 VLSI Korea
DUV出口管制:比EUV更可怕的“旧设备”牌的真相
EUV出口禁令已是过去式。如今半导体供应链的真正前线正转向DUV浸没式光刻设备。ASML 2026年第三季度系统营收的39%(约32.7亿欧元)来自DUV浸没式,中国已安装先进扫描机约296台。MATCH Act(截至2026-10-18仍为立法提案阶段)瞄准的不只是设备销售,还有维护服务。本文用数字解析为何服务而非设备本体才是真正的杠杆,以及影响如何波及三星西安、SK海力士无锡/大连工厂。


30秒摘要
EUV(极紫外光)光刻设备对中国的出口禁令已是过去式。如今半导体供应链的真正前线,正转向被视为上一代技术的DUV(深紫外光)浸没式光刻设备。在ASML 2026年第三季度(2026-10-14发布)的系统营收中,DUV浸没式占比39%(约32.7亿欧元),仅次于EUV(49%),位居第二。有分析指出,中国已安装的先进浸没式DUV扫描机约达296台(2026-10-05公开报告),而美国国会的MATCH Act(立法提案阶段,截至2026-10-18尚未实施)瞄准的不只是设备销售,还包括已安装设备的维护服务。本文用数字解析为何真正的杠杆不是设备本体而是服务,以及这波影响如何扩散至三星西安、SK海力士无锡/大连工厂。
Background:EUV禁令已结束,战争转向DUV
自2018年以来持续的美国对中国EUV出口封锁事实上已经完成。ASML的EUV设备一台也未能进入中国,以SMIC为代表的中国晶圆代工厂选择了不用EUV量产7nm级产品的道路。这条道路的名字就是DUV浸没式(immersion)光刻设备 + 多重图形技术。
问题正是从这里开始。EUV被封锁后,中国的DUV需求爆发,ASML的中国营收开始由DUV支撑。2026年第三季度,ASML系统营收的地区构成是台湾32% / 韩国31% / 中国23% / 美国13%。看中国的季度走势:2024年41% → 2025年33% → 2026年第一季度19% → 第二季度14% → 第三季度23%,在管制强化后一度下滑,如今正在反弹。ASML预计2026年全年中国的占比约为20%。
华盛顿将这一趋势视为“漏洞”。2026年4月2日提出的MATCH Act(Multilateral Alignment of Technology Controls on Hardware Act)于4月22日在众议院外交委员会以44比0全票通过,参议院配套法案(S. 4281)于2026年4月13日提交参议院银行委员会(截至2026年9月9日尚无审议日程)。核心有两点。第一,全面禁止向中国全境销售DUV浸没式光刻设备及其他瓶颈(chokepoint)设备。第二,要求ASML为已安装设备提供维护服务时必须取得许可。法案正文中明确列出了SMIC、CXMT、YMTC。但截至2026-10-18,该法案仍处于立法提案阶段,尚未实施。 荷兰政府现有的许可制度(2023年9月适用于NXT:2000i以上级别 → 2024年9月扩大至NXT:1980i,可逐案批准)与美国商务部2024-12-02的管制方案(24种半导体制造设备、3种软件、HBM管制,新增140个实体清单条目)则另行实施中。
Deep Dive 1:数字——DUV是ASML的第二大支柱
拆解ASML 2026年第三季度业绩(2026-10-14发布),就能看出DUV的地位。总营收117亿欧元(同比增长55%),其中系统营收84亿欧元。系统营收的技术构成是EUV(NXE+EXE)49%(41亿欧元,包含1台High-NA)/ DUV浸没式39%(约32.7亿欧元) / DUV ArF干式3% / DUV KrF 5% / DUV i-line 1% / 量测与检测3%(根据发布的四舍五入百分比反推的估计值)。
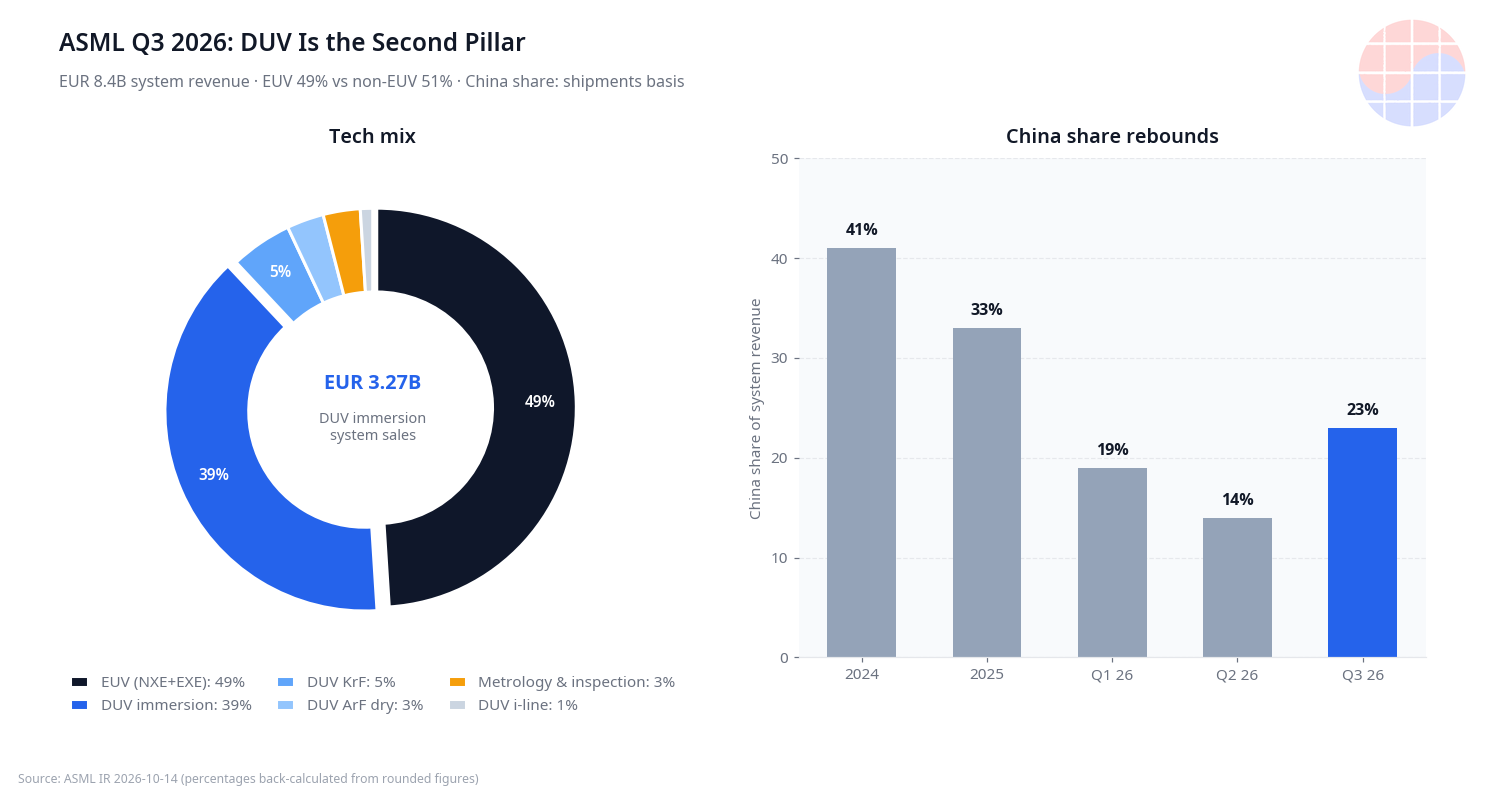
DUV浸没式系统的平均售价(ASP)约为每台3000万~7000万欧元。虽然比一台EUV(约2亿欧元上下)便宜,但有出货量支撑。还有一个更重要的数字:装机基础管理(服务与升级)营收。2026年第三季度为33亿欧元,比指引高出约4亿欧元,ASML预计2026年全年装机基础管理营收增长率约为50%。CFO解释称,EUV和DUV两方面的生产率升级需求都在拉动增长。设备企业的本质正逐渐从“销售设备的公司”转变为“终身管理已安装设备并赚钱的公司”。正是这一点,成为出口管制的下一个目标。
Deep Dive 2:技术——为何用“旧”设备能印出7nm
DUV浸没式光刻的原理很简单。ASML的代表机型TWINSCAN NXT:2050i(以ASML官方产品页面为准)采用193nm ArF光源,浸没方式是在镜头与晶圆之间填充超纯水。借助水的折射率,有效NA超过1.0,该机型的NA为1.35,达到业界最高水平。量产分辨率40nm(C-quad照明)/ 38nm(dipole照明),每小时处理295片(295 wph),采用双工件台结构。与EUV(13.5nm反射光学、真空)不同,它采用透射式光学系统,可以直接复用成熟的光刻胶与工艺堆栈。ASML本身将这款设备定位为“应对多重图形需求的成本高效解决方案”。
超越单次曝光极限(约38~40nm)的精细图形,通过将一层拆分为多次曝光的多重图形技术(LELE、SADP/SAQP)实现。将38nm级单次图形重叠3~4次,有效节距可缩小至一半以下,从而制造出7nm级晶体管与布线。代价也很明确:掩模数量与工艺步骤增加,良率管理难度与成本上升,对套刻精度的要求急剧提高(这正是NXT:2050i主打套刻性能的原因)。在存储器(DRAM、NAND)领域,仅用DUV浸没式多重图形技术、不用EUV量产先进单元,已经是业界标准做法。换言之,DUV并不是旧技术,而是让中国不用EUV也能制造先进半导体的“实际瓶颈”。
Deep Dive 3:管制的真正杠杆——不是本体销售,而是服务
支持管制方的核心论据有三点。
论据1——阻止军事现代化与AI霸权。 美国众议员Bill Huizenga(共和党、密歇根州,众议院出口管制小组委员会主席)于2026年4月15日表示:“我们已经看到中国利用对美国及盟国芯片制造设备的获取,来实现军队现代化并追求全球AI霸权”,并支持跨党派的MATCH Act。
论据2——堵住漏洞。 美国众议员Maggie Goodlander(民主党、新罕布什尔州)同日表示,这是“一项堵住中国一直在利用的危险漏洞的法案”。2026-10-05公开的智库报告具体指出了这一漏洞:即使是为成熟节点销售的设备,只要投入额外成本,也可以转用(repurpose)、转移到7nm级生产线上。也就是说,部分管制在结构上必然会泄漏。
论据3——销售禁令已被削弱,服务管制是唯一的杠杆。 据业界分析(2026年10月),CXMT和YMTC已经从封锁时点起储备了足以覆盖未来3年扩产量的DUV。也就是说,新增销售禁令条款在储备面前实际上已被提前削弱。另一方面,储备无法抵御的是服务与技术支持禁令。已安装的DUV大约每6个月就需要ASML直接在现场进行一次专业维护。如果备件断供、工程师的手无法触及,已安装的296台扫描机将逐渐停摆。据外部分析(Bank of America估计),如果全面禁止DUV销售与服务,预计将对ASML营收造成14~15%的打击,对营业利润造成16~17%的打击。这意味着装机基础管理业务的比重已经如此之大。
反论同样不容小觑。ASML CFO Roger Dassen在2026年10月14日第三季度业绩后的记者电话会上(路透社报道)公开反对MATCH Act。他表示:“如果法案通过,将加速中国自主替代技术的发展”,并称“常识终将获胜(common sense will prevail)”。封锁短期内会压缩中国的产能,但长期来看会加速中国设备产业的自立——这是供应链武器化的经典困境。
Deep Dive 4:受害地图——296台扫描机与韩国工厂
2026-10-05公开的报告分析称,中国晶圆厂已 확보约296台先进浸没式DUV扫描机,中国共储备了343台先进芯片制造设备。同一报告的模型估计如下:如果每年约90台NXT:1980i级设备的进口持续下去,到2035年,中国的DUV机队每年最多可支撑4.34亿个(按H100级AI芯片换算)的生产。如果从2027年起停止新增进口,上限将被限制在1.53亿个。虽然这是假设其他瓶颈得到解决的理论模型估计值,但它展示了“销售禁令”与“停止进口”所描绘的未来有多么不同。
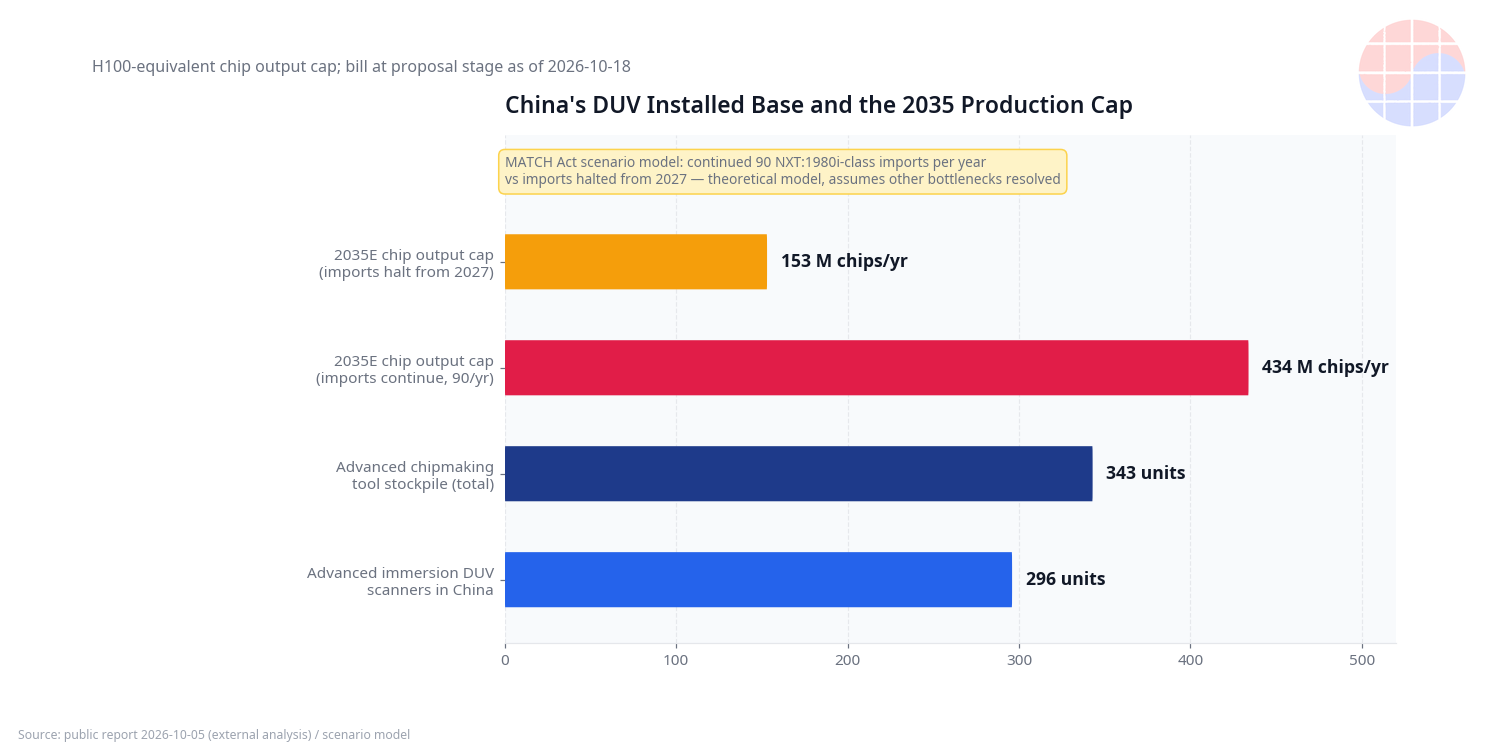
中国存储企业的行动已经超越储备层面。CXMT于2026年9月28日发布了总规模349亿元人民币(约6.7万亿韩元)的新投资计划。其中,在241亿元人民币规模的技术研发项目中,92.9%被分配用于设备采购。据外部分析,CXMT在2026年第二季度的全球DRAM营收份额约为10%,较一年前的4%上升。DUV驱动的存储扩产正在数字上得到证实。
受害地图一直画到韩国企业在中国的工厂。美国商务部在2025年底撤销了三星、SK海力士中国工厂的VEU(Validated End User,经验证最终用户,综合批准)地位,并从2025年12月30日起转为年度许可制度。该许可将于2026年12月31日到期。三星西安NAND工厂(亚洲最大级存储生产基地之一)进口美国产设备依赖这一年度许可,SK海力士无锡DRAM工厂、大连NAND工厂也处于同一制度之下。
SK海力士大连Mod B是一个象征性案例。据路透社报道(2026-10-14),大连工厂是全球唯一生产用于Solidigm SSD的192层浮栅3D NAND的设施。2023年竣工的Mod B楼栋因存储行业不景气未能装满设备,但已于2026年8月重启建设与设备搬入,目标是在2027年上半年量产,将NAND产能扩大约50%。Solidigm已申请出口许可,以便在大连Mod B的闲置空间中放入更多设备,而美国商务部的2026年许可限制设备数量,并表明立场:不会批准用于扩大产能或技术升级的设备。SK海力士表示:“Mod B的工作在美国政府批准范围内,并非推进产能扩大。”同一天也有报道称,SK海力士提出将美国境内NAND工厂建设计划作为与中国出口批准挂钩的条件。
三星和SK海力士都在担忧,未来管制可能从新增设备扩大到已安装西方设备的服务、维修与更换部件(路透社,2026年8月)。有报道称,两家公司正在三星西安、SK海力士大连与无锡工厂测试中国AMEC的刻蚀设备,但两家公司均正式否认。据业界分析,AMEC设备比西方设备便宜20~30%。在NAND价格自2023年年中以来上涨约700%(AI数据中心引发的存储短缺)的市场中,供应限制会直接转化为价格上涨。
Chase's Take:管制的对象不是设备,而是“设备+服务捆绑”
从VLSI+MBA的角度看这一问题,出口管制争论的框架本身需要改变。
第一,设备企业的商业模式定义了管制的杠杆。 ASML 2026年第三季度的装机基础管理营收为33亿欧元,全年增长率预计约为50%。设备销售是一次性现金奶牛,而服务与升级是持续的重复性营收,也是锁定客户的手段(lock-in)。MATCH Act加入服务条款并非偶然。管制的设计者读过ASML的损益表。可以说,地缘政治精确瞄准了商业模式中最赚钱的部分。
第二,chokepoint不是“最先进”的点,而是“最不可替代”的点。 EUV虽然先进,但中国一台都没有,所以没有可管制的对象。DUV浸没式虽然是上一代技术,但已经安装了296台,7nm级量产正在其上运转。瓶颈的定义不是技术的新旧,而是依赖的深度。用MBA的话说,供应链中的权力不来自稀缺性,而来自转换成本(switching cost)。
第三,Dassen的警告超越了ASML的利益代言,是一个结构性事实。 供应封锁短期内会降低中国的生产上限(2035年从4.34亿个降至1.53亿个的情景),但长期来看会为中国设备企业打开TAM(可触达市场)。如果中国买不到DUV,中国设备公司就会自己制造DUV。管制强度越强,自立的经济性就越好,这是一个自我强化的循环。这是半导体设备乃至所有技术管制政策都面临的根本性权衡。
第四,从韩国角度看,中国工厂已经成为“有期限的资产”。 在VEU撤销后转为年度许可(2026-12-31到期)的制度下,三星西安、SK海力士无锡/大连每年都需要获得华盛顿的盖章才能运转。如果扩大到服务管制,维护成本上升与开工率风险将直接反映到损益中。三星和SK着手测试中国设备,不是意识形态,而是对冲。对韩国国内设备企业而言,这是地缘政治打开的机会窗口(window of opportunity)。
第五,不要忘记价格机制。 管制越强化,存储供应就越紧张。NAND上涨700%不只是AI需求的结果,它是一个先行指标,显示供应侧限制如何以缺乏弹性的方式反映到价格上。DUV管制的最终账单可能不会落到中国工厂头上,而是落到全球存储买家头上。
Implications:投资者与管理者现在应该关注什么
投资者视角
- ASML:2026年第三季度中国占比回升至23%是短期利好,但政策风险如今已成为常数。有必要将外部分析的下行情景(全面禁止DUV销售与服务时营收-14~-15%、营业利润-16~-17%)反映到估值中。反过来,装机基础管理营收全年增长约50%的展望,显示了服务业务的防御力。
- 存储器:供应限制支撑价格的结构正在固化。CXMT的DRAM份额10%(外部估计值,2026年第二季度)是中国内需替代的速度计。中国存储扩产依赖DUV储备这一点,在管制强化情景下会被解读为存储价格上涨压力。
- 整个设备板块:管制不会消灭设备需求,只会转移其地区。中国的自立投资会转化为中国设备企业的订单,盟国的回流则会转化为美国、日本、欧洲的晶圆厂投资。
管理者与工程师视角
- 采购双轨化:不仅是光刻,在刻蚀、沉积等所有工艺中,都需要加快对中国产替代品的验证(qualification)。三星、SK测试AMEC的报道就是这一信号。
- 服务合同中的地缘政治条款:在引进设备时,将维护与备件供应的制裁风险反映到合同中,将成为标准做法。
- 韩国设备企业的机会:DUV是ASML的领域,但其周边工艺(刻蚀、清洗、量测)的国产化与地缘政治需求相契合。对于处于存储CAPEX周期受益线上的企业,如Jusung Engineering的ALD、Wonik IPS的沉积等,管制是一个有利变量。
FAQ
Q1. DUV出口管制现在已经实施了吗? 荷兰的出口许可制度正在实施中。2023年9月起适用于NXT:2000i以上级别浸没式DUV,2024年9月扩大至NXT:1980i(可逐案批准)。美国的MATCH Act于2026年4月在众议院外交委员会全票通过,但参议院程序尚未完成,截至2026-10-18仍处于立法提案阶段,尚未实施。美国现有的管制方案(2024-12-02发布,24种设备与HBM管制以及新增140个实体清单条目)则另行实施中。
Q2. 不用EUV、只用DUV真的能制造7nm吗? 可以。采用193nm ArF光源与浸没方式、NA达到1.35的NXT:2050i级设备,量产分辨率为38~40nm,将一层拆分为3~4次曝光的多重图形技术(SADP/SAQP)叠加后,有效节距可缩小至一半以下。代价是掩模数量、工艺步骤与套刻精度要求急剧增加,成本与良率管理负担加重。在存储器(DRAM、NAND)领域,仅用DUV浸没式多重图形技术、不用EUV量产先进单元,已经是业界标准做法。
Q3. 对ASML的打击有多大? 据外部分析(Bank of America估计),如果全面禁止DUV销售与服务,营收将下降14~15%,营业利润将下降16~17%。截至2026年第三季度,DUV浸没式占系统营收的39%(约32.7亿欧元),中国占地区构成的23%。不过,ASML CFO在2026-10-14的记者电话会上公开反对称,MATCH Act将加速中国自主替代技术的发展。
Q4. 对韩国企业有什么影响? 三星西安NAND工厂、SK海力士无锡DRAM工厂与大连NAND工厂自2025年12月30日起按年度许可制度运营,许可将于2026年12月31日到期。如果管制从新增设备扩大到已安装设备的服务与备件,维护成本上升与开工率风险将直接化。SK海力士大连Mod B(用于Solidigm SSD的192层浮栅3D NAND全球唯一生产设施)已于2026年8月重启设备搬入,目标在2027年上半年量产,新增设备的出口许可成为争议焦点。
※ 本文中引用的市场模型与估计值(储备设备台数、生产上限情景、营收影响估计值、市场份额等)基于公开报告与外部分析,可能与实际结果不同。MATCH Act截至2026-10-18仍处于立法提案阶段,并非已实施的措施。
Sources:ASML TWINSCAN NXT:2050i产品规格 · ASML投资者信息 — 业绩数值以ASML 2026-10-14发布为准。法案、发言与报道内容以正文中标明日期的公开资料为准。
<!-- CHART-SPECS chart-duv-revenue-mix(柱状图/环形图):
- ASML 2026年第三季度系统营收技术构成(ASML 2026-10-14发布,根据四舍五入百分比反推的估计值):
EUV(NXE+EXE)49% / DUV浸没式39%(约32.7亿欧元)/ DUV ArF干式3% / DUV KrF 5% / DUV i-line 1% / 量测与检测3%
- 地区构成(按出货计的系统营收占比):台湾32% / 韩国31% / 中国23% / 美国13%
- 中国季度走势:2024年41% → 2025年33% → 2026年Q1 19% → Q2 14% → Q3 23%(ASML业绩发布)
chart-china-duv-base(地图/信息图):
- 中国境内先进浸没式DUV扫描机约296台,先进芯片制造设备储备共343台(2026-10-05公开报告,外部分析)
- MATCH Act情景模型估计值:如果每年90台NXT:1980i级进口持续,2035年按H100级换算每年生产上限为4.34亿个 / 如果从2027年起停止新增进口,则限制为1.53亿个(理论模型,假设其他瓶颈得到解决)
- 韩国工厂:三星西安NAND / SK海力士无锡DRAM、大连NAND — 年度许可制度,2026-12-31到期
-->
📩 今天错过的分析,明天早上发到您的邮箱
每天10:30(KST)Daily Silicon与财报·机构报告核心解读抢先送达。订阅后可选择韩语/英语/日语新闻通讯,中文深度分析每日在网站更新。
免费订阅 →
免费 · 无垃圾邮件 · 随时退订


