 VLSI Korea
HBM的隐藏瓶颈是测试:16层堆叠筑起的检测时间高墙
HBM竞争的真正瓶颈不是键合,而是测试。即使裸芯片良率为99%,12层堆叠也会降至88.6%的乘法结构,并解析HBM4 2,048-bit与16层筑起的检测时间高墙,以及韩国测试生态系统的机会。


30秒摘要
HBM竞争的真正瓶颈不是键合,而是测试。JEDEC于2025年4月16日确定的HBM4标准(JESD270-4)将接口扩大一倍至2,048-bit,独立通道增至32个,堆叠最高可达16层、512Gb(64GB)。即使单颗裸芯片的良率有99%,堆叠12颗后堆叠良率也会降至约88.6%,若为95%则会崩落至约54%,这样的乘法结构正是HBM制造的核心。由于一颗不良裸芯片就会让整个堆叠成为不良品,堆叠前的Known-Good-Die筛选与堆叠后的全面检测不是选项,而是决定成本与交付周期的制程本身。测试机市场也以数字证实了这一点。Advantest将2026年测试机市场展望上调至130亿至145亿美元(2026年7月财报发布),Teradyne的2026年第二季度存储器测试营收则达到2亿1,200万美元,创下历史新高。而这个瓶颈的受益也正向韩国测试生态系统——Techwing、YC、ISC、Leeno Industrial——打开。
Background:量产已经开始,市场的目光却只停留在键合
HBM4的量产时钟已经在走。SK海力士于2025年9月建立HBM4量产体系,并在2026年第二季度财报发布中表示,自第二季度起开始量产供货,下半年将扩大生产。三星电子于2026年2月12日正式宣布HBM4开始量产并商业出货,为“业界首创”。三星电子的HBM4结合1c(第六代10nm级)DRAM与4nm逻辑基础裸芯片,提出稳定传输速度11.7 Gb/s(相较JEDEC基准8 Gb/s为+46%)、最高13 Gb/s,并展望2026年HBM营收将较前一年增长3倍以上(三星电子官方发布,2026-02-12)。两家公司也都预告了下一步。HBM4E样品方面,SK海力士已于2026年上半年完成供应,三星电子则规划于2026年下半年进行,正式量产与定制HBM样品则定在2027年。
然而,市场的关注全都集中在同一个地方:将裸芯片堆叠粘合的TC键合机,也就是键合设备。Hanmi Semiconductor是代表性厂商。Hanmi Semiconductor于2026年6月与SK海力士签订442亿韩元的HBM4用TC键合机(4.5 GRIFFIN)供应合约,2026年第二季度营收为2,511亿韩元(+39.5% YoY)、营业利润为1,303亿韩元(+51.0% YoY)(以2026年第二季度财报为准)。这确实是重要的设备。不过,有一点必须清楚区分:TC键合机不是测试设备,而是键合(堆叠)设备。 无论键合速度多快,若判定堆叠后堆叠良莠的测试产能跟不上,出货就不会增加。在HBM4世代,真正变得吃紧的不是粘合的速度,而是检测的时间。
Deep Dive 1:以乘法崩落的良率——16层筑起的检测高墙
HBM测试成为瓶颈的原因由算术决定。堆叠良率是裸芯片良率的乘积。若直接依业界公开解说提出的算式计算,结果如下(基准:依裸芯片个别良率假设自行计算)。
| 裸芯片良率 | 12层堆叠良率 | 16层堆叠良率 |
|---|---|---|
| 99% | 约88.6% | 约85.1% |
| 97% | 约69.4% | 约61.4% |
| 95% | 约54.0% | 约44.0% |
裸芯片良率95%在DRAM制程中绝非糟糕的数字。然而,一旦堆叠到16层,堆叠的半数以上就会成为不良品。而且,不良并不会止于廉价的晶圆阶段。一个GPU封装上会贴装8个HBM堆叠,因此若在封装完成后才发现1个堆叠不良,高价的加速器封装整体就会成为损失。因此在HBM中,“先堆叠、最后再检测”并不成立。在堆叠前确认每颗裸芯片是否为Known-Good-Die的晶圆测试,以及在堆叠后只能通过基础裸芯片访问的Known-Good-Stack测试,在结构上都是强制性的。
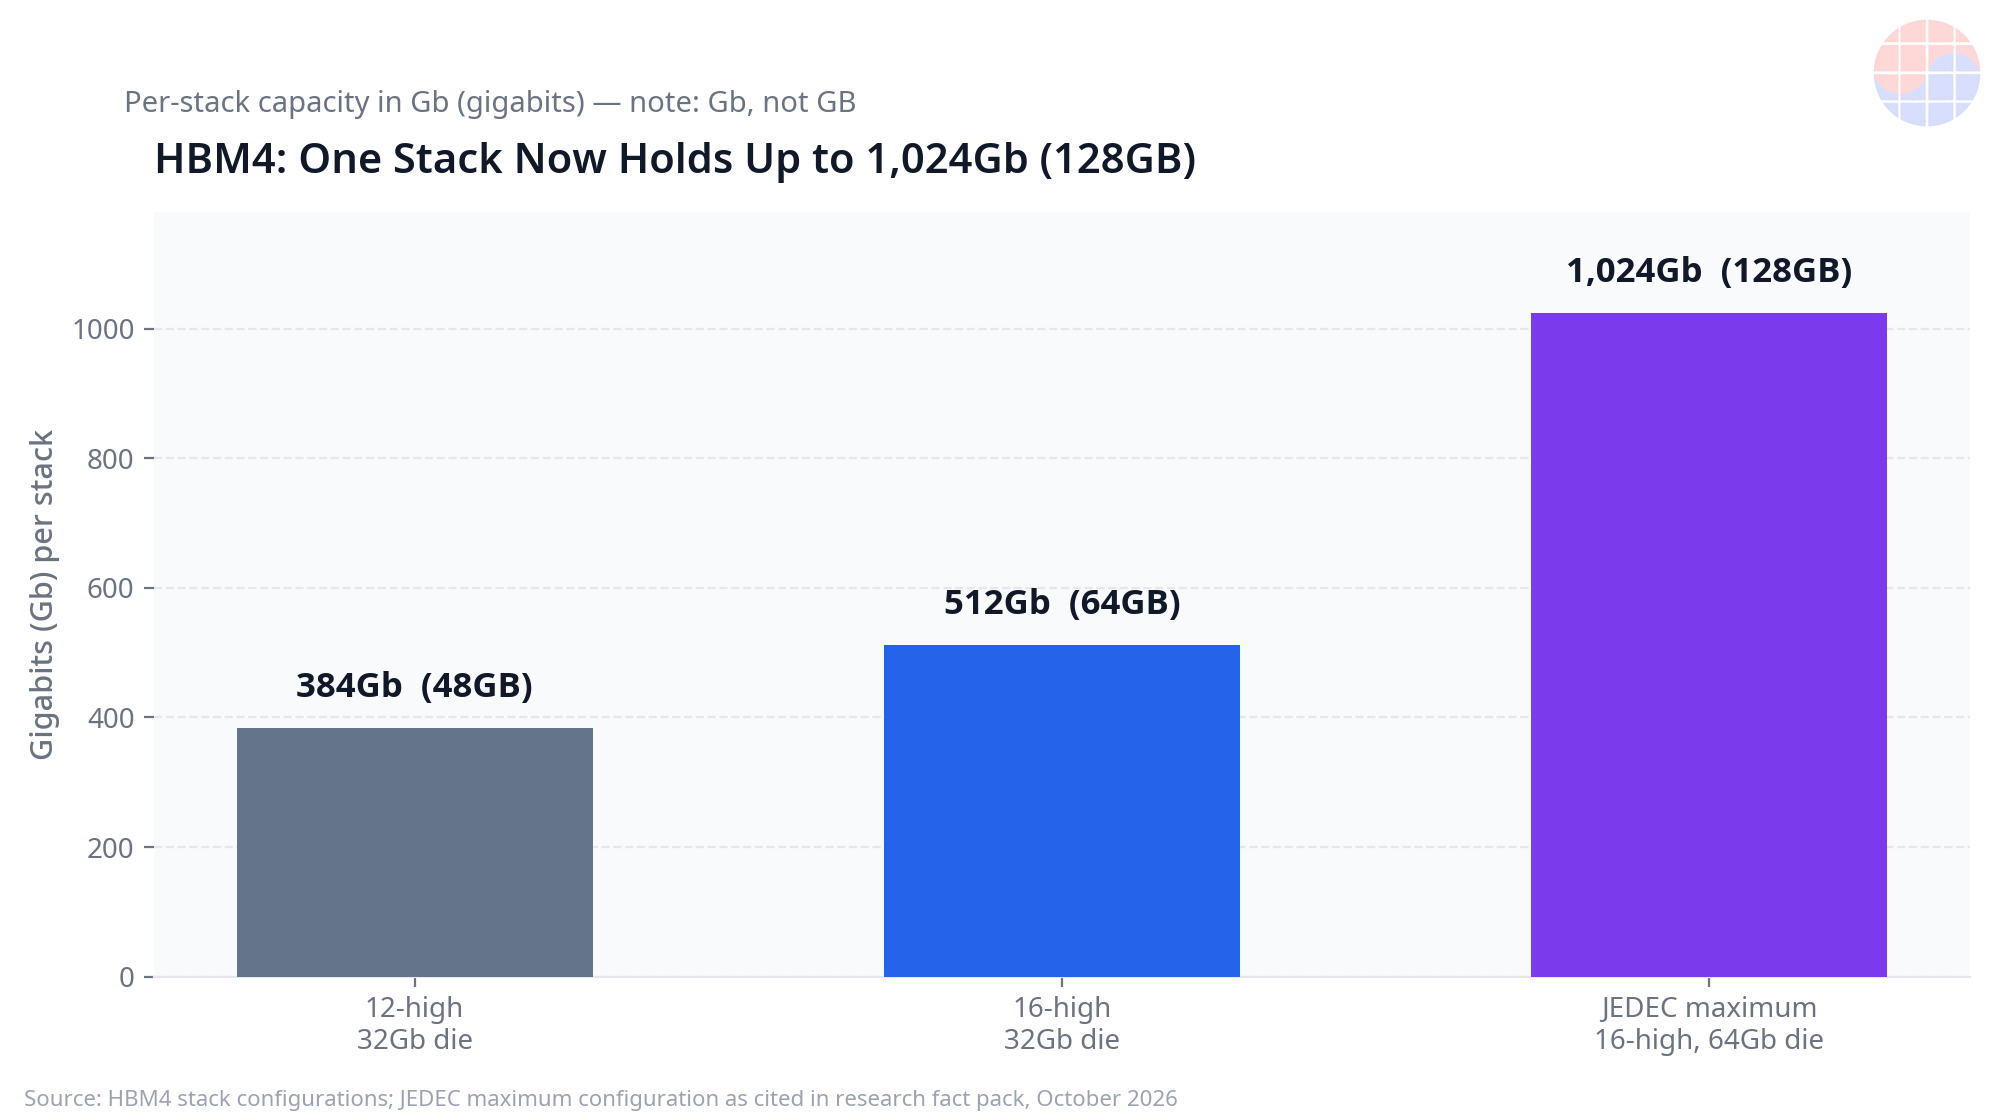
HBM4让这个结构更加严苛。依JEDEC JESD270-4(2025-04-16)基准,堆叠构成为4层、8层、12层、16层,裸芯片密度为24Gb或32Gb。若是32Gb裸芯片16层,堆叠容量为512Gb(64GB);24Gb裸芯片12层为288Gb(36GB);32Gb裸芯片12层为384Gb(48GB)。接口为每堆叠2,048-bit,较HBM3的1,024-bit扩大一倍;独立通道由16个增至32个,同样扩大一倍,每通道的pseudo-channel为2个。业界解说中提到,HBM4堆叠的连接数为TSV 20,000个以上、微凸块约16,148个的水平(为单一解说来源的推估值,难以视为确定数值)。连接点增加,意味着需要检测的接点与测试项目也随之增加。随着电压规格(VDDQ 0.7~0.9V、VDDC 1.0V或1.05V)也进一步细分,测试必须在更多条件下运转更长的时间。
Deep Dive 2:测试向前移(shift-left),测试机市场创历史新高
业界的应对是将测试时点提前的“shift-left”。测试机与探针台厂商的高管在2026年公开技术媒体上说明的现行标准流程分为三个阶段。第一,在晶圆阶段测试DRAM裸芯片与逻辑基础裸芯片的内部电路、核心存储器与TSV,并通过晶圆级老化(burn-in)筛除初期不良,确保KGD。第二,堆叠后通过基础裸芯片测试整个堆叠(KGS)。第三,以最终封装测试收尾。他们说明,测试越是从后段制程向前端制程移动,对高速测试、并行度与热控制的要求就越高。
瓶颈的实体在此显现。老化是无法缩短时间的制程。其目的在于施加一段时间的高温、高电压应力,让初期不良显现出来,因此层数增加、检测项目增加时,所需时间在结构上就会变长。同时,2,048-bit接口与32个通道会膨胀检测1颗裸芯片所需的测试机通道资源,侵蚀1台测试机可同时处理的器件数量,也就是测试并行度(parallelism)。若不增加设备台数,检测产能就无法追上生产产能,这就是其结构。
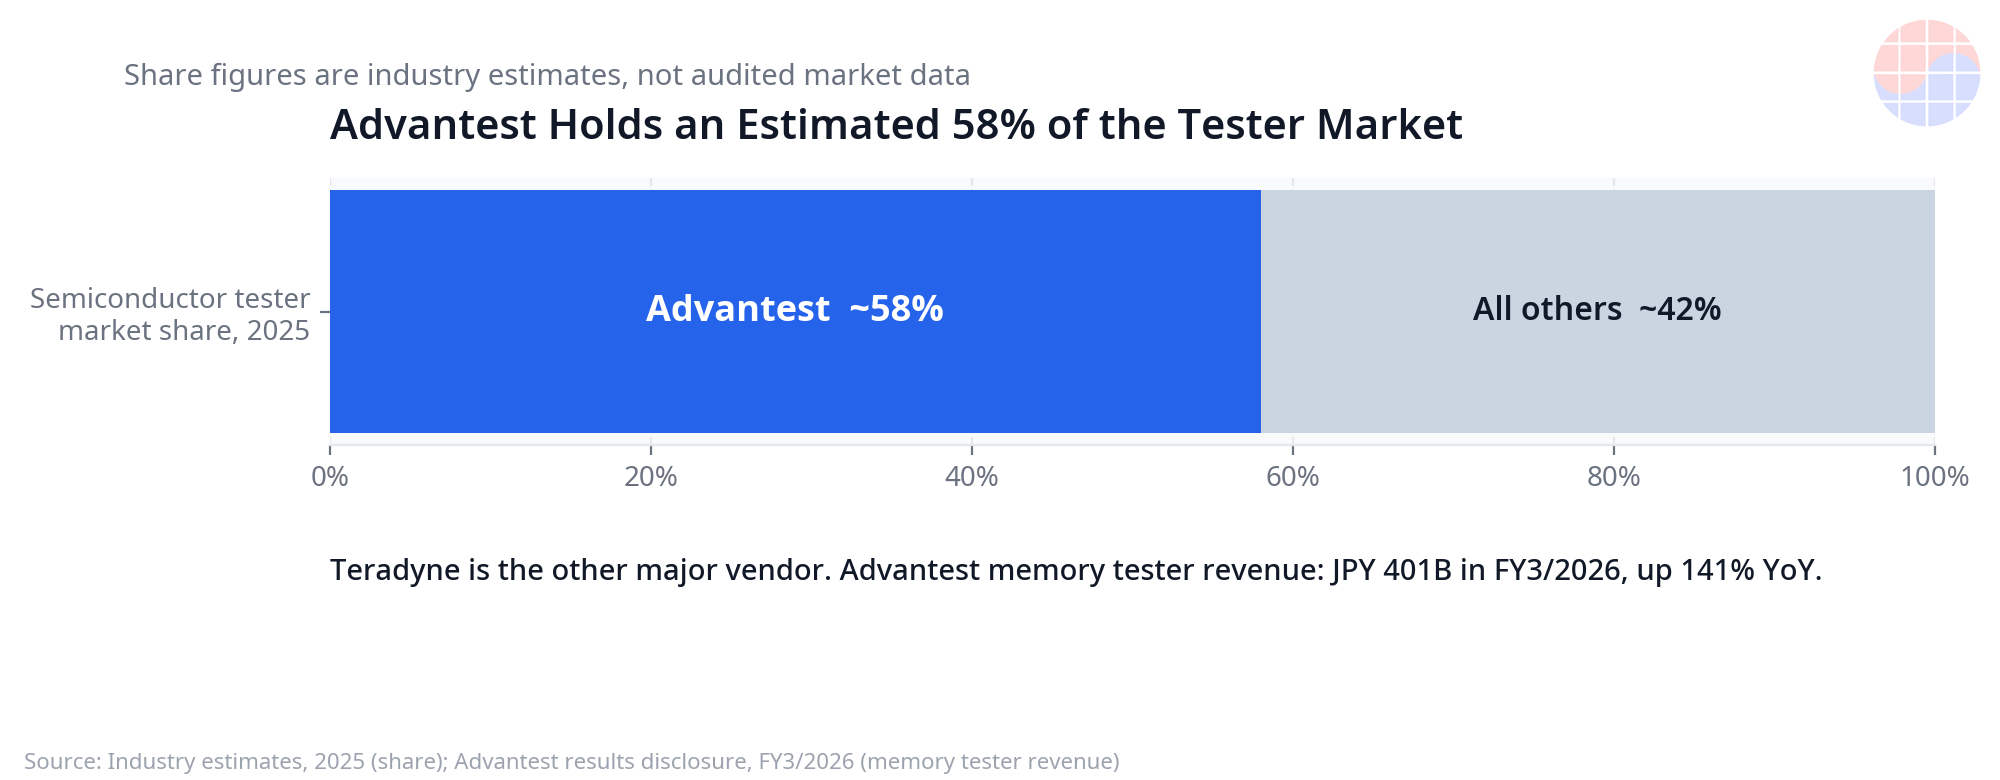
市场数字印证了这一点。Advantest的FY2026第一季度(2026-06-30结束,2026年7月发布)营收为3,674亿日元(+39% YoY),营业利润为1,893亿日元(+53% YoY)。依部门来看,SoC测试机为2,596亿日元(+36% YoY),存储器测试机为480亿日元(+43% YoY),公司直接指出HBM、高性能DRAM与NAND用测试机销售增加,是存储器测试机增长的牵引力。Advantest将2026年测试机市场展望上调至总计130亿至145亿美元,其中仅存储器测试机就提出25亿至30亿美元,较4月展望约为+19%。Teradyne也朝同一方向发展。2026年第二季度(2026年7月发布)整体营收为13亿3,000万美元(+103.9% YoY),半导体测试11亿2,000万美元中,存储器测试为2亿1,200万美元,创下历史新高,并连续3个季度超过2亿美元。管理层举HBM、DRAM测试需求为增长理由,存储器部门的订单出货比超过2,并展望2026年存储器测试市场将比2025年大40%以上。在测试机两强数字同时指向历史新高的区间,测试已不再是后段制程的附属制程。
Deep Dive 3:韩国测试生态系统——向设备、插座与探针打开的机会
这个瓶颈正以业绩的形式抵达韩国测试生态系统。
- Techwing(HBM专用检测设备):HBM专用检测设备“Cube Prober”是核心。2026年第一季度营收为524亿韩元(+51.4% YoY),2026年第三季度暂定业绩据报为营收878亿韩元(+110.2% YoY)、营业利润180亿韩元(+153% YoY)(2026-10-14报道,暂定数值)。相比之下,2025年因HBM4良率问题,Cube Prober的搭载推迟至下半年,营业利润降至164亿韩元(-29.6%)。这个案例显示,测试设备营收本身与客户的HBM4量产与良率日程联动。
- YC(晶圆测试机):供应存储器性能与不良检测设备的晶圆测试机。2026年第二季度合并营收约为1,050亿韩元(+31% YoY),营业利润约为151亿韩元(+249% YoY,利润率约14%)。2026年8月也有半导体检测设备供应合约的公告。不过,季度营收确认依客户公司的设备投资与验收日程而有很大的波动性。
- ISC(测试插座):2026年第二季度营收729亿韩元(+41% YoY),营业利润213亿韩元(+55% YoY,利润率29%),AI相关营收为591亿韩元(+71% YoY),占整体的81%(以2026-07-27财报发布资料为准)。上半年累计营收为1,412亿韩元,营业利润为449亿韩元。值得关注的是营收构成:非存储器78%、存储器22%,重心不在HBM直接营收,而在AI加速器与服务器CPU的最终测试与系统级测试(SLT)插座。这证明测试需求的爆发也发生在存储器之外。
- Leeno Industrial(测试探针与插座,耗材):插座与探针是每次检测都会磨损的耗材,因此测试量本身增加时,更换需求也会随之而来。2026年上半年营收为2,430亿韩元(+27.2% YoY),营业利润为1,208亿韩元(49.7%),单看第二季度,营收为1,432亿韩元、营业利润为735亿韩元(51.3%)。IC测试插座营收比重由2022年的57.2%上升至2026年上半年的68.5%,插座生产数量由2024年的130,672个增至2025年的191,102个(+46%)(以2026-09-25发布汇总为准)。2025年全年也记录了营收3,725亿韩元(+33.9%)、营业利润1,770亿韩元(47.5%)。
整理来看,格局是这样的。执行全面检测的设备(Techwing、YC)位于HBM资本支出周期的直接受益线上,而每当检测重复进行就会消耗的零部件(ISC、Leeno Industrial)则获得与量联动的受益。而且要再次强调,不应把Hanmi Semiconductor的TC键合机放进这个格局。TC键合机是键合设备,与测试生态系统仅共用客户与周期,功能不同。
Chase's Take:测试已由“质量闸门”转变为“产能闸门”
在半导体业界,测试长久以来都是质量部门的工作。它被视为筛除不良品的成本中心,在投资判断上也隐身在键合设备台数或曝光产能之后。在HBM4世代,这个地位被翻转了。在乘法良率结构下,测试产能就是出货产能。因为未通过检测的堆叠,就等同于不存在的产能。
若从设计端来比喻,它与签核(signoff)相似。芯片无论实现得多快,若未通过timing signoff,流片日程就会在原地停下。HBM的测试正移动到完全相同的位置。即使键合产线每月可堆叠10万个堆叠,若晶圆老化与KGS检测产能只有8万个堆叠的份量,实际出货就是8万。剩下的2万是库存,也是交付周期。
从韩国的观点来看,更有趣的是受益的形态。设备(Cube Prober、晶圆测试机)是押注客户量产日程的高波动事业,但插座与探针不同。只要测试量存在,就会磨损并更换的耗材结构,与其说是与周期的方向联动,不如说更接近与周期的“量”联动的经常性收入。Leeno Industrial约50%的营业利润率与ISC的AI营收比重81%,就是这个结构以数字呈现的样貌。当然,弱点也很明显。正如Techwing的2025年负增长所显示,韩国测试设备的业绩与少数客户的HBM4良率与量产日程紧密绑定。换言之,瓶颈的受益者也在押注瓶颈被解除的方式。
Implications
- 存储器资本支出的分配变化:在HBM4量产全面展开的2026年下半年,存储器厂商在投资判断中,测试机、探针台与老化产能的比重将进一步提高。Advantest在短短一个季度内将存储器测试机市场展望上调约+19%,就是这个分配变化的先行信号。
- 决定交付周期的变量移动:在看HBM供应交付周期时,仅看键合设备的交付周期并不足够。检测产能,特别是晶圆级老化与KGS测试产能,才决定实际出货速度。Teradyne存储器部门的订单出货比超过2,意味着订单已以出货两倍以上的幅度领先。
- 韩国材料、零部件与设备的重新评价区间:Techwing、YC与HBM直接联动,ISC、Leeno Industrial则与AI测试量联动,两种不同的增长引擎共存于韩国测试生态系统之中。不过,暂定业绩(Techwing第三季度)与季度营收确认波动性(YC)等数字解读上的注意点,也必须一并来看。
- 下一代更加严苛:当HBM4E正式量产(以2027年为目标)与定制HBM样品(2027年规划)到来时,基础裸芯片的逻辑比重将提高,测试项目将进一步增加。测试瓶颈不是仅HBM4一个世代的现象,而是每个世代都会加剧的结构性变量。
FAQ
Q1. 为什么在HBM中测试会成为瓶颈? 因为堆叠良率由裸芯片良率的乘积决定。即使裸芯片良率为99%,12层堆叠也会降至约88.6%,在95%时更降至约54%。一颗不良裸芯片就可能让整个堆叠、甚至贴装了8个堆叠的GPU封装整体成为不良品,因此堆叠前的KGD筛选与堆叠后的全面检测被强制要求,而这个检测时间决定了出货速度。
Q2. KGD与KGS测试有何不同? KGD(Known-Good-Die)是在堆叠前,于晶圆阶段确认每一颗裸芯片是否为良品的测试,通过晶圆级老化筛除初期不良。KGS(Known-Good-Stack)则是在堆叠完成后,通过基础裸芯片测试整个堆叠的阶段。HBM4只能通过基础裸芯片访问堆叠内部,因此两个阶段都需要。
Q3. Hanmi Semiconductor的TC键合机也是测试设备吗? 不是。TC(热压)键合机是将裸芯片堆叠粘合的键合(堆叠)设备,不是测试设备。Hanmi Semiconductor的2026年第二季度营收2,511亿韩元、与SK海力士的HBM4用TC键合机442亿韩元供应合约(2026年6月),是键合产能扩张的信号,不是测试产能的信号。两个设备群被绑在同一个HBM投资周期上,但功能必须区分。
Q4. 韩国企业中,HBM测试的直接受益者是谁? 在设备方面,Techwing(HBM专用检测设备Cube Prober)与YC(存储器晶圆测试机)与HBM直接联动。ISC与Leeno Industrial以测试插座、探针等耗材为中心,ISC在2026年第二季度营收的78%为非存储器,AI加速器与服务器CPU的最终测试需求更大。必须区分直接受益与与量联动的受益。
注:本文的市场展望、良率算式等部分数值,引用业界公开解说与企业财报发布,暂定业绩等尚未确定的数值已在本文中注明其意旨。不推荐买卖特定标的。
Sources
- JEDEC HBM4(JESD270-4)标准发布(2025-04-16):https://www.design-reuse.com/news/202501760-jedec-and-industry-leaders-collaborate-to-release-jesd270-4-hbm4-standard-advancing-bandwidth-efficiency-and-capacity-for-ai-and-hpc/
- HBM测试shift-left技术解说(2026):https://semiengineering.com/hbm-shifts-testing-left-to-preserve-ai-chip-yield/
- 探针台厂商技术博客——AI、HBM与测试(2026):https://www.formfactor.com/blog/2026/how-ai-and-hbm-are-redefining-semiconductor-test/
- Advantest FY2026第一季度财报报道(2026-07):https://www.thelec.net/news/articleView.html?idxno=12645
- Teradyne 2026年第二季度财报分析(2026-07):https://futurumgroup.com/insights/teradyne-q2-fy-2026-doubles-semiconductor-test-revenue-on-ai-compute-and-memory-demand/
- Techwing 2026年第三季度暂定业绩报道(2026-10-14):https://kookbob.com/d/5696-tekeuwing-3q-yeongeobig-153-geubjeung-siljeog-gongsi-ddeudeobogi
- YC 2026年第二季度财报报道:https://www.job-post.co.kr/news/articleView.html?idxno=228568
- ISC 2026年第二季度财报报道(2026-07-27资料):https://www.incheonilbo.com/news/articleView.html?idxno=1333819
- Leeno Industrial业绩汇总(2026-09-25发布):https://pergap.com/notes/leeno-earnings-surge-2025-2026/
- Hanmi Semiconductor 2026年第二季度财报与TC键合机合约报道:https://www.job-post.co.kr/news/articleView.html?idxno=228532
- 三星电子HBM4商业出货官方发布(2026-02-12):https://news.samsungsemiconductor.com/global/samsung-ships-industry-first-commercial-hbm4-with-ultimate-performance-for-ai-computing/
- SK海力士2025年财报与HBM4量产报道:https://www.thepickool.com/sk-hynix-2025-results-record-profit-on-ai-memory-demand/
📩 今天错过的分析,明天早上发到您的邮箱
每天10:30(KST)Daily Silicon与财报·机构报告核心解读抢先送达。订阅后可选择韩语/英语/日语新闻通讯,中文深度分析每日在网站更新。
免费订阅 →
免费 · 无垃圾邮件 · 随时退订


