 VLSI Korea
Market Bulletin: 服务器CPU重回中心 - AMD数据中心营收倍增至USD 67亿,代理改写机柜
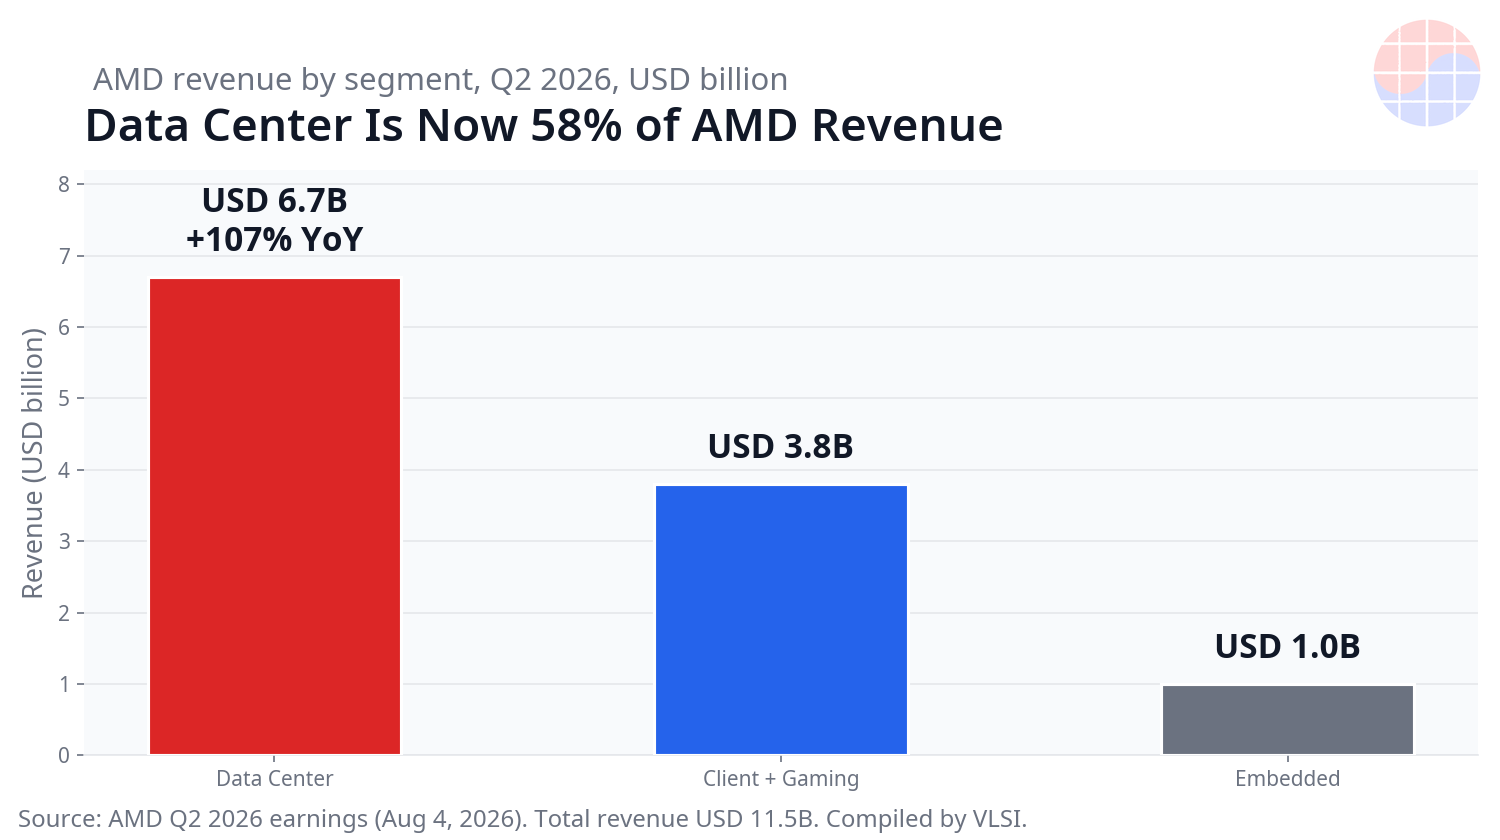
AMD数据中心营收在2026年第二季度同比增长107%至USD 67亿,占总营收58%。服务器CPU营收份额46.2%,AWS新增CPU容量逾半来自Arm,NVIDIA Vera以单独CPU进入市场,代理型AI正在推高服务器CPU需求。


服务器CPU重回增长市场的中心,动力来自代理型AI。 AMD公布2026年第二季度营收为USD 115亿,同比增长50%,数据中心营收增至USD 67亿,同比增长107%,增幅超过一倍 (eeNews Europe,2026年8月5日)。数据中心占比由一年前的42%升至58%,服务器CPU营收连续第五个季度创下新高,云端与企业服务器销售各自增长逾70% (Zacks,2026年8月5日)。原因在于工作负载的结构:GPU与ASIC负责运行模型,但在间隔之中执行代码、调用工具、搬移数据并检验结果的协调工作由CPU承担。代理越多,加速器每台所需的主机CPU也越多。
Key Highlights
- AMD数据中心营收增长一倍: 2026年第二季度USD 67亿,同比增长107%。全公司营收USD 115亿,同比增长50%,非通用会计准则毛利率达56% (AMD 2026年第二季度业绩报道,2026年8月5日)。
- 服务器CPU营收连续第五季创新高: 云端与企业EPYC销售各自同比增长逾70% (AMD业绩报道,2026年8月5日)。
- x86内部份额移动: 2026年第二季度AMD的x86服务器CPU出货份额在宽口径下为34.5%,若仅比较EPYC与Xeon核心产品则为46.4%;服务器CPU营收份额在2026年第一季度达46.2% (Mercury Research数据,经TweakTown,2026年)。
- CPU市场本身获得重估: AMD把服务器CPU整体市场规模展望上调至2030年逾USD 2,000亿,是九个月内的第三次上调,代理型工作负载正在推高CPU需求 (AMD Advancing AI 2026报道,2026年)。
- Arm已是量产业务而非实验: AWS表示,过去三年新增的CPU容量中,逾半数来自Graviton,其自研芯片业务的年化营收已逾USD 200亿 (AWS Graviton5报道,2026年6月)。
Market Update
先看金额。一年前,数据中心在AMD营收中的占比为42%。到2026年第二季度,这一比例升至58%,部门营收增长107%,是全公司增长50%的两倍以上 (eeNews Europe,2026年8月5日)。这是服务器CPU与数据中心加速器增速高于半导体市场平均的最清晰公开证据。AMD给出的第三季度营收指引约为USD 130亿,并表示数据中心营收下半年将进一步加速,2027年会在更高的基数上再次增长逾一倍。
产品竞争显示需求流向何处。旗舰核心数量由每插槽88个到288个不等,但设计哲学分为两派:追求云端吞吐量的最大线程密度,以及代理协调所需的每核心性能与加速器耦合能力。下表整理各厂商已公开的旗舰产品,分类由VLSI自行编制。
| 厂商 | 旗舰服务器CPU | 核心 / 线程 | 制程 | 2026年状态 |
|---|---|---|---|---|
| AMD | EPYC Venice (Zen 6) | 256 / 512 | TSMC 2nm级 | 送样与初期生产,出货主力为Genoa与Turin |
| Intel | Clearwater Forest (Xeon 6+) | 288 / 288 | Intel 18A | 2026年推出,Diamond Rapids延至2027年 |
| NVIDIA | Vera (Olympus) | 88 / 176 | TSMC 3nm级 | 2026年起单独销售,秋季由服务器厂商出货 |
| AWS | Graviton5 | 192 / 192 | TSMC 3nm | 以EC2实例家族在2026年持续扩大部署 |
| Microsoft | Cobalt 200 | 132 / 132 | TSMC 3nm | 首批大规模生产服务器已上线,2026年扩大部署 |
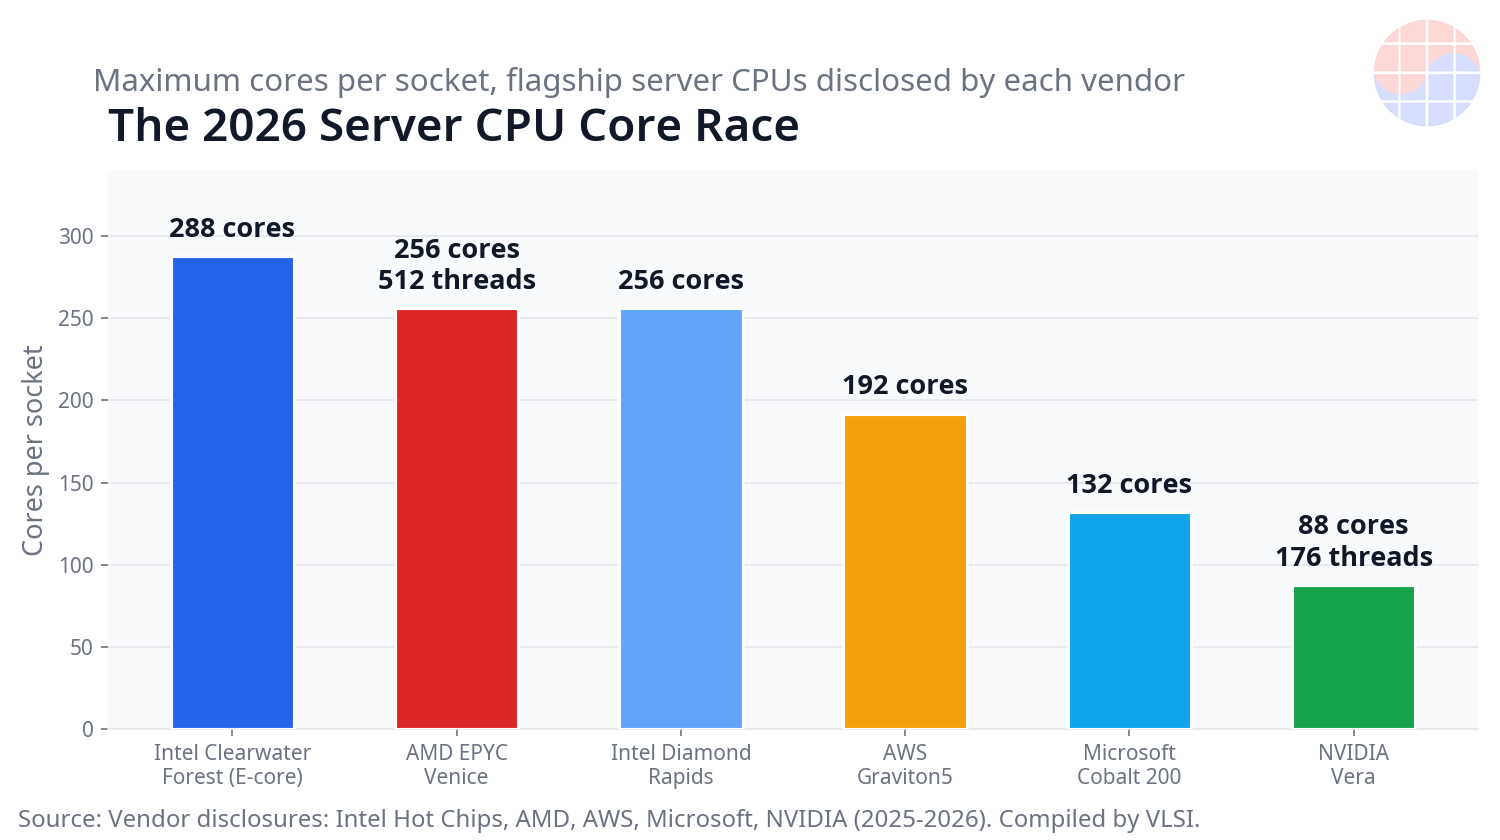
供给面的三项事实与规格同等重要。第一,NVIDIA把Vera作为单独CPU销售,而不只作为GPU机柜的主机。Vera配备88个自研Olympus Arm核心,内存带宽1.2 TB/s,与Rubin GPU之间的NVLink-C2C连接达1.8 TB/s,并将由Dell、HPE、Lenovo与Supermicro在2026年秋季出货 (TechSpot,2026年3月)。第二,超大规模厂商的自研芯片正大规模出货。AWS Graviton5以3nm级制程容纳192个核心 (TechTimes,2026年6月),Microsoft Cobalt 200以132个核心宣称较前代性能提升50%,首批大规模生产服务器已经上线运行 (Data Centre Dynamics,2026年)。第三,Intel最高性能P核心产品Diamond Rapids虽然最高达256个核心,时程却延至2027年,2026年须由Clearwater Forest与Granite Rapids支撑 (The Register,2026年8月25日)。
VLSI's View
结构性变化是CPU与加速器的比例。训练集群以少量主机CPU搭配高密度GPU机柜。代理型推理把其中一部分比例倒转:每一个代理会话都会产生代码执行、检索、工具调用与评估循环,这些工作具有序列性、对延迟敏感,并受CPU限制。AMD称推理是AI市场较大的一半,并在九个月内三度上调CPU市场展望,这不是一般服务器换机周期,而是把比例变化反映到价格与预估之中 (AMD Advancing AI 2026报道,2026年)。
📩 在持续关注这个主题吗?
财报·报告·HBM供需的后续分析,每天10:30(KST)发到您的邮箱。 免费订阅 →
赢家与输家由供给决定,而非简报。只要EPYC路线图按时出货且TSMC产能维持,AMD就占上风。Arm阵营会在超大规模厂商掌控软件堆栈之处拿走插槽,Graviton、Axion与Cobalt无须赢得公开市场也能取得出货量。最具威胁的新进入者是NVIDIA,Vera把已售出的机柜变成踏板,把GPU强者转变为CPU厂商。Intel的风险在时程,288核心的能效型产品是优秀的云端商品,但P核心旗舰延期,会把价值最高的代理与HPC插槽再敞开一年。
对韩国而言,联动的是存储与封装。每机柜CPU插槽增加,代表除了加速器的HBM需求之外,每套系统的服务器DRAM与先进封装需求也同步上升。三星电子与SK海力士同时向新比例的两端销售。插槽扩张也会提高进入AI机柜的服务器平台、主板以及散热与电源零部件的价值。
Chase's Take: 十年以来,服务器CPU是AI物料清单里没人讨论的部件。那个时代结束了。代理堆栈把CPU变成AI工厂的指挥者,而指挥者能获得回报。请同时观察AMD服务器营收的连续纪录,以及Vera的首批单独部署。若两者都维持到2027年初,CPU将成为AI基础设施的第二大盈利池,仅次于加速器,并与HBM并列。
Outlook
- 2026年第三至第四季度业绩: AMD服务器CPU营收新高能否延续到第六与第七季,Intel会把Xeon供给披露到何种程度。
- Vera单独部署: 2026年秋季系统出货之后,CPU专用机柜中NVIDIA Vera首批具名的大规模生产部署案例。
- 超大规模厂商芯片节奏: Graviton5实例扩张、Cobalt 200全面供应,以及下一代Google Axion。
- Intel的2027年窗口: Diamond Rapids送样与定价,其间Granite Rapids降价能否减缓份额流失。
- 晶圆代工产能分配: Venice、Vera、Graviton与Cobalt将与AI加速器及HBM基础晶粒一同竞逐尖端TSMC产能。
Sources: AMD Q2 2026 earnings and earnings-call reporting (August 2026), Mercury Research shipment data reported by TweakTown (2026), AMD Advancing AI 2026 disclosures reported by Wccftech (2026), NVIDIA Vera disclosures reported by TechSpot (March 2026), AWS Graviton5 reporting by TechTimes (June 2026), Microsoft Cobalt 200 reporting by Data Centre Dynamics (2026), Intel Diamond Rapids reporting by The Register (August 25, 2026). Figures are company disclosures and reported shipment estimates compiled by VLSI; forward-looking statements are the issuing companies' own.
📩 今天错过的分析,明天早上发到您的邮箱
每天10:30(KST)Daily Silicon与财报·机构报告核心解读抢先送达。订阅后可选择韩语/英语/日语新闻通讯,中文深度分析每日在网站更新。
免费订阅 →
免费 · 无垃圾邮件 · 随时退订


