 VLSI Korea
设备超级周期的地缘政治:周期变长的真正原因
设备超级周期不会结束,而是会变长。原因不是需求泡沫,而是两个结构性力量——分裂供应链的产能重复投资和成熟·特殊工艺的结构性增长。WFE在High情形下从2026年约1530亿美元增至2030年2780亿美元。韩国的前道设备四家公司正处于直接受益线上。


30秒摘要
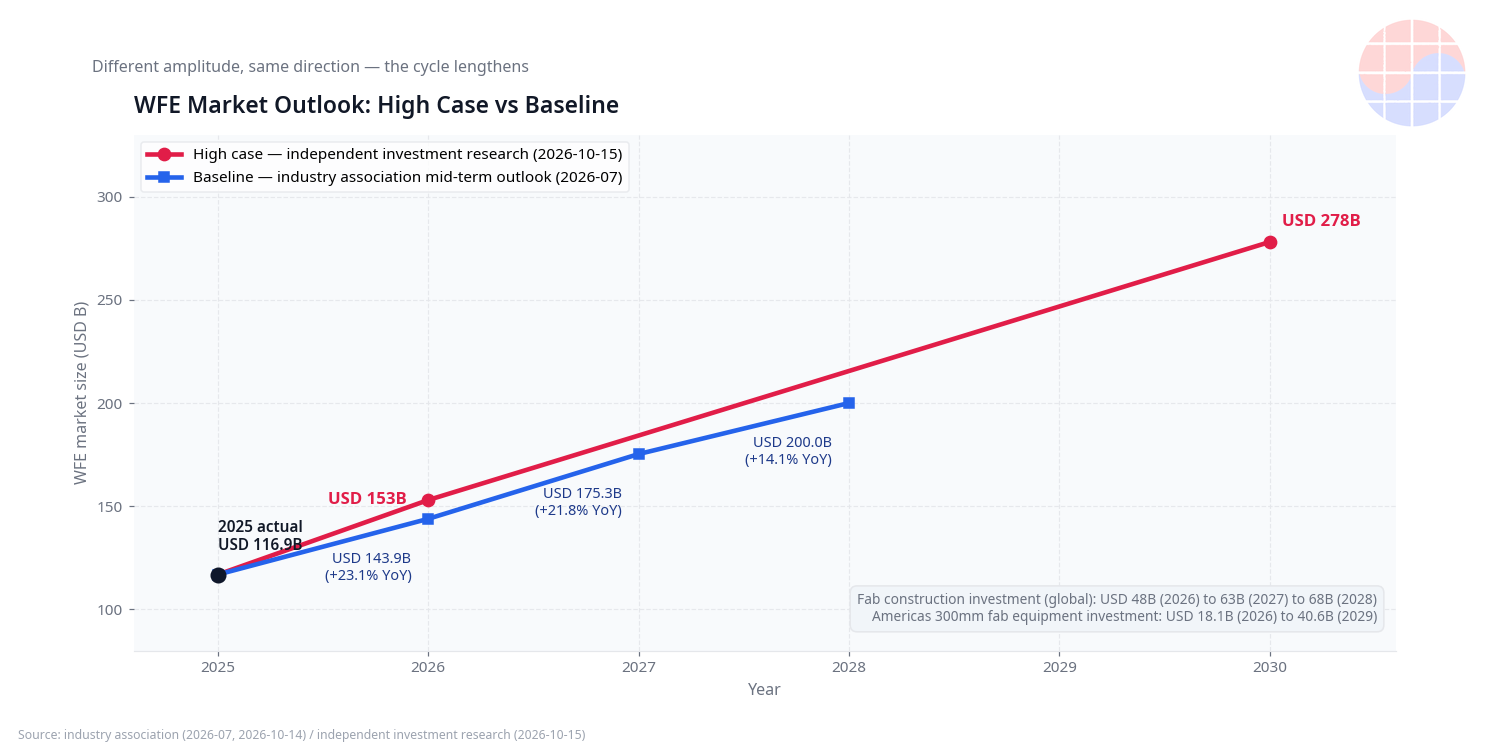
设备超级周期不会结束。它会变长。原因不是需求泡沫,而是两个结构性力量。第一,分裂的供应链——两条供应链把同一个节点建两次的产能重复投资,将WFE(晶圆加工设备)需求推到了周期框架之外。第二,成熟·特殊工艺的结构性增长——正如从最先进逻辑竞争中后退一步的GlobalFoundries的特种节点和硅光子所显示的,AI基础设施的瓶颈已经转移到了“另一半”。一家独立投资研究机构的High情形估算(2026-10-15)认为,WFE市场将从2026年约1530亿美元增长到2030年2780亿美元。也有保守的一面。半导体设备行业团体在2026年年中展望中认为,WFE将从2026年的1439亿美元(+23.1%)增长到2028年的2000亿美元(2026-07发布)。幅度不同,但方向相同。韩国的前道设备四家公司——Wonik IPS·Jusung Engineering·Hanmi Semiconductor·SEMES——正处于这一超级周期的直接受益线上。
Background:2026年10月,设备Big 4同时刷新历史最高纪录
2026年10月中旬,半导体设备四大企业的业绩汇聚成一个信息。周期不会拐头。
- ASML(2026-10-14,第三季度业绩):营收117亿欧元(+55% YoY,指引上限),净利润50亿欧元。将2026年全年指引上调至440~450亿欧元。按系统营收计,存储器部门全年展望+75%。还有决定性的一句话——管理层警告称2027~2028年的交付量将跟不上需求,并表示到2028年将把生产能力扩大30%以上。
- Applied Materials(2026-08-13,财年第三季度):营收91.2亿美元(+25% YoY,历史最高),GAAP EPS 3.17美元。Semiconductor Systems营收70.4亿美元(+27%)。DRAM占Semiconductor Systems营收的26%(一年前为22%)——这是直接跟踪HBM用DRAM扩产的数字。第四季度指引为营收102.5亿美元。
- Lam Research(2026-07-29,财年第四季度):营收67.2亿美元(+30% YoY,历史最高),调整后EPS 1.82美元。NAND营收环比翻倍,先进封装2026年展望+70% YoY以上。9月季度业绩定于2026-10-21发布(截至基准日2026-10-18尚未发布)。
- Tokyo Electron(财年第一季度,2026-06-30结束):营收7324亿日元(+33.3% YoY),净利润1643亿日元(+39.5% YoY)。管理层展望,在AI服务器需求带动下,2026年WFE将创历史最高。
四家企业的数字都指向同一个方向的情况并不多见。尽管如此,华尔街仍在谈论“周期后半段”。为什么?如果过去的周期由需求主导,那么这次周期是需求+地缘政治+供应链结构同时运转。因为理解了这一差异,“变长的周期”就开始变得可见。
这场争论在2026年10月特别激烈的原因是,设备企业的全年指引齐刷刷上调,管理层开始公开警告2027~2028年交付量不足。在供应跟不上需求的区间高喊“见顶”,是周期分析框架本身已经过时的信号。产能投资已经预订到三年之后,这一事实得到了半导体设备行业团体的晶圆厂建设投资展望的支撑。全球晶圆厂建设投资将从2026年约480亿美元增至2027年630亿美元、2028年680亿美元(2026-10-14)。已预订的产能就是已预订的设备订单。
Deep Dive:让周期变长的两个结构性力量
力量1. 两条供应链把同一个节点建两次
设备需求的核心方程很简单:WFE需求 = 产能投资 × 设备单价。产能投资增加,设备就能卖出去。然而在2026年的当下,全球半导体产能正因为分裂而被投资两次。
背景是出口管制。围绕浸润式DUV光刻设备对华出口的美荷管制讨论加强(处于立法提案阶段,截至2026-10-18服务管制尚未实施),中国选择在管制之前囤积设备。据一家智库2026-10-05的分析,中国晶圆厂已 확보约296台先进浸润式DUV扫描机,据报道,中国存储器企业已囤积了足以覆盖未来三年扩产计划的DUV。CXMT于2026-09-28发布了总计349亿元人民币(约6.7万亿韩元)的新投资计划,其中241亿元人民币研发项目的92.9%分配给了设备采购。
重要的是,这不是一次性的囤积,而是正在固化为一个独立的设备生态系统。中国晶圆厂的DUV机队同时支撑成熟节点和先进节点的扩产。一边是西方供应链在美国晶圆厂补贴和回流政策下扩产(美洲300mm晶圆厂设备投资将从2026年181亿美元增至2029年406亿美元,增至两倍以上,半导体设备行业团体2026-10-14),另一边是中国在建设自己的供应链。结果,全球产能以“两条供应链”的方式被重复投资,每一份重复的产能都要装入一整套设备。需求不变,但设备需求被计为两倍。
再加上晶圆厂建设日程的前置性。设备订单领先于产能投产,而不是产能投产本身。半导体设备行业团体2026-10-14发布的晶圆厂建设投资展望——从2026年约480亿美元到2028年680亿美元——意味着现在预订的工厂将在2027~2028年发出设备订单。ASML表示到2028年将生产能力扩大30%以上,也是因为已经有了确定的订单管线。地缘政治的重复投资一旦嵌入建设日程,设备周期就会比需求周期长得多。
在这一结构中,最有趣的指标是Lam Research的地区比重。中国营收比重从上一季度的34%降至26%(以2026年6月季度为准)。表面上是中国成熟节点投资放缓,但背后隐藏着中国晶圆厂的设备采购正从西方设备转向国产设备的信号。有分析称,中国AMEC的刻蚀设备比西方设备便宜20~30%(TechInsights,援引2026年8月报道),三星·SK海力士的中国晶圆厂也被报道在测试中国产刻蚀设备。西方设备企业中国比重下降,并不意味着全球WFE减少,而是意味着同一产能在喂养两个设备池的同时增长。
力量2. AI供应链的“另一半”开始赚钱了
半导体分析往往集中在最先进逻辑——2nm·1.4nm竞争——上。这是幸存者偏差。实际产能和设备营收的一半以上在成熟·特殊工艺中周转。
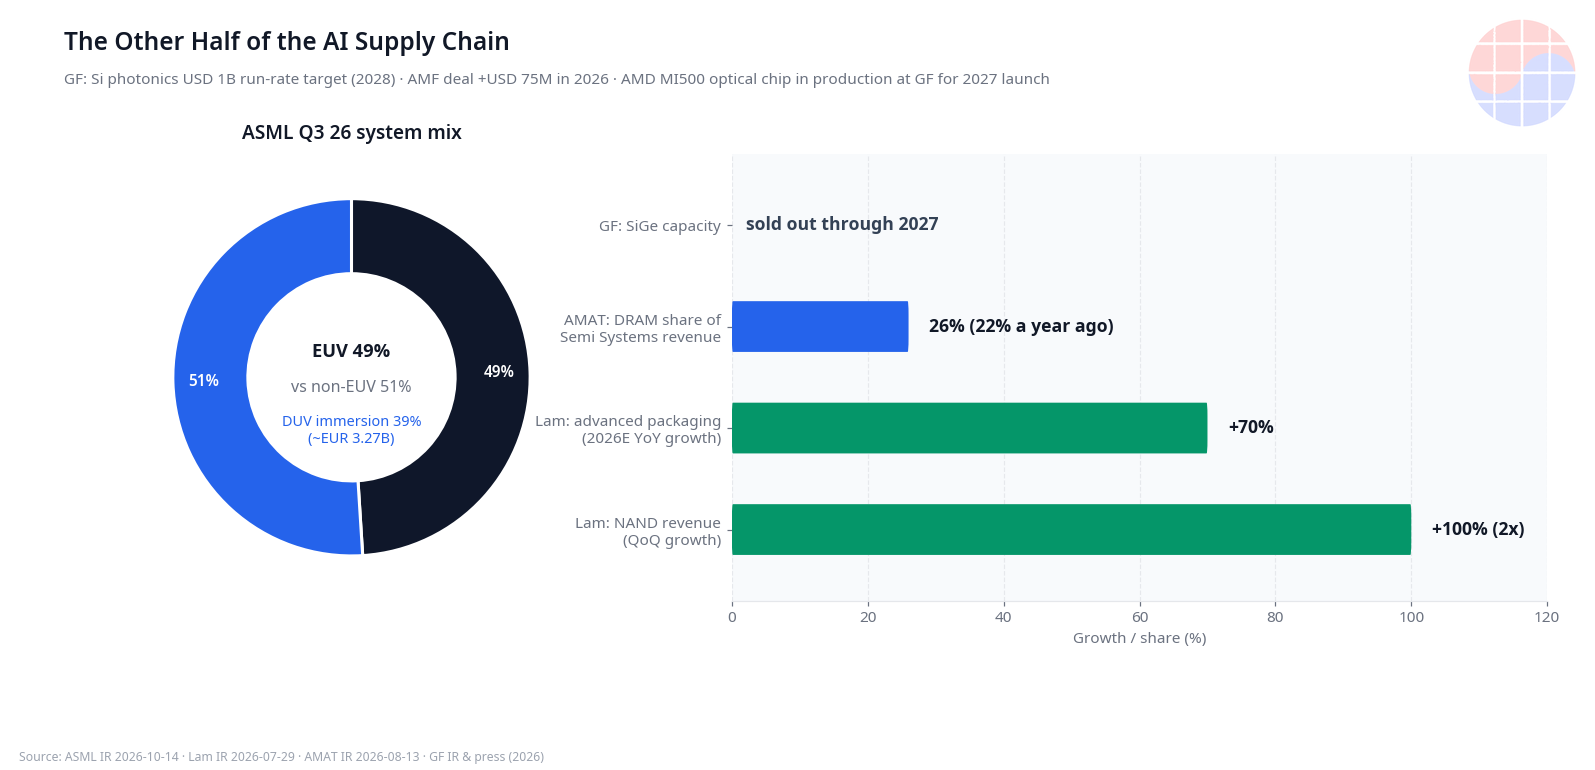
来看ASML 2026年第三季度的系统营收结构。EUV占49%,非EUV占51%。仅DUV浸润就占39%(约32.7亿欧元)。靠DUV多重图形技术运转的存储器·成熟节点,在没有EUV的情况下喂养了ASML一半的营收。Applied Materials的DRAM比重26%、Lam的NAND环比翻倍和先进封装+70%展望、TEL的涂布机/显影机+50%展望——都是非先进逻辑的“另一半”的故事。
这一“另一半”的战略顶点是GlobalFoundries。GF宣布不追赶2nm竞争。取而代之,它专注于特种节点和硅光子。晶圆厂产能利用率在80%后半段。硅锗(SiGe)生产能力到2027年已经售罄(oversubscribed)。
存储器方面的“另一半”也是同一个方向。ASML展望2026年存储器系统营收全年+75%,Applied的DRAM比重在一年内从22%跃升至26%,Lam的NAND营收环比翻倍增长,都是同一现象的不同面孔。在HBM时代,DRAM·NAND的先进化正在拉动设备需求。再考虑到仅靠DUV多重图形技术量产先进单元是存储器行业的标准做法,没有EUV的领域的设备需求比想象中要厚得多。TEL的FY2027分产品展望——涂布机/显影机+50%、刻蚀+30%、先进封装+60%——也指向这一区间。而2026年发生的事情是决定性的。
- 2026年初,10天内完成2起收购:Advanced Micro Foundry(新加坡纯光子代工厂)+ InfiniLink(开罗光互连初创企业)。AMF预计为2026年营收贡献7500万美元以上,硅光子的目标是2028年年化10亿美元运行率。
- 2026年5月,发布面向AI系统光学标准的SCALE(Silicon Photonics Co-packaged Advanced Light Engine)平台。
- 2026年4月报道:AMD计划于2027年发布的Instinct MI500 AI加速器的光学芯片由GF承接。计算裸晶为TSMC 2nm,光连接为GF——混合战略的象征。
- 2026-10-06:与光子量子计算企业Xanadu签订多年合同——在马耳他300mm产线转移超低损耗氮化硅(SiN)光子和单光子探测器(SNSPD)的量产体系。
- 与Marvell扩大伙伴关系:基于佛蒙特的SiGe,支持可插拔光收发器·LPO·NPO·CPO。
论点很明确。随着AI集群的瓶颈从计算转移到连接(interconnect),光学成为新的战略资产。GF的Fotonix(马耳他300mm,45nm级SOI CMOS + 光子单片集成)正在量产200G/lane,并已完成400G演示。曾被评价为在最先进逻辑竞争中落后的GF,恰恰在AI基础设施的核心瓶颈区间占据了独占地位。
数字的平衡:2780亿美元是High情形
在这里需要冷静。WFE从2026年1530亿美元到2030年2780亿美元,是一家独立投资研究机构的High情形估算(2026-10-15)。它与“ASML·Applied·TSMC的业绩指向High情形”的主张一同被提出。可能是混杂了阵营逻辑的数字。
也要一同看保守的基准线。半导体设备行业团体2026年年中设备市场展望(2026-07发布)认为,WFE将从1439亿美元(2026年,+23.1% YoY,以2025年业绩1169亿美元为基准)增至2028年2000亿美元。半导体设备总营收2028年展望为2290亿美元。2027年WFE +21.8%、2028年+14.1%的连续增长展望——这是与“周期后半段”常识相悖的连续三年两位数增长。
幅度不同,但方向相同。全球晶圆厂建设投资为2026年约480亿美元 → 2027年630亿美元 → 2028年680亿美元(半导体设备行业团体,2026-10-14)。这意味着产能已经预订到三年之后。
韩国视角:前道设备四家公司的2026年
韩国设备股2026年的数字显示,这一超级周期并非“美国设备四家公司的独角戏”。
- Wonik IPS(240810):以Meritz证券估算(2026-10-12)为准,第三季度营收3425亿韩元(+28% YoY),营业利润583亿韩元(+112% YoY,营业利润率17.0%)。目标股价169,000韩元(前日收盘价133,700韩元)。平泽P4·M15X新工厂和奥斯汀·泰勒代工厂的DRAM·代工营收正在依次确认。
- Jusung Engineering(036930):2026年股价+866%(截至2026-10-14)。6月末在手订单2336亿韩元——约为三个月前的3倍。主力ALD(原子层沉积)设备用于先进DRAM·3D NAND。市场预期为营业利润2026年408亿韩元 → 2027年1401亿韩元,2027年营收4970亿韩元(+36.4%)。CXMT的349亿元投资发布(2026-09-28)成为股价的直接催化剂。
- Hanmi Semiconductor(042700):2026年第二季度营收2510亿韩元(+39.5% YoY),营业利润1300亿韩元(营业利润率51.9%)。2026-10-06从三星电机获得244.8亿韩元规模的MSVP(micro SAW & VISION PLACEMENT)订单——用于AI半导体基板的大面积后道设备。这是专利诉讼后缩小的与三星集团交易重启的信号。
- SEMES(三星电子子公司,未上市):虽无公开数字,但预计在三星电子扩大HBM4(第六代)量产时,作为后道设备企业将直接受益(2026-09-28报道)。
背景是SK海力士2026年9月决定在龙仁Y2·清州M17投资总计54万亿韩元,以及三星电子下半年扩大HBM4·服务器DRAM供应。韩国国内券商研究认为,以存储器为中心的HBM·高性能DRAM订单“没有放缓迹象”(截至2026-10)。美光也在2026-09-30业绩中发布,FY2027上半年(2026-09~2027-02)CAPEX约250亿美元——接近FY2026全年(274亿美元)——FY2027全年CAPEX估算为500亿美元。
反论:周期可能拐头的三种情形
需要指出上述论点可能出错的情况。平衡的分析来自对乐观论的检验。
第一,中国的成熟节点过剩产能。 两条供应链被重复投资,反过来说就是过剩产能风险翻倍。中国晶圆厂的DUV机队支撑成熟节点扩产的同时,如果成熟节点芯片供给过剩压垮价格,产能投资就会停止。Lam的中国营收比重从34%降至26%,也反映了成熟节点投资放缓。重复投资的乐观论和过剩产能的悲观论是同一枚硬币的两面。这就是需要每季度检查成熟节点价格指标的原因。
第二,High情形的阵营逻辑。 2780亿美元(2030年)是一家独立投资研究机构的估算,与“ASML·Applied·TSMC的业绩指向High情形”的主张一同提出。需要考虑到这是在业绩良好时点发布的乐观估算。与半导体设备行业团体2000亿美元(2028年)的基准线一同看,才是平衡。实际轨迹很可能在两个数字之间的某处。
第三,地缘政治风险的直接打击。 两条供应链逻辑对设备企业也是双刃剑。如果出口管制扩大到服务·零部件层面(目前处于立法提案阶段),安装在中国的设备的维护营收将受到打击。ASML的装机基础管理营收仅2026年第三季度就有33亿欧元——超出指引4亿欧元。服务比重越大,管制扩大时的业绩敏感度也越大。看设备企业的地区结构时,不仅要看营收比重,还要一同看服务营收的地区分布。
即便考虑这三种风险,方向本身也不会逆转。因为晶圆厂建设投资已预订到2028年,硅光子·先进封装等结构性需求在独立运转。不过轨迹的斜率会根据风险情形而有所不同。## Chase's Take:周期的主导变量变了
半导体设备周期分析的长期前提是“需求创造周期”。这次周期不同的原因是,主导变量从需求转移到了地缘政治。
过去的超级周期(2017年、2021年)是需求激增 → 产能不足 → 扩产 → 供给过剩 → 调整的单一循环。2026年的循环不同。供应链分裂使产能重复,重复的产能与需求无关地创造设备订单。中国的DUV囤积、CXMT的349亿元投资、美国的美洲晶圆厂设备投资翻倍——都不是因为“需求好”,而是因为“把供应链拆开”而发生的投资。当需求循环和地缘政治循环重叠运转时,周期就会变长。数学上理所当然。
第二,在行业目光只盯着最先进逻辑的期间,实际设备营收的一半发生在DUV·成熟节点·特殊工艺中。GF的选择——“不追赶2nm”——不是放弃,而是投资组合优化。SiGe售罄、硅光子2028年10亿美元运行率目标、AMD MI500光学芯片订单。这正是精准瞄准AI基础设施瓶颈从计算向互连转移这一结构性转变的定位。从投资者角度看,特种代工厂的估值还困在“二流代工厂”框架里,但当硅光子被重新评价为AI供应链的战略资产时,框架就会改变。
第三,韩国设备四家公司2026年的数字确认了“K-设备”是存储器超级周期的结构性受益者。Wonik IPS营业利润+112%、Jusung Engineering在手订单3倍、Hanmi Semiconductor营业利润率51.9%——这不是周期贝塔,而是份额扩大和产品结构改善的结果。CXMT扩产成为Jusung Engineering催化剂这一事实,也意味着韩国设备的客户多元化正在推进。
第四,这一分析给设备投资者的实务启示是重新定义“周期定位”。以往的惯例是在周期后半段卖出设备股、在初段买入。但在周期的主导变量从需求转移到地缘政治的当下,后半段·初段的界限本身已经模糊。晶圆厂建设预订排到2028年,只要两条供应链继续重复投资,“后半段”就会不断后移。对设备股估值机械地套用周期折扣率是过时的框架。在结构性增长区间,应该贴上的不是折扣率,而是增长溢价。当然,没有必要原封不动地相信High情形2780亿美元。即使以半导体设备行业团体基准线2000亿美元(2028年)为下限,连续三年两位数增长也是“中段”而非“后半段”的数字。
一个冷静的指出。2780亿美元(2030年)High情形是一个有阵营的数字。为了平衡判断,应该以半导体设备行业团体2000亿美元(2028年)为下限、High情形为上限,实际轨迹在两者之间的某处——而且方向向上——这样看才对。晶圆厂建设投资已预订到2028年这一事实保证了方向。
另外,“两条供应链”逻辑也直接影响设备企业的地区结构战略。中国比重下降的西方设备企业,用美洲·台湾·韩国·日本的扩产来填补空白。半导体设备行业团体美洲晶圆厂设备投资翻倍展望正是这一填补的数字。相反,中国晶圆厂提高国产设备比重。从设备企业立场看,是要向两个不同的客户池销售同一全球产能。这意味着销售组织·服务网络·零部件供应链都必须双轨运转,而所有这些成本最终都会扩大WFE市场的蛋糕。
Implications:给投资者和管理者
投资启示
- 设备股估值框架转换:套用周期后半段折扣率的传统框架不适合这次周期。因为需求循环和地缘政治循环重叠,周期在结构上变长了。在设备Big 4同时刷新历史最高、并预订扩产到2028年的情况下,押注“见顶”为时尚早。
- 特种·光子溢价:硅光子正处于被重新评价为解决AI集群互连瓶颈的战略资产的阶段。GF的Fotonix量产和400G演示、SCALE平台、Xanadu·Marvell伙伴关系是这一论点的检验点。应关注以“二流代工厂”折扣率交易的特种代工资产的重新评价空间。
- K-设备的结构性受益:Wonik IPS·Jusung Engineering·Hanmi Semiconductor·SEMES处于存储器CAPEX(三星HBM4、SK海力士54万亿韩元、美光FY2027 500亿美元)的直接受益线上。特别是像Jusung Engineering这样有中国客户(CXMT)敞口的标的,出口管制风险和受益同时存在,因此需要按管制情形进行敏感度分析。
经营启示
- CAPEX决策函数中加入了“供应链韧性”溢价:现在产能投资的标准不再只是需求展望。在两条供应链时代, 확보哪个阵营的产能,将左右设备企业的地区结构和订单可见度。正如Lam的中国比重34%→26%下降所显示的,地区投资组合再平衡已经在进行。
- 设备采购的双轨化:从晶圆厂运营商立场看,西方设备和中国设备的并行测试(三星·SK海力士中国晶圆厂报道的AMEC设备测试为代表)正成为风险对冲的标准。设备企业应检查过度暴露于特定阵营的客户结构。
- 光子能力的并购价值:GF在2026年初10天内收购AMF和InfiniLink,显示了硅光子能力的稀缺价值。拥有光互连相关IP·代工能力的企业的战略价值正处于上升阶段。
免责:本文数字中的市场展望值(WFE 1530亿美元→2780亿美元等)为特定机构的估算,可能与实际不同。请勿将其用作投资判断的依据。
FAQ
什么是WFE(晶圆加工设备)市场?
WFE是在晶圆上刻画电路的前道设备市场。包括光刻(曝光)·刻蚀·沉积·清洗设备,占整个半导体设备市场的约80%。半导体产能投资增加时,它是最先、最大受益的设备类别。
为什么说这次设备超级周期比过去更长?
有两个结构性原因。第一,由于供应链分裂,同一节点的产能在两条供应链中被重复投资,从而产生与需求无关的设备订单。第二,存储器(HBM)·先进封装·硅光子等“另一半”的结构性增长,与最先进逻辑周期独立地创造设备需求。两个循环重叠时,周期就会变长。
为什么GlobalFoundries的“不追赶2nm”战略重要?
GF没有参与最先进竞争,而是专注于特种节点和硅光子,SiGe生产能力到2027年处于售罄状态。随着AI集群的瓶颈从计算转移到互连,光连接成为新的战略资产。AMD的MI500光学芯片订单(计划2027年发布)证明了这一点。困在“二流代工厂”框架中的估值有重新评价的空间。
韩国设备股的受益依据是什么?
Wonik IPS第三季度营业利润+112%(估算,2026-10-12)、Jusung Engineering在手订单在3个月内增至3倍、Hanmi Semiconductor第二季度营业利润率51.9%——都是存储器CAPEX扩大(三星HBM4、SK海力士54万亿韩元投资、美光FY2027 CAPEX约500亿美元估算)的直接受益。CXMT的349亿元投资发布成为Jusung Engineering的直接催化剂,也是客户多元化的证据。
<!-- CHART-SPECS 图表1 — WFE展望值比较柱状图(chart-wfe-trajectory)
- 标题:“WFE市场展望:High情形 vs 基准线”(仅英文文本)
- 数据:
- High情形(独立投资研究,2026-10-15):2026年153B美元 → 2030年278B美元
- 基准线(半导体设备行业团体年中展望,2026-07):2026年143.9B美元(+23.1% YoY)→ 2028年200B美元
- 2025年业绩116.9B美元(半导体设备行业团体)— 基准点标记
- 2027年+21.8%、2028年+14.1%(半导体设备行业团体WFE增长率)
- 全球晶圆厂建设投资:2026年约48B美元 → 2027年63B美元 → 2028年68B美元(半导体设备行业团体,2026-10-14)
- 美洲300mm晶圆厂设备投资:2026年18.1B美元 → 2029年40.6B美元(半导体设备行业团体,2026-10-14)
- 样式:高对比度,VLSI标志水印,标注Source:半导体设备行业团体 / independent investment research
图表2 — AI供应链的“另一半”(chart-specialty-half)
- 标题:“The Other Half of the AI Supply Chain”(仅英文文本)
- 数据点:
- ASML Q3 2026系统营收结构:EUV 49% / 非EUV 51%(DUV浸润39% ≈ 32.7亿欧元)(ASML IR,2026-10-14)
- Lam NAND营收环比翻倍,先进封装2026年+70% YoY以上(Lam IR,2026-07-29)
- Applied Materials:DRAM占Semiconductor Systems营收的26%(一年前22%)(AMAT IR,2026-08-13)
- GF SiGe生产能力到2027年售罄;硅光子2028年10亿美元运行率目标;AMF收购2026年贡献+7500万美元(GF IR·报道,2026)
- AMD MI500光学芯片计划由GF量产(2027年发布,2026-04报道)
- 样式:相关企业标志·产品清晰呈现,禁止通用插图,VLSI标志水印,标注Source
-->
📩 今天错过的分析,明天早上发到您的邮箱
每天10:30(KST)Daily Silicon与财报·机构报告核心解读抢先送达。订阅后可选择韩语/英语/日语新闻通讯,中文深度分析每日在网站更新。
免费订阅 →
免费 · 无垃圾邮件 · 随时退订


