VLSI Korea
Las acciones de chips cayeron 8 días seguidos y las estimaciones de ganancias subieron: el cuello de botella pasó del silicio al crédito
El SOX cayó 8 sesiones seguidas y el KOSPI perdió más del 20%, pero TSMC elevó su perspectiva y el EPS anticipado del KOSPI se revisó al alza. Por qué se separaron precios y ganancias, y las cinco señales que convertirían esta corrección crediticia en un ciclo bajista real.


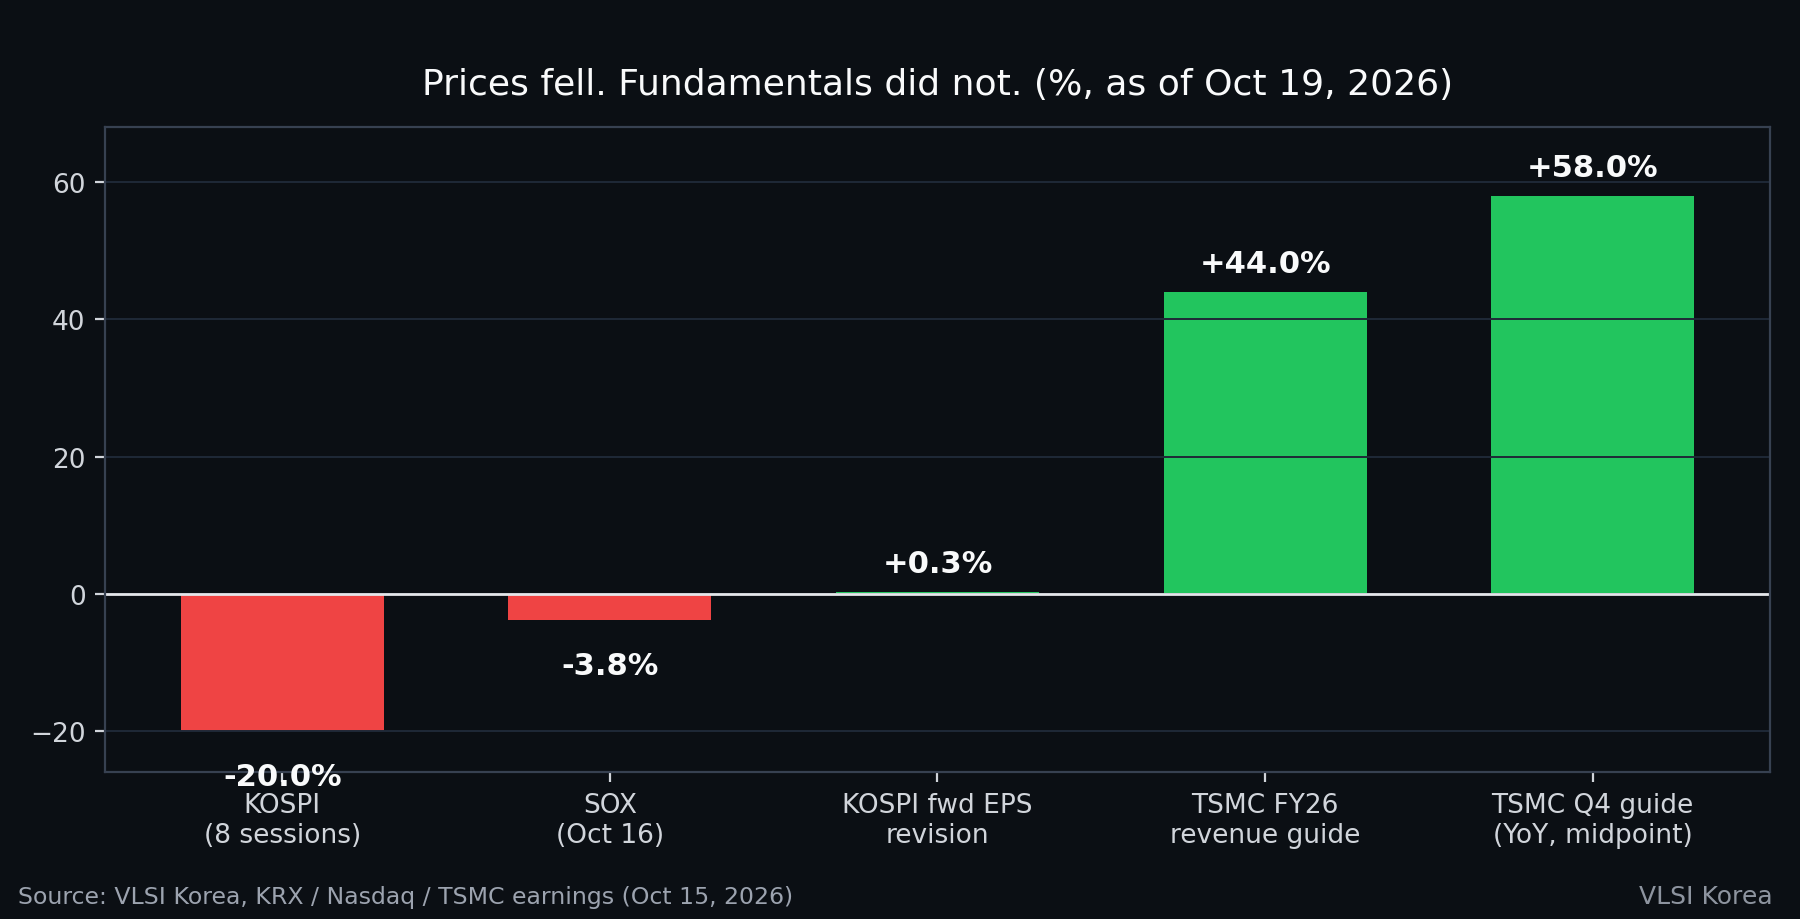
Conclusión primero: a 19 de octubre de 2026, la venta masiva de semiconductores es una revalorización del crédito, no una ruptura de la demanda. El índice Philadelphia Semiconductor (SOX) ha caído durante ocho sesiones consecutivas, su racha bajista más larga desde la crisis financiera de 2008. El KOSPI ha perdido más del 20% en ocho sesiones bursátiles. Sin embargo, en ese mismo periodo, TSMC reportó su sexto beneficio trimestral récord consecutivo y elevó sus previsiones, y la estimación de ganancias a 12 meses vista del KOSPI fue revisada al alza, no a la baja. Los precios y los fundamentales se mueven en direcciones opuestas — y la variable que cambió no es la oferta de silicio. Es el costo y la percepción de seguridad de la deuda que financia la construcción de infraestructura de IA.
Esa distinción decide lo que viene después. Una ruptura de la demanda recorta pedidos, tape-outs y capex. Una revalorización del crédito recorta primero los múltiplos, y solo llega a los pedidos si el estrés financiero se extiende desde los prestatarios marginales hasta los hiperescaladores que se autofinancian. Este artículo presenta los números verificados, el canal de transmisión y las cinco señales que cambiarían la conclusión.
Los números, a 19 de octubre de 2026
| Señal | Lectura | Fecha |
|---|---|---|
| Apertura del KOSPI | 5.488,41, baja de 179,64 puntos (-3,17%) | 19 oct. 2026 |
| KOSPI, 8 sesiones | Más de -20% | 2-19 oct. 2026 |
| Racha bajista del SOX | 8 sesiones consecutivas, la más larga desde 2008 | Al 16 oct. 2026 |
| Acción de CoreWeave, un día | -11,91% | 16 oct. 2026 |
| CDS a 5 años de CoreWeave | Por encima de 1.100 pb | Semana del 12 oct. 2026 |
| EPS a 12 meses vista del KOSPI | Revisado al alza +0,3% | 19 oct. 2026 |
| Beneficio neto de TSMC en el T3 2026 | NT$763.060 millones, +68,7% interanual | 15 oct. 2026 |
| Guía de ingresos de TSMC para el T4 2026 | US$52.300-54.300 millones, cerca de +58% interanual en el punto medio | 15 oct. 2026 |
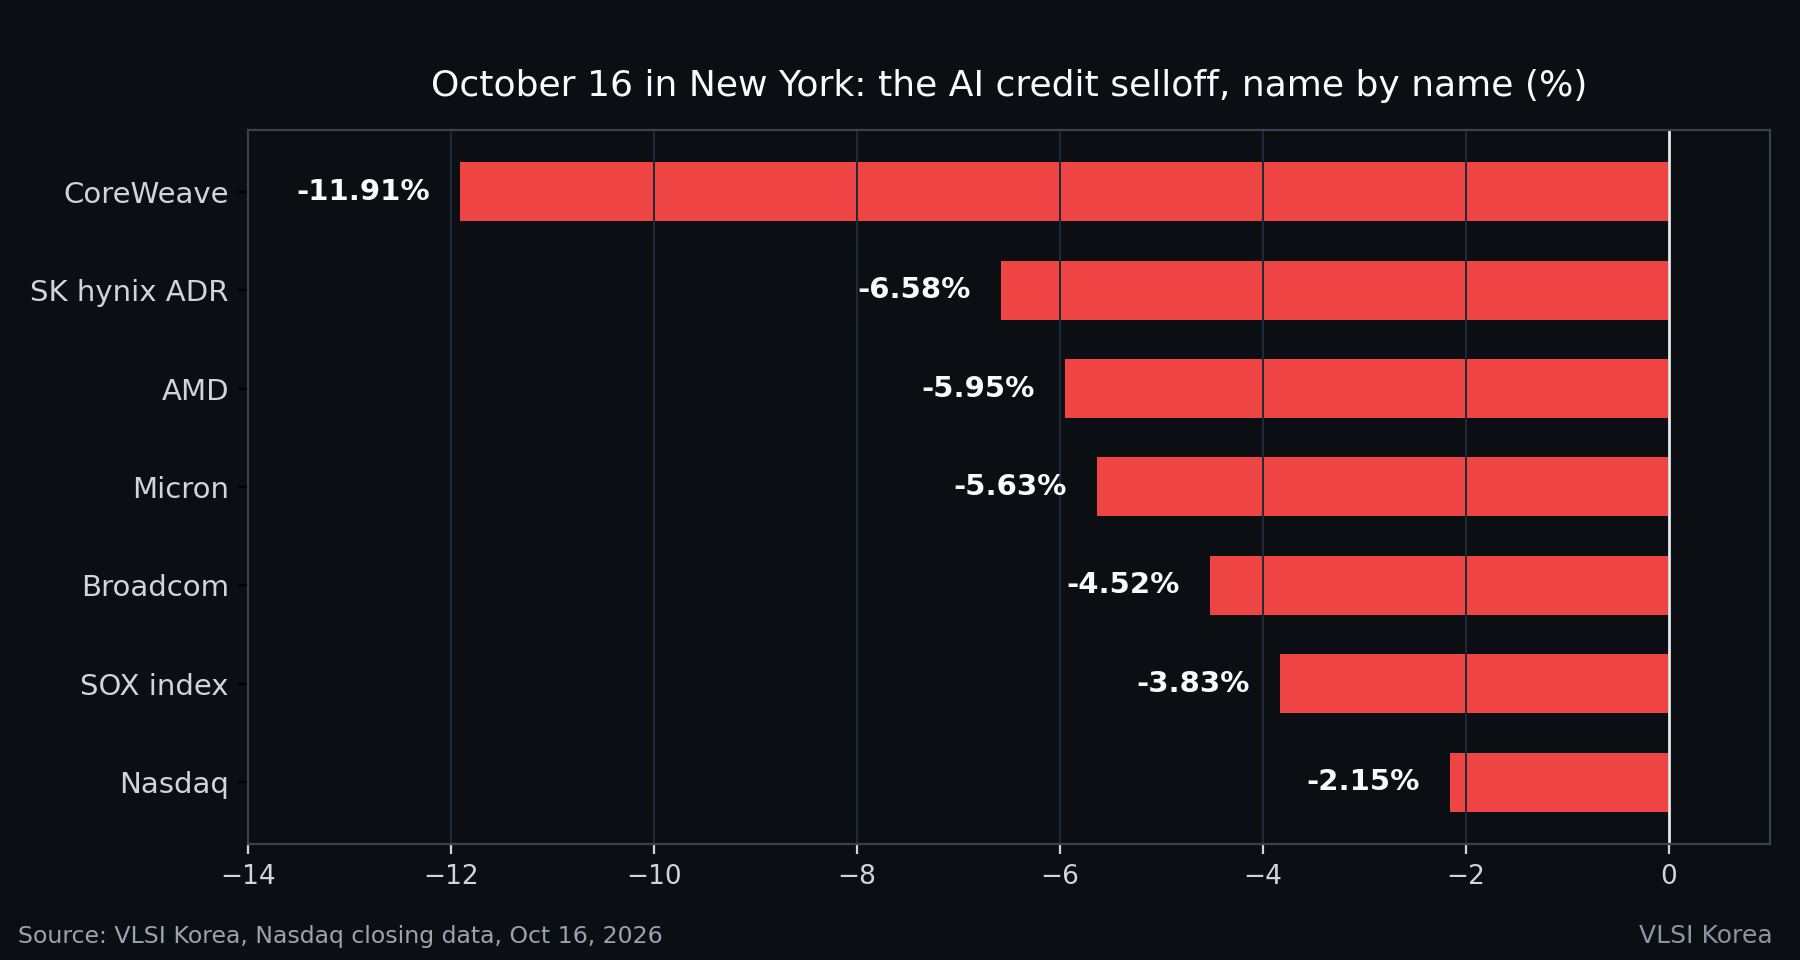
El viernes 16 de octubre en Nueva York, el Nasdaq cayó 2,15% hasta 26.140,03 y el SOX cayó 3,83%. La venta estuvo liderada por los nombres más cercanos al crédito de la infraestructura de IA: CoreWeave cayó 11,91%, el ADR de SK hynix cayó 6,58%, AMD cayó 5,95%, Micron cayó 5,63% y Broadcom cayó 4,52%. El lunes 19 de octubre en Seúl, el KOSPI abrió con una baja de 3,17% en 5.488,41 y el KOSDAQ abrió con una baja de 2,73% en 773,06. Samsung Electronics y SK hynix cayeron 5-6% en la negociación previa a la apertura antes de que la compra en caídas de inversores extranjeros e institucionales redujera las pérdidas; a las 9:06 a.m., Samsung Electronics bajaba 1,16% a 213.000 wones y SK hynix bajaba 1,97% a 1.247.000 wones. Los nombres japoneses vinculados a la misma cadena de suministro, incluidos proveedores de obleas (wafer) de silicio y de inspección de fotomáscaras EUV, también cayeron alrededor de 6% en la sesión matutina.
Lo que realmente cambió: el precio de la deuda de IA
Tres hechos explican la violencia del movimiento, y ninguno de ellos es un pedido de chips cancelado.
Primero, el mercado empezó a poner precio al prestatario, no al chip. CoreWeave, el comprador grande más apalancado de cómputo de IA, vio cómo su diferencial de credit default swap (CDS) a 5 años superó los 1.100 puntos básicos en la semana del 12 de octubre de 2026. Un diferencial de CDS en ese nivel es la forma en que el mercado de crédito dice que el riesgo de incumplimiento de un prestatario ya no es teórico. Los inversores en renta variable revalorizaron entonces a todas las empresas cuyos ingresos dependen de que los compradores apalancados sigan endeudándose — lo que, en la cadena de suministro de IA, es prácticamente todo el mundo.
Segundo, la estructura del índice de Corea amplificó un factor global hasta convertirlo en un evento de índice nacional. El KOSPI está muy concentrado en semiconductores de memoria. Cuando un factor crediticio global golpea las acciones de chips, el KOSPI no diluye el choque entre sectores; lo concentra. Goldman Sachs señaló en su Korea Weekly Kickstart del 19 de octubre de 2026 que caídas de más del 20% en ocho sesiones solo han ocurrido en periodos de estrés extremo — la crisis financiera asiática, la crisis financiera global y el brote de COVID-19 — al tiempo que atribuyó este episodio a una inflación por encima de lo esperado, a preocupaciones crediticias vinculadas a la IA y a la incertidumbre sobre la oferta china de DRAM, no a un colapso de las ganancias coreanas.
Tercero, el entorno macro añadió combustible. El crudo WTI por encima de US$100 por barril y un dato de inflación por encima de las expectativas elevaron la tasa de descuento aplicada precisamente a los flujos de caja de larga duración y con alto capex que representan las acciones de infraestructura de IA. Yuanta Securities Korea resumió la corrección el 19 de octubre señalando que se originaba "no en las ganancias de las empresas cotizadas, sino en la financiación del ciclo de inversión en IA y en una revalorización de las valoraciones".
La otra cara del libro: TSMC, cuatro días antes
El 15 de octubre de 2026 — en plena racha bajista del SOX — TSMC reportó un beneficio neto del tercer trimestre de NT$763.060 millones (unos US$23.600 millones), un alza de 68,7% interanual, sobre ingresos de US$46.720 millones, por encima de su propia guía. Guió los ingresos del cuarto trimestre a US$52.300-54.300 millones, elevó el crecimiento de ingresos para todo 2026 a cerca de 44% en términos de dólares estadounidenses y mantuvo el capex de 2026 en US$60.000-64.000 millones. La computación de alto rendimiento, que incluye aceleradores de IA, representó el 68% de los ingresos; el nodo de 2nm ya representaba el 8% de las ventas de obleas. El CEO C.C. Wei dijo que el crecimiento de la demanda de aceleradores de IA hasta 2029 sería "probablemente mayor" que la CAGR de entre mediados y altos 50% guiada anteriormente, y que la demanda sigue muy por encima de la capacidad de oferta de TSMC.
TSMC también dijo que está verificando si los clientes tienen la financiación y los componentes de apoyo para desplegar sistemas de IA — y que, incluso después de esas verificaciones, la demanda supera a la oferta. Esa frase importa para esta venta masiva: el proveedor central de la industria está sometiendo explícitamente a pruebas de estrés la financiación de sus clientes, y aun así no da abasto.
Este es el patrón de un reinicio de valoraciones, no de un cambio de ciclo — por ahora. En una verdadera ruptura de la demanda, la secuencia va en sentido contrario: primero se recortan los pedidos, sigue la guía, y solo entonces se comprimen los múltiplos. Aquí, los múltiplos se comprimieron primero mientras la guía subía.
Cómo se ve esto desde la planta de diseño
Desde una mesa de signoff, la tubería física no se revaloriza de la noche a la mañana. Los chips que están en tape-out este trimestre se iniciaron hace 12-24 meses; los calendarios de calificación de HBM, las reservas de sustrato para encapsulado y los plazos de entrega de equipos se mueven en trimestres, no en sesiones bursátiles. Un evento crediticio llega a esta tubería por exactamente una puerta: las órdenes de compra y las aprobaciones de capex del comprador. Por eso la unidad correcta de monitoreo no es el precio de la acción, sino el libro de pedidos del comprador marginal.
La exposición también está distribuida de forma desigual, y el mercado lo sabe. Los hiperescaladores financian el capex de IA en gran medida con flujo de caja operativo; su construcción continúa incluso si los mercados de crédito se cierran. Las neoclouds y los operadores de centros de datos de segundo nivel se financian con deuda; son los compradores marginales de GPU, redes y, indirectamente, HBM — y son los primeros en hacer una pausa cuando los diferenciales se disparan. Por tanto, una desaceleración impulsada por el crédito no golpea la cadena de forma uniforme. Golpea primero la capacidad merchant y a los proveedores expuestos al mercado spot, y por último la capacidad contratada de HBM y de foundry de nodo avanzado. El marcador del 16 de octubre — el comprador apalancado con -11,91%, los nombres anclados en foundry con caídas menores — ya refleja ese orden.
También hay una lección de tiempos de ciclos pasados. En la construcción de telecomunicaciones de 2000, la ruptura crediticia llegó primero y el colapso de pedidos de equipos siguió aproximadamente dos trimestres después, porque los operadores siguieron gastando el capex comprometido hasta que la refinanciación realmente fracasó. El desfase es la oportunidad: las señales que siguen son observables antes de que se muevan los pedidos.
Cinco señales que cambiarían esta conclusión
Trate el episodio actual como una revalorización del crédito, a menos que se activen al menos dos de las siguientes:
- TSMC recorta el capex o la guía. El plan de capex de 2026 de US$60.000-64.000 millones y la perspectiva elevada de crecimiento de 44% son los hechos que sostienen el caso de "fundamentales intactos". Un recorte lo rompe.
- Un hiperescalador recorta la guía de capex de IA en la próxima ronda de resultados de las Big Tech. Si los compradores autofinanciados hacen una pausa, significaría que el problema es la demanda o los retornos, no el crédito.
- El precio contratado de HBM se renegocia a la baja. El precio contratado de HBM para 2027 es la parte más ajustada de la cadena; una renegociación a la baja mostraría que el estrés llega al libro de pedidos central.
- El estrés crediticio se extiende más allá del prestatario marginal. Observe si los diferenciales de CDS y de bonos se amplían para los hiperescaladores con grado de inversión y para el mercado high-yield en general, no solo para los nombres apalancados de infraestructura de IA.
- Los pedidos de equipos se aplazan. Los aplazamientos de backlog en los principales proveedores de litografía, deposición y prueba confirmarían que el canal crediticio ha llegado a los pedidos físicos.
Hasta entonces, el resumen honesto del 19 de octubre de 2026 es incómodo pero preciso: el cuello de botella de la construcción de IA se ha movido. Durante tres años fue el silicio — obleas, pilas HBM, encapsulado avanzado. Este mes, por primera vez, la restricción vinculante que se está revalorizando es el balance que paga el silicio. Los ingenieros resolvieron el primer cuello de botella. El segundo pertenece al CFO.
Preguntas frecuentes
¿Cayó la demanda de semiconductores en octubre de 2026?
No, según los datos disponibles a 19 de octubre de 2026. TSMC elevó su perspectiva de crecimiento de ingresos para todo 2026 a cerca de 44% y guió los ingresos del cuarto trimestre alrededor de 58% más altos interanualmente el 15 de octubre de 2026, y la estimación de EPS a 12 meses vista del KOSPI fue revisada al alza en 0,3%. Los precios de las acciones cayeron; la demanda reportada no.
¿Por qué cayó el KOSPI más de 20% en ocho sesiones?
Porque un choque crediticio global de IA golpeó un índice concentrado en semiconductores de memoria. El KOSPI abrió el 19 de octubre de 2026 con una baja de 3,17% en 5.488,41, después de que el SOX cayera durante ocho sesiones consecutivas. Los analistas atribuyeron la caída a preocupaciones crediticias de IA centradas en CoreWeave, a una inflación por encima de lo esperado, al petróleo por encima de US$100 y a la incertidumbre sobre la oferta china de DRAM.
¿Cuál es el papel de CoreWeave en la venta de chips?
CoreWeave es el comprador grande más apalancado de cómputo de IA, por lo que su crédito es el indicador de estrés del mercado para el capex de IA financiado con deuda. Sus acciones cayeron 11,91% el 16 de octubre de 2026 y su diferencial de CDS a 5 años subió por encima de 1.100 pb, lo que llevó a los inversores a revalorizar a los proveedores cuyos ingresos dependen de compradores apalancados.
¿Qué convertiría esta venta en un verdadero ciclo bajista de semiconductores?
Evidencia del libro de pedidos: un recorte de capex o de guía de TSMC, un recorte de capex de IA de un hiperescalador, una rebaja del precio contratado de HBM, la extensión del estrés crediticio a compradores con grado de inversión, o aplazamientos de pedidos de equipos. Dos o más de estos indicarían que el canal crediticio ha llegado a la demanda física.
Divulgación: Este artículo es un análisis de datos de mercado y de empresas reportados públicamente a 19 de octubre de 2026 (datos de bolsas, la publicación de resultados y la llamada de TSMC del 15 de octubre de 2026, y comentarios de casas de bolsa publicados el 19 de octubre de 2026). No es asesoramiento de inversión. Las cifras son las reportadas por las fuentes citadas en las fechas indicadas y pueden ser revisadas.
📩 Suscríbete a VLSI Korea
Recibe primero en tu correo nuestros análisis diarios de semiconductores. La suscripción es gratuita.