VLSI Korea
Samsung supera a SK hynix en ingresos de HBM: 5 datos detrás de la reversión del tercer trimestre (HBM4)
Las estimaciones de Bernstein sitúan los ingresos de HBM del T3 2026 en USD 8,7 mil millones para Samsung frente a USD 7,6 mil millones de SK hynix. La brecha de cuota pasó de 37 a 17 puntos y HBM4 impulsó la reversión.


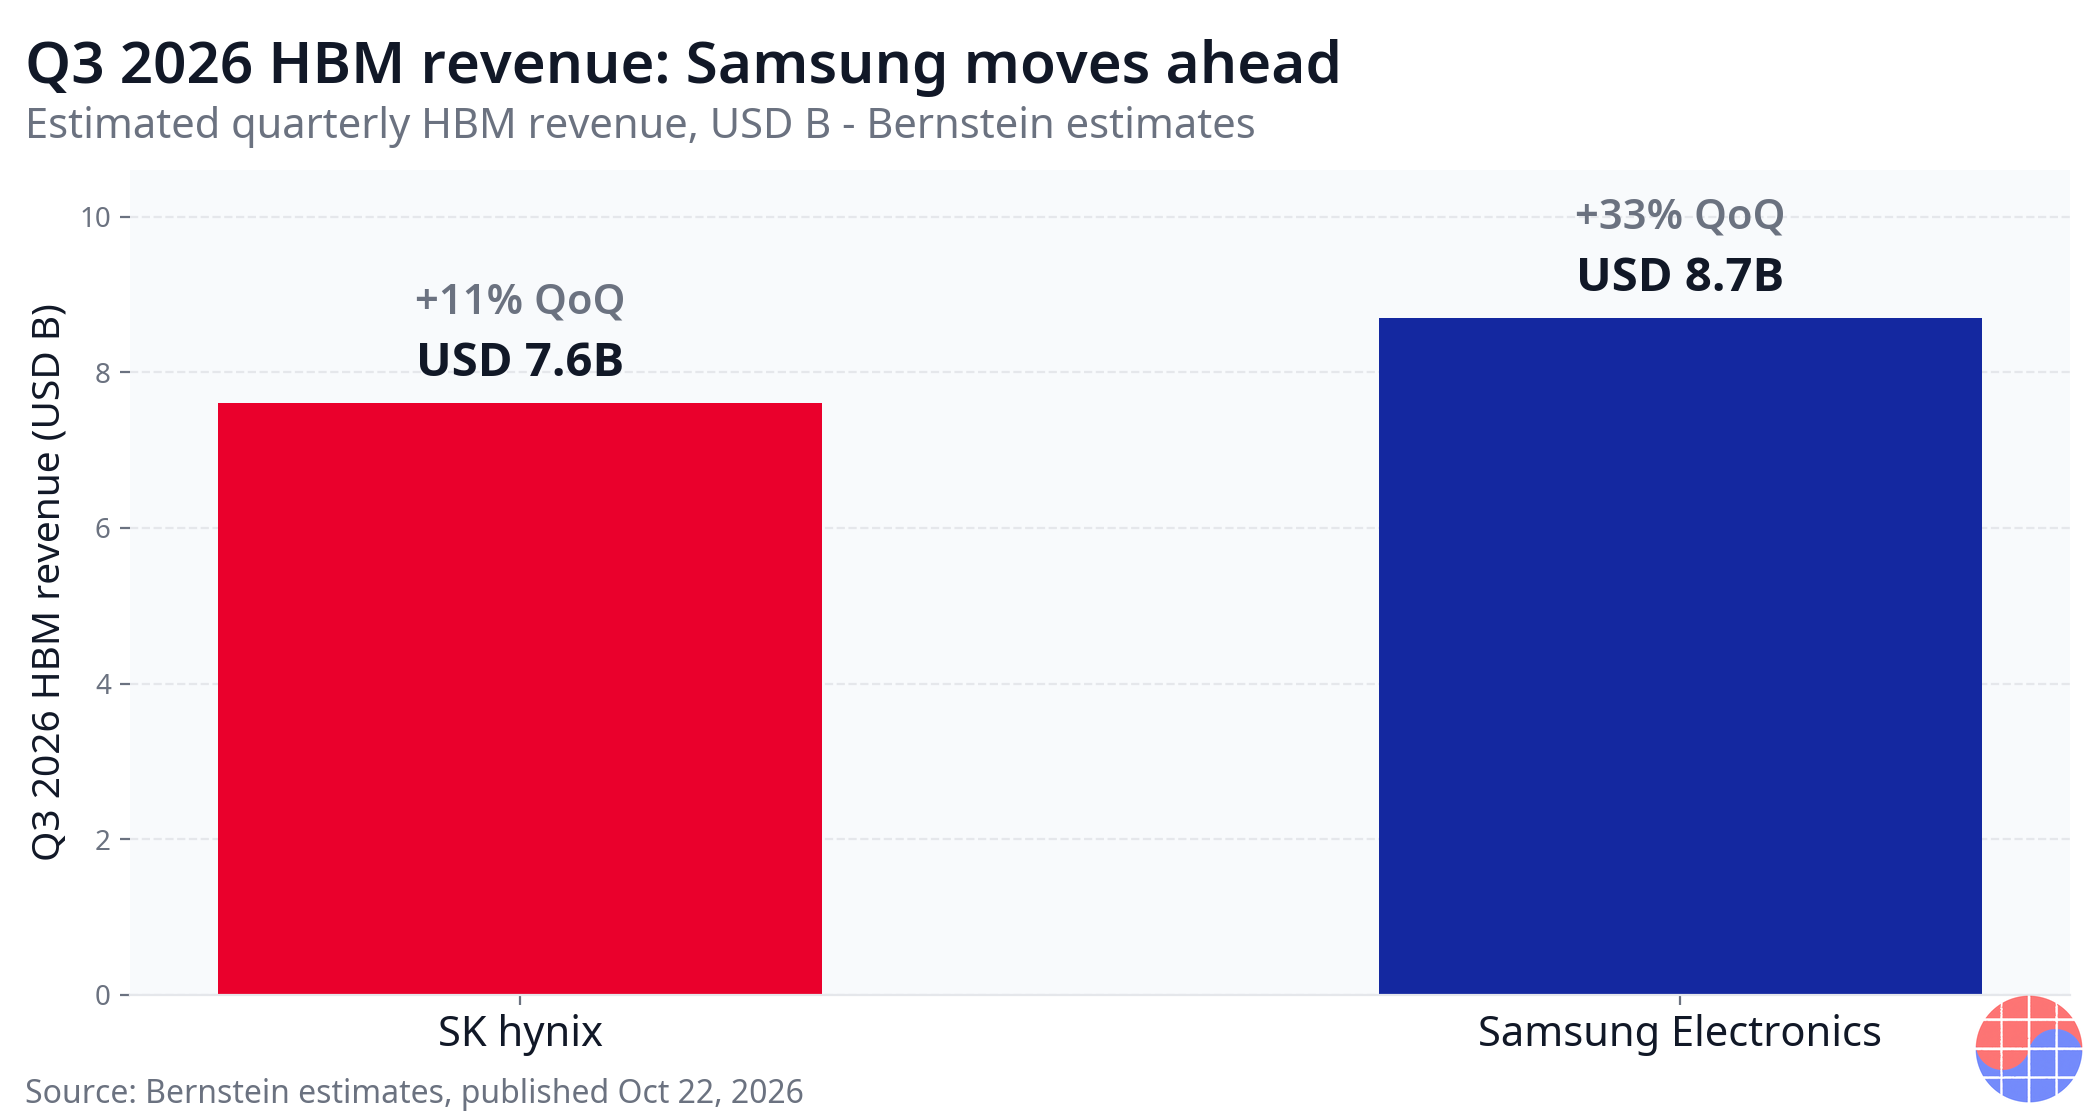
Según las estimaciones de Bernstein publicadas el 22 de octubre de 2026, Samsung Electronics registró ingresos de HBM de USD 8,7 mil millones en el tercer trimestre de 2026, frente a USD 7,6 mil millones de SK hynix. Es la primera vez en este ciclo de IA que cambia el liderazgo trimestral de ingresos de HBM. Es una reversión de ingresos, todavía no de beneficios.
Resumen en 30 segundos
- Las estimaciones de Bernstein publicadas el 22 de octubre de 2026 sitúan los ingresos de HBM del tercer trimestre de 2026 en USD 8,7 mil millones para Samsung Electronics (+33% intertrimestral) y USD 7,6 mil millones para SK hynix (+11% intertrimestral). Ambas cifras son estimaciones externas, no resultados publicados por ninguna de las dos empresas.
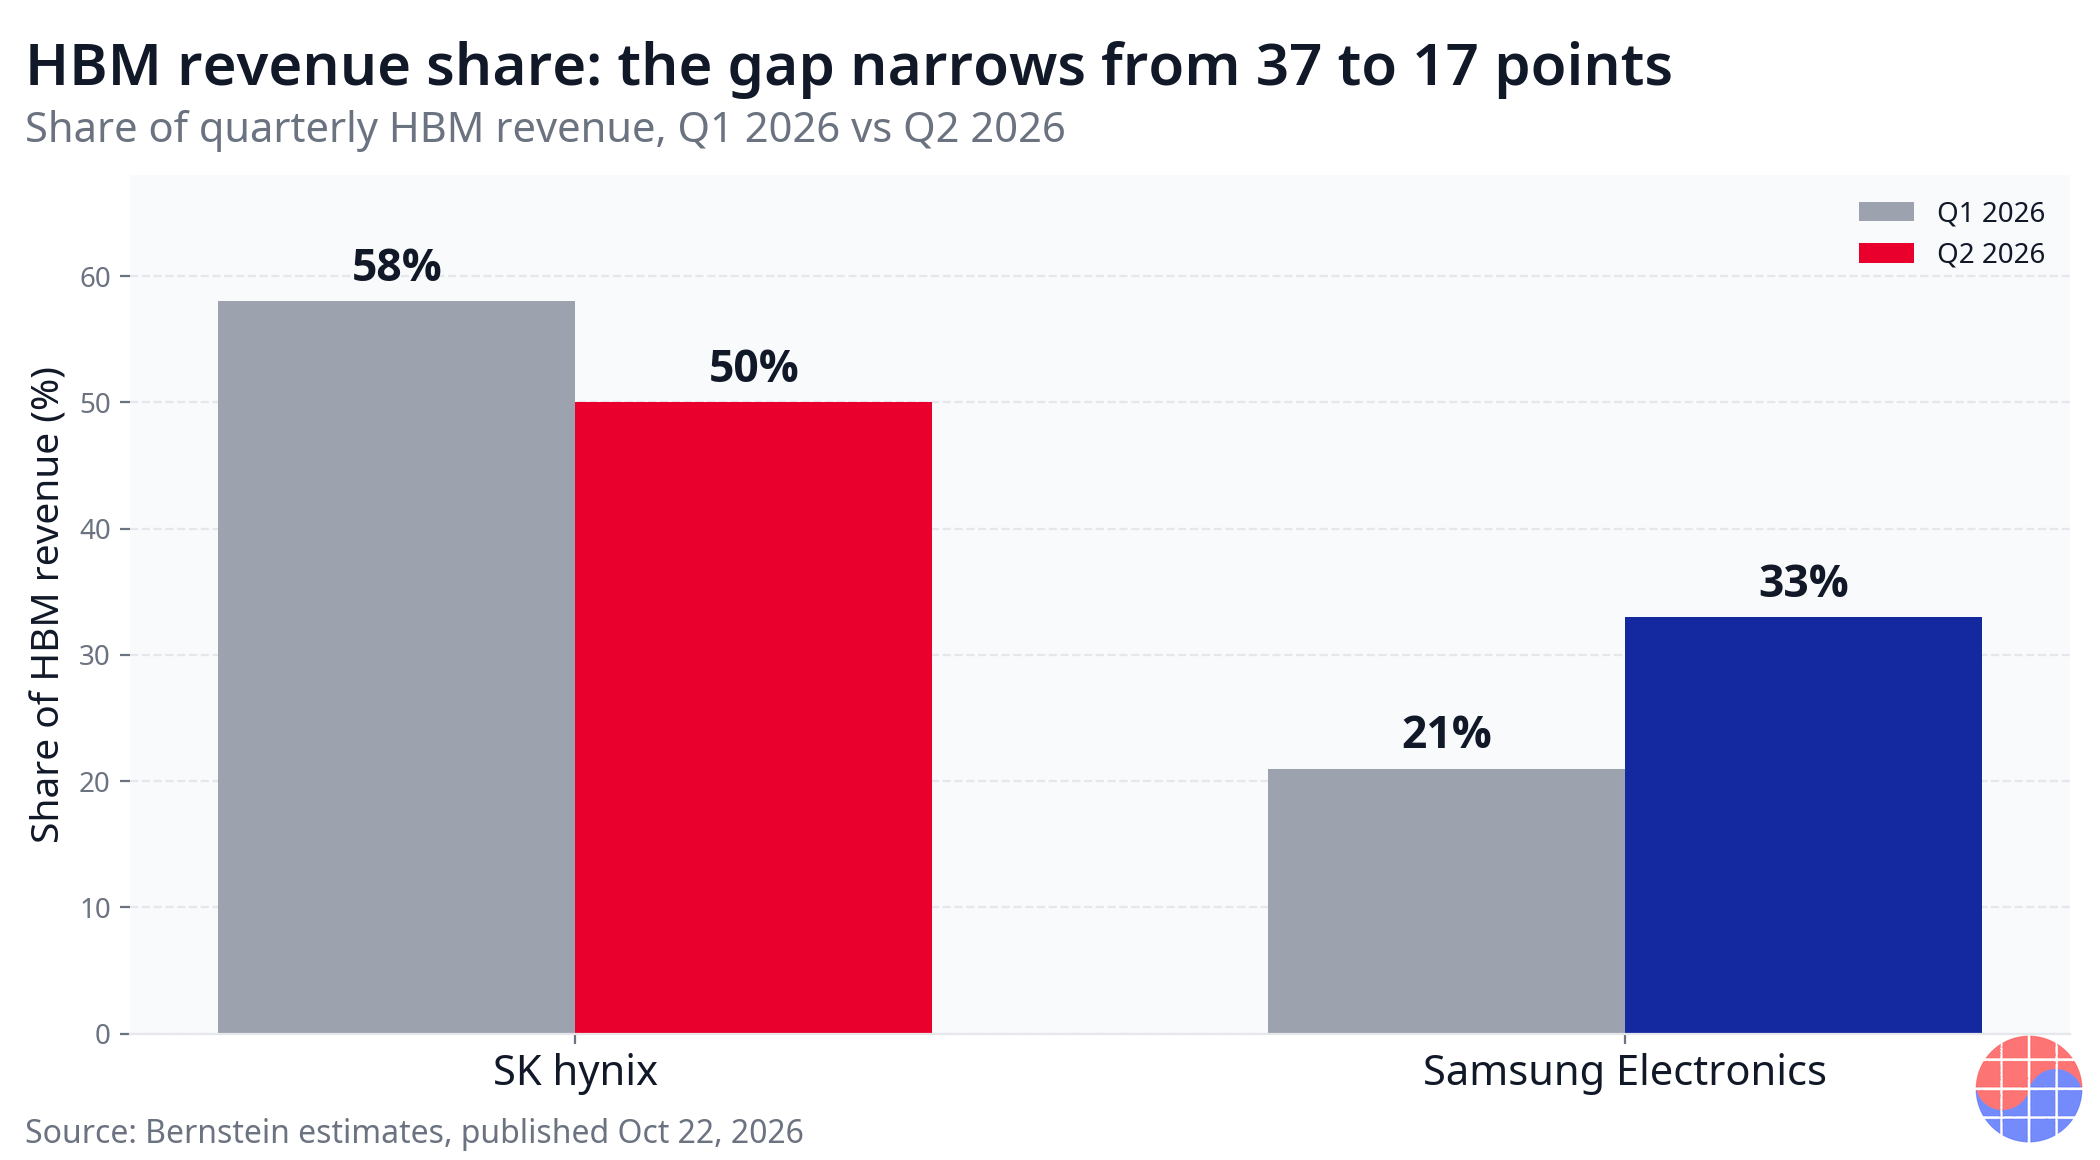
- El cambio de cuota ya estaba en marcha en el segundo trimestre. La cuota de SK hynix en los ingresos de HBM bajó del 58% en el primer trimestre de 2026 al 50% en el segundo, mientras que Samsung Electronics subió del 21% al 33%, reduciendo la brecha de 37 a 17 puntos porcentuales.
- HBM4 impulsó la reversión. En su llamada de resultados del segundo trimestre, Samsung Electronics afirmó que los ingresos de HBM4 del tercer trimestre se triplicarían con creces en términos intertrimestrales y que HBM4 supondría más del 60% de sus ingresos de HBM en el segundo semestre de 2026.
- Las visiones a futuro difieren en método, pero coinciden en dirección. JPMorgan proyecta que la cuota de HBM de SK hynix descenderá del 60% en 2025 al 46% en 2026 y al 41% en 2027, mientras que UBS espera que Samsung Electronics lidere los envíos de bits de 2027 por 41% a 39%.
- La próxima comprobación son los resultados: SK hynix presenta sus cifras del tercer trimestre el 28 de octubre de 2026 y Samsung Electronics el 29 de octubre de 2026.
Background
HBM, la memoria de alto ancho de banda apilada junto a los aceleradores de IA, ha tenido un proveedor estándar de facto durante todo este ciclo de IA: SK hynix. Fue la primera en superar la cualificación del principal cliente de aceleradores de IA, la primera en iniciar el suministro en volumen en cada nueva generación y, como resultado, mantuvo durante años una cuota mayoritaria de los ingresos de HBM. Samsung Electronics fue, en cambio, el aspirante más frustrado del ciclo. Su cualificación de HBM3E llegó tarde, su cuota se quedó en torno al 20% bajo, y el mercado valoró HBM durante mucho tiempo con una premisa sencilla: era el mercado de SK hynix.
El cambio generacional a HBM4 modificó las condiciones de la competencia. HBM4 duplica el ancho de la interfaz hasta 2048 bits e incorpora lógica en el base die, de modo que el producto ya no se decide solo por la capacidad de fabricación de memoria. Los criterios de cualificación de los clientes, la capacidad de suministro turnkey y la escala de producción vuelven a estar en el centro de la disputa. Samsung Electronics es el único proveedor que reúne memoria, foundry y encapsulado avanzado bajo un mismo techo. La empresa que se había quedado atrás en HBM3E quedó de pronto en posición de redibujar el mapa en HBM4.
Las cifras del tercer trimestre son la primera vez que ese cambio estructural se refleja en los ingresos. Siguen siendo estimaciones, y las cifras pueden variar cuando ambas empresas publiquen sus resultados. Pero como la cuota ya venía migrando de forma constante durante el primer y el segundo trimestre, la reversión se interpreta mejor como el resultado acumulado de varios trimestres de movimiento que como un accidente de un solo trimestre.
5 datos
Dato 1. El ranking se invirtió en los ingresos estimados del tercer trimestre
Las estimaciones de Bernstein publicadas el 22 de octubre de 2026 sitúan los ingresos de HBM de Samsung Electronics en el tercer trimestre de 2026 en USD 8,7 mil millones, un 33% más intertrimestral, frente a USD 7,6 mil millones de SK hynix, un 11% más. Ambas empresas crecieron; crecieron a velocidades distintas, y esa diferencia de velocidad cambió el ranking. Es la primera vez en este ciclo de IA que Samsung Electronics supera a SK hynix en ingresos trimestrales de HBM. Hay que subrayarlo una vez más: son estimaciones de Bernstein, no cifras publicadas por ninguna de las dos empresas, y cualquier diferencia con los resultados reales se verá cuando lleguen los resultados a finales de octubre.
Dato 2. La brecha de cuota se redujo a la mitad en seis meses, de 37 a 17 puntos
En el primer trimestre de 2026, la cuota de ingresos de HBM era del 58% para SK hynix y del 21% para Samsung Electronics: una brecha de 37 puntos porcentuales. En el segundo trimestre era del 50% frente al 33%, una brecha de 17 puntos. Samsung Electronics ganó 12 puntos de cuota en un solo trimestre. Con la dirección y el ritmo del cambio ya establecidos, una reversión de ingresos en el tercer trimestre no sorprendía por su dirección. Lo que sorprendió fue lo pronto que llegó.
Dato 3. El motor directo fue la rampa de producción de HBM4
En su llamada de resultados del segundo trimestre, Samsung Electronics afirmó directamente que los ingresos de HBM4 del tercer trimestre se triplicarían con creces en términos intertrimestrales. También dijo que HBM4 representaría más del 60% de sus ingresos de HBM en el segundo semestre de 2026. La propia orientación de la empresa apunta en la misma dirección que las estimaciones del tercer trimestre. Los informes del sector sitúan el rendimiento (yield) de HBM4 de Samsung Electronics en torno al 80%, pero esa cifra es una estimación del sector, no un número confirmado por la empresa. Aun así, una triplicación estimada de los ingresos de HBM4 sugiere que la cualificación y la rampa de producción avanzaron al mismo tiempo.
Dato 4. Las proyecciones de 2027 difieren en método, pero convergen en una brecha más estrecha
JPMorgan proyecta que la cuota de HBM de SK hynix descenderá por etapas: 60% en 2025, 46% en 2026 y 41% en 2027. UBS, al analizar los envíos de bits de 2027, espera un 41% para Samsung Electronics y un 39% para SK hynix, es decir, una ventaja de Samsung Electronics. Ambas previsiones miden cosas distintas: JPMorgan sigue la cuota de ingresos y UBS los envíos de bits. No pueden colocarse una junto a la otra como si fueran la misma métrica, pero es significativo que al menos dos grandes instituciones apunten en la misma dirección: la ventaja abrumadora de SK hynix se está desvaneciendo.
Dato 5. Las bazas de SK hynix siguen siendo formidables
Una reversión de ingresos no equivale a una pérdida de liderazgo. Según la información publicada, SK hynix sigue siendo el único proveedor que envía en volumen los stacks de HBM de 16 capas, más densos, para Rubin. El stack más alto es el producto más difícil de fabricar, y el suministro en exclusiva en ese segmento se traduce en un ASP premium y en palanca frente a los clientes. El panorama de beneficios apunta en la misma dirección. DS Investment estima el beneficio operativo de SK hynix en el tercer trimestre de 2026 en 70,1 billones de KRW, e IBK Investment & Securities lo estima en 75,1 billones de KRW. Perder el liderazgo en ingresos no invierte el ranking de beneficios en el mismo trimestre.
Business Deep Dive
Cómo se movió la cuota
| Métrica | T1 2026 | T2 2026 | Variación |
|---|---|---|---|
| Cuota de SK hynix en ingresos de HBM | 58% | 50% | -8 pp |
| Cuota de Samsung Electronics en ingresos de HBM | 21% | 33% | +12 pp |
| Brecha entre ambas | 37 pp | 17 pp | -20 pp |
| Resto de proveedores en conjunto | 21% | 17% | -4 pp |
La tabla muestra que esto es más que una disputa entre dos. De los 12 puntos que ganó Samsung Electronics, 8 procedían de SK hynix y el resto, de otros proveedores. Es decir, el movimiento del segundo trimestre adoptó la forma de los dos líderes absorbiendo cuota de todos los demás mientras reducían la distancia entre ellos. El mercado de HBM se estaba consolidando como un duopolio coreano en el mismo momento en que el equilibrio de poder dentro de ese duopolio empezaba a moverse.
📩 ¿Sigues este tema?
Recibe el análisis de seguimiento — resultados, informes y oferta de HBM — cada día a las 10:30 KST. Suscribirme gratis →
Comparación de las proyecciones
| Fuente | Métrica | 2025 | 2026 | 2027 |
|---|---|---|---|---|
| Proyección de JPMorgan | Cuota de HBM de SK hynix | 60% | 46% | 41% |
| Proyección de UBS | Cuota de envíos de bits de 2027 | — | — | Samsung Electronics 41% / SK hynix 39% |
| Estimación de Bernstein (22 oct 2026) | Ingresos de HBM del T3 | — | Samsung Electronics USD 8,7 mil M / SK hynix USD 7,6 mil M | — |
En la trayectoria de JPMorgan, SK hynix cede 19 puntos de cuota en dos años y aun así mantiene el liderazgo en cuota de ingresos hasta 2027. En la base de envíos de bits de UBS, Samsung Electronics se adelanta en 2027. Ambas previsiones no se contradicen; responden a preguntas distintas. «¿Quién vende más valor?» y «¿quién envía más bits?» son preguntas diferentes, y el hecho de que sus respuestas diverjan es en sí mismo una prueba de que la competencia en la generación HBM4 tiene varias capas.
Una reversión de ingresos no es una reversión de beneficios
Este es el punto que más se pasa por alto. Los ingresos son volumen multiplicado por precio; el beneficio añade encima la mezcla de productos y la estructura de costes. SK hynix mantiene el suministro en exclusiva del producto de mayor especificación, el stack de 16 capas, y eso sostiene un ASP premium. El salto de ingresos de Samsung Electronics en el tercer trimestre, en cambio, conlleva un gran efecto de volumen propio de una rampa inicial, y las rampas iniciales suelen lastrar los márgenes por los costes de estabilización del rendimiento (yield) y la inversión anticipada. La estimación de DS Investment de 70,1 billones de KRW y la de IBK de 75,1 billones de KRW para el beneficio operativo de SK hynix en el tercer trimestre dicen lo mismo: en el trimestre en que cambia el ranking de ingresos, el centro de gravedad del beneficio sigue estando en SK hynix.
La estructura empresarial también importa. La fortaleza de Samsung Electronics es el suministro turnkey: memoria, una foundry de lógica para el base die y encapsulado avanzado en un solo paquete, lo que simplifica la cadena de suministro del cliente. A partir de HBM4, con el base die fabricado en un proceso de lógica, esa fortaleza crece con cada generación. La fortaleza de SK hynix es su historial de ejecución. Cualificar primero y enviar primero generación tras generación deja huella en las evaluaciones de riesgo de los clientes, y los grandes clientes no sustituyen a la ligera a un proveedor probado en acuerdos a largo plazo. Por eso la estructura de los contratos frena el ritmo al que los cambios de cuota se reflejan en los resultados.
La consecuencia más tangible de la pérdida de cuota para SK hynix es el poder de fijación de precios. Un proveedor dominante y prácticamente único, con más del 50% de cuota, fija en la práctica el punto de referencia en las negociaciones de precios. Cuando la cuota cae a la franja del 40%, la aritmética cambia: los clientes pueden usar la segunda fuente como palanca de negociación, y la asignación de volúmenes en los acuerdos a largo plazo empieza a parecerse a una licitación competitiva. Para Samsung Electronics, una cuota creciente se traduce directamente en una voz más fuerte en la cualificación de la próxima generación. A partir de HBM4E, es cada vez más probable que los clientes estructuren los volúmenes en torno a varios proveedores cualificados desde el principio.
Chase's Take
La esencia de esta reversión no es una sorpresa tecnológica. Es un cambio en la forma en que la cualificación genera interés compuesto. Hasta la generación HBM3E, el juego consistía casi por completo en «quién supera primero la cualificación», y SK hynix ganó ese juego en cada ocasión. HBM4 amplió las reglas. Con una interfaz más ancha y lógica en el base die, la competencia se expandió del rendimiento (yield) de la memoria en solitario a un paquete de memoria, lógica y encapsulado. Un juego más grande favorece al jugador que posee los activos turnkey. El tercer trimestre de Samsung Electronics es el primer trimestre en el que ese cambio estructural se ha traducido en cifras.
Desde la perspectiva coreana, plantear esto como una pelea entre dos campeones nacionales deja fuera la mitad del panorama. Sumadas, la cuota de ambas empresas en los ingresos de HBM subió en realidad del 79% en el primer trimestre de 2026 al 83% en el segundo. El centro del suministro mundial de memoria para IA está en Corea, y ese hecho no ha cambiado: se ha reforzado. Lo que está cambiando es el reparto interno. Tanto para los inversores como para la política industrial, el reparto importa ahora más que el total, porque la escala de capex, los perfiles de margen y las carteras de clientes de ambas empresas han empezado a moverse en direcciones distintas.
Merece la pena subrayar una advertencia fría. La evidencia de esta reversión sigue siendo una estimación. Si las cifras de Bernstein se confirman o se revisan se decidirá el 28 y el 29 de octubre de 2026. Tratar una reversión en fase de estimación como un hecho consumado es un error. Pero la dirección del movimiento de cuota coincide con el flujo medido en el primer y el segundo trimestre, por lo que, aunque el ranking de ingresos del tercer trimestre se publique de forma distinta a la estimada, es improbable que el panorama general —una brecha que se estrecha— quede invalidado.
Implications
- Separad la corona de ingresos de la corona de beneficios. El tercer trimestre de 2026 es probablemente un trimestre en el que cambia el ranking de ingresos mientras se mantiene el de beneficios. Fundir ambos en un simple «relevo en la cima» hace perder de vista cómo funciona realmente la competencia en la generación HBM4.
- Seguid la migración del poder de fijación de precios. Si se confirma el descenso de SK hynix a la franja del 40%, el punto de referencia en las negociaciones de precios de HBM pasará de una estructura de proveedor único a una de varios proveedores. Las condiciones de asignación de volúmenes en los acuerdos a largo plazo son el primer lugar donde aparece esa señal.
- La capacidad turnkey se convierte en el billete de entrada para la próxima generación. A partir de HBM4E, el contenido de lógica del base die crece aún más. Responder al cambio generacional solo con capacidad de memoria se vuelve más difícil, lo que eleva la barrera de entrada para los proveedores rezagados.
- El próximo punto de control es el 28 y 29 de octubre de 2026. Los resultados del tercer trimestre de SK hynix y Samsung Electronics —sus comentarios sobre ingresos de HBM, la mezcla de HBM4 y la orientación para el cuarto trimestre— determinarán si la reversión en fase de estimación se consolida como un hecho.
FAQ
Q1. ¿Ha superado realmente Samsung Electronics a SK hynix? Según las estimaciones de Bernstein publicadas el 22 de octubre de 2026, sí: los ingresos de HBM del tercer trimestre de 2026 se estiman en USD 8,7 mil millones para Samsung Electronics y USD 7,6 mil millones para SK hynix. Son estimaciones, no resultados publicados. La confirmación llegará con los resultados de SK hynix el 28 de octubre de 2026 y los de Samsung Electronics el 29 de octubre de 2026.
Q2. ¿Qué causó la reversión? La rampa de HBM4. En su llamada de resultados del segundo trimestre, Samsung Electronics afirmó que los ingresos de HBM4 del tercer trimestre se triplicarían con creces en términos intertrimestrales y que HBM4 superaría el 60% de los ingresos de HBM del segundo semestre de 2026. Su cuota de ingresos ya había subido del 21% en el primer trimestre de 2026 al 33% en el segundo.
Q3. ¿La reversión de ingresos significa una reversión de beneficios? No. DS Investment estima el beneficio operativo de SK hynix en el tercer trimestre de 2026 en 70,1 billones de KRW e IBK Investment & Securities en 75,1 billones de KRW. SK hynix también sigue siendo, según la información publicada, el único proveedor que envía en volumen stacks de 16 capas para Rubin, por lo que los rankings de ingresos y de beneficios pueden moverse de forma distinta durante un tiempo.
Q4. ¿Qué hay que vigilar a continuación? Los resultados del tercer trimestre, el 28 de octubre de 2026 (SK hynix) y el 29 de octubre de 2026 (Samsung Electronics). La primera comprobación es si los comentarios de ambas empresas sobre HBM coinciden con las estimaciones de Bernstein. A medio plazo, conviene observar si la trayectoria de cuota de SK hynix según JPMorgan (60% en 2025, 46% en 2026, 41% en 2027) y la visión de UBS sobre los envíos de bits de 2027 (Samsung Electronics 41%, SK hynix 39%) se materializan en contratos reales y en la asignación de volúmenes.
Fuentes
- Estimaciones de ingresos de HBM de Bernstein, publicadas el 22 de octubre de 2026
- Proyecciones de cuota de HBM de JPMorgan, 2025-2027
- Proyección de UBS sobre envíos de bits de HBM de 2027
- Comentarios de la llamada de resultados del segundo trimestre de 2026 de Samsung Electronics
- Estimaciones de DS Investment e IBK Investment & Securities para el beneficio operativo de SK hynix en el tercer trimestre de 2026
Este artículo tiene fines exclusivamente informativos y no constituye una recomendación de compra o venta de ningún valor. Las cifras de ingresos de HBM del tercer trimestre son estimaciones de Bernstein y pueden diferir de los resultados publicados oficialmente por cada empresa.
📩 ¿Te perdiste el análisis de hoy? Recibe el de mañana en tu correo
Daily Silicon a las 10:30 KST y los puntos clave de resultados e informes, primero. Al suscribirte eliges la newsletter en coreano, inglés o japonés; el análisis en español se publica cada día en el sitio.
Suscribirme gratis →
Gratis · Sin spam · Cancela cuando quieras