VLSI Korea
Samsung e SK hynix recusaram um pré-pagamento de energia de 25 trilhões de wones: 5 fatos sobre a conta da rede por trás das fábricas (KEPCO, cluster de Yongin, rede elétrica)
A KEPCO propôs um pré-pagamento de energia de 25 trilhões de wones, cerca de 20 trilhões da Samsung e 5 trilhões da SK hynix. Ambas recusaram. Cinco fatos sobre o limite de títulos e a rede de 15 GW por trás das fábricas.


🆓 Artigo gratuito · Qualquer pessoa pode ler gratuitamente
Anterior: a suspensão da listagem da Solidigm fechou uma das janelas de financiamento da SK hynix. Esta peça faz a pergunta seguinte: quem paga a rede que precisa alimentar as fábricas. https://www.vlsi.kr/pt/sk-hynix-solidigm-ipo-halt-20t-pt/
A conclusão primeiro: a Korea Electric Power Corporation (KEPCO) não conseguiu um pré-pagamento de energia de 25 trilhões de wones da Samsung Electronics e da SK hynix. A KEPCO queria receber antecipadamente cerca de cinco anos de contas de energia para reduzir sua carga de emissão de títulos e financiar a rede dos clusters de semicondutores da Coreia. Ambas as fabricantes de chips recusaram, citando o peso de imobilizar tanto caixa de uma só vez. Não é apenas uma negociação tarifária fracassada: é o sinal de que a disputa saiu do orçamento de construção das fábricas e passou para a conexão à rede — e para quem paga por ela.
Fato 1. A proposta era de 25 trilhões de wones: cerca de 20 trilhões da Samsung e 5 trilhões da SK hynix, cinco anos de contas
Os valores propostos pela KEPCO foram cerca de 20 trilhões de wones da Samsung Electronics e cerca de 5 trilhões da SK hynix, 25 trilhões no total, dimensionados sobre as contas do ano anterior e equivalentes a cerca de cinco anos de encargos de energia. Segundo relatos, a KEPCO ofereceu juros acima do rendimento do título do Tesouro de dois anos, com os valores compensados em contas futuras. Em uma auditoria parlamentar em 12 de outubro de 2026, o CEO da KEPCO, Kim Dong-cheol, disse que a opinião dentro das empresas estava dividida: as equipes responsáveis pela construção da rede eram positivas, mas os departamentos financeiros das duas empresas chegaram a uma conclusão negativa após ponderar diversas circunstâncias. A proposta não avançou.
Fato 2. A KEPCO pediu por causa do precipício do limite de títulos que chega no fim de 2027
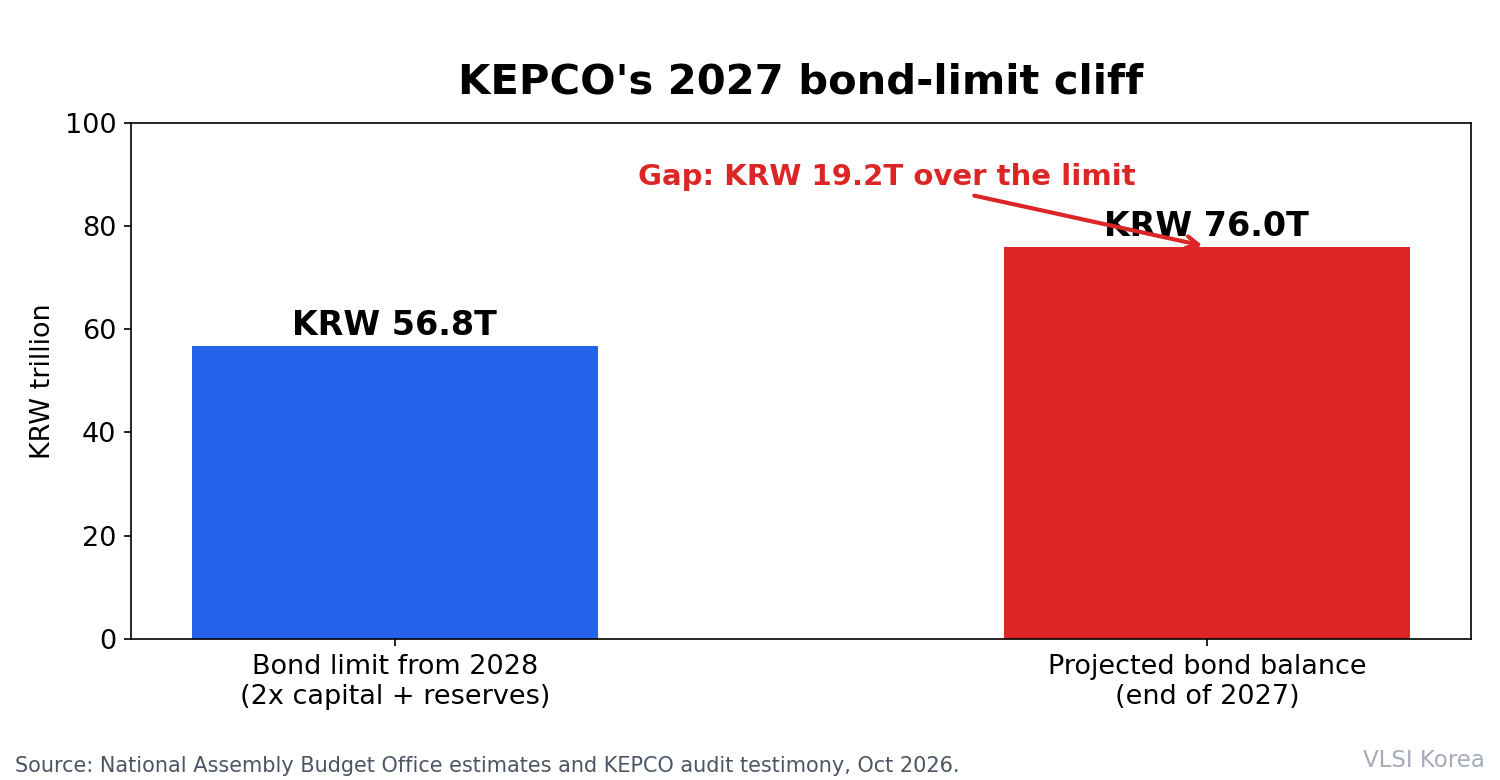
A KEPCO opera atualmente sob uma regra especial que permite emitir títulos até cinco vezes seu capital e reservas. Essa regra expira no fim de 2027 e, sem nova legislação, o limite volta a duas vezes. Estimativas do Escritório de Orçamento da Assembleia Nacional colocam o capital e as reservas da KEPCO em 28,4177 trilhões de wones no fim de 2027, o que deixa o limite de duas vezes em 56,8354 trilhões. O saldo projetado de títulos no mesmo momento é de 76,049 trilhões de wones, ou seja, 19,2135 trilhões acima do limite; o saldo já era de 71,5 trilhões no primeiro semestre de 2026. O excesso não é dinheiro devido de imediato, mas acima do limite a KEPCO enfrentaria restrições não só para novas emissões, como também para refinanciar títulos vincendos. A KEPCO afirmou que receber mais de 20 trilhões em pré-pagamentos a teria trazido de volta para dentro do limite.
Fato 3. Do lado da demanda: 15 GW para Yongin e 6,3 GW para Honam — a energia precisa ser contratada antes das fábricas
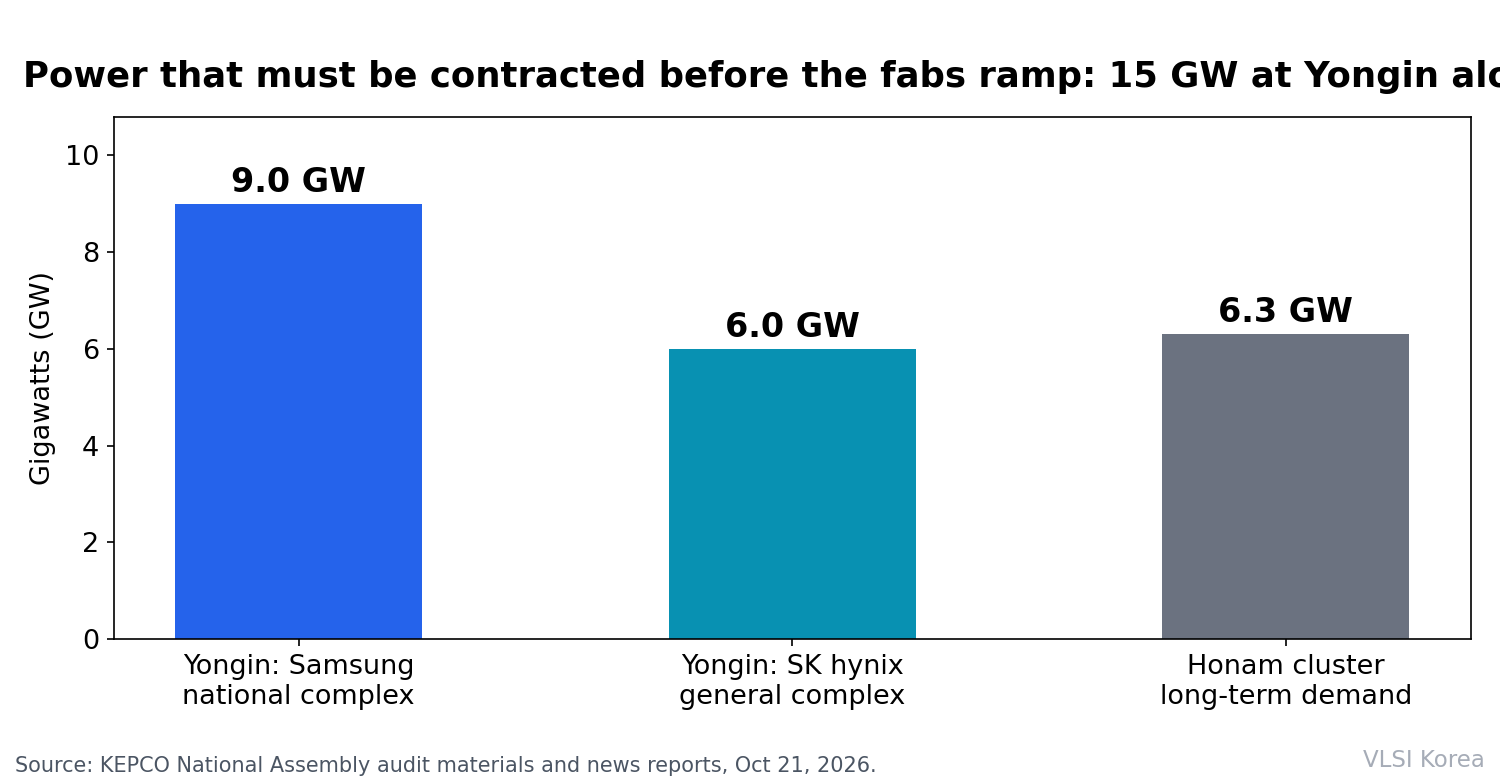
A demanda de energia prevista do cluster de semicondutores de Yongin soma 15 GW: 9 GW para o complexo industrial nacional da Samsung e 6 GW para o complexo geral da SK hynix. A Samsung concluiu acordos de fornecimento de 6 GW em duas etapas de 3 GW em 2024 e 2025, com o acordo final de 3 GW previsto para 2027. Os 6 GW de acordos da SK hynix já estão completos. O complexo de Honam tem demanda prevista de longo prazo de cerca de 6,3 GW; após fixar uma primeira fase de 3 GW em agosto de 2026, a KEPCO pretende assinar um acordo de segunda fase ainda neste ano para completar um plano de fornecimento de 6 GW, incluindo uma linha de transmissão de 345 kV e uma subestação adicionais. Um acordo, porém, não é energização: as datas reais de conclusão dependem dos cronogramas de construção das fábricas e das licenças.
Fato 4. A conta da rede é de 72,8 trilhões de wones só em transmissão até 2038, e de 113 trilhões com distribuição
Pelo 11º plano de longo prazo de transmissão e subestações da KEPCO, só o investimento em transmissão chega a 72,8 trilhões de wones até 2038, 16,3 trilhões a mais que no plano anterior. O investimento combinado em transmissão e distribuição é estimado em 113 trilhões de wones, com as linhas de transmissão crescendo 1,72 vez e as subestações 1,43 vez em relação a 2023. O balanço da KEPCO precisa carregar isso enquanto enfraquece: seu índice de endividamento foi de 479,7% no primeiro trimestre de 2025, e o consenso de analistas divulgado nesta semana espera lucro operacional do terceiro trimestre de 2026 de 2,6966 trilhões de wones, queda de 52,29% em relação ao ano anterior, com prejuízo líquido previsto de 493 bilhões de wones no quarto trimestre. O investimento na rede sobe exatamente quando o lucro e a capacidade de endividamento para financiá-lo diminuem.
Fato 5. As próximas cartas são tarifas e dinheiro público — e nada foi decidido ainda
Em uma auditoria parlamentar em 19 de outubro de 2026, o CEO da KEPCO, Kim Dong-cheol, disse que um aumento mínimo da tarifa de energia precisa ser discutido com o governo, citando o investimento na rede, e que financiar a rede apenas com endividamento não é viável. Na mesma auditoria foram levantados 46,1 trilhões de wones de apoio de um fundo governamental de resposta futura. Em 24 de outubro, porém, nenhum aumento tarifário, residencial ou industrial, foi decidido; o próprio CEO descreveu o momento como o de levantar a necessidade, sem discussão concreta com o governo ainda. O calendário restante é claro: o acordo de segunda fase de Honam ainda neste ano, o acordo final de 3 GW de Yongin em 2027 e a expiração da regra de títulos no fim de 2027.
📩 Acompanhando este tema?
Receba a análise de acompanhamento — resultados, relatórios e oferta de HBM — todos os dias às 10:30 KST. Assinar grátis →
Leitura estratégica: o gargalo agora está fora da fábrica
Ao listar os gargalos das últimas semanas, um padrão aparece: crédito, hélio e agora a rede elétrica. Os três decidem a capacidade a partir de fora da fábrica. Em termos de sign-off, o fornecimento de energia tornou-se uma restrição rígida como o fechamento de temporização: nenhum nível de excelência de processo fecha um cronograma se a linha de 345 kV não estiver lá. Quem avalia um investimento em fábrica agora precisa verificar a data de conexão à rede com a mesma seriedade dedicada ao nó de processo e aos pedidos de equipamentos.
A recusa em si é gestão de caixa racional. No mesmo mês, terminaram os programas de recompra de 55 trilhões de wones e foi interrompida a listagem da Solidigm, uma janela de financiamento externo. Um caixa limitado é disputado por expansão de HBM, retorno ao acionista e investimento em subsidiárias. Mesmo com juros acima do rendimento do Tesouro, imobilizar cinco anos de contas de energia perde prioridade diante do retorno do capex em HBM. Mas a recusa não faz o custo desaparecer. O custo de construir a rede cai no livro de alguém: dívida da KEPCO, tarifas pagas por todos os clientes ou fundos públicos. Se a via tarifária se materializar, o custo se espalha pela base de custos de cada fábrica e de cada fornecedor de materiais e equipamentos da Coreia.
Três pontos de verificação vão definir o que este episódio significa. Primeiro, os resultados da SK hynix em 28 de outubro e da Samsung Electronics em 29 de outubro, pela escala do capex e por qualquer menção a custos de energia e infraestrutura. Segundo, se o acordo de segunda fase de 6 GW de Honam será realmente assinado dentro do ano. Terceiro, se o debate tarifário se transforma em um ajuste concreto da tarifa industrial. Juntos, eles mostrarão se o pré-pagamento recusado de 25 trilhões foi uma falha isolada de negociação ou o ponto de virada da estrutura de custos dos semicondutores coreanos.
Os números-chave em resumo (em 24 de outubro de 2026)
| Pré-pagamento total proposto | 25 trilhões de wones (Samsung cerca de 20 trilhões + SK hynix cerca de 5 trilhões) |
| Horizonte do pré-pagamento | Cerca de 5 anos de contas de energia, pelo ano anterior |
| Limite de títulos a partir de 2028 (regra de 2 vezes) | 56,8354 trilhões de wones |
| Saldo projetado de títulos, fim de 2027 | 76,049 trilhões de wones |
| Excesso sobre o limite | 19,2135 trilhões de wones |
| Demanda de energia do cluster de Yongin | 15 GW no total (Samsung 9 GW + SK hynix 6 GW) |
| Demanda de energia do complexo de Honam | Cerca de 6,3 GW (acordos de 6 GW previstos para este ano) |
| Investimento na rede até 2038 | 72,8 trilhões em transmissão; 113 trilhões com distribuição |
FAQ
Por que a KEPCO propôs um pré-pagamento de energia?
Para reduzir sua carga de emissão de títulos e diversificar o financiamento da construção da rede. Quando a regra especial de títulos expirar no fim de 2027, o limite cai de cinco vezes para duas vezes o capital e as reservas, exigindo uma redução de saldo de cerca de 19,2 trilhões de wones. A KEPCO também argumentou que a forte emissão de seus títulos de alta qualidade desaloja empresas no mercado de títulos.
Por que Samsung e SK hynix recusaram?
Pelo peso de comprometer tanto caixa de uma só vez. O depoimento na auditoria indicou que as equipes ligadas à rede eram positivas, mas ambos os departamentos financeiros julgaram negativamente após ponderar suas circunstâncias. As duas empresas financiam simultaneamente uma grande expansão de HBM e o retorno ao acionista.
A recusa atrasa os clusters de semicondutores?
Não é uma causa direta de atraso. Os acordos de fornecimento avançam: 6 GW para Honam previstos para este ano e os 3 GW finais da Samsung para Yongin em 2027. O que permanece incerto é como a construção da rede será financiada, o que afeta a conclusão de linhas e subestações. Um acordo e o fornecimento real de energia são etapas diferentes.
As tarifas de energia vão subir?
Nada foi decidido. O CEO da KEPCO declarou na auditoria de 19 de outubro de 2026 que um aumento mínimo precisa ser discutido com o governo. Nenhum aumento concreto ou ajuste da tarifa industrial foi definido.
Esta análise baseia-se nos depoimentos das auditorias parlamentares de 12 e 19 de outubro de 2026, em reportagens de 21 e 24 de outubro de 2026 e em estimativas do Escritório de Orçamento da Assembleia Nacional. Não é recomendação de investimento. Os números de resultados da KEPCO são consenso de analistas, conforme divulgado.
📩 Perdeu a análise de hoje? Receba a de amanhã no seu e-mail
Daily Silicon às 10:30 KST e os principais pontos de resultados e relatórios, primeiro. Ao assinar, você escolhe a newsletter em coreano, inglês ou japonês; as análises em português saem todos os dias no site.
Assinar grátis →
Grátis · Sem spam · Cancele quando quiser