 VLSI Korea
Market Bulletin: A CPU de servidor volta ao centro - Receita de Data Center da AMD dobra para USD 6,7 bilhões e agentes reescrevem o rack
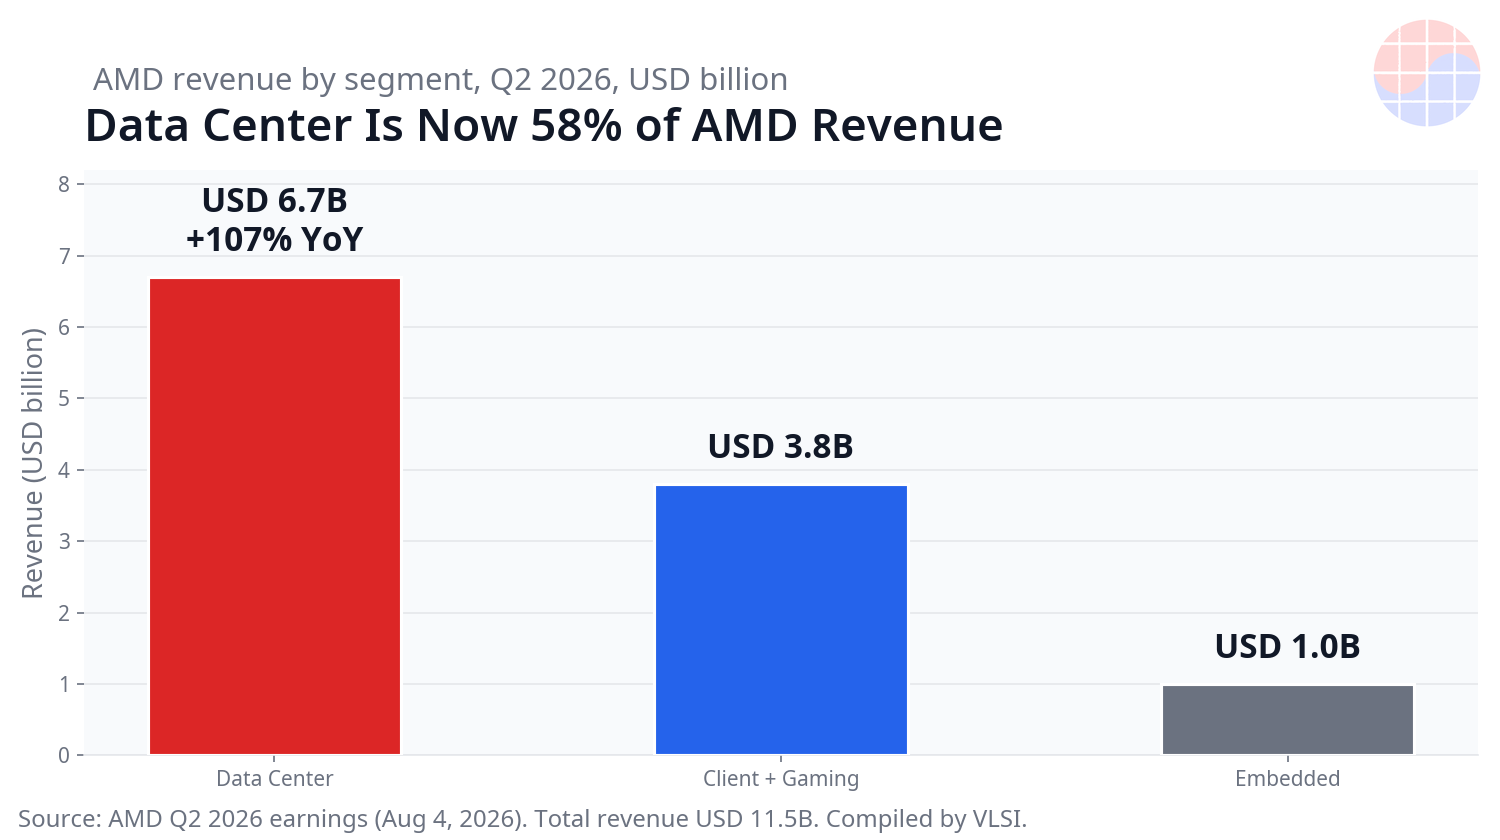
A receita de Data Center da AMD dobrou para USD 6,7 bilhões no segundo trimestre de 2026, 58% do total. Participação de 46,2% na receita de CPU de servidor, mais da metade da nova capacidade de CPU da AWS é Arm e a Vera da NVIDIA entra como CPU avulsa.


A CPU de servidor voltou a ser um mercado em crescimento, e o motivo é a IA com agentes. A AMD registrou receita de USD 11,5 bilhões no segundo trimestre de 2026, alta de 50% em um ano, com a receita de Data Center mais que dobrando para USD 6,7 bilhões, alta de 107% (eeNews Europe, 5 de agosto de 2026). Data Center agora representa 58% da receita da AMD, contra 42% um ano antes, e a empresa completou o quinto trimestre consecutivo de receita recorde em CPU de servidor, com vendas para nuvem e para empresas crescendo mais de 70% em cada caso (Zacks, 5 de agosto de 2026). A lógica da carga de trabalho é simples: GPUs e ASICs executam o modelo, mas os agentes escrevem código, chamam ferramentas, movem dados e verificam resultados entre as etapas de inferência. Esse trabalho de orquestração roda na CPU, então cada rack de IA agora precisa de mais computação host por acelerador do que na era do treinamento.
Key Highlights
- Receita de Data Center da AMD dobrou: USD 6,7 bilhões no segundo trimestre de 2026, alta de 107% em um ano, dentro de receita total de USD 11,5 bilhões, alta de 50%. A margem bruta não GAAP chegou a 56% (resultados da AMD do segundo trimestre de 2026, 5 de agosto de 2026).
- Quinto recorde seguido em CPU de servidor: as vendas de EPYC para nuvem e empresas subiram mais de 70% em um ano no trimestre (cobertura de resultados da AMD, 5 de agosto de 2026).
- A participação se move dentro do x86: no segundo trimestre de 2026, a AMD teve 34,5% dos envios unitários de CPU de servidor x86 na definição ampla, e 46,4% comparando apenas os produtos centrais EPYC e Xeon; sua participação na receita de CPU de servidor chegou a 46,2% no primeiro trimestre de 2026 (dados da Mercury Research via TweakTown, 2026).
- O próprio mercado de CPU é reavaliado: a AMD elevou sua previsão de mercado total endereçável de CPU de servidor para mais de USD 200 bilhões em 2030, a terceira alta em nove meses, porque as cargas com agentes elevam a demanda por CPU (cobertura do AMD Advancing AI 2026, 2026).
- Arm já é volume, não experimento: a AWS diz que o Graviton representa mais da metade da nova capacidade de CPU adicionada nos últimos três anos, e que seu negócio de silício próprio supera uma taxa anual de USD 20 bilhões (cobertura do AWS Graviton5, junho de 2026).
Market Update
Comece pelo dinheiro. Um ano atrás, Data Center era 42% da receita da AMD. No segundo trimestre de 2026 foi 58%, com receita do segmento de USD 6,7 bilhões crescendo 107% em um ano enquanto a receita total crescia 50% (eeNews Europe, 5 de agosto de 2026). Essa diferença entre o crescimento do segmento e o da empresa é a prova pública mais clara de que CPUs de servidor e aceleradores de data center crescem mais rápido que o restante do mercado de chips. A AMD orientou a receita do terceiro trimestre para cerca de USD 13 bilhões e disse que Data Center deve acelerar no segundo semestre e mais que dobrar de novo em 2027 sobre uma base maior.
A corrida de produto explica onde a demanda pousa. As contagens máximas de núcleos vão agora de 88 a 288 por socket, mas as arquiteturas se dividem em duas filosofias: densidade máxima de threads para desempenho nativo de nuvem, e alto desempenho por núcleo com acoplamento estreito ao acelerador para orquestrar agentes. A tabela resume os produtos principais que cada fornecedor publicou, com classificação própria da VLSI.
| Fornecedor | CPU de servidor principal | Núcleos / threads | Processo | Estado em 2026 |
|---|---|---|---|---|
| AMD | EPYC Venice (Zen 6) | 256 / 512 | Classe TSMC 2 nm | Amostragem e produção inicial; Genoa e Turin carregam o volume |
| Intel | Clearwater Forest (Xeon 6+) | 288 / 288 | Intel 18A | Lançado em 2026; Diamond Rapids passa para 2027 |
| NVIDIA | Vera (Olympus) | 88 / 176 | Classe TSMC 3 nm | Venda avulsa desde 2026; disponibilidade no outono via fabricantes |
| AWS | Graviton5 | 192 / 192 | TSMC 3 nm | Implantado em famílias de instâncias EC2 ao longo de 2026 |
| Microsoft | Cobalt 200 | 132 / 132 | TSMC 3 nm | Primeiros servidores de produção ativos; expansão em 2026 |
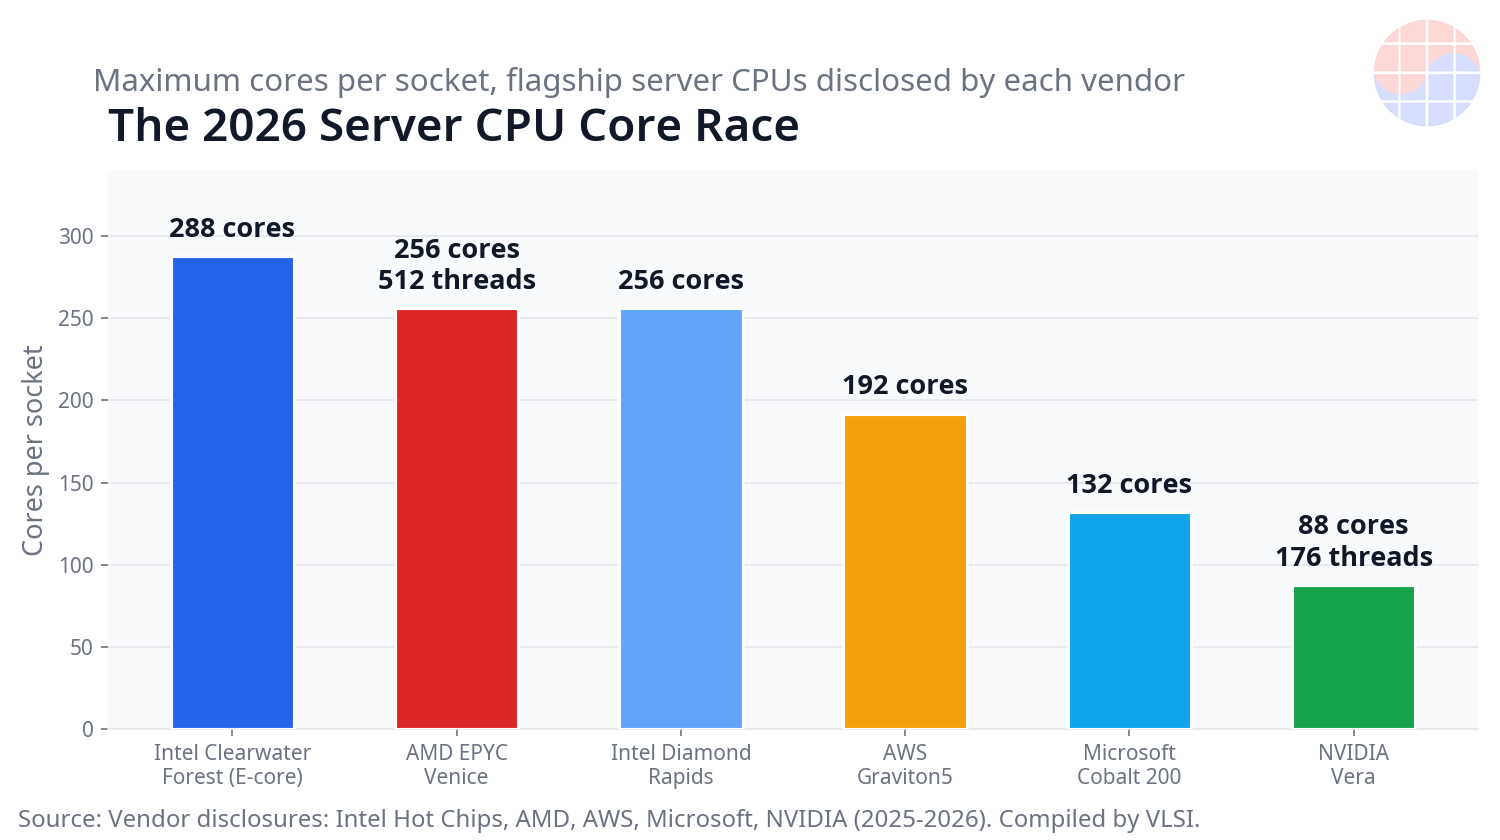
Três fatos de fornecimento importam tanto quanto as especificações. Primeiro, a NVIDIA vende a Vera como CPU avulsa, não apenas como host dentro de seus racks de GPU: a Vera traz 88 núcleos Arm Olympus próprios, 1,2 TB/s de largura de banda de memória e um link NVLink-C2C de 1,8 TB/s para as GPUs Rubin, com disponibilidade no outono de 2026 via Dell, HPE, Lenovo e Supermicro (TechSpot, março de 2026). Segundo, os hiperescaladores enviam seu próprio silício em escala: o AWS Graviton5 integra 192 núcleos em um processo de classe 3 nm (TechTimes, junho de 2026), e o Cobalt 200 da Microsoft, com 132 núcleos, declara 50% mais desempenho que o Cobalt 100, com os primeiros servidores de produção já ativos (Data Centre Dynamics, 2026). Terceiro, o produto P-core de maior desempenho da Intel, Diamond Rapids com até 256 núcleos, atrasou para 2027, deixando Clearwater Forest e Granite Rapids sustentarem a linha durante 2026 (The Register, 25 de agosto de 2026).
VLSI's View
A mudança estrutural é a relação entre CPU e aceleradores. Clusters de treinamento combinavam poucas CPUs host com racks densos de GPU. A inferência com agentes inverte parte dessa lógica: cada sessão de agente gera execução de código, recuperação, chamadas de ferramentas e loops de avaliação que são seriais, sensíveis à latência e dependentes da CPU. Quando a AMD diz que a inferência é a metade maior do mercado de IA e eleva três vezes em nove meses sua previsão de mercado de CPU, ela está precificando essa mudança de relação, não um ciclo normal de renovação de servidores (cobertura do AMD Advancing AI 2026, 2026).
📩 Acompanhando este tema?
Receba a análise de acompanhamento — resultados, relatórios e oferta de HBM — todos os dias às 10:30 KST. Assinar grátis →
Vencedores e perdedores se ordenam pelo fornecimento, não pelas apresentações. A AMD vence enquanto seu roteiro EPYC for enviado no prazo e a capacidade da TSMC se mantiver. O campo Arm vence sockets onde os hiperescaladores controlam a pilha de software, porque Graviton, Axion e Cobalt não precisam vencer o mercado aberto para ganhar volume. A NVIDIA é a entrante mais perigosa: a Vera converte a líder de GPUs em fornecedora de CPU com o rack já vendido. O risco da Intel é o calendário: um produto eficiente de 288 núcleos é um bom produto de nuvem, mas o atraso do principal P-core deixa abertos por mais um ano os sockets de agentes e HPC de maior valor.
Para a Coreia, a leitura cruzada é memória e packaging. Mais sockets de CPU por rack significa mais DRAM de servidor e mais packaging avançado por sistema, além da demanda de HBM dos aceleradores que essas CPUs orquestram. Samsung Electronics e SK hynix vendem para os dois lados da nova relação. A expansão de sockets também eleva o valor das plataformas de servidor, placas e componentes térmicos e de energia que fornecedores coreanos enviam aos racks de IA.
Chase's Take: Por uma década, a CPU de servidor foi a parte da lista de materiais da IA sobre a qual ninguém falava. Essa era acabou. A pilha de agentes transformou a CPU na regente da fábrica de IA, e regentes são pagos. Observe a sequência de receitas de servidor da AMD e as primeiras implantações avulsas da Vera: se ambas se mantiverem até o início de 2027, a linha de CPU se torna a segunda fonte de lucro da infraestrutura de IA, atrás dos aceleradores e ao lado da HBM.
Outlook
- Resultados do terceiro e quarto trimestres de 2026: se a AMD estende sua sequência de receita recorde em CPU de servidor para seis e sete trimestres, e o que a Intel revela sobre o fornecimento de Xeon.
- Implantações avulsas da Vera: primeiras implantações de produção nomeadas da NVIDIA Vera em racks só de CPU, esperadas a partir dos envios do outono de 2026.
- Cadência de silício dos hiperescaladores: expansão das instâncias Graviton5, disponibilidade geral do Cobalt 200 e a próxima geração do Google Axion.
- A janela 2027 da Intel: amostragem e preços do Diamond Rapids, e se os descontos do Granite Rapids freiam a perda de participação enquanto isso.
- Alocação de foundry: Venice, Vera, Graviton e Cobalt competem por capacidade de ponta da TSMC com aceleradores de IA e dies base de HBM.
Sources: AMD Q2 2026 earnings and earnings-call reporting (August 2026), Mercury Research shipment data reported by TweakTown (2026), AMD Advancing AI 2026 disclosures reported by Wccftech (2026), NVIDIA Vera disclosures reported by TechSpot (March 2026), AWS Graviton5 reporting by TechTimes (June 2026), Microsoft Cobalt 200 reporting by Data Centre Dynamics (2026), Intel Diamond Rapids reporting by The Register (August 25, 2026). Figures are company disclosures and reported shipment estimates compiled by VLSI; forward-looking statements are the issuing companies' own.
📩 Perdeu a análise de hoje? Receba a de amanhã no seu e-mail
Daily Silicon às 10:30 KST e os principais pontos de resultados e relatórios, primeiro. Ao assinar, você escolhe a newsletter em coreano, inglês ou japonês; as análises em português saem todos os dias no site.
Assinar grátis →
Grátis · Sem spam · Cancele quando quiser


