VLSI Korea
Weekly Silicon: Beneficio récord y caída bursátil — el mercado pregunta por la financiación, no por la demanda
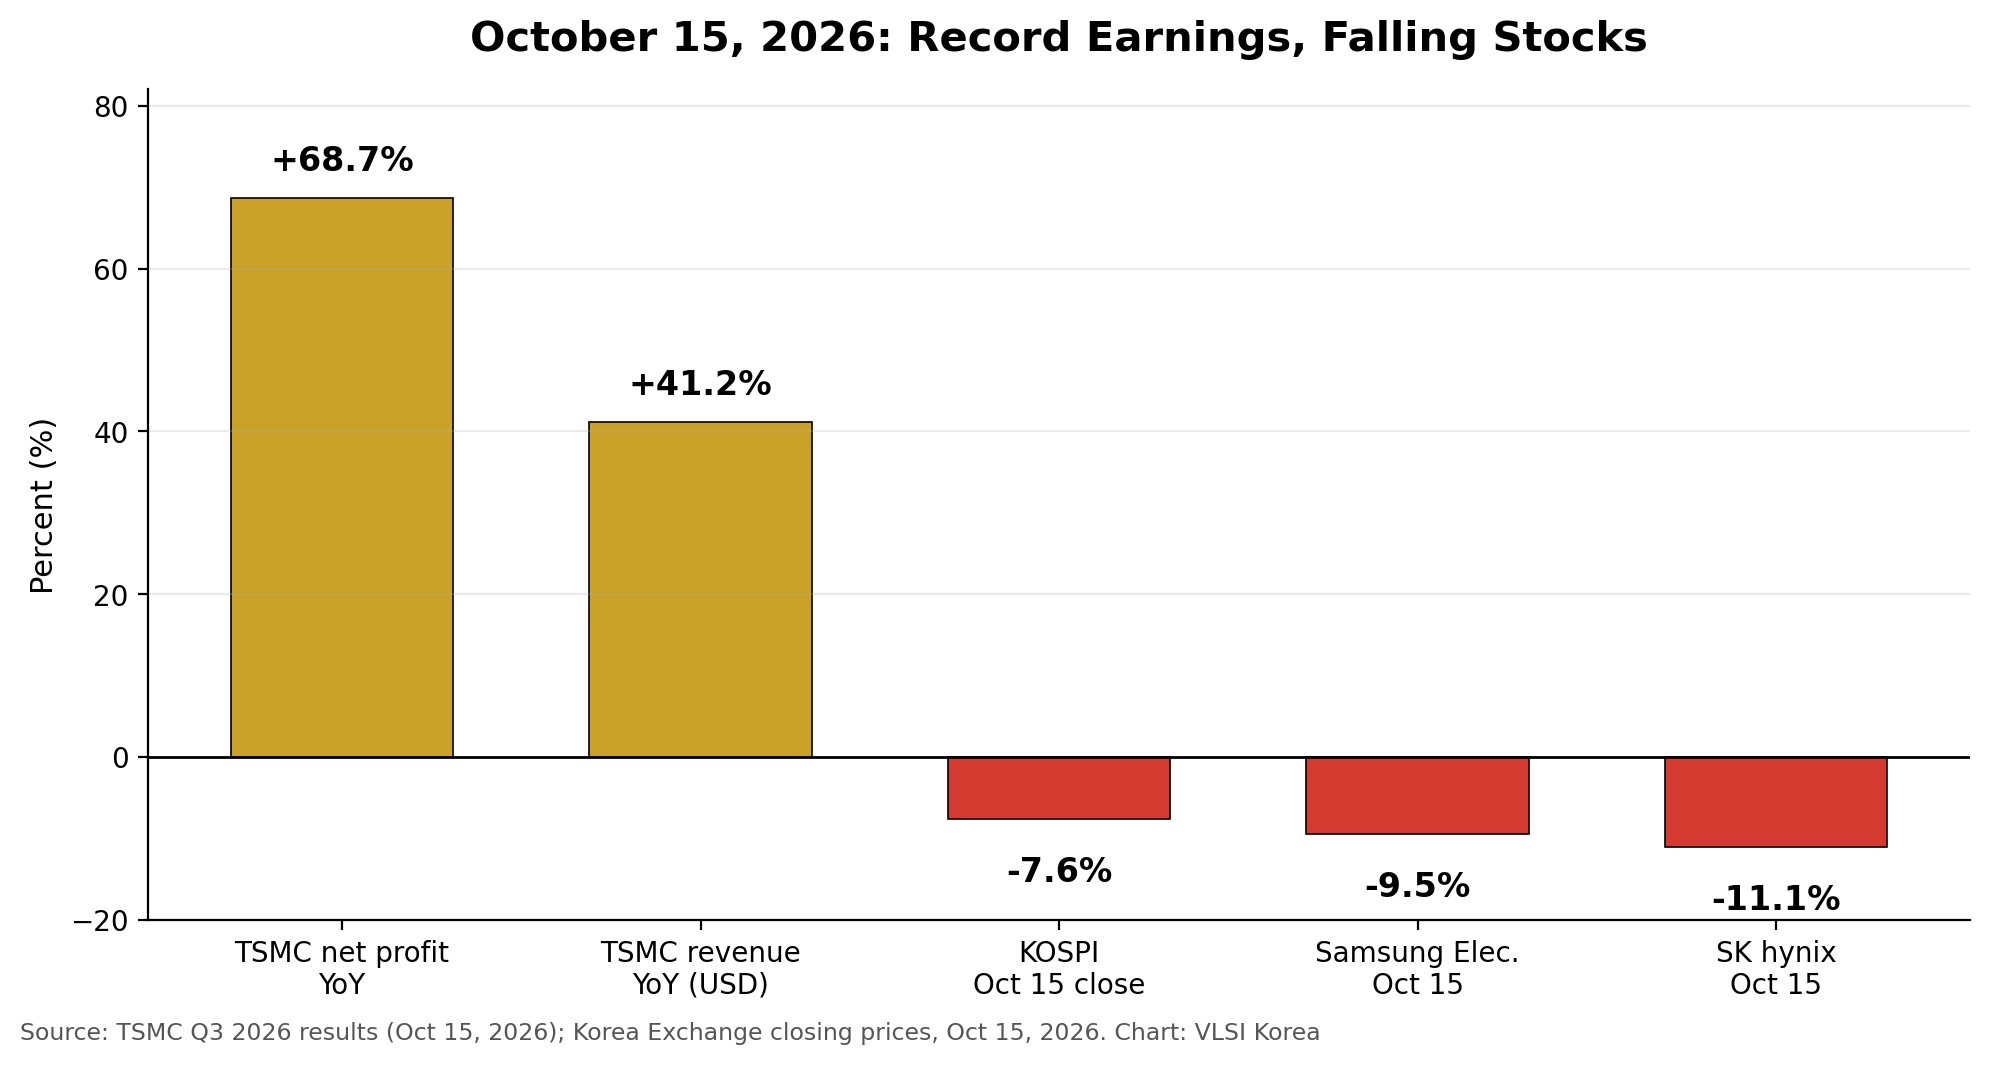
El beneficio neto de TSMC subió un 68,7% hasta un sexto récord trimestral consecutivo, pero el KOSPI cayó un 7,57% con un cortocircuito el 15 de octubre de 2026. El mercado ya valora la financiación, no la demanda.


La conclusión primero: la demanda no era la pregunta
El 15 de octubre de 2026, TSMC presentó el mejor trimestre de su historia y, ese mismo día, el mercado coreano sufrió una de sus sesiones más duras del año. No hay contradicción: hay un cambio de pregunta. La pregunta cambió: ya no es si la demanda de IA es real — sí lo es, y sigue por encima de la oferta —, sino quién paga esta infraestructura, a qué coste de capital y por cuánto tiempo.
TSMC anunció unos ingresos del tercer trimestre de 1.494,24 billones de dólares taiwaneses (46.720 millones de dólares estadounidenses), con un crecimiento interanual del 50,9 % en dólares taiwaneses. El beneficio neto alcanzó 763.100 millones de dólares taiwaneses (+68,7 % interanual), el sexto récord trimestral consecutivo. El margen bruto fue del 66,4 %, el margen operativo del 58,7 % y el beneficio por acción, de 29,43 dólares taiwaneses.
Sin embargo, el KOSPI cerró ese día en 5.554,22 puntos, con una caída del 7,57 %, tras activarse un circuit breaker a las 12:38, hora de Seúl. Samsung Electronics bajó un 9,48 %, hasta 210.000 wones, y SK hynix retrocedió un 11,06 %, hasta 1.262.000 wones. Los extranjeros vendieron en neto 3,6241 billones de wones ese día y 17,8 billones entre el 1 y el 15 de octubre. El mercado no castigaba los resultados: castigaba la financiación del ciclo que exigen.
Punto de verificación 1: la oferta sigue por debajo de la demanda
La composición de ingresos explica la escasez: el nodo de proceso de 3 nm aportó el 33 % de los ingresos por obleas, el de 2 nm ya sumó el 8 %, y HPC — aceleradores de IA para centro de datos — concentró el 68 % del total. Más de dos tercios de la mayor foundry del mundo dependen hoy de HPC, no del teléfono inteligente.
| Indicador (T3 2026, anunciado el 15 de octubre) | Valor |
| Ingresos | NT$1.494,24 mil millones / US$46.720 millones (+50,9 % interanual en NT$) |
| Beneficio neto | NT$763.100 millones (+68,7 % interanual, sexto récord consecutivo) |
| Margen bruto / margen operativo | 66,4 % / 58,7 % |
| 3 nm / 2 nm en ingresos por obleas | 33 % / 8 % |
| Peso de HPC en ingresos | 68 % |
| Guía del T4 2026 | US$52.300–54.300 millones |
La guía refuerza el mensaje: ingresos de entre 52.300 y 54.300 millones de dólares en el cuarto trimestre, crecimiento de todo 2026 elevado a cerca del 44 % y capex de 2026 de entre 60.000 y 64.000 millones de dólares. El capex de 2026–2028 será significativamente mayor. El consejero delegado, C. C. Wei, lo resumió sin rodeos: la demanda sigue muy por encima de la oferta.
Punto de verificación 2: las valoraciones descontaban crecimiento, no riesgo
El dato revelador no fue la caída, sino el precio previo. El 14 de octubre, el PER adelantado de Samsung Electronics era de 3,61 veces y el de SK hynix, de 3,22 veces: mínimos de cinco años frente a un rango habitual de entre 8 y 9 veces. El mercado ya pagaba por estas empresas como si sus beneficios fueran temporales, incluso mientras esos beneficios batían récords.
Beneficios récord con múltiplos de crisis: el inversor no duda de que Samsung y SK hynix ganen dinero con HBM y DRAM, sino de cuánto durará este nivel y cuánto capital exigirá defenderlo. La HBM ya ocupa cerca del 20 % de la capacidad de obleas de DRAM y llegaría al 30 % en 2027, según declaró el 29 de septiembre Kim Taewoo, vicepresidente ejecutivo de Samsung. Esa capacidad no se reasigna rápido si el ciclo gira.
La caída debe leerse, por tanto, como un ajuste de coste de capital, no como un veredicto sobre la demanda.
Punto de verificación 3: el coste del dinero se volvió la variable central
El detonante fue la inflación estadounidense: el IPC de septiembre subió un 3,7 % interanual, por encima de lo previsto. Una inflación persistente mantiene altos los tipos, encarece la deuda y eleva la tasa de descuento de los beneficios futuros. Para un sector que invierte decenas de miles de millones al año en fab, litografía EUV y encapsulado avanzado, esa variable pesa tanto como la demanda.
La tesis es sencilla: el mercado valora la sostenibilidad de la financiación, no la existencia de demanda. Si el dinero cuesta más, cada proyecto nuevo debe prometer un retorno mayor. El riesgo ya no es que falten pedidos, sino que el coste de atenderlos crezca más rápido que el precio que los clientes pagarán.
Punto de verificación 4: usar el proceso del rival pesa más que el orgullo
El 18 de octubre, según información atribuida al Seoul Economic Daily y recogida como información publicada, no confirmada, Samsung emplearía el nodo de 3 nm de TSMC para los base dies de la HBM personalizada de Nvidia, conocida como NVHBM. Sería la primera cooperación entre Samsung y TSMC en HBM. Según esa misma información, Nvidia pidió a Samsung, SK hynix y Micron que utilicen el proceso de TSMC tanto para los base dies de NVHBM como para los core dies de 1c, la sexta generación.
Nvidia atribuye a NVHBM, frente a HBM4E, hasta un 30 % más de ancho de banda de memoria, un 15 % menos de consumo de energía y hasta un 25 % más de área para la XPU. Samsung mantendría su modelo turnkey para la HBM estándar. La lectura es clara: si el cliente que define el estándar pide un base die del rival, la ventaja está en integrarse sin fricción en su cadena de suministro, no en hacerlo todo en casa. El orgullo vertical cede ante la compatibilidad. Sin confirmación oficial, es una señal, no un hecho cerrado.
Qué vigilar la próxima semana
- Resultados de Samsung y SK hynix a finales de octubre: márgenes de HBM, disciplina de capex y comentarios sobre precios de DRAM.
- Guías de capex de los hiperescaladores: si mantienen o matizan sus planes de gasto en centros de datos para 2027.
- Tipos de interés en Estados Unidos: cualquier dato que mueva las expectativas tras el IPC de septiembre del 3,7 %.
- Confirmación o desmentido de NVHBM: una respuesta oficial de Samsung, TSMC o Nvidia cambiaría el valor de la señal del 18 de octubre.
- Evaluación de CXMT: su capacidad real en DRAM y su efecto sobre la oferta y los precios fuera del segmento HBM.
Preguntas frecuentes
¿Por qué cayeron Samsung y SK hynix el mismo día en que TSMC batió récords?
Porque el mercado valoró el coste de financiar el ciclo, no la demanda: el 15 de octubre el KOSPI bajó un 7,57 %, Samsung un 9,48 % y SK hynix un 11,06 %, con ventas netas extranjeras de 3,6241 billones de wones y una inflación estadounidense del 3,7 % en septiembre.
¿Qué significan un PER adelantado de 3,61 y 3,22 veces?
Que el 14 de octubre el mercado pagaba por Samsung y SK hynix múltiplos mínimos de cinco años, frente a un rango habitual de 8 a 9 veces: descontaba que los beneficios récord serían temporales.
¿Está confirmado que Samsung usará el proceso de 3 nm de TSMC en NVHBM?
No. Es información publicada el 18 de octubre, atribuida al Seoul Economic Daily, sin confirmación oficial. Según ella, Nvidia pidió a los tres fabricantes de memoria usar el proceso de TSMC en los base dies de NVHBM y los core dies de 1c.
¿Cuánto ocupará la HBM en la capacidad de DRAM?
Alrededor del 20 % de la capacidad de obleas de DRAM en la actualidad y cerca del 30 % en 2027, según la estimación comunicada el 29 de septiembre por Kim Taewoo, vicepresidente ejecutivo de Samsung.
Disclosure
Este artículo tiene fines exclusivamente informativos y no constituye asesoramiento de inversión ni una recomendación de compra o venta de valores. Los datos corresponden a información disponible a 19 de octubre de 2026 y proceden de los resultados anunciados por TSMC el 15 de octubre de 2026, de datos de mercado de esa misma sesión y de informaciones publicadas el 18 de octubre identificadas expresamente como no confirmadas. Cada lector debe verificar la información antes de decidir.
📩 Suscríbete a VLSI Korea
Recibe primero en tu correo nuestros análisis diarios de semiconductores. La suscripción es gratuita.