VLSI Korea
Nomura: Kelangkaan Memori hingga 2028 — Target Samsung KRW 670.000 dan SK hynix KRW 4,7 Juta Dipertahankan (HBM, DRAM)
Laporan memori global Nomura tanggal 19 Oktober menyatakan permintaan memori akan melampaui pasokan setidaknya hingga 2028. Nomura mempertahankan rekomendasi Beli untuk Samsung Electronics (KRW 670.000) dan SK hynix (KRW 4,7 juta).


Ringkasan 30 Detik
- Nomura mempertahankan rekomendasi Buy untuk Samsung Electronics dan SK hynix, serta mempertahankan target harga keduanya, dalam laporan 19 Oktober 2026 berjudul "AI market concerns and the memory outlook". Target Samsung Electronics dipertahankan di 670.000 won dan target SK hynix dipertahankan di 4.700.000 won (Financial News).
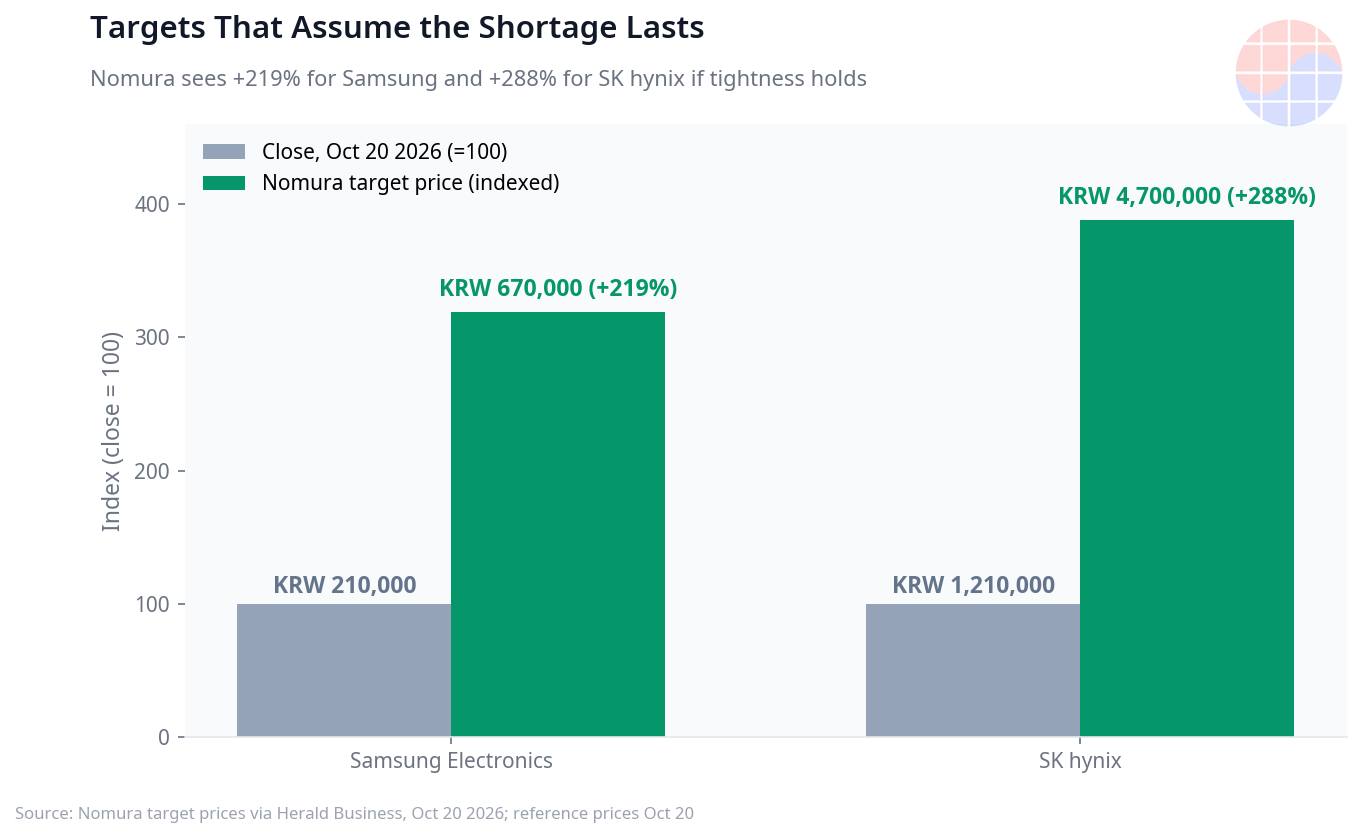
- Dibandingkan dengan harga acuan 20 Oktober — sekitar 210.000 won untuk Samsung Electronics dan sekitar 1.210.000 won untuk SK hynix — target tersebut menyiratkan potensi kenaikan sekitar +219% dan sekitar +288%. Keduanya juga disebut Nomura sebagai saham yang patut diperhatikan.
- Inti tesisnya adalah kelangkaan: pertumbuhan permintaan memori melampaui pertumbuhan pasokan setidaknya hingga 2028. Hambatan pasokan tetap ada, sehingga lingkungan harga tetap bersahabat bagi produsen memori.
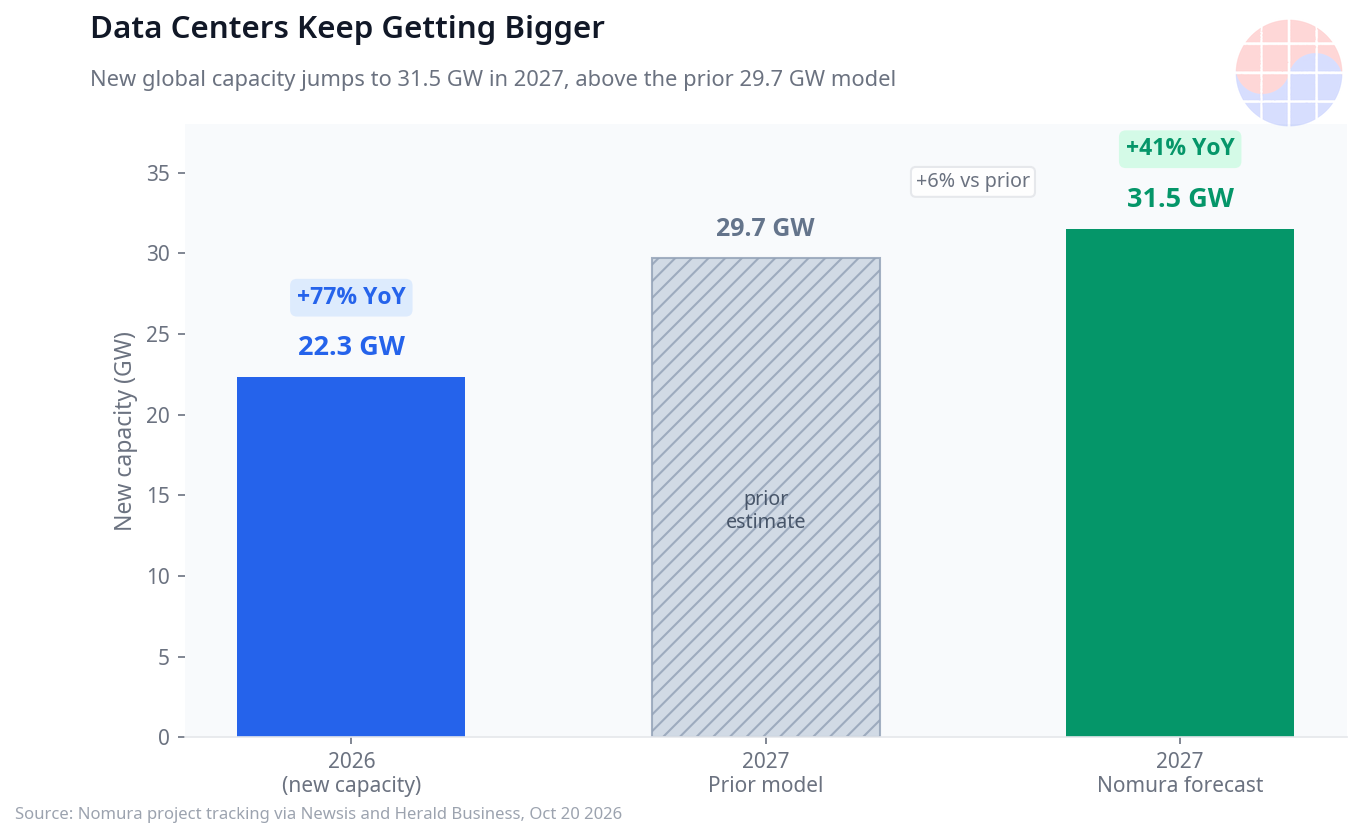
- Kapasitas pusat data global baru diperkirakan mencapai 22,3 GW pada 2026, naik +77% secara tahunan, dan 31,5 GW pada 2027, naik +41%. Angka 2027 itu +6% di atas model Nomura sebelumnya sebesar 29,7 GW — revisinya naik, bukan turun.
- Nomura menilai kekhawatiran pasar berlebihan pada tiga hal: perlambatan pendapatan AI, pembiayaan operator pusat data seperti CoreWeave, dan kemajuan CXMT pada DRAM 4F2. Pusat data dan peralatan yang sudah dibangun dapat diambil alih operator lain, sehingga risiko pembiayaan satu operator tidak sama dengan hilangnya permintaan.
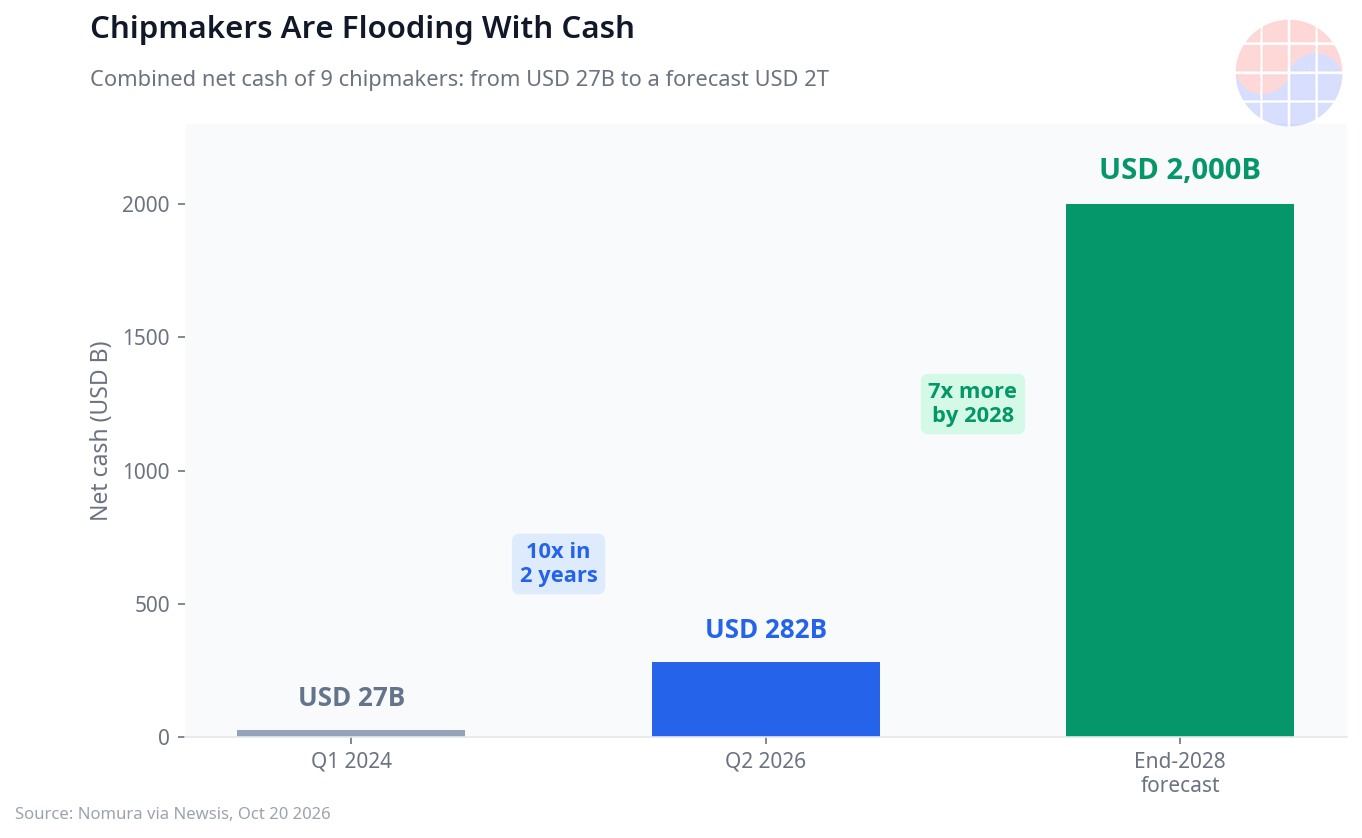
- Kas bersih gabungan 9 perusahaan chip naik dari 27 miliar dolar AS pada kuartal I 2024 menjadi 282 miliar dolar AS pada kuartal II 2026, dan diperkirakan mendekati 2 triliun dolar AS pada akhir 2028. Pada pagi 21 Oktober, Samsung Electronics naik +5,20% ke 222.500 won dan SK hynix naik +6,54% ke 1.303.000 won (Money Today).
Seluruh angka laporan dalam tulisan ini bersumber dari liputan sekunder. Laporan aslinya bersifat eksklusif untuk klien sehingga tidak kami verifikasi langsung — "asli tidak terverifikasi langsung". Setiap angka kunci disertai tautan sumber, dan angka dari sumber sekunder yang kurang tepercaya tidak kami sertakan.
Intro: Ketika Kekhawatiran Sedang Ramai, Nomura Justru Mempertahankan Target Tertingginya
Satu pekan setelah saham memori kehilangan nilai pasar dalam skala yang sangat besar, pertanyaan yang beredar di pasar sederhana: apakah siklus memori sudah mencapai puncak, atau penurunan ini hanyalah soal posisi? Laporan Nomura tertanggal 19 Oktober 2026, "AI market concerns and the memory outlook", menjawab pertanyaan itu dari sisi kedua — dan jawabannya tidak setengah-setengah.
Nomura mempertahankan rekomendasi Buy untuk Samsung Electronics dan SK hynix. Nomura juga mempertahankan target harga yang, dibandingkan dengan bank dan sekuritas lain, berada di ujung paling optimistis: 670.000 won untuk Samsung Electronics dan 4.700.000 won untuk SK hynix. Sebagai perbandingan, pada Mei 2026 Nomura sendiri menargetkan KOSPI di 10.000–11.000 dengan target 590.000 won untuk Samsung Electronics dan 4.000.000 won untuk SK hynix — target saat ini lebih tinggi dari target Nomura sendiri lima bulan lalu. Mirae Asset, sebagai pembanding yang lebih konservatif, memasang target 400.000 won dan 3.100.000 won.
Artikel ini membedah laporan tersebut dalam tiga episode. Episode 1 mengurai tesis kelangkaan hingga 2028 dan apa arti target harga yang dipertahankan. Episode 2 memeriksa mesin permintaan di balik tesis itu: kapasitas pusat data dan hitungan pendapatan AI. Episode 3 membahas tiga kekhawatiran yang disebut Nomura berlebihan, neraca kas industri chip, serta sudut pandang Korea — termasuk reaksi harga pada pagi 21 Oktober.
Episode 1: Permintaan Tumbuh Lebih Cepat daripada Pasokan, Setidaknya hingga 2028
Tesis utama Nomura dapat diringkas dalam satu kalimat: pertumbuhan permintaan memori lebih besar daripada pertumbuhan pasokan, setidaknya hingga 2028.
Ini adalah pernyataan tentang struktur, bukan tentang satu kuartal. Dalam industri semikonduktor, pasokan memori tidak dapat ditambah dengan cepat. Kapasitas baru membutuhkan pembangunan fab, pemasangan peralatan, kenaikan yield, dan kualifikasi pelanggan — rantai pasok yang panjangnya diukur dalam tahun. Permintaan, sebaliknya, sedang ditarik oleh pembangunan pusat data AI yang kecepatannya ditentukan oleh belanja modal (capex) hyperscaler dan operator pusat data. Ketika kurva permintaan bergerak lebih cepat daripada kurva pasokan selama beberapa tahun berturut-turut, hasilnya adalah kelangkaan yang berlanjut — dan persis itulah yang menurut Nomura sedang terjadi.
Konsekuensi langsungnya adalah lingkungan harga yang bersahabat. Nomura menilai hambatan pasokan tetap ada dan lingkungan harga tetap menguntungkan produsen. Bagi produsen DRAM dan HBM, harga bukan detail kecil: harga jual rata-rata (ASP) adalah pengungkit laba terbesar dalam siklus memori. Kapasitas HBM yang sudah dialokasikan, lebar pita memori yang terus dituntut oleh akselerator AI generasi baru, dan pasokan wafer yang terbatas membuat posisi tawar berada di pihak penjual. Selama kelangkaan bertahan, margin kotor produsen memiliki penopang yang tidak bergantung pada volume semata.
Target harga yang dipertahankan adalah sinyalnya. Analis dapat menurunkan target secara diam-diam ketika tesis mulai goyah. Nomura melakukan sebaliknya: setelah penurunan harga saham yang tajam, target 670.000 won untuk Samsung Electronics dan 4.700.000 won untuk SK hynix dipertahankan penuh. Terhadap harga acuan 20 Oktober sekitar 210.000 won dan sekitar 1.210.000 won, target itu menyiratkan potensi kenaikan sekitar +219% untuk Samsung Electronics dan sekitar +288% untuk SK hynix (Financial News). Angka sebesar itu harus dibaca dengan benar: ini bukan janji, melainkan ukuran seberapa jauh harga pasar saat ini berada dari nilai yang menurut model Nomura akan tercapai jika kelangkaan hingga 2028 benar-benar terwujud.
Episode 2: Mesin Permintaan — Gigawatt Pusat Data dan Hitungan Pendapatan AI
Tesis kelangkaan hanya sekuat mesin permintaan di belakangnya. Nomura menopang tesisnya dengan dua rangkaian angka: kapasitas pusat data dan pendapatan perusahaan AI terdepan.
Kapasitas pusat data: revisi ke atas, bukan ke bawah. Nomura memperkirakan kapasitas pusat data global baru mencapai 22,3 GW pada 2026, naik +77% dibandingkan tahun sebelumnya. Untuk 2027, angkanya 31,5 GW, naik +41% secara tahunan. Detail yang paling penting justru ada pada perbandingan dengan model Nomura sendiri: 31,5 GW itu +6% di atas perkiraan sebelumnya sebesar 29,7 GW. Artinya, ketika pasar sedang memperdebatkan apakah pembangunan pusat data akan melambat, model terbaru Nomura justru menaikkan perkiraan pembangunan 2027. Setiap gigawatt pusat data AI baru adalah permintaan untuk akselerator, dan setiap akselerator membawa HBM dalam jumlah yang besar — inilah jalur transmisi dari angka gigawatt ke angka kelangkaan memori.
Pendapatan AI: pertumbuhan yang sangat cepat, dengan ujian yang jelas. Nomura memperkirakan pendapatan gabungan OpenAI dan Anthropic pada kuartal III tumbuh +507% secara tahunan. Itu adalah laju pertumbuhan yang luar biasa, tetapi Nomura juga menunjukkan sisi lain dari hitungan yang sama. Untuk mencapai ekspektasi pasar sekitar 100 miliar dolar AS untuk tahun fiskal 2026, kedua perusahaan itu membutuhkan pendapatan gabungan sekitar 43,9 miliar dolar AS pada kuartal IV — naik +61% dibandingkan kuartal sebelumnya. Dalam skenario laju tahunan (run-rate), angkanya sekitar 29,7 miliar dolar AS, naik +291% secara tahunan.
Nomura tidak menyembunyikan selisih antara kedua angka kuartal IV itu — Nomura menampilkannya, lalu tetap pada kesimpulan bahwa kekhawatiran perlambatan pendapatan AI berlebihan.
Investasi Samsung dan SK hynix di Anthropic dinilai positif. Nomura memandang investasi kedua produsen memori Korea itu di Anthropic sebagai hal yang positif. Logikanya strategis: hubungan ekuitas dengan pelanggan AI terdepan memperdalam keterikatan rantai pasok, memberi visibilitas permintaan yang lebih baik, dan menempatkan kedua perusahaan lebih dekat ke pusat pengambilan keputusan infrastruktur AI. Dalam industri di mana alokasi HBM diputuskan melalui hubungan jangka panjang, kedekatan semacam itu memiliki nilai yang nyata.
Jika Episode 1 adalah tesis dan Episode 2 adalah mesinnya, Episode 3 adalah uji tekanannya: apa yang terjadi pada tesis ini jika kekhawatiran pasar ternyata benar?
Episode 3: Tiga Kekhawatiran yang Disebut Berlebihan, Kas 2 Triliun Dolar, dan Sudut Pandang Korea
Nomura menyebut nama kekhawatirannya satu per satu. Ada tiga: perlambatan pendapatan AI, pembiayaan operator pusat data, dan kemajuan teknologi pesaing dari Tiongkok. Ketiganya dinilai berlebihan.
Pertama, pembiayaan operator pusat data — contohnya CoreWeave. Kekhawatiran pasar adalah bahwa operator yang membiayai pembangunan pusat data dengan utang besar dapat tersendat, dan proyeknya ikut berhenti. Jawaban Nomura bersifat fisik: pusat data yang sudah dibangun dan peralatan yang sudah terpasang tidak menguap bersama neraca satu operator. Aset-aset itu dapat diambil alih oleh operator lain. Permintaan komputasi yang mendasarinya tetap ada; yang berpindah hanyalah siapa yang mengoperasikan gedungnya. Dalam rantai pasok semikonduktor, perbedaan ini penting — pesanan chip terikat pada kebutuhan komputasi, bukan pada identitas peminjam.
Kedua, CXMT dan sel DRAM 4F2. Produsen DRAM Tiongkok itu dilaporkan membuat kemajuan pada arsitektur sel 4F2 yang lebih padat. Nomura memasukkan ini ke daftar kekhawatiran yang berlebihan. Alasannya konsisten dengan cara industri ini bekerja: demonstrasi arsitektur sel bukanlah pasokan. Di antara keduanya ada kenaikan yield, produksi volume, dan kualifikasi pelanggan — proses bertahun-tahun. Sementara proses itu berjalan, kelangkaan DRAM dan HBM yang menjadi inti tesis Nomura tetap berlaku.
Ketiga, perlambatan pendapatan AI. Seperti diuraikan di Episode 2, Nomura menampilkan hitungannya sendiri secara terbuka — termasuk syarat kuartal IV yang berat — dan tetap menyimpulkan kekhawatirannya berlebihan. Pertumbuhan gabungan +507% secara tahunan pada kuartal III adalah titik berangkatnya, bukan perlambatan.
Namun Nomura juga menulis syarat pembatalannya sendiri. Tesis ini perlu ditinjau ulang jika rencana pusat data berulang kali dipangkas, atau proyek yang sudah dibiayai mengalami penundaan berat. Ini adalah bagian laporan yang paling berguna bagi pembaca yang skeptis: Nomura menyebutkan dengan jelas bukti apa yang akan mengubah pandangannya. Selama pemangkasan berulang dan penundaan berat itu tidak terjadi, tesis dipertahankan.
Neraca industri menopang kesabaran itu. Kas bersih gabungan 9 perusahaan chip naik dari 27 miliar dolar AS pada kuartal I 2024 menjadi 282 miliar dolar AS pada kuartal II 2026 — kenaikan lebih dari sepuluh kali lipat dalam waktu sedikit di atas dua tahun. Nomura memperkirakan angka itu mendekati 2 triliun dolar AS pada akhir 2028. Kas sebesar itu mengubah karakter siklus: produsen yang kaya kas dapat mempertahankan capex melewati gejolak pendek, mendanai kapasitas generasi berikutnya tanpa bergantung pada pasar utang, dan menunggu harga yang tepat alih-alih menjual inventaris dengan diskon. Bagi Samsung Electronics dan SK hynix, kas industri yang menebal adalah bantalan di bawah tesis kelangkaan.
Sudut pandang Korea: kontras target dan reaksi pagi hari. Perbandingan target menunjukkan seberapa jauh Nomura berada dari konsensus yang berhati-hati. Target Nomura 670.000 won dan 4.700.000 won berada jauh di atas target Mirae Asset sebesar 400.000 won dan 3.100.000 won, dan di atas target Nomura sendiri pada Mei 2026 sebesar 590.000 won dan 4.000.000 won yang menyertai target KOSPI 10.000–11.000. Pembaca harus memegang kontras ini dengan dua tangan: target tertinggi adalah ekspresi keyakinan tertinggi, dan sekaligus yang paling jauh jatuhnya jika tesis kelangkaan gagal.
Reaksi pasar pertama tercatat pada pagi 21 Oktober: Samsung Electronics naik +5,20% ke 222.500 won dan SK hynix naik +6,54% ke 1.303.000 won (Money Today). Satu pagi tentu bukan pembuktian tesis multi-tahun. Tetapi urutannya layak dicatat: laporan yang mempertahankan target tertinggi diterbitkan, liputannya menyebar pada 20 Oktober, dan kedua saham memimpin kenaikan pada pagi berikutnya. Pemenang jangka pendeknya adalah pemegang dua saham memori itu; pertanyaan jangka panjangnya tetap sama — apakah harga kontrak, alokasi HBM, dan pembangunan pusat data pada kuartal-kuartal berikutnya mengonfirmasi kurva permintaan Nomura.
Chase's Take
Saya bekerja di industri semikonduktor, dan bagian laporan ini yang paling saya perhatikan bukanlah target harganya — melainkan revisi angka gigawattnya.
Analis menurunkan banyak hal tanpa banyak bicara. Mereka menurunkan target, menurunkan perkiraan laba, menurunkan bahasa mereka. Tetapi ketika sebuah model menaikkan perkiraan kapasitas pusat data 2027 dari 29,7 GW menjadi 31,5 GW — +6% — tepat pada pekan ketika pasar menjual saham memori karena takut pembangunan melambat, itu adalah pernyataan yang disengaja. Gigawatt adalah unit fisik. Di belakang setiap gigawatt ada gedung, trafo, akselerator, dan tumpukan HBM yang lebar pita memorinya sudah ditentukan jauh sebelum gedungnya selesai. Permintaan memori dari pembangunan 2027 sebagian besar sudah terkunci oleh keputusan yang diambil pada 2025 dan 2026. Itulah sebabnya argumen "permintaan tumbuh lebih cepat daripada pasokan hingga 2028" sulit diserang dengan satu kuartal yang lemah: rantai pasok tidak berputar secepat sentimen.
Yang membuat saya menahan diri adalah hitungan kuartal IV di Episode 2. Syarat 43,9 miliar dolar AS untuk memenuhi ekspektasi 100 miliar dolar AS adalah syarat yang sangat berat, dan Nomura sendiri yang menuliskannya. Menurut saya, cara membaca laporan ini yang paling jujur adalah: percayai arah fisiknya — gigawatt naik, kelangkaan bertahan, kas menebal — dan perlakukan target harga persis seperti apa adanya, yaitu ujung paling optimistis dari rentang yang wajar, yang kebenarannya bergantung pada syarat pembatalan yang Nomura tulis sendiri. Jika rencana pusat data mulai dipangkas berulang kali, saya akan membaca ulang laporan ini dari halaman terakhir. Sampai saat itu, ini adalah tesis kelangkaan paling lengkap yang diterbitkan bank besar pada siklus ini.
FAQ
Mengapa Nomura mempertahankan target 670.000 won untuk Samsung dan 4.700.000 won untuk SK hynix?
Karena Nomura menilai pertumbuhan permintaan memori melampaui pertumbuhan pasokan setidaknya hingga 2028, hambatan pasokan tetap ada, dan lingkungan harga tetap bersahabat bagi produsen. Dalam laporan 19 Oktober 2026, Nomura mempertahankan rekomendasi Buy dan kedua target tersebut, serta menyebut kedua saham itu sebagai saham yang patut diperhatikan. Terhadap harga acuan 20 Oktober sekitar 210.000 won dan sekitar 1.210.000 won, target itu menyiratkan potensi kenaikan sekitar +219% dan +288%. Laporan asli bersifat eksklusif untuk klien; tulisan ini berdasarkan liputan sekunder dan asli tidak terverifikasi langsung.
Seberapa besar pembangunan pusat data yang diperkirakan Nomura?
Nomura memperkirakan kapasitas pusat data global baru sebesar 22,3 GW pada 2026, naik +77% secara tahunan, dan 31,5 GW pada 2027, naik +41%. Angka 2027 itu +6% di atas model Nomura sebelumnya sebesar 29,7 GW. Kapasitas pusat data adalah penggerak fisik permintaan akselerator AI dan HBM, sehingga revisi naik pada angka ini menopang langsung tesis kelangkaan memori hingga 2028.
Mengapa Nomura menilai kekhawatiran tentang CoreWeave, CXMT, dan pendapatan AI berlebihan?
Untuk pembiayaan operator seperti CoreWeave, Nomura berargumen pusat data dan peralatan yang sudah dibangun dapat diambil alih operator lain, sehingga risiko satu operator tidak menghapus permintaan. Untuk CXMT, kemajuan sel DRAM 4F2 belum sama dengan pasokan bervolume dengan yield dan kualifikasi pelanggan. Untuk pendapatan AI, Nomura menunjuk pertumbuhan gabungan OpenAI dan Anthropic sebesar +507% secara tahunan pada kuartal III, meski kuartal IV membutuhkan sekitar 43,9 miliar dolar AS, naik +61% dari kuartal sebelumnya, untuk mencapai ekspektasi pasar sekitar 100 miliar dolar AS pada 2026.
Apa yang dapat membatalkan tesis Nomura ini?
Nomura sendiri menyebut syaratnya: tesis perlu ditinjau ulang jika rencana pusat data berulang kali dipangkas atau proyek yang sudah dibiayai mengalami penundaan berat. Di luar itu, pembaca dapat membandingkan keyakinan Nomura dengan pembanding yang lebih konservatif — target Mirae Asset sebesar 400.000 won untuk Samsung Electronics dan 3.100.000 won untuk SK hynix — serta memantau penopang neraca tesis ini, yaitu kas bersih 9 perusahaan chip yang diperkirakan Nomura mendekati 2 triliun dolar AS pada akhir 2028, dari 282 miliar dolar AS pada kuartal II 2026.
Tulisan ini bertujuan memberikan informasi dan bukan nasihat investasi. Angka-angka laporan yang dikutip bersumber dari liputan sekunder dan laporan aslinya tidak kami verifikasi langsung. Keputusan investasi sepenuhnya menjadi penilaian dan tanggung jawab Anda.
📩 Berlangganan VLSI Korea
Dapatkan analisis semikonduktor harian kami lebih dulu di email Anda. Berlangganan gratis.