 VLSI Korea
Peringkat Perusahaan Peralatan Semikonduktor: Top 5 Global dan Pabrikan Korea
ASML memimpin peringkat global, diikuti Applied Materials, Lam Research, Tokyo Electron, dan KLA, dengan 85% dari 10 besar. Korea tidak punya perusahaan di 10 besar: SEMES adalah yang terbesar lokal.


🆓 Artikel gratis · Siapa pun dapat membaca artikel ini secara gratis
Pasar peralatan semikonduktor global dikuasai oleh lima perusahaan. Berdasarkan pendapatan: 1. ASML, 2. Applied Materials, 3. Lam Research, 4. Tokyo Electron, 5. KLA. Bersama-sama mereka meraih sekitar 85% pendapatan dari 10 vendor teratas (CINNO Research, semester pertama 2025). Total pasar mencapai rekor USD 135.1 miliar pada 2025 (SEMI). Korea, salah satu dari tiga pembeli peralatan terbesar di dunia, tidak memiliki satu pun perusahaan di 10 besar global.
Panduan ini memberi peringkat perusahaan peralatan semikonduktor per 24 Oktober 2026, berdasarkan pendapatan, berdasarkan segmen proses, dan dengan peringkat terpisah untuk pabrikan Korea. Panduan ini juga menjelaskan metode pemeringkatan terlebih dahulu, agar Anda dapat menilai mengapa daftar lain terkadang menunjukkan urutan yang sedikit berbeda.
Ukuran pasar: rekor USD 135.1 miliar pada 2025
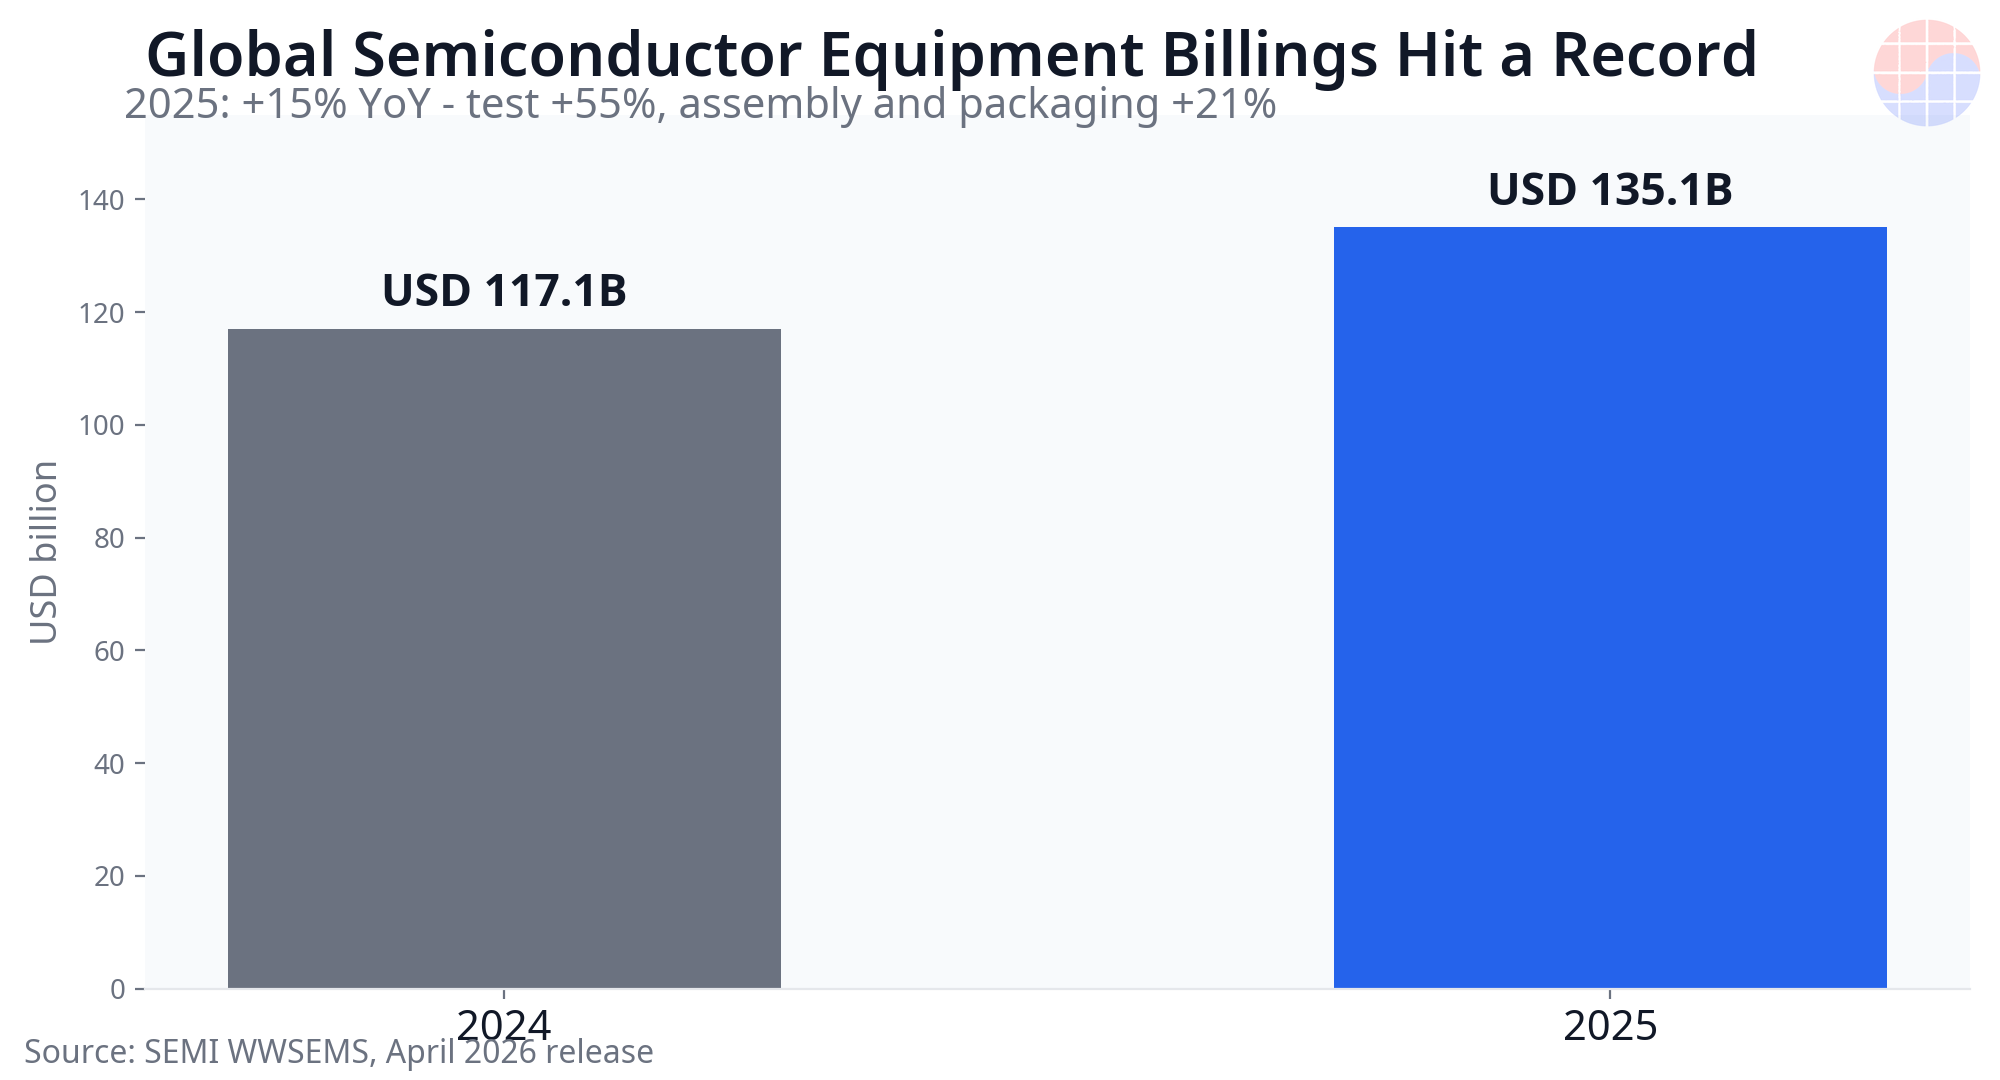
Menurut statistik WWSEMS dari SEMI, tagihan peralatan manufaktur semikonduktor di seluruh dunia naik 15% menjadi USD 135.1 miliar pada 2025, dari USD 117.1 miliar pada 2024, didorong oleh investasi terkait kecerdasan buatan pada logika canggih dan memori. Tiongkok, Taiwan, dan Korea bersama-sama menyumbang 79% dari seluruh belanja peralatan: permintaan terkonsentrasi di Asia, dan Korea adalah salah satu pembeli terbesar di dunia.
Pertumbuhan tercepat terjadi di back-end. Tagihan peralatan uji melonjak 55% dibandingkan tahun sebelumnya dan peralatan perakitan dan pengemasan naik 21%, tanda bahwa HBM dan pengemasan canggih kini menarik belanja peralatan sekuat pemrosesan wafer front-end.
Peringkat 10 besar global berdasarkan pendapatan
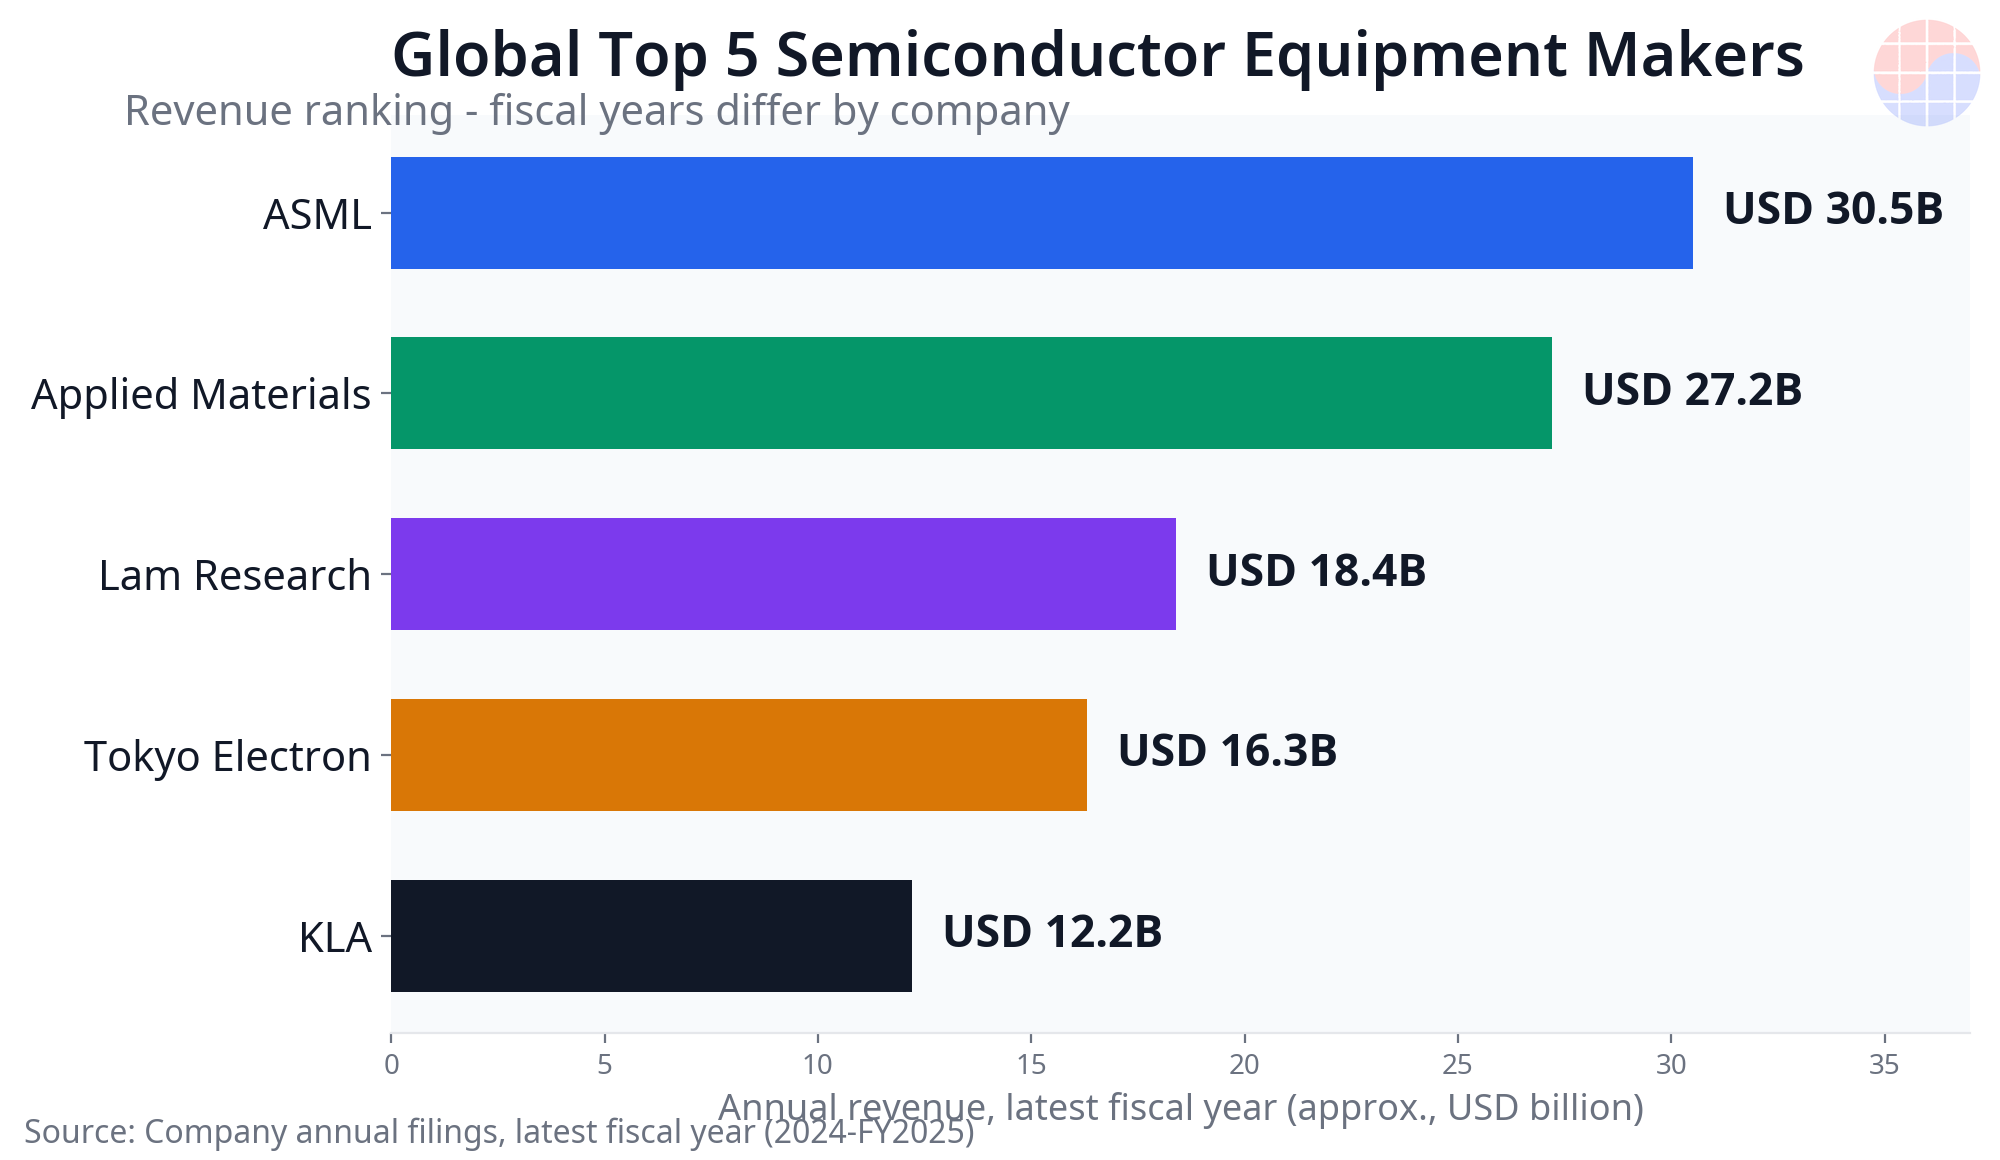
Peringkat di bawah ini didasarkan pada total pendapatan tahun fiskal penuh terbaru setiap perusahaan, yang diperiksa silang dengan rekap semester pertama 2025 dari CINNO Research dan peringkat 2025 dari TechInsights. Ketiga sumber sepakat mengenai urutan lima teratas.
| Peringkat | Perusahaan | Kantor pusat | Kekuatan inti | Pendapatan tahunan (tahun fiskal terbaru, perkiraan) |
|---|---|---|---|---|
| 1 | ASML | Belanda | Litografi (satu-satunya pemasok EUV) | USD 30.5 miliar (EUR 28.3 miliar pada 2024) |
| 2 | Applied Materials | AS | Deposisi, etsa, CMP, implantasi: portofolio terluas | USD 27.2 miliar (tahun fiskal 2024) |
| 3 | Lam Research | AS | Etsa dan deposisi | USD 18.4 miliar (tahun fiskal 2025) |
| 4 | Tokyo Electron | Jepang | Coater/developer, etsa, deposisi, pembersihan | USD 16.3 miliar (tahun fiskal 2025, JPY 2.44 triliun) |
| 5 | KLA | AS | Inspeksi dan metrologi (kontrol proses) | USD 12.2 miliar (tahun fiskal 2025) |
| 6 | Naura | Tiongkok | Etsa, deposisi, pembersihan | CNY 39.4 miliar (2025) |
| 7 | ASM International | Belanda | ALD dan epitaksi | Sekitar EUR 3 miliar |
| 8 | Screen Holdings | Jepang | Pembersihan wafer (nomor 1 dunia) | - |
| 9 | Hitachi High-Tech | Jepang | Metrologi, etsa, peralatan analitis | - |
| 10 | AMEC | Tiongkok | Etsa dan MOCVD | - |
Apa yang membedakan masing-masing dari 5 teratas
Nomor 1 ASML menjual litografi. ASML adalah satu-satunya perusahaan di dunia yang dapat memasok sistem litografi EUV, yang dibutuhkan setiap fab terdepan. Satu sistem EUV berharga sekitar USD 200 juta dan sistem EUV High-NA sekitar USD 380 juta, peralatan tunggal termahal di industri ini. Lebih dari sekadar peringkat pendapatan, posisi ASML adalah ketaktergantikan: setiap rencana investasi canggih di Samsung, SK hynix, dan TSMC dimulai dengan mengamankan peralatan ASML.
Nomor 2 Applied Materials memiliki portofolio terluas di industri ini: deposisi (PVD dan CVD), etsa, CMP, implantasi ion, dan metrologi. Perusahaan ini memperoleh pendapatan di hampir setiap langkah proses di hampir setiap fab, dan bergantian menempati posisi nomor 1 dengan ASML tergantung tahun dan metrik yang digunakan.
Nomor 3 Lam Research adalah spesialis etsa, dengan perkiraan pangsa 50% pada etsa kering. Perusahaan ini sangat kuat pada etsa lubang dalam NAND 3D dan proses TSV di balik HBM, yang juga membuat hasilnya lebih terekspos pada siklus memori.
Nomor 4 Tokyo Electron memegang perkiraan pangsa 90% pada coater/developer fotoresist, standar de facto yang berada tepat sebelum dan sesudah peralatan litografi di setiap fab canggih, meskipun TEL tidak menjual scanner itu sendiri.
Nomor 5 KLA tidak membuat chip; KLA memverifikasi bahwa chip dibuat dengan benar. KLA menguasai lebih dari separuh pasar inspeksi dan metrologi (kontrol proses) dengan margin operasi sekitar 40%. Semakin canggih node-nya, semakin mahal biaya satu cacat, sehingga pentingnya KLA tumbuh seiring penskalaan.
📩 Mengikuti topik ini?
Terima analisis lanjutannya — laporan keuangan, riset dan pasokan HBM — setiap hari pukul 10:30 KST. Berlangganan gratis →
Setiap langkah proses memiliki rajanya sendiri
Total pendapatan menunjukkan ukuran perusahaan, bukan dominasi pada tingkat proses. Pasar peralatan sebenarnya adalah kumpulan pasar proses yang terpisah, dan sebagian besar memiliki pemasok standar de facto.
| Proses | Pemimpin | Posisi |
|---|---|---|
| Litografi | ASML | Monopoli EUV; juga memimpin DUV |
| Etsa | Lam Research | Sekitar 50% etsa kering |
| Coater/developer | Tokyo Electron | Sekitar 90% |
| Inspeksi / metrologi | KLA | Lebih dari 50%; margin operasi sekitar 40% |
| Deposisi ALD | ASM International | Sekitar 55% |
| Pembersihan | Screen Holdings | Nomor 1 dunia dalam pembersihan wafer tunggal |
| Uji | Advantest, Teradyne | Dua pemimpin dalam ATE |
Implikasinya bagi produsen chip bersifat struktural: membangun fab berarti membeli dari pemenang yang telah ditentukan pada proses demi proses. Tender peralatan terlihat kompetitif, tetapi pada banyak langkah sebenarnya tidak ada pengganti.
Peringkat Korea: SEMES nomor 1 di dalam negeri, dan tidak ada pabrikan Korea di 10 besar global
Jawaban jujur atas pertanyaan yang banyak dicari tentang pabrikan peralatan Korea adalah ini: 10 besar global 2025 dari TechInsights tidak memuat perusahaan Korea mana pun. Daftar tersebut terdiri dari tiga vendor Amerika, tiga Jepang, dua Belanda, dan dua Tiongkok. Bagi negara yang menjadi rumah bagi dua produsen memori terbesar di dunia, absennya juara peralatan berskala global secara luas dipandang sebagai kesenjangan struktural terbesar dalam ekosistem semikonduktornya.
| Perusahaan Korea | Bidang inti | Posisi |
|---|---|---|
| SEMES | Peralatan track, etsa, pembersihan, dan front-end lainnya | Terbesar di Korea; pendapatan di bawah KRW 3 triliun (sekitar sepersepuluh ASML) |
| Hanmi Semiconductor | TC bonder untuk pengemasan HBM | Pemimpin dunia di ceruknya; pendapatan rekor KRW 558.9 miliar pada 2024 |
| PSK | Dry strip | Pemimpin ceruk global |
| Jusung Engineering | ALD, CVD | Pendapatan beberapa ratus miliar KRW |
| Wonik IPS | CVD, ALD, pemrosesan termal | Pendapatan beberapa ratus miliar KRW |
| TES, Eugene Technology | PECVD, LPCVD, dan langkah lainnya | Spesialis satu proses |
Pola Korea konsisten: bukan generalis yang melengkapi seluruh fab, melainkan spesialis yang mencapai kelas dunia dalam satu proses. Hanmi Semiconductor adalah contoh paling jelas: perusahaan ini memimpin dunia dalam TC bonder, peralatan yang menempelkan tumpukan HBM, dan memanfaatkan siklus HBM untuk meraih pendapatan rekor. Bisnis dry strip PSK mengikuti model yang sama.
Dari sudut pandang bisnis, peluang Korea bukanlah pertarungan langsung pada langkah serbaguna yang sudah matang. Peluangnya adalah menguasai standar sejak awal pada proses yang baru tercipta, terutama HBM dan pengemasan canggih. Lonjakan 55% pada tagihan peralatan uji pada 2025 menunjukkan betapa cepat back-end bertambah bobotnya.
Mengapa peringkat hampir tidak pernah berubah
Pertama, kualifikasi memakan waktu bertahun-tahun: sebuah peralatan harus membuktikan diri pada yield di dalam fab pelanggan, dan setelah diadopsi, peralatan itu menjadi yang pertama untuk generasi berikutnya. Kedua, basis terpasang adalah aset itu sendiri: data proses dari ribuan peralatan terpasang menjadi masukan bagi pengembangan peralatan berikutnya, sebuah roda putar yang sulit ditiru pendatang baru. Ketiga, layanan: fab beroperasi 24 jam sehari, sehingga jaringan layanan lapangan global adalah prasyarat untuk memenangkan pesanan. Keempat, skala litbang: masing-masing dari lima teratas menghabiskan miliaran dolar per tahun untuk penelitian dan pengembangan.
Satu-satunya variabel yang bergerak cepat adalah Tiongkok. Pendapatan Naura tumbuh kira-kira empat kali lipat dalam empat tahun, dari CNY 9.7 miliar pada 2021 menjadi CNY 39.4 miliar pada 2025, mengangkatnya ke nomor 6 global berkat investasi fab domestik yang besar dan kebijakan lokalisasi, meskipun kesenjangan tetap lebar pada langkah paling canggih seperti EUV.
Apa yang dapat mengguncang peringkat berikutnya
- Transisi GAA pada 2 nm menaikkan nilai ALD dan etsa, menguntungkan ASM International dan Lam Research.
- HBM4 dan pengemasan canggih menaikkan nilai hybrid bonding, TC bonder, dan uji, menjadi dorongan bagi spesialis back-end.
- Pengiriman daya sisi belakang (BSPDN) menambahkan langkah deposisi dan etsa yang sepenuhnya baru ke dalam alur.
- Dorongan lokalisasi Tiongkok adalah kekuatan yang paling mungkin mengubah urutan di bawah lima teratas, melalui Naura dan AMEC.
Pertanyaan yang sering diajukan
Siapa perusahaan peralatan semikonduktor nomor 1 di dunia?
Berdasarkan pendapatan terbaru, ASML. Rekap semester pertama 2025 dari CINNO Research juga menempatkan ASML pertama dan Applied Materials kedua. Applied Materials memiliki portofolio terluas, dan dalam rekap khusus peralatan fab wafer, urutan keduanya dapat berganti tergantung tahun. Keduanya jauh di depan nomor 3.
Siapa lima perusahaan peralatan semikonduktor terbesar?
ASML, Applied Materials, Lam Research, Tokyo Electron, dan KLA. Pendapatan gabungan mereka setara dengan sekitar 85% dari total 10 besar (semester pertama 2025, CINNO Research).
Apa perusahaan peralatan semikonduktor terbesar di Korea?
SEMES. Pendapatannya masih di bawah KRW 3 triliun, kira-kira sepersepuluh ASML, dan belum ada perusahaan Korea yang masuk 10 besar global. Di ceruk tertentu, Hanmi Semiconductor adalah pemimpin dunia dalam TC bonder untuk HBM.
Mengapa peringkat peralatan sangat jarang berubah?
Karena siklus kualifikasi berjalan bertahun-tahun dan basis terpasang, data proses, serta jaringan layanan dari peralatan yang telah diadopsi semuanya menjadi masukan bagi pesanan berikutnya. Penantang harus mengalahkan peralatan petahana dan organisasi dukungan globalnya pada saat yang bersamaan.
Sumber: SEMI WWSEMS (April 2026), CINNO Research (semester pertama 2025), TechInsights (peringkat 2025), laporan tahunan perusahaan. Per 24 Oktober 2026. Catatan metodologi: peringkat bervariasi menurut metrik (total pendapatan versus hanya peralatan fab wafer versus pangsa segmen) dan menurut akhir tahun fiskal (misalnya Maret untuk Tokyo Electron, Juni untuk Lam Research dan KLA); artikel ini menggunakan total pendapatan tahun fiskal penuh terbaru sebagai dasar utama.
📩 Melewatkan analisis hari ini? Terima yang besok di email Anda
Daily Silicon pukul 10:30 KST plus poin penting laporan keuangan dan riset, lebih dulu. Saat berlangganan, pilih newsletter Korea, Inggris, atau Jepang; analisis Bahasa Indonesia terbit setiap hari di situs.
Berlangganan gratis →
Gratis · Tanpa spam · Berhenti kapan saja


