VLSI Korea
半導体株は8日続落、利益見通しは上方修正 — ボトルネックはシリコンから信用へ移った
SOXは8日続落、KOSPIは8営業日で20%超下落、CoreWeaveのCDSは1,100bpを突破した。一方でTSMCは見通しを引き上げ、KOSPIの先行EPSも上方修正された。株価と利益が乖離した理由と、本物のダウンサイクルに変わる5つのシグナルを整理した。


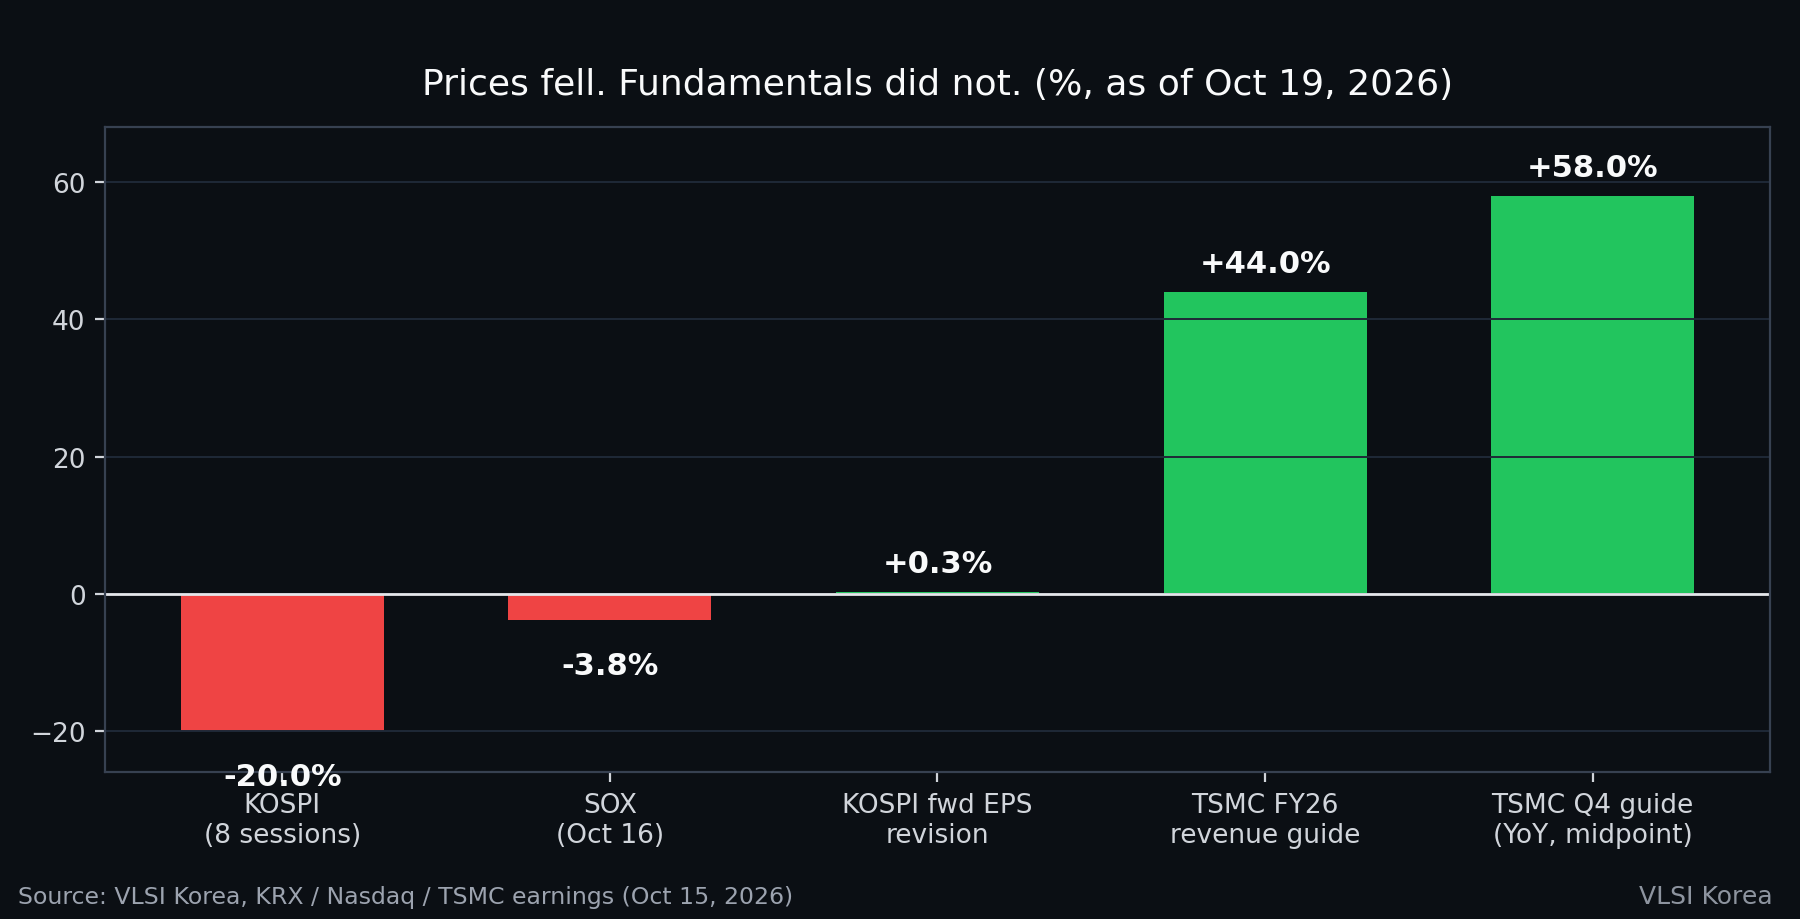
結論を先に述べる。2026年10月19日時点で、半導体株の下落は需要の崩壊ではなく、信用の再評価(リプライシング)だ。 フィラデルフィア半導体指数(SOX)は8営業日続落し、2008年の金融危機以来最長の連続下落となった。KOSPIは8営業日で20%超下落した。しかし同じ期間に、TSMCは6四半期連続で過去最高の四半期純利益を計上し、見通しを引き上げ、KOSPIの12カ月先行EPS予想も下方修正ではなく上方修正された。株価とファンダメンタルズは逆方向に動いている。そして変化した変数はシリコンの供給ではない。AIインフラ構築を支える債務の調達コストと、その安全性に対する市場の見方だ。
この区別が、その後の展開を決める。需要の崩壊は受注、テープアウト、設備投資を削る。信用の再評価はまずマルチプル(株価倍率)を削り、資金調達のストレスが限界的な借り手から自己資金で賄うハイパースケーラーへ広がった場合にのみ、実需に到達する。本稿では、検証済みの数値、波及経路、そして結論を変える5つのシグナルを整理する。
数値で見る現状(2026年10月19日時点)
| シグナル | 数値 | 日付 |
|---|---|---|
| KOSPI 寄り付き | 5,488.41、前日比179.64ポイント安(-3.17%) | 2026年10月19日 |
| KOSPI、8営業日 | -20%超 | 2026年10月2日〜19日 |
| SOX 連続下落 | 8営業日連続、2008年以来最長 | 2026年10月16日時点 |
| CoreWeave 株価、1日 | -11.91% | 2026年10月16日 |
| CoreWeave 5年CDS | 1,100bp超 | 2026年10月12日の週 |
| KOSPI 12カ月先行EPS | +0.3%上方修正 | 2026年10月19日 |
| TSMC 2026年第3四半期 純利益 | NT$763.06 billion、前年同期比+68.7% | 2026年10月15日 |
| TSMC 2026年第4四半期 売上高ガイダンス | US$52.3-54.3 billion、中央値で前年同期比約+58% | 2026年10月15日 |
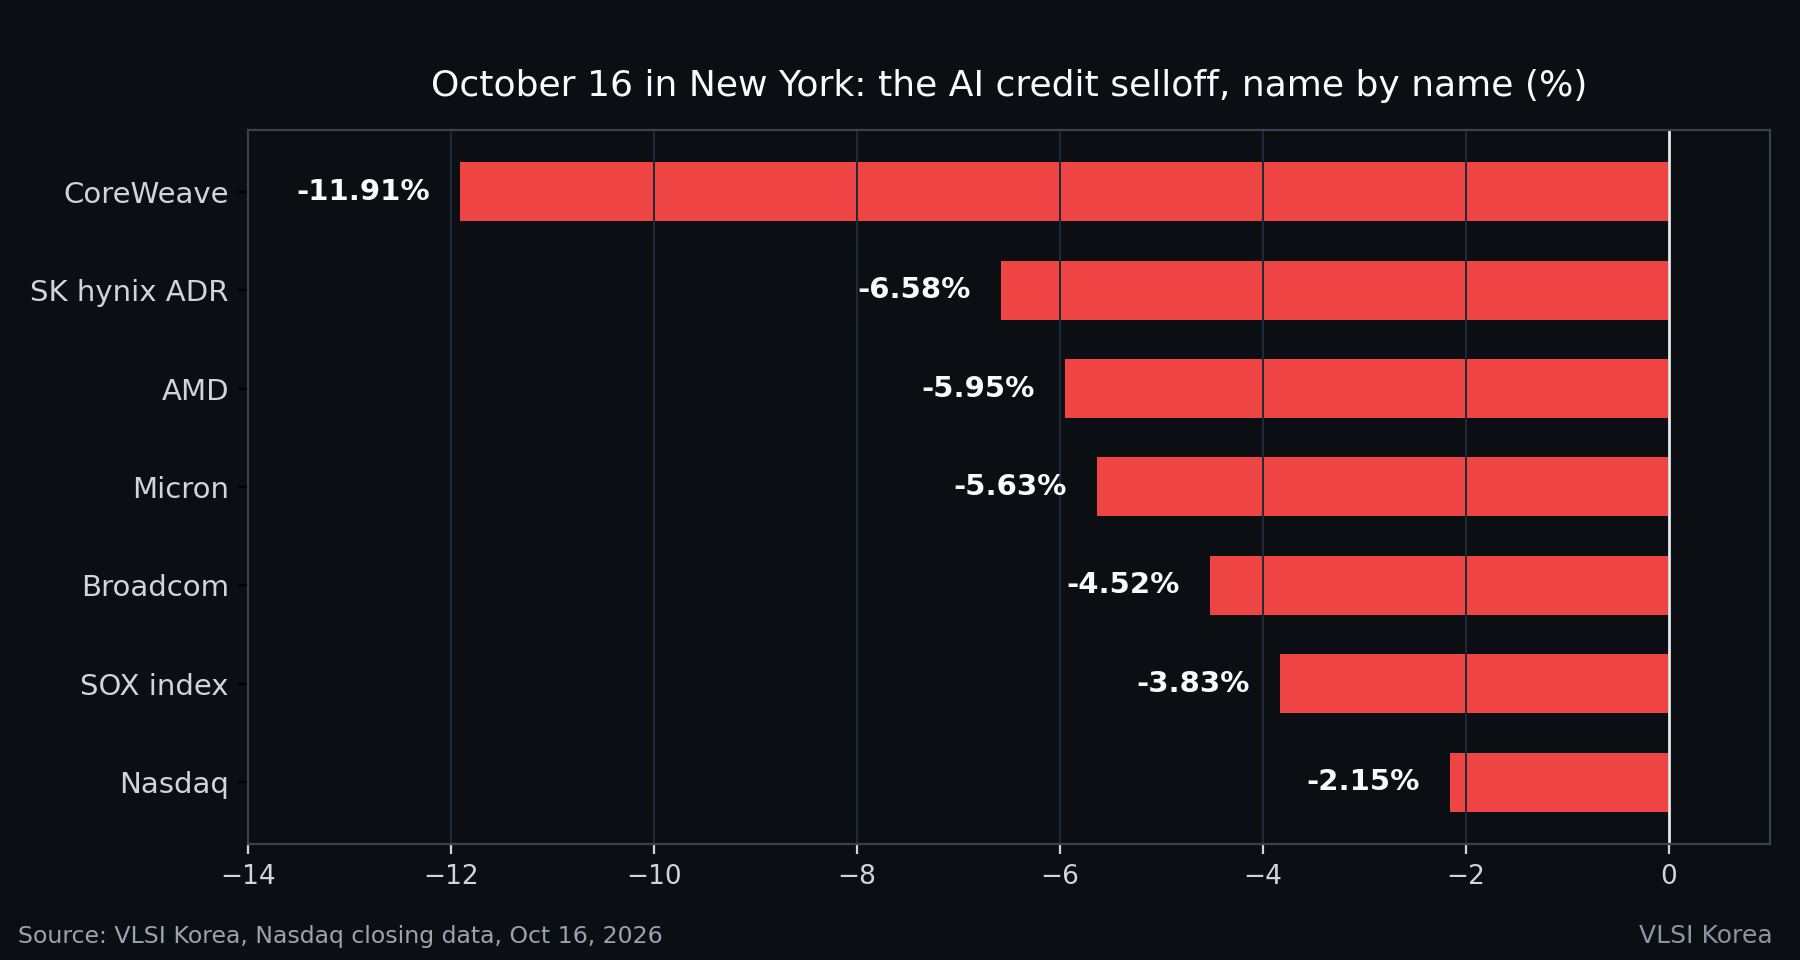
10月16日金曜日のニューヨーク市場では、ナスダックが2.15%安の26,140.03、SOXが3.83%安となった。売りを主導したのは、AIインフラ関連の信用に最も近い銘柄だった。CoreWeaveは11.91%安、SKハイニックスのADRは6.58%安、AMDは5.95%安、マイクロンは5.63%安、ブロードコムは4.52%安だった。10月19日月曜日のソウル市場では、KOSPIが3.17%安の5,488.41で寄り付き、KOSDAQも2.73%安の773.06で始まった。サムスン電子とSKハイニックスはプレマーケットで5〜6%下落した後、外国人投資家と機関投資家の押し目買いにより下げ幅を縮小した。午前9時06分時点で、サムスン電子は1.16%安の213,000ウォン、SKハイニックスは1.97%安の1,247,000ウォンだった。シリコンウェハーやEUVマスク検査装置の供給企業など、同じサプライチェーンに連なる日本株も午前の取引で約6%下落した。
実際に変わったもの:AI債務の価格
この急落の激しさを説明する事実は3つあり、いずれもチップ受注のキャンセルではない。
第一に、市場はチップではなく、借り手を値付けし始めた。 AIコンピューティングの大型買い手の中で最もレバレッジが高いCoreWeaveは、2026年10月12日の週に5年CDSスプレッドが1,100ベーシスポイント(bp)を超えた。その水準のCDSスプレッドは、信用市場が借り手のデフォルトリスクをもはや理論上の話ではないと見ていることを意味する。株式投資家はその後、レバレッジの高い買い手が借入を継続できることに売上高が依存する企業すべてを再評価した。AIサプライチェーンにおいては、それはほぼ全社に当たる。
第二に、韓国の指数構造が、グローバルな要因を一国の指数イベントへと増幅した。 KOSPIはメモリ半導体への集中度が高い。グローバルな信用要因が半導体株を直撃すると、KOSPIはショックをセクター間で分散できない。むしろ集中させる。ゴールドマン・サックスは2026年10月19日の「Korea Weekly Kickstart」で、8営業日で20%を超える下落は、アジア通貨危機、世界金融危機、COVID-19の感染拡大といった極度のストレス期にのみ起きてきたと指摘した。そのうえで今回の要因については、予想を上回るインフレ、AI関連の信用懸念、中国DRAM供給をめぐる不透明感であり、韓国企業の利益崩壊ではないと位置づけた。
第三に、マクロ要因が燃料を加えた。 WTI原油が1バレルUS$100を超え、予想を上回るインフレ指標が発表されたことで、AIインフラ株が体現する長期で設備投資負担の重いキャッシュフローに適用される割引率は上昇した。ユアンタ証券韓国は10月19日、この調整は「上場企業の業績ではなく、AI投資サイクルのための資金調達とバリュエーションの再評価」に起因すると総括した。
台帳の反対側:4日前のTSMC
2026年10月15日、SOXの連続下落の真っただ中で、TSMCは第3四半期の純利益としてNT$763.06 billion(約US$23.6 billion)、前年同期比68.7%増を発表し、売上高はUS$46.72 billionと自社ガイダンスを上回った。第4四半期の売上高ガイダンスはUS$52.3-54.3 billionとし、2026年通年の売上高成長率見通しを米ドルベースで約44%へ引き上げ、2026年の設備投資はUS$60-64 billionに据え置いた。AIアクセラレータを含む高性能コンピューティング(HPC)が売上高の68%を占め、2nmはすでにウェハー売上高の8%に達していた。最高経営責任者(CEO)のC.C. Wei(魏哲家)氏は、2029年までのAIアクセラレータ需要の伸びは従来ガイダンスである年平均成長率(CAGR)50%台半ばから後半を「おそらく上回る」と述べ、需要はTSMCの供給能力をはるかに上回り続けているとした。
TSMCはまた、顧客がAIシステムを展開するための資金調達や支援コンポーネントを確保できているかを確認していると述べた。そして、そうした確認を行った後でもなお、需要が供給を上回っているという。この一文は今回の下落局面で重要だ。業界の中心的な供給企業が、顧客の資金調達状況を明示的にストレステストし、それでも供給が追いついていないのである。
これは、少なくとも現時点では、サイクルの転換ではなくバリュエーションのリセットのパターンだ。本当の需要崩壊では、順序は逆になる。まず受注が削られ、次にガイダンスが続き、その後でようやくマルチプルが圧縮する。今回は、ガイダンスが上昇する中で、マルチプルが先に圧縮した。
設計現場から見た光景
サインオフのデスクから見れば、物理的なパイプラインが一夜で再評価されることはない。今四半期にテープアウトされるチップは12〜24カ月前に着手されたものだ。HBMの認定スケジュール、先端パッケージ基板の予約、装置のリードタイムは、取引の営業日単位ではなく四半期単位で動く。信用イベントがこのパイプラインに到達する入口は正確に1つだけだ。買い手における発注と設備投資の承認である。だからこそ、注視すべき単位は株価ではなく、限界的な買い手の受注残高(オーダーブック)だ。
エクスポージャーも一様ではなく、市場はそれを理解している。ハイパースケーラーはAI設備投資の大半を営業キャッシュフローで賄うため、信用市場が閉ざされても構築は続く。ネオクラウドや二番手のデータセンター事業者は債務で資金を調達する。彼らはGPU、ネットワーキング、そして間接的にはHBMの限界的な買い手であり、スプレッドが拡大したときに最初に足を止める。したがって、信用主導の減速はサプライチェーンを均一には直撃しない。まずマーチャント向け生産能力やスポット市場にさらされた供給企業を直撃し、契約済みのHBMや最先端ファウンドリの生産能力は最後になる。10月16日のスコアボード、すなわちレバレッジの高い買い手が11.91%安となり、ファウンドリに結びついた銘柄の下げがそれより小さかったことは、すでにその順序を反映している。
過去のサイクルから得られるタイミングの教訓もある。2000年の通信インフラ構築ブームでは、信用の亀裂が先に来て、装置受注の崩壊はおよそ2四半期遅れて続いた。通信事業者が、リファイナンスが実際に失敗するまで、すでにコミットした設備投資の支出を続けたからだ。そのラグこそが機会となる。以下のシグナルは、受注が動く前に観測できる。
結論を変える5つのシグナル
以下のうち少なくとも2つが発動しない限り、今回の局面は信用の再評価として扱うべきだ。
- TSMCが設備投資またはガイダンスを引き下げる。 US$60-64 billionの2026年設備投資計画と、44%へ引き上げられた成長見通しは、「ファンダメンタルズは健全」という見方を支える根幹の事実だ。引き下げはその見方を崩す。
- ハイパースケーラーがAI設備投資ガイダンスを引き下げる。 今後のビッグテック決算ラウンドでそれが起きれば、自己資金で賄う買い手の足止めは、問題が信用ではなく需要やリターンにあることを意味する。
- HBMの契約価格が下方へ再交渉される。 2027年向けの契約済みHBM価格はサプライチェーンで最も逼迫した部分だ。下方への再交渉は、ストレスが中核の受注残高に到達したことを示す。
- 信用ストレスが限界的な借り手を超えて広がる。 レバレッジの高いAIインフラ銘柄だけでなく、投資適格級のハイパースケーラーやより広範なハイイールド市場でもCDSや債券スプレッドが拡大するかを注視すべきだ。
- 装置受注が先送りされる。 主要な露光、成膜、テスト装置の供給企業で受注残高の先送りが起きれば、信用経路が物理的な受注に到達したことの確認となる。
それまでは、2026年10月19日時点の正直な総括は、不快ではあるが正確だ。AIインフラ構築のボトルネックは移った。3年間、それはシリコンだった。ウェハー、HBMの積層、先端パッケージだ。今月、初めて、再評価されている律速要因は、シリコンの代金を支払うバランスシートになった。エンジニアは最初のボトルネックを解消した。2つ目はCFOの領域だ。
よくある質問
2026年10月に半導体需要は落ち込んだのか?
いいえ。2026年10月19日時点で入手可能なデータに基づけば、そうではない。TSMCは2026年10月15日に、2026年通年の売上高成長率見通しを約44%へ引き上げ、第4四半期の売上高を前年同期比で約58%増とガイダンスし、KOSPIの12カ月先行EPS予想は0.3%上方修正された。下落したのは株価であり、報告された需要ではない。
なぜKOSPIは8営業日で20%超も下落したのか?
グローバルなAI信用ショックが、メモリ半導体に集中した指数を直撃したためだ。KOSPIは2026年10月19日に3.17%安の5,488.41で寄り付き、SOXは8営業日続落していた。アナリストは下落の要因として、CoreWeaveを中心とするAI信用懸念、予想を上回るインフレ、US$100を超える原油価格、中国DRAM供給をめぐる不透明感を挙げた。
半導体株の下落におけるCoreWeaveの役割は何か?
CoreWeaveはAIコンピューティングの大型買い手の中で最もレバレッジが高いため、その信用は債務で賄われるAI設備投資に対する市場のストレスゲージとなっている。同社株は2026年10月16日に11.91%下落し、5年CDSスプレッドは1,100bpを超えた。これを受けて投資家は、レバレッジの高い買い手に売上高が依存する供給企業を再評価した。
この下落が本当の半導体ダウンサイクルに変わるのは、どのような場合か?
受注残高に関する証拠が現れた場合だ。TSMCの設備投資またはガイダンスの引き下げ、ハイパースケーラーのAI設備投資の引き下げ、HBM契約価格の下方への再設定、投資適格級の買い手への信用ストレスの広がり、装置受注の先送りである。これらのうち2つ以上が起きれば、信用経路が物理的な需要に到達したことを示す。
開示事項:本稿は、2026年10月19日時点で公表された市場および企業データ(取引所データ、TSMCの2026年10月15日の決算発表および説明会、2026年10月19日に公表された証券会社のコメント)に基づく分析である。投資助言ではない。数値は記載された日付時点で引用元が報告したものであり、修正される場合がある。
📩 VLSI Korea ニュースレター
毎日配信の半導体ディープダイブを、メールでいち早くお届けします。購読は無料です。