VLSI Korea
マイクロン、20年の研究を畳み3D DRAMへ進む (vHBM・400層NANDロードマップ)
マイクロンは約20年試験した4F-squareを断念し、資本を3D DRAMへ移す。密度+25%の1-delta、接合の1-epsilon、High-NA EUVのzeta、vHBMとHBM4Eの条件、400層超のG11 NANDまで、ロードマップ発言を読み解く。


マイクロンは約20年にわたり試験してきた4F-squareセル構造を断念し、今後の資本を3D DRAM、ウェハー接合、400層を超えるNANDへ振り向けるロードマップを示した — 以下はすべて2026年10月22日に報じられたマイクロンのロードマップ発言であり、出荷済み製品ではない。
30秒要約
- マイクロンは約20年にわたり試験してきた4F-square cell architectureを終了し、今後の資本を3D DRAMへ移す (マイクロンのロードマップ発言、2026年10月22日報道)。
- DRAMロードマップは、歩留まり生産に入った第7世代10nm級の1-delta (密度+25%) から、ウェハー接合を導入する1-epsilon、High-NA EUVを使う初のsub-10nmノードで初期開発段階のzeta angstrom、実験材料を使うeta angstromへと続く。
- HBMでは垂直構造のvHBM (vertical HBM) が示された。HBM4はマイクロンのpowerとperformanceの目標達成に、より先進的なCMOSを必要としなかったが、HBM4Eでは必要になる。
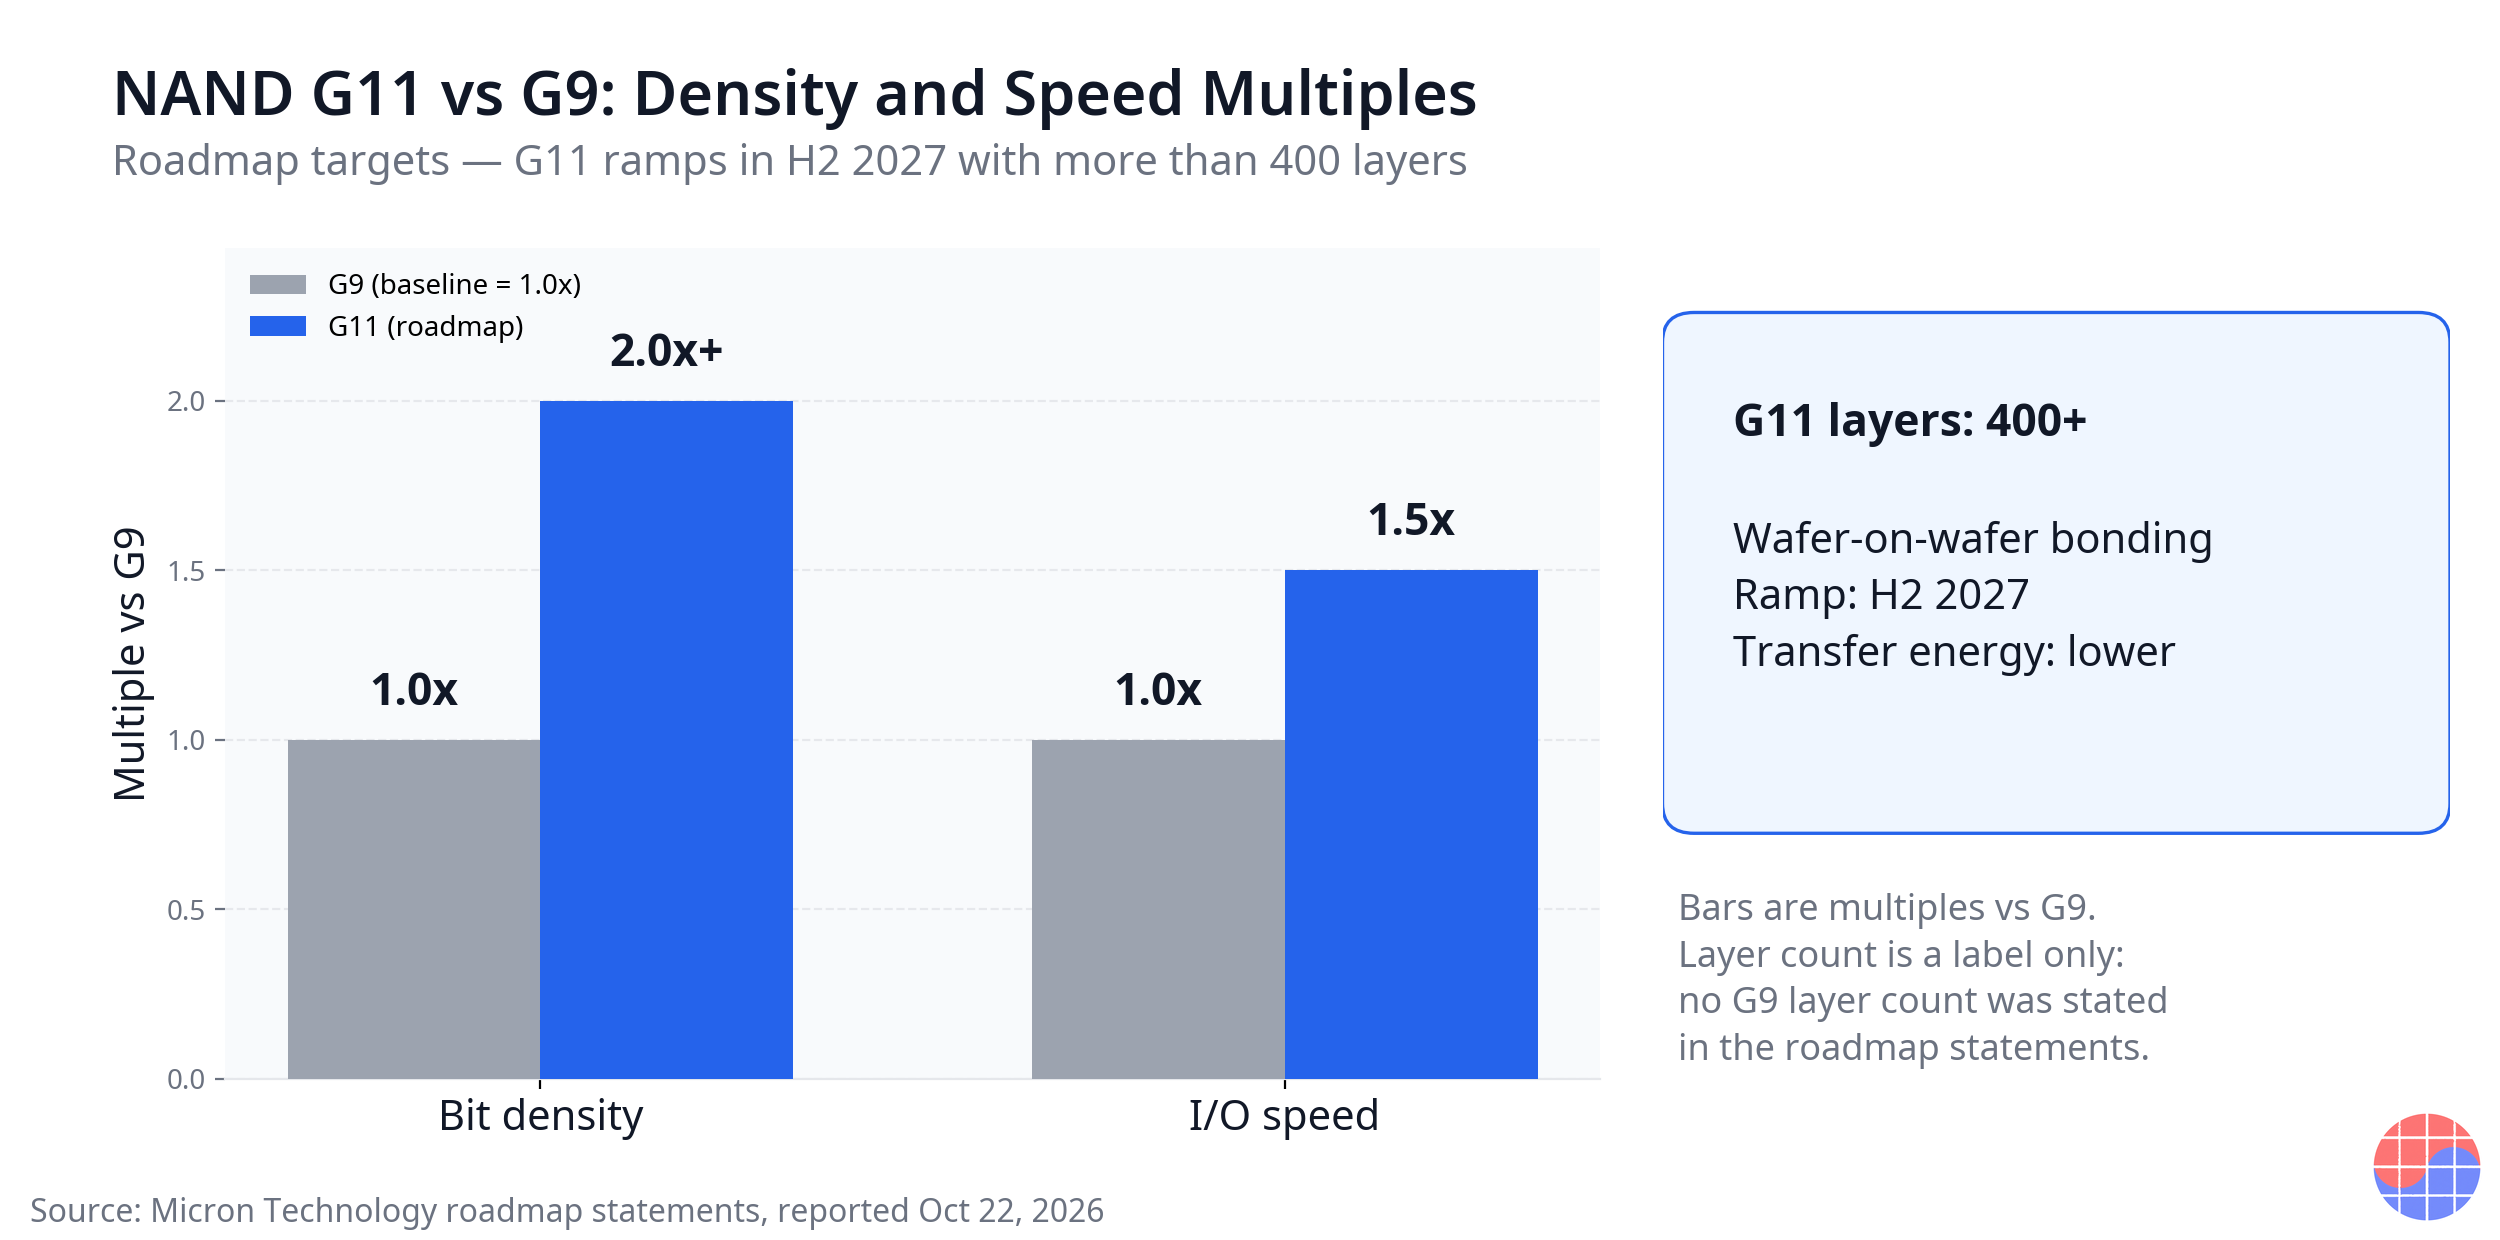
- NAND G11は2027年下半期の量産拡大、400層超、wafer-on-wafer接合、G9比でbit密度2倍超、I/O速度1.5倍、転送エネルギー低減を目標とする。AI向けNANDは、high-IOPSのSLC small-block設計と、TSV積層したNANDにlogic dieをcomputeの近くへ置くhigh-bandwidth NANDの二本立てである。
Background
メモリ微細化の長年の前提は、平面構造をより小さくすることであった。セルをより密に並べ、露光をより精密にすれば、同じウェハーからより多くのbitが得られるという論理である。マイクロンが約20年試験してきた4F-squareは、その平面的な発想の延長にあるセル構造であった。セル面積を理論的な下限に近づける試みであったが、長年の試験を経ても量産の道筋にはつながらなかった。
2026年10月22日に報じられたロードマップ発言でマイクロンが変えたのは、その前提そのものである。平面からさらに絞り出すのではなく、構造を上へ積み、ウェハーを貼り合わせ、logicを三次元に再配置する方向へ資本の向き自体を変えた。この転換はDRAMだけに限らない。同じロードマップには、HBMの垂直化、サーバー用RDIMMの大容量化、400層を超えるNAND、そしてAI専用に設計されたNANDまでが含まれる。単一の工程判断ではなく、メモリ全製品群にわたる構造転換の宣言に近い。
ここで一つの前提を確認しておく。本稿で扱う内容はすべてロードマップ発言である。1-deltaのように歩留まり生産に入った項目もあるが、zeta angstromは初期開発段階にあり、eta angstromはその次の段階であり、G11の量産拡大は2027年下半期と示された。ロードマップは、会社自身が示した方向と順序としては意味が大きい。しかし量産、出荷、売上を保証するものではない。その隔たりを保ったまま評価すべきである。
Business Deep Dive
DRAMノード・ロードマップ — 平面から3Dへ
| ノード | 段階 (ロードマップ発言基準) | 主な変化 |
|---|---|---|
| 1-delta | 歩留まり生産中 | 第7世代10nm級、密度+25% |
| 1-epsilon | 後継ノード | ウェハー接合を導入 |
| zeta angstrom | 初期開発 | 初のsub-10nmノード、High-NA EUVを使用 |
| eta angstrom | zetaの次 | 実験材料を適用 |
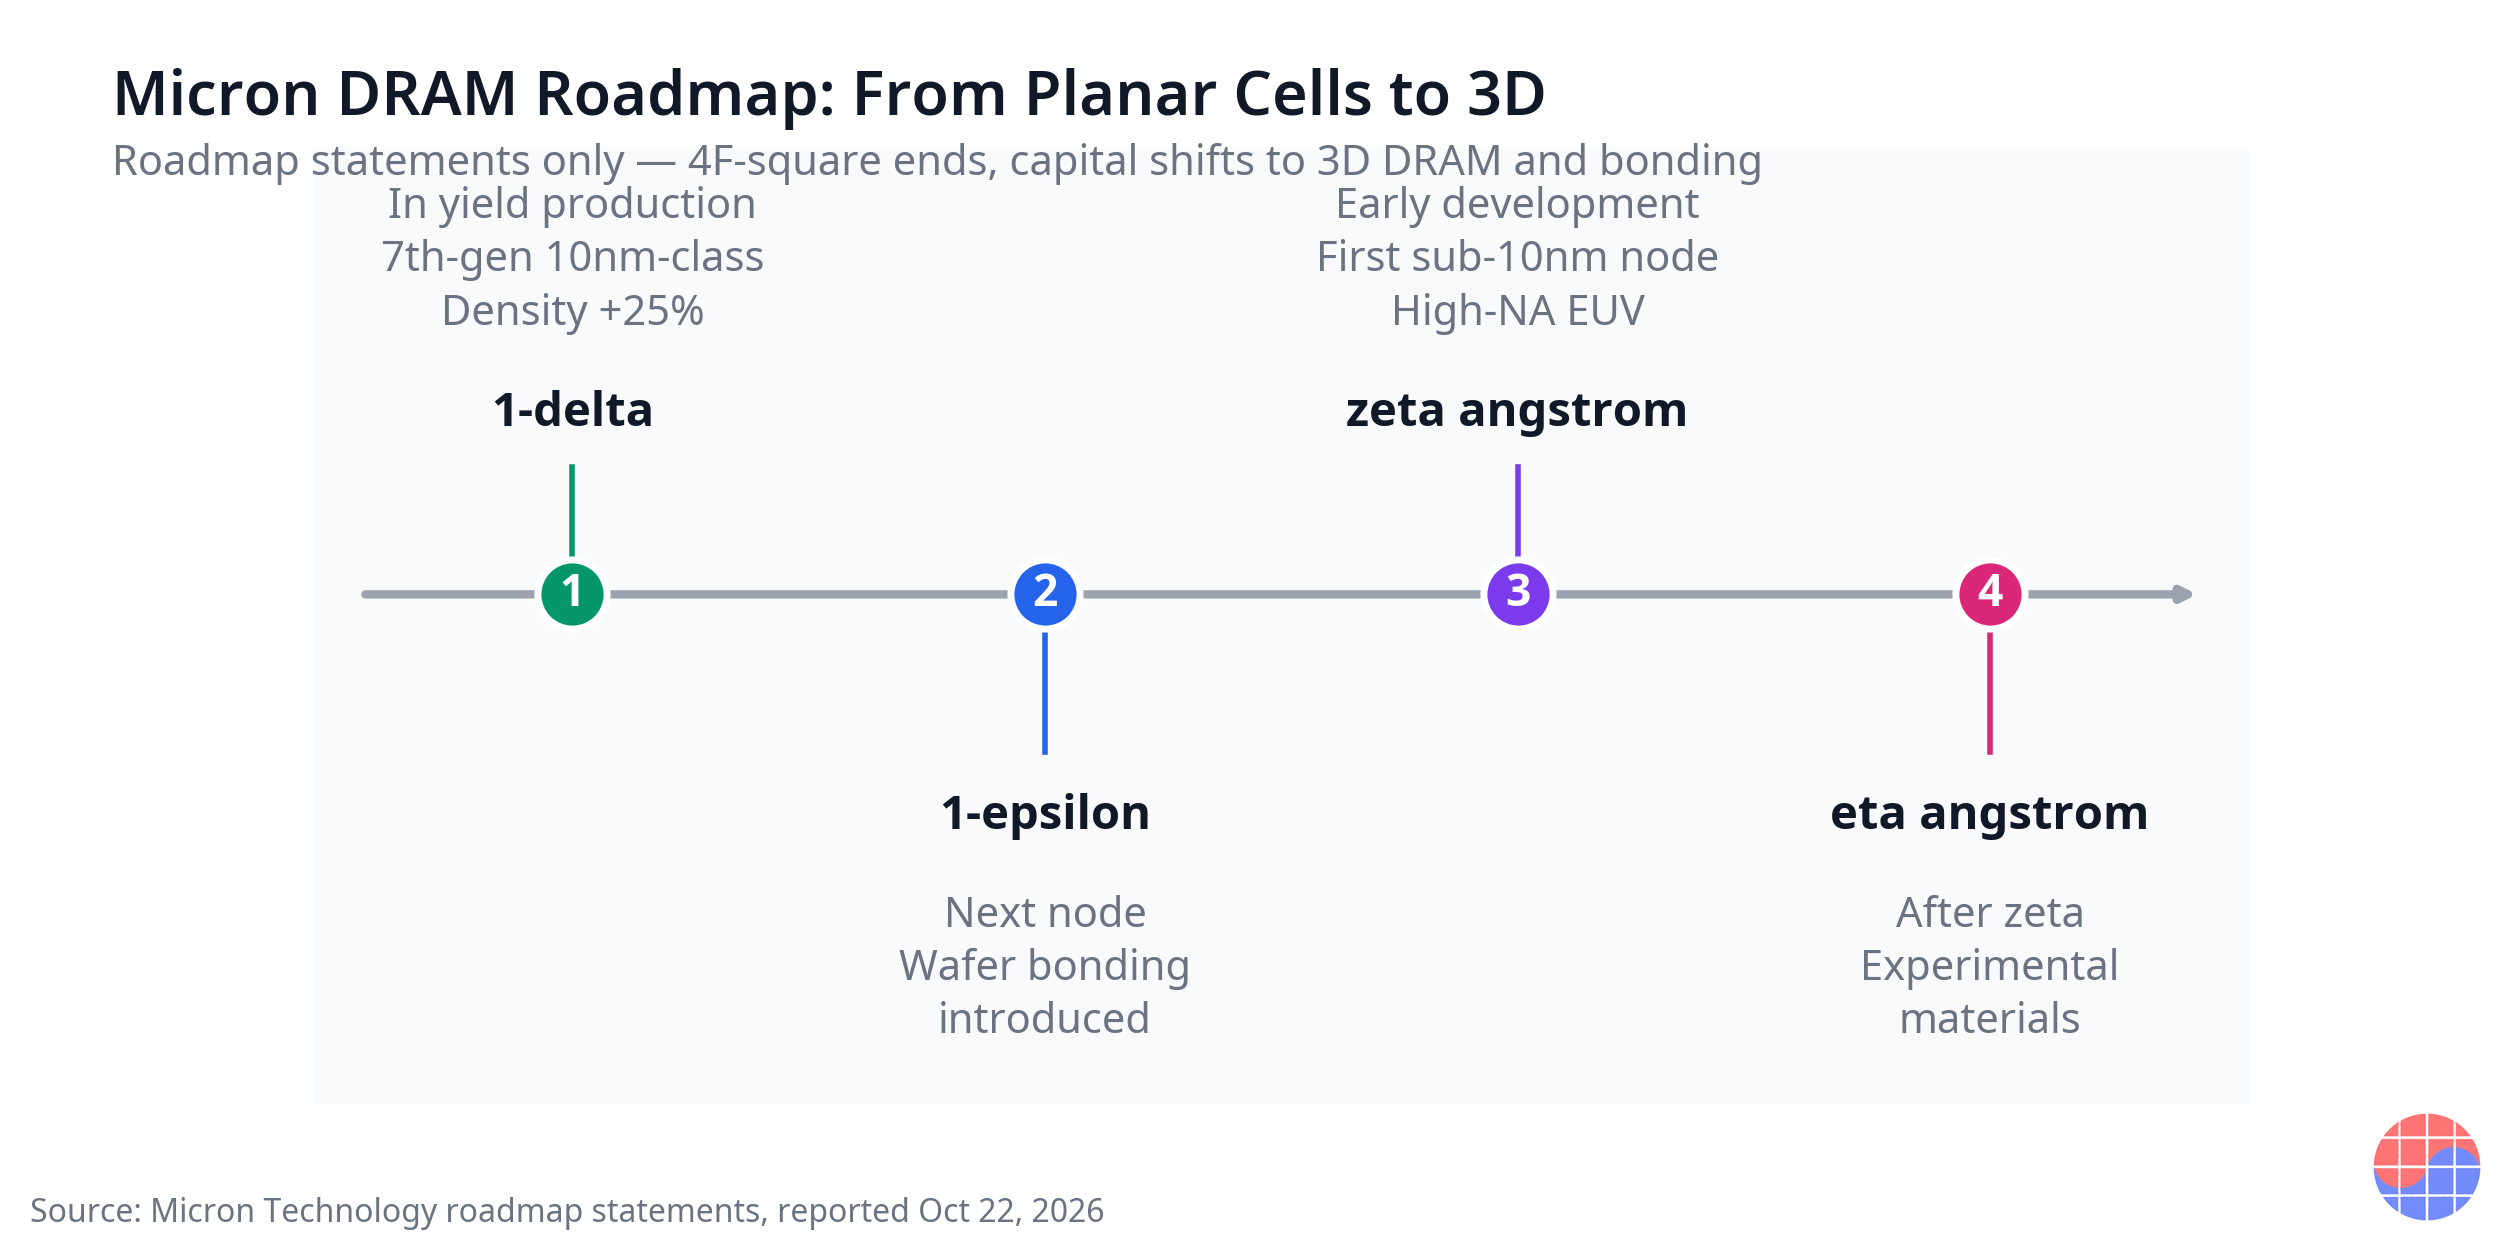
ロードマップの出発点は、すでに生産に入った1-deltaである。第7世代10nm級ノードとして歩留まり生産の段階にあり、密度は25%高まった。ロードマップ全体が遠い将来の構想だけでできているのではなく、現在生産中のノードから始まる点が、発言の重みを作っている。
次の1-epsilonではウェハー接合が入る。二つのウェハーを貼り合わせる技術は、これまで主にイメージセンサーやNAND、先端パッケージで使われてきた手法である。それがDRAMロードマップの本流に明示的に組み込まれたことが変化である。その次のzeta angstromはマイクロン初のsub-10nmノードで、初期開発段階にあり、High-NA EUVを使う。eta angstromはその次の段階として、実験材料を使うノードとして示された。名称がangstrom単位へ移ったこと自体が、10nm級という表記の先を会社がどう構想しているかを示している。
構造面の変化も併せて示された。DRAMのCMOS logicが3D配置へ移るという点である。セルだけを積むのではない。セルを駆動するlogic自体を三次元に再配置すれば、配線長、面積、電力経路を一体で設計し直せる。ここに4F-squareの断念が重なる。平面セルの微細化を象徴する道を閉じ、接合と3D logicへ重心を移す構図である。
HBM — vHBMとHBM4EのCMOS条件
HBM側の要点はvHBM、すなわちvertical HBM architectureである。HBMはもともとDRAM dieをTSVで積む垂直構造であるが、マイクロンはそれをさらに構造化した垂直アーキテクチャをロードマップに載せた。具体的な積層方式や数値は今回の発言では示されていないため、ここで確認できるのは方向までである。すなわち、HBMの次の進化は帯域幅の数値競争だけではなく、構造の競争にもなっていくという点である。
CMOSに関する発言は世代ごとに分かれた。HBM4は、マイクロンのpowerとperformanceの目標達成に、より先進的なCMOSを必要としなかった。しかしHBM4Eでは必要になる。この一文が重要なのは、HBMのボトルネックがDRAMセルだけではなく、base dieを含むlogic CMOSへ移っていることを、会社自身が認めたからである。3D DRAMとDRAM CMOS logicの3D化が同じロードマップに並ぶ理由もここにある。HBM4Eの世代以降、メモリ企業の競争力はセルの微細化だけではなく、logic設計と接合技術の合計で評価される。
サーバー・モバイル向けメモリ — LPDDR6、DDR6、1TB RDIMM
| 製品 | ロードマップ発言 | 比較基準 |
|---|---|---|
| LPDDR6 | 電力35%改善 | LPDDR5比 |
| DDR6 | 帯域幅2倍 | DDR5比 |
| DDR5 RDIMM | 512GB製品を最近サンプリング | 現在の段階 |
| RDIMM後継 | 1TB RDIMMを計画 | 512GBサンプル以降 |
製品群ごとの数値も併せて示された。LPDDR6はLPDDR5より電力が35%改善し、DDR6はDDR5の2倍の帯域幅を目標とする。サーバー側では、最近512GB DDR5 RDIMMをサンプリングしたのに続き、1TB RDIMMが計画されている。AIサーバー1台に載るメモリの容量と帯域幅が増え続ける環境では、RDIMM容量の2倍化は、ラック単位で確保できるメモリプール自体を変える。ただし、これらの数値もロードマップの目標であり、サンプリングは量産ではなく、計画は出荷ではないという区別は、そのまま維持すべきである。
📩 このテーマ、追いかけていますか?
決算・レポート・HBM需給の続報を毎日10:30(KST)にメールでお届けします。 無料購読 →
NAND G11 — 400層を超える量産拡大計画
| 項目 | G9 (基準) | G11 (ロードマップ) |
|---|---|---|
| 積層数 | 基準世代 | 400層超 |
| Bit密度 | 1.0倍 (基準) | 2倍超 |
| I/O速度 | 1.0倍 (基準) | 1.5倍 |
| 転送エネルギー | 基準 | より低い |
| 接合方式 | — | wafer-on-wafer接合 |
| 量産拡大時期 | — | 2027年下半期 |
NANDではG11が中心である。量産拡大の時期は2027年下半期、積層は400層超、接合はwafer-on-wafer接合を使う。性能目標は、G9比でbit密度2倍超、I/O速度1.5倍、転送エネルギーの低減である。NANDの層数競争がこれまで積層の高さ自体に集中してきたとすれば、G11の発言は、wafer-on-wafer接合を前提に密度を2倍へ引き上げる方式を明示した点で性格が異なる。セル側ウェハーと周辺回路ウェハーを別々に作って貼り合わせれば、各ウェハーを自らの工程に合わせて最適化できるためである。
AI向けNAND — 速度型と帯域幅型の二本立て
AIデータセンターがNANDに求めるものも変わりつつある。マイクロンが示したAI向けNANDは二本立てである。第一は、high-IOPSを狙うSLC small-block設計である。容量よりも秒あたりの入出力回数と応答速度を優先し、キャッシュ、メタデータ、高頻度アクセス層を狙う発想である。第二はhigh-bandwidth NANDで、TSVで積層したNAND dieとlogic dieをcomputeの近くに配置する設計である。NANDを安価な大容量ストレージではなく、computeの隣に置くもう一つのメモリ階層として再定義しようとする試みである。どちらもまだロードマップ段階の設計方向であるが、AIインフラにおいてストレージとメモリの境界が曖昧になっている兆しとしては明確である。
Chase's Take
今回のロードマップで最も重い決定は、新製品ではなく断念である。約20年続いた研究の道を閉じることは、技術判断であると同時に資本配分の決定である。長く続いた研究ほど、研究組織はそれを止める判断が遅れがちになる。すでに投じた費用が大きく、成功したときの姿が鮮明であるほど、その傾向は強まる。マイクロンはその埋没費用を認め、限られた資本を接合と3D構造へ回すと公に述べた。経営の観点では、新技術の発表よりもこの断念の方が多くの情報を含んでいる。会社が次の10年の原価構造をどこで作るのか、その答えだからである。
原価構造の移動自体も要点である。接合と3Dが中心になれば、競争の軸は露光微細化の速度から、接合の歩留まり、積層の位置合わせ、logic統合の能力へと広がる。装置発注の構成も変わる。High-NA EUVのような最先端露光装置の重要性はzetaの段階でむしろ高まるが、同時に接合装置や計測、検査への投資がDRAMの本流工程へ入ってくる。装置企業にとって、メモリ企業のロードマップ変更は、そのまま受注品目の変更を意味する。
もう一つの経営上の問いは範囲である。マイクロンはDRAM、HBM、NANDを同時に、しかも各領域で構造転換の水準まで推し進めている。範囲が広ければAIインフラ全体を一度に相手にできるが、資本と組織の集中度は分散する。逆に狭く集中すれば一つの領域の完成度は高まるが、市場が別の方向へ動いたときの緩衝は消える。今回のロードマップは前者、すなわち広い範囲を保ったまま各領域の構造を変える選択である。この選択の成否は発表では決まらない。1-epsilonの接合歩留まり、HBM4Eに必要な先進CMOSの確保、そしてG11の2027年下半期の量産拡大が実際に守られるかどうかで決まる。
韓国の競合企業との関係では、競争の文法が変わる地点を見るべきである。セル微細化の競争から接合と3Dの競争へ舞台が広がれば、韓国のメモリ企業が築いてきた微細化の優位だけでは説明できない領域が大きくなる。裏を返せば、接合とlogic統合で先に歩留まりを掴んだ企業が、次世代の原価と性能を一緒に持っていく。マイクロンの断念は、米国企業一社の決断として読むべきではない。メモリ競争全体の評価基準が動き始めている合図として読むべきである。
Implications
- 資本配分の前例を見よ。 20年の研究路線の中止は、他のメモリ企業にも同じ問いを投げる。古い路線を維持する費用と閉じる費用のどちらが大きいかを、各社のロードマップが今後明らかにしていく。
- 装置発注の構成が変わる。 DRAMロードマップにウェハー接合が組み込まれ、NAND G11がwafer-on-waferを前提とすれば、接合、計測、検査装置のメモリ向け発注比率は構造的に高まる。High-NA EUVの需要はzetaの段階と結びついている。
- HBM競争はlogic競争へ広がる。 HBM4Eからより先進的なCMOSが必要になるという発言は、base dieとlogic設計の能力がHBMの世代を追うごとに大きな変数になることを意味する。vHBMのような構造提案も同じ文脈にある。
- ロードマップと出荷を区別せよ。 1-deltaは歩留まり生産中であるが、zetaは初期開発であり、G11の量産拡大は2027年下半期の計画である。投資と調達の判断では各項目の段階を分けて読み、このロードマップだけで特定時点の供給量を推定すべきではない。
- AIストレージの階層が増える。 high-IOPSのSLC設計と、compute近傍のhigh-bandwidth NANDが実現すれば、AIサーバーのメモリとストレージの階層は、HBM、DRAM、NANDという従来の3層よりも細かく分かれる。システム設計とソフトウェア最適化の基準も併せて変わる。
FAQ
Q1. マイクロンが断念した4F-squareとは何か、何に置き換わるのか? 4F-squareは、マイクロンが約20年にわたり試験してきた平面型DRAMセル構造である。2026年10月22日に報じられたロードマップ発言で、マイクロンはこの路線を終了し、今後の資本を3D DRAMへ移すと述べた。置き換えの軸は、1-epsilonで導入されるウェハー接合、DRAM CMOS logicの3D配置、そして垂直構造のvHBMである。
Q2. DRAMノード・ロードマップは1-deltaからeta angstromまでどう続くのか? 1-deltaは第7世代10nm級ノードで歩留まり生産中であり、密度は25%高まった。1-epsilonはウェハー接合を導入する。zeta angstromはHigh-NA EUVを使う初のsub-10nmノードで初期開発段階にある。eta angstromはzetaの次の段階で、実験材料を適用する。後ろの段階ほど開発初期の状態であり、出荷が確定した日程ではない。
Q3. vHBMとは何か、HBM4とHBM4EのCMOS条件はどう違うのか? vHBMはvertical HBM architectureであり、HBMの垂直構造をさらに進めたアーキテクチャとして示された。CMOS条件についてマイクロンは、HBM4は自社のpowerとperformanceの目標に、より先進的なCMOSを必要としなかったが、HBM4Eでは必要になると述べた。世代ごとの性能数値は今回の発言の範囲を超えるため、ここでは断定しない。
Q4. NAND G11とAI向けNANDの計画は何か? G11は2027年下半期の量産拡大、400層超、wafer-on-wafer接合を前提に、G9比でbit密度2倍超、I/O速度1.5倍、転送エネルギーの低減を目標とする。AI向けNANDは、high-IOPSのSLC small-block設計と、TSVで積層したNAND dieにlogic dieをcomputeの近くへ置くhigh-bandwidth NANDの二本立てで示された。いずれもロードマップ発言であり、出荷済み製品ではない。
出典
- Micron Technology、ロードマップ発言の報道、2026年10月22日 — 4F-square終了と3D DRAMへの転換、1-delta・1-epsilon・zeta angstrom・eta angstromの各ノード、vHBM、HBM4EのCMOS条件、LPDDR6・DDR6・RDIMM計画、NAND G11とAI向けNANDの方向
本稿は情報提供を目的とし、特定銘柄の売買を推奨するものではない。記載されたロードマップ項目はマイクロンの発言を報じた内容であり、量産・出荷の日程が確定した製品情報ではない。
📩 今日の分析を見逃したら、明日の朝はメールで
毎日10:30(KST)のDaily Siliconと、決算・レポートの核心解説をいち早くお届けします。Samsung・SK hynix・TSMC・HBM需給を現役エンジニアの視点で整理。すでに300名以上が購読中です。
無料で購読する →
無料 · スパムなし · いつでも解除可能