VLSI Korea
321層NAND量産と中国の追撃 — AIストレージ競争の5つの事実 (YMTC・eSSD)
SK hynixは2026年10月24日に世界初の321層NAND量産を開始した。2Tb QLCは書き込み最大+56%、読み出し+18%、書き込み電力-23%を記録し、中国ではYMTCが38.5%で首位となり、enterprise SSDはNANDビット出荷の48%に達した。


結論から言えば、NAND競争の中心は積層数そのものから、AIデータセンター向けenterprise SSDと中国国内市場のシェアへ移った — SK hynixの321層量産は、その二つの前線を同時に狙う動きである。
30秒まとめ
- SK hynixは2026年10月24日、世界初の321層NANDの量産開始を発表した(会社発表)。HBMが主導するDRAMに超高性能NANDを加え、AIメモリのフルスタックを完成させる構想である。
- 321層2Tb QLCはsix-plane構造と3,200 MT/sのI/Oを備え、前世代比で書き込みが最大+56%、読み出しが+18%、書き込み電力が-23%と報じられた(製品報道)。
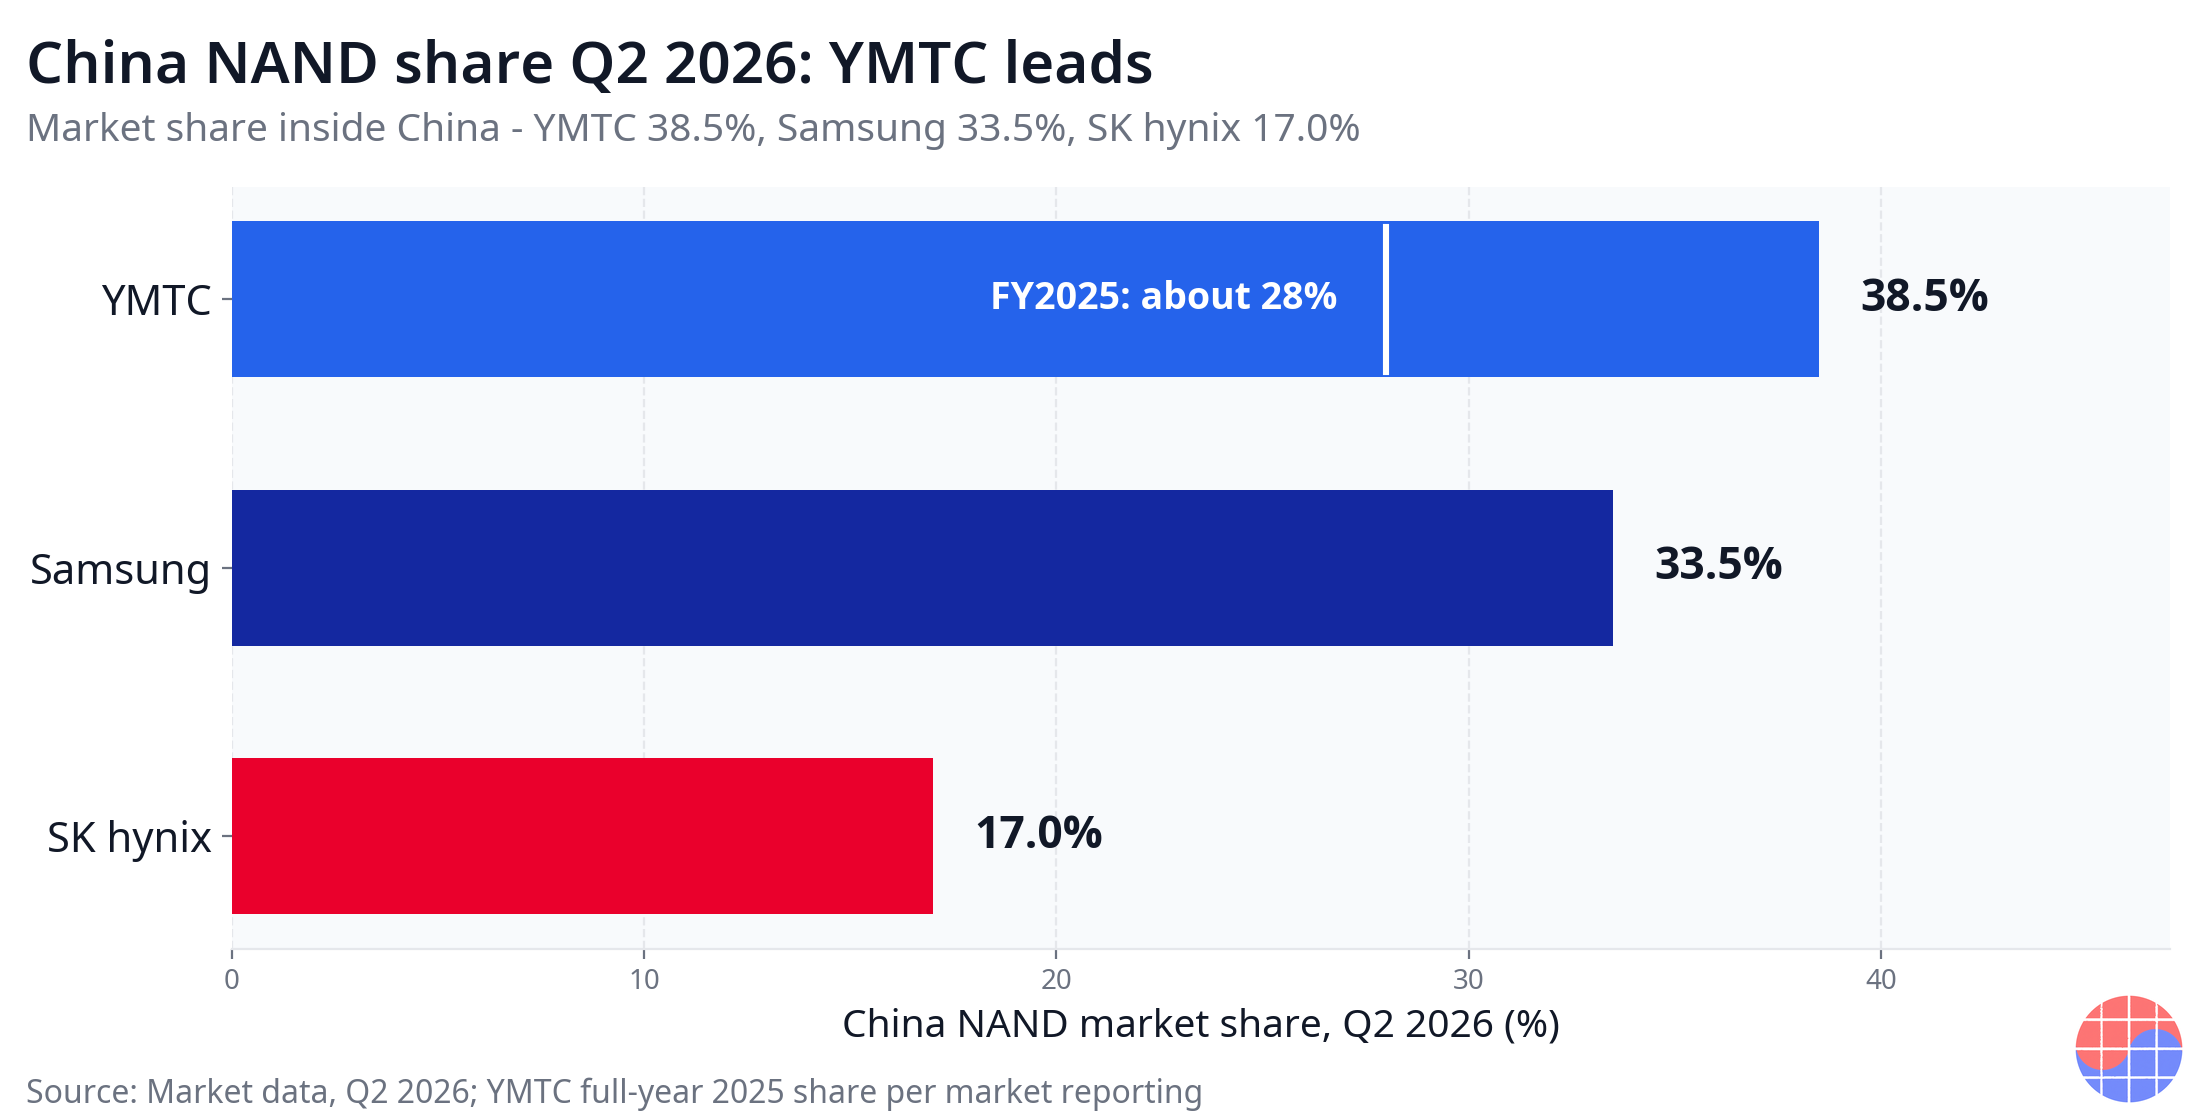
- 2026年第2四半期の中国NAND市場では、YMTCのシェアが38.5%となり、Samsung Electronicsの33.5%、SK hynixの17%を上回った。YMTCは2025年通年の約28%から大きく伸びた。
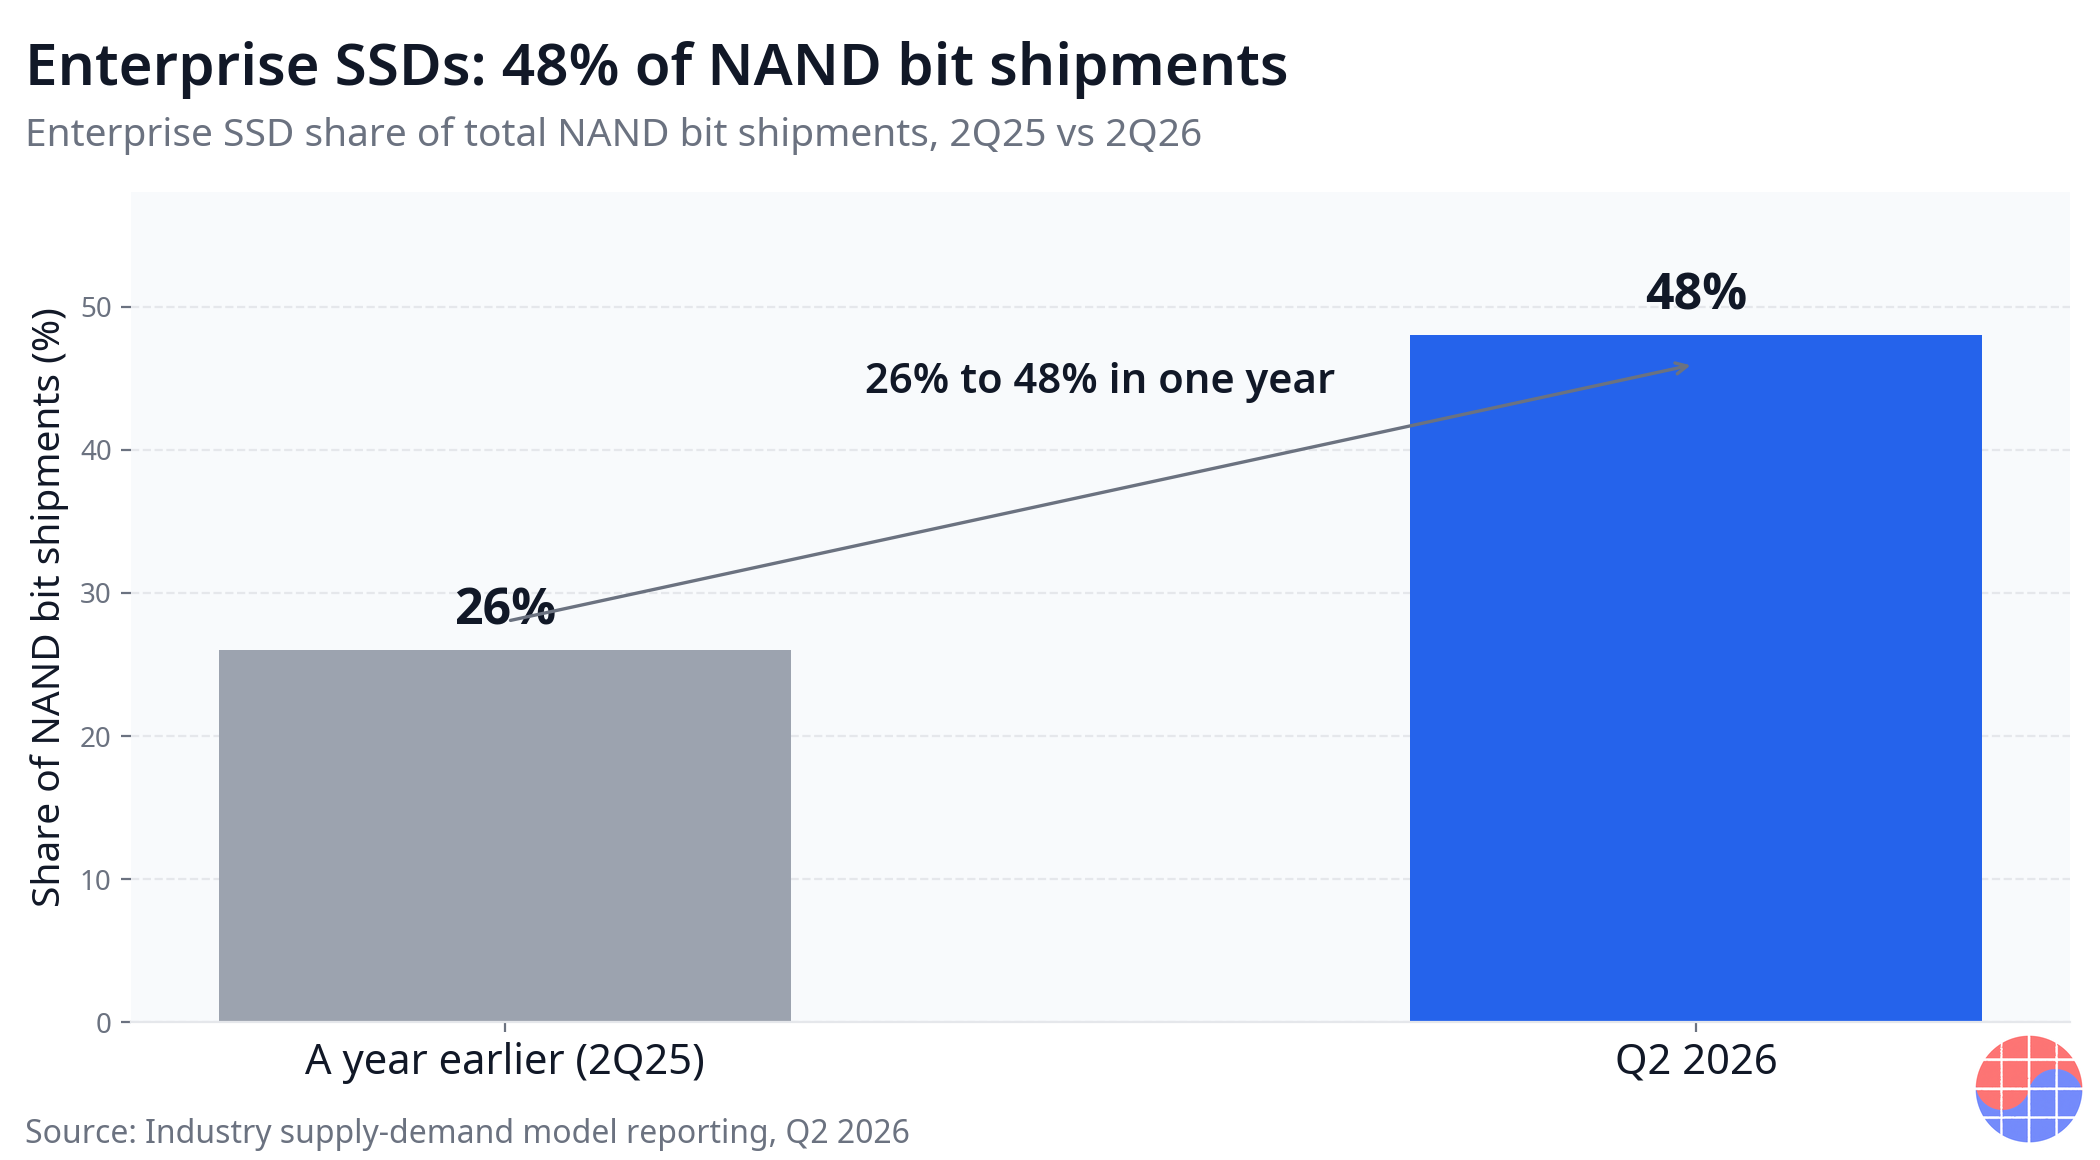
- Enterprise SSDは2026年第2四半期のNANDビット出荷の48%を占めた。1年前の26%からほぼ2倍である(業界の需給モデル報道)。
- Samsung ElectronicsはV-NAND生産能力の約60%をV9(286層)へ移行し、V10の量産を開始し、約500層のV11を開発中である。
Background
NANDは長く、価格で競う汎用ストレージとして扱われてきた。スマートフォンとPC向けの容量が需要の中心であり、競争の言葉はビット単価と供給過剰かどうかだった。AIデータセンターがその構図を変えた。大規模言語モデルの推論が長く重くなるほど、学習データセット、モデルのチェックポイント、そしてKV-cacheをはじめとする推論の中間データを、高速かつ経済的に保存する必要性が高まった。ストレージは演算装置の隣に置かれる補助部品ではなく、AIインフラの一層へと上がった。NANDの価値は、容量の価格だけでなく、データセンター全体の処理量と電力で測り直され始めている。
SK hynixが2026年10月24日に発表した321層NANDの量産は、その再定義への答えである。会社発表はこの製品を、HBMが主導するDRAMと並ぶフルスタックAIメモリポートフォリオの一部として示し、AIデータセンターSSDとオンデバイスAI向けの超高性能NANDと位置付けた。NAND開発担当のJungdal Choi氏は、今回の発売がAIストレージ市場のリーダーシップに一歩近づく契機であるという趣旨を述べた。積層数が記録競争を超え、どの保存需要を取るのかという問題に変わったという宣言に近い。
同時に中国という変数が大きくなった。中国は世界で最も大きなNAND消費市場の一つであると同時に、YMTCという自国サプライヤーを急速に育てている市場でもある。Samsung ElectronicsとSK hynixはいずれも中国国内に大規模なNANDファブを持ち、中国での競争は単なる輸出競争ではない。現地生産、設備ライセンス、地政学が絡む問題である。321層という技術ニュースの背後には、AI需要、積層技術、中国市場という三つの文脈が重なっている。
5つの事実
- SK hynixが世界初の321層NANDの量産を開始した。 SK hynixは2026年10月24日の会社発表で、世界初の321層NANDの量産開始を知らせた。発表はこの製品を、HBMが主導するDRAMと組み合わせたフルスタックAIメモリポートフォリオの一角と規定し、AIデータセンターSSDとオンデバイスAI向けの超高性能NANDを狙うと説明した。NAND開発担当のJungdal Choi氏は、今回の発売により同社がAIストレージ市場のリーダーシップに一歩近づいたという趣旨を述べた。
- 321層2Tb QLCは速度と電力を同時に改善した。 製品報道によれば、321層製品群の2Tb QLCはsix-plane構造と3,200 MT/sのI/Oを採用し、前世代比で書き込み性能が最大+56%、読み出し性能が+18%、書き込み電力が-23%を記録した。大容量データを継続的に書き込み、読み出すAIデータセンターのワークロードに合わせた設計であり、家庭用ストレージの散発的なアクセスとは前提が異なる。
- Samsung Electronicsの積層ロードマップも止まっていない。 Samsung ElectronicsはV-NAND生産能力の約60%を286層のV9へ移行し、V10の量産を開始し、約500層とされるV11を開発中である。321層の量産は一社だけの単発の記録ではなく、首位圏全体が次世代への移行を急ぐ競争の一部だということを意味する。
- 中国国内市場ではYMTCがすでに首位である。 2026年第2四半期の中国NAND市場では、YMTCが38.5%、Samsung Electronicsが33.5%、SK hynixが17%だった。YMTCのシェアは2025年通年の約28%から一段と上昇した。世界市場ではなく中国市場だけを見れば、韓国2社は追う側というより、追われる側に近くなっている。
- NAND需要の中心はenterprise SSDへ移った。 Enterprise SSDは2026年第2四半期のNANDビット出荷の48%を占めた。1年前の同じ四半期の26%からほぼ2倍に増えた数値である(業界の需給モデル報道)。NANDビットの半分近くが消費者向け機器ではなく、AIを含むデータセンターへ向かうという意味であり、積層競争が最終的に争う需要がどこにあるかを示している。
Business Deep Dive
321層2Tb QLC — 何が変わったのか
| 項目 | 321層2Tb QLC | 備考 |
|---|---|---|
| 積層数 | 321層 | 世界初の量産(会社発表、2026年10月24日) |
| 容量とセル方式 | 2Tb QLC | セル当たり4ビット保存 |
| 構造 | six-plane | 並列処理単位の拡大 |
| I/O速度 | 3,200 MT/s | 製品報道に基づく |
| 書き込み性能 | 最大+56% | 前世代比 |
| 読み出し性能 | +18% | 前世代比 |
| 書き込み電力 | -23% | 前世代比 |
積層数を上げる理由は単純である。同じウェハー面積からより多くのビットが得られれば、ビット単価が下がり、同じSSD容量をより少ないチップで作れる。ただし層数が増えるほど工程の段階と難易度も上がるため、積層競争の経済性は、歩留まりと需要が支える場合にだけ成り立つ。今回の2Tb QLCが注目される理由は、層数そのものよりも、書き込み性能と電力を同時に改善した上で、大容量QLCをデータセンター向けに提示した点にある。QLCはセル当たり4ビットを保存するため容量コストが低い反面、速度と耐久性で不利とされてきた。Six-plane構造とI/Oの改善は、その弱点をデータセンターのワークロード基準で埋めようとする試みである。
📩 このテーマ、追いかけていますか?
決算・レポート・HBM需給の続報を毎日10:30(KST)にメールでお届けします。 無料購読 →
中国市場シェア — ホームグラウンドでの逆転
| 企業 | 中国NANDシェア(2026年第2四半期) | 備考 |
|---|---|---|
| YMTC | 38.5% | 2025年通年の約28%から上昇 |
| Samsung Electronics | 33.5% | — |
| SK hynix | 17.0% | — |
| その他 | 11.0% | 上記3社合計89.0%の残り |
中国の数値は世界のシェアとは読み方が違う。YMTCの上昇は、あらゆる技術格差が消えたことを直ちに意味するわけではない。巨大な国内市場の中で、自国サプライヤーが顧客基盤と出荷量を急速に広げているという信号である。韓国2社にとって中国は、依然として大きな販売市場であると同時に、自国の優勝者が成長する競争の舞台でもあるという二重性が強まっている。とりわけSK hynixの17%はSamsung Electronicsの半分程度の水準であり、中国における地位の防衛そのものが課題になっている。
中国ファブの高度化 — 競争とライセンスの間のジレンマ
Samsung ElectronicsとSK hynixは、中国国内ファブの世代移行も進めている。Samsung ElectronicsのXi'anファブは236層への移行が進められ、SK hynixのDalianファブは192層から240層以上への移行が報じられた。問題は、この高度化に米国製設備の導入に関わる年単位のライセンスが必要な点である。報道によれば2026年分のライセンスは付与されたが、高度化設備がどの規模まで承認されたかは確認できなかった。中国ファブを高度化しなければ、中国国内でのコストと製品競争力がYMTCに対して年々削られる。高度化を進めれば、ライセンスと地政学のリスクを毎年引き受けることになる。構造的なジレンマはここにある。
Samsung V-NANDロードマップ — V9からV11へ
| 世代 | 層数 | 状態 |
|---|---|---|
| V9 | 286層 | V-NAND生産能力の約60%を移行 |
| V10 | — | 量産開始(層数は報道で特定されず) |
| V11 | 約500層 | 開発中 |
Samsung Electronicsの動きは、守りと攻めを兼ねている。現行世代の主力であるV9へ生産能力の過半を移し、コスト構造を引き締める一方で、V10の量産とV11の開発により、次の積層競争でも遅れを取らないという信号を送る。SK hynixの321層とSamsung ElectronicsのV11(約500層)が向き合う構図は、積層競争がまだ終わっていないことを示す。ただし勝敗は層数の数字だけで決まるわけではない。どの世代が実際のenterprise SSDの出荷量と顧客認証につながるかが、より重要になっている。
NANDはなぜAIインフラになったのか
AIデータセンターでNANDが担う仕事は三つに広がっている。第一に、学習データセットとモデルのチェックポイントを収める大容量の保存層である。第二に、推論の過程で繰り返し読み書きされるKV-cacheなどの中間データを受ける高速な保存層である。第三に、オンデバイスAIが機器の中で処理するデータの保存層である。Enterprise SSDのビット比率が1年で26%から48%へ跳ね上がったのは、この需要移動の結果である。DRAMとHBMが演算の速度を決めるとすれば、NANDはその演算が途切れずにデータを受け取れるかどうかを決める層になった。
積層競争の経済学も冷静に見る必要がある。層数を上げるほどウェハー当たりのビットは増えるが、工程コストと開発費も増える。AIデータセンター需要が強い時期には、高層製品がプレミアムと出荷量を同時に得る。しかし需要が反転すれば、最も高価な工程に投資した企業の固定費負担が大きくなる。結局、321層の成否は技術発表ではなく、この製品がenterprise SSDの出荷量へどれだけ速く転換されるかで判定されるだろう。
Chase's Take
この競争を層数だけで読めば、半分しか見ていないことになる。321層は明確な技術的節目だが、事業の勝敗は二つの場所で決まる。一つはenterprise SSDである。ビット出荷の48%がすでに企業向けに向かう市場では、NAND企業の業績は消費者向けストレージの価格ではなく、データセンター顧客の認証と長期の出荷契約で決まる。SK hynixが321層の発表でDRAMのHBMと結び付け、フルスタックを強調した理由もここにある。HBMで築いたデータセンター顧客との関係の上にNANDを載せられれば、NANDは独立した製品ではなく、アカウント単位の営業の一部になる。
もう一つは中国である。YMTCの中国シェア38.5%は、韓国企業にとって心地よい数字ではない。中国国内にファブを持つ2社は、中国の中で販売しなければならず、そのためには中国ファブの世代も上げ続けなければならず、そのたびに設備ライセンスという外部変数を通過しなければならない。逆に高度化を止めれば、中国国内の競争力は毎年少しずつ削られる。どちらを選んでもコストが伴う構造であり、中国ファブは資産であると同時に戦略的な負担にもなった。YMTCにとっては、国内シェアの拡大が規模の経済と顧客実績を積み上げる土台となり、その土台が世界のenterprise市場へつながるかどうかが次の注目点である。
Implications
- NANDの評価基準が変わった。 積層数とビット単価だけでNAND企業を評価する時代は終わった。Enterprise SSDの比率、データセンター顧客の認証、QLCのデータセンター適用範囲を併せて見る必要がある。
- 中国戦略は技術の問題である以上にライセンスの問題になった。 Xi'anとDalianの世代移行の速度は、工程能力だけでなく、年単位の設備ライセンスの範囲にも左右される。投資家も調達企業も、この変数を供給の安定性の一部として見るべきである。
- YMTCの国内シェアは世界競争の前触れとして読むべきである。 中国国内の38.5%は、国内需要だけでは説明できない出荷量の基盤である。その出荷量が生むコストと実績が、今後の企業向け市場競争に影響し得る。
- フルスタックのポートフォリオが営業の武器になる。 HBMとNANDを併せて提案できる企業は、データセンター顧客との交渉でメモリとストレージを束ねて扱える。単品競争からアカウント競争への移動が、NANDでも始まっている。
FAQ
Q1. SK hynixは2026年10月24日に何を発表したのか? 世界初の321層NANDの量産開始を発表した(会社発表)。発表はこの製品を、HBMが主導するDRAM、AIデータセンターSSD、オンデバイスAI向けの超高性能NANDを束ねるフルスタックAIメモリポートフォリオの一角として示し、NAND開発担当のJungdal Choi氏は、AIストレージ市場のリーダーシップに一歩近づいたという趣旨を述べた。
Q2. 321層2Tb QLCは前世代と何が違うのか? 製品報道によれば、six-plane構造と3,200 MT/sのI/Oを採用し、前世代比で書き込み性能が最大+56%、読み出し性能が+18%、書き込み電力が-23%を記録した。大容量QLCを、データセンターのワークロードに合わせて速度と電力の面で改善した構成である。
Q3. 2026年第2四半期の中国NAND市場シェアはどうなっているのか? YMTCが38.5%で首位、Samsung Electronicsが33.5%、SK hynixが17%だった。YMTCは2025年通年の約28%からシェアを大きく高め、中国国内市場で韓国2社を上回った。
Q4. Enterprise SSDはなぜNAND市場で重要なのか? Enterprise SSDは2026年第2四半期のNANDビット出荷の48%を占め、1年前の26%からほぼ2倍に増えた(業界の需給モデル報道)。AIデータセンターが学習データ、チェックポイント、KV-cacheなどの中間データを大規模に保存するようになり、NAND需要の中心が消費者向け機器からデータセンターへ移ったためである。
出典
- SK hynix会社発表(PR Newswire配信)、2026年10月24日 — 321層NAND量産開始とフルスタックAIメモリポートフォリオ
- 製品報道、2026年 — 321層2Tb QLCの仕様(six-plane、3,200 MT/s、書き込み最大+56%、読み出し+18%、書き込み電力-23%)
- 業界報道、2026年 — Samsung ElectronicsのV-NANDロードマップ(V9移行、V10量産、V11開発)と中国ファブの世代移行
- 市場データ、2026年第2四半期 — 中国NAND市場シェア(YMTC、Samsung Electronics、SK hynix)
- 業界の需給モデル報道、2026年第2四半期 — enterprise SSDのNANDビット出荷比率
本記事は情報提供を目的としたものであり、特定銘柄の売買を推奨するものではありません。数値は引用した会社発表と業界報道に基づくものであり、出典ごとの集計方法の違いにより、他の公表値と異なる場合があります。
📩 今日の分析を見逃したら、明日の朝はメールで
毎日10:30(KST)のDaily Siliconと、決算・レポートの核心解説をいち早くお届けします。Samsung・SK hynix・TSMC・HBM需給を現役エンジニアの視点で整理。すでに300名以上が購読中です。
無料で購読する →
無料 · スパムなし · いつでも解除可能