VLSI Korea
野村、メモリ供給不足は2028年まで — サムスン電子 目標株価67万ウォン・SKハイニックス470万ウォン維持(HBM・DRAM)
野村は10月19日のグローバル・メモリ・レポートで、メモリ需要が少なくとも2028年まで供給を上回ると述べた。サムスン電子の目標株価67万ウォン、SKハイニックス470万ウォンを維持し、両銘柄を注目銘柄に選んだ。


30秒要約
- 結論から先に:野村はメモリ供給不足が少なくとも2028年まで続くと見た。 野村の2026年10月19日付グローバル・メモリ・レポート『AI market concerns and the memory outlook』は、メモリ需要の伸び率が少なくとも2028年まで供給の伸び率を上回り、供給のbottleneckが続き、メモリメーカーに有利な価格環境が維持されると判断した。
- 買いを維持、目標株価は据え置きだ。 野村はサムスン電子とSKハイニックスについて買い(Buy)の見解を維持し、両銘柄を注目銘柄(top picks)に選んだ。目標株価はサムスン電子670,000ウォン、SKハイニックス4,700,000ウォンで維持した — 引き上げではなく維持だ。
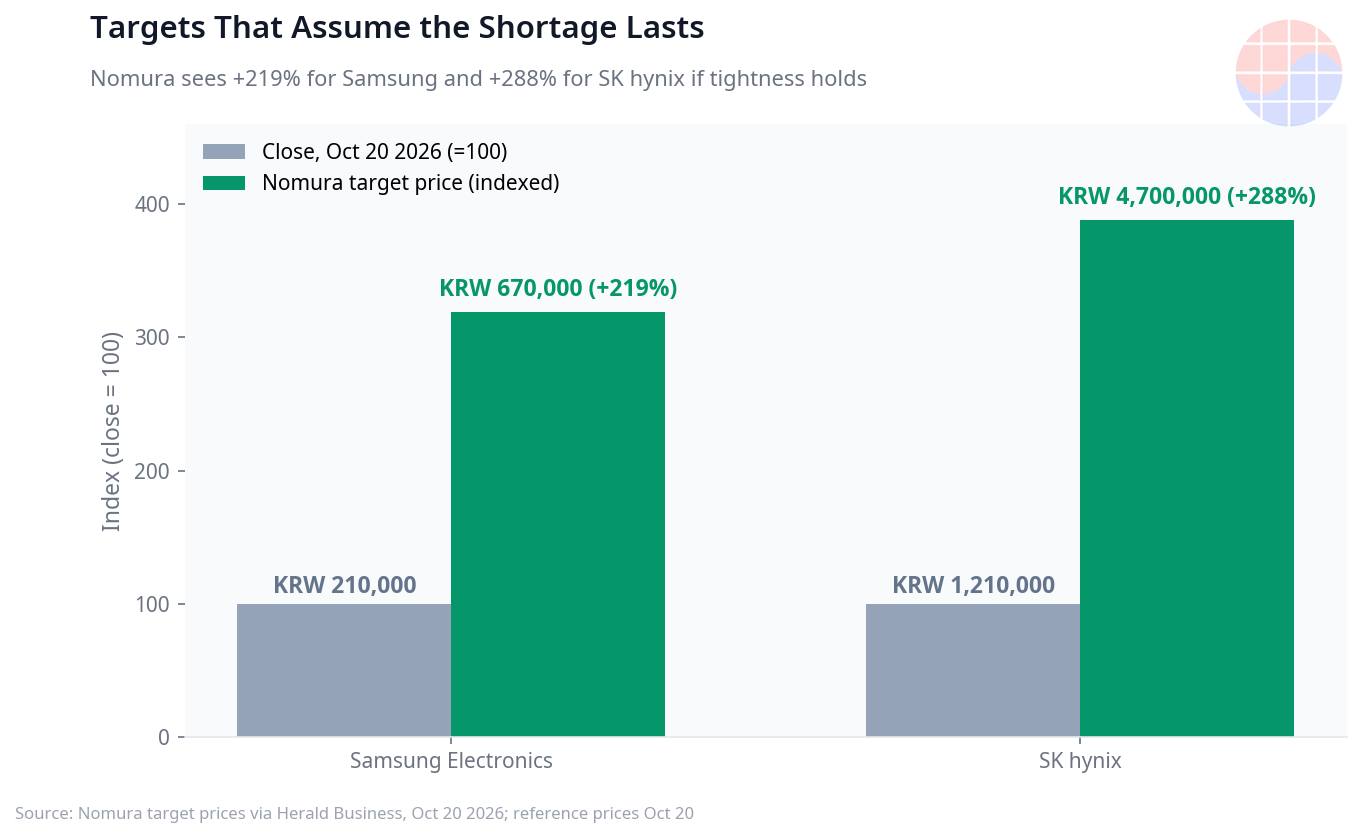
- 乖離は極端だ。 10月20日時点の参考価格であるサムスン電子約210,000ウォン、SKハイニックス約1,210,000ウォンと比べると、目標株価までの上昇余地はそれぞれ約+219%と約+288%だ。
- 根拠はデータセンターの数字だ。 野村が追跡する世界の新規データセンター容量は2026年22.3 GW(前年比+77%)、2027年31.5 GW(2026年比+41%)だ。2027年の数値は野村の従来のモデル推計29.7 GWより+6%高い。
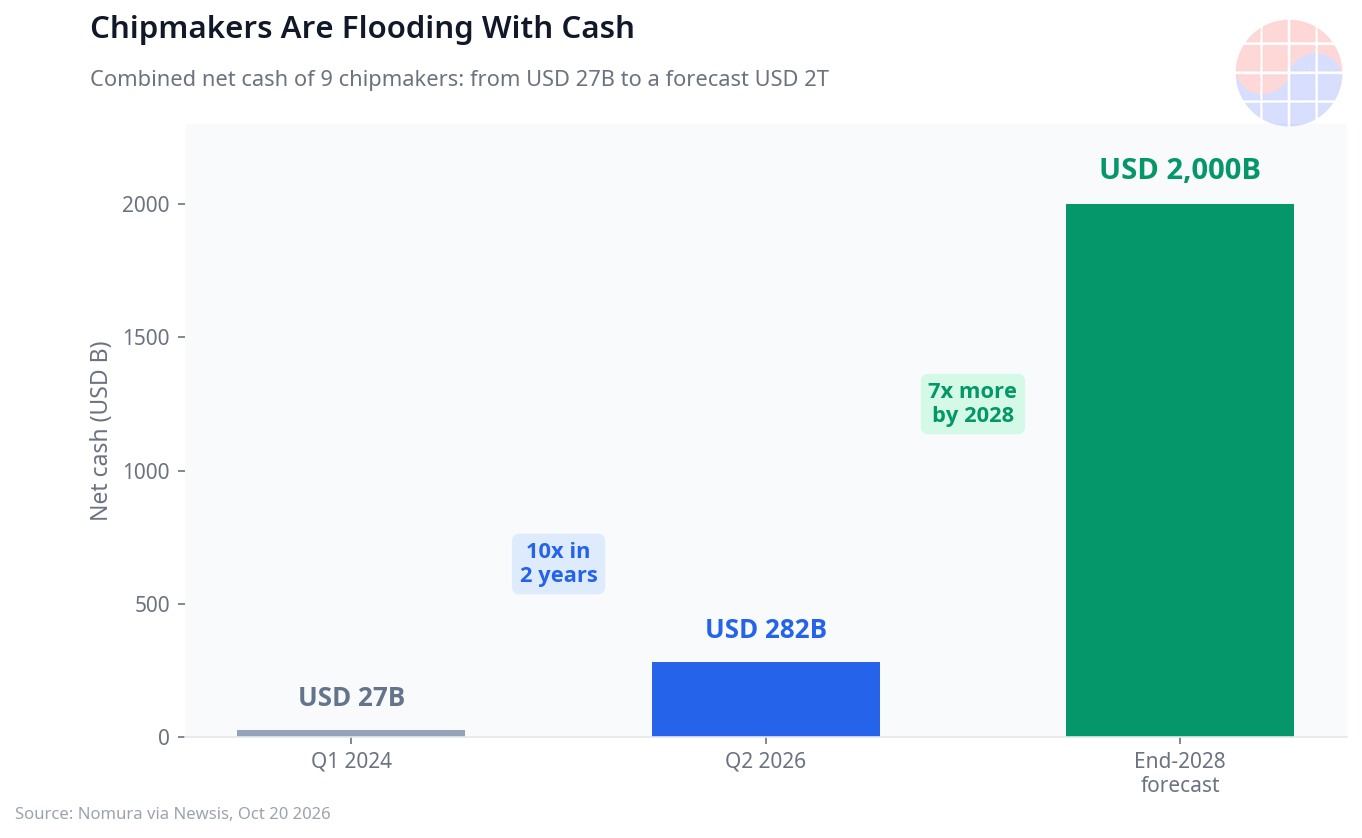
- 現金の移動が論理の核心だ。 サムスン電子とSKハイニックスを含む9社のチップメーカーの合計net cashは2024年第1四半期の270億ドルから2026年第2四半期の2,820億ドルへ増え、野村は2028年末に約2兆ドルまで拡大すると見通した。
- Chase's Take: 先週モルガン・スタンレーがメモリをvaluation trapと呼び、ゴールドマン・サックスがヘッジファンドのunwindの中でも買いを維持したのに続き、野村は3番目に「不足は2028年まで続く」と述べた。供給に対する判断は収束し、valuationに対する判断だけが分かれている。
本稿のレポート数値はすべて二次報道に基づく。レポート原文は顧客専用のため直接確認できていない — 「原文未確認」。数値ごとに典拠を付け、確認できない数値は載せていない。
イントロ:3番目の声、同じ結論
過去2週間、メモリ株をめぐる論争は2つに分かれた。一方は利益がピークに近づき割安に見えることが罠だと言い、もう一方はポジショニングの清算の中でも供給不足というファンダメンタルズは変わっていないと答えた。ここに3番目の声が加わった。
野村は2026年10月19日付のグローバル・メモリ・レポートでサムスン電子とSKハイニックスの買い見解を維持し、メモリ供給不足が少なくとも2028年まで続くという判断を示した(Newsis, Economist)。注目すべきは目標株価の水準そのものだ。野村は去る2026年5月にKOSPI目標10,000〜11,000を示し、サムスン電子590,000ウォン、SKハイニックス4,000,000ウォンをbull caseとして提示していたハウスだ。今回維持した670,000ウォンと4,700,000ウォンは、そのbull caseよりも高い。つまり野村にとって現在の目標株価は楽観シナリオではなく基本シナリオだ。
本稿は野村レポートの数字を解剖する。データセンター容量、AI企業の売上高の軌跡、チップメーカーの現金 — 3つの数字の束がどうやって「2028年まで不足」という一文につながるのか、そして野村が市場の3つの懸念をなぜ過大だと見るのかを整理する。最後に韓国国内の証券会社の目標株価と並べて置き、その乖離が何を語るのかを掘り下げる。
Episode 1:レポートの数字を解剖 — 22.3 GWから31.5 GWへ
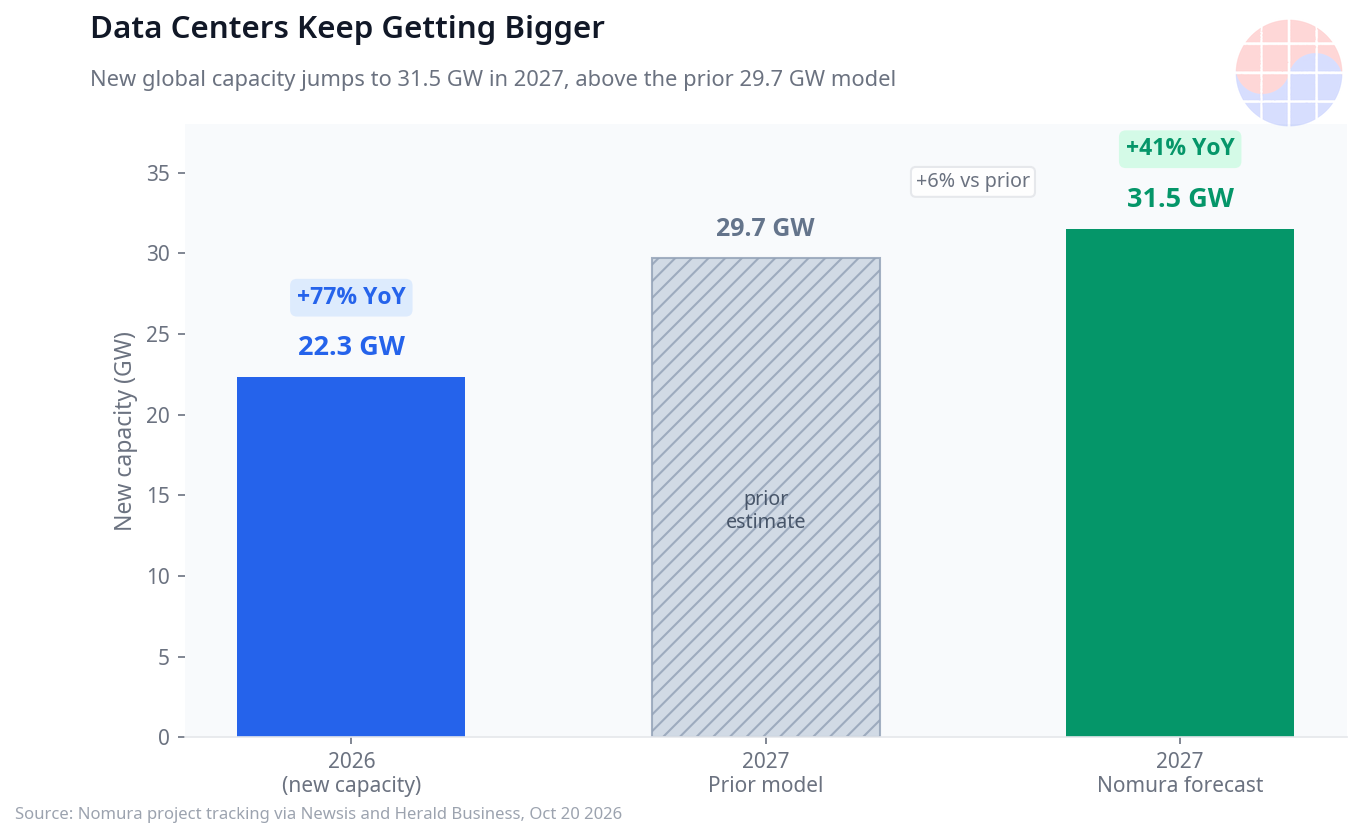
野村の論理の出発点は需要ではなく物理的な容量だ。レポートが追跡する世界の新規データセンター容量は2026年に22.3 GWで前年比+77%増え、2027年には31.5 GWで2026年比+41%さらに増える。ここで重要なのは伸び率よりも2番目の数字だ。2027年の31.5 GWは野村自身の従来のモデル推計だった29.7 GWより+6%高い。つまりデータセンター建設計画がモデルを下から上へ押し上げ続けているという意味だ。計画が縮小している局面では出てこない修正の方向だ。
GW単位の容量はそれ自体がメモリ需要だ。データセンターが建てばサーバーが入り、AIサーバー1台にはconventionalサーバーよりはるかに多くのDRAMとHBMが入る。野村はこのつながりを根拠に、メモリ需要の伸び率が少なくとも2028年まで供給の伸び率を上回ると見た。供給側のbottleneckが解消されない限り価格環境はメーカーに有利に維持されるというのがレポートの核心の一文だ(Chosun)。
2番目の数字の束は需要側の支払い能力だ。野村はOpenAIとAnthropicの合計売上高が2026年第3四半期に前年同期比+507%増えたと推計した。そして市場の2026年通年の合計売上高の期待値である約1,000億ドルに到達するには、第4四半期に約439億ドル、前四半期比+61%の売上高が必要だと計算した。もし9月のrun-rateがそのまま維持されれば、第4四半期の売上高は約297億ドル、前年同期比では+291%の水準になる。この計算が示すのは単純だ。通年の期待値に届かなくても、成長率そのものは異例に高い区間にとどまるということだ。AI売上高の鈍化懸念と実際の推計軌跡の間には隔たりがある。
3番目の数字の束は利益がどこに積み上がるかだ。サムスン電子とSKハイニックスを含む9社のチップメーカーの合計net cashは2024年第1四半期の270億ドルから2026年第2四半期の2,820億ドルへ10倍以上に増えた。野村はこの数値が2028年末に約2兆ドルに達すると見通した。強いAI需要が生むprofit poolを市場が過小評価しているというレポートの主張は、結局この現金曲線に対する主張だ。需要がvalue chain全体の利益へ広がり、その利益がサプライヤー側に現金として積み上がるということだ。
Episode 2:3つの懸念はなぜ過大なのか — そして残された但し書き
野村は市場が抱える3つの懸念を正面から扱い、3つとも過大だと判断した。
1つ目、AI売上高鈍化の懸念だ。 上で見た通りOpenAIとAnthropicの合計売上高推計は第3四半期に前年同期比+507%だ。第4四半期が市場の通年期待値に届かない可能性は計算上存在するが、それがそのまま需要鈍化と同じ意味ではないというのが野村の読みだ。期待値の問題と成長の問題を区別せよという意味だ。
2つ目、データセンターoperatorのfinancing懸念だ。 CoreWeaveの債券などをめぐり、operatorの資金調達が揺らげば需要全体が揺らぐという懸念がある。野村の反論は資産の移転可能性だ。すでに建てられたデータセンターと設置されたGPU、設備は別のoperatorが引き継いで使えるため、個別operatorのリスクが全体の需要へ広がる経路は限定的だというものだ。借りた資金で建てた建物でも、建物と設備そのものは残る。
3つ目、中国CXMTの4F2の進展だ。 より高密度なDRAMセル構造での進展の知らせは先週のメモリ売りのきっかけの1つだった。野村はCXMTの4F2移行に対する懸念が過大だと見た。セル構造の進展と、歩留まりを備えた量産、そして厳しい顧客認証を通過した供給の間には長い距離があるという判断と同じ文脈だ。
これに加えて野村はサムスン電子とSKハイニックスがAnthropic投資に参加することを肯定的に評価した。需要企業との関係が単なる供給契約を超えて株式へつながる動きとして読んだのだ。
ただし野村は但し書きを明確に残した。データセンター投資計画が繰り返し削減されたり、すでに資金が調達されたfunded projectまで大きく遅れたりすれば、この見通しは再検討しなければならないというものだ。つまりレポートのリスクは需要が消えるシナリオではなく、確定したプロジェクトが遅れるシナリオにかかっている。この区別は後のChase's Takeで再び扱う。
そして目標株価を改めて見よう。野村はサムスン電子670,000ウォン、SKハイニックス4,700,000ウォンを維持した。10月20日の参考価格である約210,000ウォンと約1,210,000ウォンを基準とした上昇余地はそれぞれ約+219%、約+288%だ。目標株価を引き上げていないのに乖離がこの程度だということは、価格が見通しから離れたのであって、見通しが価格を追いかけたのではないという意味だ。モルガン・スタンレーが先週メモリをvaluation trapと呼び、ゴールドマン・サックスが同じ週に買いを維持したのに続き、野村まで供給不足の期間を2028年と明言した。3つのハウスの供給判断は収束する。分かれるのは、その利益にどれだけの価格を付けるかだけだ。
Episode 3:韓国国内の目標株価との乖離、そして10月21日朝の価格
野村の数字を韓国国内の証券会社と並べて置くと乖離はさらに鮮明になる。マネートゥデイの10月21日の報道によると、未来アセット証券はサムスン電子400,000ウォン、SKハイニックス3,100,000ウォンの目標株価を維持しており、メリッツ証券は10月12日にSKハイニックスの目標株価を310万ウォンから320万ウォンへ引き上げた(Economist)。
表に整理するとこうだ。サムスン電子の目標株価は野村670,000ウォン対未来アセット400,000ウォンだ。SKハイニックスは野村4,700,000ウォン対未来アセット3,100,000ウォン、メリッツ3,200,000ウォンだ。同じ企業の同じ12カ月を見ながら目標株価が1.5倍以上開いている。この乖離は分析の精度の差ではなく前提の差だ。メモリ価格の高原が何年続くのか、そしてその利益にどんなマルチプルを適用するのか — 2つの前提で分かれた数字だ。野村の前提は明確だ。不足は2028年まで続き、チップメーカーのnet cashは2兆ドルまで積み上がる。その前提の上では現在の価格ではなく韓国国内の目標株価の方が保守的に見える。
市場の短期的な答えはひとまず反発だった。10月21日午前9時46分(KST)時点でサムスン電子は222,500ウォンで+5.20%、SKハイニックスは1,303,000ウォンで+6.54%上昇した。ただし両銘柄とも10月8日の水準 — サムスン電子は260,000ウォン台、SKハイニックスは168万ウォン台 — にはまだ届いていない。先週の下落が残した隔たりは1日の反発では埋まらなかった。
整理するとこうだ。野村レポートの新しさは目標株価の大きさよりも論理の順序にある。データセンターGWがまず来て、AI売上高の軌跡がその次に来て、チップメーカーの現金が最後に来る。3つの数字がすべて同じ方向を指すとき、「供給不足は2028年まで」はスローガンではなく計算の結果になる。逆にこの論理が崩れる条件もレポートの中に書かれている。投資計画の繰り返しの削減、そしてfunded projectの大きな遅延だ。今後確認すべきは目標株価ではなく、この2つの但し書きが現実になるかどうかだ。
Chase's Take
STAとphysical designの現場で働く人間として、私はこのレポートで目標株価よりも31.5 GWという数字をまず見る。データセンター容量はプレスリリースで増やせる数字ではない。電力と用地と設備が実際に確保されて初めてGWになる。そしてそのGWがサーバーで埋まる瞬間、メモリcontentは交渉の対象ではなく設計の入力値になる。サーバー当たりのDRAM容量とGPU当たりのHBM容量は、ボードが設計され認証が終われば四半期単位では変わらない。
HBM qualificationがなぜ供給を遅くするのかは業界内では常識に近い。HBMは顧客のプラットフォームで認証を通過しなければならず、DRAM供給は新規ファブとプロセス移行の速度に縛られている。需要が1四半期で跳ね上がっても供給曲線はその速度には追いつかない。野村が言うbottleneckの持続は、この現場の時間感覚と大きくは違わない。
2番目に注目したのはnet cash曲線だ。9社のチップメーカーの合計net cashが2,820億ドルから2028年末に約2兆ドルへ行くという見通しが正しければ、AIインフラの価格決定権はoperatorではなくsupplier側にある。現金が積み上がる側が価格を決める。CoreWeaveのような個別operatorのfinancingリスクを野村が限定的に見る理由もここにつながっている。建物とGPUは残り、残った資産を使える次のoperatorは存在する。
私が見る本当のリスクは野村が但し書きとして残したその地点だ。需要が消えるのではなく、すでに資金が調達されたプロジェクトが遅れることだ。プロジェクトが遅れればGWの実現時点が後ろへずれ、メモリ需要の時点も一緒にずれる。不足が消えるのではなく、不足のカレンダーが変わるリスクだ。だから今後私が確認するのは3つだ。2027年の31.5 GWという追跡が次のレポートでも維持されるか、funded projectの遅延報道が繰り返されるか、そして韓国国内の目標株価と野村の目標株価の間の隔たりがどちらの方向へ縮まるかだ。供給に対する3つのハウスの収束が正しければ、隔たりは結局、決算が埋めるだろう。
FAQ
野村レポートの核心の結論は何か?
メモリ需要の伸び率が少なくとも2028年まで供給の伸び率を上回り、供給のbottleneckが続き、価格環境がメモリメーカーに有利に維持されるということだ。野村はサムスン電子とSKハイニックスに買い見解を維持し、両銘柄を注目銘柄に選んだ。原文は顧客専用のため二次報道に基づいて整理した。
野村のサムスン電子・SKハイニックスの目標株価はいくらか?
サムスン電子670,000ウォン、SKハイニックス4,700,000ウォンで、引き上げたのではなく維持した数値だ。10月20日の参考価格である約210,000ウォンと約1,210,000ウォンを基準とした上昇余地はそれぞれ約+219%と約+288%だ。韓国国内の未来アセット証券の目標株価(サムスン電子400,000ウォン、SKハイニックス3,100,000ウォン)とは大きな隔たりがある。
野村が市場の懸念を過大だと見た根拠は何か?
3つだ。OpenAIとAnthropicの合計売上高が第3四半期に前年同期比+507%と推計されAI売上高鈍化の懸念とは隔たりがあり、すでに建てられたデータセンターとGPUは別のoperatorが引き継いで使えるため個別operatorのfinancingリスクが限定的であり、CXMTの4F2移行に対する懸念も過大だということだ。チップメーカー9社の合計net cashが2028年末に約2兆ドルに達するという見通しも根拠として示された。
この見通しが崩れる条件は何か?
野村自ら但し書きを付けた。データセンター投資計画が繰り返し削減されたり、すでに資金が調達されたプロジェクトまで大きく遅れたりすれば、見通しを再検討しなければならないということだ。したがって今後確認すべき指標は、2027年の新規データセンター容量の推計(現在31.5 GW)が維持されるかどうかと、大型プロジェクトの遅延の有無だ。
本稿は情報提供を目的とするものであり、投資助言ではありません。引用されたレポート数値は二次報道に基づくもので、原文を直接確認していません。投資判断はご自身の判断と責任の下で行ってください。
📩 今日の分析を見逃したら、明日の朝はメールで
毎日10:30(KST)のDaily Siliconと、決算・レポートの核心解説をいち早くお届けします。Samsung・SK hynix・TSMC・HBM需給を現役エンジニアの視点で整理。すでに300名以上が購読中です。
無料で購読する →
無料 · スパムなし · いつでも解除可能