VLSI Korea
サムスン電子、HBM売上高でSKハイニックスを上回る — 第3四半期の逆転を生んだ5つの事実 (HBM4)
Bernsteinの推定では2026年第3四半期のHBM売上高はサムスン電子USD 8.7B、SKハイニックスUSD 7.6B。シェアの差は37ポイントから17ポイントに縮まり、逆転の原動力はHBM4だった。売上高の逆転と利益の逆転が異なる理由を読み解く。


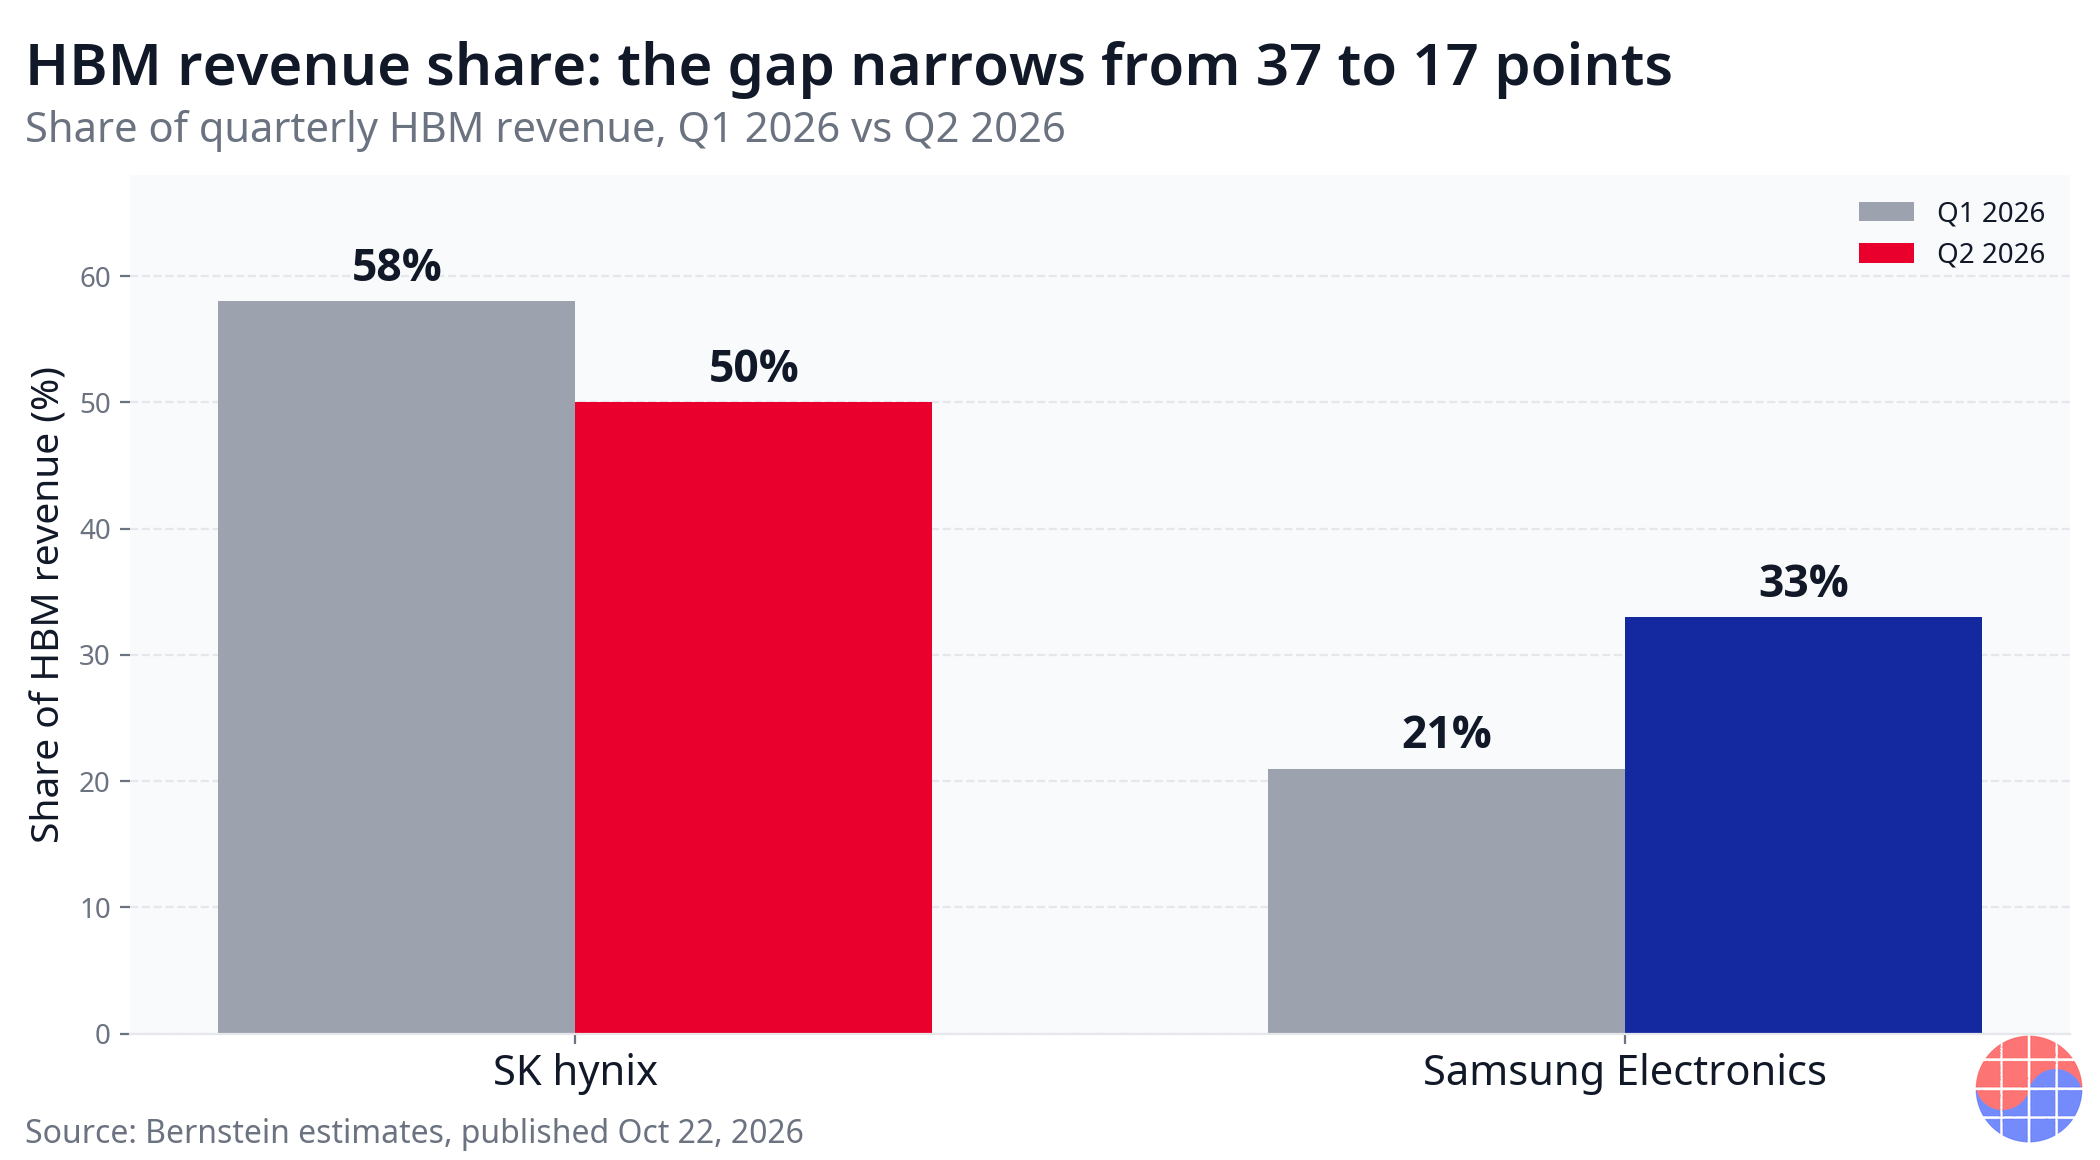
Bernsteinが2026年10月22日に公表した推定によると、サムスン電子の2026年第3四半期のHBM売上高はUSD 8.7Bで、SKハイニックスのUSD 7.6Bを上回った。今回のAIサイクルで四半期HBM売上高の首位が入れ替わるのは初めてである。ただし、これは売上高の逆転であって、利益の逆転ではない。
30秒サマリー
- Bernsteinが2026年10月22日に公表した推定では、2026年第3四半期のHBM売上高はサムスン電子がUSD 8.7B(前四半期比+33%)、SKハイニックスがUSD 7.6B(前四半期比+11%)だった。いずれも各社が発表した決算数値ではなく、外部の推定値である。
- シェアの移動は第2四半期からすでに進んでいた。SKハイニックスのHBM売上高シェアは2026年第1四半期の58%から第2四半期の50%へ低下し、サムスン電子は21%から33%へ上昇したため、差は37ポイントから17ポイントに縮まった。
- 逆転の原動力はHBM4である。サムスン電子は第2四半期の決算説明会で、第3四半期のHBM4売上高が前四半期比で3倍以上に増え、2026年下半期のHBM売上高の60%以上をHBM4が占めると述べた。
- 先行きの見方は手法こそ異なるが方向は一致する。JPMorganはSKハイニックスのHBMシェアが2025年の60%から2026年に46%、2027年に41%へ低下すると見ており、UBSは2027年のbit出荷量でサムスン電子41%、SKハイニックス39%と、サムスン電子の優位を予想した。
- 次の確認点は決算発表である。SKハイニックスは2026年10月28日、サムスン電子は10月29日に第3四半期決算を発表する。
Background
HBMはAIアクセラレータの隣に積層される高帯域幅メモリであり、今回のAIサイクルを通じてSKハイニックスが事実上の標準サプライヤーの座にあった。主要なAIアクセラレータ顧客の認証を最初に通過し、世代が変わるたびに最初に量産供給を始め、その結果としてHBM売上高シェアは長く過半を維持してきた。対照的にサムスン電子は、このサイクルで最も悔しい挑戦者だった。HBM3Eの認証は競合より遅れ、シェアは20%台前半にとどまり、市場はしばらくの間「HBMはSKハイニックスの市場」という前提で価格を付けてきた。
ところがHBM4への世代交代で、競争の条件が変わった。HBM4はインターフェース幅が2048-bitへ広がり、ベースダイにロジック工程が入ることで、メモリの製造能力だけでは勝負が決まらない製品になった。顧客認証の基準、ターンキー供給能力、そして生産能力の規模が再び競争の中心に躍り出た。サムスン電子は、メモリとファウンドリと先端パッケージを一社の中に持つ唯一のサプライヤーである。HBM3Eで後れを取った会社が、HBM4で構図を描き直す位置に立ったのである。
第3四半期の数値の逆転は、その構造変化が売上高として初めて確認された事例である。もっとも、現段階ではまだ推定値であり、両社の正式な決算が出れば数値は変わり得る。しかしシェアが第1四半期と第2四半期を通じてすでに着実に移動してきたことを踏まえれば、今回の逆転はある日突然起きた事件というより、数四半期にわたって蓄積された移動の結果として読むのが正確である。
5つの事実
事実1. 第3四半期の推定売上高で順位が入れ替わった
Bernsteinが2026年10月22日に公表した推定によると、サムスン電子の2026年第3四半期のHBM売上高はUSD 8.7Bで前四半期比33%増、SKハイニックスはUSD 7.6Bで11%増だった。両社とも売上高は成長したが、成長の速度が異なり、その速度の違いが四半期売上高の順位を変えた。今回のAIサイクルでサムスン電子が四半期HBM売上高でSKハイニックスを上回るのは初めてである。繰り返すが、この数値は両社の公式発表ではなくBernsteinの推定値であり、実際の決算との差は10月末の決算発表で確認される。
事実2. シェアの差は半年で37ポイントから17ポイントに縮まった
HBM売上高シェアは2026年第1四半期にSKハイニックス58%、サムスン電子21%で、差は37ポイントだった。第2四半期にはSKハイニックス50%、サムスン電子33%となり、差は17ポイントまで縮小した。サムスン電子が1四半期で12ポイントを奪った計算になる。移動の方向と速度の両方がすでに確認されていたため、第3四半期の売上高逆転は方向としては驚くことではなかった。驚きは、逆転が予想より早く訪れたことにある。
事実3. 逆転の直接の原動力はHBM4の量産拡大だった
サムスン電子は第2四半期の決算説明会で、第3四半期のHBM4売上高が前四半期比で3倍以上に増えると自ら述べた。さらに2026年下半期にはHBM売上高の60%以上をHBM4が占めるとした。会社自身が示したガイダンスが、第3四半期の推定値と同じ方向を指しているわけである。業界ではサムスン電子のHBM4の歩留まりが約80%水準という推定が出ているが、これは会社が確認した数値ではなく業界推定である。それでもHBM4売上高が実際に3倍規模に跳ねたという推定は、認証と量産拡大が同時に進んだことを示唆している。
事実4. 2027年の見通しは機関ごとに分かれるが、方向は「差の縮小」に収れんする
JPMorganは、SKハイニックスのHBMシェアが2025年の60%から2026年に46%、2027年に41%へ段階的に低下すると展望した。UBSは2027年のbit出荷量基準でサムスン電子41%、SKハイニックス39%と、サムスン電子が上回ると見た。両展望の基準は異なる。JPMorganは売上高シェア、UBSはbit出荷量である。したがって両数値をそのまま並べて比較することはできないが、少なくとも二つの大手機関が「SKハイニックスの圧倒的優位は弱まる」という同じ方向を指していることは明らかである。
事実5. SKハイニックスの反撃のカードも依然として強い
売上高の逆転がそのまま主導権の喪失を意味するわけではない。報道によると、次世代AIアクセラレータであるRubin向けの16段HBMスタックを量産出荷しているのは、依然としてSKハイニックスが唯一である。最も段数の高いスタックは技術的難度が最も高い製品であり、この領域の単独供給はASPと顧客関係におけるプレミアムにつながる。利益の面でも同様である。DS InvestmentはSKハイニックスの2026年第3四半期の営業利益を70.1兆ウォンと、IBK Investment & Securitiesは75.1兆ウォンと推定した。売上高の首位を明け渡しても、利益の規模が直ちに逆転する構図ではないのである。
Business Deep Dive
シェアはどう移動したか
| 区分 | 2026年第1四半期 | 2026年第2四半期 | 変化 |
|---|---|---|---|
| SKハイニックス HBM売上高シェア | 58% | 50% | -8ポイント |
| サムスン電子 HBM売上高シェア | 21% | 33% | +12ポイント |
| 両社の差 | 37ポイント | 17ポイント | -20ポイント |
| その他サプライヤー合計 | 21% | 17% | -4ポイント |
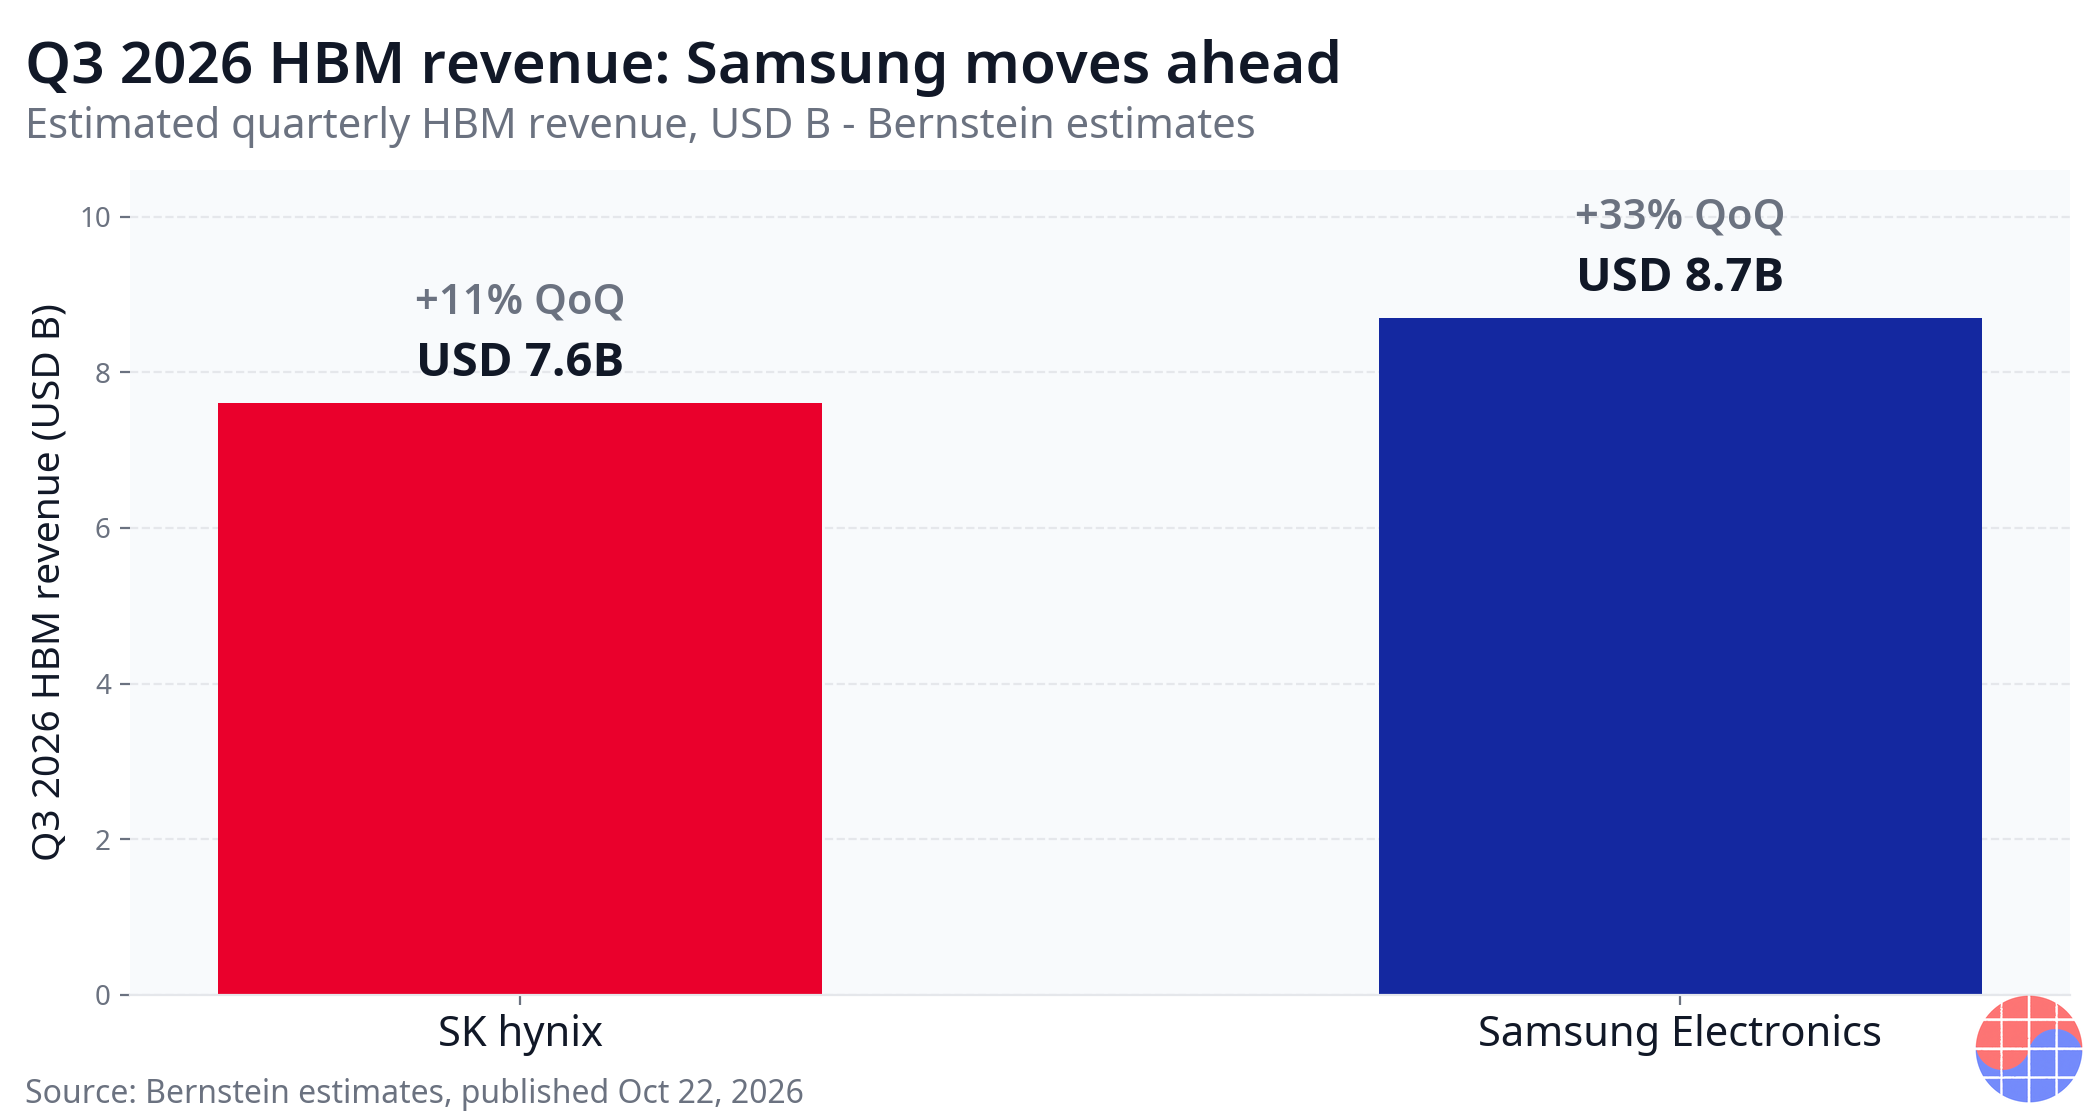
表が示すのは、単なる首位争いではない。サムスン電子が獲得した12ポイントのうち8ポイントはSKハイニックスから来ており、残りはその他サプライヤーから来た。つまり第2四半期の移動は、市場全体が再編される過程で首位の2社が残りのサプライヤーの取り分まで吸収しながら、互いの差を縮めていく形だった。HBM市場が3社競争から事実上韓国2社の二強構図に固まるさなかに、その二強内部のパワーバランスが動き始めたのである。
📩 このテーマ、追いかけていますか?
決算・レポート・HBM需給の続報を毎日10:30(KST)にメールでお届けします。 無料購読 →
展望数値の比較
| 出所 | 指標 | 2025年 | 2026年 | 2027年 |
|---|---|---|---|---|
| JPMorgan展望 | SKハイニックス HBMシェア | 60% | 46% | 41% |
| UBS展望 | 2027年bit出荷比重 | — | — | サムスン電子41% / SKハイニックス39% |
| Bernstein推定(2026年10月22日) | 第3四半期HBM売上高 | — | サムスン電子 USD 8.7B / SKハイニックス USD 7.6B | — |
JPMorganの軌道どおりなら、SKハイニックスは2年でシェア19ポイントを譲ることになるが、それでも2027年まで売上高シェア基準では首位の座を維持する。一方、UBSのbit出荷量基準では2027年にサムスン電子が上回る。両展望は衝突しているのではなく、異なる問いに答えている。「誰がより高い価値で多く売るか」と「誰がより多くのbitを出すか」は別の問いであり、二つの答えが食い違うという事実そのものが、HBM4世代の競争が多層的であることの証拠である。
売上高の逆転と利益の逆転は違う
今回の逆転で最も見落とされがちな点がここにある。売上高は数量と価格の積であり、利益はそこに製品ミックスとコスト構造が乗った結果である。SKハイニックスは16段スタックのような最高仕様製品で単独供給の地位を維持しており、これは高いASPにつながる。反対にサムスン電子の第3四半期の売上高急増は、HBM4の量産立ち上げ初期の数量効果が大きい。立ち上げ初期には歩留まり安定化のコストと初期投資の負担が利益率を抑える場合が多い。DS Investmentの70.1兆ウォン、IBK Investment & Securitiesの75.1兆ウォンというSKハイニックスの第3四半期営業利益推定が物語るのは、売上高の順位が入れ替わる四半期でも、利益の重心はまだSKハイニックス側にあるという事実である。
事業構造の違いも見るべきである。サムスン電子の強みはターンキーである。メモリ、ベースダイ用ロジックファウンドリ、先端パッケージを一度に提供でき、顧客から見ればサプライチェーンを単純化できる。HBM4からベースダイがロジック工程で作られるようになり、この強みは世代交代とともに大きくなる。SKハイニックスの強みは実行の実績である。世代ごとに先に認証を取り、先に量産出荷してきた履歴は、顧客のリスク評価においてスコアとして残る。大手顧客は長期供給契約において実績あるサプライヤーを簡単には替えない。シェアが移動しても契約構造がその速度を遅らせる理由である。
シェア低下がSKハイニックスに与える最も実質的な影響は、価格決定力である。過半シェアの単独の強者は価格交渉で事実上基準を定める位置にいるが、シェアが40%台に下がれば話は変わる。顧客はセカンドソースの存在を交渉カードとして使えるようになり、長期契約の数量配分も競争入札に近づいていく。反対にサムスン電子にとって、シェア上昇は次の世代の認証における発言力に直結する。HBM4E以降の世代では、顧客が当初から複数サプライヤーを前提に数量を組む構造が固まる可能性が高い。
Chase's Take
この逆転の本質は、技術の逆転というより、認証が複利で効く構造が変わったことにある。HBM3E世代までは「誰が先に認証を通過したか」がほぼすべてであり、SKハイニックスはそのゲームで毎回勝ってきた。HBM4ではゲームのルールが広がった。インターフェースが広がり、ベースダイにロジックが入ることで、競争はメモリの歩留まりだけの勝負から、メモリとロジックとパッケージをまとめて束ねる勝負へと盤面が大きくなった。盤面が大きくなれば、ターンキー資産を持つ会社が有利になる。サムスン電子の第3四半期は、その構造変化が数字に初めて翻訳された四半期である。
韓国の観点からは、この競争を「自国企業同士の争い」とだけ見ると半分しか見ていない。両社を合わせた韓国のHBMシェアは第1四半期の79%から第2四半期には83%へむしろ上昇した。世界のAIメモリの中心が韓国にあるという事実は変わっておらず、むしろ強まっている。変わりつつあるのはその内部配分である。投資家と産業政策の観点では、合計よりも配分の変化が重要だ。両社の設備投資の規模、利益率、顧客ポートフォリオが互いに異なる方向へ動き始めたからである。
最後に冷静な指摘を一つ添える。今回の逆転の根拠はまだ推定値である。Bernsteinの推定が決算発表でそのまま確認されるのか、それとも誤差が明らかになるのかは、2026年10月28日と29日に決着する。推定段階の逆転を確定した事実のように消費することは戒めるべきである。ただし、シェア移動の方向は第1四半期と第2四半期の実測の流れと一致しているため、仮に第3四半期の売上高順位が推定と異なる結果になっても、「差の縮小」という大きな構図まで覆ることはないだろう。
Implications
- 売上高の首位と利益の首位を分けて見よ。 2026年第3四半期は、売上高の順位が入れ替わっても利益の順位は維持される可能性が高い四半期である。両指標を混ぜて「王座交代」と断定すれば、HBM4世代の実際の競争構図を見失う。
- 価格決定力の移動を追え。 SKハイニックスのシェアが40%台へ下がる軌道が確認されれば、HBMの価格交渉の基準点は単独供給構造から複数供給構造へ移る。長期契約の数量配分の方式が、最も早く現れるシグナルである。
- ターンキー供給能力が次世代の参入条件になる。 HBM4E以降はベースダイのロジック比重がさらに大きくなる。メモリ単独の能力だけで世代交代に対応しにくい構造であり、これは後発サプライヤーの参入障壁をさらに高くする。
- 次の確認点は2026年10月28日と29日である。 SKハイニックスとサムスン電子の第3四半期決算で、HBM売上高に関するコメント、HBM4の比重、第4四半期のガイダンスを確認して初めて、推定段階の逆転が事実として固まるかどうかを判定できる。
FAQ
Q1. サムスン電子は実際にSKハイニックスを上回ったのか? Bernsteinが2026年10月22日に公表した推定基準では、そのとおりである。2026年第3四半期のHBM売上高はサムスン電子USD 8.7B、SKハイニックスUSD 7.6Bと推定された。ただしこれは両社の公式発表ではなく推定値であり、確定かどうかは2026年10月28日のSKハイニックス、10月29日のサムスン電子の決算発表で確認される。
Q2. 逆転の原因は何か? HBM4の量産拡大である。サムスン電子は第2四半期の決算説明会で、第3四半期のHBM4売上高が前四半期比で3倍以上に増え、下半期のHBM売上高の60%以上をHBM4が占めると述べた。売上高シェアも2026年第1四半期の21%から第2四半期の33%へすでに急速に上昇していた。
Q3. 売上高の逆転は利益の逆転を意味するのか? 意味しない。DS InvestmentはSKハイニックスの2026年第3四半期の営業利益を70.1兆ウォンと、IBK Investment & Securitiesは75.1兆ウォンと推定した。SKハイニックスは報道によるとRubin向け16段スタックを量産出荷する唯一のサプライヤーであり続けるなど最高仕様製品の地位を維持しているため、売上高の順位と利益の順位は当面異なる動きをする可能性がある。
Q4. 今後何を確認すべきか? 2026年10月28日のSKハイニックス、10月29日のサムスン電子の第3四半期決算である。HBM売上高とHBM4の比重に関する両社のコメントがBernsteinの推定と合うかどうかが第一の確認事項である。中期的には、JPMorganが展望したSKハイニックスのシェア軌道(2025年60%、2026年46%、2027年41%)と、UBSの2027年bit出荷展望(サムスン電子41%、SKハイニックス39%)が実際の契約と数量配分につながるかを見る必要がある。
出典
- Bernstein HBM売上高推定、2026年10月22日公表
- JPMorgan HBMシェア展望、2025-2027年
- UBS 2027年HBM bit出荷展望
- サムスン電子 2026年第2四半期決算説明会コメント
- DS Investment、IBK Investment & SecuritiesによるSKハイニックス2026年第3四半期営業利益推定
本稿は情報提供を目的とするものであり、特定銘柄の売買を推奨するものではない。第3四半期HBM売上高の数値はBernsteinの推定値であり、各社の公式決算発表と異なる場合がある。
📩 今日の分析を見逃したら、明日の朝はメールで
毎日10:30(KST)のDaily Siliconと、決算・レポートの核心解説をいち早くお届けします。Samsung・SK hynix・TSMC・HBM需給を現役エンジニアの視点で整理。すでに300名以上が購読中です。
無料で購読する →
無料 · スパムなし · いつでも解除可能