 VLSI Korea
半導体製造装置メーカー ランキング — 世界Top5と韓国メーカーを解説
世界Top5はASML、アプライド マテリアルズ、ラムリサーチ、東京エレクトロン、KLAでTop10売上高の約85%を占める。2025年市場は1351億USDと過去最高。韓国最大SEMESでも世界Top10には入らない理由と工程別王者を解説する。


🆓 無料記事 · どなたでも無料でお読みいただけます
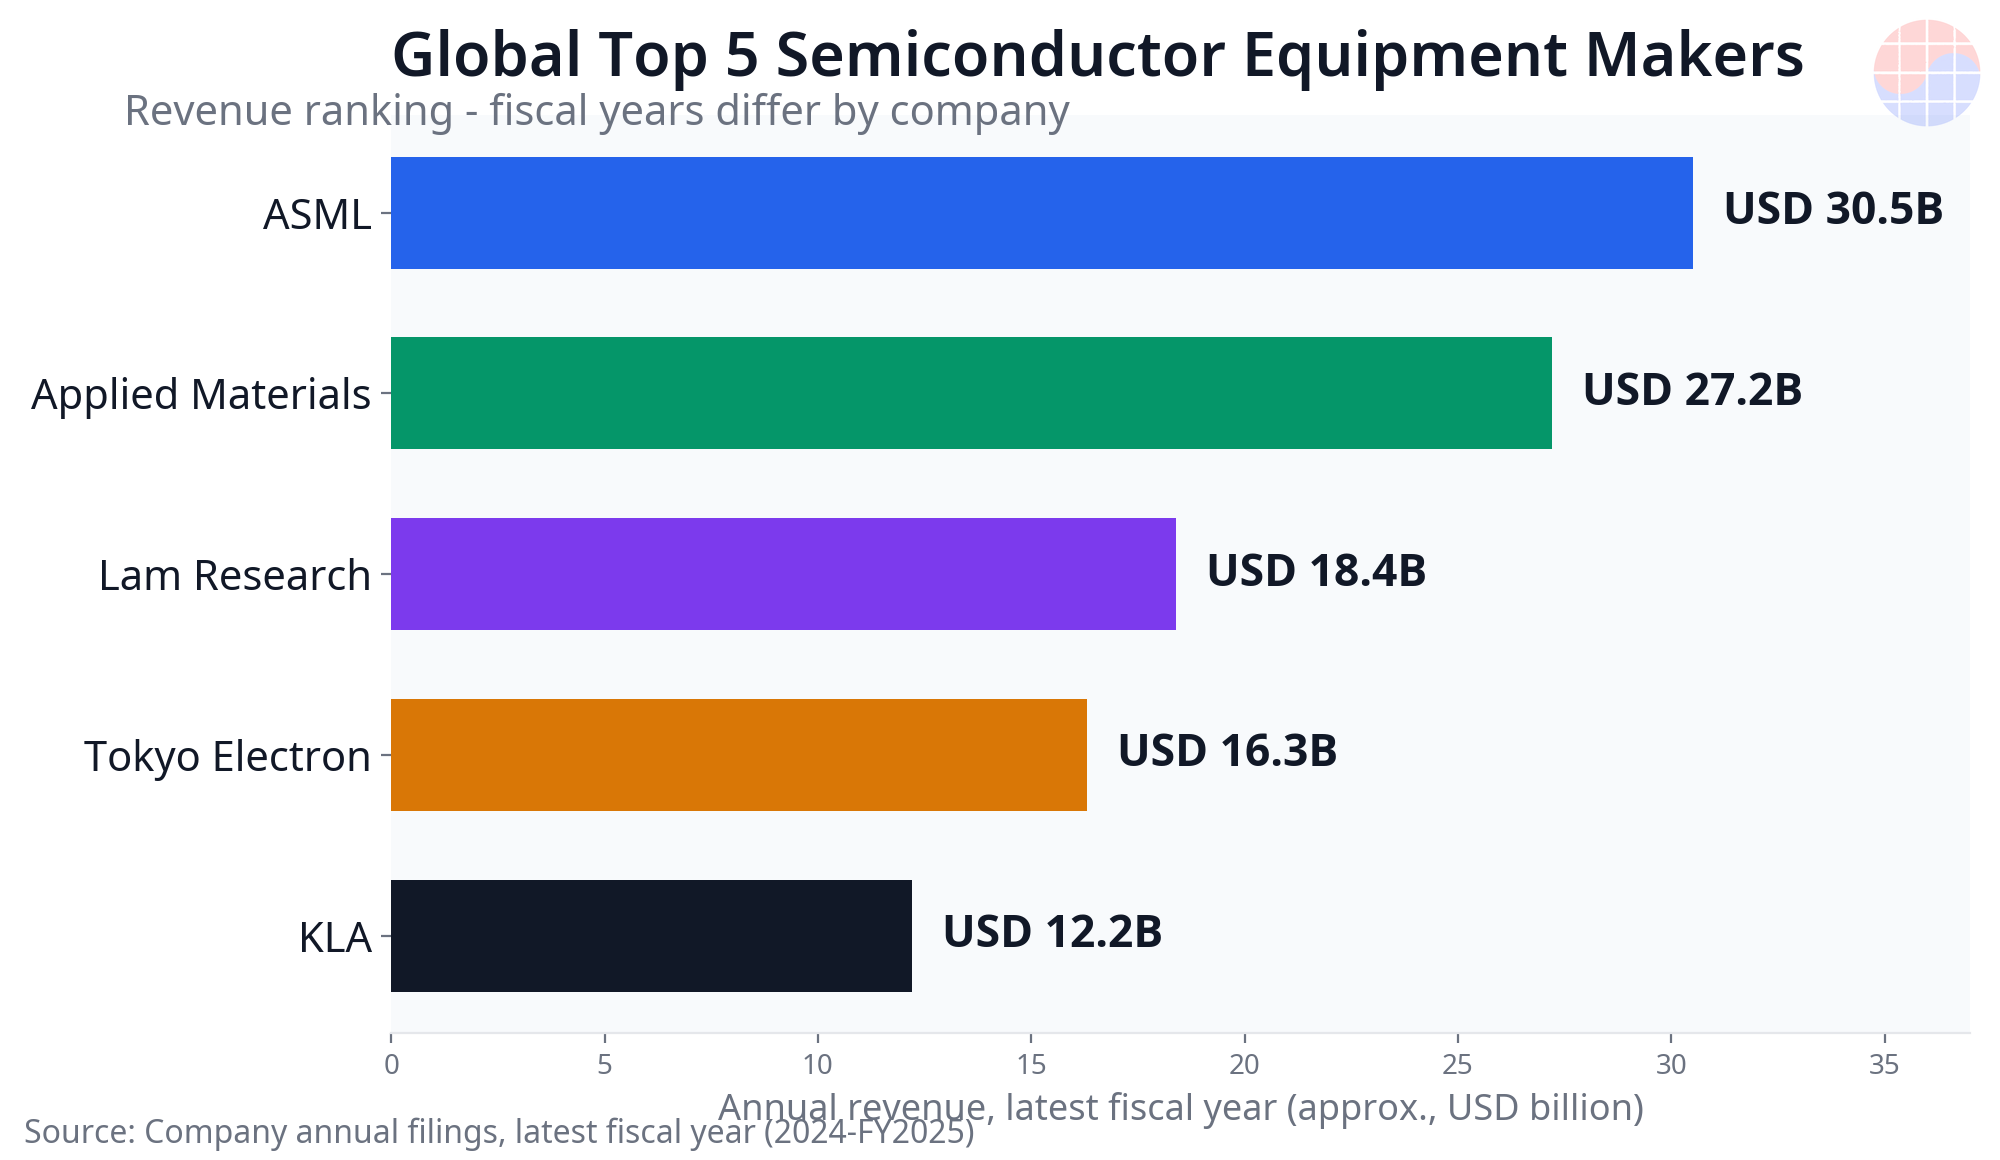
世界の半導体製造装置市場は5社が支配している。売上高順では1位 ASML、2位 アプライド マテリアルズ、3位 ラムリサーチ、4位 東京エレクトロン、5位 KLAである。5社合計で上位10社の売上高の約85%を占める(CINNO Research、2025年上半期)。市場全体は2025年に過去最高の1351億USDに達した(SEMI)。世界有数の装置購入地域である韓国からは、世界Top 10に1社も入っていない。
本記事では、2026年10月24日時点の半導体製造装置メーカーを、売上高、工程別の強み、韓国メーカーの順位に分けて整理する。ランキングの基準も先に説明するので、他の一覧で順位が少し違う理由も判断できる。
市場規模:2025年に過去最高の1351億USD
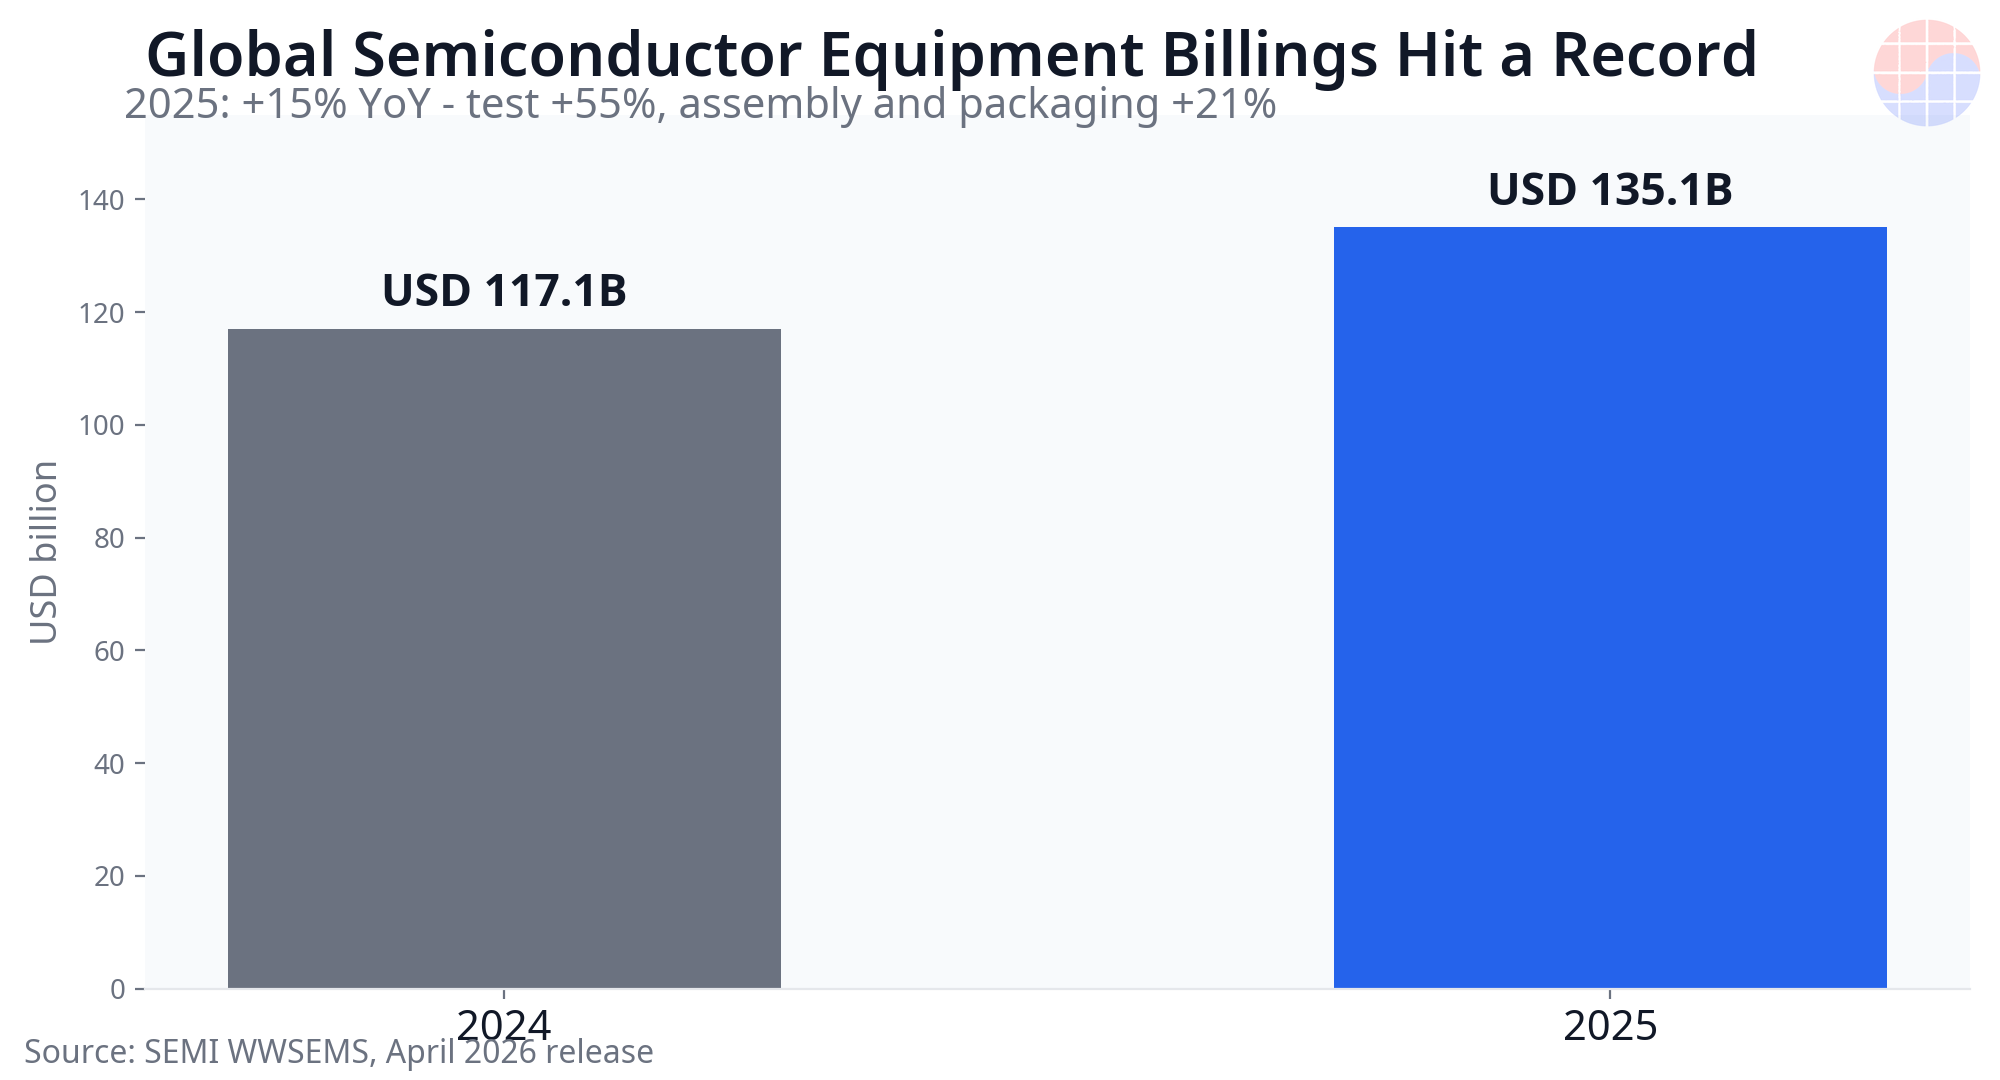
SEMIのWWSEMS統計によると、世界の半導体製造装置の販売額は2024年の1171億USDから15%増え、2025年に1351億USDとなった。AI関連の先端ロジックとメモリへの投資が牽引した。中国、台湾、韓国の3地域で装置支出全体の79%を占める。需要はアジアに集中し、韓国は世界最大級の購入地域の一つである。
伸びが最も大きかったのは後工程である。テスト装置の販売額は前年同期比55%増、組立・パッケージ装置は21%増となった。HBMと先端パッケージが、前工程のウェハー処理と同じくらい装置支出を引っ張るようになったことを示している。
売上高による世界Top 10ランキング
以下の順位は、各社の直近の通期売上高を基準にし、CINNO Researchの2025年上半期集計とTechInsightsの2025年ランキングで照合したものである。3つの出典はいずれも上位5社の順序で一致している。
| 順位 | 会社 | 本社 | 主な強み | 年間売上高(直近通期、概数) |
|---|---|---|---|---|
| 1 | ASML | オランダ | 露光(EUVの唯一の供給会社) | 305億USD(2024年 283億EUR) |
| 2 | アプライド マテリアルズ | 米国 | 成膜、エッチング、CMP、イオン注入など最も幅広い製品群 | 272億USD(FY2024) |
| 3 | ラムリサーチ | 米国 | エッチングと成膜 | 184億USD(FY2025) |
| 4 | 東京エレクトロン | 日本 | コータ・デベロッパ、エッチング、成膜、洗浄 | 163億USD(FY2025、2.44兆JPY) |
| 5 | KLA | 米国 | 検査と計測(プロセス制御) | 122億USD(FY2025) |
| 6 | Naura | 中国 | エッチング、成膜、洗浄 | 394億CNY(2025年) |
| 7 | ASM International | オランダ | ALDとエピタキシャル成長 | 約30億EUR |
| 8 | SCREENホールディングス | 日本 | ウェハー洗浄(世界1位) | - |
| 9 | 日立ハイテク | 日本 | 計測、エッチング、分析装置 | - |
| 10 | AMEC | 中国 | エッチングとMOCVD | - |
Top 5各社の違いは何か
1位 ASMLは露光装置を販売する。先端ファブに必須のEUV露光システムを供給できる世界で唯一の会社である。EUVシステム1台は約2億USD、High-NA EUVシステムは約3.8億USDで、業界で最も高価な単体装置である。売上高の順位以上に重要なのは代替不可能性であり、Samsung、SKハイニックス、TSMCの先端投資計画はすべてASML装置の確保から始まる。
2位 アプライド マテリアルズは業界で最も幅広い製品群を持つ。成膜(PVDとCVD)、エッチング、CMP、イオン注入、計測を手がける。ほぼすべてのファブのほぼすべての工程で売上を上げ、年や基準によってASMLと1位を分け合う。
3位 ラムリサーチはエッチングの専門会社で、ドライエッチングで推定約50%のシェアを持つ。3D NANDの深い穴のエッチングと、HBMを支えるTSV工程に特に強い。その分、メモリ市況の影響を受けやすい。
4位 東京エレクトロンはフォトレジストのコータ・デベロッパで推定約90%のシェアを持つ。スキャナ自体は販売していないが、先端ファブのすべてで露光装置の直前と直後に置かれる事実上の標準である。
5位 KLAはチップを作るのではなく、正しく作られたかを検証する会社である。検査と計測(プロセス制御)市場の半分以上を持ち、営業利益率は約40%である。プロセスが微細になるほど欠陥1つの損失が大きくなるため、微細化とともにKLAの重要性は高まる。
📩 このテーマ、追いかけていますか?
決算・レポート・HBM需給の続報を毎日10:30(KST)にメールでお届けします。 無料購読 →
工程ごとに王者がいる
売上高の合計は会社の規模を示すが、工程ごとの支配力を示すものではない。装置市場は実際には工程別市場の集合であり、その多くに事実上の標準供給会社がいる。
| 工程 | 首位 | 位置付け |
|---|---|---|
| 露光 | ASML | EUVを独占、DUVでも首位 |
| エッチング | ラムリサーチ | ドライエッチングの約50% |
| コータ・デベロッパ | 東京エレクトロン | 約90% |
| 検査・計測 | KLA | 50%超、営業利益率は約40% |
| ALD成膜 | ASM International | 約55% |
| 洗浄 | SCREENホールディングス | 枚葉式洗浄で世界1位 |
| テスト | Advantest、Teradyne | ATEの2強 |
半導体メーカーにとっての意味は構造的である。ファブを建てることは、工程ごとに決まった勝者から買うことを意味する。装置の入札は競争的に見えるが、多くの工程では実質的に代替先がない。
韓国の順位:国内1位はSEMES、世界Top 10に韓国メーカーなし
よく検索される韓国メーカーについての正直な答えは次の通りである。TechInsightsの2025年世界Top 10に韓国企業は入っていない。内訳は米国3社、日本3社、オランダ2社、中国2社である。世界最大のメモリメーカー2社を抱える国でありながら、世界規模の装置企業がないことは、韓国の半導体エコシステムで最大の構造的な弱みと見られている。
| 韓国企業 | 主な分野 | 位置付け |
|---|---|---|
| SEMES | トラック、エッチング、洗浄などの前工程装置 | 韓国最大、売上高は3兆KRW未満(ASMLの約10分の1) |
| Hanmi Semiconductor | HBMパッケージ用TCボンダ | ニッチ分野で世界首位、2024年に過去最高の5589億KRWの売上高 |
| PSK | ドライストリップ | 世界的なニッチ首位 |
| Jusung Engineering | ALD、CVD | 売上高は数千億KRW規模 |
| Wonik IPS | CVD、ALD、熱処理 | 売上高は数千億KRW規模 |
| TES、Eugene Technology | PECVD、LPCVDなどの工程 | 単一工程の専門会社 |
韓国の型は一貫している。ファブ全体をまかなう総合型ではなく、1つの工程で世界水準に達した専門型である。Hanmi Semiconductorが最も分かりやすい例で、HBMスタックを接合するTCボンダで世界をリードし、HBM市況に乗って過去最高の売上高を記録した。PSKのドライストリップ事業も同じ型である。
ビジネスの観点では、韓国の機会は成熟した汎用工程での正面勝負ではない。新しく生まれる工程、とりわけHBMと先端パッケージで、早い段階に標準を取ることである。2025年にテスト装置の販売額が55%増えたことは、後工程の重みがどれだけ速く増しているかを示している。
順位がほとんど変わらない理由
第一に、認定に数年かかる。装置は顧客のファブで歩留まりを証明しなければならず、一度採用されれば次世代でも最有力候補になる。第二に、設置済み基盤そのものが資産である。数千台の設置装置から得るプロセスデータが次の装置の開発に活き、新規参入がまねしにくい循環を生む。第三に、サービスである。ファブは24時間稼働するため、世界的なフィールドサービス網が受注の前提条件になる。第四に、研究開発の規模である。上位5社はそれぞれ毎年数十億USD規模を研究開発に使っている。
速く動く唯一の変数は中国である。Nauraの売上高は2021年の97億CNYから2025年の394億CNYへ、4年で約4倍に増え、国内ファブへの巨額投資と国産化政策を背景に世界6位まで上がった。ただし、EUVのような最先端工程では差が依然として大きい。
次に順位を揺らす要因
- 2nmでのGAA移行はALDとエッチングの価値を高め、ASM Internationalとラムリサーチに追い風となる。
- HBM4と先端パッケージはハイブリッドボンディング、TCボンダ、テストの価値を高め、後工程の専門会社に追い風となる。
- 裏面電源供給(BSPDN)は工程フローに全く新しい成膜とエッチングの工程を加える。
- 中国の国産化の動きは、NauraとAMECを通じて、Top 5より下の順位を最も入れ替えやすい力である。
よくある質問
世界1位の半導体製造装置メーカーはどこか
直近の売上高ではASMLである。CINNO Researchの2025年上半期集計でもASMLが1位、アプライド マテリアルズが2位である。アプライド マテリアルズは最も幅広い製品群を持ち、ウェハーファブ装置だけの集計では年によって2社の順位が入れ替わることがある。いずれも3位以下を大きく引き離している。
半導体製造装置のBig 5とはどの会社か
ASML、アプライド マテリアルズ、ラムリサーチ、東京エレクトロン、KLAである。5社の売上高合計はTop 10全体の約85%に当たる(2025年上半期、CINNO Research)。
韓国最大の半導体製造装置メーカーはどこか
SEMESである。売上高は3兆KRWに届かず、ASMLの約10分の1にとどまり、韓国企業はまだ世界Top 10に入っていない。ニッチ分野では、Hanmi SemiconductorがHBM用TCボンダで世界首位である。
装置ランキングがめったに変わらないのはなぜか
認定サイクルが数年単位で回り、採用された装置の設置基盤、プロセスデータ、サービス網がすべて次の受注につながるためである。挑戦者は、既存企業の装置と世界的な支援体制の両方に同時に勝たなければならない。
出典:SEMI WWSEMS(2026年4月)、CINNO Research(2025年上半期)、TechInsights(2025年ランキング)、各社の通期決算資料。2026年10月24日時点。方法についての注記:順位は指標(売上高合計か、ウェハーファブ装置のみか、工程別シェアか)と決算期の末日(例えば東京エレクトロンは3月、ラムリサーチとKLAは6月)によって変わる。本記事では直近の通期売上高合計を主基準とした。
📩 今日の分析を見逃したら、明日の朝はメールで
毎日10:30(KST)のDaily Siliconと、決算・レポートの核心解説をいち早くお届けします。Samsung・SK hynix・TSMC・HBM需給を現役エンジニアの視点で整理。すでに300名以上が購読中です。
無料で購読する →
無料 · スパムなし · いつでも解除可能


