VLSI Korea
ウエスタンデジタル決算、8つの事実 ― 売上高55%増より強かった次の四半期ガイダンス
ウエスタンデジタルの2027会計年度第1四半期は売上高43億8,100万ドル(前年同期比+55%)、調整後EPS 4.64ドルでコンセンサスを上回り、次の四半期ガイダンス(売上高51億ドル、EPS 5.80ドル、粗利率60.5%)は差がさらに大きかった。8つの事実と専門家の読み解き。


結論から。ウエスタンデジタル(WD、Nasdaq: WDC)は2026年10月22日の米国市場引け後に2027会計年度第1四半期(2026年10月2日終了)の決算を発表し、売上高と利益の両方で市場予想を上回った。次の四半期のガイダンスは予想との差がさらに大きい。半導体株指数が1日で5.4%下がった日の引け後に届いたこの数字は、AIデータセンター投資がGPUとHBMにとどまらず、データが蓄積されるストレージ層にまで広がっていることを裏付けている。
本稿の数値はすべて会社発表資料(BusinessWire配信、2026年10月22日)に基づく。コンセンサスはFactSet集計値、決算前のウォール街の見方はモルガン・スタンレーに関する報道(Edaily、2026年10月22日)を参考にした。
主要数値の一覧
| 項目 | 実績 / ガイダンス | コンセンサス | 結果 |
|---|---|---|---|
| 第1四半期 売上高 | 43億8,100万ドル | 41億5,000万ドル | 上回る |
| 第1四半期 調整後EPS | 4.64ドル | 4.10ドル | 上回る |
| 第1四半期 調整後粗利率 | 58.1% | 会社ガイダンス 55-56% | 上回る |
| 第2四半期 売上高ガイダンス | 51億ドル(中央値) | 45億7,000万ドル | +11.6% |
| 第2四半期 調整後EPSガイダンス | 5.80ドル(中央値) | 4.84ドル | +19.8% |
| 第2四半期 調整後粗利率ガイダンス | 60.5%(中央値) | - | 第1四半期比 +2.4pt |
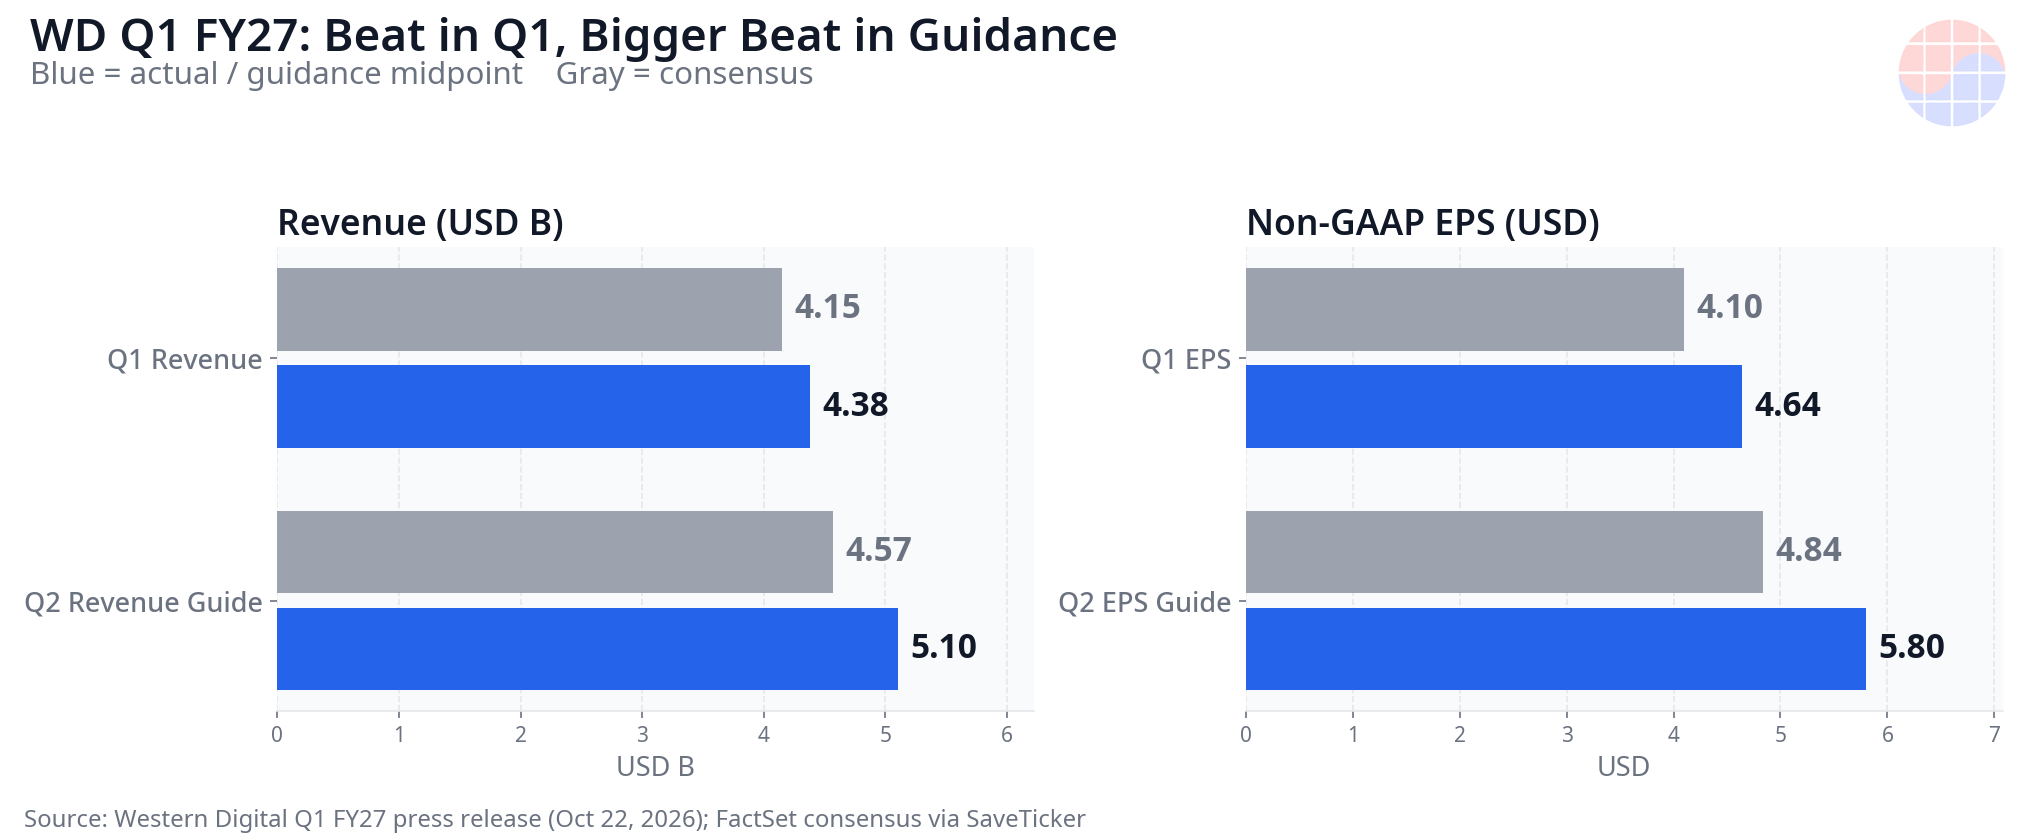
実績もガイダンスもコンセンサスを上回った。出典: 会社発表資料、FactSetコンセンサス。
ウエスタンデジタル決算、8つの事実
- 売上高は43億8,100万ドル、前年同期比55%増。前期比でも17%増え、コンセンサスの41億5,000万ドルを上回った。1年前の同じ四半期は28億1,800万ドルだった。
- 調整後EPSは4.64ドル、前年同期比161%増。コンセンサス4.10ドルだけでなく、会社自身のガイダンス4.00ドル(±0.15ドル)も上回った。GAAPベースのEPSは4.63ドル。
- 調整後粗利率は58.1%。1年前の43.9%から14.2pt上昇し、会社ガイダンス範囲55-56%の上限も超えた。会社は成長ドライバーとして堅調な顧客需要と価格の改善を挙げた。
- 調整後営業利益は21億5,300万ドル、前年同期比152%増。調整後営業利益率は49.1%で、売上高のほぼ半分が営業利益として残る構造になった。
- 次の四半期の売上高ガイダンスは51億ドル(±1億ドル)。FactSetコンセンサスの45億7,000万ドルを11.6%上回る。実績そのものよりも、ガイダンスの上振れ幅の方が大きい。
- 次の四半期のEPSガイダンスは5.80ドル(±0.20ドル)、粗利率ガイダンスは60-61%。EPSはコンセンサス4.84ドルを19.8%上回り、粗利率の中央値60.5%は今四半期の58.1%からさらに一段上がる。
- フリーキャッシュフローは13億7,700万ドル。1年前の5億9,900万ドルの2.3倍だ。今四半期には自社株10億100万ドル分を取得した。
- 四半期配当を17%増配し、1株0.175ドルに。配当は2026年12月17日に支払われ、基準日は12月4日。決算と同時に増配したことは、経営陣がキャッシュフローの持続性に自信を持っているサインと読める。
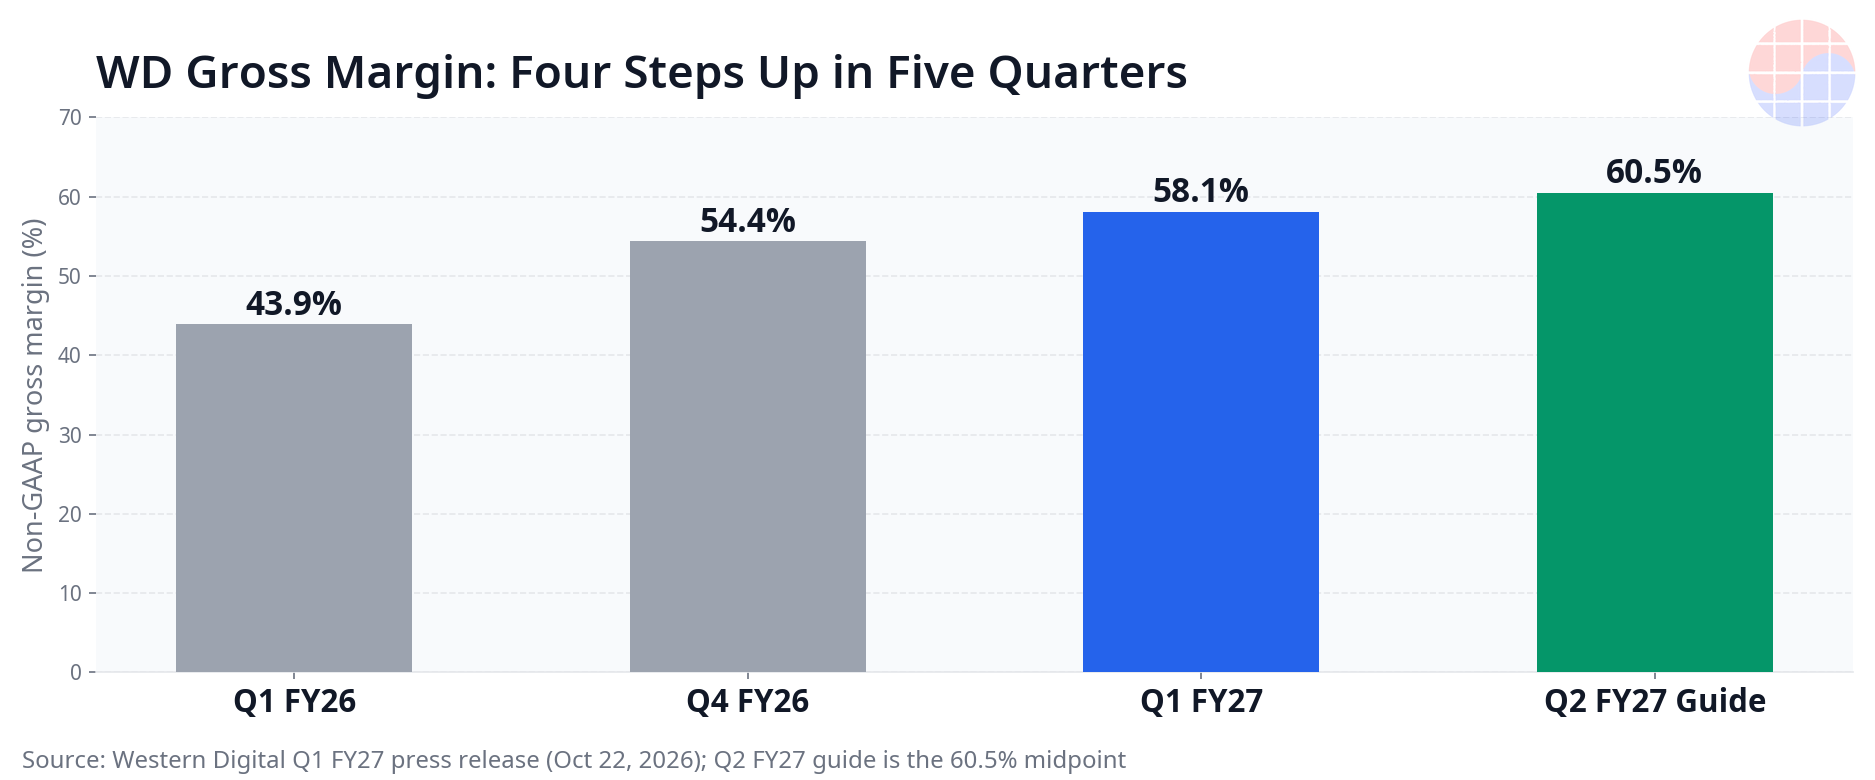
粗利率は5四半期で43.9%から60.5%(ガイダンス中央値)まで上昇した。出典: 会社発表資料。
Chase's Take
第一に、この決算が示すのはAI投資の広がりだ。市場が当日、ラムリサーチの供給制約とビッグテックの設備投資規律をめぐって半導体株を売る一方で、同じ引け後に出たWDの数字は逆の物語を語る。学習データ、チェックポイント、推論ログはどこかに蓄積されなければならず、大容量データの置き場所の標準はいまもnearline HDDだ。GPUとHBMがボトルネックであることは確かだが、ストレージ価格がそのリストに静かに加わった。
第二に、核心は数量ではなく価格決定力だ。会社自身が掲げた成長ドライバーは堅調な需要と価格改善の組み合わせで、粗利率は1年で14.2pt跳ね上がった。HDD供給はWD、Seagate、Toshibaの3社による寡占市場であり、hyperscalerとの長期契約が価格を四半期ごとの交渉から年単位の約束に変えつつある。粗利率60.5%のガイダンスは、この構造が次の四半期も続くという会社側の宣言だ。
📩 このテーマ、追いかけていますか?
決算・レポート・HBM需給の続報を毎日10:30(KST)にメールでお届けします。 無料購読 →
第三に、だからこそ論点は、この利益率が構造なのか頂点なのかに移る。60%の利益率は供給側の反応を呼ぶ。実際、決算シーズン直前にはToshibaがデータセンター向けHDDの生産能力を大きく拡大する計画だという報道が出た。モルガン・スタンレーは決算前のレポートで、WDが予想を上回りガイダンスもコンセンサスを上回ると見ながら、競争の激化とAI資金調達の不確実性を理由に目標株価を676ドルから643ドルに引き下げた。数字は強く、その数字自体が次の供給を呼ぶ。この緊張が次の四半期までの株価材料になる。
次の日程で確認すべきこと
日本と韓国のメモリ投資家にとって、この決算は来週の先行指標だ。SKハイニックスは10月28日、サムスン電子は10月29日に決算を発表する。確認すべきは2点。enterprise SSDの需要がWDの言うストレージ需要の強さと同じ方向を向いているか、そして各社がストレージ階層(hot tierはSSD、warm/cold tierはHDD)の需要をどう説明するかだ。HDDの強さはNAND代替のシグナルではなく、共存のシグナルと読むべきだ。AIデータは熱いデータと冷たいデータに分かれて増え、両方の階層で数量が伸びている。
関連記事: 半導体株はなぜ一斉に下落したのか: SOX -5.4%、7つの理由(Lam、Meta、Tesla、電力)
リスクと確認点
- 顧客集中: 会社自身が開示する最初のリスクが、クラウド市場と上位顧客への売上集中だ。hyperscaler数社の発注調整だけで四半期の数字が揺れ得る。
- 供給の反応: Toshibaの増設計画報道が実際に進めば、2027年以降の価格決定力の持続性をめぐる論争が大きくなる。
- 在庫の増加: 在庫は7月3日の15億1,100万ドルから10月2日には17億8,100万ドルに増えた。需要が鈍れば最初に表れる項目だ。
- キャッシュフローの内訳: フリーキャッシュフロー13億7,700万ドルはコンセンサス(約15億ドル)には届かなかった。利益の質を見る際に併せて確認したい数字だ。
FAQ
ウエスタンデジタルの2027会計年度第1四半期決算の核心は?
売上高43億8,100万ドル(前年同期比+55%)と調整後EPS 4.64ドル(同+161%)で、売上高・利益ともFactSetコンセンサス(売上高41億5,000万ドル、EPS 4.10ドル)を上回った。
ウエスタンデジタルの次の四半期ガイダンスは?
2027会計年度第2四半期のガイダンスは売上高51億ドル(±1億ドル)、調整後EPS 5.80ドル(±0.20ドル)、調整後粗利率60-61%。売上高とEPSのいずれもコンセンサス(45億7,000万ドル、4.84ドル)を大きく上回る。
HDDメーカーがなぜAIの恩恵を受けるのか?
AIの学習と推論は大量のデータを生み、その多くはコスト効率の高い大容量nearline HDDに保存される。WDはhyperscaler需要と価格改善が重なり、粗利率が58.1%まで上がったと説明した。
この決算はサムスン電子とSKハイニックスに何を示すか?
AIデータセンター内のストレージ需要が強いことの確認だ。ただしHDDとNANDは代替関係ではなく階層の異なる共存関係にあるため、10月28日のSKハイニックス、10月29日のサムスン電子の決算でenterprise SSD需要のコメントを併せて確認する必要がある。
出典
Western Digital, "WD Reports Fiscal First Quarter 2027 Financial Results", BusinessWire, 2026年10月22日(2026年10月2日終了四半期)。コンセンサスはFactSet集計(SaveTicker整理、2026年10月22日)。モルガン・スタンレーの見方はEdaily報道(2026年10月22日)を参考にした。本稿は情報提供を目的とし、投資勧誘ではない。
📩 今日の分析を見逃したら、明日の朝はメールで
毎日10:30(KST)のDaily Siliconと、決算・レポートの核心解説をいち早くお届けします。Samsung・SK hynix・TSMC・HBM需給を現役エンジニアの視点で整理。すでに300名以上が購読中です。
無料で購読する →
無料 · スパムなし · いつでも解除可能