 VLSI Korea
半導体株はなぜ一斉に下落したのか:SOX -5.4%、7つの理由(Lam、Meta、Tesla、電力)
SOXは-5.40%、追跡対象の米国半導体株32銘柄すべてが下落した。Lamのガイダンス、Teslaの設備投資削減、Metaの初のFCF赤字、原油、韓国の需給、電力網の遅延まで、7つの理由を数字で整理した。


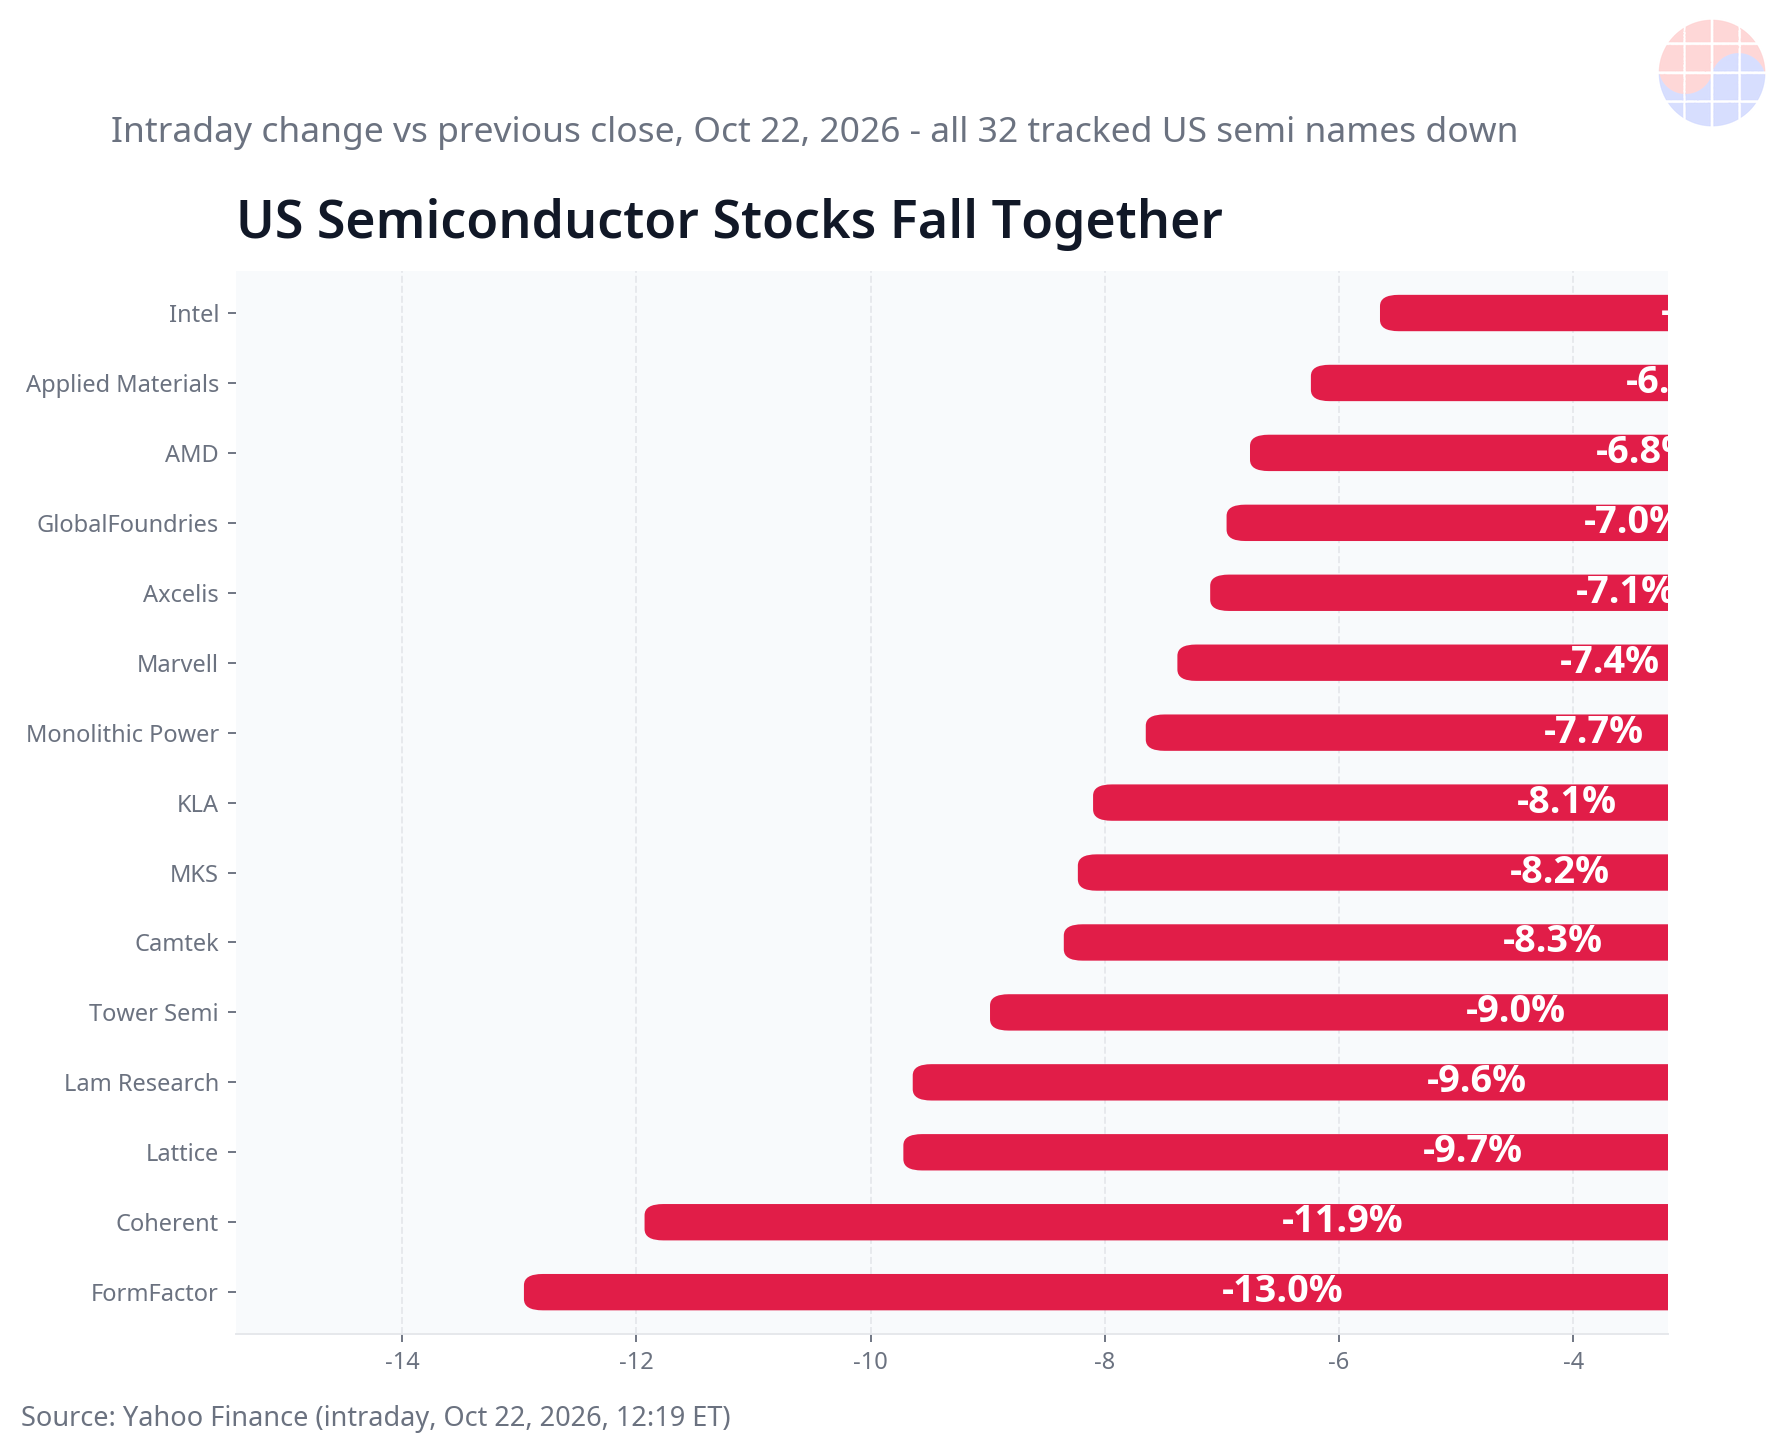
この急落はAI需要の崩壊ではない。2026年10月22日12時19分(米東部時間、日本時間10月23日01時19分)時点で、フィラデルフィア半導体指数(SOX)は-5.40%、SOXXは-5.39%だった。追跡対象の米国半導体株32銘柄はすべて下落し、16銘柄が-5%を超えた。高すぎるバリュエーションの上に6つの圧力が同時にかかった。Lam Researchのガイダンス、Teslaの設備投資削減、Metaのキャッシュフロー赤字、原油高、韓国の自社株買い支援の終了、そして電力網の遅延である。
重要ファクト:指数と下落上位銘柄
| 項目 | 動き | 基準 |
|---|---|---|
| SOX | -5.40%(11,505.56 → 10,883.97) | 10月22日 ザラ場 |
| SOXX / ナスダック / S&P 500 | -5.39% / -1.98% / -1.01% | 10月22日 ザラ場 |
| 下落上位 | FormFactor -12.96%、Coherent -11.93%、Lattice -9.72%、Lam Research -9.64% | Yahoo Finance日足から算出 |
| 大型株 | KLA -8.10%、AMD -6.76%、Applied Materials -6.24%、Intel -5.65%、ASML -5.05%、Micron -4.88%、TSMC ADR -4.41%、NVIDIA -3.99%、Broadcom -3.79% | 10月22日 ザラ場 |
| Meta / Tesla | Meta -5.96%、Tesla -1.28%(ザラ場) | 10月22日 ザラ場 |
理由1:Lam Research ― 過去最高の業績、横ばいのガイダンス
Lamが引き金だった。売上高82.2億ドルはコンセンサス81.4〜81.8億ドルを上回り、EPSは2.20ドル、売上高は前年比+54%だった。しかし12月四半期のガイダンスは86億ドル±4億ドルと、コンセンサス並みにとどまった。CFOのDoug Bettinger氏は、短期的なサプライチェーンの制約がガイダンスの上振れを抑え、一部の出荷が3月へずれ込んだと述べた。中国は9月四半期の売上高の35%を占めたが、12月は大幅に低下する見通しだ。
Bank of Americaは核心を突いた。これは需要の制約ではなく供給の制約だ。それでもMorgan Stanleyは目標株価を339ドルに、Needhamは290ドルに引き下げた。Deutsche BankとJefferiesが指摘したように、「ビート・アンド・レイズ」に慣れた市場では、本当の上方修正がないこと自体が売り理由になる。
理由2:Teslaが設備投資目標を20%削減
Teslaは年間の設備投資目標を250億ドルから200億ドルへ引き下げた(-20%)。CFOは効率的な資本配分を理由に挙げた。MarketWatchはこの日の「2つの大きな理由」の1つに挙げた。反論も重要だ。JPMorganとStoneXは、この削減をロボタクシー、Optimus、Terafabへの支出が2027〜2028年へ後ろ倒しになったものと読み、需要の消滅ではなくスケジュールの移動だとした。
理由3:Meta ― 2012年のIPO以来初の四半期FCF赤字
最も重い数字はMetaから出た。第3四半期の営業キャッシュフローは327.9億ドルだったが、ファイナンスリース元本返済を含む設備投資が349.1億ドルに達し、フリーキャッシュフローは-21.2億ドルとなった。Dow Jones Market Data(FXStreet経由)によれば、2012年のIPO以来初の四半期FCF赤字である。
10月22日の米国市場オープン前にBloombergが10-Qを読み解いたところ、将来のコミットメント総額は約8,250億ドルで、7月の約7,000億ドルから増加していた。内訳は、2036年まで続く未開始リース3,557億ドル、解約不能契約4,545億ドル、条件付きクラウド契約147億ドル。Metaの5年物CDSは約8.9bp上昇し、過去最高水準の約119.3bpに達した。信用市場も支出ペースを価格に織り込み始めた。
バランスも必要だ。Metaは現金および有価証券824.5億ドルを保有し、第3四半期の売上高は+26%の646億ドルだった。経営危機ではない。支出の伸びがキャッシュ創出を上回っているだけだ。大信証券のアナリスト、イ・ギョンミン氏は、MetaとTeslaはいずれも予想を上回ったがAIの収益性への懸念を和らげるには至らなかったと指摘した。XTBは、計算資源を外部に販売しないMetaはROIの説明が最も難しいと指摘した。
理由4:原油と中東が割引率を押し上げた
サウジアラビアの油田へのドローン攻撃で2人が死亡し、ダーラン周辺の空港施設も被害を受け、米国務省は一部外交官家族を移動させた。ブレント原油は+2.59%の111.64ドルと約5カ月ぶりの高値圏に達し、WTIは99.39ドルとなった。インフレと利上げへの懸念が戻り、VIXは18を超えた。連邦準備制度(Fed)は10月27〜28日の会合を前にブラックアウト期間に入っており、12月の利上げが議論されている。高マルチプル銘柄にとって、割引率の上昇は即座にバリュエーションへの圧力となる。
理由5:アジアが先に下落し、韓国の自社株買いの床が消えた
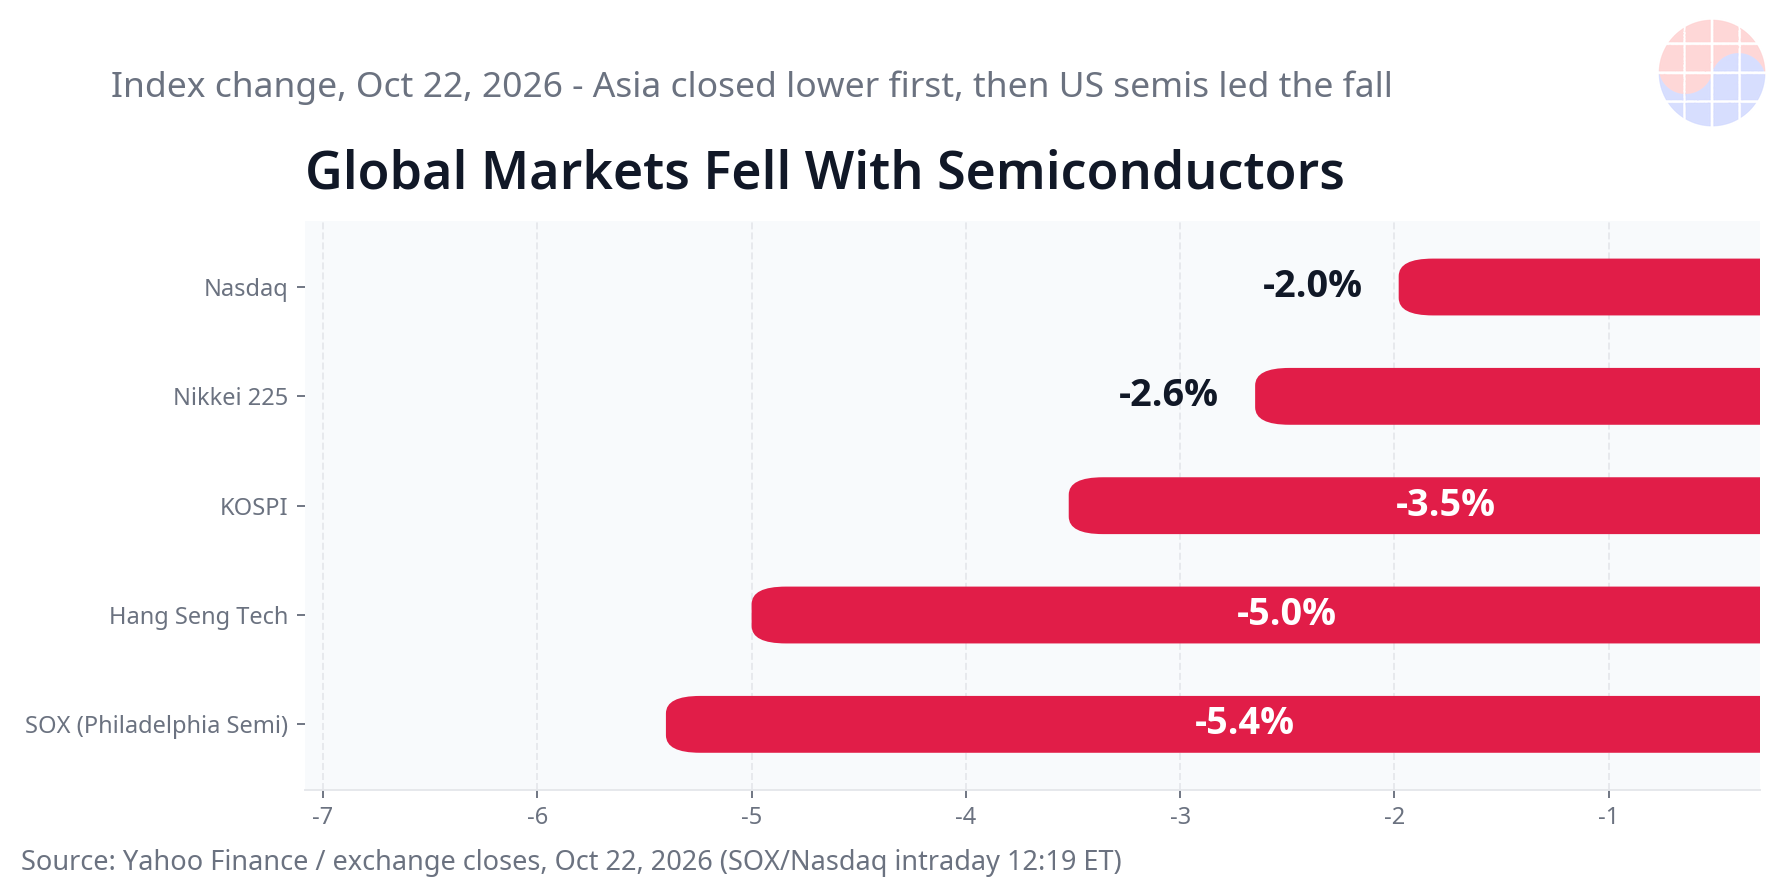
KOSPIは10月22日に-3.52%の5,533.77で引け、前日の+3.29%の反発を1日で帳消しにした。KOSDAQは-3.62%、Samsung Electronicsは-4.03%の214,500ウォン、SK hynixは-5.49%の1,223,000ウォンとなり、外国人と機関投資家の大規模な売り越しが重なった(亜洲経済新聞は外国人の売り越しを約3,991億ウォン、機関を約6,835億ウォンとした)。
大信証券によれば、SK hynixの約40兆ウォンの自社株買いは10月21日に終了し、Samsung Electronicsの約15兆ウォンの自社株買いも10月6日に終了した。利食い売りが来たとき、床はすでに消えていた。韓国銀行は10月22日に政策金利を3.0%に据え置いたが、追加利上げの余地を残し、亜洲経済新聞はこれを追加の圧力として挙げた。日本の日経平均は-2.65%、キオクシアは-6.77%、SoftBankグループは-6.86%。中国のCSI300は-1.8%の4,036.30で、6月22日の高値から-20.2%と弱気相場入りした。CSI半導体指数は-3.6%、CSI AIは-3.3%、創業板指数は-4.4%、ハンセン指数は-3%、ハンセンテック指数は-5%だった。
📩 このテーマ、追いかけていますか?
決算・レポート・HBM需給の続報を毎日10:30(KST)にメールでお届けします。 無料購読 →
理由6:電力網がAIのスケジュールを決める時代 ― ネオクラウドの亀裂
最新の圧力は電力だ。Microsoftは、英国エセックス州LoughtonにあるNscaleの拠点のアンカーテナント契約から撤退した。電力網への接続が2030年代まで遅れるためだ。この拠点にはNVIDIA GB300が23,040基設置される計画だったとBloombergは報じた。
ここでは正確さが重要だ。Microsoftは「1拠点に関する判断であり、提携は続く」としている。Nscaleの受注残高は1,034億ドルで、Microsoftはその約42%を占めるが、Loughtonはその一部にすぎない。それでも投資家はこの材料を重く見た。報道によれば、NscaleはIPO評価額300億ドルを目指す一方、投資家が示した水準は160億〜190億ドルだ。ベルリンGTCでのJensen Huang氏の発言(Nscaleに「24時間体制で取り組め」と促した、Bloomberg)も同じ論点を裏付けた。電力と建設がAIの工程表を決める。オーストラリアではFirmusが今月初めにASX上場を撤回し、50億ドルの調達を見送った。電力のない需要はデータセンターにならない。
理由7:循環融資への疑念、偏ったショート、そしてB300の規制フラッシュポイント
NVIDIAとTeslaがSamsung Electro-MechanicsのFC-BGA工場を含む施設に28億ドルを投資するとの毎日経済新聞の報道は、循環融資への疑念を再燃させた。AI企業同士が需要を融通し合っているのではないかという見方だ(TipRanks)。XTBによれば、ヘッジファンドの世界のショートエクスポージャーは5年ぶりの高水準にあり、先週のナスダック-5.5%は2025年4月以来最大の週間下落だった。XTBの核心的な見方が正しい枠組みだ。単一の触媒はなかった。5つ以上の圧力が高すぎるバリュエーションに同時にかかったのだ。
規制も短い火種を加えた。The Informationは10月22日、イスラエルのセキュリティ企業Lavaが、認証のないまま公開されていたNVIDIA DCGM Exporterを通じて、China Telecomに関連するIPアドレスからNVIDIA B300を32基特定したと報じた。IPの関連だけでは物理的な所有や所在地は証明できず、その留保は重要だ。それでも輸出規制強化への懸念を呼び起こすには十分だった。
AI需要は壊れたのか?違う ― これはマルチプルのリセットだ
- Lamは2027年のウェーハ製造装置支出が2,000億ドルを超えると見ている。供給の制約は需要の制約ではない。
- Teslaの設備投資削減には「後ろ倒し」という妥当な読み方がある。支出が消えたのではなく右へずれた。
- Lamの中国比率が下がっても、中国を除く売上高は2桁成長で計算できる(TIKR分析)。
- Metaの売上高は+26%で伸び、現金・有価証券は824.5億ドルある。問われているのは存続ではなく回収のタイミングだ。
結論は、AI需要の崩壊ではなく、マルチプルとポジショニングの調整、それに確認された供給制約と電力スケジュールの現実である。
次のチェックポイント
- Intel決算:10月22日の米国市場引け後に予定と報じられた ― 装置株にとって最初のテスト。
- KLA決算:10月28日。SK hynix第3四半期カンファレンスコール:10月28日09時(韓国時間)。Samsung Electronics第3四半期確定業績とコール:10月29日10時(韓国時間)。
- FOMC:10月27〜28日。原油と金利の行方がマルチプル回復の速さを決める。
よくある質問
なぜ2026年10月22〜23日に半導体株は一斉に下落したのですか?
Lamの横ばいガイダンス、Teslaの設備投資-20%削減、MetaのIPO以来初の四半期FCF赤字、原油急騰、韓国の自社株買い終了、電力網の遅延が同時にかかりました。SOXはザラ場で-5.40%となり、追跡対象の米国半導体株32銘柄すべてが下落しました。
AI需要はピークを打ったのですか?
違います。Lamは2027年のウェーハ製造装置支出を2,000億ドル超と見ており、Bank of AmericaはLamの問題を需要ではなく供給に分類しています。今回の動きはバリュエーションとポジショニングのリセットです。
なぜMetaのFCF赤字が半導体株を直撃するのですか?
Metaの第3四半期FCFは-21.2億ドルで2012年のIPO以来初の四半期赤字となり、コミットメント総額は約8,250億ドルに膨らみました。最大の買い手の投資回収が長引けば、GPU、メモリ、装置のバリュエーションは一体で見直されます。
次の材料は何ですか?
10月22日引け後のIntel決算、10月28日のKLA決算とSK hynixのコール、10月29日のSamsung Electronicsの業績、10月27〜28日のFOMCです。
📩 今日の分析を見逃したら、明日の朝はメールで
毎日10:30(KST)のDaily Siliconと、決算・レポートの核心解説をいち早くお届けします。Samsung・SK hynix・TSMC・HBM需給を現役エンジニアの視点で整理。すでに300名以上が購読中です。
無料で購読する →
無料 · スパムなし · いつでも解除可能


