VLSI Korea
ABF基板完全解剖:物理極限、雙重壟斷與 NVIDIA 輝達、Tesla 的 28 億美元豪賭
AI 加速器能否出貨,關鍵不在 GPU 而在 ABF基板。味之素壟斷逾 95% 薄膜、日東紡掌控 T-glass,NVIDIA 輝達與 Tesla 合資 28 億美元助三星電機擴產,本文解析翹曲物理、良率算術與 2027 至 2028 年供給缺口。


30 秒重點摘要
- 先講結論:如今決定 AI 加速器能否出貨的,已不是 GPU 裸晶或 HBM,而是其下方的基板 —— 而基板內部的絕緣薄膜,超過 95% 來自一家日本調味料公司:味之素(Ajinomoto)。
- 2026 年 10 月 21 日,三星電機(SEMCO)與 NVIDIA 正式宣布策略合作,將共同投資於 SEMCO 世宗與釜山廠的專用 FC-BGA 產線。路透社翌日報導指出,NVIDIA(約 2.6 兆韓元)與 Tesla(約 1.1 兆韓元)合計投入約 3.7 兆韓元(28 億美元)支持 SEMCO 擴產。晶片公司如今開始出資興建基板工廠。
- 需求的數學極為殘酷。大型 AI 基板的面積約為傳統基板的 3.5 倍,ABF 層數約為 3 倍 —— 薄膜消耗量約為 10 倍(味之素 2025 年整合報告書)。以 Ibiden 的衡量方式,一片 AI 基板的製程負荷在 2026 年將升至 2024 年水準的 1.8 倍,2028 年達 2.5 倍。
- 各機構對供給缺口的預測數字不同,但方向一致。摩根士丹利預估 2027 年供給將較需求短缺 9.3%,2028 年短缺 13.7%,且 2027 年漲價幅度將超過 25%。美銀的看法更為悲觀:2026 至 2028 年缺口分別為 7%、14% 與 19%。
- 玻璃基板不會終結 ABF。玻璃僅取代基板的核心層,其上方的增層(build-up)仍為 ABF 薄膜。味之素的咽喉地位將延續至 2030 年代。
本文為我們 10 月 17 日分析 「ABF Substrate Supply Crunch」 的技術配套篇,該文追蹤資金動向 —— 產能競賽與利潤率。本文則解剖基板本身:薄膜的化學、製程的物理、良率的算術,以及雙重壟斷的結構。
序章:晶片公司為何以 28 億美元資助一家基板工廠
2026 年 10 月 21 日,在柏林 GTC 大會上,SEMCO 與 NVIDIA 正式宣布合作(SEMCO 公告;TheElec)。其中有三項要素至關重要。第一,兩家公司將共同投資,在 SEMCO 位於韓國的世宗與釜山據點建置專用 AI 封裝基板(FC-BGA)產能。第二,SEMCO 將自 2026 年起多年供應基板,供 NVIDIA 的 AI 運算晶片組與資料中心網路交換器使用。第三,出貨量將以雙位數年增率成長,至 2028 年,NVIDIA 預計將占 SEMCO 整體封裝基板產能的相當比重。
這筆交易附帶一項容易被忽略的技術細節:將 MLCC 與矽電容嵌入基板內部。其目的在於直接在裸晶正下方消除電源雜訊 —— 這種組合只有 SEMCO 能提供,因為它同時是全球領先的 MLCC 製造商,也是頂級 FC-BGA 生產商。SEMCO 執行長 Chang Duck-hyun 將其形容為結合「先進 FC-BGA 製造競爭力與無可匹敵的高可靠度 MLCC 技術」。NVIDIA 營運執行副總裁 Debora Shoquist 表示,這項合作「擴大了我們的基板合作夥伴網絡,並增加了製造產能」。
翌日,路透社引述《每日經濟新聞》報導補齊了資金數字。約 3.7 兆韓元(28 億美元)的客戶資金支持 SEMCO 世宗擴產:其中約 2.6 兆韓元來自 NVIDIA,約 1.1 兆韓元來自 Tesla。據報導,Tesla 的架構為世宗一條專用產線,在 2029 至 2033 年的五年間,供應其自動駕駛與 Optimus 人形機器人 AI 晶片所需的基板。換言之,客戶正資助 SEMCO 於 9 月 28 日宣布的 6.78 兆韓元計畫中,世宗部分 4.27 兆韓元的相當大一部分(其餘 2.51 兆韓元投入越南海防)。SEMCO 自 5 月以來揭露的長期協議,如今合計達七份合約,累計金額 4.3 兆韓元。
為何會出現這種現象?因為 FC-BGA 交期已從正常的約 12 週拉長至 48 至 56 週(Hana 證券估計),SEMCO 基板稼動率在 2026 年上半年達 89%(LG Innotek 據報達 94%),且伺服器 FC-BGA 的面積為 PC 用的 4 倍以上,層數為 2 倍以上 —— 全球僅有少數公司能製造。這是一個客戶共同出資建廠以保留產能的市場。要理解原因,必須先理解基板究竟做了什麼。
第 1 章:基板是封裝內的主機板
半導體裸晶無法獨自與外界溝通。裸晶上的接合墊間距僅數十微米;主機板上的走線間距則為數百微米至毫米。封裝基板正是跨越這近三個數量級落差的翻譯者。它承擔四項工作。
第一,扇出(fan-out)。它將數萬個裸晶連接向外展開至主機板可接受的間距。在 AI 加速器封裝中,基板所佈線的訊號數量已從數千增至數萬。
第二,電源傳輸。現代加速器在約一伏特下消耗超過 1,000W —— 電流約達 1,000 安培。在此情況下,傳輸路徑的電阻與電感本身即成為效能關鍵。這正是 SEMCO 將 MLCC 與矽電容嵌入基板內部的原因:將去耦電容從數毫米外移至裸晶下方數百微米處,可在雜訊誕生之處將其消除。
第三,訊號完整性。NVLink 與 SerDes 通道以每秒數十至數百 gigabit 的速度穿越基板。絕緣材料的介電常數(Dk)與損耗正切(Df)決定了損耗與失真。ABF 成為高階標準,部分原因在於其低介電損耗與平滑表面,這改善了銅的附著力並降低集膚效應損耗。
第四,機械支撐與熱傳導路徑。回流焊溫度約達 250°C。在該循環中,基板必須保持封裝足夠平坦,使數萬個凸塊連接得以存活。如第 5 章所示,正是這第四項工作率先觸及物理極限。
直言之:基板是縮小後塞進封裝內的第二塊主機板。隨著晶片變得更大、更快、更熱,這塊內部主機板的難度正追上晶片本身。
第 2 章:ABF 究竟是什麼:一家調味料公司的祕密配方
1996 年:Intel 的委託。1999 年:量產。
ABF(Ajinomoto Build-up Film,味之素增層薄膜)是由味之素精細科技(Ajinomoto Fine-Techno)製造的層間絕緣薄膜,該公司為味之素的子公司 —— 也就是將味精商業化的那家公司。其起源為 1996 年 Intel 的委託,該公司需要一種薄膜型絕緣體供次世代 CPU 基板使用。當時的主流方法 —— 塗佈液態樹脂並逐面乾燥 —— 在厚度均勻性與微粒污染方面遭遇困難。味之素的研究人員(現任公司社長 Shigeo Nakamura 當時為團隊成員)將材料製成薄膜形式,並於 1999 年為 Pentium III 開始量產。將薄膜真空壓合至面板雙面同時進行,簡化了製程,而將清漆塗佈於薄膜上以冷凍形式出貨,則是半導體產業未曾想像、而一家食品公司想到的製造構想。
一家以胺基酸化學起家的公司最終登上半導體材料之巔,並非偶然。ABF 的核心是一種配方:超過十種原料 —— 環氧樹脂、硬化劑、無機填充微粒 —— 均勻混合與分散。公司內部稱之為「祕密配方」。有機與無機材料本不易混合;在均勻分散的同時,還要同時達成介電、熱膨脹、雷射鑽孔與銅附著力等目標,這正是累積的工藝精髓。配方即是效能。
ABF 數據一覽
| 特性 | 代表水準 | 為何重要 |
|---|---|---|
| 市占率 | 超過 95%(公司數據) | 實際上為 CPU/GPU 等級增層薄膜的單一來源 |
| 介電常數(Dk) | 約 3.2-3.5 | Dk 較低意味著高速訊號的延遲與損耗較低 |
| 細線路能力 | 線寬/間距可達約 5 µm(SAP) | 減成法極限 75 µm → SAP 15 µm → 現今約 5 µm 等級 |
| 等級系列 | GL(低損耗)、GX(標準)、GZ(低 CTE)等 | 針對客戶的專屬等級加深了鎖定效應 |
| 產品形式 | 薄膜捲材 | 由基板製造商壓合為增層 |
請留意等級策略。味之素與各客戶共同開發針對其製程調校的等級。對基板製造商而言,更換薄膜意味著重新調校壓合、雷射、電鍍與檢測 —— 然後再向終端客戶重新進行資格認證,此過程需 18 至 24 個月。最深的護城河不是配方;而是沒有人負擔得起更換。積水化學(Sekisui Chemical)是唯一另一家量產且相容 SAP 的增層薄膜供應商,其市占率僅為低個位數百分比。
電晶體在 27 年間已縮小數個數量級。其下方的薄膜,在整段期間始終只有一家供應商。
第 3 章:FC-BGA 如何製造:八步驟循環,不斷重複
ABF 基板並非在單一製程中建成。它是透過一個循環建成,每一層重複一次。中央為剛性核心 —— 以樹脂浸漬的玻璃布織物,表面覆銅。增層堆疊於其雙面。請認識此標記法:「10-X-10」表示核心每一側有十層增層,合計約二十層。依 Ibiden 的路線圖,AI 伺服器基板將從 2026 年的 10-X-10,進展至 2028 年的 12-X-12,以及 2030 年起的 14-X-14。
- 核心製造:在覆銅積層板上鑽孔並電鍍貫通,形成核心配線。核心的剛性與熱膨脹決定其上方一切的翹曲(warpage)。
- 壓合:將 ABF 薄膜真空壓合至表面。單一被困住的氣泡即為缺陷。
- 硬化:加熱使薄膜硬化為絕緣層。
- 雷射導孔:CO₂ 或 UV 雷射鑽出寬度數十微米的微導孔 —— 層與層之間的垂直路徑。
- 除膠渣(Desmear):以化學方式移除被雷射燒焦的樹脂殘渣。若此步失敗,電鍍將無法附著。
- 種子層電鍍:無電解銅沉積一層薄的種子層。
- SAP 圖案化:微影定義電路;電解電鍍僅在需要之處生長銅 —— 這是 ABF 平滑表面使其得以實用的半加成製程(semi-additive process),也是其細線路優勢的來源。
- 檢測,然後重複:僅有通過電性與光學檢測的面板才能進入下一層。然後回到步驟二。每一層皆然。
這種循環結構使良率算術極為殘酷。若每層良率為 99%,24 層基板的完成率為 0.99^24 —— 約 79%。若每層良率為 97%,則約為 48%。單一層失敗即報廢整片面板,包括已投入其上的每一小時設備時間。這正是「名目產能」與「有效產能」為不同數字的原因,且兩者差距隨層數上升而擴大。
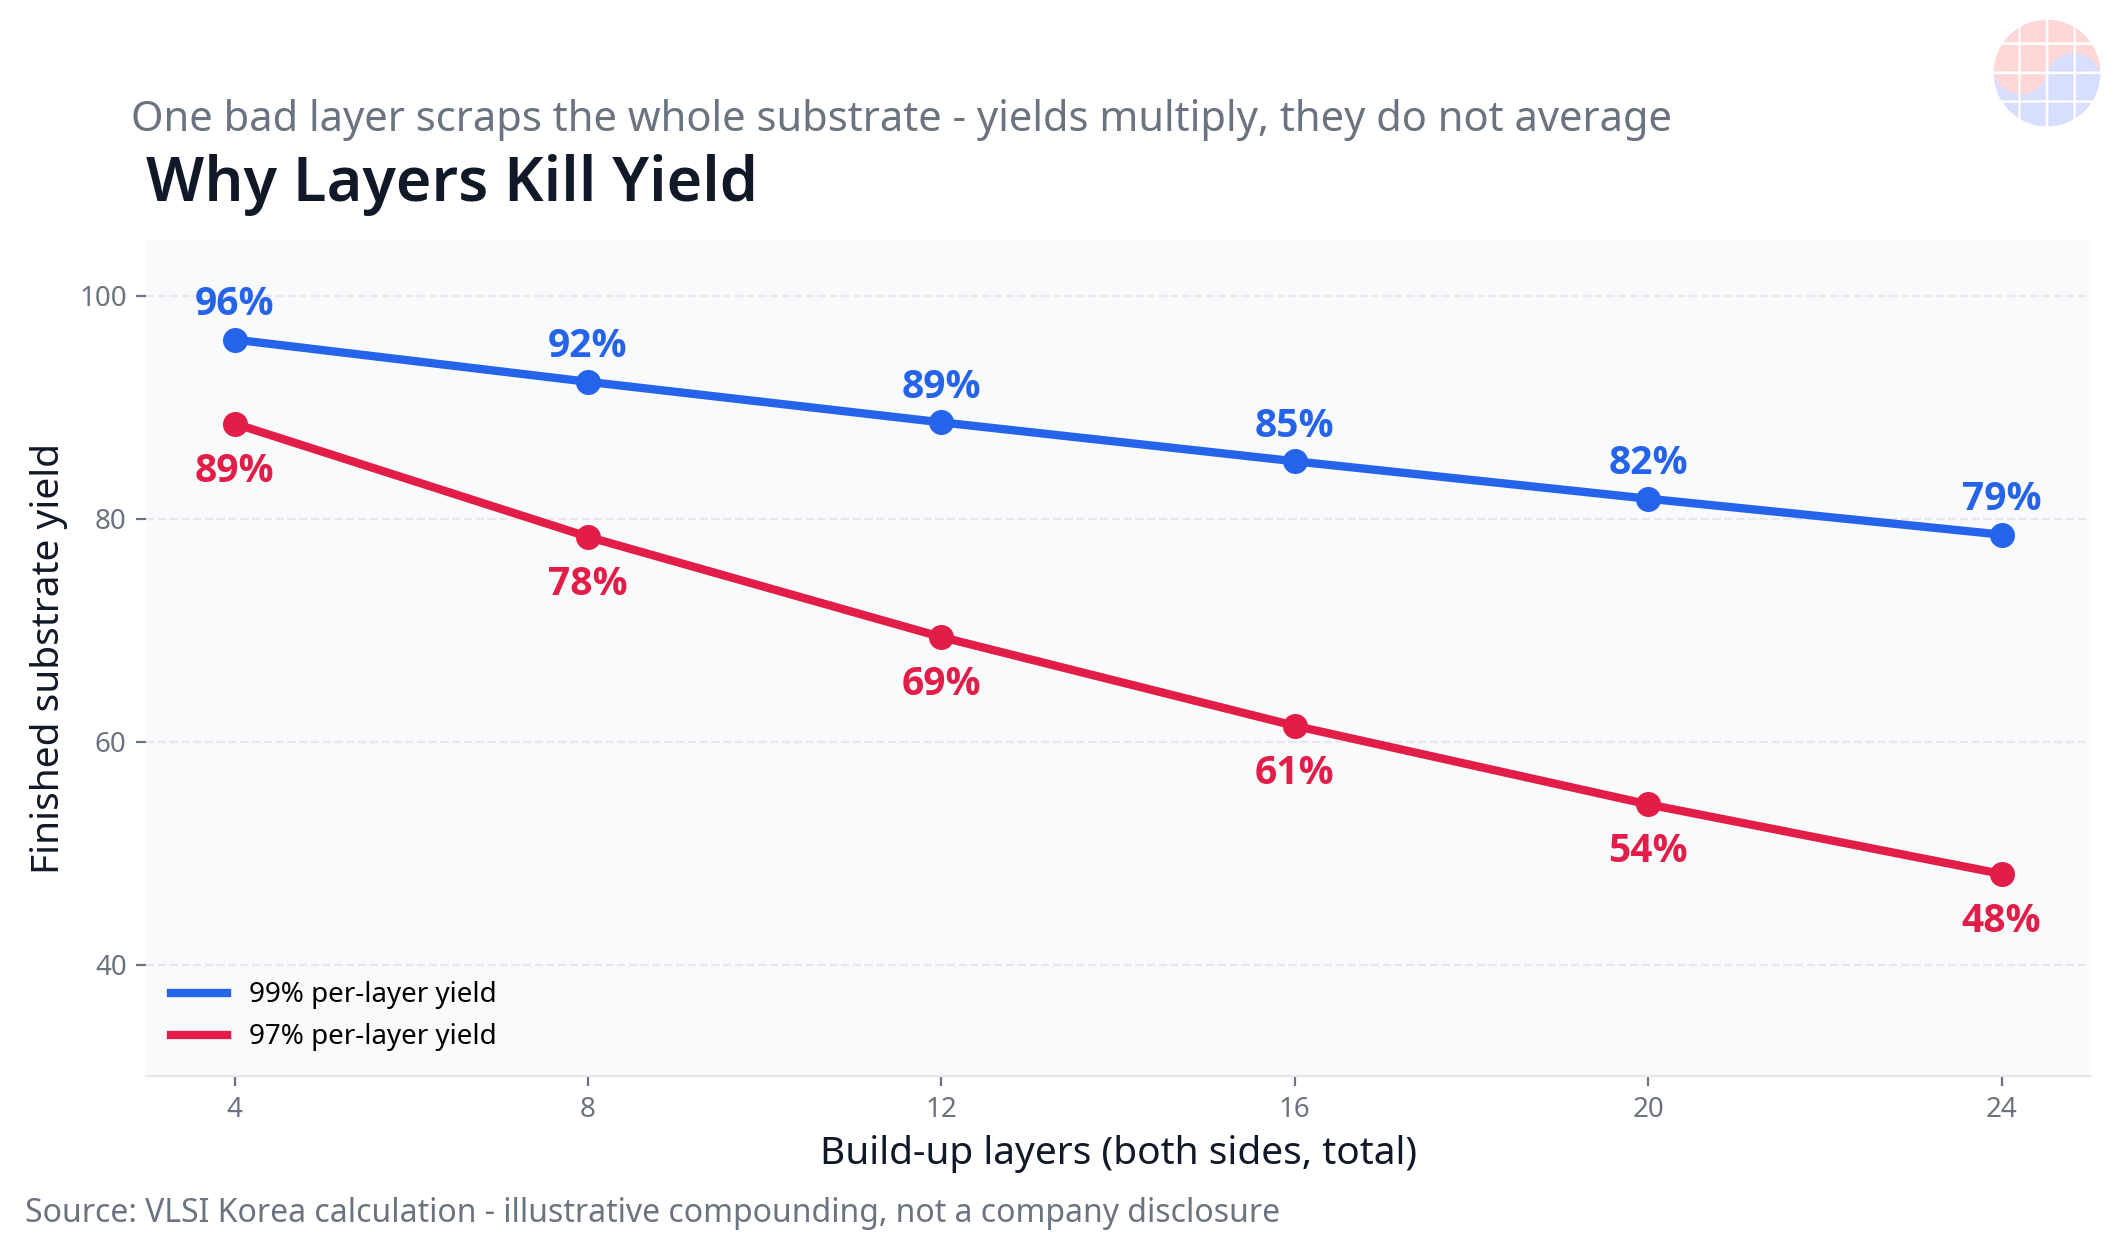
這也是產能宣布數字必須打三次折扣的原因:設備交付、良率爬坡,以及客戶資格認證。2026 年 10 月 20 日在 TPCA 展會上,欣興電子(Unimicron)董事長為其中第一項給出了數字:關鍵設備交期如今長達 30 個月,且超過 80% 的設備出現延遲。工廠很慢;設備更慢;良率更慢;資格認證最慢。
第 4 章:需求的數學:面積 × 層數 = 10 倍薄膜
ABF 需求無法以晶片單位計算。每片基板消耗的薄膜正急速增加。味之素 2025 年整合報告書給出了最清晰的拆解:大型 AI 基板的板面積約為傳統設計的 3.5 倍,ABF 層數約為 3 倍 —— ABF 消耗量約為 10 倍。
面積成長由封裝路線圖所驅動。台積電(TSMC)的 CoWoS 從目前量產的約 3.3 倍光罩尺寸,擴展至 2026 年的 5.5 倍、2027 年的 9.5 倍,以及 2029 年的 14 倍以上。Ibiden 的基板尺寸路線圖從 2026 年的 90×90 mm,進展至 2028 年的 110×110 mm,以及 2030 年起的 130×130 mm 或更大。產業估計指出,NVIDIA 的 Rubin 世代基板比 Blackwell 大約 40%,層數從 14 層增至 18 層,且 Rubin Ultra 基板平均售價將較 Rubin 再上漲至少 50%。
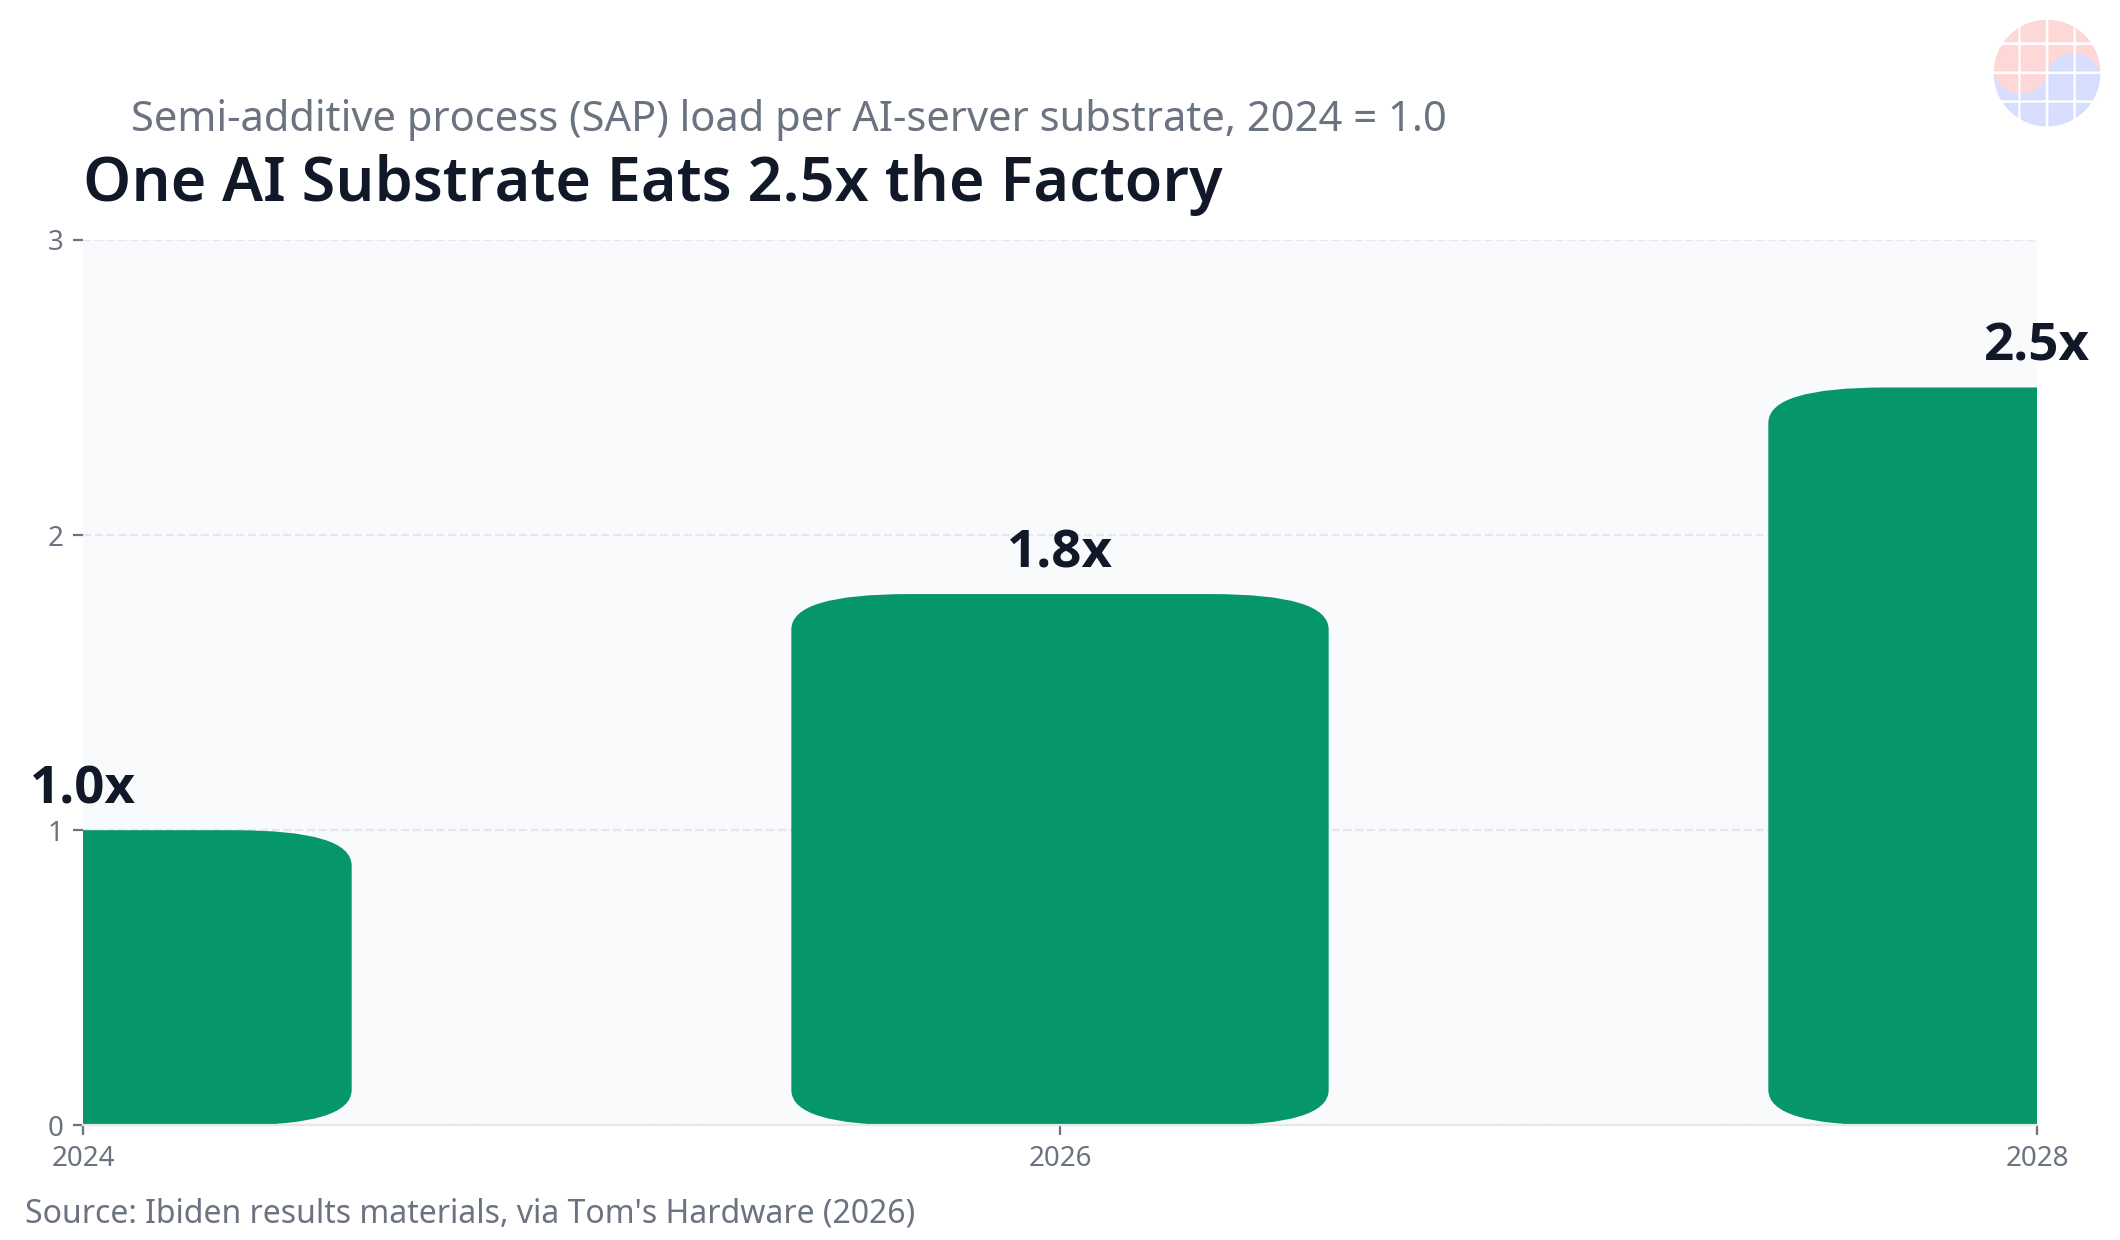
這正是 Ibiden 以 SAP 製程負荷而非基板數量來衡量需求的原因。若一片基板在 2026 年占用工廠設備的時間為 2024 年的 1.8 倍,2028 年為 2.5 倍,即使工廠規模翻倍,市場仍更為緊張。將基板面積需求成長置於 2025 至 2028 年近 39% 年複合成長率的供應鏈分析,衡量的正是同一件事:需求的真正單位是面積 × 層數 × 製程時間,而非單位數量。
且買方名單正持續擴大。除了 GPU 與客製化 ASIC(Google TPU、AWS Trainium 等)之外,伺服器 CPU 正成為代理人時代的瓶頸 —— 如今 Tesla 的駕駛與機器人晶片也加入了 FC-BGA 排隊行列。Tesla 以出資方身分出現在 SEMCO 專用產線中具有象徵意義:基板競賽正逃離資料中心。
第 5 章:物理之牆:翹曲(Warpage)
隨著基板變大,首先遭遇的極限不是設備或資金,而是熱膨脹。封裝在約 250°C 的回流製程中接合,然後冷卻。其材料以截然不同的速率收縮:矽約為 2.6 ppm/°C,銅為 17,有機核心為 14 至 17,而 ABF 薄膜本身據引述可達約 30。在單一接合封裝內以不同速度收縮的材料彼此拉扯 —— 基板因而彎曲。
📩 在持續關注這個主題嗎?
財報·報告·HBM供需的後續分析,每天10:30(KST)寄到您的信箱。 免費訂閱 →
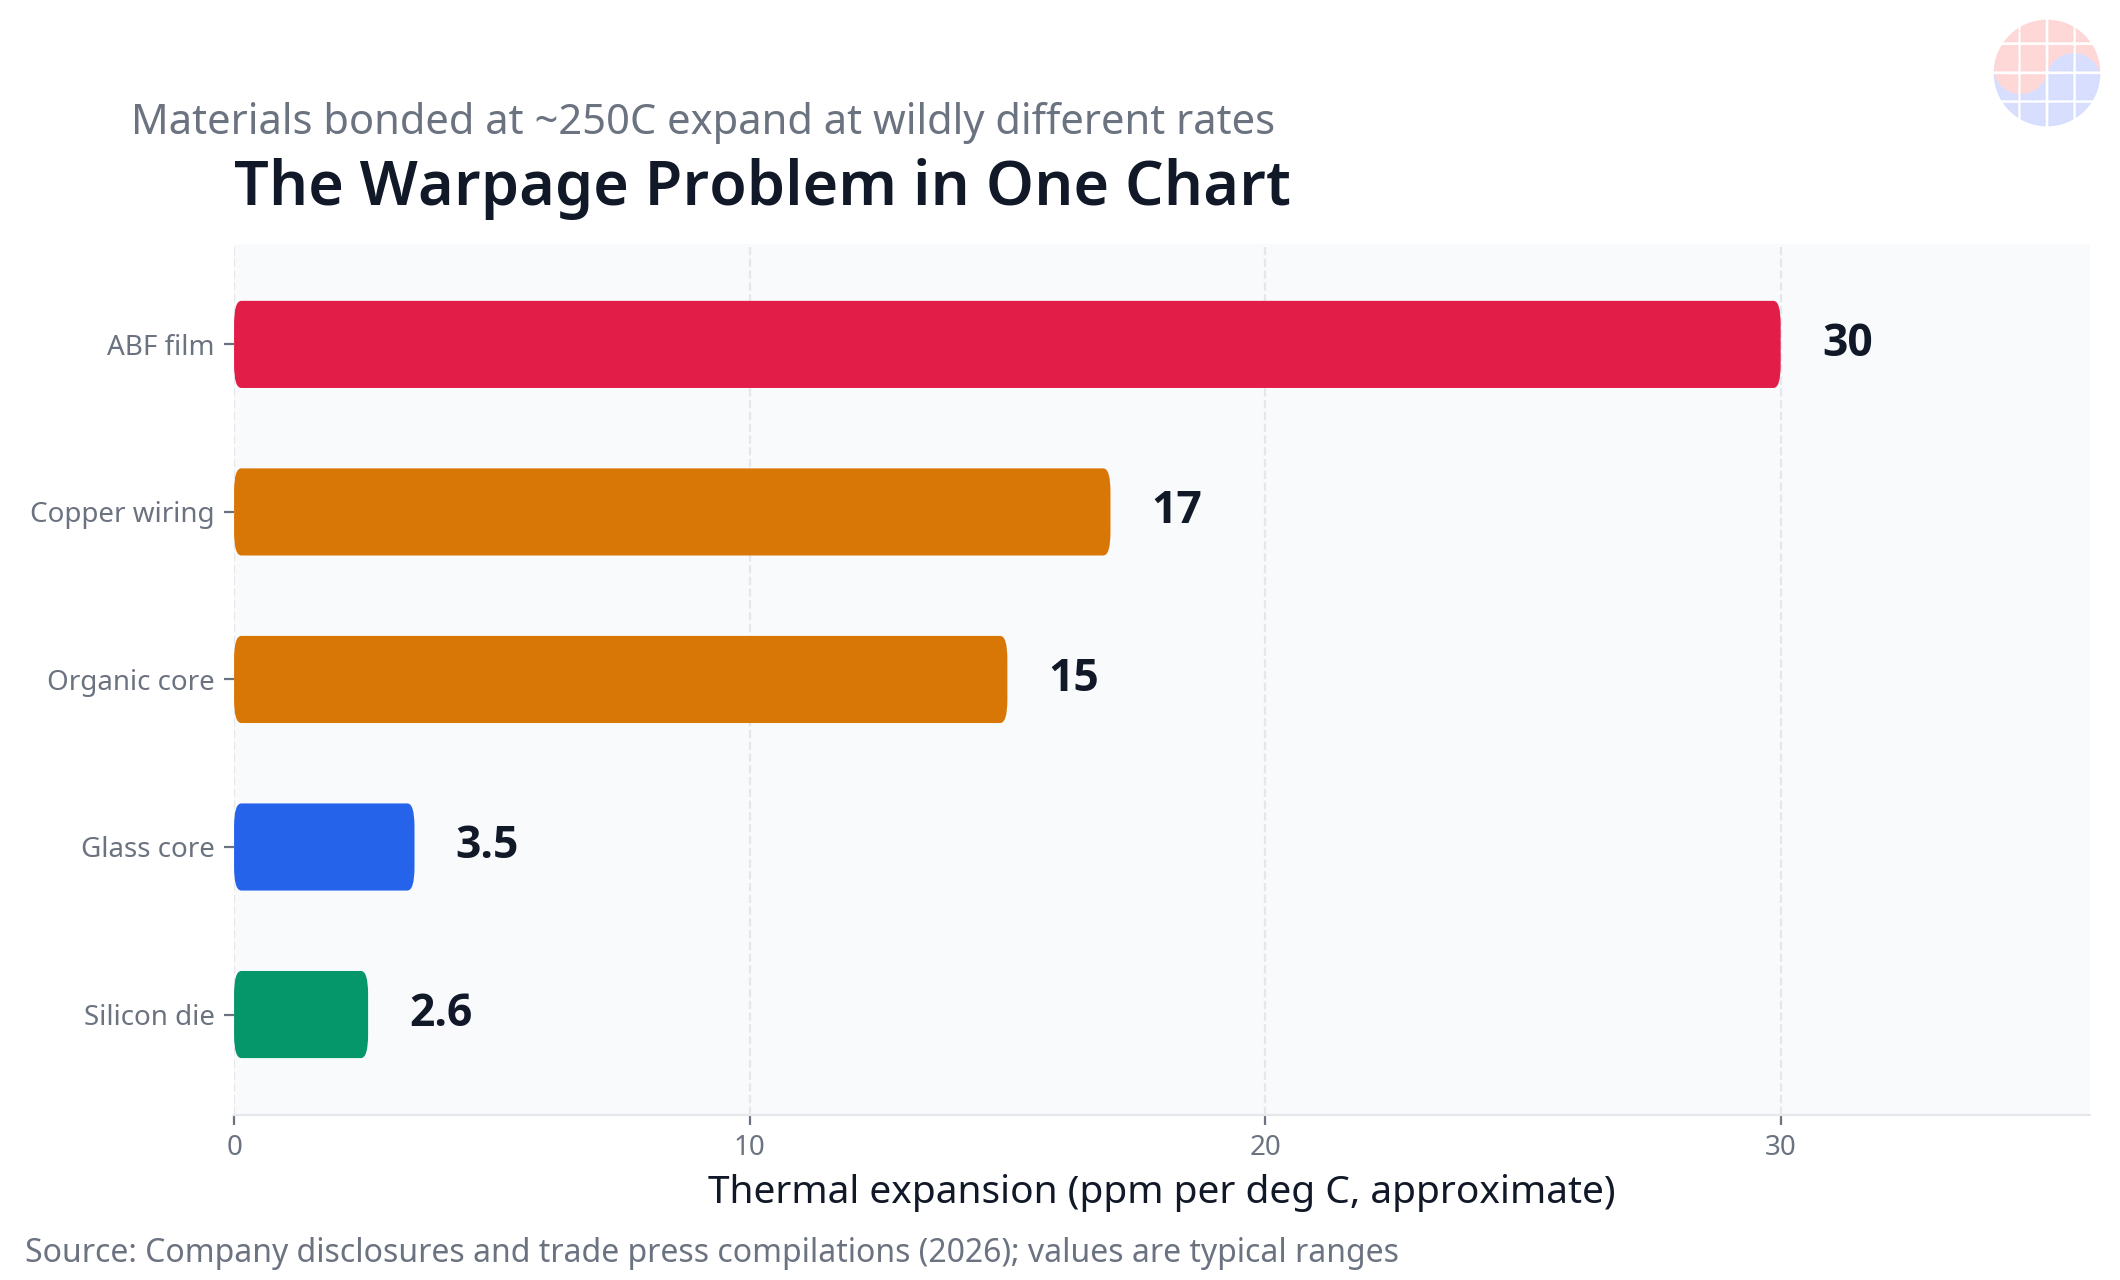
翹曲之所以致命,是因為精度預算極為微小。CoWoS 微凸塊間距為 40 至 55 µm,且僅在整個封裝的平坦度保持在數十微米內時,接點才能形成。產業的經驗法則是,有機基板難以在每邊約 120 mm 以上保持可用平坦度。Ibiden 2030 年路線圖目標 130×130 mm,正好位於那道牆之外。
案例研究已經發生。貿易報導指出,NVIDIA 原始的四裸晶 Rubin Ultra 配置,在有機基板翹曲使經濟效益不成立後被重新設計。同時,報導指出替代方案 —— CoWoP,即完全刪除基板,將封裝晶圓直接安裝於 PCB 上 —— 未被 Rubin Ultra 採用,該產品仍使用 ABF 基板,原因在於良率與供應鏈重組風險。即使是 NVIDIA,也正從兩個方向與基板的物理抗爭:它尚無法承受大得多的基板,也尚無法在沒有基板的情況下生存。
第 6 章:雙重壟斷:薄膜之內,另有壟斷
將 ABF 供應鏈再剝開一層,壟斷之內還有壟斷。強化基板核心的低 CTE 玻璃布 —— T-glass,即讓大型封裝保持尺寸穩定的材料 —— 約 90% 來自一家日本供應商日東紡(Nittobo)。E-glass 替代品無法滿足 AI 等級規格。2026 年,T-glass 價格上漲 20 至 30%,覆銅積層板交期從正常的 8 至 10 週拉長至 20 週以上,且部分買方表示供應商已完全停止報價。日東紡正將其福島廠產能擴增至三倍,但新供給最早也要到 2027 年年中才會進入市場。特種玻璃 —— 在 1,600 至 1,700°C 的電爐中熔融,紡製並織成超薄織物 —— 沒有開關可切換。
因此,每個 AI 封裝都站在兩個串聯堆疊的日本單一來源之上:味之素占增層薄膜超過 95%,日東紡占低 CTE 玻璃布約 90%。基板製造商可以建造任意多工廠;若任一材料停止供應,產線即停止。味之素於 2026 年 5 月通知自第三季起 ABF 薄膜漲價約 30%,同時據報削減對中國的薄膜出貨,這正是此結構被行使時的樣貌。薄膜漲價 30% 對成品基板價格的直接傳導估計僅為 3 至 6%(《工商時報》) —— 真正的效應是第二輪,即基板製造商自身的漲價:欣興的 ABF 基板價格在 2026 年上半年上漲約 5%,下半年預計再漲最高 7%,且 GPU 基板平均售價估計已從 2024 年的 65 美元升至 2025 年的 82 美元。
味之素自身的反應速度訴說著同樣的結構故事。薄膜產能在 2026 年第二季以據報每月 200 萬平方公尺滿載運轉;群馬新廠已於 2025 年全面投產。該公司自 2023 年以來已投資約 250 億日圓,並計畫至 2030 年再投入至少同等金額,目標為產能增加超過 50%。但其第三個清漆生產基地直到 2026 年 5 月才簽訂土地交易,計畫於 2028 年動工、2032 年投產。對於全球最具影響力的半導體材料之一,其供給曲線要到六年後才會彎曲。挑戰者確實存在 —— 美國新創公司 Thintronics 於 2026 年 7 月簽署意向書,最高可獲 5,000 萬美元的 CHIPS 研發獎勵,且中國薄膜如華正的 CBF 正進行資格認證 —— 但 18 至 24 個月的資格認證之牆,使它們成為十年後期的變數,而非當下的答案。
第 7 章:缺口預測:數字不同,方向相同
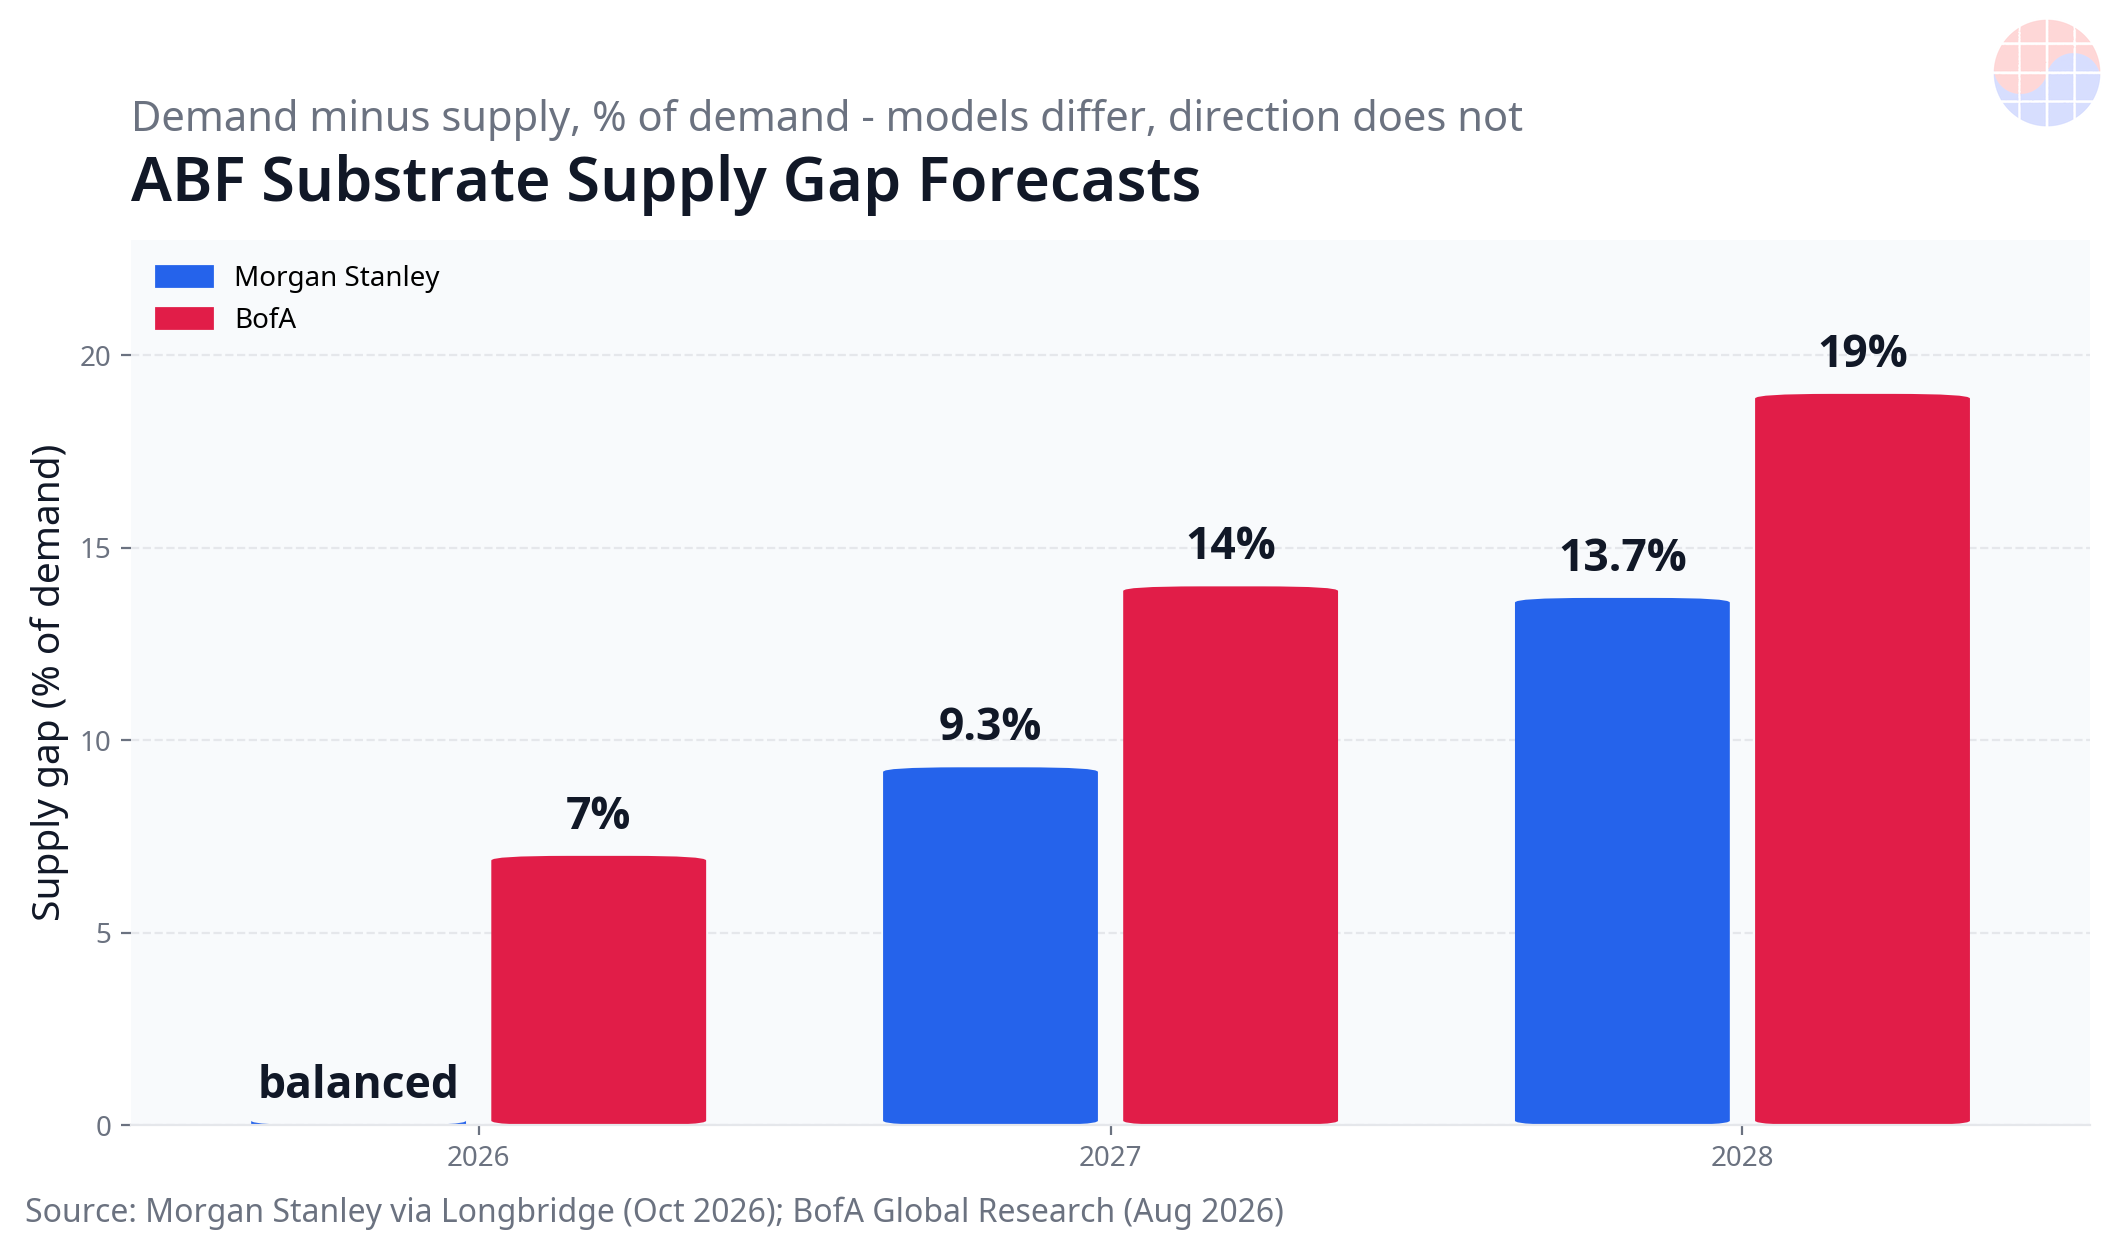
摩根士丹利最新的供需模型顯示 2026 年大致平衡,然後 2027 年短缺 9.3%,2028 年短缺 13.7% —— 從原先的 6.2% 與 9.4% 上修。在價格方面,該機構預期 2027 年漲幅將超過 25%,並作出區分:2026 年的漲價為原物料成本傳導,而 2027 年的漲價將由供需平衡本身所造成。美銀更為悲觀:2026 年短缺 7%、2027 年 14%、2028 年 19%,並引述三家台灣基板製造商在 2026 年第二季毛利率全面改善,為賣方市場的第一個硬證據。部分供應鏈分析將 2028 年的缺口上看至 40%。
預測之所以分歧,是因為分母不同。以名目產能為分母,缺口看來較小;以有效產能為分母 —— 依面積、層數與 SAP 負荷折減 —— 缺口則翻倍。共同點有三:多數新產能將在 2028 年下半年至 2030 年間達到量產;在此之前,需求斜率(面積 × 層數)跑贏供給斜率;且定價權掌握在供應商手中。欣興董事長在 TPCA 以一個比較將其濃縮:相較於 2024 年,至 2028 年 CoWoS 產能成長 6.8 倍,超大規模雲端業者資本支出成長 6.3 倍,而 IC 基板產能僅翻倍,DRAM 產能成長 1.8 倍。封裝流程的前後段正以六倍規模擴張;夾在中間的基板,僅兩倍。
這些是模型,不是量測。如我們先前對半導體價格預測的事實查核所示,點估計應被解讀為方向加上條件。對 ABF 而言,條件十分明確:唯有當宣布的擴產按時程爬坡、新產線快速提升良率,且封裝面積與層數成長放緩時,缺口才會縮小。三者缺一,誤差即落在更寬的一側。
第 8 章:基板寡占 —— 以及韓國在牌桌上的位置
若薄膜是壟斷,基板製造則是寡占。高階 FC-BGA 市占率估計約為 Ibiden 35%、Shinko 18%、Unimicron 14%,其後為 AT&S、Nan Ya PCB、Kinsus、SEMCO 與 LG Innotek。護城河不是工廠外殼;而是累積的良率與資格認證。製造一片能通過 NVIDIA、AMD 或 Google 資格認證的 20 層以上大型基板,需要三至四年的製程學習,這是金錢本身無法壓縮的。
韓國握有兩張牌。第一張是 SEMCO 的「基板加值」融合:它是唯一同時大規模製造 MLCC 的主要基板製造商,將這些電容 —— 以及矽電容 —— 嵌入基板內部,成為 NVIDIA 交易的技術依據。3.7 兆韓元客戶資金對上 6.78 兆韓元計畫,這是基板產業前所未見的。SEMCO 封裝解決方案部門據報在 2026 年上半年銷售額達 1.497 兆韓元(年增 41%),營業利潤達 1,602 億韓元(年增 237%)。第二張牌是 LG Innotek 的越南海防基地,正從據報 94% 的稼動率擴展 FC-BGA 產能 —— 著眼於成本與地理多元化。
韓國的瓶頸同樣清晰。兩種單一來源材料 —— 味之素的薄膜與日東紡的 T-glass —— 皆位於日本。SEMCO 與住友化學集團的玻璃核心合資企業(下一章)實際上是透過日本夥伴關係來管理對日本材料的依賴。韓國積層板與材料製造商,包括斗山電子材料(Doosan Electro-Materials)在內,若能取得 T-glass 替代品與低損耗材料的資格認證,其價值將勝過另一座工廠:它將移動韓國基板利潤率的天花板,而該天花板如今由他人設定。
第 9 章:玻璃基板:並非來終結 ABF
關於玻璃基板最常見的誤解,是玻璃將取代 ABF。事實並非如此。玻璃基板取代的是基板的核心。將有機核心換成玻璃 —— 其熱膨脹可調校至接近矽,且可承載玻璃通孔(through-glass vias) —— 即可獲得更平坦的平台,供更細配線與更大封裝使用。但堆疊於該玻璃核心雙面的增層絕緣,仍為 ABF 薄膜。玻璃是味之素的客戶,而非刺客。若有任何影響,超過 130 mm 的封裝消耗的薄膜只會更多,不會更少。
| 業者 | 路線圖(截至 2026 年 10 月 23 日的公開資訊) | 備註 |
|---|---|---|
| SKC / Absolics | 6 億美元喬治亞州 Covington 廠;樣品自 2026 年 1 月起出貨 | 據報 AMD 正在評估;第二期擴產據報正重新考量 |
| SEMCO (GlaSSEM) | 與 Dongwoo Fine-Chem 的玻璃核心合資企業於 2026 年 7 月 2 日定案:總額 4,800 億韓元,SEMCO 持股 66.2%,目標 2027 年下半年全面投產 | 原型與客戶評估正在世宗試產線上進行 |
| Intel | EMIB 加玻璃樣品於 2026 年 1 月 NEPCON Japan 展出:45 µm 凸塊間距,約 2 倍光罩等級,「No SeWaRe」無微裂紋主張 | 自身部署朝向約 2030 年;據報轉向授權模式 |
| TSMC | CoPoS 310×310 mm 面板試產於 2027 年,量產目標 2028 年下半年 | 多數分析將玻璃核心商業化置於 2030 年之後 |
時程歷史教導我們謹慎。Absolics 最初目標為 2024 年上半年量產;SEMCO 的玻璃里程碑據報因可靠度問題而延遲。玻璃的瓶頸不在構想,而在 TGV 鑽孔良率、搬運破損與客戶資格認證 —— 與 ABF 基板完全相同的三道牆。現實的圖景是:有機核心加上更好的 ABF(低損耗等級、低 CTE 核心、翹曲控制)將承載 2020 年代後期;玻璃核心將從本年代交界前後最大的封裝開始進入;而 ABF 薄膜將自始至終位於其上。這不是 ABF 的終結 —— 而是其所站立地板的更換。
Chase 的觀點:權力在薄膜之中,而合約剛剛承認了這一點
第一,這條鏈中的利潤池並不對稱。味之素經營著資本輕量的材料壟斷,並從靜止的位置調漲價格(2026 年第三季加 30%)。基板製造商將數兆韓元投入工廠,卻仍受制於良率與資格認證。欣興毛利率在 18 個月內從 11.6% 翻倍至 24.8% 令人印象深刻 —— 而它的存在取決於為其薄膜定價的那家公司的意願。閱讀任何供應鏈時,不要問「誰有產能」,而要問「誰的缺席會讓一切停止」。在 ABF 鏈中,27 年來的答案始終是一家公司。
第二,NVIDIA 與 Tesla 的共同投資是 HBM 模式在基板上的重演。HBM 透過長期協議與預付款,從採購轉為預購產能;基板剛剛完成了相同的轉變。請關注 Tesla 的出現:當需求從資料中心 GPU 擴大至車輛與機器人 —— 更大的量、更長的產品生命週期 —— 基板競賽將變得結構性,且獨立於任何 AI 泡沫辯論之外。
第三,韓國的致勝之道是融合與材料,而非產能。SEMCO 嵌入式 MLCC 是第一個經證實的「基板加值」案例。依相同邏輯,韓國在 T-glass、低損耗材料或先進積層板方面取得資格認證勝利,將建立比另一座晶圓廠更長的護城河。在薄膜與玻璃布依賴未被觸及的情況下增加工廠,意味著利潤率天花板將持續由國外設定。
第四,四個檢查點決定未來十二個月:欣興 10 月 27 日的第三季業績(ABF 利潤率與訂單積壓評論)、SEMCO 長期協議揭露與世宗時程的進展速度、味之素第二輪定價與群馬爬坡,以及日東紡擴產於 2027 年年中落地時的 T-glass 供給。
情境
- 基本情境:2027 年供給缺口為高個位數至雙位數,基板價格雙位數上漲,且供應商利潤率擴張持續至 2028 年下半年產能爬坡。
- 牛市情境(對供應商而言):Rubin Ultra 等級面積需求與 CPO 基板重疊,同時 T-glass 率先形成束縛,將缺口推過美銀路徑(2028 年 19%)。客戶共同投資成為產業標準。
- 熊市情境:AI 資本支出修正使預建產能成為負擔。然而與 HBM 不同,基板需求分散於 CPU、網路與汽車領域 —— 修正更可能減緩漲價,而非重演 2021 至 2023 年的崩跌。
常見問題
Q1. 什麼是 ABF 基板?一種以味之素增層薄膜(Ajinomoto Build-up Film)作為絕緣層建構的高效能封裝基板。它將 GPU、CPU 與 AI 加速器連接至主機板,佈線細微配線以及數千至數萬條訊號與電源路徑。FC-BGA 為其代表形式。
Q2. 為何味之素是壟斷者?它於 1999 年量產了第一種薄膜型增層絕緣體,透過超過十種原料的配方與針對客戶共同開發的專屬等級建立鎖定效應,且任何更換都需要 18 至 24 個月的製程重新調校與客戶重新資格認證。其超過 95% 的市占率已維持 27 年。
Q3. ABF 短缺何時結束?各機構預測趨於一致:2027 年短缺 9 至 14%,2028 年短缺 14 至 19%。多數新產能將在 2028 年下半年至 2030 年間達到量產,因此市場緊張很可能持續至那時。日東紡 T-glass 擴產於 2027 年年中落地,為第一個緩解訊號。
Q4. 玻璃基板會使 ABF 過時嗎?不會。玻璃基板僅取代核心;其上方的增層絕緣仍為 ABF 薄膜。玻璃時程亦從 2027 年延伸至 2030 年之後,且更大的封裝會增加而非減少薄膜消耗。
Q5. 為何 NVIDIA 與 Tesla 投資三星電機?因為 FC-BGA 交期已拉長至 48 至 56 週,且僅有少數供應商能製造 AI 等級基板。SEMCO 與 NVIDIA 於 2026 年 10 月 21 日宣布共同投資專用產線與多年供應,路透社報導約 2.6 兆韓元來自 NVIDIA、約 1.1 兆韓元來自 Tesla,支持世宗擴產 —— 產能是透過共同建廠來確保,而非在現貨市場競標。
Q6. 什麼是 T-glass,為何它是瓶頸?基板核心內部的低熱膨脹玻璃布,對於控制大型封裝的翹曲至關重要。日本日東紡供應其約 90%,且其擴產要到 2027 年年中才會到來 —— 這是堆疊於味之素之下的第二重壟斷。
Q7. 投資人應關注什麼?基板製造商的利潤率軌跡(ABF 產品組合與價格傳導)、客戶長期協議與共同投資揭露、味之素與日東紡的定價與擴產公告,以及季度業績中的良率評論。各機構預測數字分歧 —— 應解讀方向與條件,而非點估計。
本分析基於截至 2026 年 10 月 23 日可得的公司公告與報導,並非投資建議。機構預測與產業估計已在文中註明出處;未經證實的數字標示為估計。
資料來源
- SEMCO-NVIDIA strategic partnership (Oct 21, 2026): https://www.thelec.kr/news/articleView.html?idxno=64086
- Reuters — SEMCO to receive ₩3.7T investment from Tesla, NVIDIA (Oct 22, 2026): https://www.channelnewsasia.com/business/samsung-electro-mechanics-gets-28-billion-chip-investment-tesla-nvidia-report-says-6481841
- ChosunBiz — Big tech fund SEMCO's Korea substrate expansion (Oct 22, 2026): https://biz.chosun.com/en/en-it/2026/10/22/SG2GD2JAY5CRXBVX7U3I4N6VZ4/
- Morgan Stanley ABF supply-demand and pricing outlook (Oct 2026): https://longbridge.com/en/news/301862838
- Tom's Hardware deep dive — ABF substrates and the material wall (2026): https://news.lavx.hu/article/abf-substrates-in-data-center-silicon-solving-the-supply-crunch-beneath-every-ai-accelerator
- SEMCO-Sumitomo glass core JV (Jul 2, 2026): https://en.infomaxai.com/news/articleView.html?idxno=128368
📩 今天錯過的分析,明天早上寄到您的信箱
每天10:30(KST)Daily Silicon與財報·機構報告核心解讀搶先送達。訂閱後可選擇韓語/英語/日語新聞通訊,中文深度分析每日在網站更新。
免費訂閱 →
免費 · 無垃圾郵件 · 隨時退訂