 VLSI Korea
ABF基板完全解剖 ― NVIDIAとTeslaが3.7兆ウォンを賭けた「調味料フィルム」の物理学
AIアクセラレータの出荷を決めるのはGPUでもHBMでもなく、その下の基板だ。絶縁フィルムの95%超を握る味の素、T-glassの日東紡という二重独占、反りの物理、歩留まりの算数、2027〜2028年の供給不足予測まで、ABF基板を層ごとに解剖する。


🆓 無料記事 · どなたでも無料でお読みいただけます
30秒サマリー
- 結論を先に:いまAIアクセラレータが出荷できるかどうかを決めているのは、GPUダイでもHBMでもない。その下にある基板だ。そして基板の中の絶縁フィルムは、95%以上が日本の調味料メーカー、味の素から来ている。
- 2026年10月21日、サムスン電機(SEMCO)とNVIDIAは、SEMCOの世宗・釜山工場に専用FC-BGAラインを共同投資する戦略的提携を正式に発表した。翌日ロイターは、NVIDIA(約2.6兆ウォン)とTesla(約1.1兆ウォン)が合計3.7兆ウォン(28億ドル)をSEMCOの拡張に投じると報じた。チップ企業が基板工場に資金を出す時代になった。
- 需要の計算は容赦ない。大型AI基板は従来品と比べて面積が約3.5倍、ABF層が約3倍で、フィルム消費量は約10倍になる(味の素2025年統合報告書)。Ibidenの尺度では、AI基板1枚あたりの工程負荷は2026年に2024年比1.8倍、2028年に2.5倍へ上がる。
- 供給不足の予測は機関ごとに異なるが、方向は一致する。Morgan Stanleyは2027年に需要比9.3%、2028年に13.7%の供給不足を見込み、2027年の値上げは25%超とみる。BofAはさらに厳しく、2026〜2028年に7%、14%、19%の不足を予測する。
- ガラス基板はABFを終わらせない。ガラスが置き換えるのは基板のコアだけであり、その上に積むビルドアップ層は依然としてABFフィルムだ。味の素の支配は2030年代まで続く。
本稿は、資金の流れ――生産能力の競争とマージン――を追った10月17日の分析「ABF Substrate Supply Crunch」の技術編である。ここでは基板そのものを解剖する。フィルムの化学、工程の物理、歩留まりの算数、そして二重独占の構造だ。
序章:なぜチップ企業が基板工場に28億ドルを出すのか
2026年10月21日、ベルリンのGTCでSEMCOとNVIDIAは提携を正式発表した(SEMCO発表;TheElec)。重要なのは三つの要素だ。第一に、両社はSEMCOの韓国・世宗と釜山の拠点に、AIパッケージ基板(FC-BGA)専用能力を共同投資で構築する。第二に、SEMCOは2026年から複数年にわたり、NVIDIAのAIコンピュートチップセットとデータセンターネットワーキングスイッチ向け基板を供給する。第三に、数量は年率二桁で成長し、2028年までにNVIDIAがSEMCOのパッケージ基板能力全体の相当な割合を占める見通しだ。
この契約には見落としやすい技術的な詳細が付いている。基板の内部に埋め込むMLCCとシリコンコンデンサだ。狙いはダイの真下で電源ノイズを潰すことであり、この組み合わせを提供できるのは、世界最大級のMLCCメーカーでありながらトップクラスのFC-BGAメーカーでもあるSEMCOだけだ。SEMCOのChang Duck-hyun CEOは「先進的なFC-BGA製造競争力と比類ない高信頼性MLCC技術の融合」と位置づけた。NVIDIAのオペレーション担当EVP、Debora Shoquist氏は、この取り組みが「基板パートナーのネットワークを広げ、製造能力を追加する」と述べた。
翌日、ロイターは毎日経済新聞の報道を引用して金額を補った。約3.7兆ウォン(28億ドル)の顧客資金がSEMCOの世宗拡張を支え、その内訳はNVIDIAから約2.6兆ウォン、Teslaから約1.1兆ウォンとされる。報じられたTeslaの構造は、世宗の専用ラインが2029〜2033年の5年間、同社の自動運転および人型ロボットOptimus向けAIチップ用基板を供給するというものだ。つまり顧客が、SEMCOが9月28日に発表した6.78兆ウォンのプログラムのうち世宗分4.27兆ウォン(残り2.51兆ウォンはベトナム・ハイフォン向け)の大きな部分に資金を出している。SEMCOが5月以降に開示した長期契約は累計7件、合計4.3兆ウォンに達した。
なぜこんなことが起きるのか。FC-BGAのリードタイムが通常の約12週間から48〜56週間へ伸び(Hana Securities推定)、SEMCOの基板稼働率は2026年上半期に89%(LG Innotekは94%と報じられる)に達し、サーバー用FC-BGAはPC用と比べて面積4倍超、層数2倍超で、世界でも数社しか作れないからだ。ここは顧客が工場に共同出資して能力を予約する市場である。理由を理解するには、基板が実際に何をしているかを知る必要がある。
第1章 基板はパッケージの中のマザーボードである
半導体ダイは単独では外界と話せない。ダイ上の接続パッドの間隔は数十マイクロメートル単位であり、マザーボード上の配線間隔は数百マイクロメートルからミリメートル単位だ。パッケージ基板は、そのほぼ3桁の隔たりを橋渡しする翻訳者である。仕事は四つある。
第一に、ファンアウト。数万に及ぶダイの接続を、ボードが受け入れられるピッチへ外側に広げる。AIアクセラレータのパッケージでは、基板が配線する信号数は数千から数万の領域へ移った。
第二に、電力供給。現代のアクセラレータは約1ボルトで1,000W超を消費し、電流は1,000アンペア級に達する。この段階では、供給経路の抵抗とインダクタンスそのものが性能になる。SEMCOがMLCCとシリコンコンデンサを基板内部に埋め込むのはそのためだ。デカップリングコンデンサを数ミリメートル先からダイ下数百マイクロメートルへ移すことで、電源ノイズを発生源で断つ。
第三に、信号の完全性。NVLinkやSerDesのレーンは、数十から数百ギガビット毎秒で基板を横切る。絶縁材料の誘電率(Dk)と誘電正接(Df)が損失と歪みを決める。ABFが高級品の標準になった一因は、誘電損失の低さと、銅の密着性を高めて表皮効果による損失を減らす平滑な表面にある。
第四に、機械的支持と熱の経路。リフローはんだ付けは約250°Cまで上がる。そのサイクルを通して、基板は数万のバンプ接続が生き残れるだけの平坦さを保たなければならない。第5章で示すように、物理的限界に最初にぶつかっているのはこの四番目の仕事だ。
率直に言えば、基板はパッケージの中に縮小された第二のマザーボードである。チップが大きく、速く、熱くなるにつれ、その内側のマザーボードの難易度はチップ自体に追いつきつつある。
第2章 ABFとは何か:調味料会社の秘伝のソース
1996年:Intelの依頼。1999年:量産開始。
ABF(Ajinomoto Build-up Film)は、うま味調味料を商品化した味の素の子会社、味の素ファインテクノが作る層間絶縁フィルムだ。起源は1996年、次世代CPU基板向けにフィルム型絶縁体を求めたIntelからの委託である。従来の手法――液体樹脂を塗って乾燥させる工程を片面ずつ繰り返す方式――は、厚さの均一性と粒子汚染に苦しんでいた。味の素の研究者たち(現在同社社長の中村茂雄氏もチームの一員だった)は材料をフィルム化し、1999年にPentium III向けの量産が始まった。パネルの両面にフィルムを真空ラミネートで一度に貼ることで工程は簡略化し、ワニスをフィルムに塗布して冷凍の形で出荷するという発想は、半導体業界が思いつかず食品会社が思いついた製造のアイデアだった。
アミノ酸化学の上に築かれた会社が半導体材料の頂点に立ったのは偶然ではない。ABFの核心は配合だ。エポキシ樹脂、硬化剤、無機フィラー粒子など10種を超える原料を、均一に混合・分散させる。社内では「秘伝のソース」と呼ばれる。有機材料と無機材料は本来混ざらない。それらを均一に分散させながら、誘電特性、熱膨張、レーザー加工、銅密着の目標を同時に満たすことが蓄積された職人技であり、配合そのものが性能なのである。
数字で見るABF
| 特性 | 代表的な水準 | なぜ重要か |
|---|---|---|
| 市場シェア | 95%超(同社公表値) | CPU/GPU級ビルドアップフィルムの事実上の単一供給源 |
| 誘電率(Dk) | 約3.2〜3.5 | Dkが低いほど高速信号の遅延と損失が減る |
| 微細配線能力 | ライン/スペース約5 µmまで(SAP) | サブトラクティブの限界75 µm → SAP 15 µm → 現在は約5 µm級 |
| グレード群 | GL(低損失)、GX(標準)、GZ(低CTE)など | 顧客専用グレードがロックインを深める |
| 形状 | フィルムのロール | 基板メーカーがラミネートしてビルドアップ層にする |
グレード戦略に注目してほしい。味の素は各顧客の工程に合わせたグレードを共同開発する。基板メーカーにとって、フィルムの切り替えはラミネート、レーザー、めっき、検査の再調整を意味し、さらに最終顧客での再認定が必要で、それには18〜24か月かかる。最も深い堀はレシピではない。誰も切り替える余裕がないことだ。SAP対応のビルドアップフィルムを量産しているもう一つの供給者は積水化学だけで、そのシェアは一桁台前半にとどまる。
トランジスタは27年間で桁違いに縮小した。その下のフィルムには、その間ずっと一社しか供給者がいなかった。
第3章 FC-BGAはどう作られるか:8工程のサイクルを繰り返す
ABF基板は一つの工程で作られるのではない。1層ごとに繰り返されるサイクルで作られる。中心には、樹脂を含浸したガラスクロスに銅を張った剛性のコアがある。その両面にビルドアップ層を積む。表記を押さえておこう。「10-X-10」はコアの両側に10層ずつのビルドアップ層、合計およそ20層を意味する。Ibidenのロードマップでは、AIサーバー基板は2026年の10-X-10から2028年の12-X-12、2030年以降の14-X-14へ進む。
- コア製造:銅張積層板に穴を開けてめっきし、コア配線を形成する。コアの剛性と熱膨張が、その上にあるすべての反り(warpage)を左右する。
- ラミネート:ABFフィルムを表面に真空ラミネートする。気泡が一つ閉じ込められれば欠陥だ。
- 硬化:熱でフィルムを硬化させ、絶縁層にする。
- レーザービア:CO₂またはUVレーザーで、幅数十マイクロメートルのマイクロビアを開ける。層と層をつなぐ垂直の経路だ。
- デスミア:レーザーで炭化した樹脂残渣を化学的に除去する。ここで失敗すればめっきは付かない。
- シードめっき:無電解銅で薄いシード層を形成する。
- SAPパターニング:フォトリソグラフィで回路を定義し、電解めっきで必要な場所にだけ銅を成長させる。ABFの平滑な表面が実用化したセミアディティブプロセスであり、微細配線の優位性の源泉だ。
- 検査、そして繰り返し:電気検査と光学検査に合格したパネルだけが次の層へ進む。そして2番目の工程に戻る。層ごとに、だ。
このサイクル構造が歩留まりの算数を残酷にする。1層あたり歩留まり99%でも、24層基板の完成率は0.99の24乗、約79%になる。1層97%なら約48%だ。1層の失敗でパネル全体が廃棄され、そこまでに費やした装置時間もすべて失われる。だから「公称能力」と「実効能力」は別の数字であり、層数が増えるほどその差は広がる。
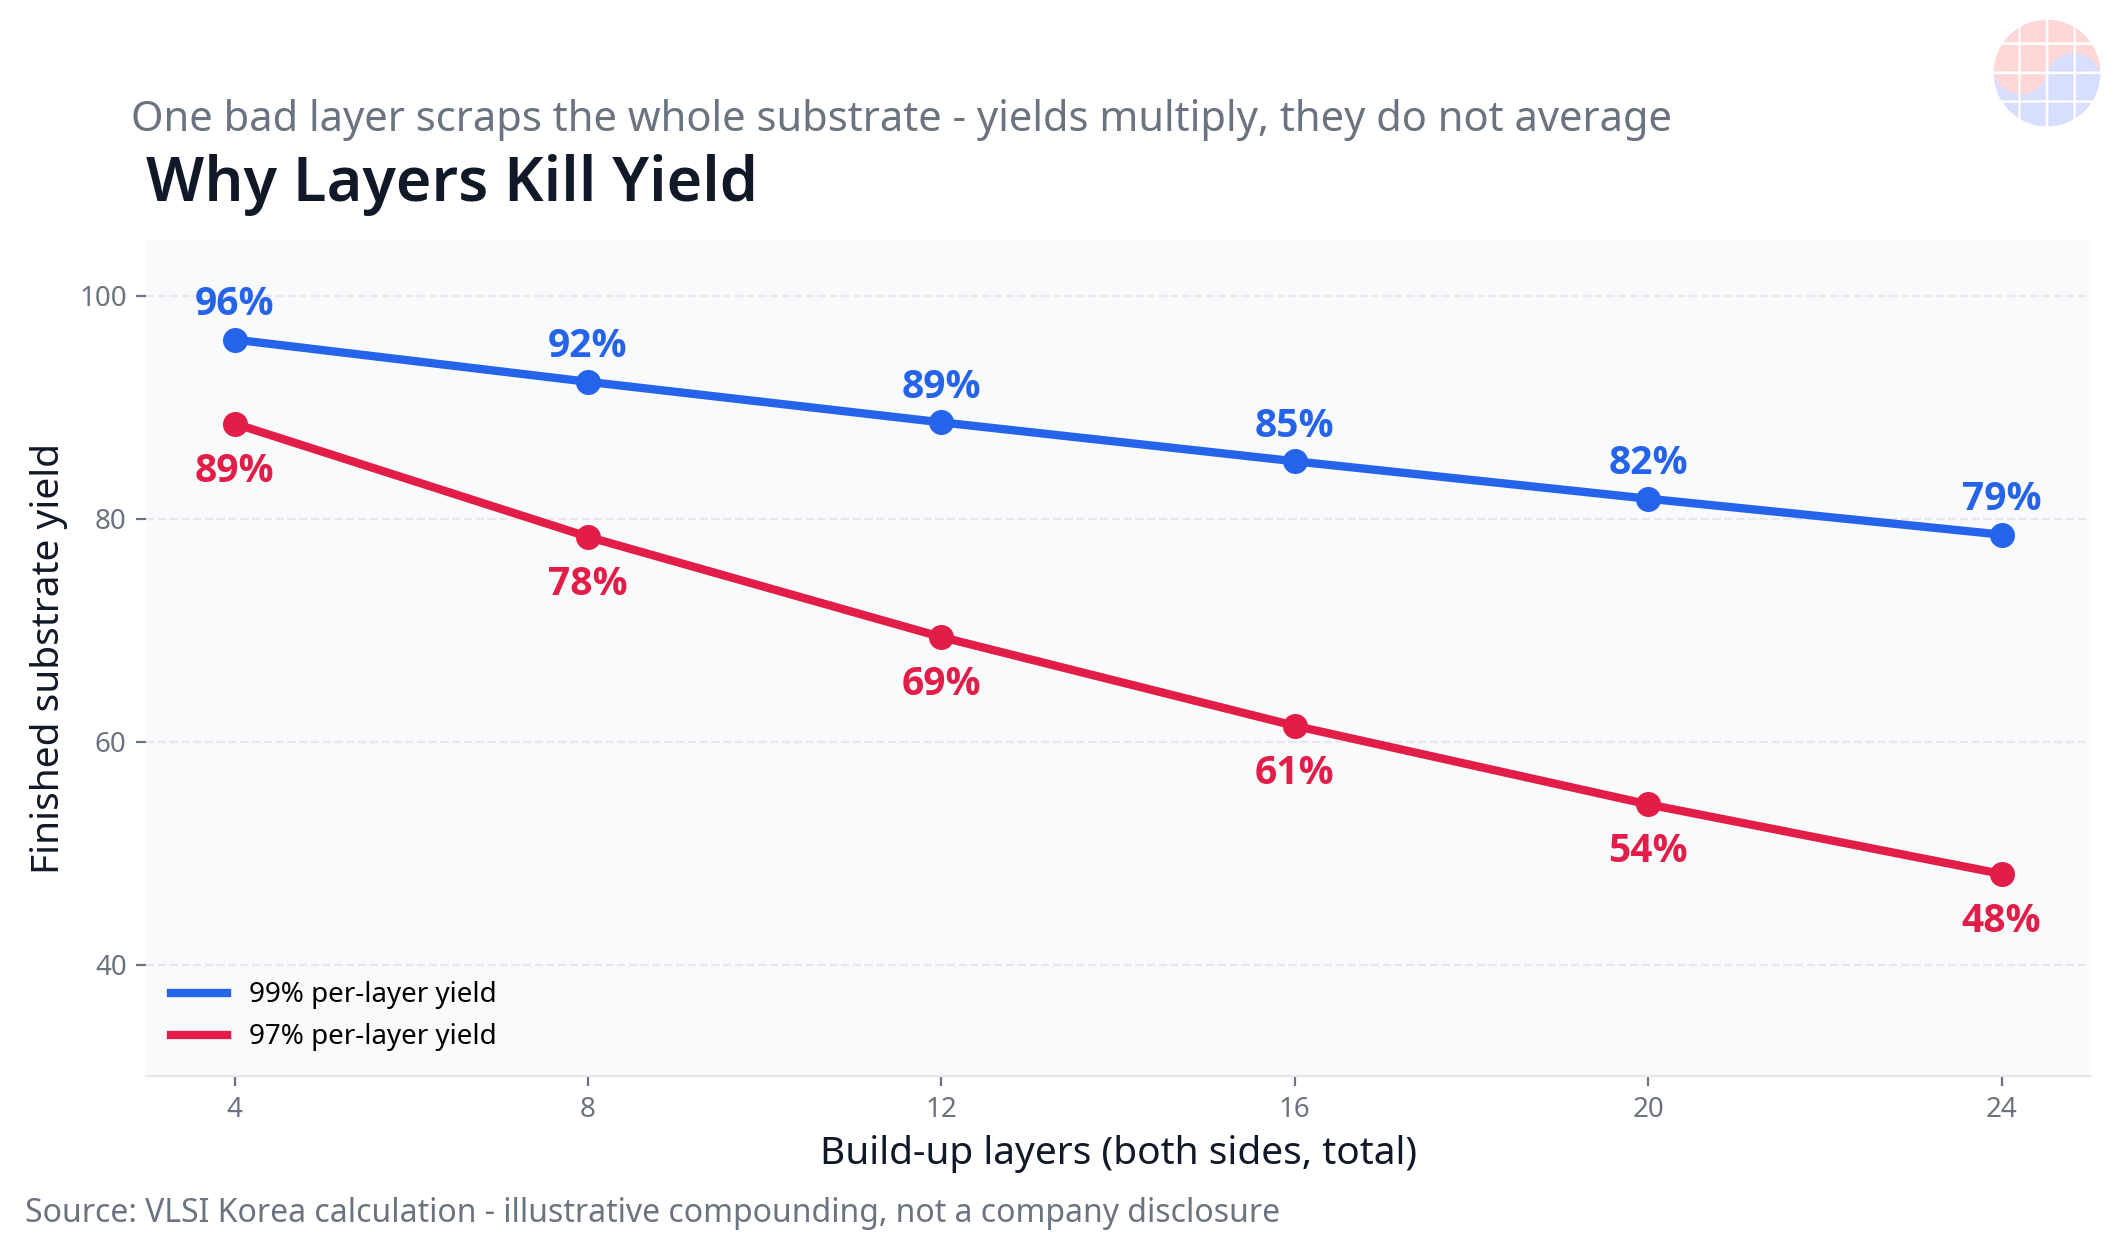
能力増強の発表を三重に割り引かなければならないのも同じ理由だ。装置の納入、歩留まりの立ち上げ、顧客認定である。2026年10月20日のTPCAショーで、Unimicronの会長はその最初の一つに数字を付けた。主要装置のリードタイムはいま30か月に達し、装置の80%超が遅延しているという。工場は遅い。装置はもっと遅い。歩留まりはさらに遅く、認定は最も遅い。
第4章 需要の算数:面積 × 層数 = フィルム10倍
ABFの需要はチップの個数では数えられない。基板1枚あたりのフィルム消費が爆発しているからだ。味の素の2025年統合報告書が最も明快な分解を示している。大型AI基板は従来設計と比べて基板面積が約3.5倍、ABF層が約3倍で、ABF消費量はおよそ10倍になる。
面積の成長はパッケージングのロードマップに強制される。TSMCのCoWoSは、現在の量産の約3.3レチクルサイズから2026年に5.5、2027年に9.5、2029年には14超へ拡大する。Ibidenの基板サイズのロードマップは、2026年の90×90 mmから2028年の110×110 mm、2030年以降の130×130 mm以上へ進む。業界推定では、NVIDIAのRubin世代の基板はBlackwellより約40%大きく、層数は14から18へ増え、Rubin Ultraの基板ASPはRubin比で少なくともさらに50%上がる。
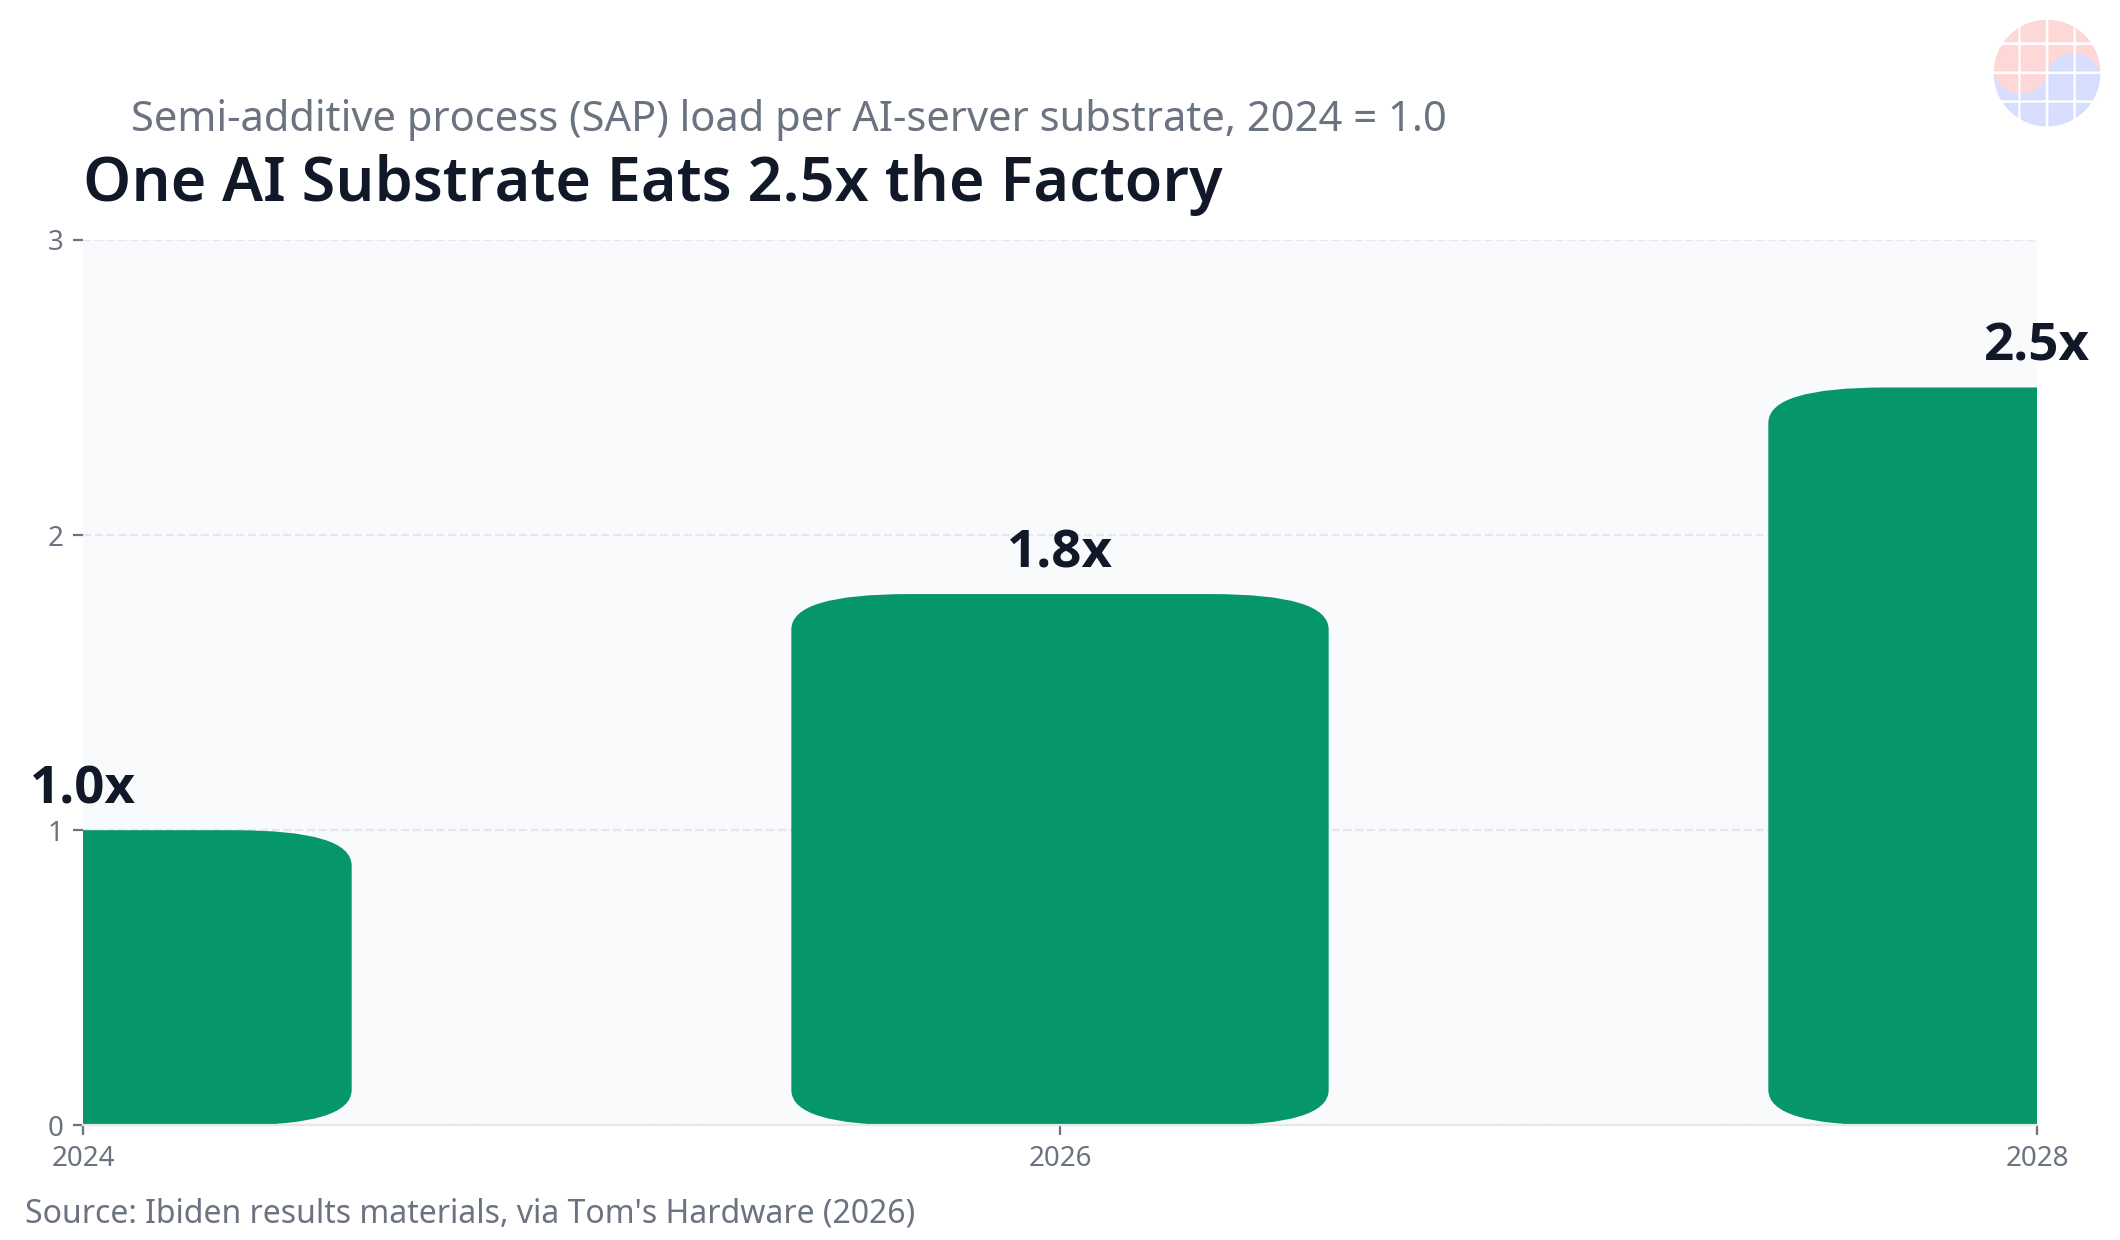
だからIbidenは需要を基板の枚数ではなくSAP工程負荷で測る。基板1枚が工場の装置を占有する時間が2026年に2024年比1.8倍、2028年に2.5倍になるなら、工場を2倍にしても市場は引き締まったままだ。2025〜2028年の基板面積需要の成長率を年率39%近くとするサプライチェーン分析も同じことを測っている。需要の本当の単位は個数ではなく、面積 × 層数 × 工程時間なのだ。
そして買い手の顔ぶれは広がっている。GPUやカスタムASIC(Google TPU、AWS Trainiumなど)に加え、エージェント時代のボトルネックとしてサーバーCPUが浮上し、いまやTeslaの自動運転・ロボティクス用チップもFC-BGAの列に加わった。TeslaがSEMCO専用ラインの資金提供者として登場したことには象徴的な意味がある。基板争奪戦はデータセンターの外へ出た。
第5章 物理の壁:反り
基板が大きくなるにつれて最初に出会う限界は、装置でも資金でもない。熱膨張だ。パッケージは約250°Cのリフロー工程で接合され、その後冷える。材料ごとに収縮率は大きく異なる。シリコンは約2.6 ppm/°C、銅は17、有機コアは14〜17、ABFフィルム単体は約30までとされる。一つの接合済みパッケージの中で、異なる速度で縮む材料同士が引っ張り合い、基板が反る。
📩 このテーマ、追いかけていますか?
決算・レポート・HBM需給の続報を毎日10:30(KST)にメールでお届けします。 無料購読 →
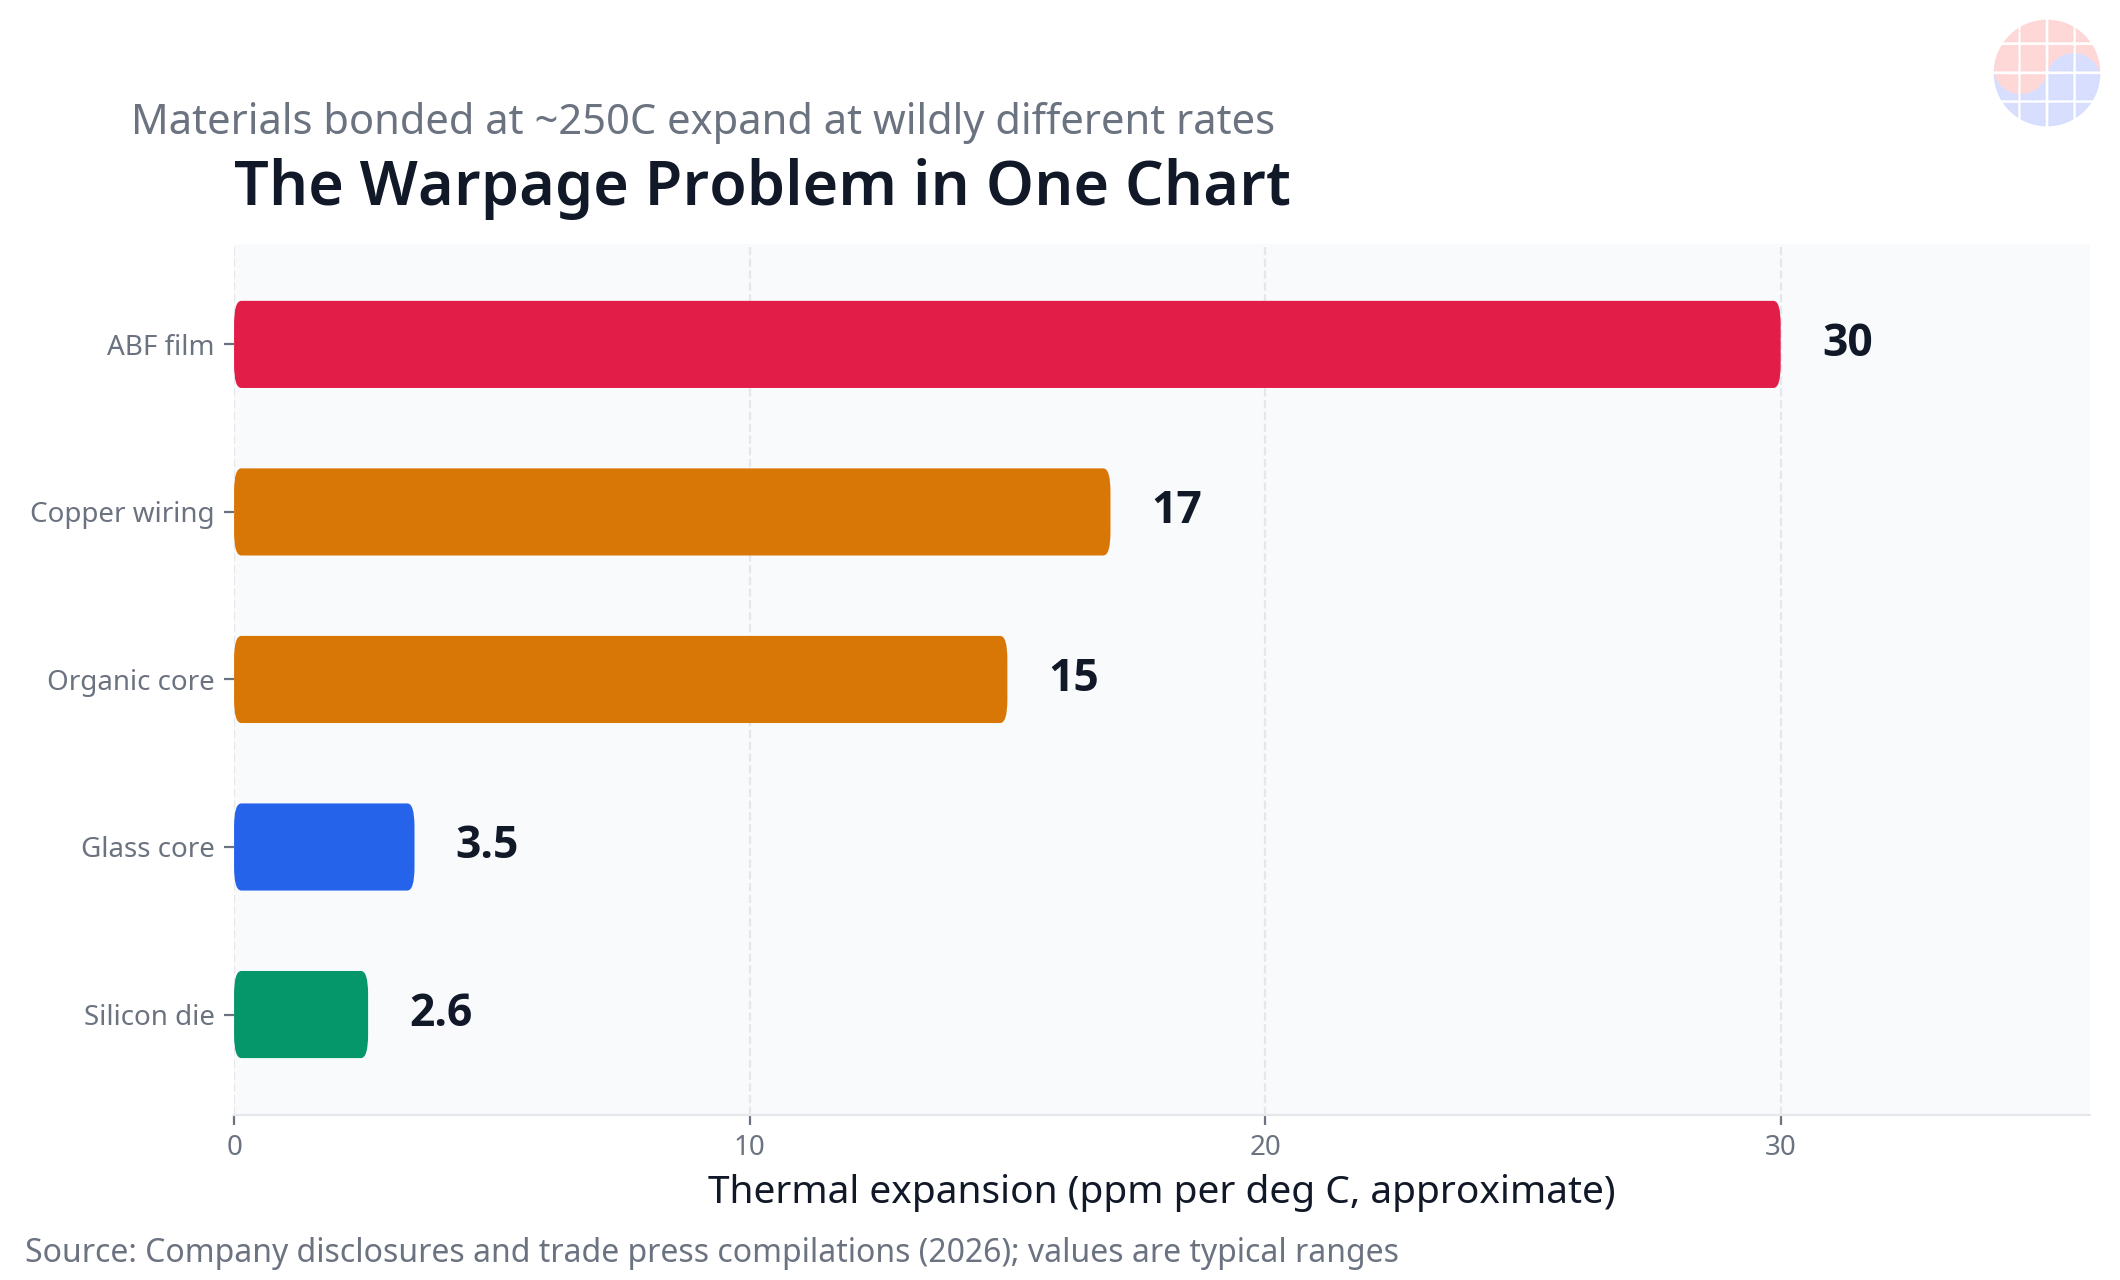
反りが致命的なのは、精度の予算が微視的だからだ。CoWoSのマイクロバンプピッチは40〜55 µmで、接合はパッケージ全体にわたって数十マイクロメートル以内の平坦さが保たれて初めて成立する。業界の実務的な目安では、有機基板は一辺およそ120 mmを超えると使用可能な平坦さを保つのが難しくなる。Ibidenが2030年のロードマップ目標とする130×130 mmは、ちょうどその壁の向こう側にある。
事例はすでに起きた。業界報道によれば、NVIDIAの当初のクアッドダイRubin Ultra構成は、有機基板の反りで経済性が成り立たず再設計された。同時に、代替案――パッケージウェハをPCBに直接載せて基板自体をなくすCoWoP――は歩留まりとサプライチェーン再編のリスクからRubin Ultraでは採用されず、ABF基板が残ったと報じられている。NVIDIAでさえ基板の物理と両方向から戦っている。はるかに大きな基板ではまだやっていけず、基板なしでもまだやっていけないのだ。
第6章 二重独占:フィルムの内側にもう一つの独占
ABFのサプライチェーンをもう一層剥がすと、独占の中に独占がある。基板コアを補強する低CTEガラスクロス――大型パッケージの寸法安定を保つT-glass――は、約90%が一つの日本企業、日東紡から来る。E-glassの代替品ではAI級の仕様を満たせない。2026年にはT-glass価格が20〜30%上がり、銅張積層板のリードタイムは通常の8〜10週間から20週間超へ伸び、一部の買い手は供給者がリードタイムの提示自体をやめたと語る。日東紡は福島工場の能力を3倍にするが、新しい供給が市場に届くのは早くても2027年半ば以降だ。1,600〜1,700°Cの電気炉で溶かし、紡いで織る特殊ガラスに、オン/オフのスイッチはない。
つまり、すべてのAIパッケージは直列に積み重なった二つの日本の単一供給源の上に立っている。ビルドアップフィルムの95%超を持つ味の素と、低CTEガラスクロスの約90%を持つ日東紡だ。基板メーカーがどれだけ工場を建てても、どちらかの材料が止まればラインは止まる。味の素が2026年5月に通知した第3四半期からのABFフィルム約30%値上げと、中国向けフィルム出荷削減の報道は、この構造が行使された姿である。フィルム30%値上げの完成基板価格への直接の転嫁は3〜6%にすぎないと推定されるが(Commercial Times)、本当の効果は第二波、基板メーカー自身の値上げにある。KinsusのABF基板価格は2026年上半期に約5%上がり、下半期に最大7%の追加が見込まれ、GPU基板のASPは2024年の65ドルから2025年の82ドルへ上がったと推定される。
味の素自身の対応速度も同じ構造を物語る。フィルム能力は2026年第2四半期に月産200万平方メートルと報じられる水準でフル稼働し、群馬の新工場は2025年に本格稼働に入った。同社は2023年以降に約250億円を投資し、2030年までに少なくとも同額以上を追加する計画で、能力50%超増を目指す。しかし第三のワニス生産拠点は2026年5月に用地契約を結んだばかりで、建設は2028年計画、稼働は2032年だ。世界で最も重要な半導体材料の一つについて、供給曲線は6年先に曲がる。挑戦者は存在する。米国の新興企業Thintronicsは2026年7月に最大5,000万ドルのCHIPS研究開発インセンティブについて意向書を結び、HuazhengのCBFなど中国製フィルムは認定過程にある。だが18〜24か月の認定の壁がある以上、これらは10年代後半の変数であって現在の答えではない。
第7章 不足予測:数字は違っても方向は同じ
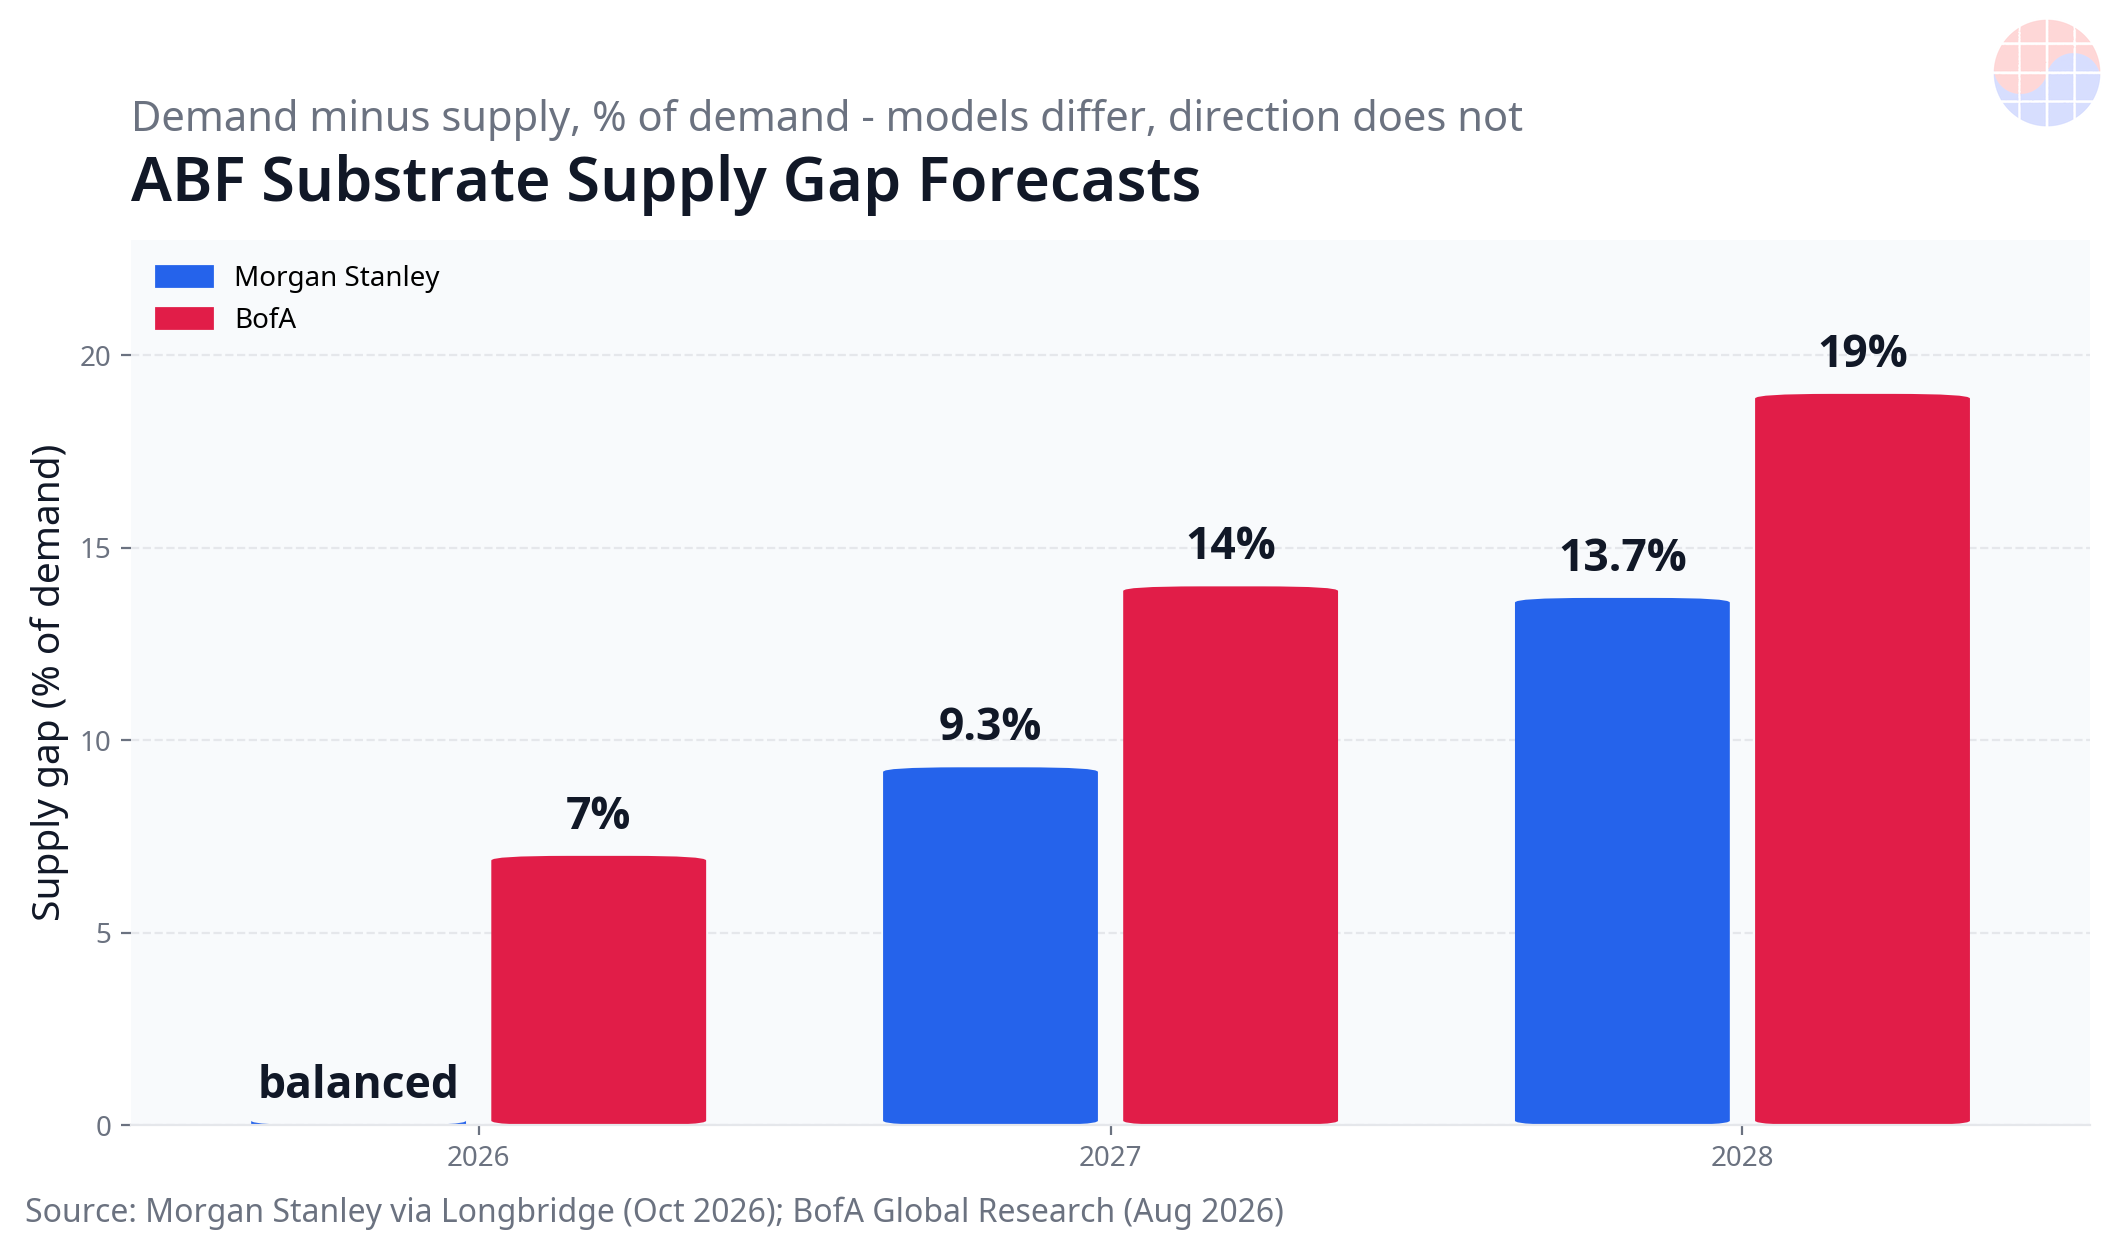
Morgan Stanleyの最新の需給モデルでは、2026年はおおむね均衡し、2027年に9.3%、2028年に13.7%の不足となる。これは従来の6.2%、9.4%から上方修正された。価格については、2027年の値上げが25%を超えるとし、区別を付けている。2026年の値上げは原材料の転嫁だったが、2027年の値上げは需給バランス自体が作るというのだ。BofAはさらに弱気で、2026年に7%、2027年に14%、2028年に19%の不足を予測し、台湾の基板大手3社すべてで2026年第2四半期に粗利率が改善したことを、売り手市場の最初の確かな証拠として挙げる。一部のサプライチェーン分析は2028年の不足を40%にまで開いている。
予測が食い違うのは分母が違うからだ。公称能力で割れば不足は小さく見え、面積・層数・SAP負荷で割り引いた実効能力で割れば2倍になる。共通点は三つある。新しい能力の大部分が量産に届くのは2028年下半期から2030年にかけてであり、それまで需要の傾き(面積 × 層数)が供給の傾きを上回り、価格決定権は供給者側にあることだ。Unimicronの会長はTPCAで一つの比較に圧縮した。2024年比で、2028年までにCoWoS能力は6.8倍、ハイパースケーラーの設備投資は6.3倍に成長する一方、IC基板能力は2倍にとどまり、DRAM能力は1.8倍だ。パッケージングの前工程と後工程は6倍に拡大し、その間にある基板は2倍である。
これらはモデルであり、測定ではない。半導体価格予測の事実確認で以前示したように、点推定は方向と条件として読むべきだ。ABFについては条件が明示されている。不足が縮むのは、発表済みの拡張が予定通り立ち上がり、新ラインの歩留まりが速く上がり、パッケージの面積・層数の成長が鈍った場合だけだ。三つのうち一つでも外せば、誤差は不足が広い側に倒れる。
第8章 基板の寡占――そして韓国が得た席
フィルムが独占なら、基板製造は寡占だ。高級FC-BGAのシェアは、Ibiden約35%、Shinko約18%、Unimicron約14%と推定され、その後にAT&S、Nan Ya PCB、Kinsus、SEMCO、LG Innotekが続く。堀は工場の建物ではない。蓄積された歩留まりと認定だ。20層超の大型基板を作り、NVIDIA、AMD、Googleの認定を通すには、資金だけでは圧縮できない3〜4年の工程学習が要る。
韓国は二枚のカードを持つ。第一はSEMCOの「基板プラス」の融合だ。同社は主要基板メーカーの中で唯一、MLCCも大規模に製造しており、それらのコンデンサ――シリコンコンデンサも含む――を基板内部に埋め込むことが、NVIDIAとの契約の技術的な根拠になった。6.78兆ウォンのプログラムに対する3.7兆ウォンの顧客資金は、基板業界がこれまで見たことのないものだ。SEMCOのパッケージソリューション部門は、2026年上半期に売上高1.497兆ウォン(前年同期比41%増)、営業利益1,602億ウォン(同237%増)を計上したと報じられる。第二のカードはLG Innotekのベトナム・ハイフォン拠点で、稼働率94%と報じられる水準からFC-BGA能力を拡張しており、コストと地理的分散への賭けである。
韓国のボトルネックも同様に明確だ。単一供給源の材料は二つとも――味の素のフィルムと日東紡のT-glass――日本にある。SEMCOの住友化学グループとのガラスコア合弁(次章)は、実質的に日本の提携を通じて日本の材料依存を管理するものだ。Doosan Electro-Materialsをはじめとする韓国の積層板・材料メーカーがT-glassの代替品や低損失材料の認定を勝ち取ることは、新しい工場一棟よりも価値があるだろう。今日、韓国の基板マージンの天井は他者が決めている。その天井自体を動かすことになるからだ。
第9章 ガラス基板:ABFを殺しに来たのではない
ガラス基板について最も多い誤解は、ガラスがABFを置き換えるというものだ。置き換えない。ガラス基板が置き換えるのは基板のコアである。有機コアを、熱膨張をシリコンに近づけて調整でき、ガラス貫通ビアを持てるガラスに換えれば、より微細な配線とより大きなパッケージのための平坦な土台が得られる。しかし、そのガラスコアの両面に積むビルドアップ絶縁は依然としてABFフィルムだ。ガラスは味の素の顧客であり、暗殺者ではない。130 mmを超えるパッケージは、むしろフィルム消費を増やす。
| プレイヤー | ロードマップ(2026年10月23日時点の公開情報) | 備考 |
|---|---|---|
| SKC / Absolics | 6億ドルのジョージア州コビントン工場;2026年1月からサンプル出荷 | AMDの評価が報じられる;第2期拡張は再検討中と報じられる |
| SEMCO(GlaSSEM) | Dongwoo Fine-Chemとのガラスコア合弁を2026年7月2日に確定:総額4,800億ウォン、SEMCO 66.2%、2027年下半期の本格稼働を目標 | 世宗パイロットラインで試作品と顧客評価を実施中 |
| Intel | 2026年1月のNEPCON JapanでEMIB+ガラスのサンプルを展示:バンプピッチ45 µm、約2レチクル級、「No SeWaRe」のマイクロクラックなしを主張 | 自社展開は2030年頃へ;ライセンスへの移行が報じられる |
| TSMC | CoPoS 310×310 mmパネルのパイロットを2027年、量産は2028年下半期を目標 | 多くの分析はガラスコアの商用化を2030年以降とみる |
これまでのスケジュールの歴史は慎重さを教える。Absolicsは当初2024年上半期の量産を目標にしていた。SEMCOのガラスの節目は信頼性の問題で後ろ倒しになったと報じられる。ガラスのボトルネックはアイデアではなく、TGV加工の歩留まり、取り扱い時の破損、顧客認定であり、ABF基板と正確に同じ三つの壁だ。現実的な姿はこうだ。有機コアと改良されたABF(低損失グレード、低CTEコア、反り制御)が2020年代後半を担い、ガラスコアは10年代の変わり目頃から最大のパッケージに入り始め、その間ずっとABFフィルムが上に乗り続ける。ABFの死ではない。それが立つ床の交換である。
Chase's Take:力はフィルムにあり、契約がそれを認めた
第一に、このチェーンの利益プールは非対称だ。味の素は資本の軽い材料独占を運営し、静止した立場から価格を上げる(2026年第3四半期に30%)。基板メーカーは何兆ウォンも工場に注ぎ込みながら、歩留まりと認定の人質であり続ける。Unimicronの粗利率が18か月で11.6%から24.8%へ倍増したのは印象的だが、それはフィルム価格を決める会社の意向の下に存在する。サプライチェーンを読むときは、「誰が能力を持つか」ではなく「誰の不在がすべてを止めるか」を問うことだ。ABFチェーンでその答えは27年間、一社だった。
第二に、NVIDIAとTeslaの共同投資は、HBMのパターンが基板で再演されたものだ。HBMは長期契約と前払いを通じて、購入から能力の事前購入へ移った。基板もいま同じ移行を果たした。Teslaの存在に注目してほしい。需要がデータセンターのGPUから車両とロボットへ――数量はより大きく、製品寿命はより長く――広がる瞬間、基板争奪戦はAIバブル論争とは無関係に構造的なものになる。
第三に、韓国の勝ち筋は能力ではなく融合と材料だ。SEMCOの埋め込みMLCCは「基板プラス」の最初の実証例だ。同じ論理で、T-glass、低損失材料、先進積層板のいずれかで韓国が認定を勝ち取れば、新しい工場一棟よりも長い堀が築ける。フィルムとガラスクロスの依存を手つかずのまま工場だけを増やせば、マージンの天井は海外で決められ続ける。
第四に、今後12か月を決める確認点は四つだ。10月27日のUnimicron第3四半期決算(ABFのマージンと受注残のコメント)、SEMCOの長期契約開示のペースと世宗スケジュール、味の素の第二弾の価格設定と群馬の立ち上げ、そして2027年半ばに日東紡の拡張が届くときのT-glass供給である。
シナリオ
- 基本シナリオ:2027年に一桁後半から二桁の供給不足、二桁の基板値上げ、供給者のマージン拡大が2028年下半期の能力立ち上げまで続く。
- 強気シナリオ(供給者にとって):Rubin Ultra級の面積需要とCPO基板が重なり、T-glassが先に律速して、不足がBofAの経路(2028年に19%)を超える。顧客共同投資が業界標準になる。
- 弱気シナリオ:AI設備投資の修正で、事前に建てた能力が負担に転じる。ただしHBMと違い、基板需要はCPU、ネットワーキング、車載に分散しているため、修正は2021〜2023年の崩壊の再演というより、値上げの鈍化にとどまる可能性が高い。
FAQ
Q1. ABF基板とは何ですか?味の素ビルドアップフィルムを絶縁層として作られた高性能パッケージ基板です。GPU、CPU、AIアクセラレータをマザーボードに接続し、微細配線と数千から数万の信号・電力経路を配線します。代表的な形式がFC-BGAです。
Q2. なぜ味の素は独占なのですか?1999年にフィルム型ビルドアップ絶縁体を初めて量産し、10種を超える原料の配合と顧客専用の共同開発グレードでロックインを築いたからです。切り替えには18〜24か月の工程再調整と顧客再認定が必要で、95%超のシェアは27年間続いています。
Q3. ABF不足はいつ終わりますか?機関の予測は、2027年に9〜14%、2028年に14〜19%の不足に収束します。新しい能力の大部分が量産に届くのは2028年下半期から2030年の間であり、それまで逼迫した市場が続く可能性が高い。2027年半ばに届く日東紡のT-glass拡張が最初の緩和の兆しです。
Q4. ガラス基板はABFを時代遅れにしますか?しません。ガラス基板が置き換えるのはコアだけであり、その上のビルドアップ絶縁はABFフィルムのままです。ガラスのスケジュールも2027年から2030年以降まで広がり、より大きなパッケージはフィルム消費を減らすどころか増やします。
Q5. なぜNVIDIAとTeslaはサムスン電機に投資するのですか?FC-BGAのリードタイムが48〜56週間へ伸び、AI級基板を作れる供給者が数社しかいないからです。SEMCOとNVIDIAは2026年10月21日に専用ラインへの共同投資と複数年の供給を発表し、ロイターはNVIDIAから約2.6兆ウォン、Teslaから約1.1兆ウォンが世宗拡張を支えると報じました。スポット市場で競り合うのではなく、工場を一緒に建てることで能力を確保しているのです。
Q6. T-glassとは何で、なぜボトルネックなのですか?基板コアの中にある低熱膨張ガラスクロスで、大型パッケージの反り制御に不可欠です。日本の日東紡が約90%を供給し、その拡張は2027年半ばまで届きません。味の素の下に積み重なった第二の独占です。
Q7. 投資家は何を見るべきですか?基板メーカーのマージンの推移(ABFの構成比と価格転嫁)、顧客の長期契約と共同投資の開示、味の素と日東紡の価格・拡張発表、四半期決算での歩留まりに関するコメントです。予測の数字は機関ごとに異なるため、点推定ではなく方向と条件を読んでください。
本分析は2026年10月23日時点で入手可能な企業発表と報道に基づいており、投資助言ではありません。機関の予測と業界推定は本文中に出典を示し、未確認の数字は推定と明記しています。
Sources
- SEMCO-NVIDIA strategic partnership (Oct 21, 2026): https://www.thelec.kr/news/articleView.html?idxno=64086
- Reuters — SEMCO to receive ₩3.7T investment from Tesla, NVIDIA (Oct 22, 2026): https://www.channelnewsasia.com/business/samsung-electro-mechanics-gets-28-billion-chip-investment-tesla-nvidia-report-says-6481841
- ChosunBiz — Big tech fund SEMCO's Korea substrate expansion (Oct 22, 2026): https://biz.chosun.com/en/en-it/2026/10/22/SG2GD2JAY5CRXBVX7U3I4N6VZ4/
- Morgan Stanley ABF supply-demand and pricing outlook (Oct 2026): https://longbridge.com/en/news/301862838
- Tom's Hardware deep dive — ABF substrates and the material wall (2026): https://news.lavx.hu/article/abf-substrates-in-data-center-silicon-solving-the-supply-crunch-beneath-every-ai-accelerator
- SEMCO-Sumitomo glass core JV (Jul 2, 2026): https://en.infomaxai.com/news/articleView.html?idxno=128368
📩 今日の分析を見逃したら、明日の朝はメールで
毎日10:30(KST)のDaily Siliconと、決算・レポートの核心解説をいち早くお届けします。Samsung・SK hynix・TSMC・HBM需給を現役エンジニアの視点で整理。すでに300名以上が購読中です。
無料で購読する →
無料 · スパムなし · いつでも解除可能


