 VLSI Korea
Đế ABF, giải phẫu toàn diện — vật lý, thế độc quyền kép và ván cược 2,8 tỷ USD của NVIDIA, Tesla
Đế ABF (substrat ABF) quyết định bộ tăng tốc AI có xuất xưởng được hay không: màng Ajinomoto độc quyền hơn 95%, nút thắt T-glass và ván cược 2,8 tỷ USD của NVIDIA, Tesla vào SEMCO.


🆓 Bài viết miễn phí · Bất kỳ ai cũng có thể đọc miễn phí
Tóm tắt trong 30 giây
- Kết luận trước tiên: yếu tố hiện quyết định một bộ tăng tốc AI có xuất xưởng được hay không không phải là die GPU hay HBM. Đó là đế (substrate) nằm bên dưới — và lớp màng cách điện bên trong đế đó, hơn 95% trong số đó, đến từ một công ty gia vị của Nhật Bản, Ajinomoto.
- Ngày 21 tháng 10 năm 2026, Samsung Electro-Mechanics (SEMCO) và NVIDIA chính thức công bố quan hệ đối tác chiến lược để cùng đầu tư vào các dây chuyền FC-BGA chuyên dụng tại các nhà máy Sejong và Busan của SEMCO. Reuters đưa tin ngày hôm sau rằng NVIDIA (khoảng ₩2,6 nghìn tỷ) và Tesla (khoảng ₩1,1 nghìn tỷ) đang rót tổng cộng ₩3,7 nghìn tỷ (2,8 tỷ USD) cho kế hoạch mở rộng của SEMCO. Các công ty chip giờ đây tài trợ cho các nhà máy đế.
- Phép tính nhu cầu rất khắc nghiệt. Một đế AI cỡ lớn có diện tích gấp khoảng 3,5 lần và số lớp ABF gấp khoảng 3 lần so với đế thông thường — tức lượng màng tiêu thụ gấp khoảng 10 lần (báo cáo tích hợp 2025 của Ajinomoto). Theo cách đo của Ibiden, tải quy trình của một đế AI tăng lên 1,8 lần so với mức năm 2024 vào năm 2026 và 2,5 lần vào năm 2028.
- Các dự báo về khoảng thiếu hụt nguồn cung khác nhau theo từng tổ chức nhưng thống nhất về xu hướng. Morgan Stanley dự báo nguồn cung sẽ thiếu 9,3% so với nhu cầu vào năm 2027 và 13,7% vào năm 2028, với mức tăng giá trên 25% vào năm 2027. BofA bi quan hơn: khoảng thiếu hụt 7%, 14% và 19% trong giai đoạn 2026-2028.
- Đế thủy tinh sẽ không giết chết ABF. Thủy tinh chỉ thay thế phần lõi của đế; các lớp build-up ở phía trên vẫn là màng ABF. Thế kìm kẹp của Ajinomoto sẽ tồn tại đến tận những năm 2030.
Đây là bài viết kỹ thuật đi kèm với phân tích ngày 17 tháng 10 của chúng tôi, "Khủng hoảng nguồn cung đế ABF", vốn đi theo dòng tiền — các cuộc đua công suất và biên lợi nhuận. Bài viết này mổ xẻ chính bản thân đế: hóa học của lớp màng, vật lý của quy trình, phép tính về tỷ lệ thành phẩm, và cấu trúc của thế độc quyền kép.
Mở đầu: Vì sao các công ty chip tài trợ 2,8 tỷ USD cho một nhà máy đế
Ngày 21 tháng 10 năm 2026, tại GTC ở Berlin, SEMCO và NVIDIA chính thức công bố quan hệ đối tác của họ (thông báo của SEMCO; TheElec). Ba yếu tố quan trọng. Thứ nhất, hai công ty sẽ cùng đầu tư để xây dựng công suất đế đóng gói AI chuyên dụng (FC-BGA) tại các cơ sở Sejong và Busan của SEMCO ở Hàn Quốc. Thứ hai, SEMCO sẽ cung cấp đế cho các chipset tính toán AI và switch mạng trung tâm dữ liệu của NVIDIA trong nhiều năm, bắt đầu từ năm 2026. Thứ ba, sản lượng tăng trưởng ở mức hai chữ số mỗi năm, và đến năm 2028, NVIDIA dự kiến sẽ chiếm một phần đáng kể trong toàn bộ công suất đế đóng gói của SEMCO.
Gắn liền với thỏa thuận là một chi tiết kỹ thuật dễ bị bỏ qua: MLCC và tụ điện silicon được nhúng bên trong đế. Mục đích là triệt tiêu nhiễu nguồn ngay bên dưới die — một sự kết hợp mà chỉ SEMCO mới có thể cung cấp, bởi vì hãng này đồng thời là nhà sản xuất MLCC hàng đầu thế giới và là nhà sản xuất FC-BGA ở nhóm dẫn đầu. Giám đốc điều hành SEMCO Chang Duck-hyun mô tả đây là sự kết hợp giữa "năng lực cạnh tranh sản xuất FC-BGA tiên tiến với công nghệ MLCC độ tin cậy cao không đối thủ". Phó chủ tịch điều hành phụ trách vận hành của NVIDIA, Debora Shoquist, cho biết công việc này "mở rộng mạng lưới đối tác đế của chúng tôi và bổ sung năng lực sản xuất".
Ngày hôm sau, Reuters — dẫn một bản tin của Maeil Business Newspaper — đã bổ sung phần tiền bạc. Khoản tài trợ từ khách hàng khoảng ₩3,7 nghìn tỷ (2,8 tỷ USD) hỗ trợ kế hoạch mở rộng Sejong của SEMCO: khoảng ₩2,6 nghìn tỷ từ NVIDIA và ₩1,1 nghìn tỷ từ Tesla. Cấu trúc của Tesla, theo như đưa tin, là một dây chuyền chuyên dụng tại Sejong cung cấp đế cho các chip AI lái tự động và robot hình người Optimus của hãng trong năm năm, 2029-2033. Nói cách khác, khách hàng đang tài trợ một phần lớn trong phần Sejong trị giá ₩4,27 nghìn tỷ của chương trình ₩6,78 nghìn tỷ mà SEMCO đã công bố vào ngày 28 tháng 9 (phần còn lại ₩2,51 nghìn tỷ dành cho Hải Phòng, Việt Nam). Các thỏa thuận dài hạn mà SEMCO đã công bố kể từ tháng 5 đến nay tổng cộng là bảy hợp đồng với giá trị lũy kế ₩4,3 nghìn tỷ.
Vì sao điều này xảy ra? Bởi vì thời gian giao hàng FC-BGA đã kéo dài từ mức bình thường khoảng 12 tuần lên 48-56 tuần (ước tính của Hana Securities), tỷ lệ sử dụng công suất đế của SEMCO đạt 89% trong nửa đầu năm 2026 (LG Innotek được cho là 94%), và một FC-BGA cho máy chủ có diện tích gấp hơn 4 lần và số lớp gấp hơn 2 lần so với loại cho PC — chỉ một số ít công ty trên Trái Đất mới sản xuất được. Đây là một thị trường mà khách hàng cùng tài trợ nhà máy để giữ chỗ công suất. Để hiểu vì sao, bạn phải hiểu đế thực sự làm gì.
Chương 1. Đế là một bo mạch chủ nằm bên trong package
Một die bán dẫn không thể tự mình giao tiếp với thế giới bên ngoài. Các pad kết nối trên die cách nhau hàng chục micromet; các đường mạch trên bo mạch chủ cách nhau hàng trăm micromet đến milimet. Đế đóng gói là bộ phiên dịch bắc cầu qua khoảng cách gần ba bậc độ lớn đó. Nó làm bốn công việc.
Thứ nhất, fan-out. Nó tỏa hàng chục nghìn kết nối của die ra ngoài đến một bước pitch mà bo mạch có thể chấp nhận được. Trong các package bộ tăng tốc AI, số lượng tín hiệu mà một đế định tuyến đã chuyển từ hàng nghìn lên hàng chục nghìn.
Thứ hai, cấp nguồn. Một bộ tăng tốc hiện đại tiêu thụ hơn 1.000W ở điện áp khoảng một volt — dòng điện ở mức khoảng 1.000 ampe. Ở mức đó, điện trở và điện cảm của đường cấp nguồn chính là hiệu năng. Đó là lý do SEMCO nhúng MLCC và tụ điện silicon bên trong đế: việc di chuyển tụ tách sóng từ cách xa hàng milimet xuống còn hàng trăm micromet ngay bên dưới die sẽ cắt giảm nhiễu nguồn ngay tại nơi nó sinh ra.
Thứ ba, toàn vẹn tín hiệu. Các làn NVLink và SerDes đi qua đế với tốc độ hàng chục đến hàng trăm gigabit mỗi giây. Hằng số điện môi (Dk) và hệ số tổn hao (Df) của vật liệu cách điện quyết định mức tổn hao và méo tín hiệu. ABF trở thành tiêu chuẩn cao cấp một phần nhờ tổn hao điện môi thấp và bề mặt nhẵn, giúp cải thiện độ bám dính của đồng và giảm tổn hao do hiệu ứng bề mặt (skin effect).
Thứ tư, hỗ trợ cơ học và đường tản nhiệt. Hàn reflow chạy ở khoảng 250°C. Trong suốt chu trình đó, đế phải giữ package đủ phẳng để hàng chục nghìn kết nối bump sống sót. Như Chương 5 cho thấy, chính công việc thứ tư này là công việc chạm giới hạn vật lý đầu tiên.
Hãy gọi đúng tên của nó: đế là một bo mạch chủ thứ hai, thu nhỏ bên trong package. Khi chip ngày càng lớn hơn, nhanh hơn và nóng hơn, độ khó của bo mạch chủ bên trong đó đang bắt kịp chính con chip.
Chương 2. ABF thực sự là gì: Công thức bí mật của một công ty gia vị
1996: Yêu cầu của Intel. 1999: Sản xuất hàng loạt.
ABF (Ajinomoto Build-up Film) là màng cách điện giữa các lớp do Ajinomoto Fine-Techno sản xuất, một công ty con của Ajinomoto — công ty đã thương mại hóa MSG. Nguồn gốc là một đơn đặt hàng năm 1996 từ Intel, hãng cần một chất cách điện dạng màng cho đế CPU thế hệ tiếp theo. Cách tiếp cận đương thời — phủ nhựa lỏng và sấy khô, từng mặt một — gặp khó khăn với độ đồng đều về độ dày và nhiễm bẩn hạt. Các nhà nghiên cứu của Ajinomoto (Shigeo Nakamura, hiện là chủ tịch công ty, từng là thành viên của nhóm) đã biến vật liệu này thành dạng màng, và sản xuất hàng loạt bắt đầu vào năm 1999 cho Pentium III. Việc cán ép chân không màng lên cả hai mặt của một panel cùng lúc đã đơn giản hóa quy trình, và việc vận chuyển varnish được phủ trên màng — ở dạng đông lạnh — là một ý tưởng sản xuất mà ngành bán dẫn chưa từng hình dung, còn một công ty thực phẩm thì đã hình dung được.
Việc một công ty xây dựng trên hóa học axit amin cuối cùng lại đứng trên đỉnh của một vật liệu bán dẫn không phải là ngẫu nhiên. Cốt lõi của ABF là một công thức phối trộn: hơn mười nguyên liệu thô — nhựa epoxy, chất đóng rắn, các hạt filler vô cơ — được pha trộn và phân tán đồng đều. Trong nội bộ, nó được gọi là "công thức bí mật" (secret sauce). Vật liệu hữu cơ và vô cơ không tự nhiên hòa trộn; việc phân tán chúng một cách đồng đều đồng thời đạt được các mục tiêu về điện môi, giãn nở nhiệt, khoan laser và độ bám đồng là tay nghề tích lũy. Công thức chính là hiệu năng.
ABF qua các con số
| Thuộc tính | Mức đại diện | Vì sao quan trọng |
|---|---|---|
| Thị phần | Hơn 95% (con số của công ty) | Thực tế là nguồn cung duy nhất cho màng build-up cấp CPU/GPU |
| Hằng số điện môi (Dk) | ~3,2-3,5 | Dk thấp hơn nghĩa là ít trễ và tổn hao hơn cho tín hiệu tốc độ cao |
| Khả năng đường mạch mịn | Line/space xuống tới ~5 µm (SAP) | Giới hạn subtractive 75 µm → SAP 15 µm → cấp ~5 µm hiện nay |
| Các họ cấp độ | GL (tổn hao thấp), GX (tiêu chuẩn), GZ (CTE thấp), và các loại khác | Các cấp độ riêng cho từng khách hàng làm sâu thêm sự khóa chặt (lock-in) |
| Dạng thức | Cuộn màng | Được các nhà sản xuất đế cán ép thành các lớp build-up |
Hãy chú ý chiến lược cấp độ. Ajinomoto cùng phát triển các cấp độ được tinh chỉnh cho quy trình của từng khách hàng. Đối với một nhà sản xuất đế, việc chuyển đổi màng đồng nghĩa với việc phải tinh chỉnh lại quá trình cán ép, laser, mạ và kiểm tra — rồi sau đó tái thẩm định với khách hàng cuối, một quy trình mất 18-24 tháng. Con hào sâu nhất không phải là công thức; đó là không ai đủ khả năng để chuyển đổi. Sekisui Chemical là nhà cung cấp duy nhất còn lại có màng build-up tương thích SAP được sản xuất hàng loạt, và thị phần của hãng này chỉ ở mức một chữ số thấp.
Transistor đã thu nhỏ theo nhiều bậc độ lớn trong 27 năm. Lớp màng bên dưới chúng vẫn chỉ có một nhà cung cấp trong suốt thời gian đó.
Chương 3. FC-BGA được sản xuất như thế nào: Một chu trình tám bước, lặp lại
Một đế ABF không được xây dựng trong một quy trình duy nhất. Nó được xây dựng trong một chu trình, lặp lại một lần cho mỗi lớp. Ở trung tâm là một lõi cứng — vải sợi thủy tinh được tẩm nhựa, phủ đồng. Các lớp build-up được xếp chồng lên cả hai mặt. Hãy học ký hiệu: "10-X-10" nghĩa là mười lớp build-up ở mỗi phía của lõi, tổng cộng khoảng hai mươi lớp. Trên lộ trình của Ibiden, đế cho máy chủ AI chuyển từ 10-X-10 vào năm 2026 lên 12-X-12 vào năm 2028 và 14-X-14 từ năm 2030.
- Chế tạo lõi: các lỗ được khoan và mạ xuyên qua tấm laminate phủ đồng để tạo thành dây dẫn của lõi. Độ cứng và sự giãn nở nhiệt của lõi chi phối độ cong vênh (warpage) của mọi thứ phía trên nó.
- Cán ép (Lamination): màng ABF được cán ép chân không lên bề mặt. Một bọt khí duy nhất bị kẹt lại cũng là một khuyết tật.
- Đóng rắn (Curing): nhiệt làm cứng màng thành một lớp cách điện.
- Via laser: laser CO₂ hoặc UV khoan các microvia rộng hàng chục micromet — các đường dẫn dọc giữa các lớp.
- Desmear: cặn nhựa bị cháy do laser được loại bỏ bằng hóa chất. Thất bại ở bước này thì lớp mạ sẽ không bám.
- Mạ seed: đồng không điện (electroless) phủ xuống một lớp seed mỏng.
- Tạo hình SAP: quang khắc (photolithography) định hình mạch; mạ điện phân chỉ phát triển đồng ở nơi cần thiết — quy trình bán cộng tính (semi-additive process) mà bề mặt nhẵn của ABF đã giúp trở nên thực tế, và là nguồn gốc của lợi thế đường mạch mịn của nó.
- Kiểm tra, rồi lặp lại: chỉ những panel vượt qua kiểm tra điện và quang học mới được lên thêm một lớp. Rồi quay lại bước hai. Cho mỗi lớp.
Cấu trúc chu trình này khiến phép tính tỷ lệ thành phẩm trở nên tàn khốc. Với tỷ lệ thành phẩm 99% cho mỗi lớp, một đế 24 lớp hoàn thành ở mức 0,99^24 — khoảng 79%. Với 97% cho mỗi lớp, khoảng 48%. Một lớp hỏng sẽ loại bỏ toàn bộ panel, bao gồm mọi giờ thời gian thiết bị đã bỏ vào nó. Đó là lý do "công suất danh nghĩa" và "công suất hiệu dụng" là hai con số khác nhau, và vì sao khoảng cách giữa chúng nới rộng khi số lớp tăng lên.
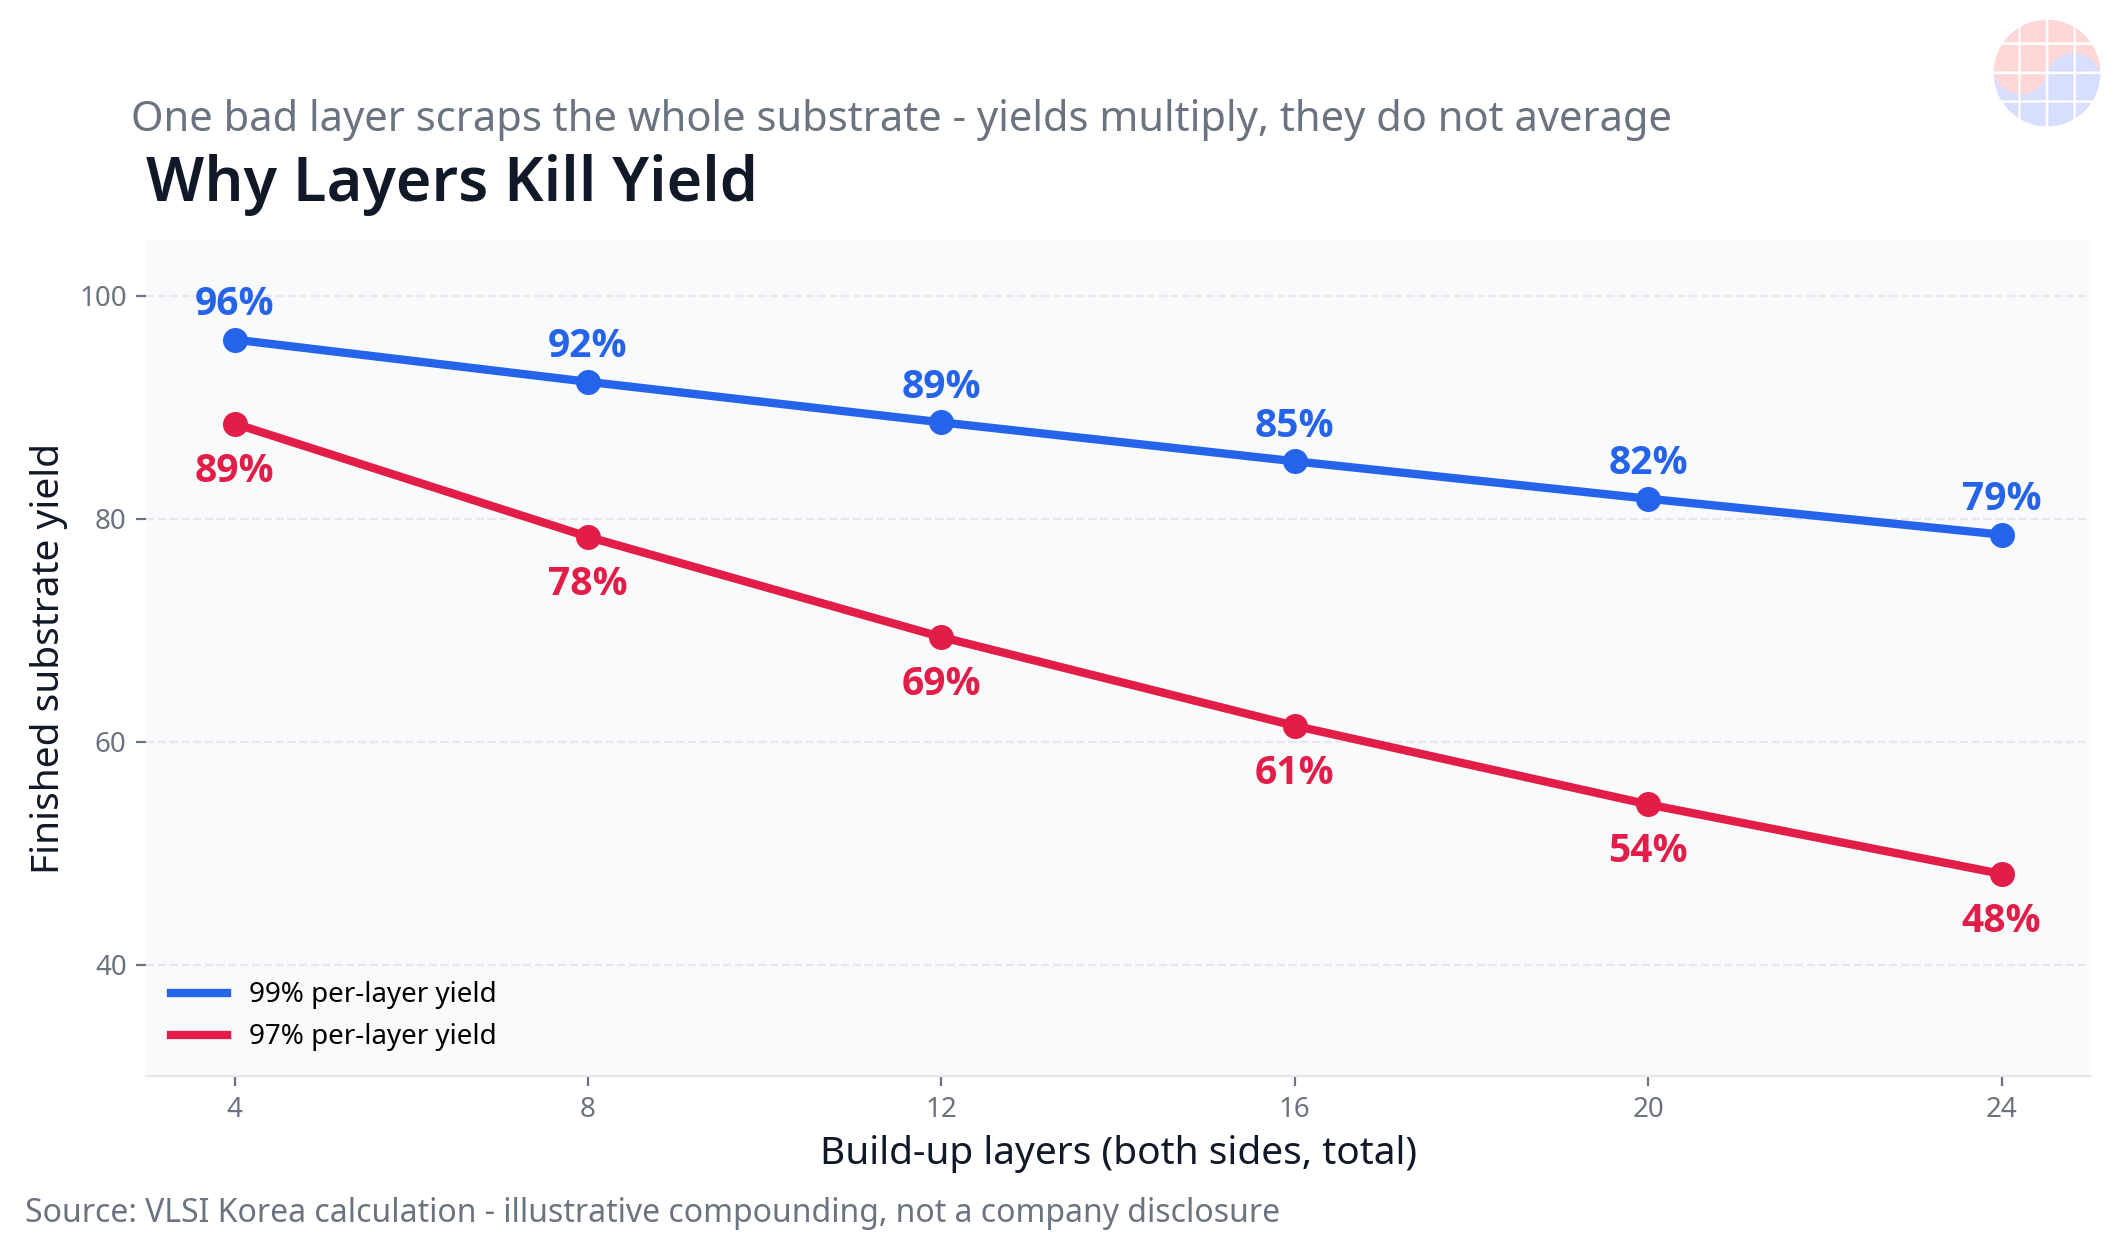
Đó cũng là lý do các thông báo công suất phải được chiết khấu ba lần: cho việc giao thiết bị, cho việc tăng tỷ lệ thành phẩm, và cho việc thẩm định của khách hàng. Tại triển lãm TPCA ngày 20 tháng 10 năm 2026, chủ tịch của Unimicron đã đưa ra con số cho yếu tố đầu tiên trong số đó: thời gian giao hàng cho thiết bị chủ chốt hiện kéo dài tới 30 tháng, với hơn 80% thiết bị bị chậm trễ. Nhà máy đã chậm; thiết bị còn chậm hơn; tỷ lệ thành phẩm còn chậm hơn nữa; thẩm định là chậm nhất.
Chương 4. Phép tính nhu cầu: Diện tích × Số lớp = Gấp 10 lần lượng màng
Nhu cầu ABF không thể đếm bằng số lượng chip. Lượng màng tiêu thụ cho mỗi đế đang bùng nổ. Báo cáo tích hợp 2025 của Ajinomoto đưa ra cách phân rã rõ ràng nhất: một đế AI cỡ lớn có diện tích bo mạch gấp khoảng 3,5 lần và số lớp ABF gấp khoảng 3 lần so với thiết kế thông thường — lượng ABF tiêu thụ gấp khoảng 10 lần.
Sự tăng trưởng diện tích bị ép buộc bởi lộ trình đóng gói. CoWoS của TSMC mở rộng từ khoảng 3,3 kích thước reticle trong sản xuất số lượng lớn hiện nay lên 5,5 vào năm 2026, 9,5 vào năm 2027 và vượt 14 vào năm 2029. Lộ trình kích thước đế của Ibiden chạy từ 90×90 mm vào năm 2026 lên 110×110 mm vào năm 2028 và 130×130 mm hoặc lớn hơn từ năm 2030. Các ước tính trong ngành cho rằng đế thế hệ Rubin của NVIDIA lớn hơn khoảng 40% so với Blackwell, với số lớp tăng từ 14 lên 18, và ASP của đế Rubin Ultra tăng ít nhất thêm 50% nữa so với Rubin.
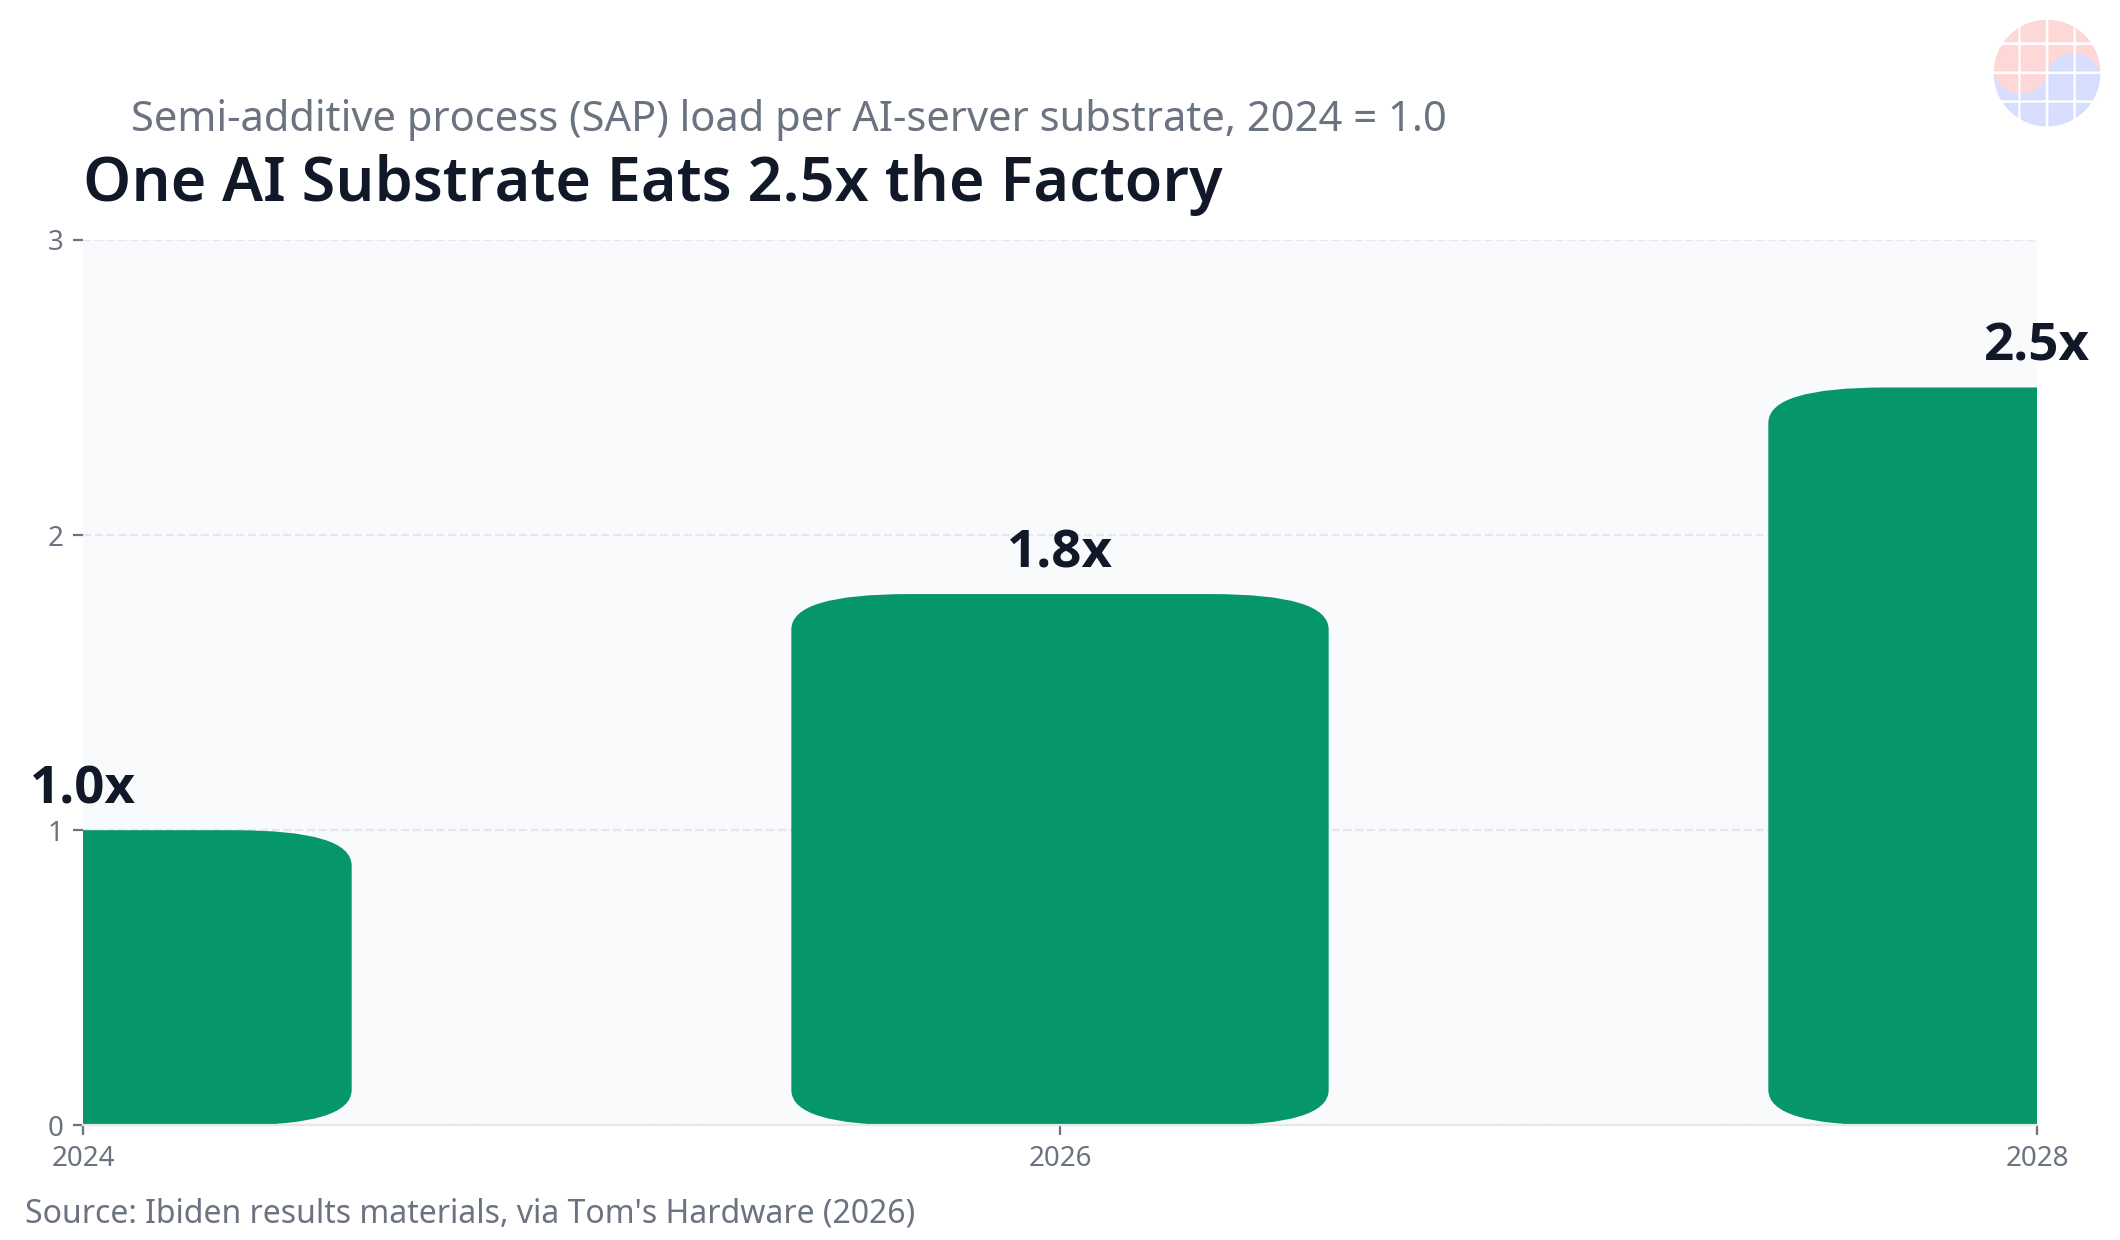
Đó là lý do Ibiden đo nhu cầu không phải bằng số đế mà bằng tải quy trình SAP. Nếu một đế chiếm thiết bị nhà máy lâu gấp 1,8 lần vào năm 2026 và gấp 2,5 lần vào năm 2028 so với năm 2024, thì việc nhân đôi nhà máy vẫn khiến thị trường thắt chặt hơn. Các phân tích chuỗi cung ứng đưa ra mức tăng trưởng nhu cầu diện tích đế gần 39% CAGR cho giai đoạn 2025-2028 đang đo cùng một thứ: đơn vị nhu cầu thực sự là diện tích × số lớp × thời gian quy trình, chứ không phải số lượng đơn vị.
Và danh sách người mua đang mở rộng. Ngoài GPU và ASIC tùy chỉnh (Google TPU, AWS Trainium và các sản phẩm tương tự), CPU máy chủ đang trở thành điểm nghẽn của kỷ nguyên agent — và giờ đây các chip lái xe và robot của Tesla đã gia nhập hàng đợi FC-BGA. Việc Tesla xuất hiện với tư cách là nhà tài trợ cho dây chuyền chuyên dụng của SEMCO mang tính biểu tượng: cuộc tranh giành đế đang thoát ra khỏi trung tâm dữ liệu.
Chương 5. Bức tường vật lý: Warpage
Khi đế ngày càng lớn, giới hạn đầu tiên gặp phải không phải là thiết bị hay tiền bạc. Đó là sự giãn nở nhiệt. Một package được gắn kết trong quy trình reflow ở khoảng 250°C rồi nguội đi. Các vật liệu của nó co lại với tốc độ rất khác nhau: silicon ở khoảng 2,6 ppm/°C, đồng ở 17, lõi hữu cơ ở 14-17, và riêng màng ABF được trích dẫn lên tới khoảng 30. Các vật liệu co lại với tốc độ khác nhau bên trong một package đã gắn kết sẽ kéo lẫn nhau — và đế bị cong vênh.
📩 Đang theo dõi chủ đề này?
Nhận phân tích tiếp nối — kết quả kinh doanh, báo cáo và nguồn cung HBM — mỗi ngày lúc 10:30 KST. Đăng ký miễn phí →
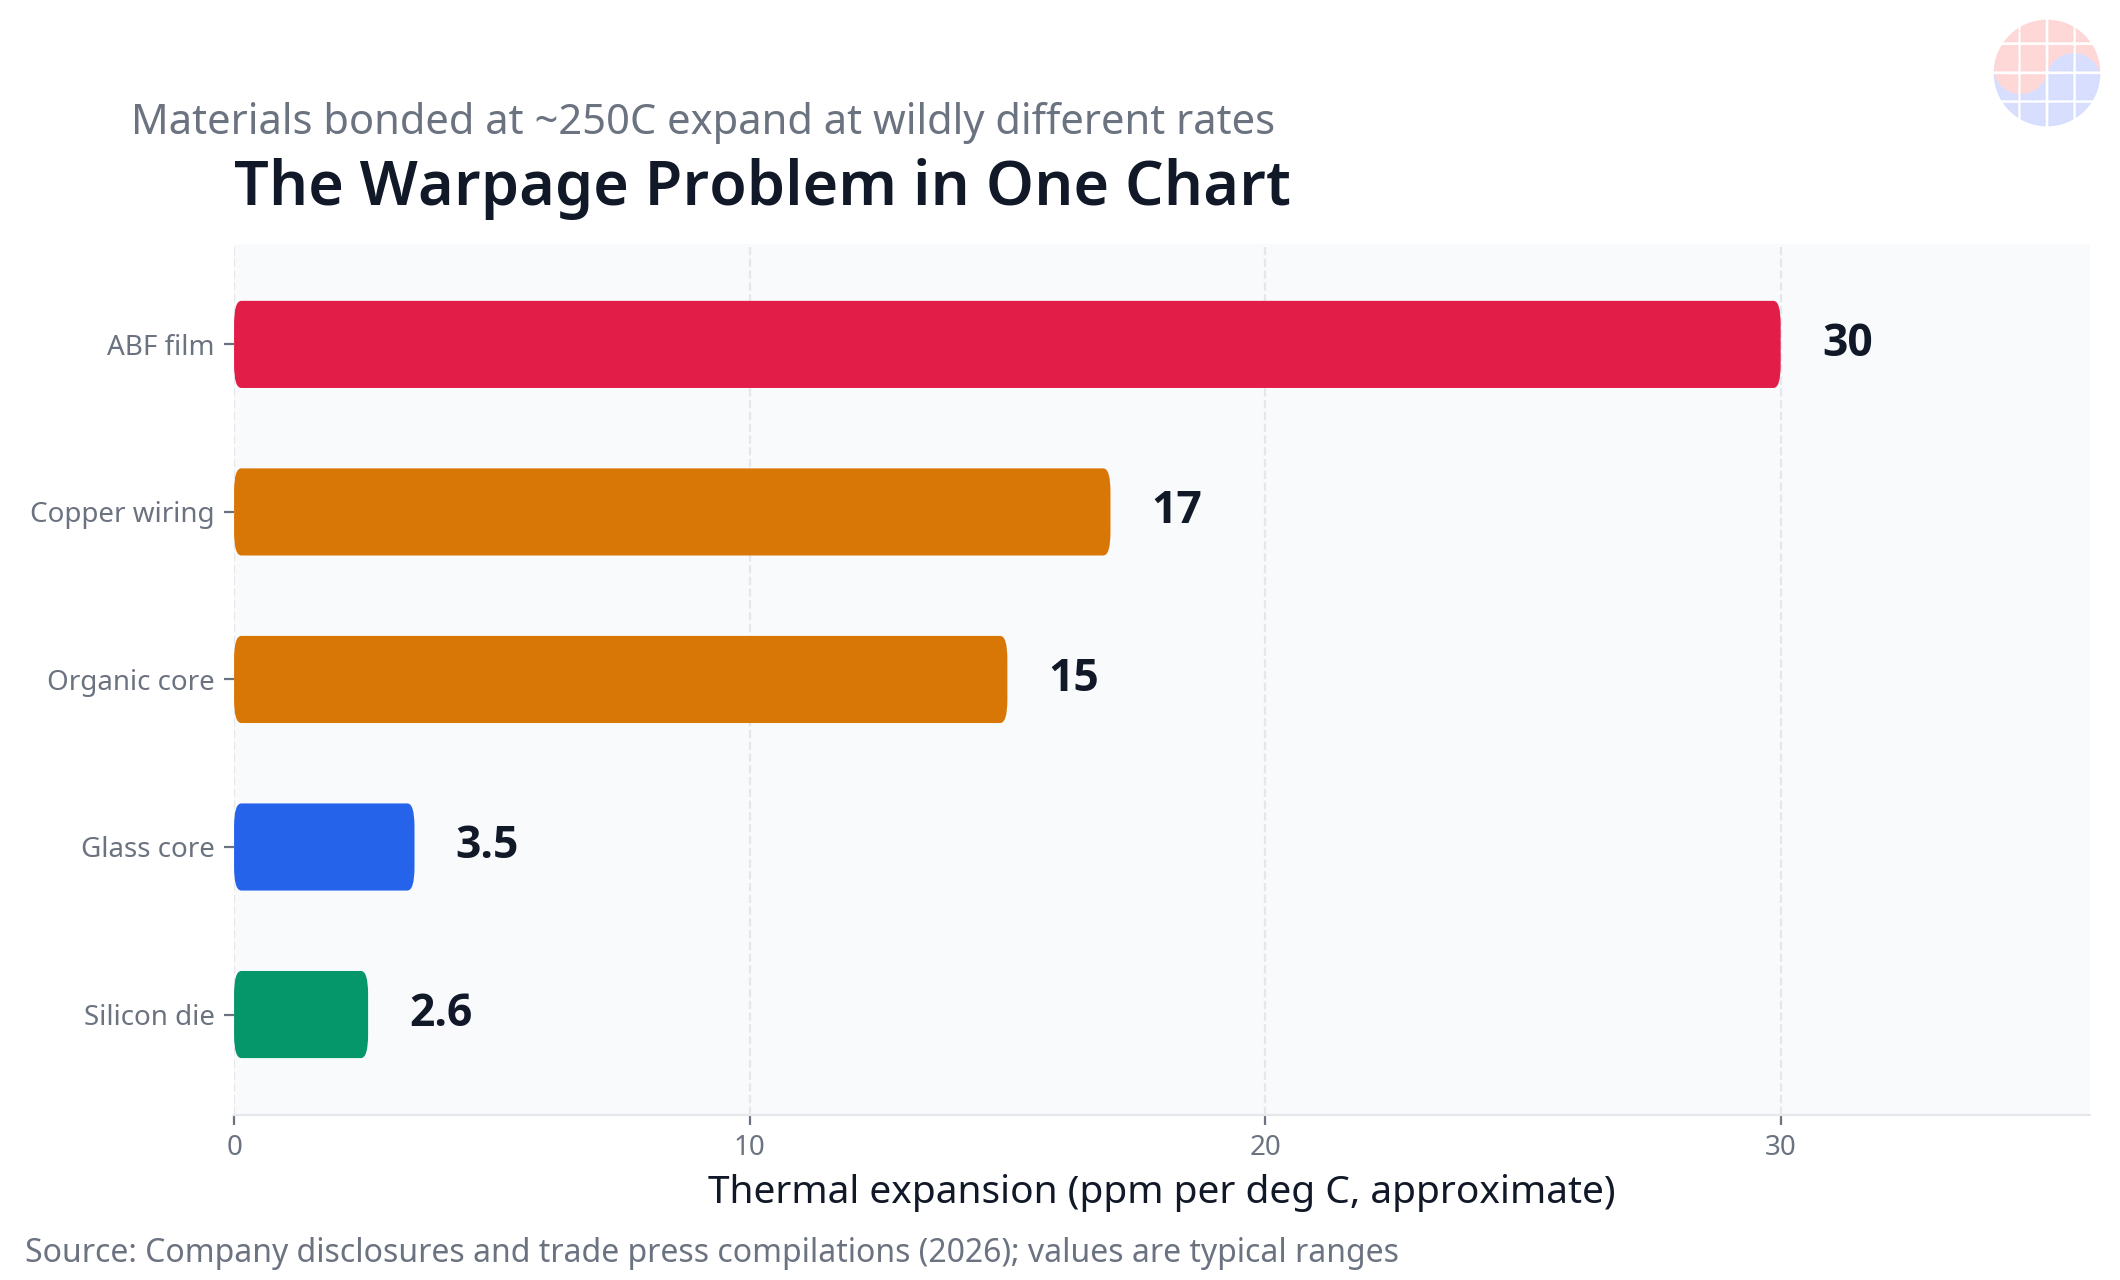
Warpage gây tử vong vì ngân sách độ chính xác là ở cấp hiển vi. Bước pitch của micro-bump CoWoS chạy ở 40-55 µm, và các mối nối chỉ hình thành nếu độ phẳng được giữ trong vòng hàng chục micromet trên toàn bộ package. Quy tắc làm việc trong ngành là đế hữu cơ gặp khó khăn trong việc giữ độ phẳng khả dụng vượt quá khoảng 120 mm mỗi cạnh. Mục tiêu lộ trình 2030 của Ibiden là 130×130 mm nằm chính xác vượt qua bức tường đó.
Nghiên cứu tình huống đã xảy ra rồi. Các bản tin thương mại cho biết cấu hình Rubin Ultra bốn die nguyên bản của NVIDIA đã được thiết kế lại sau khi warpage của đế hữu cơ khiến bài toán kinh tế thất bại. Đồng thời, các báo cáo chỉ ra rằng giải pháp thay thế — CoWoP, loại bỏ hoàn toàn đế bằng cách gắn wafer package trực tiếp lên PCB — đã không được áp dụng cho Rubin Ultra, vốn vẫn dùng đế ABF, vì rủi ro về tỷ lệ thành phẩm và tái tổ chức chuỗi cung ứng. Ngay cả NVIDIA cũng đang chiến đấu với vật lý của đế từ cả hai hướng: hãng chưa thể sống với một đế lớn hơn nhiều, và cũng chưa thể sống thiếu nó.
Chương 6. Thế độc quyền kép: Bên trong lớp màng, một thế độc quyền khác
Bóc chuỗi cung ứng ABF sâu thêm một lớp nữa và sẽ có một thế độc quyền bên trong thế độc quyền. Vải thủy tinh CTE thấp gia cố lõi đế — T-glass, vật liệu giữ cho các package lớn ổn định về kích thước — khoảng 90% đến từ một nhà cung cấp Nhật Bản, Nittobo. Các vật liệu thay thế E-glass không thể đáp ứng thông số kỹ thuật cấp AI. Năm 2026, giá T-glass tăng 20-30%, thời gian giao hàng laminate phủ đồng kéo dài từ mức bình thường 8-10 tuần lên hơn 20 tuần, và một số người mua cho biết nhà cung cấp đã ngừng báo thời gian giao hàng hoàn toàn. Nittobo đang tăng gấp ba công suất tại nhà máy Fukushima của mình, nhưng nguồn cung mới sẽ không đến được thị trường trước giữa năm 2027 sớm nhất. Thủy tinh chuyên dụng — được nấu chảy trong lò điện ở 1.600-1.700°C, kéo sợi và dệt siêu mỏng — không có công tắc bật/tắt.
Vì vậy, mọi package AI đều đứng trên hai nguồn cung duy nhất của Nhật Bản xếp chồng nối tiếp: Ajinomoto với hơn 95% màng build-up, Nittobo với khoảng 90% vải thủy tinh CTE thấp. Một nhà sản xuất đế có thể xây bao nhiêu nhà máy tùy thích; nếu một trong hai vật liệu dừng lại, dây chuyền sẽ dừng. Thông báo của Ajinomoto vào tháng 5 năm 2026 về việc tăng giá màng ABF khoảng 30% có hiệu lực từ quý 3, cùng với các báo cáo về việc cắt giảm lô hàng màng tới Trung Quốc, là hình ảnh của cấu trúc này khi nó được thực thi. Mức chuyển trực tiếp của việc tăng giá màng 30% vào giá đế hoàn thiện được ước tính chỉ 3-6% (Commercial Times) — hiệu ứng thực sự là vòng thứ hai, các đợt tăng giá của chính các nhà sản xuất đế: giá đế ABF tại Kinsus tăng khoảng 5% trong nửa đầu năm 2026 với dự kiến tăng thêm tới 7% trong nửa cuối năm, và ASP của đế GPU được ước tính đã tăng từ 65 USD năm 2024 lên 82 USD năm 2025.
Tốc độ phản ứng của chính Ajinomoto cũng kể cùng một câu chuyện cấu trúc. Công suất màng chạy hết tải ở mức được báo cáo là hai triệu mét vuông mỗi tháng trong quý 2 năm 2026; một nhà máy mới ở Gunma đã đi vào hoạt động đầy đủ vào năm 2025. Công ty đã đầu tư khoảng ¥25 tỷ kể từ năm 2023 và dự kiến đầu tư ít nhất chừng đó nữa vào năm 2030, nhắm tới tăng hơn 50% công suất. Nhưng cơ sở sản xuất varnish thứ ba của hãng chỉ mới ký thỏa thuận đất đai vào tháng 5 năm 2026, với kế hoạch xây dựng vào năm 2028 và vận hành vào năm 2032. Đối với một trong những vật liệu bán dẫn quan trọng nhất thế giới, đường cung uốn cong ở khoảng cách sáu năm. Những kẻ thách thức có tồn tại — công ty khởi nghiệp Thintronics của Mỹ đã ký thư ý định vào tháng 7 năm 2026 cho khoản ưu đãi R&D CHIPS lên tới 50 triệu USD, và các màng của Trung Quốc như CBF của Huazheng đang trong quá trình thẩm định — nhưng bức tường thẩm định 18-24 tháng khiến chúng trở thành các biến số của cuối thập kỷ, chứ không phải câu trả lời ở hiện tại.
Chương 7. Các dự báo khoảng thiếu hụt: Con số khác nhau, cùng một xu hướng
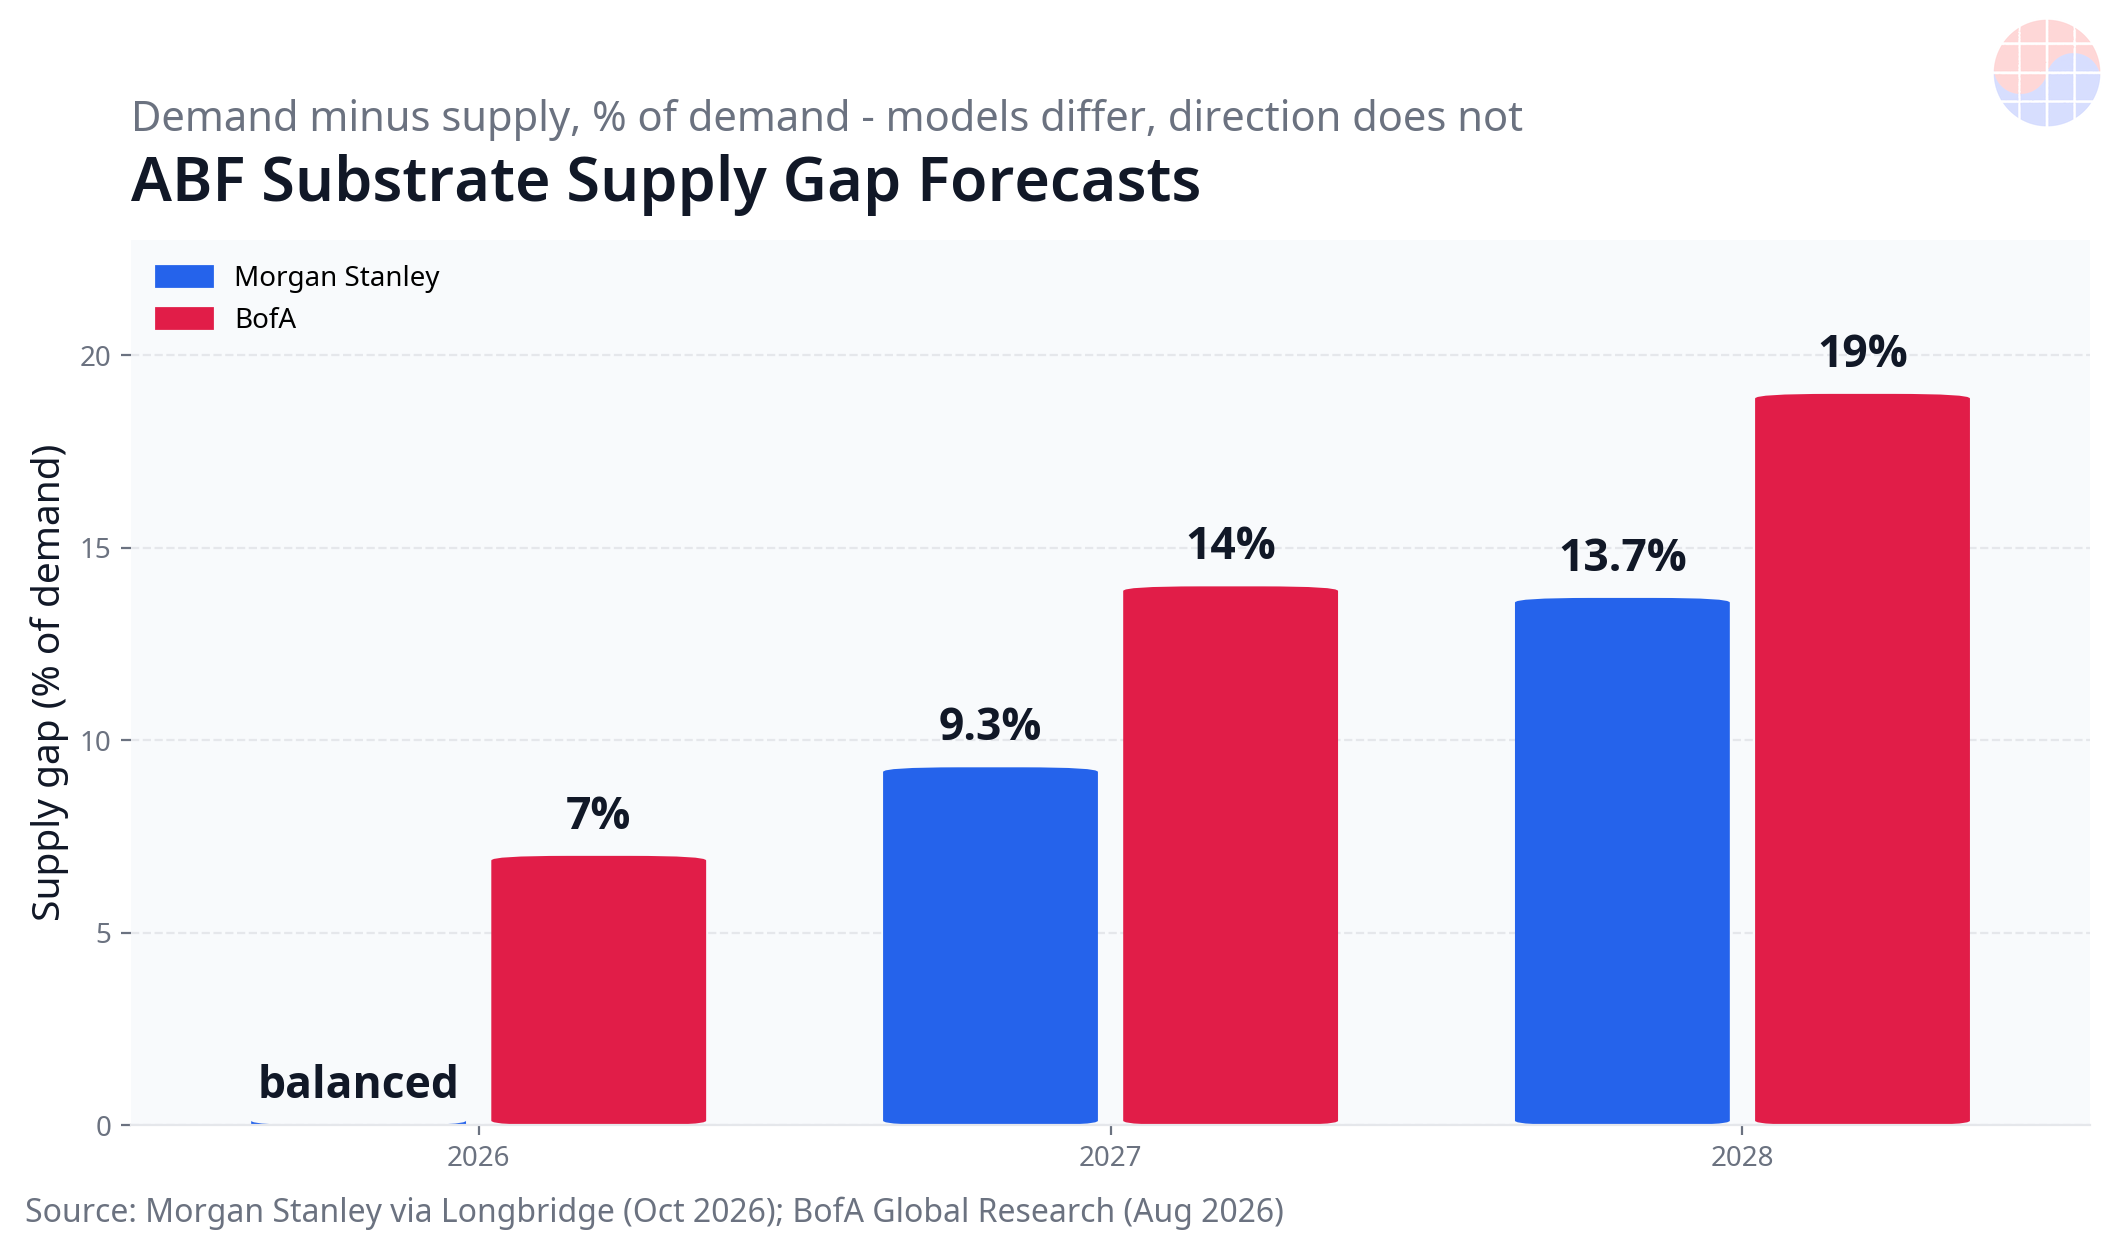
Mô hình cung-cầu mới nhất của Morgan Stanley cho thấy năm 2026 gần như cân bằng, sau đó thiếu hụt 9,3% vào năm 2027 và 13,7% vào năm 2028 — được điều chỉnh tăng từ 6,2% và 9,4%. Về giá, hãng dự báo mức tăng năm 2027 sẽ vượt 25%, và đưa ra sự phân biệt: mức tăng năm 2026 là chuyển chi phí nguyên liệu thô, trong khi mức tăng năm 2027 sẽ do chính cán cân cung-cầu tạo ra. BofA bi quan hơn: thiếu hụt 7% vào năm 2026, 14% vào năm 2027 và 19% vào năm 2028, viện dẫn sự cải thiện biên lợi nhuận gộp tại cả ba nhà sản xuất đế của Đài Loan trong quý 2 năm 2026 là bằng chứng cứng đầu tiên của một thị trường của người bán. Một số phân tích chuỗi cung ứng để ngỏ năm 2028 ở mức tới 40%.
Các dự báo khác nhau vì mẫu số khác nhau. Chia cho công suất danh nghĩa thì khoảng thiếu hụt trông nhỏ; chia cho công suất hiệu dụng — đã chiết khấu cho diện tích, số lớp và tải SAP — thì nó tăng gấp đôi. Điểm chung có ba phần: hầu hết công suất mới đạt sản lượng lớn vào nửa cuối năm 2028 đến năm 2030; cho đến lúc đó, độ dốc nhu cầu (diện tích × số lớp) vượt độ dốc nguồn cung; và quyền định giá nằm trong tay nhà cung cấp. Chủ tịch của Unimicron đã nén nó thành một so sánh tại TPCA: so với năm 2024, công suất CoWoS tăng 6,8 lần và chi tiêu vốn của các hyperscaler tăng 6,3 lần vào năm 2028, trong khi công suất đế IC chỉ tăng gấp đôi và công suất DRAM tăng 1,8 lần. Phần đầu và phần cuối của quy trình đóng gói đang mở rộng gấp sáu lần; đế ở giữa chúng, gấp đôi.
Đây là mô hình, không phải phép đo. Như bài kiểm chứng thực tế trước đây của chúng tôi về dự báo giá bán dẫn đã chỉ ra, các ước tính điểm nên được đọc như xu hướng cộng với điều kiện. Với ABF, các điều kiện rất rõ ràng: khoảng thiếu hụt chỉ thu hẹp nếu các kế hoạch mở rộng đã công bố tăng tốc đúng lịch trình, các dây chuyền mới cho tỷ lệ thành phẩm nhanh, và tăng trưởng diện tích/số lớp của package chậm lại. Bỏ lỡ bất kỳ một trong ba điều kiện và sai số sẽ rơi vào phía rộng hơn.
Chương 8. Thế đầu sỏ của đế — và vị trí của Hàn Quốc tại bàn đàm phán
Nếu màng là độc quyền, thì sản xuất đế là thế đầu sỏ (oligopoly). Thị phần FC-BGA cao cấp được ước tính khoảng 35% cho Ibiden, 18% cho Shinko và 14% cho Unimicron, với AT&S, Nan Ya PCB, Kinsus, SEMCO và LG Innotek đứng phía sau. Con hào không phải là vỏ nhà máy; đó là tỷ lệ thành phẩm và thẩm định tích lũy. Việc sản xuất một đế định dạng lớn, hơn 20 lớp, vượt qua thẩm định của NVIDIA, AMD hoặc Google cần ba đến bốn năm học hỏi quy trình mà tiền bạc đơn thuần không thể nén lại.
Hàn Quốc nắm giữ hai lá bài. Lá bài đầu tiên là sự kết hợp "substrate-plus" của SEMCO: đây là nhà sản xuất đế lớn duy nhất đồng thời sản xuất MLCC ở quy mô lớn, và việc nhúng các tụ điện đó — cộng với tụ điện silicon — bên trong đế đã trở thành cơ sở kỹ thuật cho thỏa thuận với NVIDIA. Khoản tài trợ từ khách hàng ₩3,7 nghìn tỷ so với chương trình ₩6,78 nghìn tỷ là điều ngành đế chưa từng thấy trước đây. Bộ phận giải pháp đóng gói của SEMCO được cho là đã ghi nhận doanh số nửa đầu năm 2026 là ₩1,497 nghìn tỷ (+41% so với cùng kỳ năm trước) và lợi nhuận hoạt động ₩160,2 tỷ (+237%). Lá bài thứ hai là cơ sở Hải Phòng, Việt Nam của LG Innotek, đang mở rộng công suất FC-BGA từ tỷ lệ sử dụng được báo cáo là 94% — một nước đi về chi phí và đa dạng hóa địa lý.
Điểm nghẽn của Hàn Quốc cũng rõ ràng không kém. Cả hai vật liệu nguồn duy nhất — màng của Ajinomoto và T-glass của Nittobo — đều nằm ở Nhật Bản. Liên doanh lõi thủy tinh của SEMCO với Sumitomo Chemical Group (chương tiếp theo) trên thực tế là việc quản lý sự phụ thuộc vào vật liệu Nhật Bản thông qua một đối tác Nhật Bản. Các nhà sản xuất laminate và vật liệu của Hàn Quốc, trong đó có Doosan Electro-Materials, nếu thẩm định được các vật liệu thay thế T-glass và vật liệu tổn hao thấp sẽ có giá trị hơn một nhà máy nữa: nó sẽ nâng trần biên lợi nhuận đế của Hàn Quốc, vốn ngày nay do người khác đặt ra.
Chương 9. Đế thủy tinh: Không đến để giết ABF
Quan niệm sai lầm phổ biến nhất về đế thủy tinh là thủy tinh thay thế ABF. Không phải vậy. Một đế thủy tinh thay thế phần lõi của đế. Hoán đổi lõi hữu cơ bằng thủy tinh — vốn có sự giãn nở nhiệt có thể tinh chỉnh gần với silicon, và có thể mang các via xuyên thủy tinh — và bạn có một nền tảng phẳng hơn cho dây dẫn mịn hơn và package lớn hơn. Nhưng lớp cách điện build-up xếp chồng ở cả hai phía của lõi thủy tinh đó vẫn là màng ABF. Thủy tinh là khách hàng của Ajinomoto, không phải sát thủ của hãng. Nếu có gì, các package vượt quá 130 mm tiêu thụ nhiều màng hơn, chứ không ít hơn.
| Tác nhân | Lộ trình (thông tin công khai tính đến ngày 23 tháng 10 năm 2026) | Ghi chú |
|---|---|---|
| SKC / Absolics | Nhà máy 600 triệu USD tại Covington, Georgia; mẫu hàng bắt đầu xuất từ tháng 1 năm 2026 | Đánh giá của AMD đã được báo cáo; mở rộng giai đoạn hai được cho là đang được xem xét lại |
| SEMCO (GlaSSEM) | Liên doanh lõi thủy tinh với Dongwoo Fine-Chem hoàn tất ngày 2 tháng 7 năm 2026: tổng ₩480 tỷ, SEMCO 66,2%, vận hành quy mô lớn nhắm mục tiêu nửa cuối năm 2027 | Nguyên mẫu và đánh giá của khách hàng đang chạy trên dây chuyền thí điểm Sejong |
| Intel | Mẫu EMIB + thủy tinh được trưng bày tại NEPCON Japan, tháng 1 năm 2026: bước pitch bump 45 µm, cấp khoảng 2 lần reticle, tuyên bố "No SeWaRe" không có vết nứt vi mô | Triển khai của riêng hãng hướng tới khoảng năm 2030; được báo cáo là chuyển hướng sang cấp phép |
| TSMC | Thí điểm panel CoPoS 310×310 mm vào năm 2027, sản xuất số lượng lớn nhắm mục tiêu nửa cuối năm 2028 | Hầu hết các phân tích đặt thương mại hóa lõi thủy tinh sau năm 2030 |
Lịch sử tiến độ dạy cho sự thận trọng. Absolics ban đầu nhắm mục tiêu sản xuất hàng loạt vào nửa đầu năm 2024; các cột mốc thủy tinh của SEMCO được cho là đã trượt do độ tin cậy. Điểm nghẽn của thủy tinh không phải là ý tưởng mà là tỷ lệ thành phẩm khoan TGV, gãy vỡ khi xử lý, và thẩm định của khách hàng — chính xác là ba bức tường giống như đế ABF. Bức tranh thực tế: lõi hữu cơ cộng với ABF tốt hơn (cấp độ tổn hao thấp, lõi CTE thấp, kiểm soát warpage) sẽ gánh vác cuối những năm 2020; lõi thủy tinh bước vào từ các package lớn nhất vào khoảng đầu thập kỷ; và màng ABF vẫn ở trên cùng trong suốt quá trình. Không phải cái chết của ABF — mà là sự thay thế của sàn mà nó đứng trên.
Nhận định của Chase: Quyền lực nằm ở lớp màng, và các hợp đồng vừa thừa nhận điều đó
Thứ nhất, hồ chứa lợi nhuận trong chuỗi này là bất đối xứng. Ajinomoto vận hành một thế độc quyền vật liệu nhẹ vốn và tăng giá từ vị thế tĩnh lặng (+30% vào quý 3 năm 2026). Các nhà sản xuất đế đổ hàng nghìn tỷ won vào nhà máy và vẫn là con tin của tỷ lệ thành phẩm và thẩm định. Việc biên lợi nhuận gộp của Unimicron tăng gấp đôi từ 11,6% lên 24,8% trong 18 tháng là ấn tượng — và nó tồn tại nhờ sự vui lòng của công ty định giá màng của hãng. Khi đọc bất kỳ chuỗi cung ứng nào, đừng hỏi "ai có công suất" mà hãy hỏi "sự vắng mặt của ai sẽ dừng mọi thứ". Trong chuỗi ABF, câu trả lời đã là một công ty trong 27 năm.
Thứ hai, khoản đồng đầu tư NVIDIA-Tesla là mô hình HBM được tái hiện trong lĩnh vực đế. HBM đã chuyển từ mua sắm sang công suất mua trước thông qua các thỏa thuận dài hạn và thanh toán trước; đế vừa thực hiện cùng một chuyển đổi. Hãy chú ý sự hiện diện của Tesla: thời điểm nhu cầu mở rộng từ GPU trung tâm dữ liệu sang xe cộ và robot — sản lượng lớn hơn, vòng đời sản phẩm dài hơn — cuộc tranh giành đế trở nên mang tính cấu trúc, độc lập với bất kỳ tranh luận nào về bong bóng AI.
Thứ ba, nước đi thắng lợi của Hàn Quốc là sự kết hợp và vật liệu, không phải công suất. MLCC nhúng của SEMCO là trường hợp "substrate-plus" đầu tiên được chứng minh. Theo cùng logic đó, một chiến thắng thẩm định của Hàn Quốc trong T-glass, vật liệu tổn hao thấp hoặc laminate tiên tiến sẽ xây dựng con hào dài hơn một nhà máy khác. Việc để nguyên sự phụ thuộc vào màng và vải thủy tinh trong khi bổ sung nhà máy đồng nghĩa với việc trần biên lợi nhuận tiếp tục bị đặt ra ở nước ngoài.
Thứ tư, bốn điểm kiểm tra quyết định mười hai tháng tới: kết quả quý 3 của Unimicron vào ngày 27 tháng 10 (bình luận về biên lợi nhuận ABF và tồn đọng đơn hàng), tốc độ công bố LTA và lịch trình Sejong của SEMCO, đợt định giá thứ hai của Ajinomoto và tiến độ tăng tốc Gunma, và nguồn cung T-glass khi kế hoạch mở rộng của Nittobo đến vào giữa năm 2027.
Các kịch bản
- Kịch bản cơ sở: khoảng thiếu hụt nguồn cung ở mức một chữ số cao đến hai chữ số vào năm 2027, giá đế tăng hai chữ số, và biên lợi nhuận của nhà cung cấp mở rộng kéo dài cho đến đợt tăng công suất nửa cuối năm 2028.
- Kịch bản tăng (cho nhà cung cấp): nhu cầu diện tích cấp Rubin Ultra và đế CPO chồng lấp trong khi T-glass thắt chặt trước, đẩy khoảng thiếu hụt vượt qua lộ trình của BofA (19% vào năm 2028). Đồng đầu tư của khách hàng trở thành tiêu chuẩn ngành.
- Kịch bản giảm: một đợt điều chỉnh chi tiêu vốn AI biến công suất xây trước thành gánh nặng. Tuy nhiên, khác với HBM, nhu cầu đế được đa dạng hóa trên CPU, mạng và ô tô — một đợt điều chỉnh nhiều khả năng sẽ làm chậm tốc độ tăng giá hơn là lặp lại cú sụp đổ 2021-2023.
FAQ
Q1. Đế ABF là gì? Một đế đóng gói hiệu năng cao được xây dựng với Ajinomoto Build-up Film làm các lớp cách điện. Nó kết nối GPU, CPU và bộ tăng tốc AI với bo mạch chủ, định tuyến dây dẫn mịn và hàng nghìn đến hàng chục nghìn đường tín hiệu và nguồn. FC-BGA là định dạng đại diện.
Q2. Vì sao Ajinomoto là độc quyền? Hãng đã sản xuất hàng loạt chất cách điện build-up dạng màng đầu tiên vào năm 1999, xây dựng sự khóa chặt thông qua công thức hơn mười nguyên liệu thô và các cấp độ đồng phát triển riêng cho từng khách hàng, và bất kỳ sự chuyển đổi nào cũng cần 18-24 tháng tinh chỉnh lại quy trình và tái thẩm định của khách hàng. Thị phần trên 95% của hãng đã giữ vững trong 27 năm.
Q3. Khi nào tình trạng thiếu hụt ABF kết thúc? Các dự báo của tổ chức hội tụ ở mức thiếu hụt 9-14% vào năm 2027 và 14-19% vào năm 2028. Hầu hết công suất mới đạt sản lượng lớn trong khoảng nửa cuối năm 2028 đến năm 2030, vì vậy một thị trường thắt chặt nhiều khả năng sẽ kéo dài cho đến lúc đó. Kế hoạch mở rộng T-glass của Nittobo đến vào giữa năm 2027 là tín hiệu giảm nhẹ đầu tiên.
Q4. Đế thủy tinh có khiến ABF trở nên lỗi thời không? Không. Một đế thủy tinh chỉ thay thế phần lõi; lớp cách điện build-up ở phía trên vẫn là màng ABF. Tiến độ thủy tinh cũng chạy từ năm 2027 đến sau năm 2030, và các package lớn hơn làm tăng lượng màng tiêu thụ thay vì giảm nó.
Q5. Vì sao NVIDIA và Tesla đầu tư vào Samsung Electro-Mechanics? Bởi vì thời gian giao hàng FC-BGA đã kéo dài lên 48-56 tuần và chỉ một số ít nhà cung cấp có thể sản xuất đế cấp AI. SEMCO và NVIDIA đã công bố đồng đầu tư vào các dây chuyền chuyên dụng và nguồn cung nhiều năm vào ngày 21 tháng 10 năm 2026, và Reuters đưa tin khoảng ₩2,6 nghìn tỷ từ NVIDIA và ₩1,1 nghìn tỷ từ Tesla hỗ trợ kế hoạch mở rộng Sejong — công suất được bảo đảm bằng cách cùng nhau xây dựng nhà máy, chứ không phải bằng cách đấu giá trên thị trường giao ngay.
Q6. T-glass là gì và vì sao nó là điểm nghẽn? Vải thủy tinh giãn nở nhiệt thấp bên trong lõi đế, rất quan trọng để kiểm soát warpage trong các package lớn. Nittobo của Nhật Bản cung cấp khoảng 90% trong số đó, và kế hoạch mở rộng của hãng không đến trước giữa năm 2027 — một thế độc quyền thứ hai xếp chồng bên dưới Ajinomoto.
Q7. Nhà đầu tư nên theo dõi điều gì? Quỹ đạo biên lợi nhuận của các nhà sản xuất đế (tỷ trọng ABF và chuyển giá), các công bố LTA và đồng đầu tư của khách hàng, thông báo định giá và mở rộng của Ajinomoto và Nittobo, và bình luận về tỷ lệ thành phẩm trong kết quả hàng quý. Các con số dự báo khác nhau theo tổ chức — hãy đọc xu hướng và điều kiện, không phải ước tính điểm.
Phân tích này dựa trên các thông báo của công ty và bản tin có sẵn tính đến ngày 23 tháng 10 năm 2026, và không phải là lời khuyên đầu tư. Các dự báo của tổ chức và ước tính ngành được ghi nguồn trong văn bản; các con số chưa được xác minh được đánh dấu là ước tính.
Sources
- SEMCO-NVIDIA strategic partnership (Oct 21, 2026): https://www.thelec.kr/news/articleView.html?idxno=64086
- Reuters — SEMCO to receive ₩3.7T investment from Tesla, NVIDIA (Oct 22, 2026): https://www.channelnewsasia.com/business/samsung-electro-mechanics-gets-28-billion-chip-investment-tesla-nvidia-report-says-6481841
- ChosunBiz — Big tech fund SEMCO's Korea substrate expansion (Oct 22, 2026): https://biz.chosun.com/en/en-it/2026/10/22/SG2GD2JAY5CRXBVX7U3I4N6VZ4/
- Morgan Stanley ABF supply-demand and pricing outlook (Oct 2026): https://longbridge.com/en/news/301862838
- Tom's Hardware deep dive — ABF substrates and the material wall (2026): https://news.lavx.hu/article/abf-substrates-in-data-center-silicon-solving-the-supply-crunch-beneath-every-ai-accelerator
- SEMCO-Sumitomo glass core JV (Jul 2, 2026): https://en.infomaxai.com/news/articleView.html?idxno=128368
📩 Bỏ lỡ phân tích hôm nay? Nhận bản ngày mai qua email
Daily Silicon lúc 10:30 KST cùng các điểm chính từ báo cáo kết quả kinh doanh và phân tích, sớm nhất. Khi đăng ký, bạn chọn bản tin tiếng Hàn, Anh hoặc Nhật; phân tích tiếng Việt đăng mỗi ngày trên trang.
Đăng ký miễn phí →
Miễn phí · Không spam · Hủy bất cứ lúc nào


