VLSI Korea
Thiếu hụt đế ABF: nút thắt thầm lặng trong chuỗi cung ứng bộ tăng tốc AI
Điểm nghẽn của chuỗi cung ứng bộ tăng tốc AI không phải chip hay HBM mà là đế ABF: Unimicron nâng chi tiêu vốn lên 537 tỷ Đài tệ, mua đất Hukou giá 10,09 tỷ Đài tệ, Samsung Electro-Mechanics công bố 6,78 nghìn tỷ won. Phân tích nguyên nhân, cuộc đua mở rộng Hàn–Nhật–Đài và kịch bản đến 2028.


Thiếu hụt đế ABF: nút thắt thầm lặng trong chuỗi cung ứng bộ tăng tốc AI
Tóm tắt trong 30 giây
Nút tắc đầu tiên trong chuỗi cung ứng bộ tăng tốc AI không phải nhà máy (fab) chip, cũng không phải HBM — mà là đế ABF. Tính đến 17/10/2026: Unimicron nâng dự báo chi tiêu vốn (capex) 2026 từ 340 lên hơn 537 tỷ Đài tệ (NT$); ngày 30/9/2026 công bố mua khu đất nhà xưởng Hukou của Bridgestone Taiwan giá 10,09 tỷ Đài tệ; CEO Ibiden cho biết yêu cầu của khách hàng đã vượt kế hoạch mở rộng; cộng công bố đầu tư 6,78 nghìn tỷ won (khoảng 4,99 tỷ USD) của Samsung Electro-Mechanics ngày 28/9/2026. Đế đã chuyển từ "linh kiện" sang "điểm nghẽn".
Bối cảnh: vì sao đế trở thành vấn đề
Đế ABF là gì
Bộ tăng tốc AI là một gói lớn — die GPU gắn cạnh các ngăn xếp HBM (đóng gói 2.5D), cùng chip mạng và chip quản lý nguồn — với đế đóng gói (package substrate) phân phối lại hàng nghìn tín hiệu ra bo mạch chủ. Màng ABF (màng build-up do Ajinomoto phát triển) là vật liệu cách điện gần như tiêu chuẩn cho đế điện toán hiệu năng cao — gia công via vi mô tốt, điện môi thấp. Đế xếp chồng từ màng này gọi là đế ABF (FC-BGA là đại diện tiêu biểu), khác đế BT (bismaleimide triazine) cho sản phẩm giá rẻ, ít lớp. Điểm mấu chốt là rào cản chuyển đổi — dây chuyền BT khó chuyển sang ABF vì thiết bị và quy trình khác nhau, nên việc Unimicron đưa "chuyển thiết bị BT cũ sang ABF" vào biện pháp mở rộng 2027 cho thấy dây chuyền ABF hiện tại gần như không còn dư địa.
FC-BGA được sản xuất như thế nào
Trên đế lõi (core), màng ABF được xếp chồng, laser khoan via, mạ tạo mạch — lặp lại cho từng lớp (quy trình build-up). Một lớp lỗi là cả tấm bị loại nên yield rất nhạy với số lớp; quang khắc, mạ và kiểm tra đều phải ở đẳng cấp cao nhất với bước chân vi mô. Ổn định yield khó hơn xây nhà máy — đó là khoảng ramp-up đằng sau câu "dự kiến sản xuất hàng loạt nửa cuối 2027".
Chip càng lớn, đế càng thành điểm nghẽn
Thứ nhất, chip ngày càng lớn: chiplet vượt giới hạn reticle (reticle limit) và gói bộ tăng tốc AI cỡ lớn làm tăng diện tích đế — diện tích tăng đồng nghĩa công suất giảm. Thứ hai, số lớp tăng: tín hiệu tốc độ cao và hàng nghìn I/O cần nhiều lớp dây dẫn hơn, độ khó tăng theo cấp số nhân; số lớp càng tăng, yield càng giảm — mà yield chính là công suất hiệu dụng. Thứ ba, bước chân (pitch) ngày càng vi mô: khoảng cách bump càng hẹp, yêu cầu quang khắc và mạ càng cao; chỉ đếm trên đầu ngón tay số hãng làm ổn định được.
Déjà vu của 2021–2022
Khan hiếm đế ABF từng là điểm nghẽn công khai của ngành PC và máy chủ trong thiếu hụt 2021–2022; sau giai đoạn điều chỉnh 2023, làn sóng bộ tăng tốc AI khiến điểm nghẽn tái diễn — nhưng lần này nhu cầu dồn vào nhóm sản phẩm khó nhất: số lớp cao, diện tích lớn, bước chân vi mô. Cùng tên "thiếu hụt", độ cao thông số đã khác.
Đi sâu vào con số: bức tranh thiếu hụt
Unimicron: biên lợi nhuận nói lên thị trường
Nửa đầu 2026, Unimicron đạt doanh thu 45,822 tỷ Đài tệ (+30,8%), lợi nhuận ròng 6,843 tỷ Đài tệ (+42,55%) — lợi nhuận tăng nhanh hơn doanh thu: đòn bẩy hoạt động đang phát huy, tỷ lệ sử dụng công suất gần đỉnh. Biên gộp quý 2/2026 đạt 24,8% — gấp hơn hai lần mức 11,6% của quý 4/2024 trong 18 tháng; cùng kỳ tỷ trọng doanh thu ABF lên 52% nhờ giảm PCB phổ thông và đế BT biên thấp.
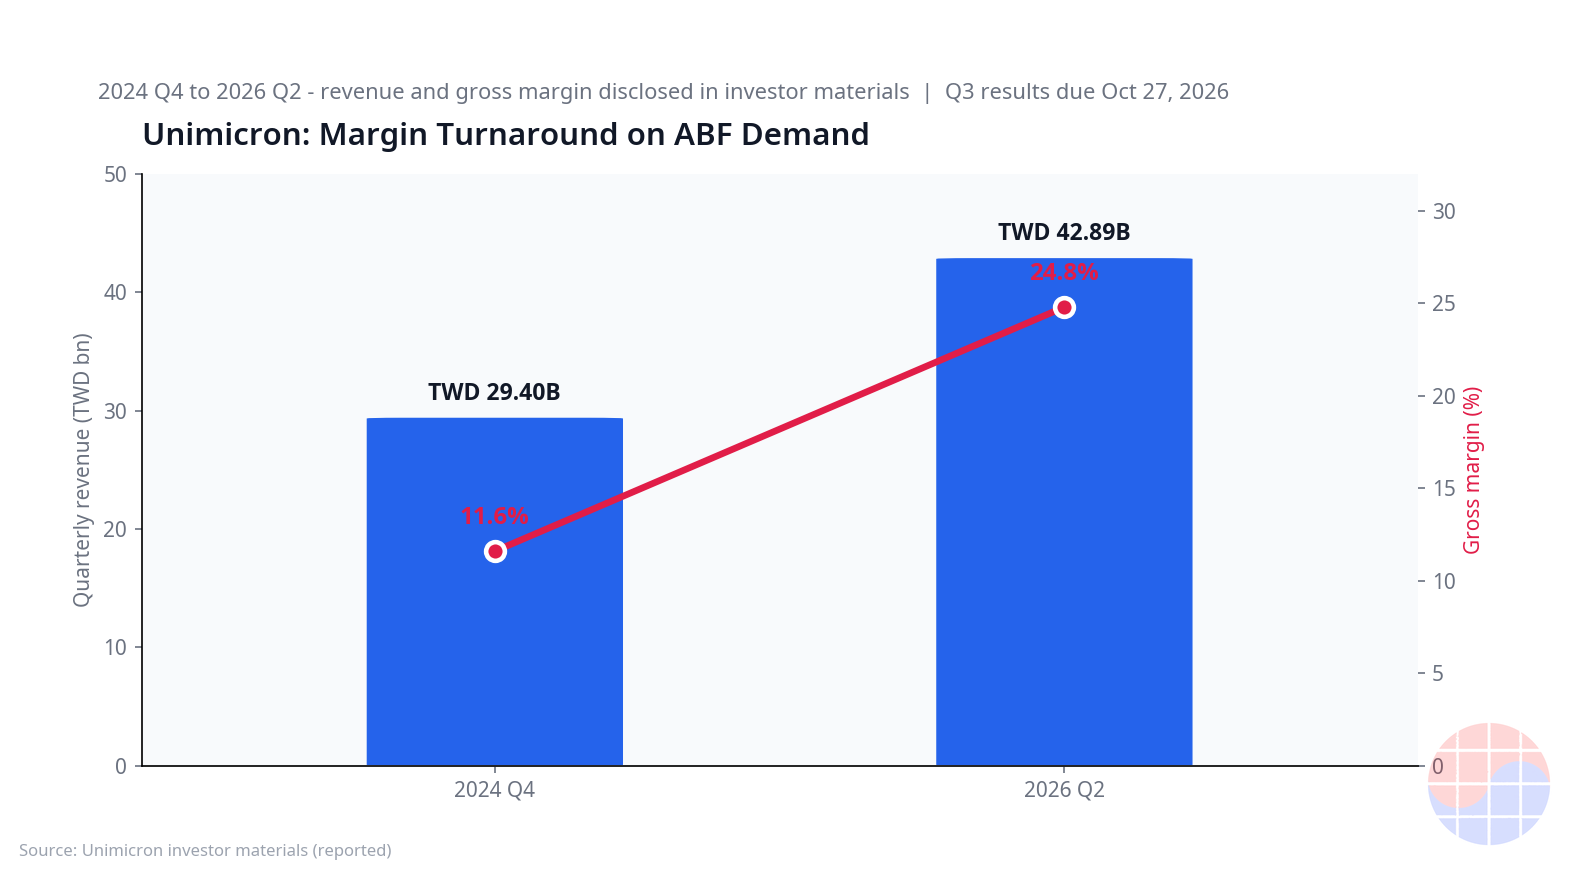
Cầu vượt cung thì giá tăng, giá tăng ở lại thành biên — đó là logic đằng sau tỷ trọng ABF 52%.
537 tỷ Đài tệ chi tiêu vốn và thương vụ Hukou
Tháng 8/2026, Unimicron nâng dự báo capex 2026 từ 340 lên hơn 537 tỷ Đài tệ (NT$) (+58%), 80–85% phần tăng thêm đổ vào ABF, mục tiêu tăng 30–40% năng lực sản xuất ABF đến 2027. Thương vụ Hukou công bố ngày 30/9/2026 là mảnh ghép cốt lõi: mua khu đất và nhà xưởng Hukou của Bridgestone Taiwan giá 10,09 tỷ Đài tệ (19 lô đất, 14 khối nhà xưởng, 63.048 m²) — tương đương khoảng 19% dự báo capex cả năm. Nhà máy số 2 Guangfu dự kiến sản xuất hàng loạt nửa cuối 2027; đế co-packaged optics (CPO) đã xuất hàng cho nhiều khách hàng (tính đến tháng 8/2026) — nguồn cầu giá trị cao thứ hai sau đế bộ tăng tốc AI.
Cuộc đua mở rộng của 3 nước: Hàn Quốc, Nhật Bản, Đài Loan
Ngày 28/9/2026, Samsung Electro-Mechanics công bố đầu tư 6,78 nghìn tỷ won (khoảng 4,99 tỷ USD) vào đế đóng gói AI, kèm khung đến 2040: 8 nghìn tỷ won cho Sejong, 15 nghìn tỷ won cho Busan, hướng tới nội địa hóa. Ibiden đầu tư 500 tỷ yên (khoảng 3,2 tỷ USD) trong 3 năm tài chính từ FY2026, mục tiêu đến FY2028 đạt khoảng 2,5 lần công suất hiện tại; CEO Ibiden cho biết yêu cầu của khách hàng đã vượt kế hoạch mở rộng. LG Innotek mở rộng nhà máy FC-BGA tại Hải Phòng, Việt Nam (FC-BGA, FC-CSP, RF-SiP), mục tiêu hoàn thành tháng 5/2027 — vừa lợi thế chi phí, vừa phân tán địa chính trị ("Trung Quốc + 1").
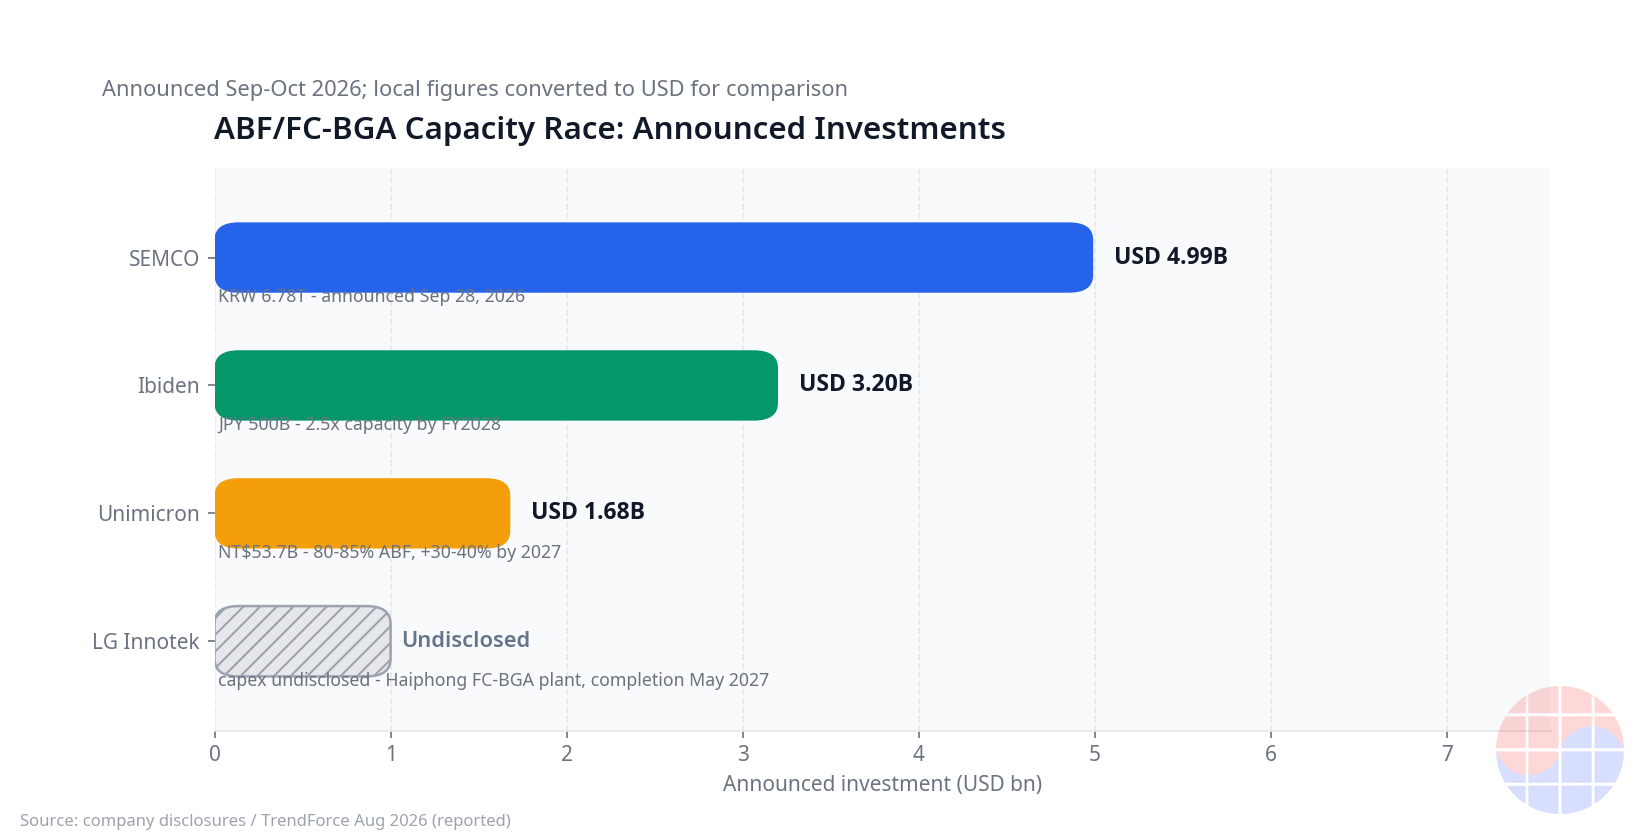
So sánh mở rộng của 4 hãng trong một bảng
| Hãng | Quy mô đầu tư | Mục tiêu | Thời điểm hoàn thành/vận hành | Cứ điểm, đặc điểm |
|---|---|---|---|---|
| Unimicron | Hơn 537 tỷ Đài tệ (NT$) chi tiêu vốn 2026, 80–85% cho ABF | Công suất ABF +30–40% (đến 2027) | Nhà máy số 2 Guangfu sản xuất hàng loạt nửa cuối 2027 | Mua khu đất Hukou (10,09 tỷ Đài tệ) + chuyển BT→ABF, đang xuất hàng đế CPO |
| Samsung Electro-Mechanics | 6,78 nghìn tỷ won (khoảng 4,99 tỷ USD) | Mở rộng lớn đế đóng gói AI | Triển khai theo giai đoạn (khung đến 2040) | Khung trung hạn Sejong 8 nghìn tỷ won, Busan 15 nghìn tỷ won; nội địa hóa |
| Ibiden | 500 tỷ yên (khoảng 3,2 tỷ USD, 3 năm tài chính) | Khoảng 2,5 lần công suất hiện tại | FY2028 | CEO công khai "yêu cầu vượt kế hoạch", gợi ý nâng dự báo nhu cầu |
| LG Innotek | Không công bố | Mở rộng nhà máy FC-BGA | Mục tiêu hoàn thành tháng 5/2027 | Hải Phòng, Việt Nam; FC-BGA, FC-CSP, RF-SiP; phân tán chi phí và địa chính trị |
Điểm chung: cả bốn đều nêu lý do "đáp ứng nhu cầu". Điểm khác: Unimicron và Ibiden mở rộng cứ điểm hiện có, Samsung Electro-Mechanics nội địa hóa trong nước, LG Innotek phân tán sang Việt Nam.
Cơ chế điểm nghẽn: vì sao tiền cũng không mua được
Thứ nhất, vật liệu: cấu trúc cung ứng màng ABF còn tập trung hơn cả đế; màng tắc thì tăng công suất đế cũng vô ích. Thứ hai, yield chính là công suất: công suất thiết bị khác công suất xuất hàng thực tế, và yield dây chuyền mới cần nhiều tháng ổn định. Thứ ba, chứng nhận khách hàng: đế cho bộ tăng tốc AI phải qua chứng nhận (qualification) của hãng fabless và hyperscaler, nhà cung cấp mới thường mất hơn một năm; công suất hãng lớn bán hết thì khách hàng chỉ còn cách chờ — và đó thành quyền định giá của nhà cung cấp.
Kiểm chứng và phản biện: mặt sau của canh bạc
Thứ nhất, công bố mua Hukou không nhắc đến tiền đặt cọc của khách hàng (customer prepayment), phân bổ sản lượng hay hợp đồng cung ứng: 10,09 tỷ Đài tệ là canh bạc bằng vốn tự có — Unimicron gánh trọn rủi ro "mở rộng trước, cầu đến sau". Thứ hai, tháng 8/2026 Unimicron bị khám xét vì nghi vấn gian lận xuất xứ; công ty cho biết sản phẩm tranh chấp là PCB phổ thông, không liên quan mảng đế, và tính đến 17/10/2026 vụ việc vẫn đang điều tra — biến số cần theo dõi ở góc độ thẩm định chuỗi cung ứng.
Chase's Take
Thứ nhất, quyền lực ngành đã dịch chuyển: biên gộp từ 11,6% lên 24,8% trong 18 tháng — từ bên yếu chịu áp lực hạ giá sang nhà cung cấp nắm quyền phân bổ công suất.
Thứ hai, Hukou là nước đi chiếm trước công suất (capacity preemption) điển hình: thị trường tập trung, kẻ xây trước lấy được sản lượng. Nhưng 10,09 tỷ Đài tệ vốn tự có, không tiền đặt cọc hay hợp đồng cung ứng, là con dao hai lưỡi. Kết quả quý 3 ngày 27/10/2026 (số lượng khách hàng đế CPO, đơn tồn đọng (backlog) ABF) sẽ xác nhận thực thể canh bạc.
Thứ ba, ngành đế Hàn Quốc: Daeduck Electronics, Korea Circuit, Simmtech còn hiện diện hạn chế trong FC-BGA số lớp cao cho bộ tăng tốc AI so với Đài Loan, Nhật Bản; 6,78 nghìn tỷ won của Samsung Electro-Mechanics và mở rộng Hải Phòng của LG Innotek là cuộc truy đuổi bằng công suất của các tập đoàn. Bài toán không phải "lượng công suất" mà là "độ cao thông số": canh bạc chỉ có ý nghĩa khi chuyển thành năng lực cạnh tranh thông số, trong khi phụ thuộc màng ABF nước ngoài và yield đế số lớp cao vẫn là điểm nghẽn.
Thứ tư, đế CPO là ứng viên điểm nghẽn tiếp theo — Unimicron đã xuất hàng đế CPO cho nhiều khách hàng (tính đến tháng 8/2026).
Khi quyền lực chuỗi cung ứng dịch từ hãng thiết kế chip sang hãng đế, các hãng hệ thống (hyperscaler, hãng GPU) phải đảm bảo công suất đế như cách họ đảm bảo HBM. Hợp đồng dài hạn (LTA) và tiền đặt cọc nhiều khả năng sẽ xuất hiện — kẻ hành động trước sẽ thắng năm 2027.
Hàm ý cho đầu tư và quản trị
Đầu tư: đòn bẩy lợi nhuận của hãng đế đáng chú ý — biên 24,8% có thể mới là điểm khởi đầu, vì thị trường còn hơn một năm công suất bán hết. Điểm kiểm tra tiếp theo là kết quả quý 3 Unimicron ngày 27/10/2026: tỷ trọng ABF và xu hướng biên có duy trì không, tốc độ giải ngân capex sau thương vụ Hukou. Rủi ro: gánh nặng tài chính của canh bạc vốn tự có và vụ điều tra xuất xứ từ tháng 8/2026.
Quản trị: doanh nghiệp làm máy chủ và bộ tăng tốc AI phải bắt đầu ngay tìm nguồn kép (dual-sourcing) đế và đặt trước công suất — có chip mà không có đế thì không xuất hàng được. Thị trường dự báo còn căng đến nửa cuối 2027, nên khóa hợp đồng dài hạn trong 2026 là có lợi. Đế cho gói quang có thể thành điểm nghẽn mới khi chuyển đổi CPO tăng tốc — chiến lược tìm nguồn phải nhìn cùng lúc đế bộ tăng tốc AI và đế CPO; với hãng fabless, "tương tác sớm" (early engagement) với nhà cung cấp đế từ đầu thiết kế là bắt buộc.
Vật liệu–thiết bị: 6,78 nghìn tỷ won của Samsung Electro-Mechanics, mở rộng Hải Phòng của LG Innotek và 537 tỷ Đài tệ (NT$) của Unimicron đều dẫn đến đơn hàng thiết bị — hãng thiết bị quang khắc, mạ, kiểm tra và hãng vật liệu tấm phủ đồng (CCL) là lớp hưởng lợi đầu tiên.
Kịch bản
Cơ sở: nới lỏng cung–cầu nửa cuối 2027 đến 2028, khi lượng hàng mở rộng đi qua ramp-up yield và ra thị trường. Tích cực: chuyển đổi CPO tăng tốc, nhu cầu đế cho gói quang cộng hưởng khiến thị trường còn căng đến 2028. Tiêu cực: đầu tư hạ tầng AI điều chỉnh khiến hàng mở rộng trước thành gánh nặng — công suất đặt cược bằng vốn tự có như Hukou bị thử thách đầu tiên. Điểm rẽ chung: kết quả quý 3 Unimicron ngày 27/10/2026 và tiến độ mở rộng nửa đầu 2027.
FAQ
Q1. Vì sao đế ABF bỗng thành điểm nghẽn? Chip ngày càng lớn, số lớp tăng, bước chân ngày càng vi mô khiến độ khó sản xuất đế tăng vọt, trong khi mở rộng cần 2–3 năm để xây nhà máy và ổn định yield. Tính đến 17/10/2026, các đợt mở rộng lớn hoàn thành dồn vào nửa cuối 2027 đến 2028, nên đến lúc đó phải cầm cự bằng công suất hiện có — lần này nhu cầu dồn vào nhóm sản phẩm thông số cao nhất.
Q2. Vì sao thương vụ mua nhà máy Hukou của Unimicron quan trọng? Thương vụ 10,09 tỷ Đài tệ công bố ngày 30/9/2026 là mảnh ghép cốt lõi của kế hoạch tăng 30–40% công suất ABF đến 2027. Khu đất 19 lô, 14 khối nhà xưởng, 63.048 m² cho thấy cuộc chiến giành đất mở rộng tại Đài Loan; giá mua tương đương khoảng 19% dự báo capex cả năm (537 tỷ Đài tệ (NT$)). Tuy nhiên công bố không nhắc đến tiền đặt cọc của khách hàng, phân bổ sản lượng hay hợp đồng cung ứng — canh bạc bằng vốn tự có là rủi ro.
Q3. Tác động đến doanh nghiệp Hàn Quốc ra sao? Samsung Electro-Mechanics công bố 6,78 nghìn tỷ won ngày 28/9/2026, LG Innotek mở rộng nhà máy FC-BGA tại Hải Phòng — Hàn Quốc chính thức tham gia cuộc đua đế AI cùng Daeduck Electronics, Korea Circuit, Simmtech. Tuy nhiên, phụ thuộc nước ngoài vào màng ABF và yield của đế số lớp cao, bước chân vi mô vẫn là điểm nghẽn — bài toán của Hàn Quốc không phải lượng công suất mà là độ cao thông số.
Q4. Thiếu hụt khi nào được tháo gỡ? Guangfu số 2 của Unimicron sản xuất hàng loạt nửa cuối 2027, Hải Phòng của LG Innotek hoàn thành tháng 5/2027, Ibiden đạt quy mô 2,5 lần vào FY2028. Cung–cầu dự báo nới lỏng từ nửa cuối 2027 đến 2028 khi lượng hàng này đi vào vận hành đầy đủ — nhưng tính cả thời gian ramp-up yield, thời điểm công suất công bố chảy trọn ra thị trường có thể còn muộn hơn.
Bài viết là phân tích dựa trên các công bố của doanh nghiệp và tin tức công khai tính đến ngày 17/10/2026, không phải lời khuyên đầu tư.
Nguồn
- Tin về công bố đầu tư 6,78 nghìn tỷ won vào đế đóng gói AI của Samsung Electro-Mechanics (28/9/2026): https://www.techtimes.com/articles/328150/20260928/samsung-electro-mechanics-commits-5-billion-ai-chip-substrates-record-bet-hits-upstream-wall.htm
- Tin về công bố mua lại khu đất Hukou của Unimicron (30/9/2026): https://www.ad-hoc-news.de/boerse/news/corporate-news/unimicron-bought-hukou-sites-unimicron-stock-sits-11-62-percent-below-its/70298283