VLSI Korea
ABF基板完全解剖:物理极限、双重垄断与英伟达(NVIDIA)、特斯拉(Tesla)的28亿美元押注
决定AI加速器能否出货的不是GPU,而是其下的ABF基板:味之素垄断95%以上绝缘薄膜,日东纺垄断T-glass,英伟达与特斯拉出资28亿美元与三星电机共建产线。本文解剖薄膜化学、warpage物理、良率算术与2027—2028年供需缺口。


30秒摘要
- 先说结论:如今决定一颗 AI 加速器能否出货的,不是 GPU 裸片,也不是 HBM,而是它下面的基板——而基板内部的绝缘薄膜,95%以上来自一家日本调味料公司:味之素。
- 2026年10月21日,三星电机(SEMCO)与英伟达正式宣布战略合作,将共同投资在三星电机世宗和釜山工厂建设 FC-BGA 专用产线。路透社次日报道称,英伟达(约2.6万亿韩元)与特斯拉(约1.1万亿韩元)合计投入约3.7万亿韩元(28亿美元)支持三星电机的扩产。芯片公司如今开始出资建设基板工厂。
- 需求的算术极其残酷。一块大型 AI 基板的面积约为传统基板的3.5倍,ABF 层数约为3倍——薄膜消耗量约为10倍(味之素2025年综合报告)。按揖斐电(Ibiden)的口径,一块 AI 基板的工艺负荷在2026年升至2024年的1.8倍,2028年将达2.5倍。
- 各机构对供需缺口的预测数字不同,但方向一致。摩根士丹利预计2027年供应将比需求短缺9.3%,2028年短缺13.7%,2027年价格涨幅将超过25%。美国银行更为悲观:2026—2028年缺口分别为7%、14%和19%。
- 玻璃基板不会终结 ABF。玻璃只替代基板的芯板部分,其上方的积层(build-up)层仍然是 ABF 薄膜。味之素的卡脖子地位将延续到2030年代。
本文是我们10月17日分析《ABF Substrate Supply Crunch》的技术配套篇,那篇文章追踪的是资金——产能竞赛与利润率。本文则解剖基板本身:薄膜的化学、工艺的物理、良率的算术,以及双重垄断的结构。
序章:芯片公司为何拿出28亿美元出资建设基板工厂
2026年10月21日,在柏林举行的 GTC 大会上,三星电机与英伟达正式宣布合作(三星电机公告;TheElec)。有三个要素至关重要。第一,两家公司将共同投资,在三星电机位于韩国的世宗和釜山工厂建设 AI 封装基板(FC-BGA)专用产能。第二,自2026年起,三星电机将为英伟达的 AI 计算芯片组和数据中心网络交换机供应基板,为期多年。第三,出货量将以两位数年增长率增长,到2028年,英伟达预计将占三星电机全部封装基板产能的相当大份额。
这笔交易附带一个容易被忽视的技术细节:基板内部嵌入的 MLCC 和硅电容器。其目的在于直接在裸片正下方消除电源噪声——这种组合只有三星电机能提供,因为它同时是全球领先的 MLCC 制造商和顶级 FC-BGA 生产商。三星电机首席执行官张德贤将其表述为把“先进的 FC-BGA 制造竞争力与无与伦比的高可靠性 MLCC 技术”结合起来。英伟达运营执行副总裁 Debora Shoquist 表示,这项工作“扩大了我们的基板合作伙伴网络,并增加了制造产能”。
次日,路透社援引《每日经济新闻》的报道,补上了资金细节。约3.7万亿韩元(28亿美元)的客户资金支持三星电机世宗扩产:约2.6万亿韩元来自英伟达,约1.1万亿韩元来自特斯拉。据报道,特斯拉的结构是在世宗建设一条专用产线,在2029—2033年的五年间,为其自动驾驶和 Optimus 人形机器人 AI 芯片供应基板。换句话说,客户正在为三星电机9月28日宣布的6.78万亿韩元计划中世宗部分4.27万亿韩元的一大部分买单(其余2.51万亿韩元投向越南海防)。自5月以来,三星电机披露的长期协议已达七份,累计价值4.3万亿韩元。
为什么会发生这种事?因为 FC-BGA 的交货期已从正常的约12周拉长到48—56周(Hana Securities 估算),三星电机2026年上半年基板产能利用率达89%(LG Innotek 据报道为94%),而一块服务器 FC-BGA 的面积是 PC 用基板的4倍以上,层数是2倍以上——全球只有屈指可数的几家公司能制造。这是一个客户共同出资建厂以锁定产能的市场。要理解原因,必须先理解基板到底在做什么。
第1章 基板是封装内部的一块主板
半导体裸片无法独自与外界通信。裸片上的连接焊盘间距只有几十微米;主板上的走线间距则是几百微米到毫米。封装基板就是跨越这近三个数量级差距的翻译器。它承担四项工作。
第一,扇出(fan-out)。它把裸片的数万个连接向外展开到主板能接受的间距。在 AI 加速器封装中,基板需要布线的信号数量已从数千进入数万量级。
第二,电源输送。现代加速器在约1伏电压下功耗超过1,000W——电流在1,000安培量级。此时,输送路径的电阻和电感本身就是性能。这正是三星电机把 MLCC 和硅电容器嵌入基板内部的原因:把去耦电容器从几毫米之外移到裸片下方几百微米处,就能在电源噪声诞生之处将其消除。
第三,信号完整性。NVLink 和 SerDes 通道以每秒数十到数百吉比特的速度穿过基板。绝缘材料的介电常数(Dk)和损耗角正切(Df)决定损耗和失真。ABF 成为高端标准,部分原因在于其低介电损耗和平滑表面,后者能改善铜的附着力并减少趋肤效应损耗。
第四,机械支撑与热传导路径。回流焊温度升至约250°C。在整个循环中,基板必须保持封装足够平整,让数万个凸点连接存活下来。正如第5章所示,正是这第四项工作最先触及物理极限。
直截了当地说:基板是缩小在封装内部的第二块主板。随着芯片变得更大、更快、更热,这块内部主板的难度正在追赶芯片本身。
第2章 ABF 到底是什么:一家调味料公司的秘方
1996年:英特尔的委托。1999年:量产。
ABF(Ajinomoto Build-up Film,味之素积层薄膜)是由味之素精细技术公司(Ajinomoto Fine-Techno)制造的层间绝缘薄膜,该公司是味之素的子公司——味之素正是将味精商业化的公司。其起源是1996年英特尔的一项委托:英特尔需要一种用于下一代 CPU 基板的薄膜型绝缘材料。当时主流的做法——涂布液态树脂并逐面干燥——在厚度均匀性和颗粒污染方面困难重重。味之素的研究人员(中村茂雄,Shigeo Nakamura,现任公司总裁,当时是团队成员)把材料做成了薄膜,并于1999年为 Pentium III 开始量产。用真空层压一次性把薄膜贴到面板两面简化了工艺,而把清漆涂布在薄膜上以冷冻形态出货,是半导体行业从未设想、而一家食品公司想到的制造创意。
一家以氨基酸化学起家的公司最终站上一种半导体材料的顶端,并非偶然。ABF 的核心是一种配方:十多种原材料——环氧树脂、固化剂、无机填料颗粒——被均匀混合和分散。公司内部称之为“秘方”。有机材料和无机材料天然不相融;要让它们均匀分散,同时满足介电、热膨胀、激光钻孔和铜附着力等目标,是长期积累的工艺。配方即性能。
ABF 数据一览
| 特性 | 代表水平 | 为何重要 |
|---|---|---|
| 市场份额 | 超过95%(公司数据) | 事实上是 CPU/GPU 级积层薄膜的单一来源 |
| 介电常数(Dk) | 约3.2—3.5 | Dk 越低,高速信号的延迟和损耗越小 |
| 精细线路能力 | 线宽/线距可低至约5 µm(SAP) | 减成法极限75 µm → SAP 15 µm → 如今约5 µm 级别 |
| 等级系列 | GL(低损耗)、GX(标准)、GZ(低 CTE)等 | 客户专属等级加深了锁定效应 |
| 形态 | 薄膜卷材 | 由基板制造商层压为积层 |
请注意等级策略。味之素会针对每位客户的工艺共同开发调优等级。对基板制造商而言,更换薄膜意味着重新调优层压、激光、电镀和检测——然后再向终端客户重新做资格认证,整个过程需要18—24个月。最深的护城河不是配方,而是没有人承担得起更换的代价。积水化学(Sekisui Chemical)是唯一另一家拥有量产、兼容 SAP 的积层薄膜的供应商,其份额仅为低个位数。
27年来,晶体管缩小了几个数量级。它们下面的薄膜,自始至终只有一个供应商。
第3章 FC-BGA 如何制造:重复八道工序的循环
ABF 基板不是在一个工艺中建成的。它是在一个循环中建成的,每层重复一次。中心是一块刚性芯板——浸渍树脂的玻璃布织物,表面覆铜。积层在其两个表面堆叠。先学会这个记法:“10-X-10”表示芯板每侧各有十层积层,总计约二十层。按揖斐电的路线图,AI 服务器基板将从2026年的10-X-10,发展到2028年的12-X-12,以及2030年起的14-X-14。
- 芯板制造:在覆铜层压板上钻孔并电镀通孔,形成芯板布线。芯板的刚度和热膨胀决定了其上方一切结构的 warpage(翘曲)。
- 层压:ABF 薄膜被真空层压到表面上。一个困住的气泡就是一个缺陷。
- 固化:加热使薄膜硬化为绝缘层。
- 激光过孔:CO₂ 或 UV 激光钻出几十微米宽的微孔——层与层之间的垂直通道。
- 去钻污(Desmear):用化学方法去除被激光烧焦的树脂残渣。这一步失败,电镀就附着不上。
- 种子层电镀:化学镀铜沉积一层薄薄的种子层。
- SAP 图形化:光刻定义电路;电解电镀只在需要的地方生长铜——这就是半加成法(semi-additive process),ABF 的平滑表面使其实用化,并成为其精细线路优势的来源。
- 检测,然后重复:只有通过电气和光学检测的面板才能再加一层。然后回到第二步。每一层都是如此。
这种循环结构让良率算术变得残酷。若每层良率为99%,一块24层基板的最终良率是0.99^24——约79%。若每层97%,则约48%。一层失败,整块面板报废,包括已经花在它上面的每一个设备工时。这就是为什么“铭牌产能”和“有效产能”是两个不同的数字,也是两者差距随层数上升而扩大的原因。
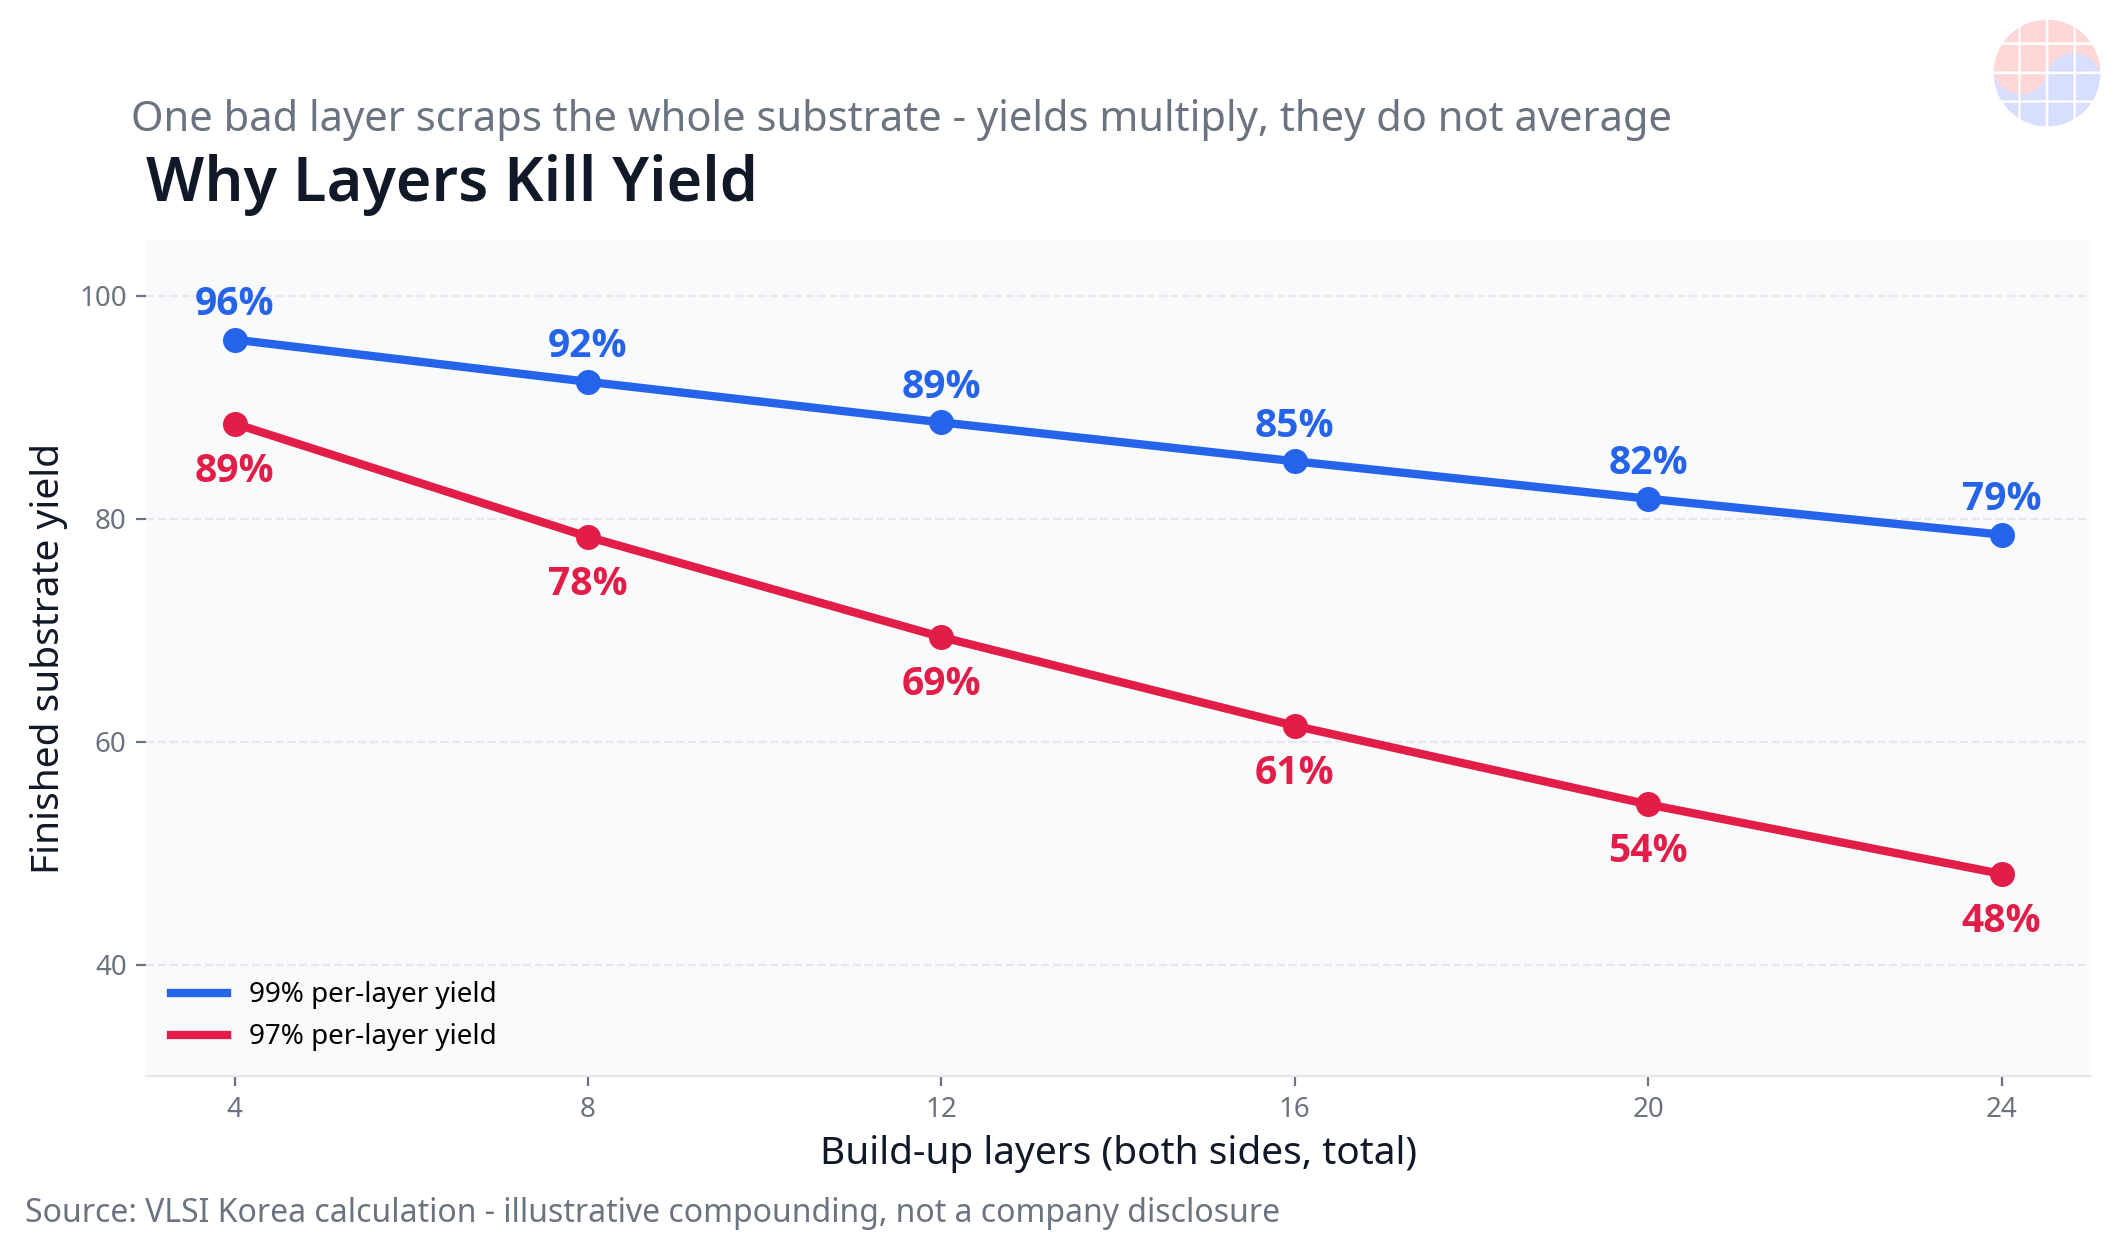
这也是为什么产能公告必须打三次折扣:设备交付、良率爬坡和客户资格认证。2026年10月20日在 TPCA 展会上,欣兴电子(Unimicron)董事长为第一项给出了数字:关键设备的交货期如今长达30个月,80%以上的设备出现延期。工厂很慢;设备更慢;良率还要更慢;资格认证最慢。
第4章 需求算术:面积 × 层数 = 10倍薄膜
ABF 需求不能按芯片颗数来数。每块基板消耗的薄膜正在爆炸式增长。味之素2025年综合报告给出了最清晰的拆解:一块大型 AI 基板的板面积约为传统设计的3.5倍,ABF 层数约为3倍——ABF 消耗量约为10倍。
面积增长是封装路线图逼出来的。台积电的 CoWoS 从当前量产的约3.3倍光罩尺寸(reticle),扩展到2026年的5.5倍、2027年的9.5倍,以及2029年超过14倍。揖斐电的基板尺寸路线图从2026年的90×90 mm,到2028年的110×110 mm,再到2030年起的130×130 mm 或更大。行业估算认为,英伟达 Rubin 一代的基板比 Blackwell 大约40%,层数从14层升至18层,而 Rubin Ultra 的基板 ASP 将比 Rubin 再涨至少50%。
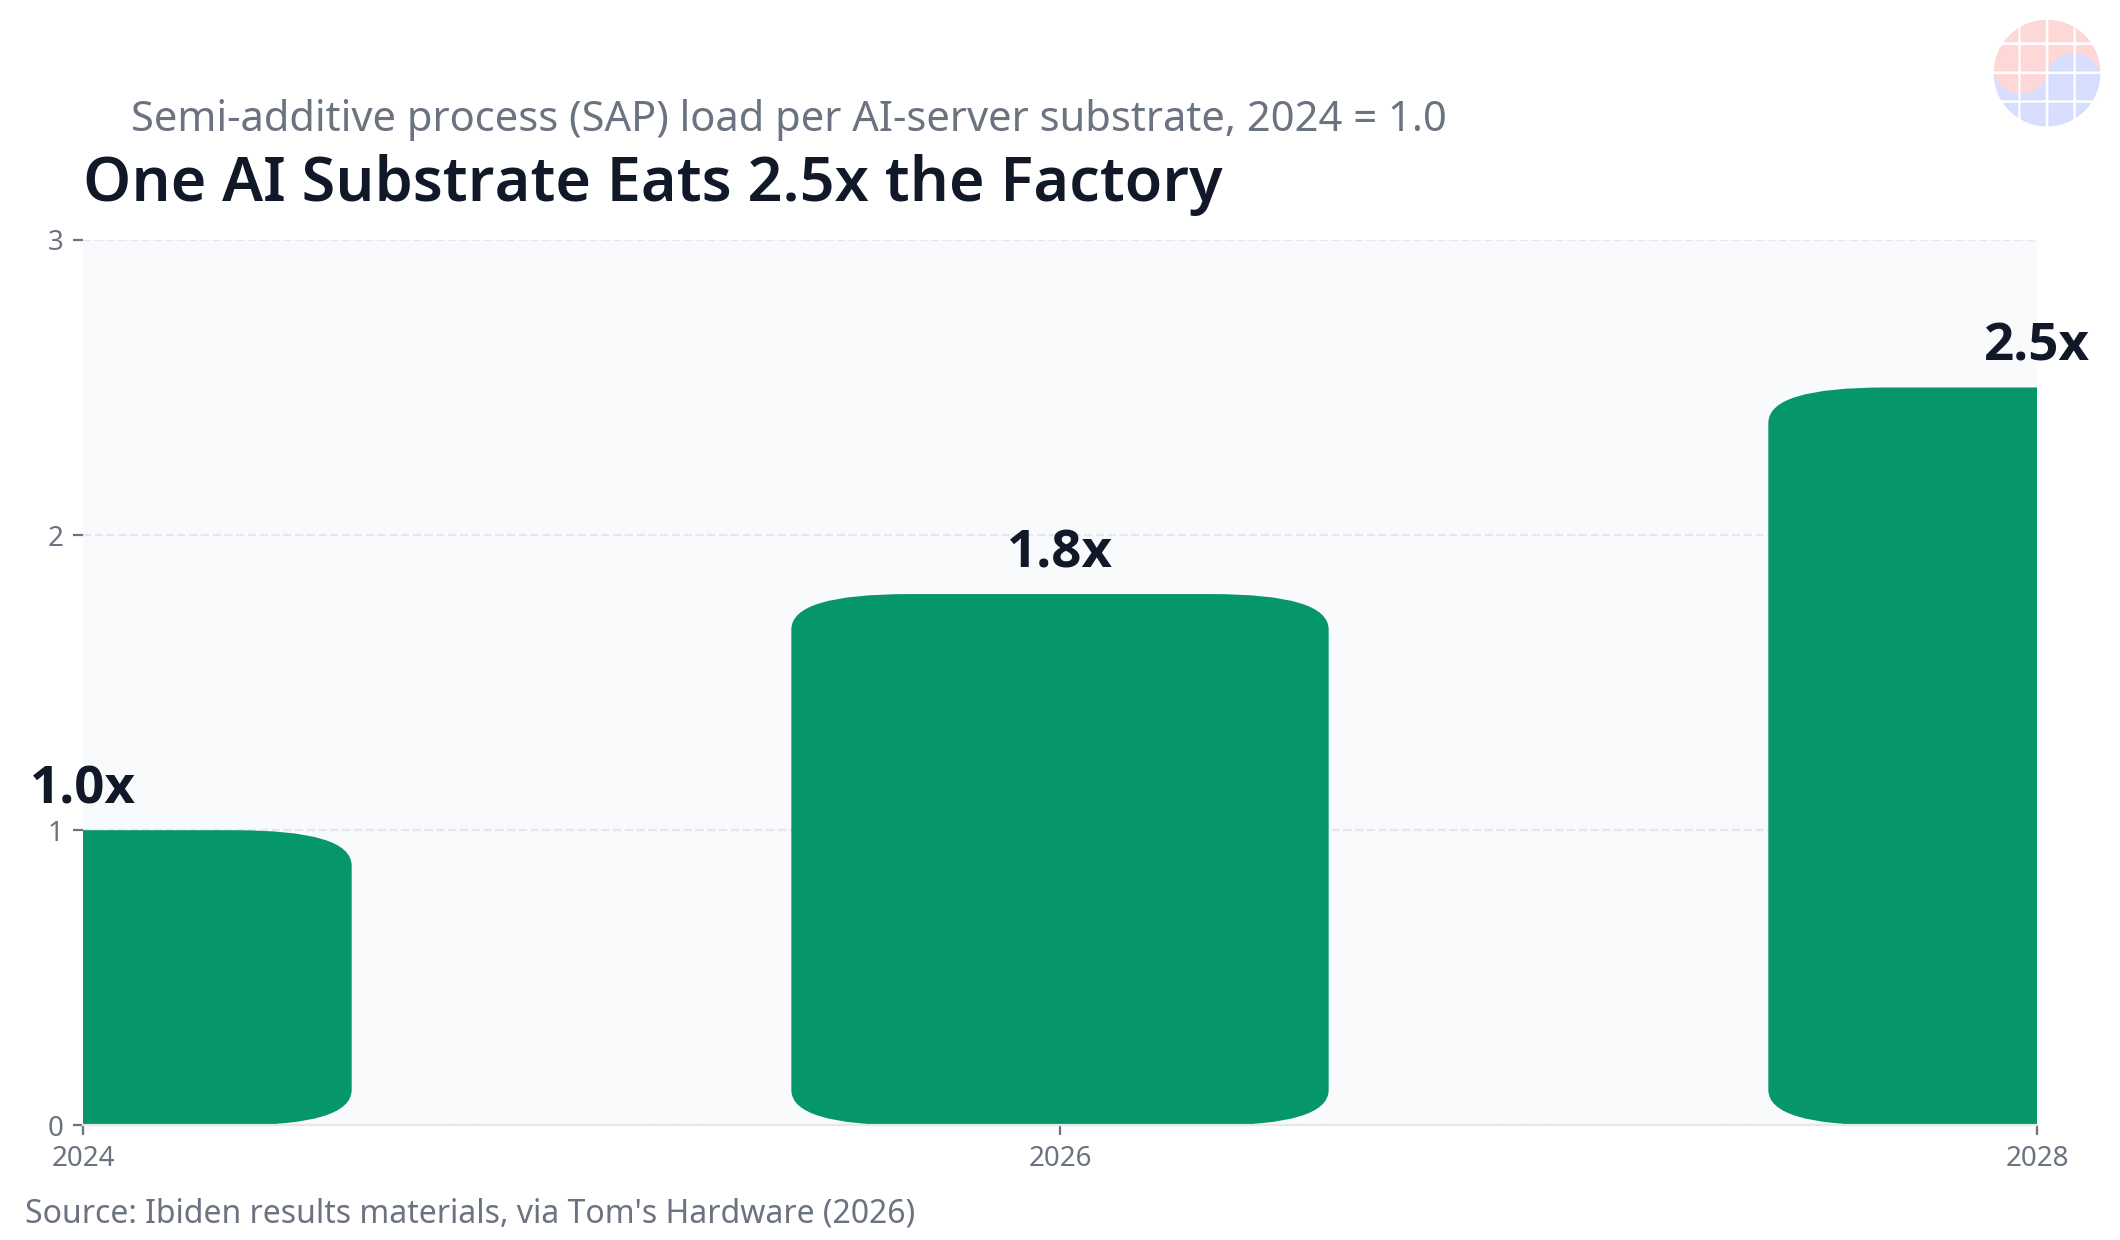
这就是为什么揖斐电衡量的不是基板数量,而是 SAP 工艺负荷。如果一块基板在2026年占用工厂设备的时间是2024年的1.8倍,2028年是2.5倍,那么即使工厂翻倍,市场仍然更紧张。那些把2025—2028年基板面积需求增长估算在39% CAGR 附近的供应链分析,测量的也是同一件事:需求的真实单位是面积 × 层数 × 工艺时间,而不是颗数。
而且买家名单还在扩大。除了 GPU 和定制 ASIC(Google TPU、AWS Trainium 等)之外,服务器 CPU 正在成为智能体时代的瓶颈——如今特斯拉的驾驶和机器人芯片也加入了 FC-BGA 队列。特斯拉作为三星电机专用产线的出资方出现具有象征意义:基板之争正在逃出数据中心。
第5章 物理之墙:Warpage(翘曲)
随着基板变大,首先遇到的极限不是设备或资金,而是热膨胀。封装在约250°C的回流工艺中键合,然后冷却。其材料的收缩率差异巨大:硅约2.6 ppm/°C,铜17,有机芯板14—17,而 ABF 薄膜单独被引用的数据高达约30。在一个键合封装内部以不同速度收缩的材料相互拉扯——基板于是弯曲。
📩 在持续关注这个主题吗?
财报·报告·HBM供需的后续分析,每天10:30(KST)发到您的邮箱。 免费订阅 →
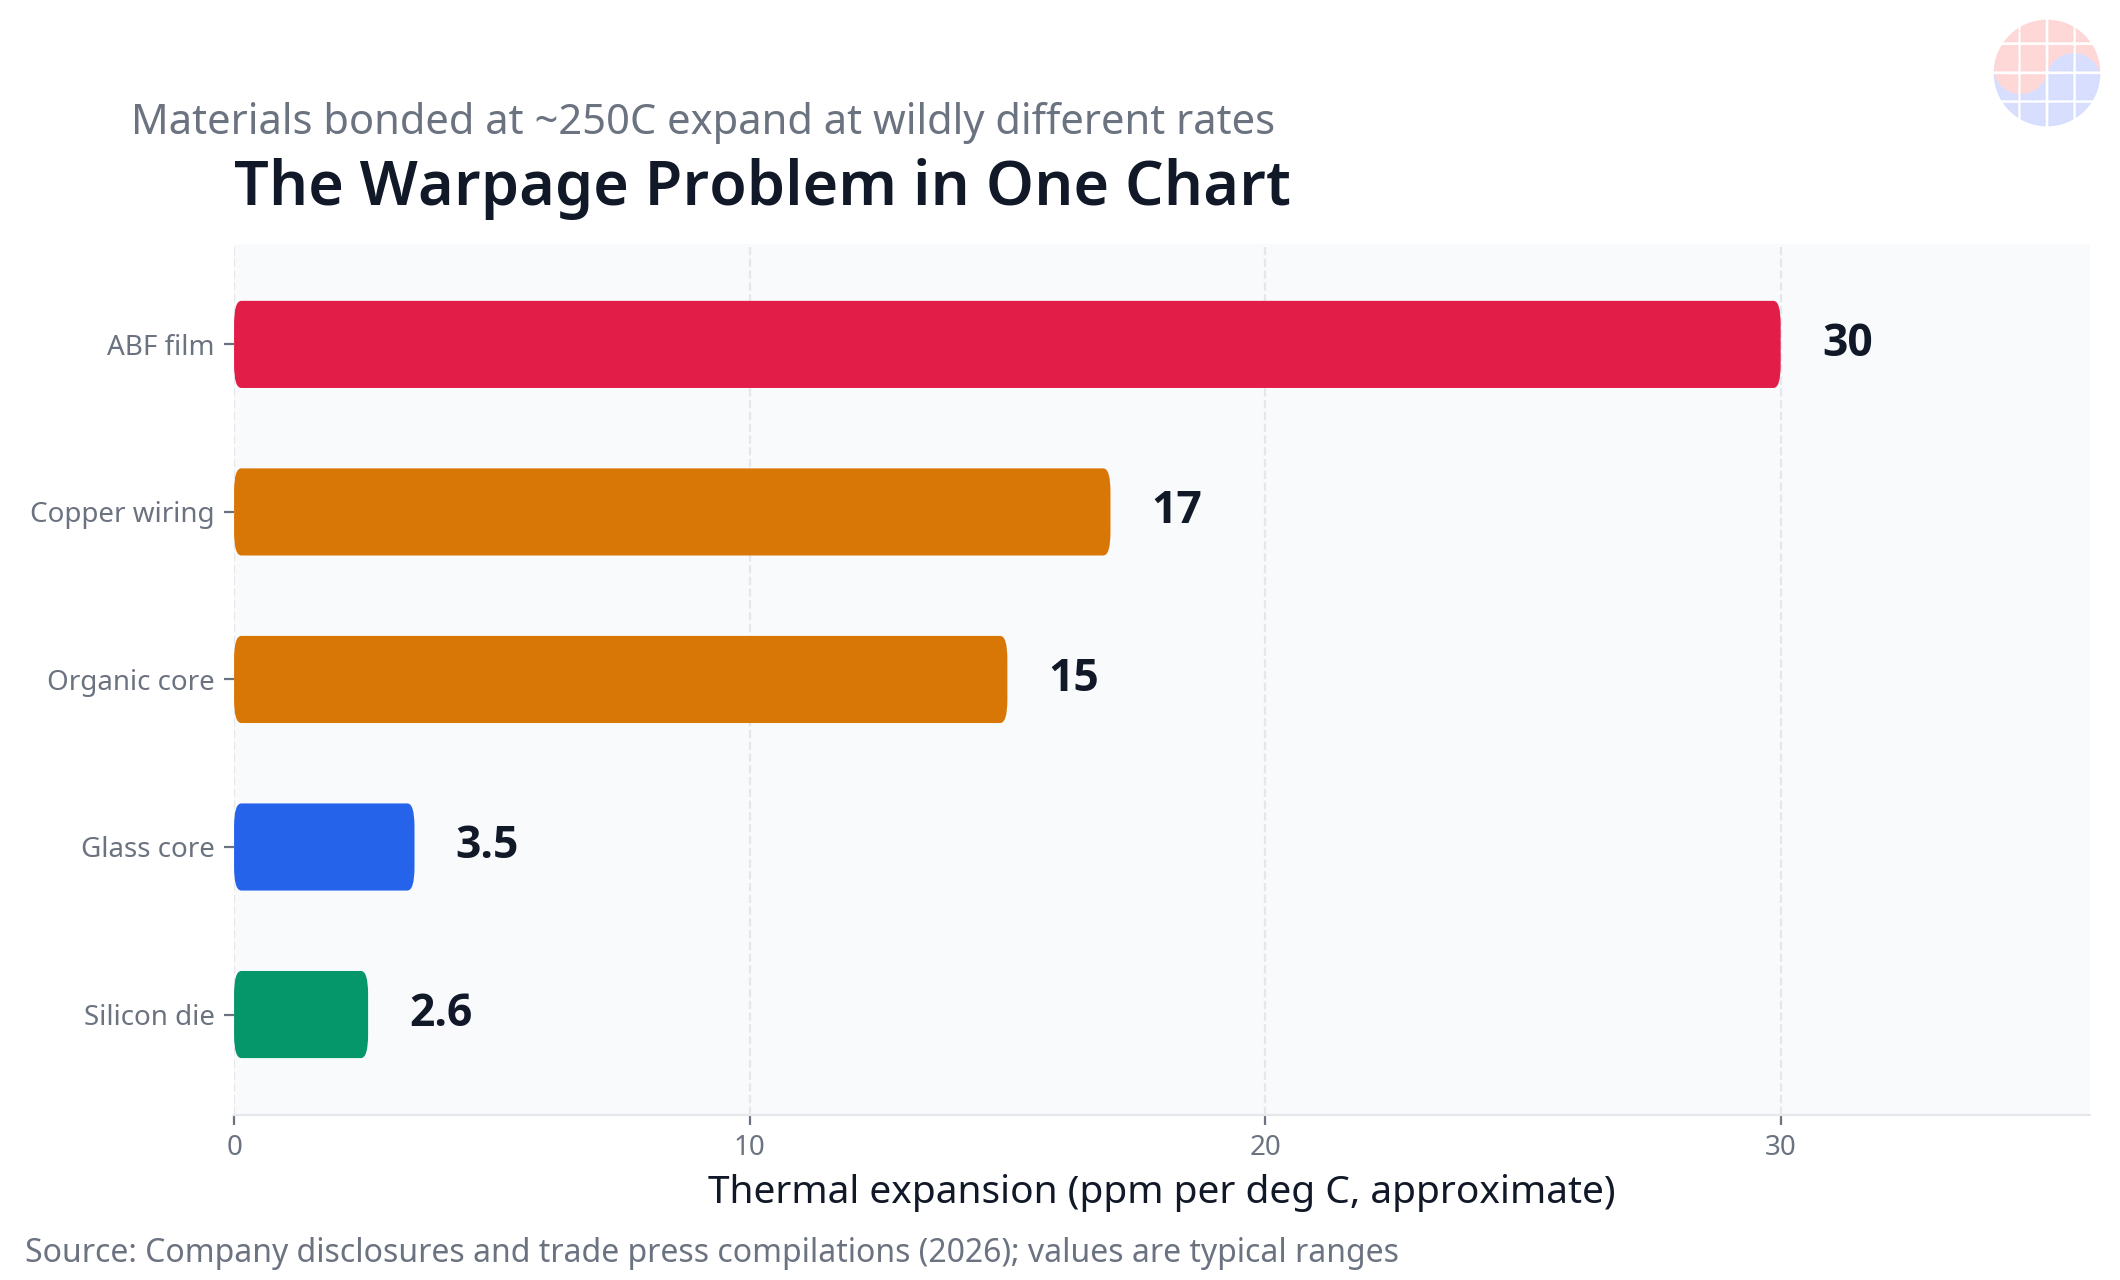
Warpage 之所以致命,是因为精度预算以微米计。CoWoS 微凸点间距为40—55 µm,只有当整个封装的平整度保持在几十微米以内时,接点才能形成。行业的经验法则是:有机基板难以在每边约120 mm 以上保持可用的平整度。揖斐电2030年130×130 mm 的路线图目标,恰好坐落在那道墙之外。
案例研究已经发生。行业报道称,英伟达最初的四裸片 Rubin Ultra 配置在有机基板 warpage 让经济性不成立后被重新设计。与此同时,有报道指出,替代方案——CoWoP,即完全删除基板、把封装晶圆直接安装在 PCB 上——并未被 Rubin Ultra 采用,Rubin Ultra 仍使用 ABF 基板,原因是良率和供应链重组风险。连英伟达也在与基板的物理特性双向作战:它既还无法接受一块大得多的基板,也还无法离开基板生存。
第6章 双重垄断:薄膜内部还有一层垄断
把 ABF 供应链再剥开一层,垄断里面还有垄断。增强基板芯板的低 CTE 玻璃布——T-glass,即让大型封装保持尺寸稳定的材料——约90%来自一家日本供应商:日东纺(Nittobo)。E-glass 替代品无法满足 AI 级规格。2026年,T-glass 价格上涨20—30%,覆铜板交货期从正常的8—10周拉长到20周以上,一些买家报告称供应商甚至不再报交货期。日东纺正在把其福岛工厂的产能扩大到三倍,但新供应最早也要到2027年年中才能进入市场。特种玻璃——在1,600—1,700°C的电炉中熔化、纺丝并织成超薄织物——没有开关。
因此,每个 AI 封装都站在两个串联的日本单一来源之上:味之素占积层薄膜的95%以上,日东纺占低 CTE 玻璃布的约90%。基板制造商可以随心所欲地建工厂;只要任何一种材料停供,产线就会停。味之素2026年5月通知自第三季度起 ABF 薄膜涨价约30%,同时有报道称其削减对中国的薄膜出货,这正是这种结构被行使时的样子。30%的薄膜涨价直接传导到成品基板价格的幅度估算仅为3—6%(Commercial Times)——真正的效应是第二轮,即基板制造商自己的涨价:欣兴的 ABF 基板价格在2026年上半年涨了约5%,下半年预计再涨最高7%,而 GPU 基板 ASP 估算已从2024年的65美元涨到2025年的82美元。
味之素自身的响应速度讲述了同样的结构故事。薄膜产能在2026年第二季度以据报道每月200万平方米满负荷运行;一座新的群马工厂已于2025年全面投产。该公司自2023年以来已投资约250亿日元,并计划到2030年再投入至少同等金额,目标是产能增加50%以上。但其第三个清漆生产基地直到2026年5月才签下土地协议,计划2028年开工、2032年投产。对于世界上最重要的半导体材料之一来说,供应曲线要在六年后才弯曲。挑战者是存在的——美国初创公司 Thintronics 于2026年7月签署了一份意向书,可获得最高5,000万美元的 CHIPS 研发激励,中国的薄膜如华正的 CBF 正在做资格认证——但18—24个月的资格认证之墙让它们成为2030年代后期的变量,而不是当下的答案。
第7章 缺口预测:数字不同,方向相同
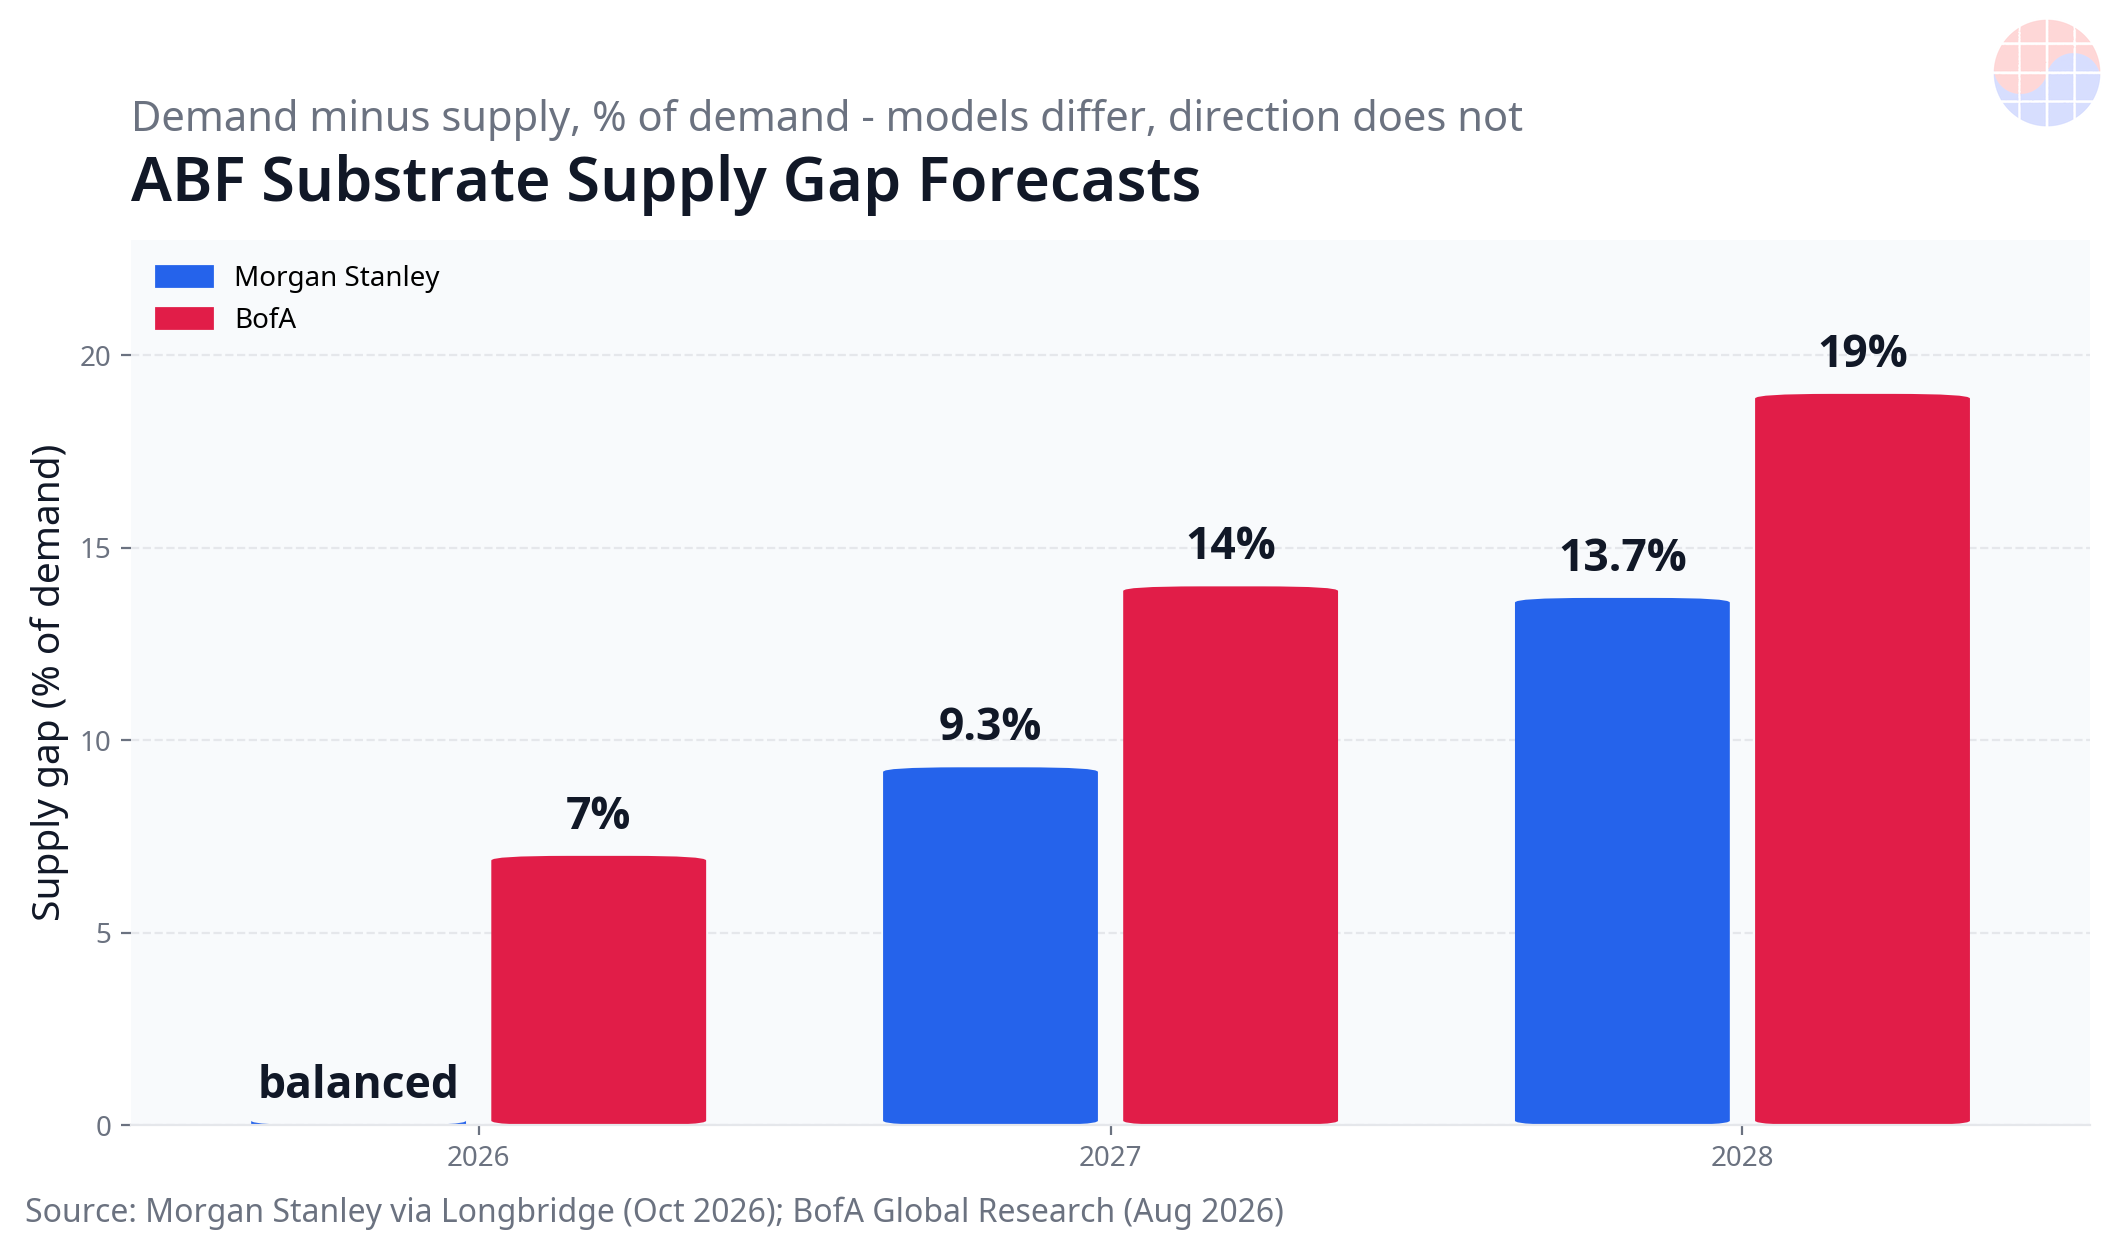
摩根士丹利最新的供需模型显示2026年大致平衡,随后2027年短缺9.3%,2028年短缺13.7%——较此前6.2%和9.4%的预测上调。在价格方面,它预计2027年涨幅将超过25%,并作出区分:2026年的涨价是原材料成本传导,而2027年的涨价将由供需平衡本身制造。美国银行更为悲观:2026年短缺7%,2027年14%,2028年19%,并指出台湾三家基板制造商2026年第二季度毛利率的改善,是卖方市场的第一个确凿证据。一些供应链分析对2028年的缺口给出了高达40%的开放区间。
预测之所以分歧,是因为分母不同。用铭牌产能作分母,缺口看起来很小;用有效产能——按面积、层数和 SAP 负荷打折后——作分母,缺口翻倍。共同点有三:大多数新产能在2028年下半年至2030年间才达量产;在此之前,需求斜率(面积 × 层数)跑赢供应斜率;定价权在供应商手中。欣兴电子董事长在 TPCA 上用一个对比将其压缩:与2024年相比,到2028年 CoWoS 产能增长6.8倍,超大规模云厂商资本支出增长6.3倍,而 IC 基板产能仅翻倍,DRAM 产能增长1.8倍。封装流程的前端和后端都在扩大六倍;夹在中间的基板,只扩大两倍。
这些是模型,不是测量。正如我们此前对半导体价格预测的事实核查所示,点估计应被理解为方向加条件。对 ABF 而言,条件是明确的:只有当已宣布的扩产按计划爬坡、新产线快速达良率、且封装面积/层数增长放缓时,缺口才会收窄。三者错过任何一个,误差都会落在更宽的一侧。
第8章 基板寡头——以及韩国在牌桌上的席位
如果薄膜是垄断,基板制造就是寡头。高端 FC-BGA 份额估算约为:揖斐电35%,Shinko 18%,欣兴电子14%,其后是 AT&S、南亚电路板(Nan Ya PCB)、景硕(Kinsus)、三星电机和 LG Innotek。护城河不是工厂的外壳,而是积累的良率和资格认证。制造一块20层以上、大尺寸、能通过英伟达、AMD 或 Google 资格认证的基板,需要三到四年的工艺学习,这是仅靠金钱无法压缩的。
韩国握有两张牌。第一张是三星电机的“基板+”融合:它是唯一一家同时大规模制造 MLCC 的主要基板制造商,把这些电容器——加上硅电容器——嵌入基板内部,成为英伟达交易的技术理由。3.7万亿韩元的客户资金对应6.78万亿韩元的计划,这在基板行业前所未见。三星电机封装解决方案部门据报道2026年上半年销售额为1.497万亿韩元(同比+41%),营业利润为1,602亿韩元(+237%)。第二张牌是 LG Innotek 在越南海防的基地,它正从据报道94%的产能利用率出发扩大 FC-BGA 产能——这是成本和地理多元化的一步棋。
韩国的瓶颈同样清晰。两种单一来源材料——味之素的薄膜和日东纺的 T-glass——都在日本。三星电机与住友化学集团的玻璃芯合资企业(下一章)实际上是通过一家日本合作伙伴来管理对日本材料的依赖。包括斗山电子材料(Doosan Electro-Materials)在内的韩国层压板和材料制造商,若能让 T-glass 替代品和低损耗材料通过资格认证,其价值将超过又一座工厂:它会抬高韩国基板利润率的天花板,而这个天花板今天是由别人设定的。
第9章 玻璃基板:不是来终结 ABF 的
关于玻璃基板最常见的误解是玻璃会替代 ABF。并不会。玻璃基板替代的是基板的芯板。把有机芯板换成玻璃——其热膨胀可调至接近硅,并可承载玻璃通孔(through-glass vias)——就能得到一个更平整的平台,用于更精细的布线和更大的封装。但堆叠在那块玻璃芯板两侧的积层绝缘,仍然是 ABF 薄膜。玻璃是味之素的客户,不是它的刺客。甚至可以说,超过130 mm 的封装消耗的薄膜更多,而不是更少。
| 玩家 | 路线图(截至2026年10月23日的公开信息) | 备注 |
|---|---|---|
| SKC / Absolics | 位于佐治亚州 Covington 的6亿美元工厂;2026年1月起送样 | 据报道 AMD 正在评估;据报道二期扩建正在重新考虑 |
| 三星电机(GlaSSEM) | 与 Dongwoo Fine-Chem 的玻璃芯合资企业于2026年7月2日最终敲定:总计4,800亿韩元,三星电机占66.2%,目标2027年下半年全面运营 | 世宗试点产线正在运行原型和客户评估 |
| 英特尔 | 2026年1月在 NEPCON Japan 展示 EMIB + 玻璃样品:45 µm 凸点间距,约2倍光罩级别,主张“No SeWaRe”无微裂纹 | 自身部署指向约2030年;据报道转向授权模式 |
| 台积电 | CoPoS 310×310 mm 面板试点在2027年,量产目标为2028年下半年 | 大多数分析认为玻璃芯商业化在2030年之后 |
时间表的历史教人谨慎。Absolics 最初的目标是2024年上半年量产;三星电机的玻璃里程碑据报道因可靠性而推迟。玻璃的瓶颈不是想法,而是 TGV 钻孔良率、搬运破损和客户资格认证——恰好与 ABF 基板相同的三道墙。现实的图景是:有机芯板加上更好的 ABF(低损耗等级、低 CTE 芯板、warpage 控制)支撑2020年代后期;玻璃芯从十年之交的最大封装开始进入;而 ABF 薄膜全程骑在上面。这不是 ABF 的死亡——而是它所站立的地板被更换。
Chase 的观点:权力在薄膜里,而合同刚刚承认了这一点
第一,这条链上的利润池是不对称的。味之素经营着一个轻资本的材料垄断,从静止的位置提价(2026年第三季度+30%)。基板制造商把万亿韩元砸进工厂,却仍然被良率和资格认证绑架。欣兴电子的毛利率在18个月内从11.6%翻倍到24.8%令人印象深刻——而它的存在取决于为其薄膜定价的那家公司的意愿。阅读任何供应链时,不要问“谁有产能”,而要问“谁的缺席会让一切停摆”。在 ABF 链上,27年来答案都是一家公司。
第二,英伟达—特斯拉共同投资是 HBM 模式在基板上的重演。HBM 通过长期协议和预付款,从采购走向预购产能;基板刚刚完成了同样的转变。请关注特斯拉的出现:当需求从数据中心 GPU 扩大到汽车和机器人——更大的量、更长的产品寿命——的那一刻,基板之争就成为结构性的,与任何 AI 泡沫争论无关。
第三,韩国制胜的一招是融合和材料,而不是产能。三星电机嵌入式 MLCC 是第一个被证明的“基板+”案例。按同样的逻辑,韩国若在 T-glass、低损耗材料或先进层压板上赢得资格认证,将建起比又一座工厂更长的护城河。在薄膜和玻璃布依赖原封不动的情况下增加工厂,意味着利润率天花板将继续由国外设定。
第四,四个检查点决定未来十二个月:欣兴电子10月27日的第三季度业绩(ABF 利润率和积压订单评论)、三星电机 LTA 披露和世宗时间表的节奏、味之素的第二轮定价和群马爬坡,以及日东纺扩产在2027年年中落地时的 T-glass 供应。
情景
- 基准情景:2027年出现高个位数到两位数的供应缺口,基板价格两位数上涨,供应商利润率扩张持续到2028年下半年产能爬坡。
- 牛市情景(对供应商):Rubin Ultra 级别的面积需求和 CPO 基板重叠,而 T-glass 先成为约束,把缺口推过美国银行的路径(2028年19%)。客户共同投资成为行业标准。
- 熊市情景:AI 资本支出修正让预建产能成为负担。不过,与 HBM 不同,基板需求分散在 CPU、网络和汽车领域——修正更可能放缓涨价,而不是重演2021—2023年的崩盘。
FAQ
Q1. 什么是 ABF 基板?一种以味之素积层薄膜(Ajinomoto Build-up Film)为绝缘层的高性能封装基板。它把 GPU、CPU 和 AI 加速器连接到主板,布线精细线路和数千到数万条信号与电源路径。FC-BGA 是其代表性形态。
Q2. 为什么味之素是垄断者?它在1999年量产了第一种薄膜型积层绝缘材料,通过十多种原材料的配方和与客户共同开发的专属等级建立了锁定效应,任何更换都需要18—24个月的工艺重新调优和客户重新资格认证。其95%以上的份额已保持了27年。
Q3. ABF 短缺何时结束?各机构预测趋同于2027年短缺9—14%,2028年短缺14—19%。大多数新产能在2028年下半年至2030年间达量产,因此紧张的市场很可能持续到那时。日东纺的 T-glass 扩产在2027年年中落地是第一个缓解信号。
Q4. 玻璃基板会让 ABF 过时吗?不会。玻璃基板只替代芯板;其上方的积层绝缘仍然是 ABF 薄膜。玻璃的时间表也从2027年延伸到2030年之后,而更大的封装会增加薄膜消耗,而不是减少。
Q5. 为什么英伟达和特斯拉要投资三星电机?因为 FC-BGA 交货期已拉长到48—56周,只有屈指可数的供应商能制造 AI 级基板。三星电机与英伟达于2026年10月21日宣布共同投资专用产线和多年供应,路透社报道约2.6万亿韩元来自英伟达、约1.1万亿韩元来自特斯拉,支持世宗扩产——通过共同建厂而不是在现货市场竞价来锁定产能。
Q6. 什么是 T-glass,为什么它是瓶颈?它是基板芯板内部的低热膨胀玻璃布,对控制大型封装的 warpage 至关重要。日本的日东纺供应约90%的 T-glass,其扩产要到2027年年中才到——这是叠加在味之素之下的第二层垄断。
Q7. 投资者应该关注什么?基板制造商的利润率轨迹(ABF 结构和价格传导)、客户 LTA 和共同投资披露、味之素和日东纺的定价与扩产公告,以及季度业绩中的良率评论。各机构的预测数字存在分歧——应看方向和条件,而不是点估计。
本分析基于截至2026年10月23日的公司公告和报道,不构成投资建议。机构预测和行业估算已在文中注明出处;未经核实的数字已标为估算。
Sources
- SEMCO-NVIDIA strategic partnership (Oct 21, 2026): https://www.thelec.kr/news/articleView.html?idxno=64086
- Reuters — SEMCO to receive ₩3.7T investment from Tesla, NVIDIA (Oct 22, 2026): https://www.channelnewsasia.com/business/samsung-electro-mechanics-gets-28-billion-chip-investment-tesla-nvidia-report-says-6481841
- ChosunBiz — Big tech fund SEMCO's Korea substrate expansion (Oct 22, 2026): https://biz.chosun.com/en/en-it/2026/10/22/SG2GD2JAY5CRXBVX7U3I4N6VZ4/
- Morgan Stanley ABF supply-demand and pricing outlook (Oct 2026): https://longbridge.com/en/news/301862838
- Tom's Hardware deep dive — ABF substrates and the material wall (2026): https://news.lavx.hu/article/abf-substrates-in-data-center-silicon-solving-the-supply-crunch-beneath-every-ai-accelerator
- SEMCO-Sumitomo glass core JV (Jul 2, 2026): https://en.infomaxai.com/news/articleView.html?idxno=128368
📩 今天错过的分析,明天早上发到您的邮箱
每天10:30(KST)Daily Silicon与财报·机构报告核心解读抢先送达。订阅后可选择韩语/英语/日语新闻通讯,中文深度分析每日在网站更新。
免费订阅 →
免费 · 无垃圾邮件 · 随时退订