VLSI Korea
반도체주 왜 다 내리나: SOX -5.4%, 하락 이유 7가지 (램리서치·메타·테슬라·전력)
SOX -5.40%, 미국 반도체주 32개 전부 하락. 램리서치 가이던스, 테슬라 capex 축소, 메타 첫 FCF 적자, 유가, 한국 수급 공백, 전력망 지연까지 하락 이유 7가지를 수치로 정리했다.


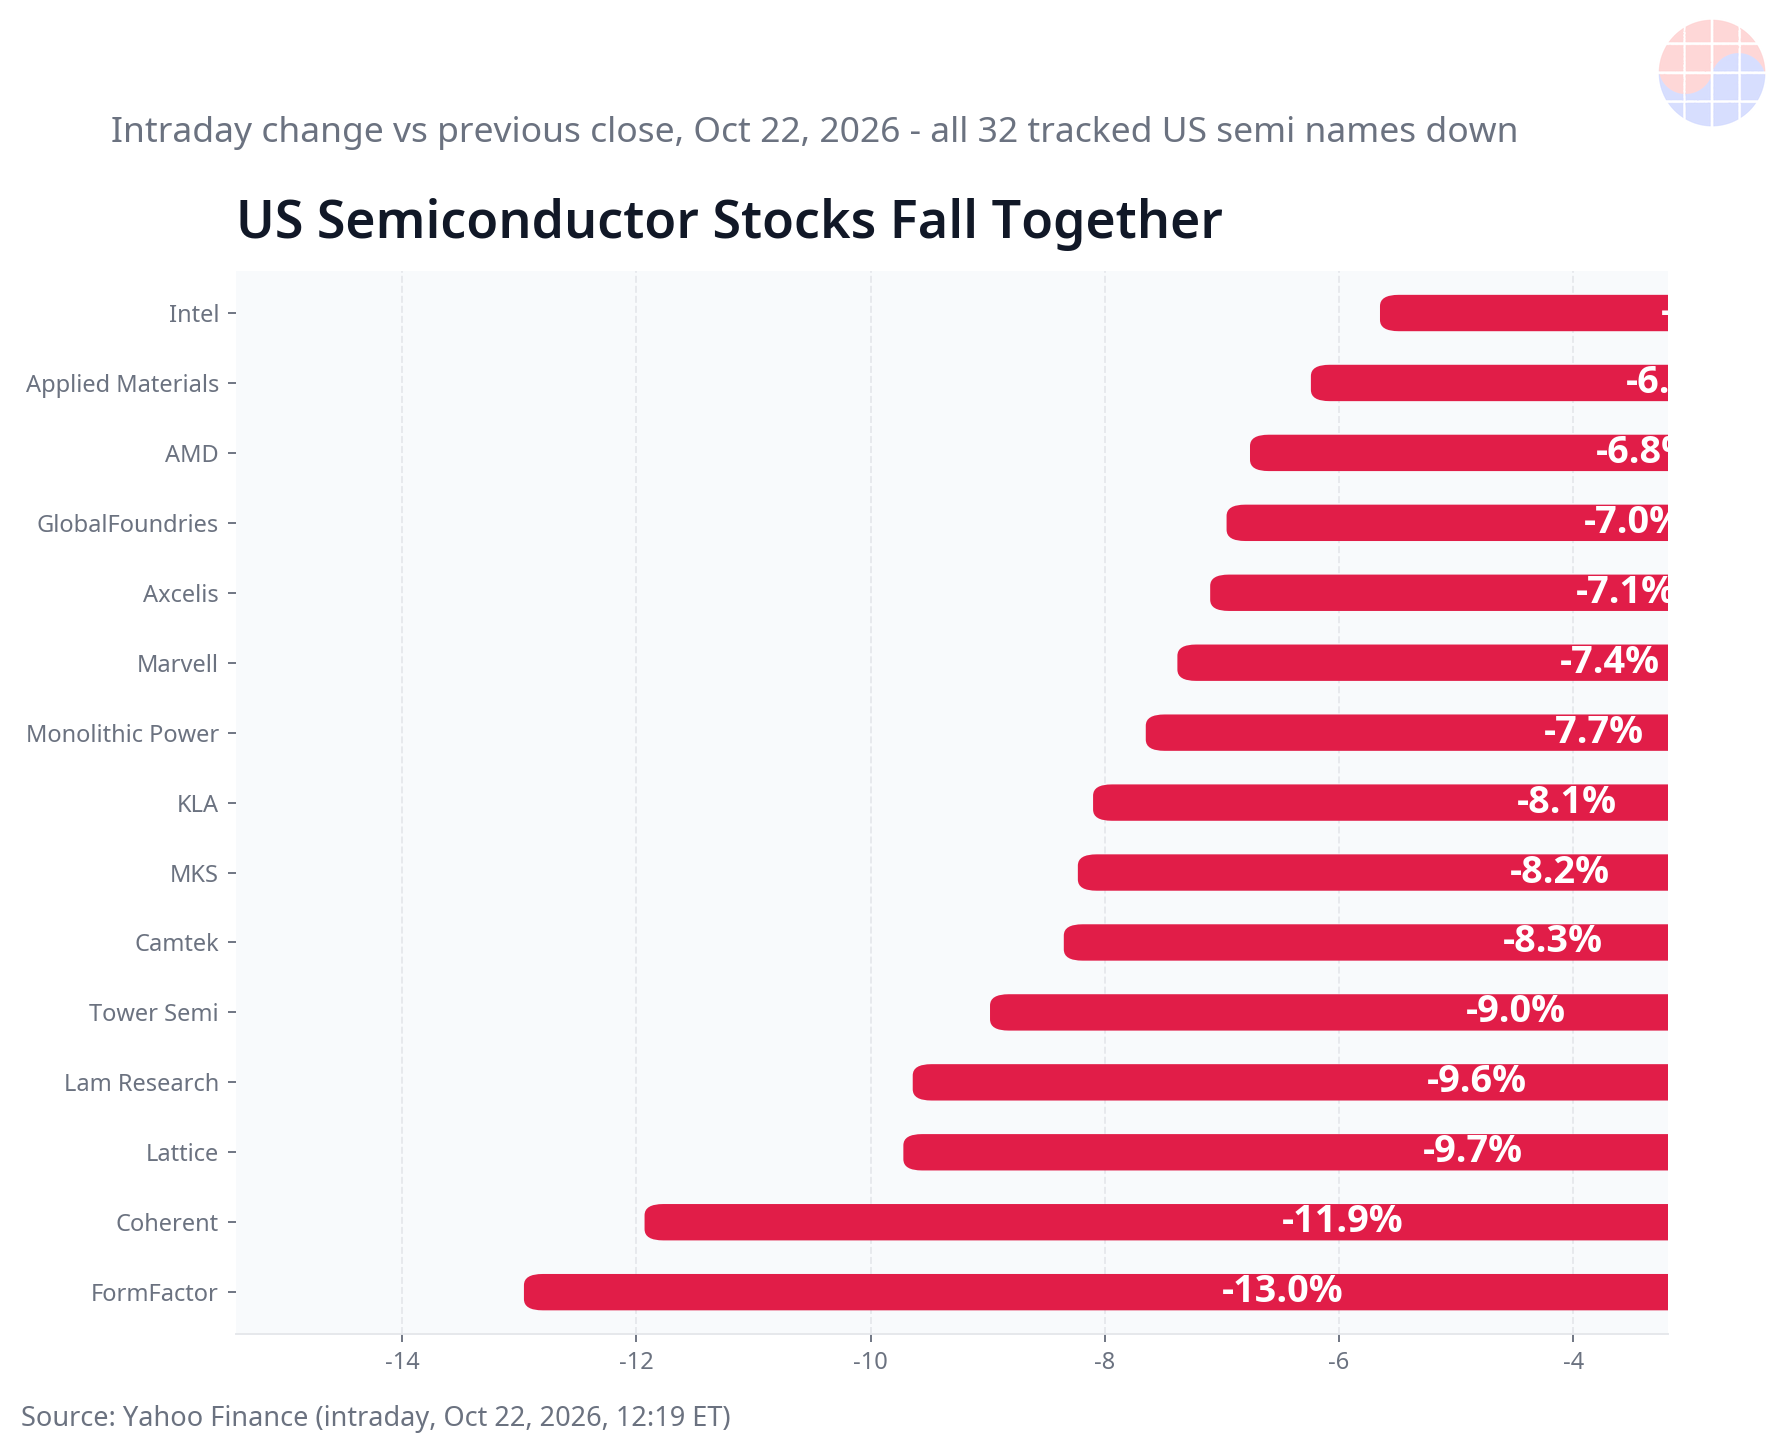
결론부터 말하면, 이번 하락은 AI 수요가 꺾여서가 아니다. 2026년 10월 22일 미국 장중(12:19 ET, 한국시간 10월 23일 01:19) 필라델피아 반도체지수 SOX는 -5.40%, SOXX는 -5.39% 내렸고, 추적 중인 미국 반도체주 32개가 전부 하락해 16개가 -5% 이상 떨어졌다. 비싼 밸류에이션 위에 램리서치 가이던스, 테슬라 설비투자 축소, 메타의 현금흐름 적자, 유가 급등, 한국 수급 공백, 전력망 지연이 한꺼번에 겹친 멀티플 조정이다.
핵심 팩트: 지수와 대표 종목
| 항목 | 수치 | 기준 |
|---|---|---|
| SOX | -5.40% (11,505.56에서 10,883.97) | 10월 22일 장중 |
| SOXX / 나스닥 / S&P 500 | -5.39% / -1.98% / -1.01% | 10월 22일 장중 |
| 낙폭 상위 | FormFactor -12.96%, Coherent -11.93%, Lattice -9.72%, Lam Research -9.64% | Yahoo Finance 일봉 기준 직접 계산 |
| 대형주 | KLA -8.10%, AMD -6.76%, Applied Materials -6.24%, Intel -5.65%, ASML -5.05%, Micron -4.88%, TSMC ADR -4.41%, NVIDIA -3.99%, Broadcom -3.79% | 10월 22일 장중 |
| 메타 / 테슬라 | Meta -5.96%, Tesla 장중 -1.28% | 10월 22일 장중 |
하락 이유 1: 램리서치, 실적은 기록인데 가이던스가 멈췄다
방아쇠는 램리서치였다. 매출 USD 82.2억으로 컨센서스 USD 81.4~81.8억을 넘고 EPS USD 2.20, 매출은 전년 대비 +54%였지만, 12월 분기 가이던스 USD 86억±4억이 컨센서스 수준에 그쳤다. CFO Doug Bettinger는 단기 공급망 제약이 없었으면 가이던스가 더 높을 수 있었고 일부 출하가 3월로 미뤄진다고 설명했다. 중국 매출 비중은 9월 분기 35%에서 12월 분기에 의미 있게 낮아진다고 예고했다.
BofA는 수요 제약이 아니라 공급 제약이라고 선을 그었다. 그래도 Morgan Stanley는 목표가를 USD 339로, Needham은 USD 290으로 낮췄다. 상향 조정(beats and raises)에 익숙한 시장에서는 제대로 된 상향이 없다는 것 자체가 매도 이유가 됐다는 것이 Deutsche Bank와 Jefferies의 해석이다. 관련 분석: KLA 하락 이유와 램리서치 공급 제약
하락 이유 2: 테슬라, 연간 설비투자 목표를 20% 낮췄다
테슬라는 연간 capex 목표를 USD 250억에서 USD 200억으로 -20% 낮췄고, CFO는 효율적인 자본 배치를 이유로 들었다. MarketWatch는 이를 이날 하락의 두 가지 큰 이유 중 하나로 꼽았다. 다만 JPMorgan과 StoneX는 로보택시, Optimus, Terafab 일정이 2027~2028년으로 미뤄진 이연으로 해석했다. 수요가 사라진 것이 아니라 일정이 이동했다는 반론도 함께 봐야 한다.
하락 이유 3: 메타, 분기 잉여현금흐름이 2012년 상장 이후 처음 적자
가장 무거운 숫자는 메타에서 나왔다. Q3 영업현금흐름은 USD 327.9억이었는데, 금융리스 원금 상환을 포함한 capex가 USD 349.1억에 달해 잉여현금흐름(FCF)이 USD -21.2억을 기록했다. Dow Jones Market Data와 FXStreet 기준, 2012년 IPO 이후 첫 분기 FCF 적자다.
10월 22일 미국 개장 전 블룸버그가 10-Q를 분석해 보도한 미래 총약정은 약 USD 8,250억으로, 7월의 약 USD 7,000억에서 3개월 만에 늘었다. 구성은 2036년까지의 미개시 리스 USD 3,557억, 취소 불가 계약 USD 4,545억, 조건부 클라우드 약정 USD 147억이다. 메타 5년물 CDS는 사상 최고 수준인 약 119.3bp로 약 8.9bp 뛰었다. 채권시장도 지출 속도를 가격에 반영하기 시작했다는 뜻이다.
균형도 필요하다. 메타는 현금과 유가증권 USD 824.5억을 보유했고, Q3 매출은 USD 646억으로 전년 대비 +26% 성장했다. 부실이 아니라, 벌어들이는 속도보다 쓰는 속도가 빨라졌다는 문제다. 대신증권 이경민 연구원은 메타와 테슬라 모두 실적이 예상을 넘었는데도 AI 수익성 우려를 해소하지 못했다고 지적했다. 컴퓨팅을 외부에 팔지 않는 메타는 투자 회수를 입증하기가 더 어렵다는 XTB의 지적도 같은 맥락이다.
하락 이유 4: 유가와 중동, 할인율이 다시 올라갔다
사우디 유전 드론 공격으로 2명이 사망하고 담맘 공항이 공격받았으며, 미 국무부는 일부 외교관 가족 철수를 진행했다. Brent는 +2.59% 오른 USD 111.64로 5개월 고점권에 들어갔고 WTI는 USD 99.39를 기록했다. 인플레이션과 금리 인상 우려가 되살아나면서 VIX는 18을 넘었다. 연준은 10월 27~28일 회의 전 블랙아웃 기간이고, 시장은 12월 인상 가능성까지 거론한다. 고멀티플 기술주에는 할인율 상승이 곧바로 밸류에이션 압박이다.
하락 이유 5: 아시아는 먼저 무너졌고, 한국의 버팀목은 끝났다
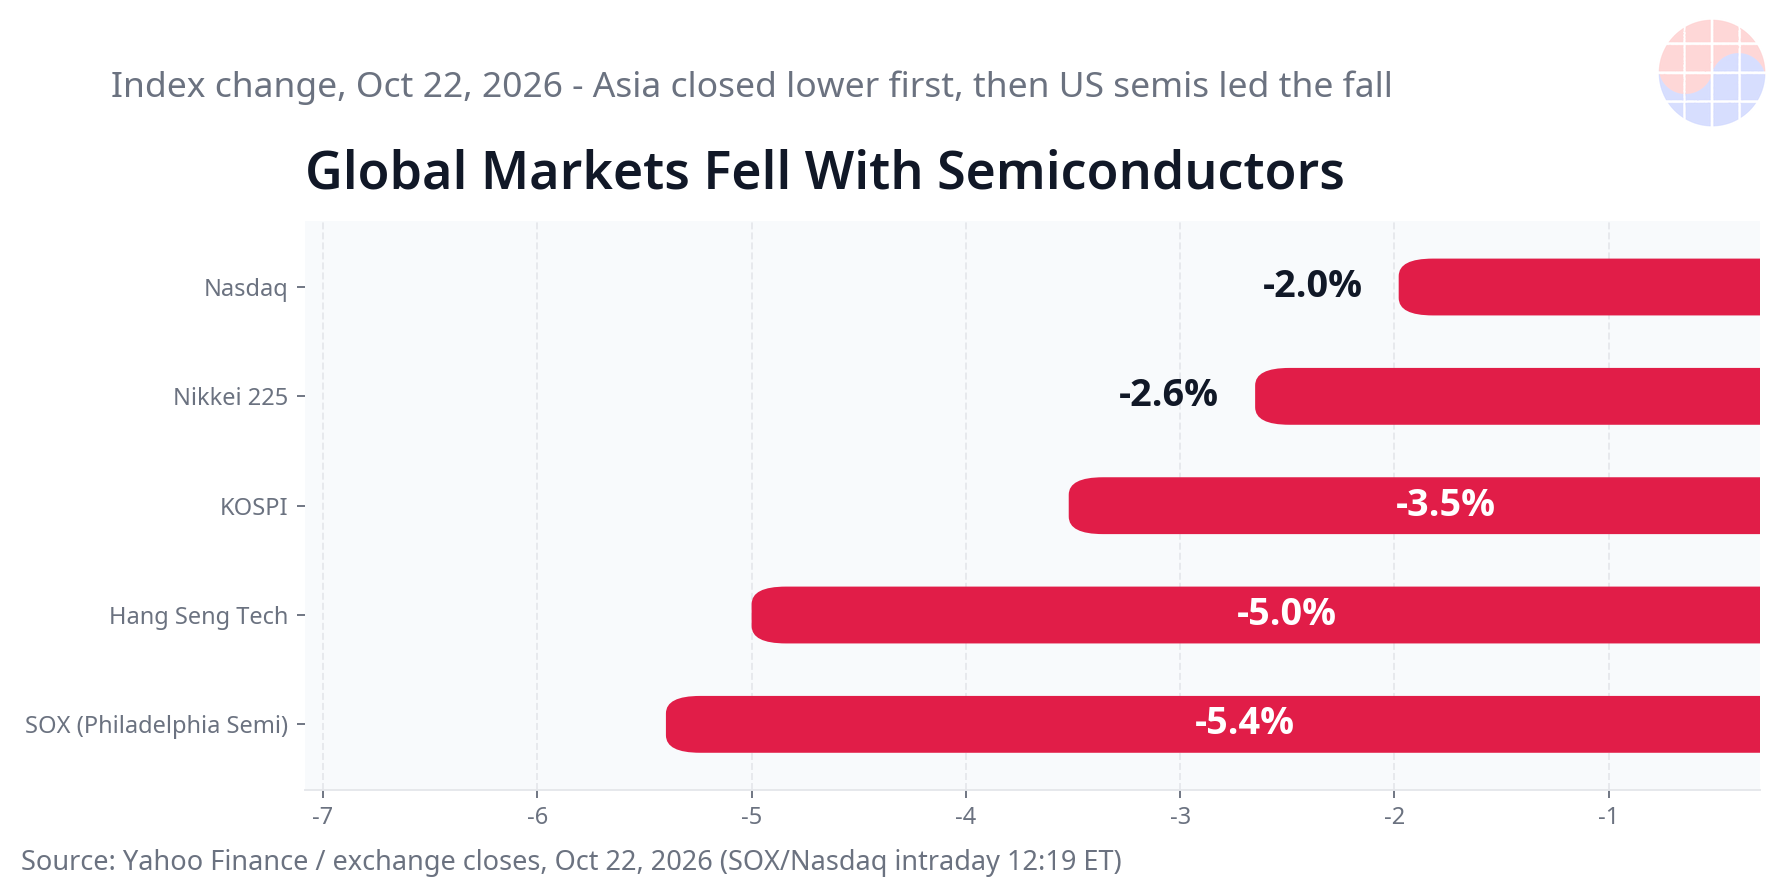
10월 22일 KOSPI는 -3.52% 내린 5,533.77로 마감해 전날 +3.29% 반등을 하루 만에 되돌렸다. KOSDAQ은 -3.62%, 삼성전자는 -4.03%인 214,500원, SK하이닉스는 -5.49%인 1,223,000원이었다. 외국인과 기관의 대규모 순매도가 겹쳤다(Aju Business Daily 보도 기준 외국인 약 3,991억원, 기관 약 6,835억원 순매도).
대신증권에 따르면 SK하이닉스 약 40조원 자사주 매입은 10월 21일, 삼성전자 약 15조원 매입은 10월 6일 종료됐다. 버팀목이 사라진 자리에서 차익실현이 나왔다. 한국은행은 10월 22일 기준금리를 3.0%로 동결했지만 추가 인상 가능성을 열어뒀고, Aju Business Daily는 이를 추가 압박으로 지목했다. 일본 Nikkei 225는 -2.65%, Kioxia -6.77%, SoftBank -6.86%였고, 중국 CSI300은 -1.8%로 6월 22일 고점 대비 -20.2%까지 밀려 약세장이 확정됐다. CSI 반도체 -3.6%, CSI AI -3.3%, ChiNext -4.4%, Hang Seng -3%, Hang Seng Tech -5%였다.
📩 이 주제, 계속 추적 중이신가요?
실적·리포트·HBM 수급 후속 분석을 매일 10:30 메일로 보내드립니다. 무료 구독 →
하락 이유 6: 전력망이 AI 일정을 잡기 시작했다 — 네오클라우드 균열
새로 확인된 압박은 전력이다. 영국 Nscale의 Loughton(Essex) 부지에서 마이크로소프트가 앵커 계약을 철회했다. 전력망 연결이 2030년대로 밀린 것이 이유이며, 이 부지는 NVIDIA GB300 23,040개 규모로 계획됐다. 보도는 블룸버그가 전했다.
정확히 구분해야 한다. 마이크로소프트는 단일 부지에 관한 건이며 파트너십은 유지된다는 입장이다. Nscale 수주잔고는 USD 1,034억이고 마이크로소프트 비중은 약 42%지만, Loughton은 그 일부에 불과하다. 그럼에도 시장은 몸값 괴리에 반응했다. Nscale의 IPO 목표 몸값은 USD 300억인데, 투자자들은 USD 160~190억을 제시했다는 보도다. 젠슨 황이 베를린 GTC에서 Nscale에 밤낮없이 일하라며 일정을 독촉한 발언(블룸버그 보도)도 전력과 공기가 곧 AI 일정이라는 현실을 보여준다. 호주 Firmus는 이달 초 ASX IPO를 철회해 USD 50억 조달 계획이 무산됐다. 수요가 있어도 전력이 없으면 데이터센터는 서지 않는다.
하락 이유 7: 순환금융 의구심, 숏 포지션, 그리고 B300 규제 리스크
엔비디아와 테슬라가 삼성전기 FC-BGA 공장 등에 USD 28억을 투자한다는 매일경제 보도가 나오자, AI 기업끼리 서로 돈을 돌려 수요를 만드는 것 아니냐는 순환금융 의구심이 다시 커졌다(TipRanks). XTB에 따르면 헤지펀드의 글로벌 숏 익스포저는 5년 고점이고, 지난주 나스닥은 -5.5%로 2025년 4월 이후 최대 주간 하락을 기록했다. XTB의 핵심 지적은 단일 촉매가 없다는 것이다. 하나의 악재가 아니라, 비싼 밸류에이션 위에 여러 압박이 동시에 겹쳤다.
규제 리스크도 짧게 더해졌다. The Information은 10월 22일, 이스라엘 보안업체 Lava가 인증 없이 노출된 NVIDIA DCGM Exporter를 통해 차이나텔레콤 연결 IP에서 B300 32개를 식별했다고 보도했다. 다만 IP 연관만으로 물리적 소유나 위치가 확정되는 것은 아니라는 점은 분명히 해야 한다. 그럼에도 수출통제 강화 우려를 자극하기에는 충분한 재료였다. 광통신 대표주 흐름은 Coherent 하락 이유 분석에서 따로 정리했다.
수요 붕괴인가: 아니다, 아직은 멀티플 조정이다
- 램리서치는 2027년 웨이퍼 팹 장비(WFE) 시장을 USD 2,000억 이상으로 본다. BofA의 구분대로 공급 제약은 수요 제약과 다르다.
- 테슬라 capex 축소는 이연 해석이 공존한다. 지출이 사라진 것이 아니라 뒤로 밀렸다는 것이다.
- 램의 중국 비중이 낮아지면 비중국 매출은 두 자릿수 성장으로 계산된다는 분석(TIKR)도 있다.
- 메타 매출은 +26% 성장 중이고 현금성 자산은 USD 824.5억이다. 문제는 성장 중단이 아니라 지출 회수 시점이다.
그래서 결론은 AI 수요 붕괴가 아니다. 멀티플과 포지셔닝의 조정, 공급 제약의 확인, 전력 일정의 현실화가 겹친 하락이다.
다음 체크포인트
- 인텔 실적: 10월 22일 미국 마감 후 발표 예정으로 보도됐다. 가이던스가 장비주 반등의 첫 시험대다.
- KLA 실적: 10월 28일 예정.
- SK하이닉스 Q3 컨퍼런스콜: 10월 28일 09:00 KST. 삼성전자 Q3 확정 실적과 콜: 10월 29일 10:00 KST.
- 연준 회의: 10월 27~28일. 유가와 금리 경로가 고멀티플 회복 여부를 가른다.
자주 묻는 질문
반도체주가 2026년 10월 22~23일 왜 전부 내렸나?
램리서치의 정체된 가이던스, 테슬라 capex -20% 축소, 메타의 첫 분기 FCF 적자, 유가 급등, 한국 자사주 매입 종료, 전력망 지연이 동시에 겹쳤기 때문이다. SOX는 장중 -5.40% 내렸고 추적 중인 미국 반도체주 32개가 전부 하락했다.
AI 수요가 꺾인 것인가?
아니다. 램리서치는 2027년 WFE를 USD 2,000억 이상으로 전망했고, BofA는 이번 문제를 수요 제약이 아닌 공급 제약으로 구분했다. 하락의 본질은 수요 붕괴가 아니라 멀티플과 포지셔닝 조정이다.
메타 FCF 적자가 왜 반도체주에 영향을 주나?
메타 Q3 FCF는 USD -21.2억으로 2012년 상장 이후 첫 분기 적자였고, 미래 약정은 약 USD 8,250억으로 늘었다. 최대 구매자의 지출 회수가 늦어지면 GPU, 메모리, 장비 주문 전체의 밸류에이션이 함께 눌린다.
다음 반등 확인 일정은 언제인가?
인텔 실적(10월 22일 마감 후 예정), KLA 10월 28일, SK하이닉스 콜 10월 28일, 삼성전자 확정 실적 10월 29일, 연준 회의 10월 27~28일이 핵심 일정이다.
영문판: Why Semiconductor Stocks Are Falling: 7 Reasons
📩 오늘 놓친 분석, 내일 아침엔 메일함에서
매일 10:30 Daily Silicon과 실적·IB 리포트 핵심 해설을 가장 먼저 보내드립니다. 삼성전자·SK하이닉스·TSMC·HBM 수급까지, 현직 엔지니어 관점으로 정리합니다. 이미 300명 이상이 받고 있습니다.
무료로 구독하기 →
무료 · 스팸 없음 · 언제든 해지 가능