VLSI Korea
KLA 주가 9% 하락 이유 — 램리서치 공급 제약이 장비주를 눌렀다 (실적 10월 28일)
KLA(KLAC)가 10월 22일 장중 9.07% 하락했다. 램리서치가 최대 실적에도 공급 제약 가이던스를 내놓자 장비주 전체가 흔들렸고, 10월 28일 실적을 앞둔 공정제어 1위 KLA가 사전 채점을 받은 이유를 정리했다.


결론부터: KLA 자체의 뉴스는 없었다. 램리서치가 실적에서 꺼낸 '공급 제약'이라는 단어가, 실적 발표를 6일 앞둔 공정제어 1위 기업에 먼저 가격으로 붙은 하락이다.
30초 요약
KLA(KLA Corporation, NASDAQ: KLAC)가 10월 22일 미국 장중 9.07% 하락했습니다. 전일 종가 USD 163.43에서 USD 148.61로 내렸고(미 동부시간 11:40 기준, Yahoo Finance), 개장 전 -4.1% 수준이던 낙폭이 정규장에서 두 배 이상으로 벌어졌습니다. 출발점은 램리서치 실적입니다. 램리서치는 10월 21일 장 마감 후 9월 분기 매출 USD 82.2억·조정 EPS USD 2.20으로 사상 최대 실적을 냈지만, CFO가 12월 분기 매출 가이던스 USD 86억에 대해 '공급 제약이 없었다면 더 높았을 것'이라고 밝혔고 조정 이익 가이던스도 시장 기대를 소폭 밑돌았습니다. 장비주 전체가 같은 질문을 받았습니다. '이 병목이 램리서치만의 일인가, 장비 업계 공통인가.' KLA는 10월 28일 장 마감 후 회계 1분기 실적을 내는 다음 주자라, 그 질문이 가장 먼저 가격에 반영됐습니다. 오늘 하락은 실적이 아니라, 남의 실적이 만든 사전 채점입니다.
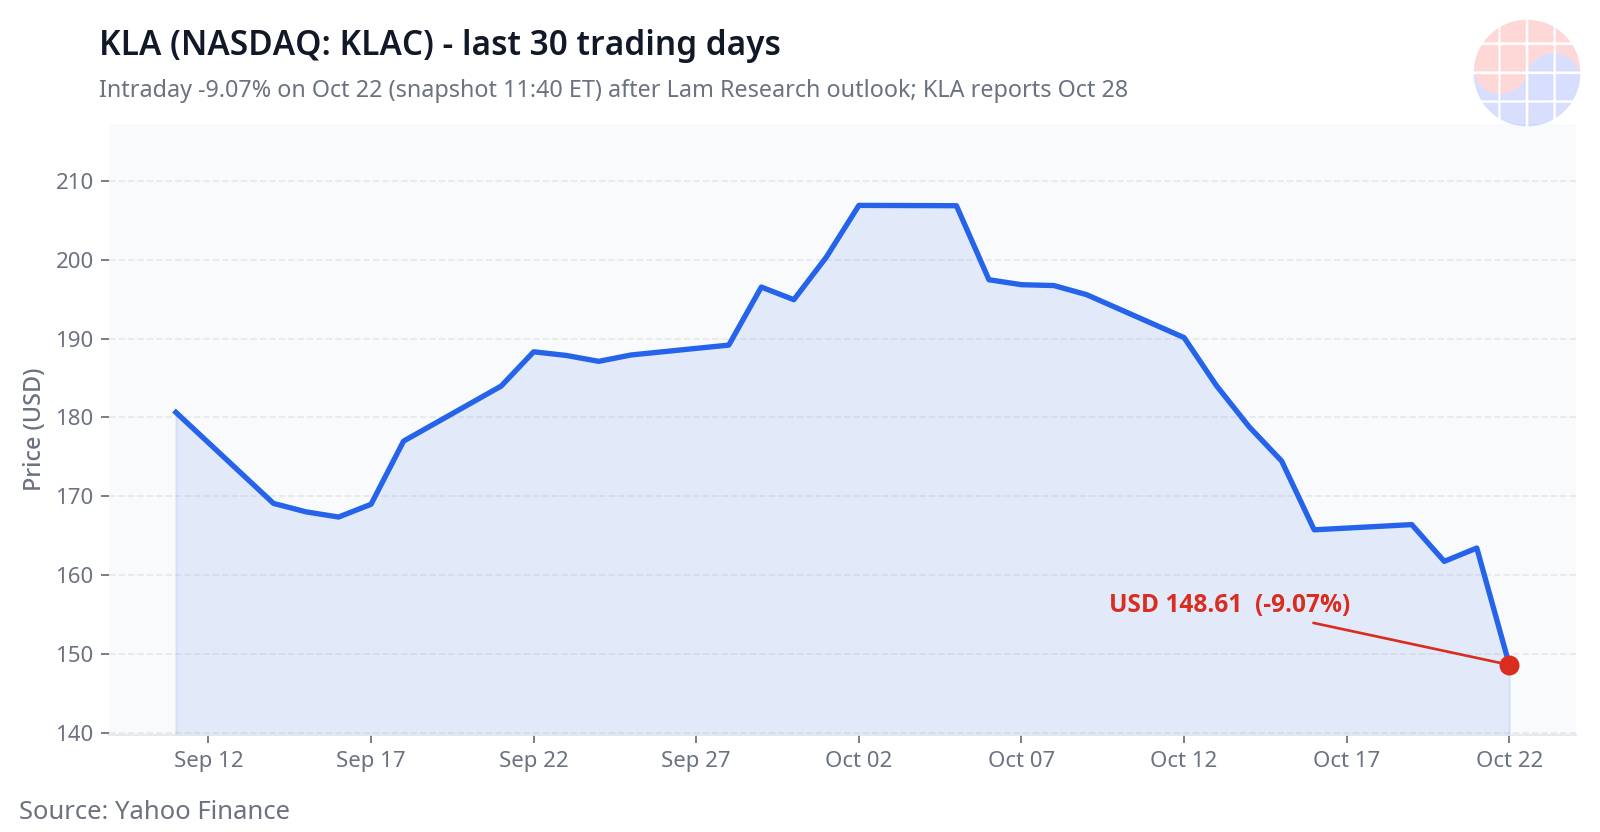
KLA 30거래일 주가 — 10월 22일 장중 -9.07% (USD 148.61, 미 동부시간 11:40 기준). Source: Yahoo Finance
Chase's Take — 램리서치 발언의 정확한 뉘앙스를 짚어야 합니다. BofA가 정리했듯 이건 '수요 제약이 아니라 공급 제약'입니다. 주문이 없어서가 아니라, 만들어서 낼 수 있는 속도가 수요를 못 따라간다는 뜻입니다. 실제로 램리서치는 2027년 웨이퍼팹장비(WFE) 지출 전망을 올해 약 USD 1,550억에서 USD 2,000억으로, 30% 성장을 제시했습니다. 수요의 방향은 위입니다. 그럼에도 장비주가 일제히 내린 것은, 실적 시즌의 시장이 '방향'보다 '이번 분기 숫자의 상단'을 채점하기 때문입니다. KLA 입장에서 진짜 변수는 두 개입니다. 하나, 10월 28일 실적에서 공급 제약 코멘트를 그대로 반복하는지, 아니면 공정제어는 다르다고 선을 긋는지. 둘, 첨단 패키징 공정제어 매출이 올해 USD 11억(전년 대비 +70%)으로 제시된 궤도를 유지하는지. HBM과 첨단 패키징으로 갈수록 검사·계측 강도는 올라가는 구조라, KLA는 장비주 중에서도 수요 논리가 가장 단단한 이름입니다. 오늘 -9%는 그 논리가 깨진 것이 아니라, 검증일이 정해진 상태에서 할인부터 적용된 것입니다.
함께 읽기 — 같은 날 같은 매도에서 가장 크게 내린 광통신주 분석: 코히런트 주가 12% 하락 이유 — AI 광통신이 가장 크게 맞았다
핵심 팩트
| 항목 | 내용 |
|---|---|
| 종목 | KLA Corporation (NASDAQ: KLAC) — 반도체 공정제어(검사·계측) 세계 1위 기업. 웨이퍼 검사, 레티클 검사, 계측 장비가 주력으로, 선단 공정과 첨단 패키징에서 공정제어 강도 상승의 수혜를 받는 구조 |
| 주가 (10/22 장중) | USD 148.61, 전일 종가 USD 163.43 대비 -9.07% (미 동부시간 11:40 기준, Yahoo Finance). 개장 전 -4.1%에서 낙폭이 확대된 하락 |
| 위치 | 52주 범위 USD 107.20~307.37 — 고점 대비 -51.7%. 50일 이동평균 USD 185.35, 200일 이동평균 USD 197.25 아래에서 거래 중 (10월 21일 기준 프로파일) |
| 밸류에이션 | 후행 P/E 44.3배, 베타 1.45, 시가총액 약 USD 1,940억 (10월 22일 장중가 기준 환산). 지난 1개월간 이미 -9.55% 조정받은 상태에서의 추가 하락 (Zacks, 10월 20일) |
| 촉발 — 램리서치 실적 (10/21) | 9월 분기 매출 USD 82.2억·조정 EPS USD 2.20으로 사상 최대이자 예상 상회. 그러나 12월 분기 매출 가이던스 USD 86억이 공급 제약에 눌렸다는 CFO 발언과, 기대를 소폭 밑돈 조정 이익 가이던스가 겹쳐 램리서치 주가는 장중 -10.51% (XTB·Stocktwits, 10월 22일) |
| 애널리스트 반응 | BofA는 '수요 제약이 아니라 공급 제약'으로 평가. Needham은 램리서치 목표가를 USD 390에서 290으로, Evercore ISI는 355에서 315로 하향 — 등급 하향이 아니라 눈높이 조정 (Benzinga 집계, 10월 22일) |
| 수요 전망 | 램리서치 경영진은 2027년 WFE 지출을 약 USD 2,000억(2026년 약 USD 1,550억)으로 제시. 2027년까지 신규 팹 10곳이 가동을 시작한다는 설명도 함께 나옴 |
| KLA 다음 실적 | 10월 28일 장 마감 후 회계 1분기(FY2027) 실적 발표 (회사 안내, 10월 1일). 가이던스: 매출 USD 40억 ±2억, GAAP EPS USD 1.14 ±0.10. 컨센서스는 EPS USD 1.18, 매출 약 USD 40.5억 (Zacks) |
| 시장 지수 (10/22 장중) | SOX -6.05%, 나스닥 -2.25%, S&P 500 -1.28% (미 동부시간 11:40 기준, Yahoo Finance). 메타 실적 이후 AI 지출 회수 의구심과 유가 상승이 겹친 리스크오프 장세 |
왜 내렸나: 3가지 동력
1. 램리서치의 '공급 제약'이 장비주 공통 질문이 됐다
램리서치 실적의 숫자는 좋았습니다. 문제는 가이던스에 붙은 한 문장이었습니다. CFO Doug Bettinger는 12월 분기 매출 가이던스 USD 86억이 단기 공급 병목 때문에 눌렸다고 설명했고, XTB는 조정 이익 가이던스가 기대를 '근소하게' 밑돌았는데도 주가가 개장 전 8% 가까이 빠졌다고 전했습니다. 실적 시즌의 시장은 부족분을 크기로 재지 않습니다. '최대 실적에도 다음 분기가 제약받는다'는 프레임이 서면, 같은 병목을 공유할 수 있는 장비주 전체가 검증 대상이 됩니다. 어플라이드머티리얼즈(-6.95%)와 ASML(-5.08%)이 함께 내린 이유입니다.
2. KLA는 '다음 타자'라서 낙폭이 컸다
같은 장비주 안에서도 KLA의 -9.07%는 어플라이드머티리얼즈보다 큽니다. 차이는 일정입니다. KLA는 10월 28일, 불과 6일 뒤에 스스로 실적을 내놓아야 합니다. 회사가 제시한 매출 가이던스 USD 40억 ±2억과 총마진 62.5% ±1%p는 이미 알려진 숫자이고, 시장의 관심은 숫자가 아니라 코멘트로 옮겨가 있습니다. 공급 제약을 인정하는지, 중국 매출 비중에 변화가 있는지(램리서치는 12월 분기에 중국 비중이 크게 줄 것이라고 언급했습니다), 첨단 패키징 공정제어 매출 궤도가 유지되는지. 답을 듣기 전까지 포지션을 줄이는 쪽이 기관의 기본 대응이고, 개장 전 -4.1%에서 정규장 -9.07%로 낙폭이 벌어진 흐름이 그 대응을 보여줍니다.
3. 지수 자체가 무너지는 날이었다
개별 재료만으로는 -9%를 다 설명할 수 없습니다. 이날 SOX는 -6.05%, 반도체 ETF SOXX는 개장 전부터 -4% 수준이었습니다. 메타 실적이 다시 지운 AI 지출 회수 논쟁, 하루 3% 가까이 오른 유가, 테슬라 실적 이후의 기술주 약세가 겹쳤습니다(Invezz·HDFC Sky, 10월 22일). 지수가 -6%인 날에 베타 1.45짜리 장비주가 -9%를 기록하는 것은 재료의 크기보다 포지션 정리의 순서로 읽는 것이 맞습니다.
📩 이 주제, 계속 추적 중이신가요?
실적·리포트·HBM 수급 후속 분석을 매일 10:30 메일로 보내드립니다. 무료 구독 →
반대 논거: 이건 알고 가야 한다
- 수요가 꺾인 근거는 아직 없다: 램리서치 스스로 2027년 WFE 지출 +30% 전망을 내놨고, BofA 평가대로 병목의 성격은 수요가 아니라 공급입니다. KLA의 6월 분기 매출은 USD 36.6억으로 사상 최대였고 전년 대비 +15% 성장했습니다.
- 공정제어는 구조적 수혜 구간이다: 선단 로직·HBM·첨단 패키징으로 갈수록 검사·계측 단계는 늘어납니다. KLA가 제시한 첨단 패키징 공정제어 매출은 올해 USD 11억으로 전년 대비 70% 이상 성장하는 궤도입니다.
- 그래도 10월 28일이 진짜 시험이다: 오늘 하락이 '사전 채점'이라는 해석은, 실적에서 공급 제약이 반복되면 틀린 해석이 됩니다. 특히 총마진이 가이던스 62.5% 하단으로 내려오면 비용 압박이 숫자로 확인되는 셈입니다.
- 밸류에이션 여유는 크지 않다: 고점 대비 -51.7% 조정 후에도 P/E 44.3배는 성장 지속을 전제로 한 가격입니다. 가이던스 상단이 막힌 분기가 반복되면 멀티플 조정은 더 이어질 수 있습니다.
앞으로 확인할 3가지
| 무엇을 | 언제 | 의미 |
|---|---|---|
| 회계 1분기 실적: 매출·총마진·공급 코멘트 | 10월 28일 장 마감 후 | 매출 USD 40억 ±2억과 총마진 62.5% ±1%p의 달성 여부보다, 공급 제약 코멘트가 램리서치와 같은 톤인지가 장비주 전체의 방향을 정함 |
| 첨단 패키징 공정제어 매출 궤도 | 10월 28일 어닝콜 | 올해 USD 11억(전년 대비 +70%) 궤도가 유지되면 HBM·패키징발 수요 논리가 숫자로 재확인됨 |
| 장비주 동반 흐름과 SOX 종가 | 10월 22일 종가~다음 주 | 램리서치·어플라이드머티리얼즈의 낙폭이 식는지, ASML 등 유럽 장비주까지 매도가 번지는지가 섹터 바닥의 선행 신호 |
함께 움직인 관련주
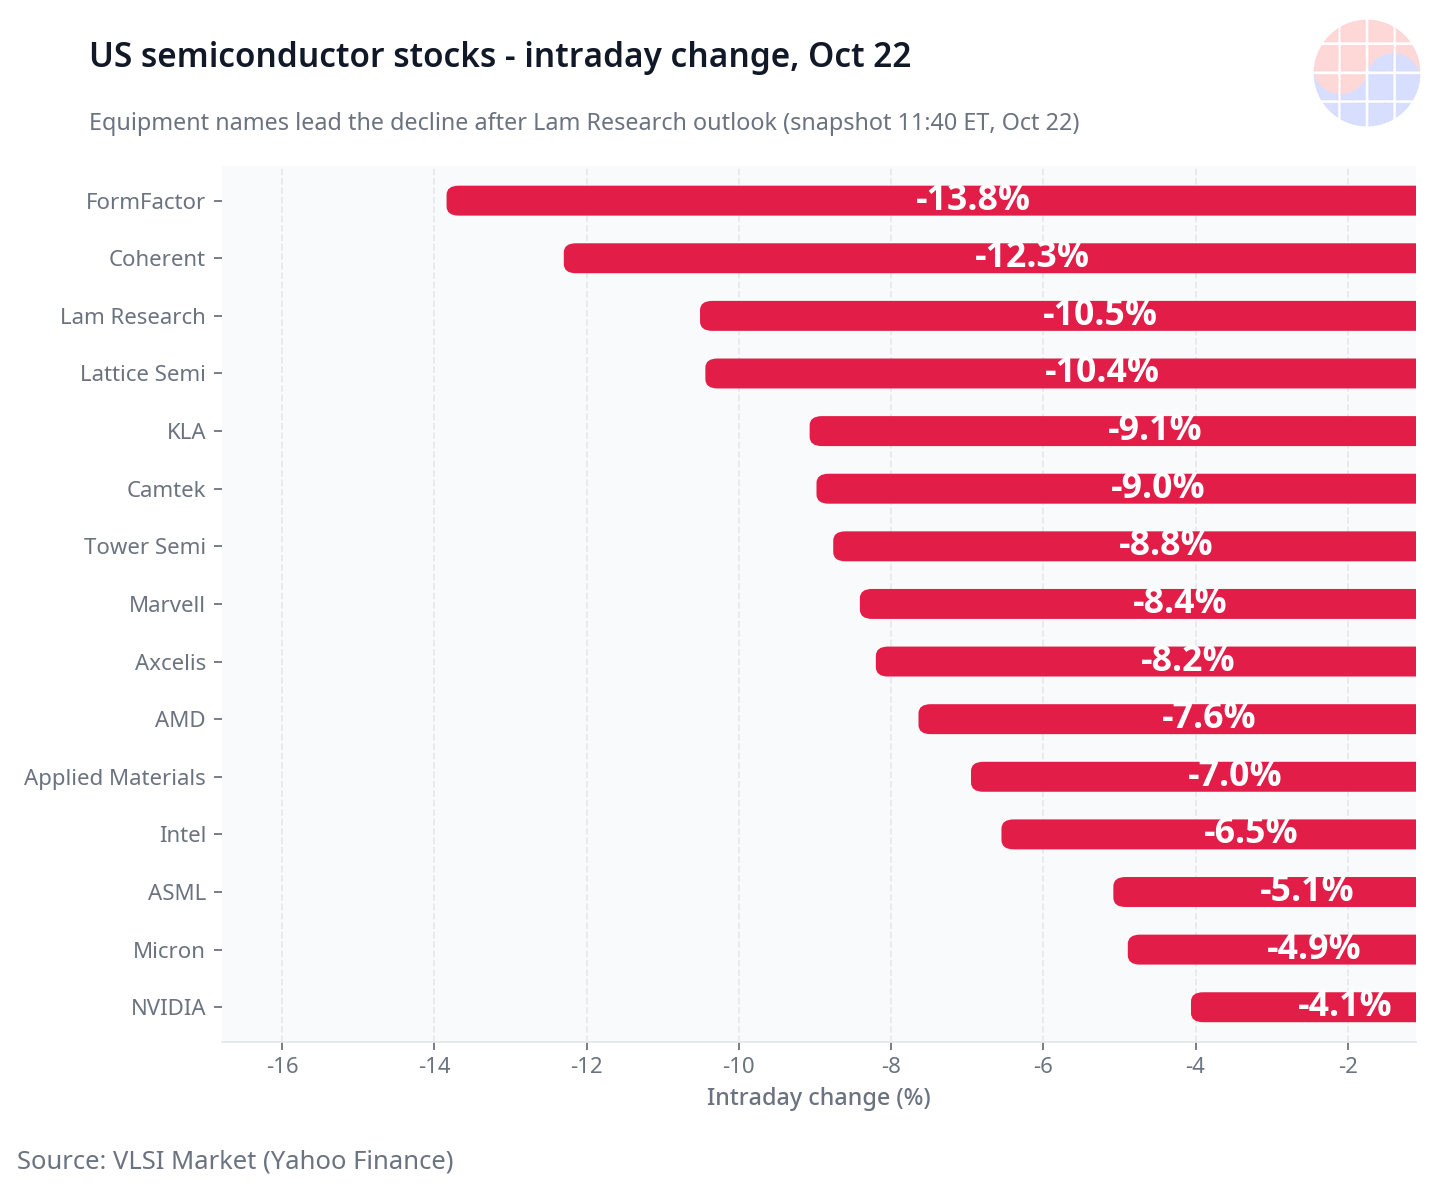
미국 반도체주 당일 장중 등락률 — 장비와 광통신이 하락을 주도 (10월 22일 미 동부시간 11:40 기준). Source: VLSI Market (Yahoo Finance)
오늘 미국 반도체는 장비가 하락의 진원지였습니다. 램리서치(-10.51%)를 정점으로 KLA(-9.07%), 캠텍(-8.98%), 어플라이드머티리얼즈(-6.95%), ASML(-5.08%)이 줄줄이 내렸고, 광통신의 코히런트(-12.30%)와 테스트 장비의 폼팩터(-13.84%)가 낙폭 상단을 차지했습니다. 엔비디아(-4.06%)와 마이크론(-4.89%)의 낙폭이 상대적으로 작았던 것은, 오늘 매도가 수요 지표가 아니라 장비 가이던스에서 시작됐음을 보여줍니다.
자주 묻는 질문
KLA 주가가 왜 내렸나요?
10월 22일 장중 9.07% 하락했습니다. 램리서치가 사상 최대 실적에도 공급 제약으로 다음 분기 가이던스가 눌렸다고 밝히면서 장비주 전체가 같은 질문을 받았고, 10월 28일 실적 발표를 앞둔 KLA에 사전 매도가 집중됐습니다. SOX가 -6.05%인 지수 급락일이라는 점도 낙폭을 키웠습니다.
KLA는 무슨 회사인가요?
반도체 공정제어(검사·계측) 장비 세계 1위 기업입니다. 나스닥에 NASDAQ: KLAC로 상장돼 있으며 시가총액은 약 USD 1,940억입니다.
KLA 실적은 언제 나오고 무엇을 봐야 하나요?
10월 28일 장 마감 후 회계 1분기 실적이 나옵니다. 가이던스는 매출 USD 40억 ±2억, GAAP EPS USD 1.14 ±0.10입니다. 숫자보다 공급 제약과 중국 비중에 대한 경영진 코멘트, 첨단 패키징 공정제어 매출 궤도 유지 여부가 핵심입니다.
램리서치 실적이 왜 장비주 전체를 내렸나요?
램리서치는 최대 실적을 냈지만 CFO가 12월 분기 가이던스가 공급 병목에 눌렸다고 밝혔습니다. 병목이 업계 공통일 수 있다는 우려가 어플라이드머티리얼즈·KLA·ASML로 번졌고, BofA는 이를 '수요 제약이 아닌 공급 제약'으로 평가했습니다.
이 글은 투자 정보 제공 목적이며, 특정 종목의 매수·매도를 권유하지 않습니다. 주가는 2026년 10월 22일 미국 동부시간 11:40 기준 장중 수치로 종가와 다를 수 있습니다. 수치의 원본은 Yahoo Finance, 회사 공지, 증권사 리포트에서 직접 확인하시기 바랍니다.
📩 오늘 놓친 분석, 내일 아침엔 메일함에서
매일 10:30 Daily Silicon과 실적·IB 리포트 핵심 해설을 가장 먼저 보내드립니다. 삼성전자·SK하이닉스·TSMC·HBM 수급까지, 현직 엔지니어 관점으로 정리합니다. 이미 300명 이상이 받고 있습니다.
무료로 구독하기 →
무료 · 스팸 없음 · 언제든 해지 가능