VLSI Korea
웨스턴디지털 실적 8가지 사실 — 매출 55% 증가보다 강했던 다음 분기 가이던스
웨스턴디지털이 2027 회계연도 1분기 매출 43억 8,100만 달러(전년 대비 +55%)와 조정 EPS 4.64달러로 컨센서스를 넘었고, 다음 분기 가이던스(매출 51억 달러, EPS 5.80달러, 매출총이익률 60.5%)는 격차가 더 컸다. 실적 8가지 사실과 전문가 해석을 정리했다.


🆓 무료 글 · 누구나 무료로 읽을 수 있는 글입니다
결론 먼저. 웨스턴디지털(WD, 나스닥: WDC)은 2026년 10월 22일 미국 장 마감 후 발표한 2027 회계연도 1분기(2026년 10월 2일 종료) 실적에서 매출과 이익 모두 시장 예상치를 넘었고, 다음 분기 가이던스는 예상치와의 격차가 더 컸다. 반도체주가 하루에 5.4% 내린 날 장 마감 후 나온 이 숫자는, AI 데이터센터 지출이 GPU와 HBM에서 그치지 않고 데이터가 쌓이는 저장장치까지 번지고 있다는 확인이다.
이 글은 회사 발표 자료(BusinessWire 배포 보도자료, 2026년 10월 22일)의 수치를 기준으로 정리했다. 컨센서스는 FactSet 집계치이며, 실적 발표 전 월가의 시각은 모건스탠리 관련 보도(이데일리, 2026년 10월 22일)를 참고했다.
핵심 수치 한눈에
| 항목 | 실제 / 가이던스 | 컨센서스 | 차이 |
|---|---|---|---|
| 1분기 매출 | 43억 8,100만 달러 | 41억 5,000만 달러 | 상회 |
| 1분기 조정 EPS | 4.64달러 | 4.10달러 | 상회 |
| 1분기 조정 매출총이익률 | 58.1% | 회사 가이던스 55~56% | 상회 |
| 2분기 매출 가이던스 | 51억 달러 (중간값) | 45억 7,000만 달러 | +11.6% |
| 2분기 조정 EPS 가이던스 | 5.80달러 (중간값) | 4.84달러 | +19.8% |
| 2분기 조정 매출총이익률 가이던스 | 60.5% (중간값) | - | 1분기보다 +2.4%p |
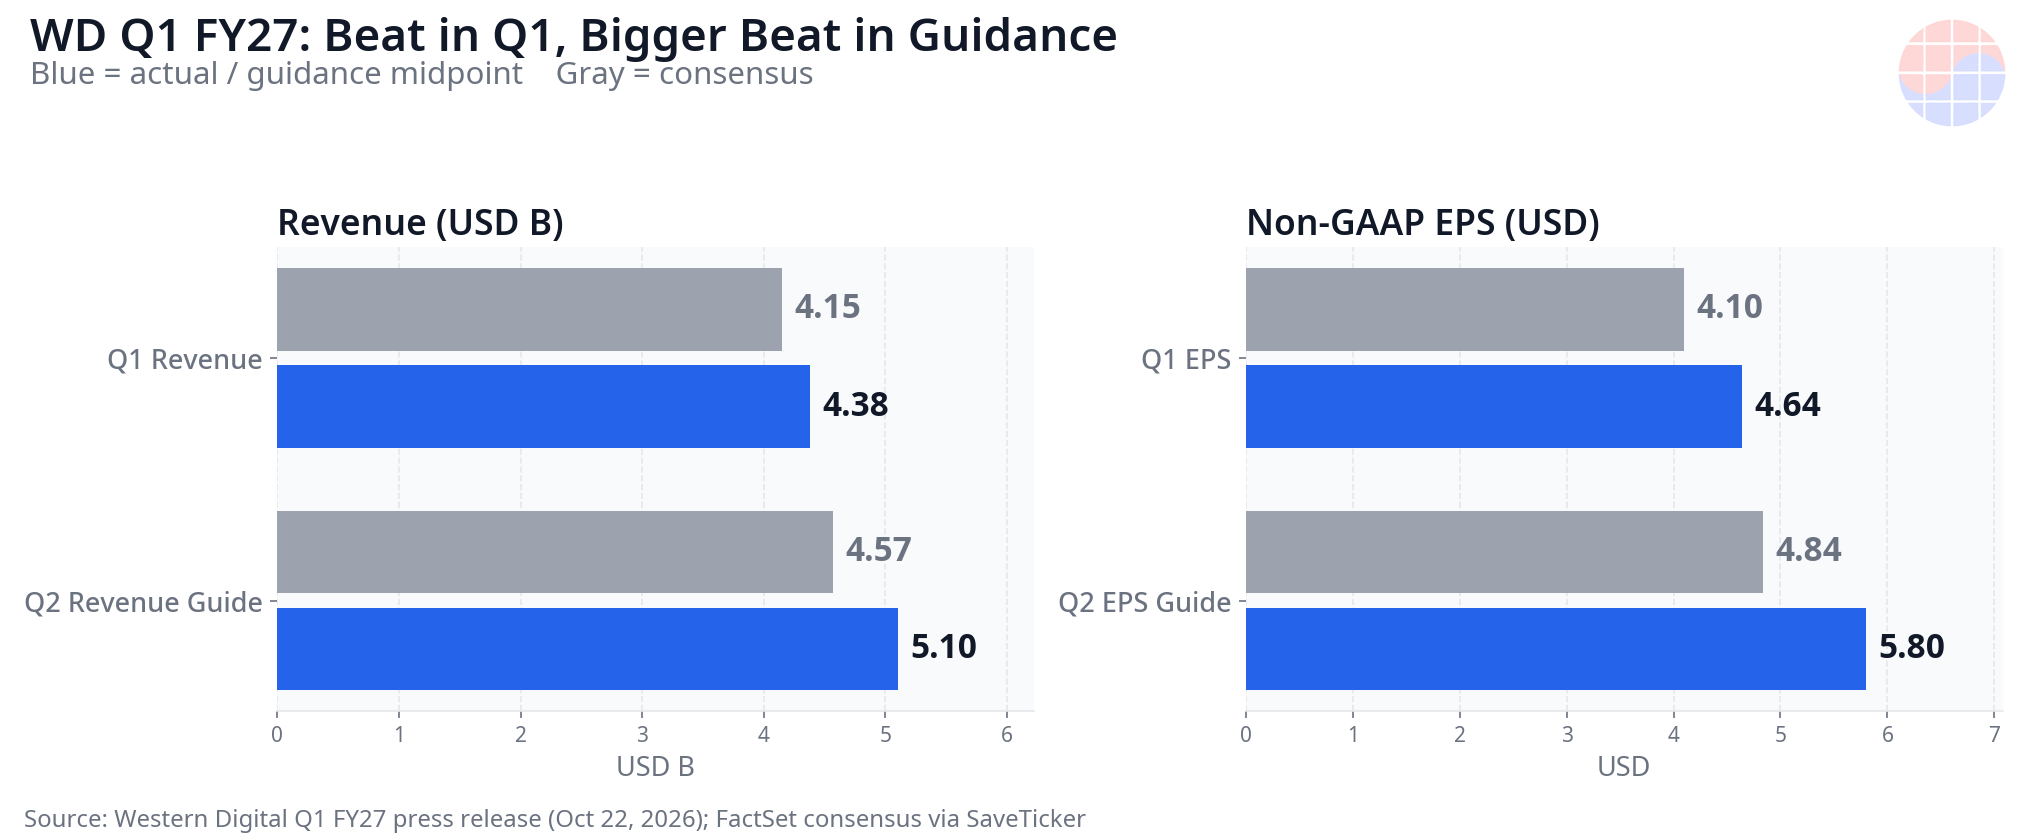
실제와 가이던스 모두 컨센서스를 넘었다. 출처: 회사 발표 자료, FactSet 컨센서스.
웨스턴디지털 실적 8가지 사실
- 매출 43억 8,100만 달러, 전년 동기 대비 55% 증가. 전 분기 대비로도 17% 늘었고, 컨센서스 41억 5,000만 달러를 웃돌았다. 1년 전 같은 분기 매출은 28억 1,800만 달러였다.
- 조정 EPS 4.64달러, 전년 동기 대비 161% 증가. 컨센서스 4.10달러는 물론 회사가 제시했던 가이던스 4.00달러(±0.15달러)도 넘었다. GAAP EPS는 4.63달러다.
- 조정 매출총이익률 58.1%. 1년 전 43.9%에서 14.2%p 높아졌고, 회사 가이던스 범위 55~56%의 상단도 넘었다. 회사는 성장 동력으로 견조한 고객 수요와 함께 가격 개선을 꼽았다.
- 조정 영업이익 21억 5,300만 달러, 전년 동기 대비 152% 증가. 조정 영업이익률은 49.1%로, 매출의 절반 가까이가 영업이익으로 남는 구조가 됐다.
- 다음 분기 매출 가이던스 51억 달러(±1억 달러). FactSet 컨센서스 45억 7,000만 달러보다 11.6% 높다. 이번 분기 실적 자체보다 이 가이던스가 시장의 예상을 더 크게 벗어났다.
- 다음 분기 EPS 가이던스 5.80달러(±0.20달러), 매출총이익률 가이던스 60~61%. EPS 컨센서스 4.84달러를 19.8% 웃돈다. 매출총이익률 중간값 60.5%는 이번 분기 58.1%에서 한 단계 더 오른 수치다.
- 잉여현금흐름 13억 7,700만 달러. 1년 전 5억 9,900만 달러의 2.3배다. 회사는 이번 분기에 자사주 10억 100만 달러어치를 사들였다.
- 분기 배당 17% 인상, 주당 0.175달러. 배당은 2026년 12월 17일에 지급되며 기준일은 12월 4일이다. 실적 발표와 함께 배당을 올린 것은 경영진이 현금흐름의 지속 가능성을 자신한다는 신호로 읽힌다.
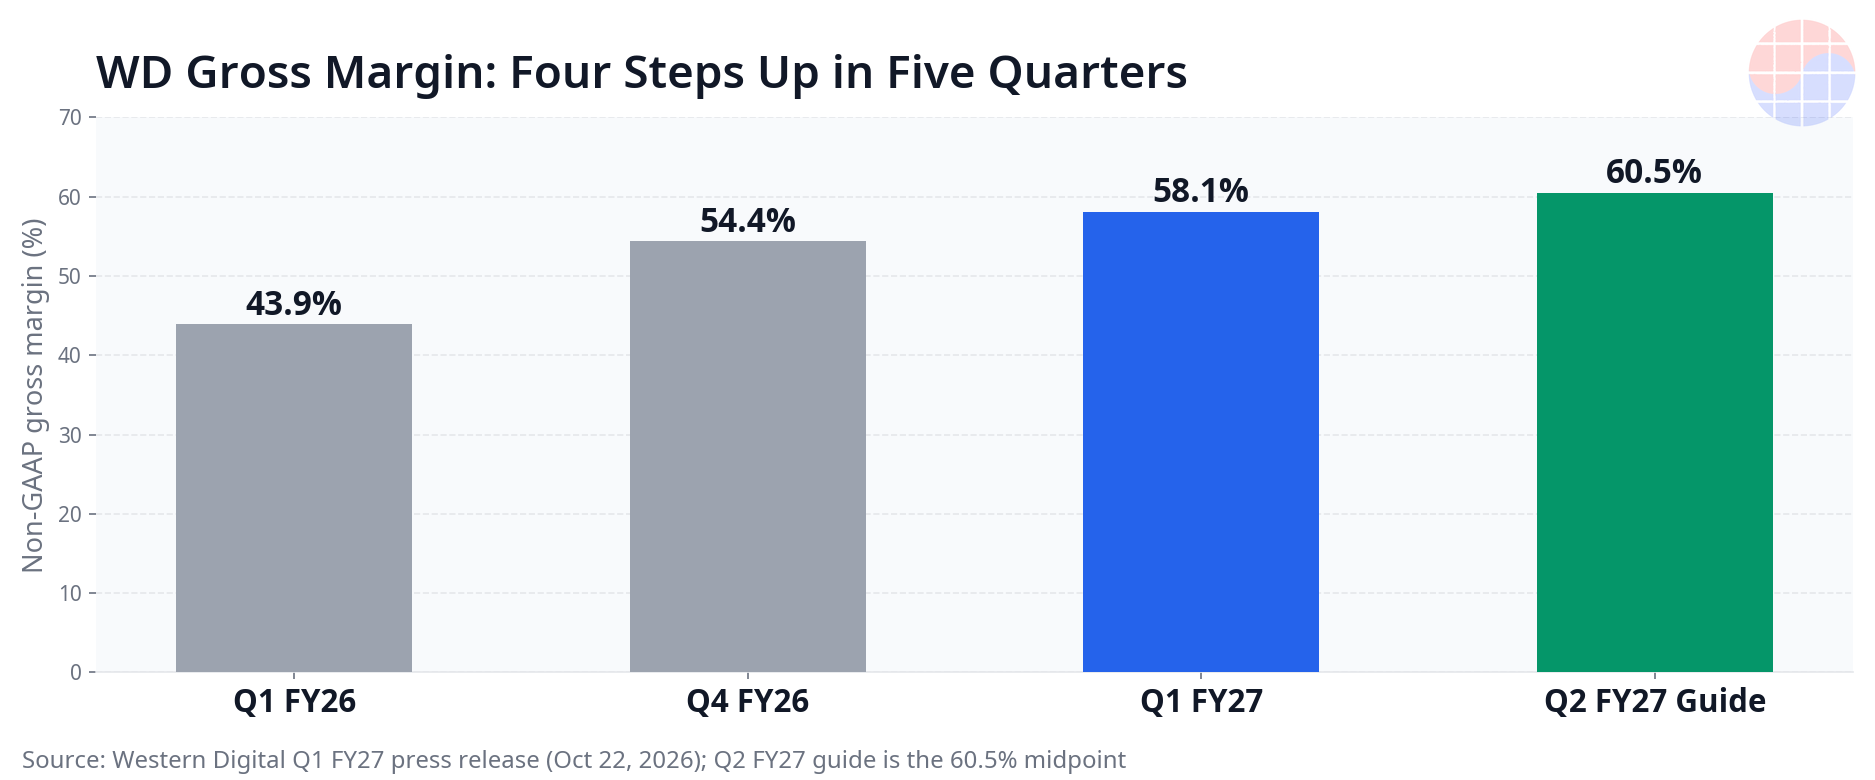
매출총이익률은 다섯 분기 사이 43.9%에서 60.5%(가이던스 중간값)까지 올랐다. 출처: 회사 발표 자료.
Chase's Take
첫째, 이 실적이 확인해 주는 것은 AI 지출의 방향이다. 시장은 어제 반도체주가 왜 내렸는지를 두고 램리서치의 공급 제약과 빅테크 자본지출 논쟁에 집중했지만, 같은 날 장 마감 후 나온 WD의 숫자는 정반대편 이야기를 한다. 학습 데이터, 체크포인트, 추론 로그는 결국 어딘가에 쌓여야 하고, 대용량 저장의 기본값은 여전히 nearline HDD다. GPU와 HBM이 병목이라는 말은 맞지만, 병목 목록에 저장장치 가격이 조용히 올라와 있다.
둘째, 핵심은 물량이 아니라 가격 결정력이다. 회사가 스스로 밝힌 성장 동력은 견조한 수요와 가격 개선의 조합이고, 매출총이익률은 1년 만에 14.2%p 뛰었다. HDD는 WD, Seagate, Toshiba 3사가 나누는 과점 시장이고, hyperscaler와의 장기 계약이 가격을 분기 단위 흥정에서 연간 단위 약속으로 바꿔 놓고 있다. 가이던스 매출총이익률 60.5%는 그 구조 변화가 다음 분기에도 이어진다는 회사 측 선언이다.
📩 이 주제, 계속 추적 중이신가요?
실적·리포트·HBM 수급 후속 분석을 매일 10:30 메일로 보내드립니다. 무료 구독 →
셋째, 그래서 쟁점은 이 마진이 구조인지 정점인지다. 마진 60%는 공급 측의 반응을 부른다. 실제로 실적 시즌 직전에는 Toshiba가 데이터센터용 HDD 생산능력을 크게 늘릴 계획이라는 보도가 나왔고, 모건스탠리도 실적 발표 전 보고서에서 WD가 예상치를 넘고 가이던스도 컨센서스보다 높을 것으로 보면서도, 경쟁 심화와 AI 자금 조달 불확실성을 이유로 목표주가를 676달러에서 643달러로 낮췄다. 숫자는 강하고, 그 숫자 때문에 다음 공급이 온다. 이 긴장이 다음 분기까지의 주가 재료다.
다음 일정에서 확인할 것
한국 투자자에게 이 실적은 다음 주 실적의 선행 지표다. SK하이닉스는 10월 28일, 삼성전자는 10월 29일에 실적을 발표한다. 확인할 것은 두 가지다. enterprise SSD 수요가 WD가 말한 저장장치 수요 강세와 같은 방향인지, 그리고 회사들이 데이터센터 저장 계층(hot tier는 SSD, warm/cold tier는 HDD)의 수요를 어떻게 설명하는지다. HDD 강세는 NAND 대체 신호가 아니라 공존 신호로 읽는 것이 맞다. AI 데이터는 뜨거운 데이터와 차가운 데이터로 나뉘어 커지고, 두 계층 모두 물량이 늘고 있다.
관련 글: 반도체주 왜 다 내리나: SOX -5.4%, 하락 이유 7가지 (램리서치·메타·테슬라·전력)
리스크와 확인할 점
- 고객 집중: 회사 스스로 공시한 첫 번째 리스크가 클라우드 시장과 상위 고객에 대한 매출 집중이다. hyperscaler 몇 곳의 주문 조정만으로 분기 숫자가 흔들릴 수 있다.
- 공급 반응: Toshiba 증설 보도가 사실로 진행되면 2027년 이후 가격 결정력의 지속 가능성에 대한 논쟁이 커진다.
- 재고 증가: 재고자산은 7월 3일 15억 1,100만 달러에서 10월 2일 17억 8,100만 달러로 늘었다. 수요 둔화가 올 경우 가장 먼저 티가 나는 항목이다.
- 현금흐름 세부: 잉여현금흐름 13억 7,700만 달러는 컨센서스(약 15억 달러)에는 못 미쳤다. 이익의 질을 볼 때 같이 확인할 숫자다.
FAQ
웨스턴디지털 2027 회계연도 1분기 실적의 핵심은 무엇인가?
매출 43억 8,100만 달러(전년 동기 대비 +55%)와 조정 EPS 4.64달러(전년 동기 대비 +161%)로, 매출과 이익 모두 FactSet 컨센서스(매출 41억 5,000만 달러, EPS 4.10달러)를 웃돌았다.
웨스턴디지털의 다음 분기 가이던스는 얼마인가?
2027 회계연도 2분기 가이던스는 매출 51억 달러(±1억 달러), 조정 EPS 5.80달러(±0.20달러), 조정 매출총이익률 60~61%다. 매출과 EPS 모두 컨센서스(45억 7,000만 달러, 4.84달러)를 크게 웃돈다.
HDD 회사가 왜 AI 수혜를 받나?
AI 학습과 추론은 대량의 데이터를 만들고, 그 데이터의 상당 부분은 비용 효율이 높은 대용량 nearline HDD에 저장된다. WD는 hyperscaler 수요와 가격 개선이 겹치면서 매출총이익률이 58.1%까지 올랐다고 밝혔다.
이 실적이 삼성전자와 SK하이닉스에 주는 신호는 무엇인가?
AI 데이터센터의 저장장치 수요가 강하다는 확인이다. 다만 HDD와 NAND는 대체 관계가 아니라 저장 계층이 다른 공존 관계이므로, 10월 28일 SK하이닉스와 10월 29일 삼성전자의 실적에서 enterprise SSD 수요 코멘트를 함께 확인해야 한다.
출처
Western Digital, "WD Reports Fiscal First Quarter 2027 Financial Results", BusinessWire, 2026년 10월 22일 (2026년 10월 2일 종료 분기). 컨센서스는 FactSet 집계 (SaveTicker 정리, 2026년 10월 22일). 모건스탠리 시각은 이데일리 보도 (2026년 10월 22일)를 참고했다. 이 글은 정보 제공 목적이며 투자 권유가 아니다.
📩 오늘 놓친 분석, 내일 아침엔 메일함에서
매일 10:30 Daily Silicon과 실적·IB 리포트 핵심 해설을 가장 먼저 보내드립니다. 삼성전자·SK하이닉스·TSMC·HBM 수급까지, 현직 엔지니어 관점으로 정리합니다. 이미 300명 이상이 받고 있습니다.
무료로 구독하기 →
무료 · 스팸 없음 · 언제든 해지 가능