VLSI Korea
Ascend 950 자체 HBM 5가지 사실: DeepSeek 16만 개 배치와 메모리 병목 (HBM·SuperPoD)
Huawei Ascend 950PR 출하 카드는 112GB·1.4 TB/s로 로드맵보다 낮았고, Huawei의 H20 대비 2.8배는 Huawei 주장이다. DeepSeek 16만 개 배치 보도와 자체 HBM 대역폭 병목을 5가지 사실로 정리했다.


🆓 무료 글 · 누구나 무료로 읽을 수 있는 글입니다
Ascend 950의 승부처는 연산 성능이 아니라 자체 HBM 대역폭이며, DeepSeek와의 공동 설계가 그 병목을 규모로 돌파하려는 시도다.
30초 요약
- 결론 먼저: Huawei는 2025년 9월 Huawei Connect에서 Ascend 950PR을 2026년 1분기, Ascend 950DT를 2026년 4분기에 출시하는 연간 세대 교체 계획을 밝혔다.
- 핵심 수치: 950PR은 자체 HBM HiBL 1.0 기준 128GB, 1.6 TB/s로 발표됐으나, 2026년 3월 20일 실제 출하 카드인 Atlas 350은 112GB, 1.4 TB/s로 보고됐다. 발표 수치와 출하 수치의 간격이 첫 번째 검증 포인트다.
- DeepSeek는 2026년 9월 30일 공식 WeChat을 통해 TileLang을 포함한 Ascend 프로그래밍 스택을 오픈소스로 공개했고, Huawei와 함께 128개 Ascend 950 칩을 연결하는 supernode 솔루션을 제시했다.
- 규모: 2026년 9월 4일 보도에 따르면 DeepSeek는 내몽골 Ulanqab에 160,000개 이상의 Ascend 칩을 배치하는 약 1GW 규모 데이터센터를 계획 중인 것으로 전해졌다. 이는 보도로서, 확정된 회사 발표가 아니다.
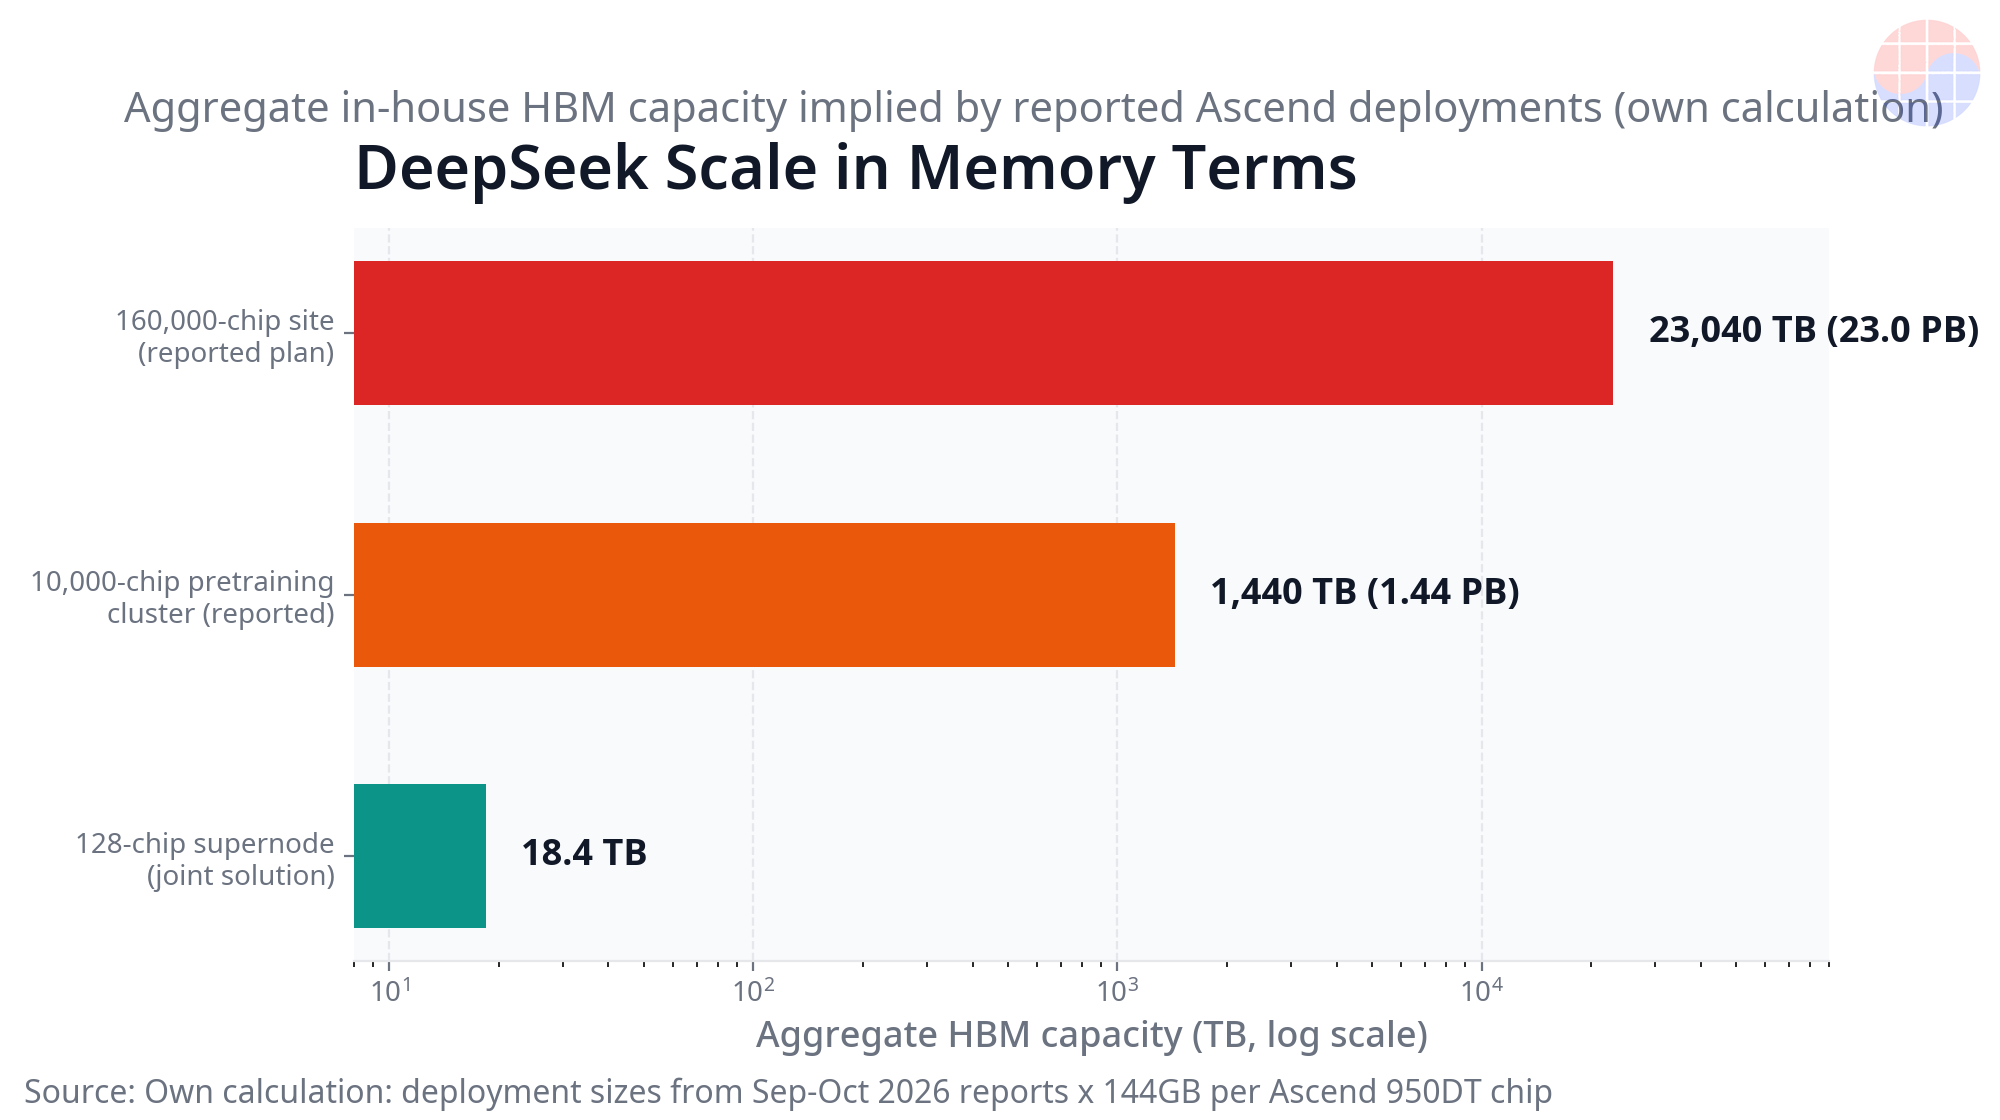
- 자체 계산: 950DT 칩당 144GB를 기준으로 하면 160,000개 규모는 총 23.0PB의 메모리 용량에 해당한다 (자체 계산).
Background
Huawei의 이전 세대인 Ascend 910C는 2025년 1분기 양산에 들어갔으며, 약 800 TFLOPS FP16, 3.2 TB/s 메모리 대역폭, 128GB 용량을 제공했다. 외부에서 구매한 HBM을 탑재한 이 칩과 비교하면, Ascend 950 세대의 가장 큰 변화는 연산 코어가 아니라 메모리 공급 방식 자체에 있다. HiBL 1.0과 HiZQ 2.0으로 불리는 자체 개발 HBM을 로직 다이와 함께 설계함으로써, Huawei는 메모리 확보를 외부 공급망이 아닌 자체 로드맵으로 가져오려 한다.
이 변화의 배경에는 수출 통제가 있다. 미국 수출 통제(2024년 12월 BIS HBM 규정)로 첨단 HBM의 중국 수출이 이미 제한돼 있어, Samsung Electronics와 SK hynix는 Huawei에 HBM을 판매할 수 없다. 따라서 Ascend의 확대가 한국 HBM 주문을 직접 빼앗는 구조는 아니다. 문제는 2차 효과에 있다. 중국 내부에서 로직, 메모리, 소프트웨어가 함께 성숙하면, 향후 가장 큰 HBM 수요 풀 중 하나가 한국 업체가 접근할 수 있는 시장 바깥에서 자체 생태계로 굳어질 수 있다.
NVIDIA 최고경영자 Jensen Huang은 2026년 공개 발언에서 미국의 수출 제한으로 NVIDIA의 중국 첨단 AI 칩 시장 점유율이 약 95%에서 사실상 0에 가까워졌다고 밝혔고, 2026년 7월 26일 종료 분기 기준 H200의 중국 매출은 데이터센터 매출의 1% 미만이었다고 했다. 이 빈 공간에서 Huawei와 DeepSeek의 결합이 어떤 속도로, 어떤 한계까지 메울 수 있는지가 이번 주제의 핵심이다.
소프트웨어도 같은 방향으로 움직인다. DeepSeek가 공개한 TileLang, DeepGEMM, DeepEP, FlashMLA, TileKernels, DeepSelect는 NVIDIA 스택용 버전과 일대일로 대응하도록 설계됐고, DeepSeek는 TileLang이 CUDA보다 프로그래밍이 단순하다는 입장을 밝혔다. 목표는 독립적이고 자체 통제 가능한 GPU 소프트웨어 생태계다.
Deep Dive
1. 연간 세대 교체와 두 갈래로 나뉜 950 — prefill용 PR과 decode·학습용 DT
결론: Huawei는 단일 칩이 아니라 워크로드별로 메모리 사양을 달리한 두 개 모델로 950 세대를 설계했다. 2025년 9월 Huawei Connect에서 순환 회장 Eric Xu가 발표한 로드맵에 따르면, Ascend 950PR은 2026년 1분기 출시 예정으로 1 PFLOPS FP8, 2 PFLOPS FP4, 2 TB/s interconnect, 자체 HBM HiBL 1.0 기준 128GB와 1.6 TB/s를 제시했고, prefill과 추천 추론을 담당한다. Ascend 950DT는 2026년 4분기에 144GB HiZQ 2.0과 4.0 TB/s로 제시됐고, decode와 학습을 담당한다. 같은 발표에서 Ascend 960은 2027년 4분기에 288GB, 9.6 TB/s와 950 대비 약 2배 연산 성능으로, Ascend 970은 2028년 4분기로 예고됐다 (로드맵 수치는 Huawei 발표 기준).
2. 출하 카드 Atlas 350과 로드맵의 간격 — Huawei 주장과 검증 포인트를 분리해 봐야 한다
결론: 실제 출하 제품은 로드맵 발표 수치보다 낮게 보고됐고, 성능 비교 수치는 모두 Huawei 주장으로 읽어야 한다. 2026년 3월 20일 Huawei China Partner Conference에서 Ascend 사업 책임자 Zhang Dixuan이 공개한 Atlas 350 카드는 Ascend 950PR 기반 출하 카드로, 1.56 PFLOPS FP4, 112GB 자체 HBM, 1.4 TB/s 메모리 대역폭, 600W로 보고됐다. Huawei는 이 카드가 NVIDIA H20 대비 FP4 연산 2.8배, HBM 용량 1.16배, 멀티모달 생성 속도 최대 60% 향상을 제공한다고 주장했다. 이는 독립 벤치마크가 아닌 Huawei 주장이다. 2025년 9월 로드맵의 128GB, 1.6 TB/s와 2026년 3월 출하 카드의 112GB, 1.4 TB/s 사이 간격은 숨길 오류가 아니라, DT 세대에서 이 간격이 닫히는지를 확인해야 할 검증 포인트다.
3. 첫 자체 HBM은 구매형 HBM보다 느렸다 — 공급 안정성을 대역폭과 맞바꾼 세대
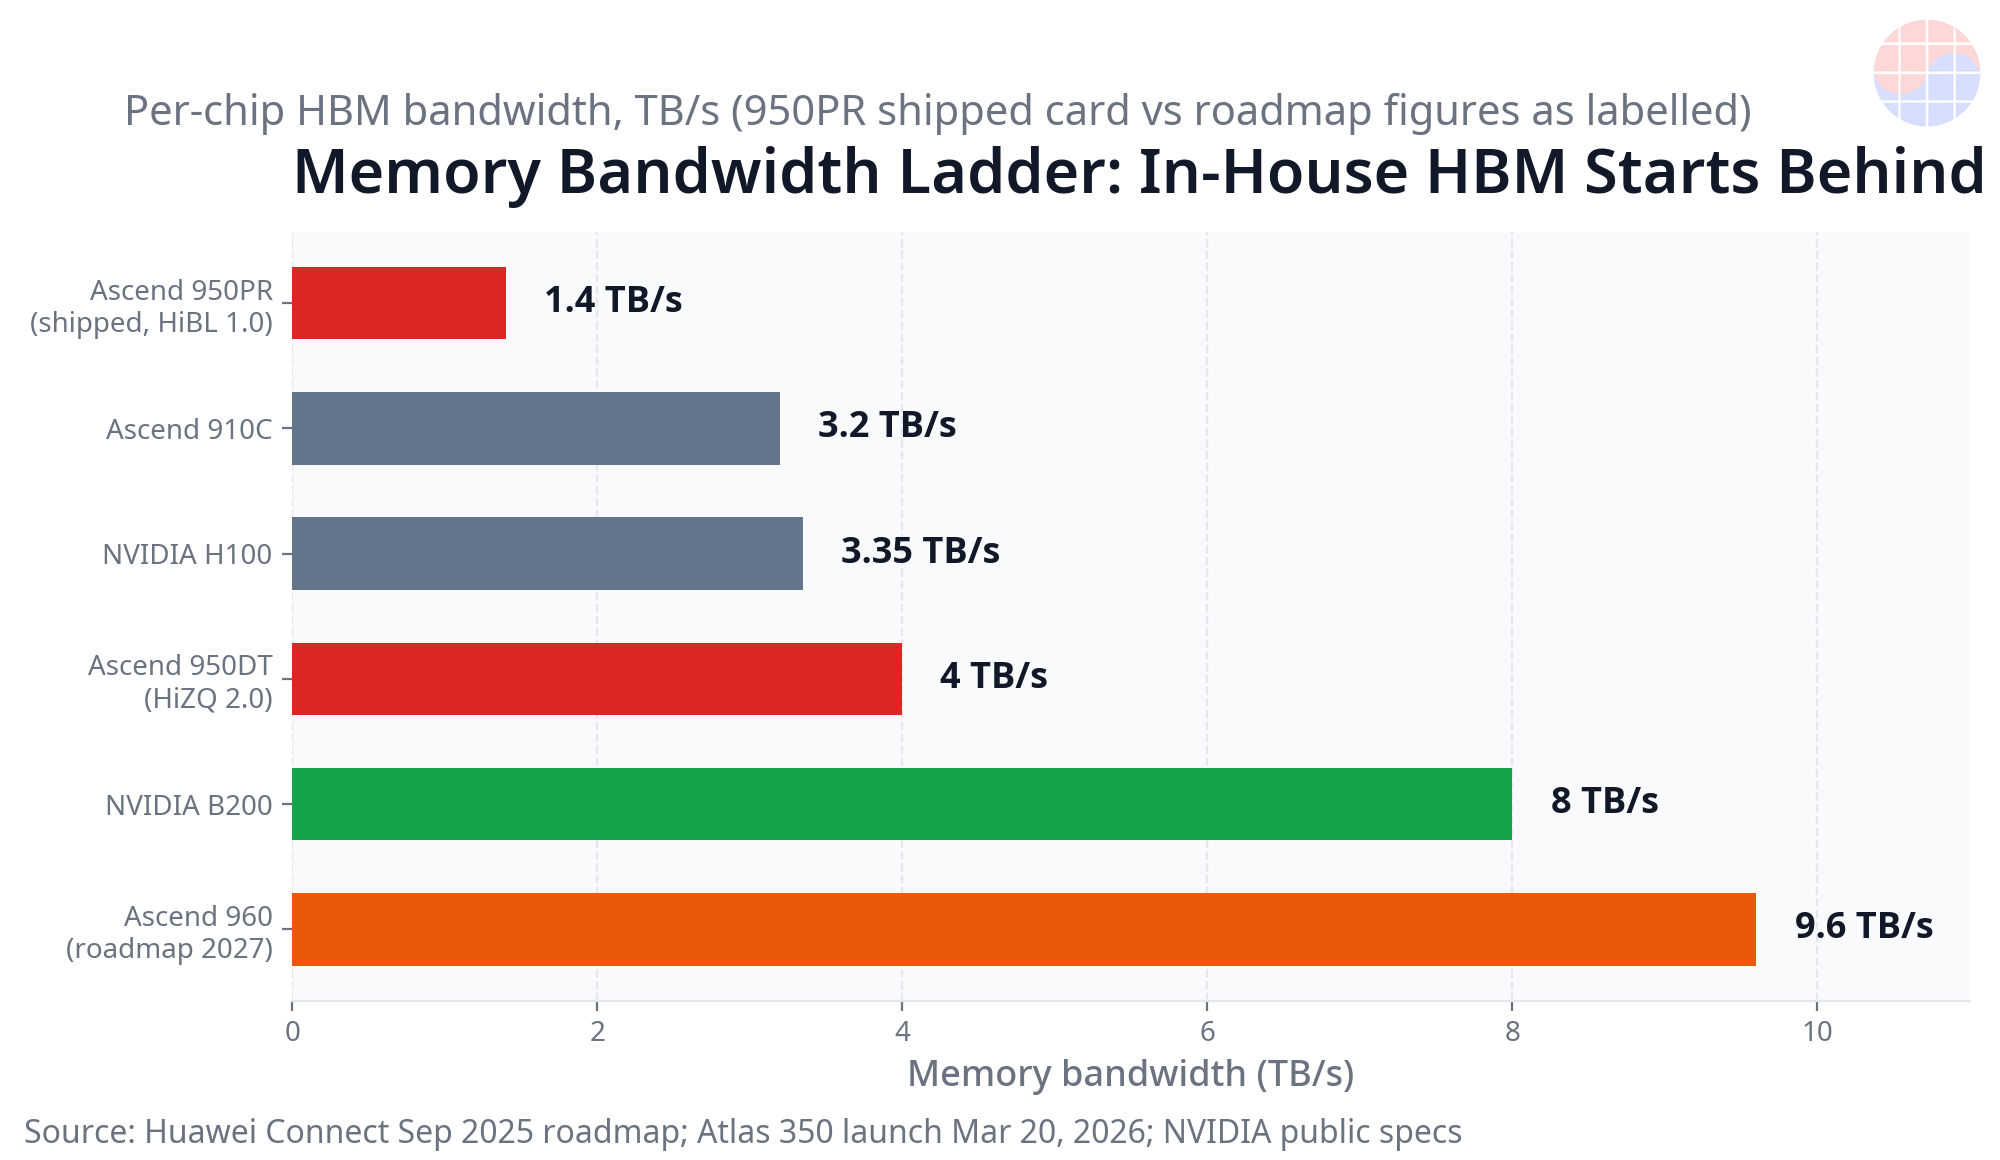
결론: 자체 HBM 1세대는 대역폭에서 오히려 후퇴했고, HiZQ 2.0에서야 그 격차를 닫겠다는 것이 Huawei 로드맵의 구조다. 대역폭 계단을 자체 계산으로 정리하면 다음과 같다 (자체 계산, 기준일은 각 발표일). Ascend 910C는 2025년 1분기 기준 3.2 TB/s, 출하된 950PR은 2026년 3월 20일 기준 1.4 TB/s (HiBL 1.0), 950DT는 2026년 4분기 예정으로 4.0 TB/s (HiZQ 2.0), 960 로드맵은 2027년 4분기 기준 9.6 TB/s다. 참고로 NVIDIA 공개 사양 기준 H100은 3.35 TB/s, B200은 8.0 TB/s다. 출하된 950PR 기준 FP4 연산 1.56 PFLOPS를 1.4 TB/s로 나눈 연산 대비 대역폭 구조 (자체 계산)도 같은 결론을 가리킨다. prefill은 대역폭을 많이 요구하는 구간이라 PR의 메모리 시스템 자체가 제약이 되고, DT 변형이 존재하는 이유도 여기에 있다. 즉 1세대 자체 HBM은 성능이 아니라 공급 통제를 사기 위해 대역폭을 지불한 선택이었다.
4. DeepSeek의 TileLang 공개와 128칩 supernode — 소프트웨어를 칩 설계 안으로 끌어들였다
결론: DeepSeek는 사용자에 머물지 않고 프로그래밍 스택과 supernode 설계를 함께 공개하며 공동 설계자로 이동했다. DeepSeek는 2026년 9월 30일 공식 WeChat 발표를 통해 TileLang (고수준 언어와 컴파일러), DeepGEMM, DeepEP, FlashMLA, TileKernels, DeepSelect를 오픈소스로 공개했고, 이들은 NVIDIA 스택 버전과 일대일로 대응한다. 같은 발표에서 Huawei가 전폭적인 지원을 제공했고, 양사는 128개 Ascend 950 칩을 연결해 연산과 통신을 함께 최적화하는 supernode 솔루션을 공동으로 제시했다. 2026년 2월부터 4월까지의 보도에 따르면 DeepSeek는 미국 공급사보다 먼저 Huawei에 V4 조기 접근을 제공했고, V4 프리뷰는 Huawei 칩에 맞춰 조정됐으며, Huawei는 자사 칩이 V4 학습 일부에 사용됐다고 밝혔다. DeepSeek V4-Flash도 Huawei 칩에 최적화된 것으로 전해졌다. 이들 항목은 날짜가 명시된 보도로 읽어야 한다.
5. 16만 개 배치 보도와 1만 개 이상 사전학습 — 칩당 성능이 아닌 규모로 답하려는 전략
결론: Huawei의 답은 칩당 동등성이 아니라 SuperPoD와 SuperCluster를 통한 규모 확장이며, DeepSeek가 그 앵커 수요처로 보도되고 있다. Huawei가 2025년 9월 발표한 Atlas 950 SuperPoD는 2026년 4분기에 8,192개 Ascend NPU를 하나의 논리 단위로 묶고, Atlas 960 SuperPoD는 2027년 4분기에 15,488개 NPU로 제시됐다. SuperCluster 규모는 950 기준 500,000개 이상, 960 기준 1,000,000개 이상으로 발표됐다. 2026년 9월 4일 보도에 따르면 DeepSeek는 내몽골 Ulanqab 데이터센터에 160,000개 이상의 Ascend 칩을 배치하는 약 1GW 규모 계획을 세운 것으로 전해졌고, 해당 칩들은 그곳에서 추론 워크로드를 담당하는 것으로 보도됐다. 2026년 10월 19일 보도에 따르면 Huawei 엔지니어가 DeepSeek 사무실에 상주하며 학습 요구사항을 차세대 칩 설계에 반영하고 있고, DeepSeek는 2026년 말까지 Ascend 950DT로 사전학습을 시작할 계획이며, 전체 실행에는 수 주간 가동되는 10,000개 이상의 칩이 필요할 수 있고, Huawei는 Ascend 960DT 공급 대부분을 DeepSeek에 배정해 2027년 1분기부터 인도할 것으로 전해졌다. 이는 모두 보도로서 확정 발표가 아니다. 자체 계산으로 환산하면 (자체 계산) 950DT 칩당 144GB 기준 128칩 supernode는 18.4TB, 10,000칩 사전학습 클러스터는 1.44PB 용량과 칩당 4.0 TB/s 기준 합산 40 PB/s 메모리 대역폭, 160,000칩 사이트는 23.0PB 용량에 해당한다. 한편 독립적인 제3자 추정에서는 NVIDIA B300의 원시 연산 성능이 Ascend 950 칩 1개 대비 대략 7배 수준으로 제시된 바 있어, 칩당 격차는 여전히 크다는 점도 함께 봐야 한다. 이는 추정치다.
Chase's Take
병목이 이동했다. FP4와 FP8 기준 추론에서는 로직 다이 성능이 이미 쓸 만한 수준에 가까워졌고, 실제로 묶는 제약은 칩당 메모리 대역폭, 10,000칩 규모에서의 학습 소프트웨어 성숙도, 그리고 물량이다. 설계와 검증 현장 관점에서 보면 칩 자체보다 칩을 둘러싼 메모리와 통신, 그리고 학습이 그 규모에서 며칠이 아니라 수 주간 안정적으로 도는지가 먼저 무너지는 지점이다.
SuperPoD는 시스템 차원의 교환이다. 칩당 격차를 인정하고, interconnect와 앵커 고객과 함께 설계한 소프트웨어로 합산 성능에서 이기겠다는 선택이다. DeepSeek 엔지니어링 요구가 Huawei 칩 설계로 직접 들어가는 구조는 hyperscaler와 ASIC을 공동 설계하는 패턴과 닮았다. 수요 측이 사양을 정하면 공급 측은 로드맵의 낭비가 줄지만, 동시에 한 고객의 워크로드에 과도하게 맞춰질 위험도 커진다.
독자가 직접 확인할 체크리스트는 네 가지 질문으로 압축된다. 첫째, 950DT가 2026년 4분기에 로드맵이 아닌 실제 제품으로 4.0 TB/s를 달성하는가. 둘째, 2026년 말로 보도된 사전학습 실행이 완료되고 공개되는가. 셋째, TileLang이 10,000개가 넘는 칩 규모에서 학습 안정성을 유지하는가. 넷째, 출하 카드와 로드맵 사이 112GB 대 128GB 간격이 DT에서 닫히는가.
Implications
투자 관점에서 이 사안은 당장 한국 HBM 매출을 빼앗는 사건이 아니다. 2024년 12월 규정 이후 Samsung Electronics와 SK hynix는 이미 Huawei에 첨단 HBM을 팔 수 없기 때문이다. 진짜 함의는 장기 주소 가능 시장의 축소다. Ascend 로직, HiBL과 HiZQ 메모리, 국내 DRAM이 함께 도는 자체 공급 스택이 중국 내부에서 성숙하면, 가장 큰 미래 수요 풀 중 하나가 외부 공급사가 접근할 수 없는 표준으로 굳어진다. TileLang을 중심으로 한 소프트웨어 생태계와 SuperPoD interconnect 표준이 그 고착을 가속할 수 있다.
경영 관점에서는 CXMT의 HBM 진척을 함께 봐야 한다. Huawei 자체 HBM이 프리미엄 구간을 맡더라도, 물량 구간을 채울 국내 메모리 공급이 따라오지 못하면 160,000개 같은 배치 규모는 종이 위 계획에 머문다. 반대로 물량이 뒷받침되면 논의는 칩 1개의 성능에서 데이터센터 단위 총소유비용과 전력, 그리고 소프트웨어 전환 비용으로 이동한다.
NVIDIA 관점의 함의는 점유율 숫자가 이미 보여준다. 2026년 Jensen Huang 발언 기준 중국 첨단 시장에서의 위치가 사실상 사라진 상태라면, 경쟁의 초점은 중국 내부에서 누가 표준이 되는가로 옮겨간다. Huawei와 DeepSeek 결합이 학습까지 안정적으로 닫으면, 추론 전용 대체재라는 평가는 더 이상 유효하지 않다.
FAQ
Q: Ascend 950PR과 950DT의 차이는 무엇인가요? A: Huawei가 2025년 9월 발표한 로드맵 기준으로, 950PR은 2026년 1분기 출시 예정으로 자체 HBM HiBL 1.0 128GB, 1.6 TB/s를 제시하며 prefill과 추천 추론을 담당하고, 950DT는 2026년 4분기에 144GB HiZQ 2.0, 4.0 TB/s로 decode와 학습을 담당합니다. 다만 2026년 3월 20일 출하된 Atlas 350 카드는 112GB, 1.4 TB/s로 보고돼, 로드맵과 출하 사양 사이 간격을 확인해야 합니다.
Q: Huawei가 말한 H20 대비 2.8배 성능은 검증된 수치인가요? A: 아닙니다. 2026년 3월 20일 발표된 FP4 연산 2.8배, HBM 용량 1.16배, 멀티모달 생성 속도 최대 60% 향상은 모두 Huawei 주장이며, 독립 벤치마크로 확인된 수치가 아닙니다. 본문에서는 전 항목을 Huawei 주장으로 표기했습니다.
Q: DeepSeek가 160,000개 칩을 배치한다는 것은 확정된 사실인가요? A: 확정 발표가 아닙니다. 2026년 9월 4일 보도에서 내몽골 Ulanqab에 160,000개 이상의 Ascend 칩을 배치하는 약 1GW 규모 계획이 전해졌고, 2026년 10월 19일 보도에서 2026년 말 Ascend 950DT 사전학습 시작 계획이 전해졌습니다. 자체 계산으로는 950DT 기준 160,000칩이 23.0PB 메모리 용량에 해당합니다 (자체 계산).
Q: Ascend 확대가 Samsung Electronics와 SK hynix에 직접 타격을 주나요? A: 직접 주문 감소는 아닙니다. 2024년 12월 BIS HBM 규정으로 첨단 HBM의 중국 수출이 이미 제한돼 두 회사는 Huawei에 HBM을 판매할 수 없습니다. 리스크는 2차 효과로, 중국 자체 스택이 성숙하면 미래 HBM 수요 풀이 접근 가능한 시장 바깥에서 굳어지고, CXMT의 HBM 진척이 물량 측면에서 그 스택을 보완할 수 있다는 점입니다.
본 글의 수치는 명시된 날짜의 Huawei 발표, DeepSeek 발표, NVIDIA 발언 및 날짜가 표기된 보도에 근거하며, Huawei 성능 비교는 Huawei 주장, 배치와 사전학습 관련 항목은 보도, 환산 수치는 자체 계산으로 구분해 표기했습니다.
관련 글
- Huawei Ascend 310에서 970까지: 공정 열세를 SuperPoD로 보완하는 시스템 전략
- Baidu Kunlun 세대론: FPGA XPU에서 3만 장 AI Cloud까지
- 추론은 SRAM, 학습은 HBM: 5가지 사실 (Groq 3 LPX·Trainium3)
- HBM 없이 AI 추론? 인텔 480GB LPDDR5X 베팅과 추론 메모리 TCO 전쟁
- Daily Silicon: TSMC US billion와 HBM 메모리 병목 8가지
- HBM4E 시대의 메모리 패권 전쟁 — SK하이닉스 vs 삼성, '포스트 HBM' 표준은 누가 정하나
📩 오늘 놓친 분석, 내일 아침엔 메일함에서
매일 10:30 Daily Silicon과 실적·IB 리포트 핵심 해설을 가장 먼저 보내드립니다. 삼성전자·SK하이닉스·TSMC·HBM 수급까지, 현직 엔지니어 관점으로 정리합니다. 이미 300명 이상이 받고 있습니다.
무료로 구독하기 →
무료 · 스팸 없음 · 언제든 해지 가능