VLSI Korea
반도체 장비 회사 순위 총정리 — 글로벌 Top 5와 한국 장비사, 왜 순위는 안 바뀔까
세계 반도체 장비 순위를 매출 기준으로 정리했다. 1위 ASML부터 5위 KLA까지 글로벌 Top 10, 공정별 1위, 국내 1위 세메스와 한미반도체의 위치, 그리고 순위가 잘 바뀌지 않는 이유까지. 2025년 시장 규모는 1,351억 달러로 사상 최대다.


🆓 무료 글 · 누구나 무료로 읽을 수 있는 글입니다
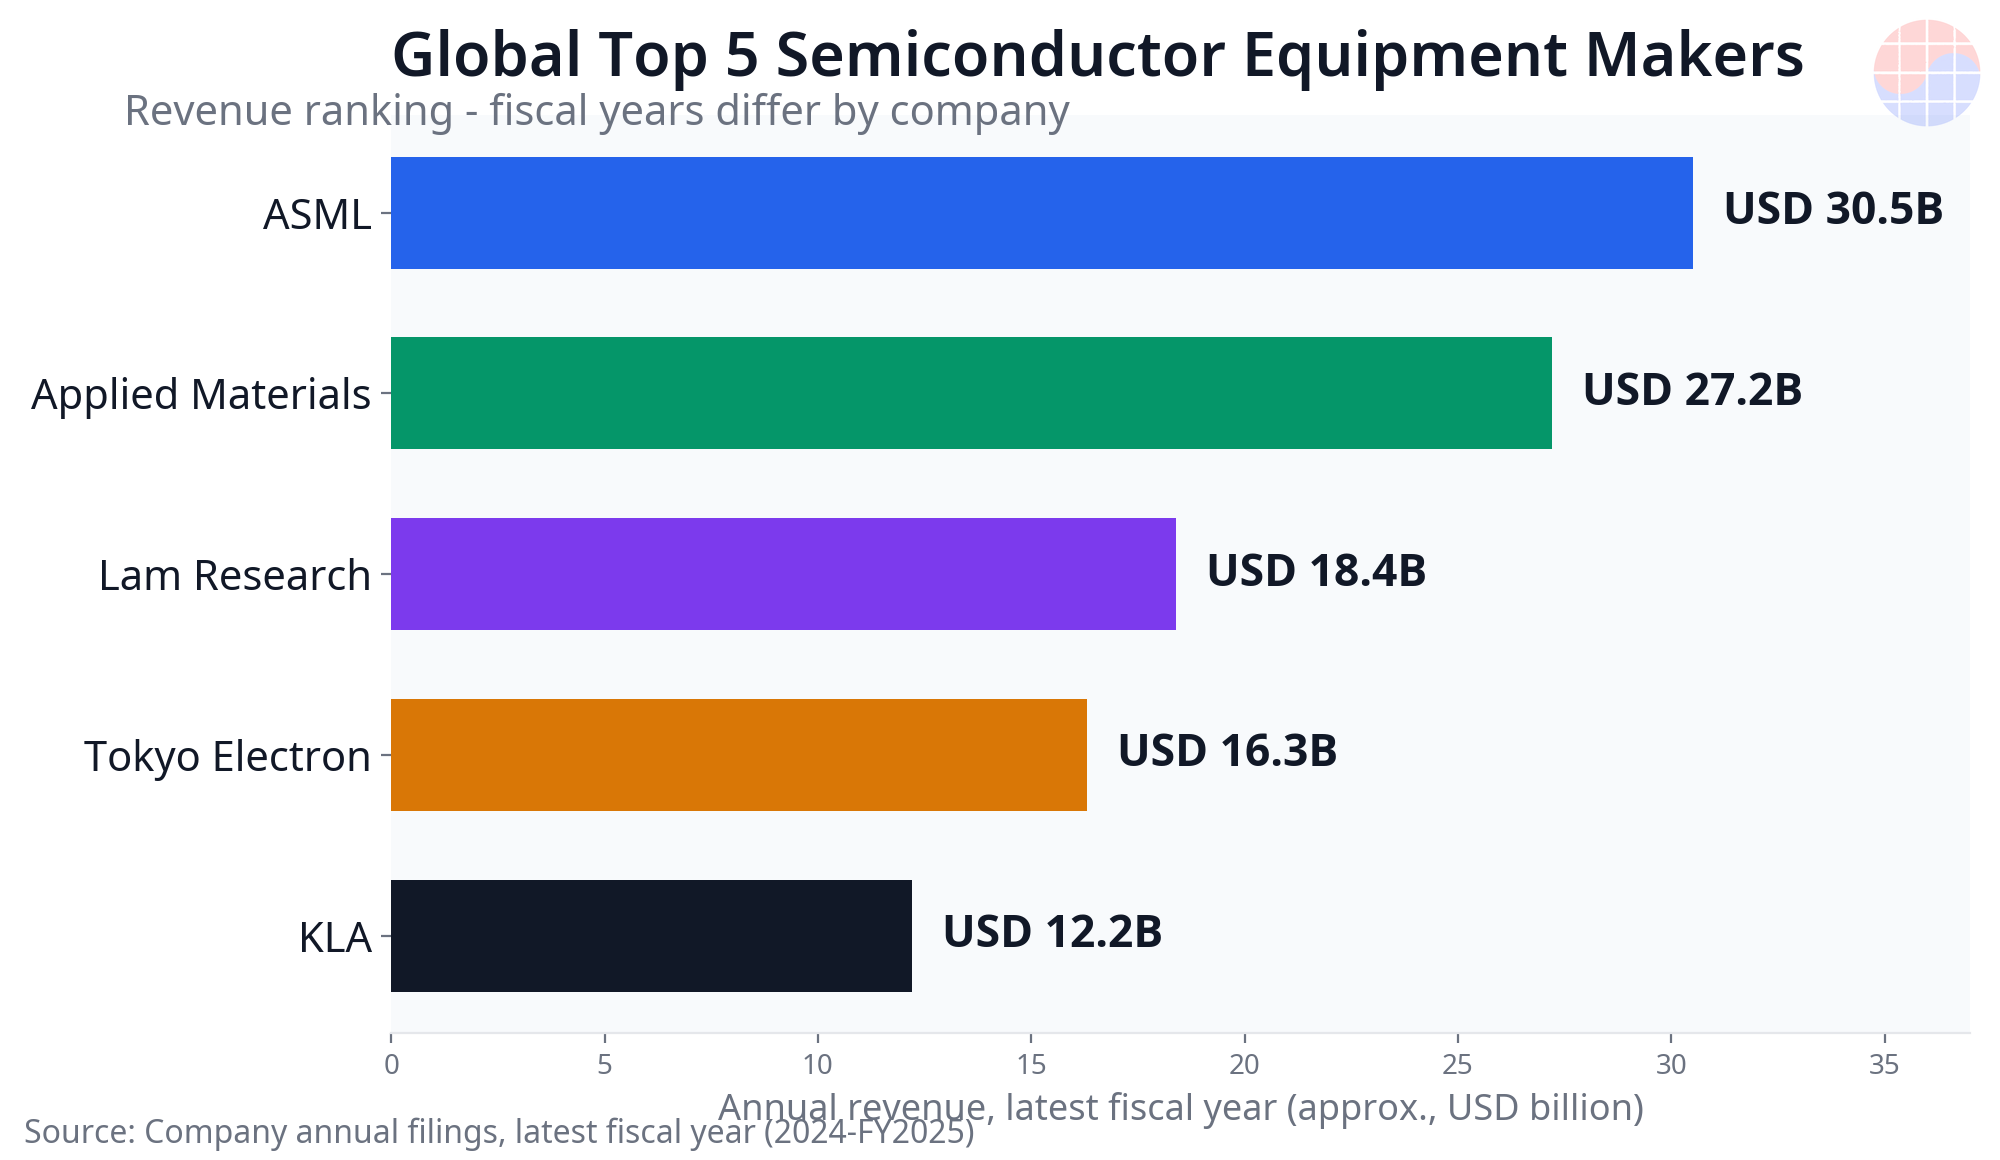
결론부터 말하면, 세계 반도체 장비 시장은 5개 회사가 지배한다. 매출 기준 순위는 1위 ASML, 2위 어플라이드 머티어리얼즈, 3위 램리서치, 4위 도쿄일렉트론, 5위 KLA 순이며, 이 5개사의 합산 매출은 상위 10개사 매출의 약 85%를 차지한다(CINNO Research, 2025년 상반기). 전체 시장 규모는 2025년 1,351억 달러로 사상 최대를 기록했다(SEMI). 반면 한국은 세계 3대 장비 구매국이면서도 글로벌 Top 10에 든 장비 기업이 단 한 곳도 없다.
이 글은 2026년 10월 24일 기준으로 반도체 장비 회사의 순위를 매출, 공정별 점유율, 한국 기업의 위치까지 한 번에 정리한다. 순위를 정하는 기준이 무엇인지부터 설명하므로, 다른 자료에서 순서가 조금 다르게 보여도 이유를 판단할 수 있다.
시장 규모: 2025년 1,351억 달러, 사상 최대
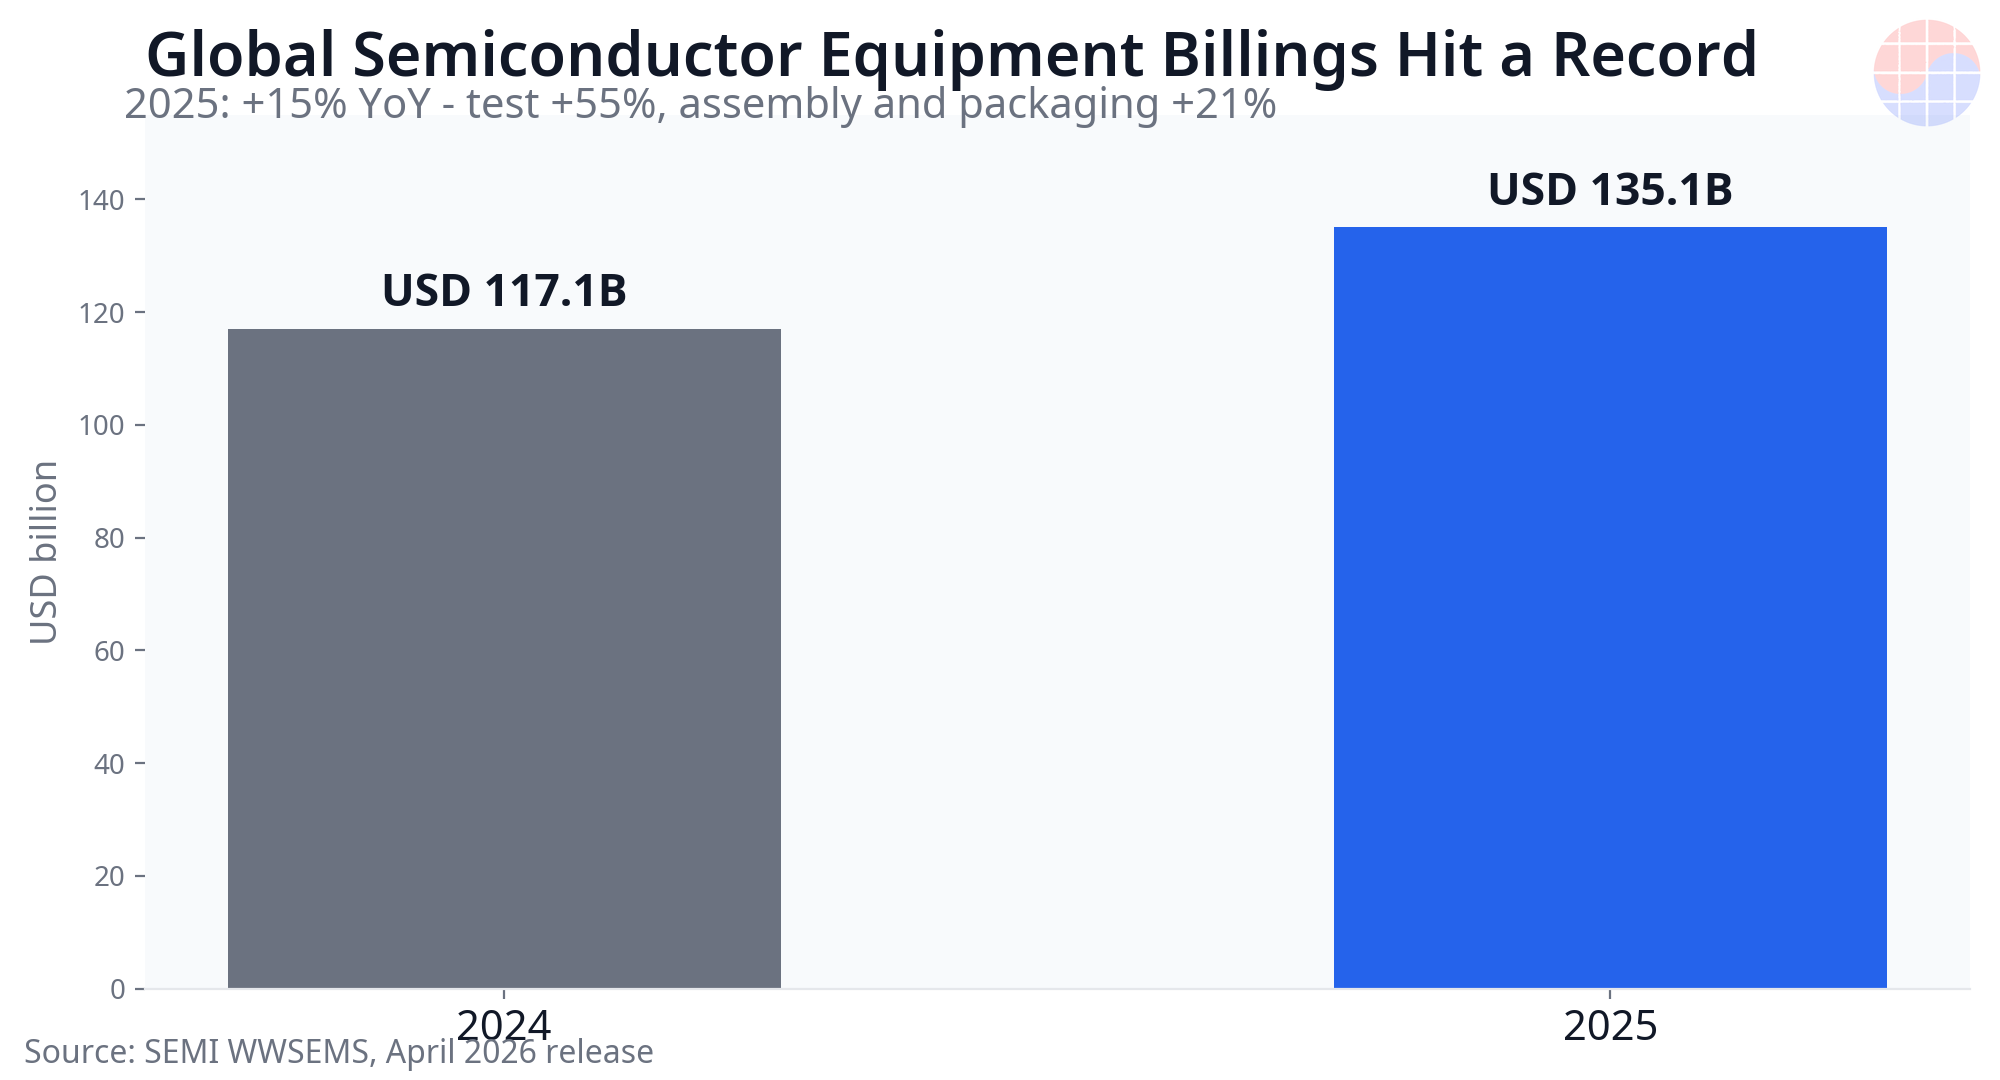
국제반도체장비재료협회(SEMI)의 WWSEMS 통계에 따르면 전 세계 반도체 제조장비 매출은 2025년 1,351억 달러로 2024년 1,171억 달러보다 15% 늘었다. AI 수요가 선단 로직과 메모리 투자를 끌어올린 결과다. 지역별로는 중국, 대만, 한국 3개국이 전체 장비 지출의 79%를 차지했다. 즉 장비 수요의 중심은 아시아이고, 그중 한국은 세계에서 손꼽히는 구매자다.
후공정의 성장세가 특히 가팔랐다. 테스트 장비 매출은 전년 대비 55% 급증했고, 조립 및 패키징 장비는 21% 늘었다. HBM과 첨단 패키징이 팹 전공정만큼이나 장비 투자의 축이 됐다는 뜻이다.
글로벌 Top 10 순위 (매출 기준)
아래 순위는 각사의 최근 회계연도 총매출을 기본으로 하고, CINNO Research의 2025년 상반기 집계와 TechInsights의 2025년 순위와 교차 확인한 결과다. 세 자료 모두 Top 5의 순서에 동의한다.
| 순위 | 회사 | 본사 | 핵심 분야 | 연 매출 (최근 회계연도, 약) |
|---|---|---|---|---|
| 1 | ASML | 네덜란드 | 노광 (EUV 독점 공급) | USD 30.5B (2024년 EUR 28.3B) |
| 2 | Applied Materials | 미국 | 증착, 식각, CMP, 이온주입 등 전 공정 | USD 27.2B (FY2024) |
| 3 | Lam Research | 미국 | 식각, 증착 | USD 18.4B (FY2025) |
| 4 | Tokyo Electron | 일본 | 코터/디벨로퍼, 식각, 증착, 세정 | USD 16.3B (FY2025, JPY 2.44조) |
| 5 | KLA | 미국 | 검사, 계측 (공정 제어) | USD 12.2B (FY2025) |
| 6 | Naura | 중국 | 식각, 증착, 세정 | CNY 39.4B (2025년) |
| 7 | ASM International | 네덜란드 | ALD, 에피택시 | EUR 3B 규모 |
| 8 | Screen Holdings | 일본 | 세정 (세계 1위) | - |
| 9 | Hitachi High-Tech | 일본 | 계측, 식각, 분석 장비 | - |
| 10 | AMEC | 중국 | 식각, MOCVD | - |
Top 5는 각각 무엇이 다른가
1위 ASML은 노광 장비 회사다. 최선단 공정에 필수인 EUV 노광 장비를 공급할 수 있는 회사는 세계에서 ASML뿐이다. EUV 1대 가격은 약 2억 달러, High-NA EUV는 약 3억 8,000만 달러로 단일 장비 기준 산업 최고가다. 매출 1위보다 중요한 것은 대체 불가능하다는 지위다. 삼성전자, SK하이닉스, TSMC의 선단 공정 투자는 모두 ASML 장비 확보에서 출발한다.
2위 Applied Materials는 가장 넓은 포트폴리오를 가진 회사다. 증착(PVD, CVD), 식각, CMP, 이온주입, 계측까지 전공정 전반을 다루며, 어떤 고객사와 공정에서도 매출이 발생하는 구조다. 연도나 집계 기준에 따라 ASML과 1위를 주고받는다.
3위 Lam Research는 식각의 강자다. 건식 식각 시장 점유율이 약 50%로 추정되며, 3D NAND의 깊은 홀 식각과 HBM의 TSV 공정에서 특히 강하다. 메모리 비중이 높아 메모리 사이클에 따라 실적 변동이 크다.
4위 Tokyo Electron은 포토레지스트 코터/디벨로퍼에서 약 90%의 점유율을 가진 사실상 표준 장비 회사다. 노광 장비 자체는 만들지 않지만, 노광 전후 공정을 장악해 모든 선단 팹에 들어간다.
5위 KLA는 칩을 만들지 않고 칩이 제대로 만들어졌는지를 확인하는 회사다. 검사와 계측, 즉 공정 제어 시장에서 50% 이상의 점유율을 가지며 영업이익률이 40% 안팎에 이르는 고수익 구조다. 선단 공정일수록 결함 하나의 비용이 커지므로 KLA의 중요도는 미세화와 함께 커진다.
📩 이 주제, 계속 추적 중이신가요?
실적·리포트·HBM 수급 후속 분석을 매일 10:30 메일로 보내드립니다. 무료 구독 →
공정별로 보면 왕이 따로 있다
총매출 순위는 회사의 크기를 보여줄 뿐, 공정별 지배력은 따로 봐야 한다. 반도체 장비 시장은 하나의 시장이 아니라 공정별 시장의 묶음이며, 각 공정마다 사실상 표준인 회사가 존재한다.
| 공정 | 선두 회사 | 지위 |
|---|---|---|
| 노광 | ASML | EUV 독점, DUV도 선두 |
| 식각 | Lam Research | 건식 식각 약 50% |
| 코터/디벨로퍼 | Tokyo Electron | 약 90% |
| 검사/계측 | KLA | 50% 이상, 영업이익률 약 40% |
| ALD 증착 | ASM International | 약 55% |
| 세정 | Screen Holdings | 매엽식 세정 세계 1위 |
| 테스트 | Advantest, Teradyne | ATE 시장 양강 |
이 구조가 의미하는 바는 명확하다. 팹을 하나 짓는다는 것은 수십 개 공정 각각에서 이미 정해진 승자에게 장비를 사는 일에 가깝다. 장비 구매는 경쟁 입찰처럼 보여도, 공정별로는 대체재가 없는 경우가 많다.
한국 장비 회사 순위: 국내 1위 세메스, 글로벌 Top 10은 0곳
한국 순위를 묻는 검색이 많지만, 결론은 냉정하다. TechInsights의 2025년 글로벌 Top 10에 한국 기업은 없다. 미국과 일본이 각 3곳, 네덜란드와 중국이 각 2곳이다. 세계 최대 메모리 제조사 두 곳을 가진 나라에서 글로벌 장비사가 나오지 않았다는 점이 한국 반도체 생태계의 가장 큰 구조적 약점으로 꼽힌다.
| 한국 회사 | 핵심 분야 | 위치 |
|---|---|---|
| 세메스 | 트랙, 식각, 세정 등 전공정 | 국내 최대, 매출 3조원 미만 (ASML의 약 10분의 1) |
| 한미반도체 | TC 본더 (HBM 패키징) | 해당 니치 세계 1위, 2024년 매출 5,589억원 |
| PSK | 드라이 스트립 | 니치 글로벌 선두 |
| 주성엔지니어링 | ALD, CVD | 매출 수천억원 규모 |
| 원익IPS | CVD, ALD, 열처리 | 매출 수천억원 규모 |
| 테스, 유진테크놀로지 | PECVD, LPCVD 등 | 공정별 전문 업체 |
한국 장비사의 패턴은 분명하다. 전체 팹을 상대하는 종합 장비사가 아니라, 특정 공정 하나에서 세계 수준에 도달한 전문 업체들이다. 한미반도체가 대표적이다. HBM을 GPU 패키지 옆이 아니라 별도 적층으로 만들 때 필요한 TC 본더에서 세계 선두를 잡았고, HBM 사이클과 함께 매출이 사상 최대를 기록했다. PSK의 드라이 스트립도 같은 유형이다.
비즈니스 관점에서 보면 한국 장비사의 기회는 범용 공정의 정면 승부가 아니라, HBM과 첨단 패키징처럼 새로 생기는 공정에서 먼저 표준을 잡는 데 있다. 실제로 2025년 테스트 장비 매출이 55% 급증한 것은 후공정 장비의 위상이 바뀌고 있음을 보여준다.
왜 순위는 좀처럼 바뀌지 않는가
첫째, 고객 검증에 수년이 걸린다. 장비 한 대가 양산 라인에 들어가려면 고객사의 팹에서 수율로 증명해야 하고, 한 번 채택된 장비는 다음 세대에서도 우선 검토된다. 둘째, 설치 대수 자체가 자산이다. 전 세계 팹에 깔린 장비에서 나오는 공정 데이터가 다음 장비 개발에 반영되는 선순환을 신규 업체는 따라잡기 어렵다. 셋째, 서비스망이다. 팹은 24시간 멈추지 않으므로 즉각 대응할 수 있는 글로벌 엔지니어 조직이 수주의 전제 조건이다. 넷째, 연구개발 규모다. Top 5는 매년 수십억 달러를 연구개발에 쓰며 격차를 유지한다.
유일하게 빠르게 치고 올라오는 변수는 중국이다. Naura의 매출은 2021년 97억 위안에서 2025년 394억 위안으로 4년 만에 약 4배가 됐다. 거대한 내수 팹 투자와 국산 장비 우대가 만든 성장으로, 글로벌 6위까지 올라왔다. 다만 EUV 같은 최선단 공정에서는 여전히 격차가 크다.
앞으로 순위를 흔들 변수
- GAA 전환: 2nm 세대의 GAA 구조는 ALD와 식각 공정의 비중을 높여 ASM International과 Lam Research에 유리하다.
- HBM4와 첨단 패키징: 하이브리드 본딩, TC 본더, 테스트 장비의 가치가 커지며 후공정 전문 업체의 순위가 오를 수 있다.
- 후면 전원 공급(BSPDN): 새로운 증착과 식각 단계가 추가돼 공정 수 자체가 늘어난다.
- 중국 국산화: Naura와 AMEC의 성장이 중장기적으로 Top 5 아래 순위를 재편할 가능성이 가장 크다.
자주 묻는 질문
세계 1위 반도체 장비 회사는 어디인가요?
최근 매출 기준으로는 ASML입니다. CINNO Research의 2025년 상반기 집계에서도 ASML이 1위, Applied Materials가 2위였습니다. 다만 Applied Materials는 포트폴리오 폭이 가장 넓고, 전공정 장비(WFE)만 놓고 본 일부 집계에서는 연도에 따라 순서가 바뀌기도 합니다. 두 회사와 3위 이하의 격차는 큽니다.
반도체 장비 5대 회사는 어디인가요?
ASML, Applied Materials, Lam Research, Tokyo Electron, KLA입니다. 이 5개사의 합산 매출은 상위 10개사 합산의 약 85%에 이릅니다(2025년 상반기, CINNO Research).
한국에서 가장 큰 반도체 장비 회사는 어디인가요?
세메스입니다. 다만 매출이 3조원에 못 미쳐 ASML의 약 10분의 1 규모이고, 글로벌 Top 10에 드는 한국 기업은 아직 없습니다. 공정별로는 한미반도체가 HBM용 TC 본더에서 세계 1위입니다.
반도체 장비 회사 순위는 왜 잘 바뀌지 않나요?
고객사 검증에 수년이 걸리고, 한번 설치된 장비의 공정 데이터와 서비스망이 다음 수주로 이어지는 구조이기 때문입니다. 신규 업체가 같은 공정에서 기존 업체를 이기려면 성능뿐 아니라 전 세계 팹을 지원하는 조직까지 갖춰야 합니다.
출처: SEMI WWSEMS (2026년 4월), CINNO Research (2025년 상반기), TechInsights (2025년 순위), 각사 연간 공시. 기준일: 2026년 10월 24일. 순위 각주: 순위는 집계 기준(총매출, 전공정 장비 매출, 공정별 점유율)과 회계연도 종료 시점(예: Tokyo Electron 3월, Lam Research와 KLA 6월)에 따라 달라질 수 있으며, 이 글은 최근 완결 회계연도 총매출을 기본 기준으로 삼았다.
📩 오늘 놓친 분석, 내일 아침엔 메일함에서
매일 10:30 Daily Silicon과 실적·IB 리포트 핵심 해설을 가장 먼저 보내드립니다. 삼성전자·SK하이닉스·TSMC·HBM 수급까지, 현직 엔지니어 관점으로 정리합니다. 이미 300명 이상이 받고 있습니다.
무료로 구독하기 →
무료 · 스팸 없음 · 언제든 해지 가능