VLSI Korea
테슬라 테라팹 일정 공개: 2027년 시험 칩, 2028년 양산 - 세계 최대 반도체 공장의 특징 7가지
테슬라와 SpaceX의 테라팹 일정이 나왔다. 2027년 5~6월 SRAM 시험 칩, 2028년 3~4분기 양산 목표. 로직·메모리·패키징 통합, Intel 14A, 자체 전력 등 공장 특징 7가지와 한국 영향을 깊게 해부한다.


핵심 요약
1. 테슬라와 SpaceX의 반도체 공장 Terafab 일정이 처음으로 날짜로 제시됐다. 2027년 5~6월 Austin 연구 팹에서 첫 SRAM 시험 칩, 2028년 3~4분기 Gibbons Creek 본공장에서 양산이 목표다. (SpaceX 3분기 콜 2026년 10월 20일, Tesla 3분기 콜 10월 21일)
2. 이 공장은 보통 팹이 아니다. 설계, 로직 제조, 메모리 제조, 첨단 패키징, 테스트를 한 지붕 아래 넣고, 외부 고객 없이 Tesla와 SpaceX 내부 수요만 채우는 captive 팹이며, 전력과 물을 자체 조달한다.
3. 공정 실체는 Intel 14A다. 자체 공정이 아니라 Intel 기술을 들여오는 구조라서, 성공 조건의 절반은 Intel 14A의 성숙 속도에 달려 있다.
4. 머스크 본인이 "큰 오차 범위"와 "반도체 기준으로는 미친 듯이 빠른 일정"이라고 말했다. 건물 일정이 아니라 수율 일정이 진짜 관문이다.
일정이 나왔다: 2027년 시험 칩, 2028년 양산
2026년 10월 20일 SpaceX 3분기 실적 콜에서 일론 머스크는 Terafab의 내부 목표를 처음으로 구체적인 달력으로 바꿔 말했다. Morgan Stanley의 Adam Jonas가 묻자, Austin 연구 시설에서 2027년 5~6월경 첫 시험 칩을 동작시키고, 본공장 양산은 2028년 3분기, 늦으면 4분기가 "가능한 결과의 집합 안에 있다"고 답했다. 다음 날인 10월 21일 Tesla 3분기 콜에서는 CFO Vaibhav Taneja가 연구 팹 1차 장비 주문을 대부분 마쳤다고 확인했고, 머스크는 2028년 초까지만 장비에 수백억 달러가 들어가고 장기 총액은 1,000억 달러를 넘을 것이라고 했다. 비용을 Tesla와 SpaceX가 어떻게 나눌지는 아직 정해지지 않았다.
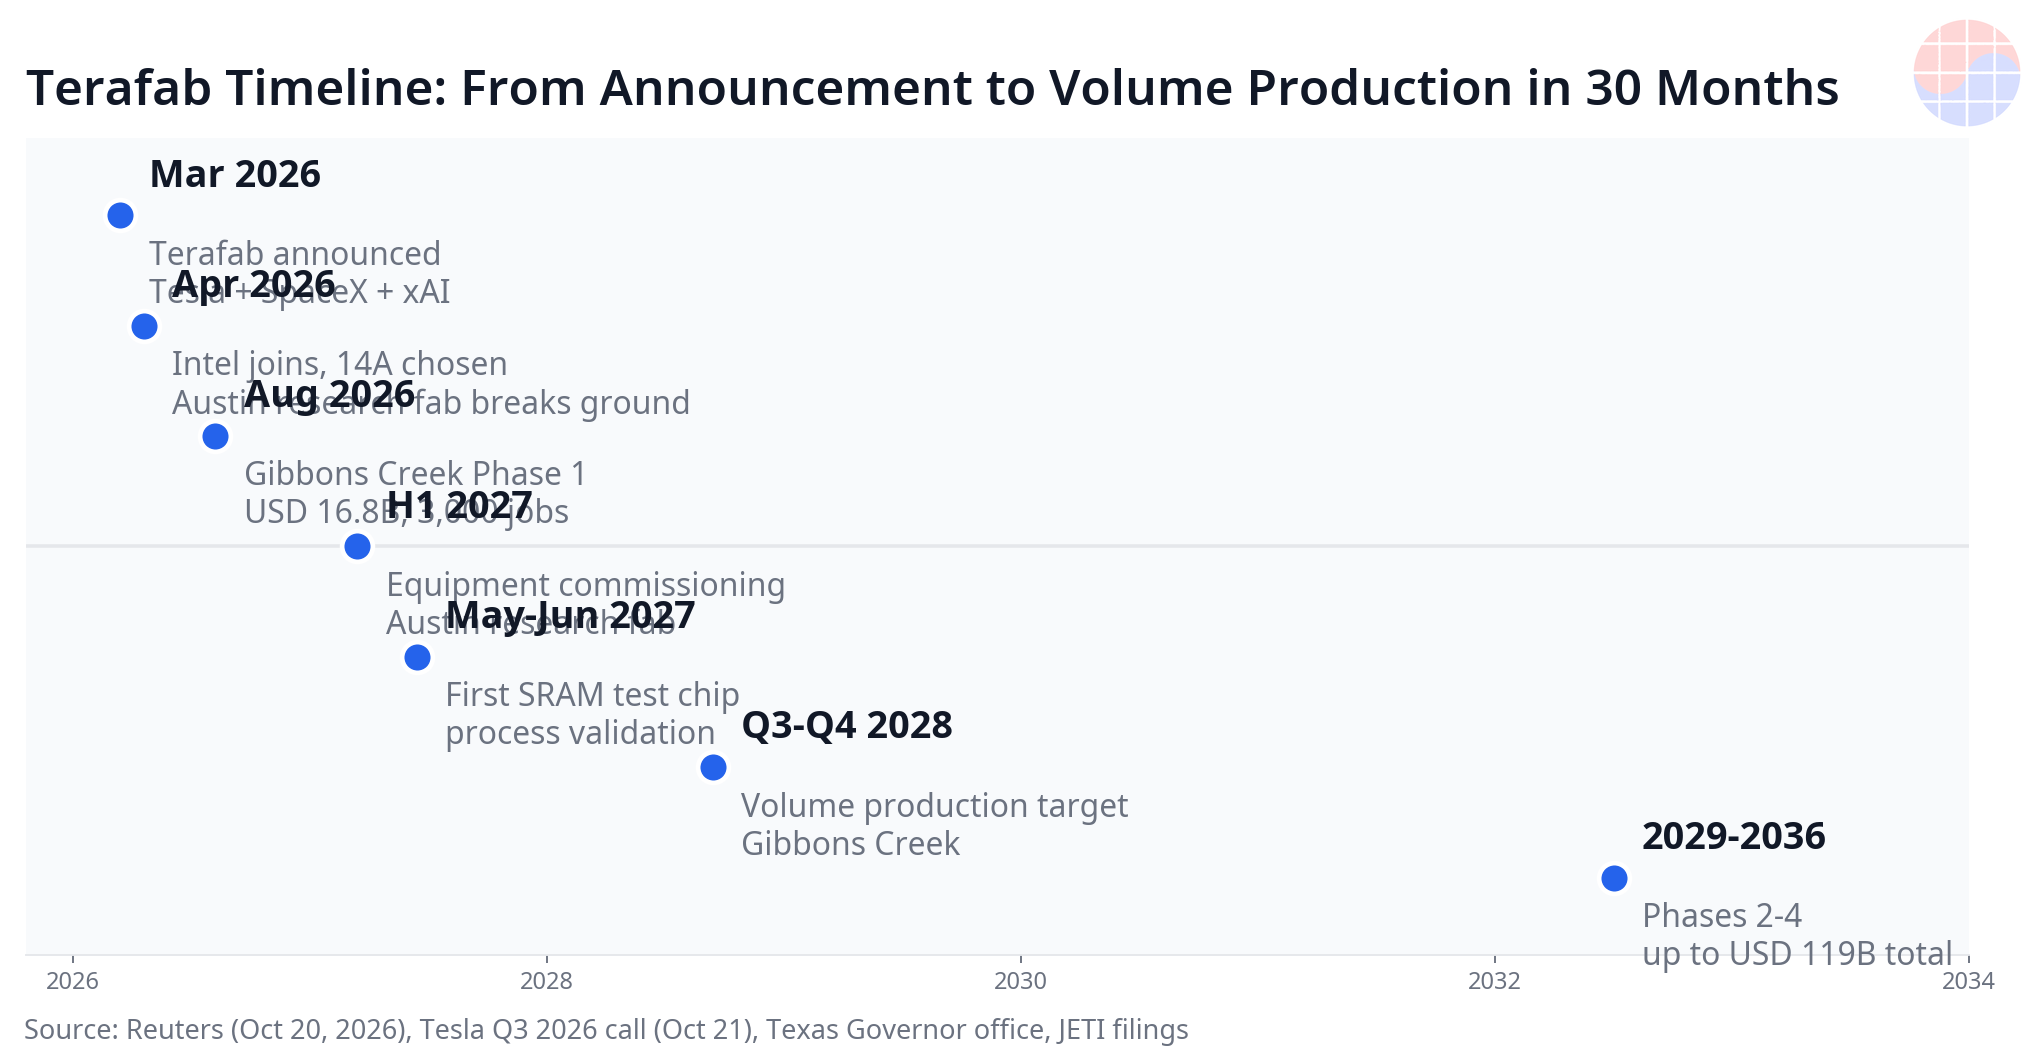
| 시점 | 마일스톤 | 장소 | 성격 |
|---|---|---|---|
| 2026년 3월 21일 | Terafab 공식 발표 | Austin | Tesla, SpaceX, xAI 공동 프로젝트 |
| 2026년 4월 7일 | Intel 합류 발표 | - | 설계, 제조, 패키징 협력 |
| 2026년 4월 | 연구 팹 착공 | Giga Texas 북쪽 캠퍼스 | 투자 약 30억 달러, 월 수천 장 수준 |
| 2026년 8월 6일 | 본공장 부지 확정, 1단계 168억 달러 | Grimes County, Gibbons Creek | 일자리 3,000개, Texas 주 보조금 3,000만 달러 |
| 2026년 12월 1일 | 본공장 건설 시작 예정 | Grimes County | Texas 주 정부 서류 기준, 완공 목표 2028년 말 |
| 2027년 상반기 | 연구 팹 장비 시운전 시작 | Austin | Tesla 콜 확인 |
| 2027년 5~6월 | 첫 SRAM 시험 칩 동작 목표 | Austin | 공정 검증용, 상용 칩 아님 |
| 2028년 3~4분기 | 양산 시작 목표 | Gibbons Creek | 머스크: 큰 오차 범위 명시 |
| 2029~2036년 | 2~4단계 확장 | Grimes County | JETI 서류 기준, 누적 최대 1,190억 달러 |
비교하면 이 일정이 얼마나 공격적인지 보인다. 미국에서 첨단 로직 팹은 통상 착공부터 양산까지 3년 이상 걸린다. Samsung의 Taylor 팹과 TSMC의 Arizona 팹 모두 발표 후 양산까지 그 이상이 걸렸고, 그 주체들은 수십 년간 팹을 돌려온 회사들이다. Terafab은 팹 운영 경험이 없는 회사가, 아직 완성되지 않은 공정(Intel 14A)을 들여와, 발표 후 30개월 만에 양산하겠다는 계획이다. 그래서 이 일정의 본질은 건설 일정이 아니라 학습 일정이다. 건물을 짓는 속도가 아니라, 공정을 배우는 속도가 날짜를 결정한다.
왜 첫 칩이 SRAM인가: 공정 개발의 정석, 그리고 정직한 신호
첫 시험 칩이 AI 가속기가 아니라 SRAM이라는 점은 이 프로젝트에서 가장 정직한 대목이다. SRAM은 공정 개발의 표준 시험 차량이다. 여섯 개 트랜지스터로 이뤄진 비트셀이 빽빽하게 반복되는 구조라서, 결함 밀도, 누설 전류, 최소 동작 전압(Vmin), 비트셀 수율을 한 번의 웨이퍼로 정량화할 수 있다. 로직 표준 셀보다 먼저 SRAM이 망가지기 때문에, SRAM 수율이 곧 그 공정의 건강 진단서다.
타이밍 관점에서도 SRAM은 가장 먼저 실패하는 회로다. 비트셀의 읽기 안정성과 쓰기 여유는 공정 변동에 가장 민감하고, 센스 앰프의 오프셋은 장치 불일치를 그대로 드러낸다. 즉 2027년 5~6월에 SRAM 칩이 "동작한다"는 것만으로는 부족하다. 봐야 할 숫자는 세 가지다. 첫째, 웨이퍼당 결함 밀도가 학습 곡선 위에 있는지. 둘째, SRAM Vmin 분포가 목표 전압 아래로 수렴하는지. 셋째, 그 결과가 한 장의 웨이퍼가 아니라 여러 로트에서 반복되는지. 이 세 가지가 확인돼야 2028년 양산이라는 문장을 공정 일정으로 읽을 수 있다. 반대로 SRAM 일정이 밀리면 뒤의 모든 날짜는 자동으로 밀린다고 보면 된다. SRAM은 이 프로젝트의 첫 번째 진실의 순간이다.
연구 팹의 설계 개념도 여기에 맞춰져 있다. Tesla가 밝힌 연구 팹의 핵심은 마스크를 만들고, 칩을 찍고, 테스트하고, 마스크를 고치는 전 과정을 한 건물에서 닫힌 루프로 돌리는 것이다. 지금 업계에서는 웨이퍼가 설계사와 팹과 패키징 업체 사이를 오가며 사이클마다 몇 주가 걸린다. Terafab 연구 팹은 그 반복 주기를 건물 안에서 끝내겠다고 한다. 이런 통합 시험 시설은 세계 어느 팹에도 없다는 것이 Tesla의 주장이다. 양산 팹이 아니라 학습 속도를 파는 공장, 그게 연구 팹의 정체다.
공장의 특징 1: 두 개의 팹, 두 개의 임무
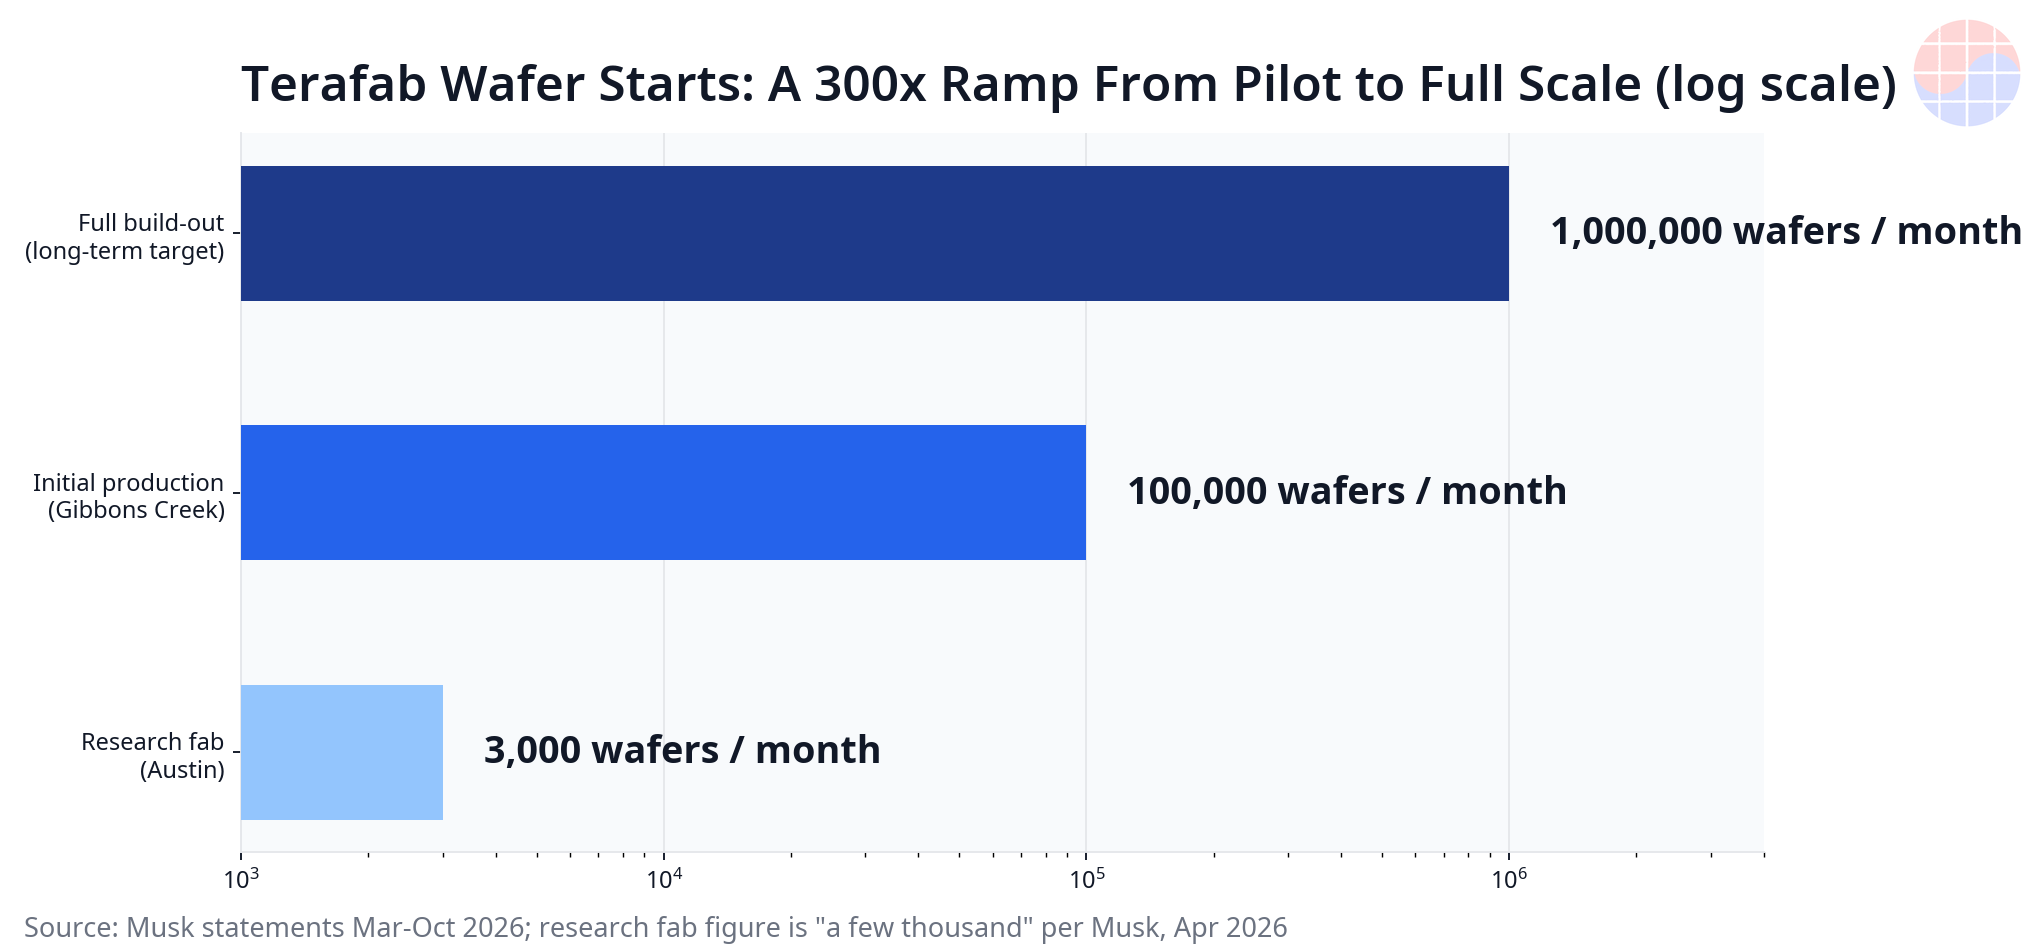
Terafab은 하나의 공장이 아니라 역할이 완전히 다른 두 개의 팹이다. Austin 연구 팹은 Giga Texas 북쪽 캠퍼스에 짓는 소규모 파일럿 라인으로, 규모는 월 수천 장 수준이고 임무는 공정 레시피와 트랜지스터 구조와 패키징 변형을 빠르게 시험하는 것이다. Grimes County 본공장은 Houston에서 북서쪽으로 약 145km 떨어진 Gibbons Creek 옛 발전소 부지에 짓는 양산 팹으로, 초기 월 10만 장, 장기 월 100만 장이 목표다. 연구 팹에서 검증된 것만 본공장으로 넘어간다. 이 분리는 업계의 상식이다. 실험 라인 시간을 양산 라인과 나눠 쓸 수 없고, 양산 라인은 실험적인 레시피 변경을 받아줄 수 없기 때문이다.
공장의 특징 2: 로직, 메모리, 패키징이 한 지붕 아래
머스크가 Terafab을 "가장 서사적인 칩 제조 시도"라고 부른 이유가 이것이다. 보통 반도체 공급망에서 로직은 TSMC나 Samsung이, 메모리는 SK하이닉스와 Micron이, 패키징은 또 다른 업체가 맡는다. Terafab은 마스크 설계부터 로직 제조, 메모리 제조, 첨단 패키징, 테스트까지 전 단계를 한 캠퍼스에 넣겠다고 한다. 부지는 6,000에이커가 넘고, 최종 연면적은 1억 제곱피트로 계획돼 있다. 길이만 약 4km에 이르는, 세계 최대급 단일 제조 시설이다.
다만 이 통합에서 가장 어려운 칸은 메모리다. 로직 공정과 DRAM 공정은 장비 구성도, 셀 구조도, 수율 학습 방식도 완전히 다른 전문 영역이다. 프랑스 시장조사업체 Yole의 John Lawlor는 메모리 제조는 Tesla, SpaceX, Intel 셋 다 보유하지 못한 별개의 전문 기술이라고 지적했다. Terafab이 메모리 공정 엔지니어를 채용 중이라는 보도가 나왔지만, 채용 공고와 양산 능력 사이에는 수년의 학습이 있다. HBM까지 자체 생산하겠다는 구상은 이 프로젝트에서 검증이 가장 덜 된 부분이다. 로직과 패키징의 통합은 공격적이지만 상상 가능한 범위이고, 메모리 내재화는 그보다 한 단계 더 먼 이야기다.
공장의 특징 3: 고객이 없는 팹, 수요가 주인인 팹
Terafab은 파운드리가 아니다. 외부 고객에게 캐파를 팔지 않는다. 생산 전량이 Tesla의 차량과 Cybercab, Optimus 로봇, SpaceX의 Starlink 위성과 우주 데이터센터, xAI의 연산 수요로 들어가는 captive 팹이다. 머스크의 논리는 단순하다. 전 세계 모든 팹의 생산량을 합쳐도 자기 회사들이 필요로 할 양의 약 2% 수준이라는 것이다. 그래서 "Terafab을 짓거나, 칩이 없거나"라는 문장이 나왔다.
📩 이 주제, 계속 추적 중이신가요?
실적·리포트·HBM 수급 후속 분석을 매일 10:30 메일로 보내드립니다. 무료 구독 →
장기 목표인 연산 1테라와트(TW)도 이 맥락에서 읽어야 한다. 연간 생산하는 칩들의 연산 능력을 합쳐 1TW급으로 만들겠다는 것인데, 숫자를 그대로 뜯어보면 무게가 드러난다. 업계 매체의 환산으로는 NVIDIA Rubin Ultra급 GPU 약 2,240만 장과 HBM 약 1,580만 개에 해당하는 웨이퍼 물량이며, 지금 방식의 팹으로는 100개가 훌쩍 넘는 규모가 필요하다는 계산이 나온다. 즉 1TW는 2028년의 생산 계획이 아니라, 4단계 확장이 모두 끝나고 월 100만 장 체제가 완성된 뒤에도 멀리 있는 지향점이다. 이 숫자를 근시일 캐파로 읽으면 안 된다.
공장의 특징 4: 공정은 Intel 14A, 운영 주체 논쟁은 현재진행형
Terafab의 공정 실체는 자체 개발이 아니라 Intel 14A(1.4나노급)다. 머스크는 2026년 4월 Tesla 콜에서 14A를 쓰겠다고 직접 확인하면서 "아직 완전히 완성된 공정은 아니지만, Terafab이 규모를 키울 때쯤이면 충분히 성숙해 있을 것"이라고 말했다. Intel 입장에서는 14A 존속의 조건이었던 "의미 있는 외부 고객"을 확보한 셈이고, Terafab 입장에서는 프로젝트의 기술 시계가 Intel의 시계에 묶인 셈이다. 14A의 위험 생산과 양산 일정이 밀리면 Terafab의 2028년 목표도 같이 밀린다. 여기에 Intel의 Foveros 3D 적층과 EMIB 같은 패키징 기술이 결합되는 구조라, 의존은 공정 한 칸이 아니라 제조 스택 전체에 걸친다.
운영 주체를 둘러싼 줄다리기도 끝나지 않았다. 10월 초 머스크는 TSMC와의 협의가 있었음을 인정했지만, 곧이어 "공장은 우리가 짓고 우리가 운영한다, TSMC는 원하면 부지 일부를 임차하는 수준까지만"이라고 선을 그었다. 반면 TSMC의 C.C. Wei 회장은 10월 15일 실적 콜에서, 협력하려면 공장은 TSMC가 운영해야 한다는 원칙을 밝혔다. 두 문장은 양립할 수 없다. 현재 확정된 제조 파트너는 Intel뿐이고, TSMC는 임차 가능성만 열린 상태로 보는 것이 정확하다.
공장의 특징 5: 전력망에 연결되지 않는 팹
Terafab 본공장은 전력망에서 전기를 사 오지 않는 설계다. Grimes County와의 세제 협약 문서에 따르면 캠퍼스는 자체 천연가스 발전소와 대용량 배터리 저장 장치로 전력을 조달하고, 전력망 전기는 쓰지 않을 것으로 명시돼 있다. 물도 지하수가 아니라 Gibbons Creek 저수지를 쓰고, 폐쇄형 재활용 시스템과 자체 폐수 처리 시설을 갖춘다. 옛 석탄 발전소 부지를 고른 이유가 여기에 있다. 발전소가 쓰던 저수지와 부지를 그대로 반도체 캠퍼스의 유틸리티로 전환하는 것이다.
이 선택은 미국 팹 건설의 최대 병목이 전력 확보와 인허가라는 점을 정면으로 우회한다. 대신 가스 터빈 조달과 발전 인허가라는 새로운 병목을 안는다. 어느 쪽이든, Terafab의 일정표에는 반도체 장비만큼이나 발전 장비의 납기가 숨어 있다.
공장의 특징 6: 지상용 칩과 우주용 칩을 같은 지붕에서
생산 품목은 두 갈래다. 하나는 차량과 로봇용 지상 추론 칩으로, Tesla의 AI5와 AI6 계열이 중심이다. AI5는 현재 Samsung Taylor 팹의 2나노에서 만드는 중이며, Terafab은 그 후계 세대의 내재화 거점으로 설계돼 있다. 다른 하나는 궤도 데이터센터용 칩이다. 우주 환경에서는 방사선과 열 방출 조건이 지상과 완전히 달라서, 칩 설계 자체가 달라져야 한다. SpaceX가 2026년 6월 공개한 AI 위성 설계가 이 수요의 실체다. 지상 추론과 우주 연산이라는, 요구 조건이 정반대에 가까운 두 제품군을 한 캠퍼스에서 찍겠다는 것도 기존 팹에는 없는 구성이다.
공장의 특징 7: 공급망을 백지에서 짜는 중, 한국 기업이 그 첫 페이지
팹을 백지에서 만들면 공급망도 백지에서 짜야 한다. 그 움직임이 2026년 10월 13~15일 샌프란시스코 SEMICON West에서 포착됐다. Tesla와 SpaceX 실무진이 한국 기업 약 10곳의 부스를 직접 방문했고, 절반 이상이 비밀유지계약을 맺었다. 지금까지 확인된 진척도는 기업마다 다르므로, 단계별로 나눠서 읽어야 한다.
| 기업 | 논의 품목 | 확인된 단계 |
|---|---|---|
| HPSP | 고압 수소 어닐링 장비 | 연구 라인 1대 공급 합의, 유일한 확정 장비 건 |
| 한미반도체 | TC 본더 등 패키징 장비 | 공급 논의와 수주 보도 단계 |
| 코미코 (미코 계열) | 세정 서비스 | Tesla, SpaceX와 3자 비밀유지계약 |
| 유니셈 | 스크러버 등 환경 장비 | 비밀유지계약 |
| 동진쎄미켐 | 신너, 인산 등 공정 소재 | Texas 소재 공장 연계 논의 2~3개월째 |
| ISC | 테스트 소켓 | 샘플과 설계 정보 교환 |
| ENF Technology, Asflow, BMT, GnG Intech | 공정 소재, 배관과 밸브, 폐수 재활용 | 초기 접촉과 제품 검토 |
아직 확정 계약은 HPSP 1건, 그것도 양산 팹이 아니라 연구 라인용이다. 나머지는 계약 전 단계다. 다만 접촉 범위가 장비에서 소재, 배관 부품, 폐수 재활용까지 팹의 거의 전 영역에 걸쳐 있다는 점이 중요하다. Terafab이 한국 공급망을 보조선이 아니라 주 공급망 후보로 보고 있다는 신호다. 장비 본계약이 연구 라인에서 양산 라인 규모로 커지는지가, 이 프로젝트의 실행 단계를 가늠하는 가장 빠른 지표가 될 것이다.
병목은 장비다: EUV 질문에 답이 없었다
10월 20일 콜에서 가장 의미 있는 침묵은 EUV 질문에서 나왔다. 애널리스트가 ASML 극자외선 노광 장비를 주문했는지 묻자 머스크는 직접 답하지 않고, ASML과 협력사들이 납기를 앞당겨준 데 감사한다는 말로 대신했다. ASML은 2028년까지 주문이 차 있다고 밝힌 바 있고, KLA는 일부 제품 리드타임이 통상 12개월에서 18~24개월로 늘었다고 했다. 머스크 발언 직후 ASML과 Applied Materials 주가가 시간 외에서 약 3% 오른 것은 시장이 이 병목을 어떻게 읽는지를 보여준다. 신규 팹 고객의 등장은 장비 업체에는 수주 확대지만, Samsung Taylor와 TSMC Arizona를 포함한 모든 미국 팹에는 장비 줄서기 경쟁의 심화다. Terafab이 납기를 앞당길수록, 누군가의 납기는 뒤로 밀린다.
한국에 미치는 영향: 당장의 주문 이동은 없고, 경쟁은 Texas에서 시작된다
단기 영향부터 정리하면, Samsung의 Tesla 물량은 그대로다. AI5와 AI6는 Samsung Taylor 2나노에서 생산되는 계약이 살아 있고, Terafab 양산 목표인 2028년 하반기 전까지 Tesla가 쓸 첨단 칩은 전부 기존 공급망에서 나온다. Terafab이 Samsung 주문을 당장 가져가는 구조가 아니다.
중기 경쟁은 세 층에서 온다. 첫째, Texas라는 같은 동네에서의 인력 경쟁이다. Terafab 부지는 Samsung Taylor와 멀지 않고, 숙련 공정 엔지니어 풀은 한정돼 있다. Samsung이 본사에서 수율 엔지니어를 Taylor로 파견했다는 보도와 Terafab의 메모리 엔지니어 채용은 같은 인력 시장을 향하고 있다. 둘째, 장비 확보 경쟁이다. 셋째, 가장 먼 층에서는 수요 내재화다. Terafab이 2029년 이후 실제로 물량을 내기 시작하면, Tesla라는 대형 고객의 증분 수요가 파운드리 시장에서 빠진다. 반대로 Terafab이 메모리 내재화에 실패하면 HBM과 DRAM 수요는 오히려 SK하이닉스와 Samsung에 남는다. 한국 기업 입장에서 최악의 시나리오는 Terafab의 성공이 아니라, Terafab이 장비와 인력을 빨아들이면서도 양산에는 실패해 Texas 전체의 팹 생태계 비용만 올려놓는 경우다.
앞으로 확인할 날짜들
- 2026년 12월: Grimes County 본공장 착공이 서류상의 12월 1일 일정대로 시작되는지
- 2027년 상반기: Austin 연구 팹 장비 반입과 시운전 개시 여부, Tesla 분기 콜에서 반복 확인 가능
- 2027년 5~6월: SRAM 시험 칩 동작 발표와 함께 수율 관련 정량 수치가 나오는지. 수치 없는 성공 선언은 절반의 신호다
- 2027년 중: Intel 14A 위험 생산 일정이 유지되는지. Terafab 시계는 이 시계와 묶여 있다
- 2027~2028년: 한국 공급사의 연구 라인 계약이 양산 라인 규모 본계약으로 커지는지, EUV 주문이 공식 확인되는지
- 2028년 3분기: 양산 선언의 형태. 소량 출하와 고수율 양산은 다른 문장이다
결론: Terafab은 공장 건설 뉴스가 아니라 학습 속도 실험이다
Terafab을 건물로 보면 세계 최대 면적과 1,190억 달러라는 숫자만 남는다. 공정으로 보면 그림이 다르다. 이 프로젝트의 승부는 세 개의 학습 곡선이 2028년이라는 날짜 안에 수렴하는지에 달려 있다. Intel 14A 공정의 성숙 곡선, 팹 운영 경험이 없는 팀의 수율 학습 곡선, 그리고 로직과 메모리를 한 지붕에 넣는 통합의 곡선이다. 셋 중 하나만 늦어도 양산 날짜는 움직인다.
그래서 읽는 법도 달라야 한다. 착공 사진과 투자 금액은 진척이 아니다. 진척은 2027년 SRAM 수율 숫자와, 장비 본계약의 규모와, 14A 일정표에서만 확인된다. 머스크의 회사들이 전기차와 로켓에서 보여준 것은 불가능해 보이는 일정의 일부를 결국 해낸 이력이고, 동시에 그 일정이 수년 밀린 이력이기도 하다. Terafab의 2028년은 그 두 이력이 정면으로 충돌하는 날짜다. 첫 번째 판정은 2027년 5~6월, Austin에서 나온다.
자주 묻는 질문
Terafab은 언제 칩을 만드나
내부 목표 기준으로 2027년 5~6월 Austin 연구 팹에서 첫 SRAM 시험 칩, 2028년 3~4분기 Grimes County 본공장에서 양산 시작이 목표다. 머스크 본인이 큰 오차 범위를 명시한 목표 일정이다. (2026년 10월 20~21일 실적 콜)
Terafab은 어떤 칩을 만드나
Tesla 차량과 Optimus 로봇용 AI 추론 칩(AI5, AI6 계열의 후계), SpaceX 궤도 데이터센터용 칩이 목표다. 로직, 메모리, 첨단 패키징, 테스트를 한 캠퍼스에서 수행하는 구조로 설계됐다.
Terafab 공정은 몇 나노인가
Intel 14A(1.4나노급)를 쓰기로 했다. Intel이 설계, 제조, 패키징에 협력하는 구조이며, 14A 자체가 아직 양산 성숙 단계에 이르지 않은 공정이라 일정 연동 리스크가 있다.
Terafab 투자 규모는 얼마인가
1단계 168억 달러가 확정 발표됐고, Texas 주 서류 기준 4단계 누적 최대 1,190억 달러다. 머스크는 2028년 초까지 장비에만 수백억 달러, 장기 총액 1,000억 달러 이상이라고 말했다. (2026년 10월 21일 Tesla 콜)
Samsung과 SK하이닉스에 미치는 영향은 무엇인가
단기적으로 Samsung의 Tesla AI5, AI6 물량은 유지된다. 중기적으로는 Texas에서의 엔지니어 인력 경쟁과 반도체 장비 확보 경쟁이 심해진다. 한국 장비와 소재 기업 약 10곳은 이미 Terafab과 비밀유지계약을 맺거나 공급을 논의 중이며, HPSP는 연구 라인 장비 공급에 합의했다.
📩 오늘 놓친 분석, 내일 아침엔 메일함에서
매일 10:30 Daily Silicon과 실적·IB 리포트 핵심 해설을 가장 먼저 보내드립니다. 삼성전자·SK하이닉스·TSMC·HBM 수급까지, 현직 엔지니어 관점으로 정리합니다. 이미 300명 이상이 받고 있습니다.
무료로 구독하기 →
무료 · 스팸 없음 · 언제든 해지 가능