VLSI Korea
ASML 사상 최대 실적의 역설 — 2028년까지 장비가 모자란다는 선언
ASML이 사상 최대 실적을 냈다. 매출 116.6억 유로, 이익률 57.5%. 그런데 CEO의 메시지는 달랐다. 2027년과 2028년, 장비를 아무리 찍어내도 수요를 못 따라간다고. 고객들은 벌써 2029~2030년 슬롯을 예약하려 한다. AI 버블 논쟁과 무관하게, 공급 측의 하드 시그널을 읽는다.


30초 요약
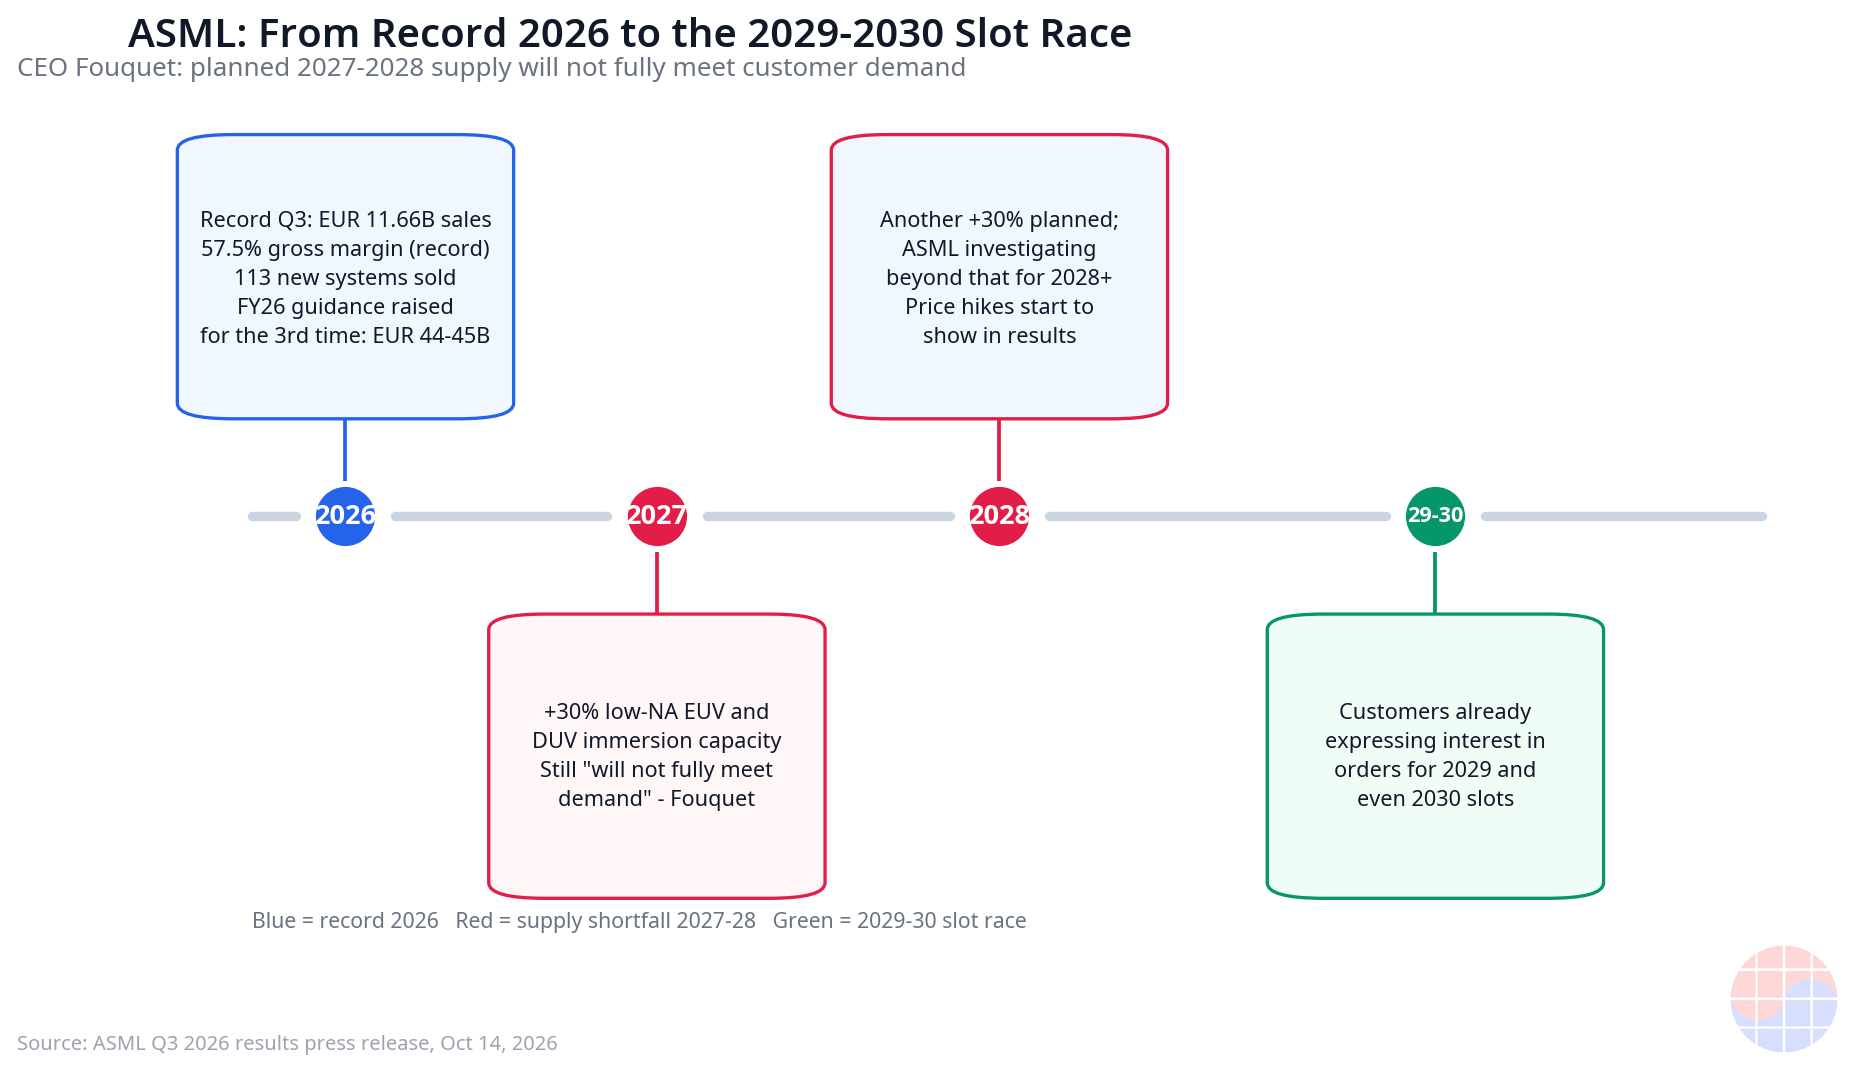
ASML이 10월 14일 발표한 2026년 3분기 실적은 모든 항목에서 사상 최대다. 매출 116.6억 유로, 순이익 49.6억 유로, 매출총이익률 57.5%. 연간 가이던스는 올해 들어 세 번째로 상향됐다(440~450억 유로). 그런데 숫자보다 중요한 건 CEO 크리스토프 푸케의 한 문장이다. "2027년과 2028년, 현재 계획된 공급으로는 고객 수요를 완전히 충족하지 못할 것이다." 고객들은 이미 2029년, 심지어 2030년 장비 슬롯 예약을 문의하고 있다. AI 버블 논쟁이 수요 측의 이야기라면, 공급 측에는 논쟁이 없다. 세계 유일의 EUV 메이커가 "2년치 공급이 모자란다"고 선언한 것이다. 지금부터의 게임은 '슬롯 할당 정치'다.
Background
ASML은 네덜란드 벨트호벤에 본사를 둔 반도체 노광 장비 회사다. 극자외선(EUV) 노광 장비의 세계 유일 공급사이며, 심자외선(DUV) immersion 장비에서도 선두다. 첨단 로직과 메모리의 미세화는 사실상 이 회사의 장비를 거치지 않고는 불가능하다.
10월 14일 발표된 2026년 3분기 실적의 핵심 수치는 다음과 같다. Source: ASML 공식 Q3 2026 발표
- 매출 116.62억 유로 — 전분기 대비 +25%, 전년 동기 대비 +55.2%. 분기 사상 최대.
- 순이익 49.6억 유로 — 전분기 대비 +70%, 전년 동기 대비 +133%.
- 매출총이익률 57.5% — 사상 최고. 회사 가이던스(55~57%) 상단을 상회.
- 신규 노광 시스템 113대 판매 (2분기 86대 대비 +27대), 중고 시스템 8대.
- Installed Base Management(서비스·업그레이드 매출) 32.89억 유로 — 가이던스 상회. 마진 비트의 주범이다.
- 4분기 가이던스: 매출 142~152억 유로, 마진 ~57%. 4분기가 3분기보다 더 크다.
- 2026년 연간 가이던스: 매출 440~450억 유로, 마진 ~56%. 올해 들어 세 번째 상향이다.
- 분기 중 자사주 매입 41억 유로, 중간배당 주당 1.88유로(11월 4일 지급).
주가의 반응은 역설적이었다. 암스테르담 상장주는 약 +1.2% 올랐지만, 미국 ADR은 -3.9% 하락했다. Source: WSJ 배경에는 9월 미국 CPI 3.7%(예상 상회)와 필라델피아 반도체지수 6일 연속 하락이라는 매크로 덮어쓰기가 있다. 좋은 실적이 금리 공포 앞에서는 힘을 못 쓴 하루였다.
하지만 실적 발표의 진짜 뉴스는 숫자가 아니라 전망 코멘트에 있다. 푸케 CEO는 "고객들이 AI 투자 규모와 지속 기간에 대한 전망을 근거로 단기·중기 장비 수요 전망을 계속 상향하고 있다"며, "2029년은 물론 2030년 주문에도 관심을 보이는 고객이 있다"고 밝혔다. 그리고 "2027년과 2028년 현재 계획된 공급이 고객 수요를 완전히 충족하지 못할 것"이라고 선언했다.
Business Deep Dive
1. 병목의 경제학 — 왜 공급 부족 선언이 뉴스가 되는가
반도체 장비 산업에서 ASML의 위치는 독특하다. 메모리나 파운드리는 과점이라도 경쟁자가 있지만, EUV 노광은 대체재가 아예 없다. 전 세계 첨단 칩의 모든 EUV 레이어는 ASML의 장비를 통과한다. 따라서 "EUV 공급이 2년치 모자란다"는 선언은 곧 "전 세계 첨단 반도체 캐파의 상한이 2년간 고정됐다"는 선언과 같다.
ASML은 이미 공격적인 증설 계획을 갖고 있었다. 2026년 low-NA EUV와 DUV immersion 캐파를 기준으로 2027년에 +30%, 2028년에 추가로 +30% 늘리는 계획이다. 그럼에도 부족하다는 것이다. 회사는 2028년 캐파를 기존 계획 이상으로 늘리는 방안을 검토 중이며, 보도에 따르면 연간 EUV 시스템 110대 이상 생산도 저울질하고 있다. 2027년 EUV 캐파는 이미 사실상 완판 상태다.
여기서 중요한 MBA적 통찰이 있다. 수요가 거품인지 아닌지를 논쟁하는 동안, 공급은 물리적으로 묶여 있다. AI 투자가 둔화되면 주문이 연기·취소될 수 있지만(ASML도 공식 발표의 forward-looking statements에서 이 리스크를 명시했다), 반대로 수요가 유지되는 한 장비 슬롯은 '선착순 예약' 체제로 굳어진다. 슬롯을 먼저 확보한 파운드리가 2028~2030년의 첨단 캐파를 가져간다. 장비 슬롯 확보는 파운드리 캐파 확보의 선행 지표다.
2. 두 번째 엔진 — Installed Base Management
이번 분기 마진 57.5%의 진짜 주범은 신규 장비가 아니라 서비스 사업이었다. Installed Base Management(IBM) 매출이 32.89억 유로로 가이던스를 상회했고, 푸케 CEO는 "기존 장비의 생산성 업그레이드에 대한 강한 수요"가 마진을 끌어올렸다고 설명했다.
IBM의 비즈니스 모델을 뜯어보면 ASML의 전략적 전환이 보인다. 새 장비를 팔지 않고도 고객의 웨이퍼 생산능력을 늘려주는 사업이다. 노광 장비의 처리량(wph, 시간당 웨이퍼)을 높이는 업그레이드, 오버레이 정밀도를 개선하는 계측 패키지가 대표적이다. 고객 입장에서는 수억 달러짜리 신규 장비 대기열에 서는 대신, 이미 깔린 장비를 더 빨리 돌리는 쪽이 합리적이다. ASML 입장에서는 고마진의 반복 매출(recurring revenue)이다.
제품 로드맵도 같은 방향을 가리킨다. 2027년 출시 예정인 NXE:3800F EUV 스캐너는 처리량을 현재 230wph에서 260wph로 끌어올린다. 2027년 인도 예정인 DUV immersion 장비도 330wph로 업그레이드된다. 분기에 첫 출하된 YieldStar 550 계측 시스템은 이전 세대 대비 60% 이상 높은 생산성을 제공하며, 14-옹스트롬 로직 노드와 1D DRAM 노드의 타이트한 공정 제어 요구를 지원한다. Source: ASML Q3 실적 콜 정리
한마디로 ASML은 '장비를 파는 회사'에서 '웨이퍼 캐파를 파는 회사'로 진화하고 있다. 장비 판매는 사이클을 타지만, 깔린 장비(install base)에서 나오는 서비스·업그레이드 매출은 사이클을 완충한다. 이번 분기가 그 증거다.
3. 가격 결정력 — 협상은 끝났다
장비 업계에서 잘 알려지지 않은 사실 하나. ASML은 올해 주요 고객들과의 가격 인상 협상을 마무리했다. CFO 로저 다센에 따르면 인상 효과는 2026년 실적에는 반영되지 않고, 2027년에 부분적으로, 2028년부터 본격적으로 나타난다. Source: Dow Jones/Morningstar
독점 기업의 가격 결정력이 실제로 행사되는 시점이 2028년이라는 점에 주목해야 한다. 공급 부족이 선언된 바로 그 해에 가격 인상 효과가 풀 반영된다. 수요가 공급을 초과하는 시장에서 가격 인상은 마진 확대의 가장 확실한 레버다. 2028년의 ASML 마진이 얼마까지 올라갈지가 다음 관전 포인트다.
4. High-NA 도입 레이스 — 4억 달러짜리 장비의 경제학
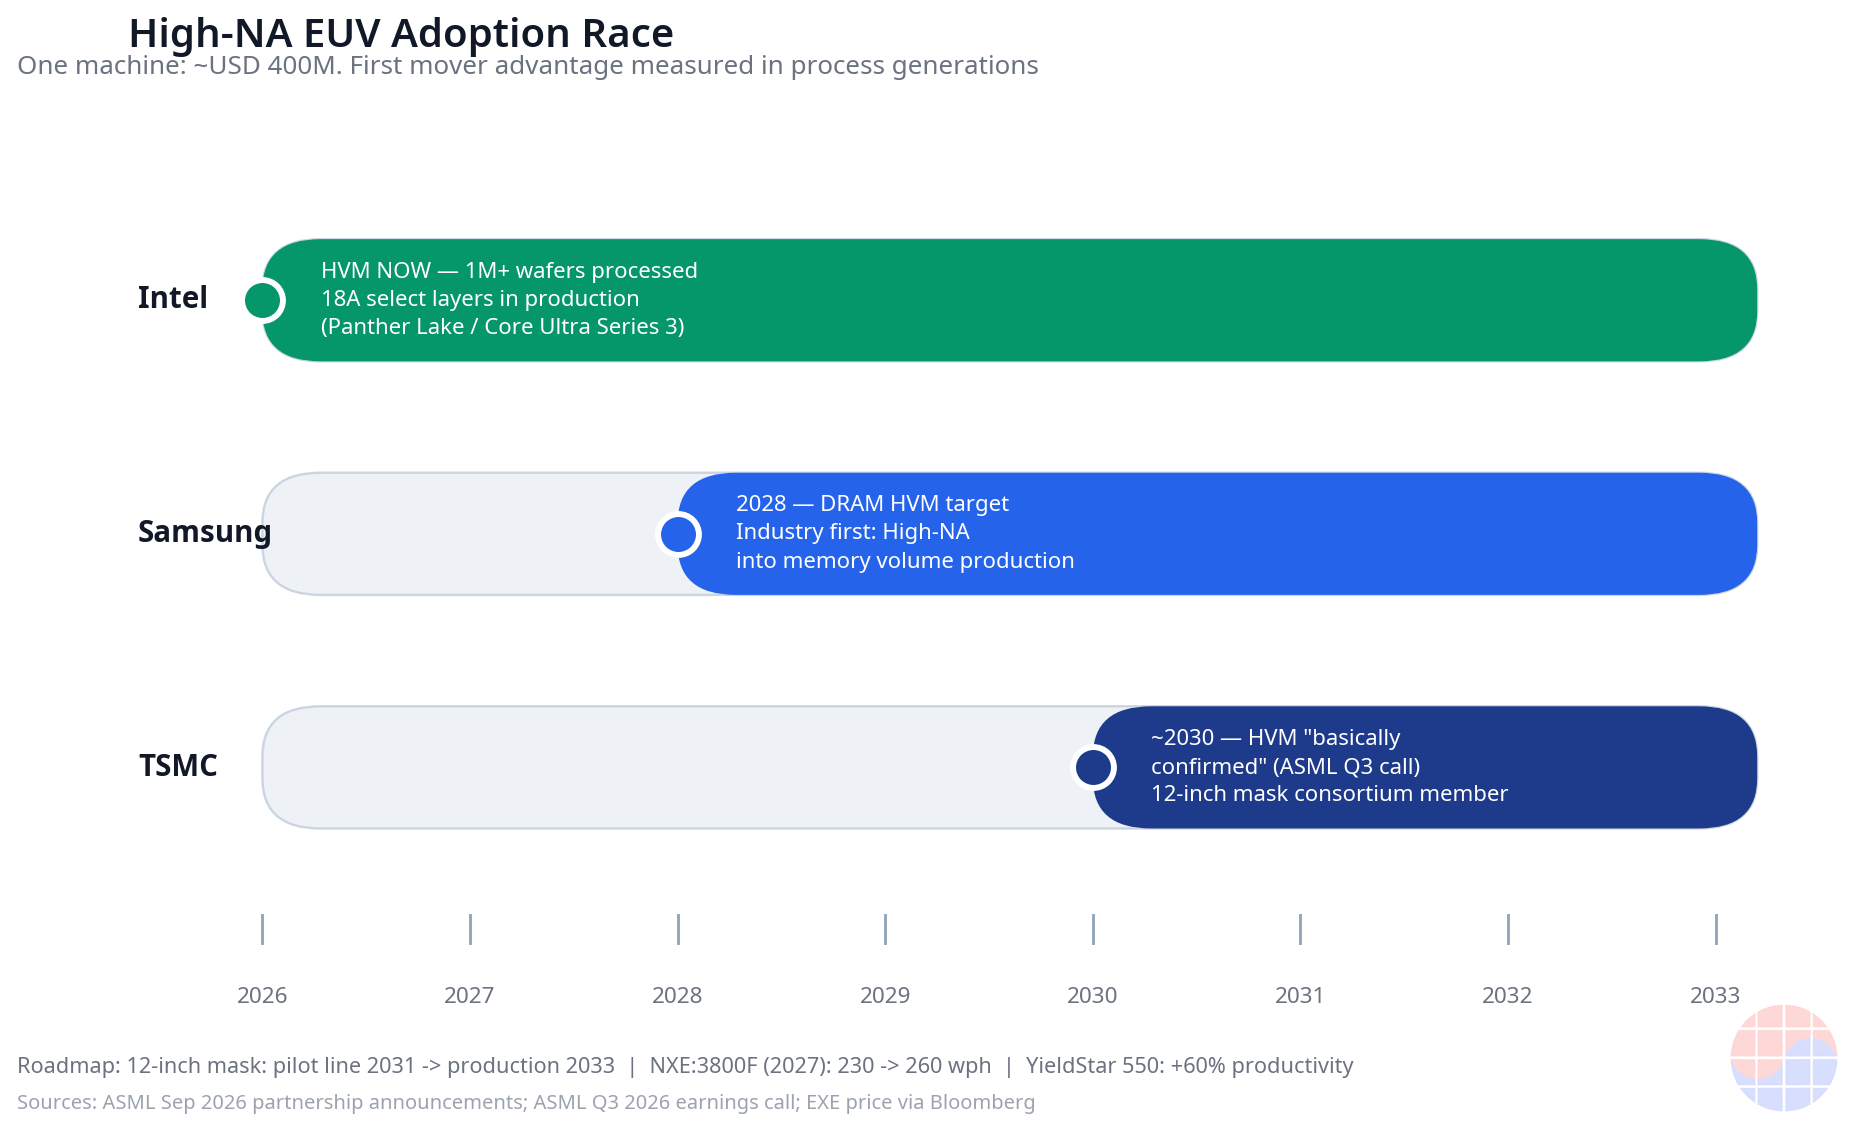
High-NA EUV는 ASML의 차세대 노광 기술이다. EXE 시스템 한 대의 가격은 약 4억 달러로 기존 EUV의 두 배다. Source: Bloomberg 경유 세 고객의 도입 속도가 극명하게 갈린다.
- Intel: 이미 양산(HVM) 중. High-NA로 100만 장 이상의 웨이퍼를 처리했고, 18A 공정의 일부 레이어에 적용 중이다(Panther Lake / Core Ultra Series 3). ASML CEO는 Intel을 "High-NA 도입을 이끄는 핵심 리더"라 불렀다.
- Samsung: 2028년 DRAM 양산(HVM) 목표. 메모리에 High-NA를 처음 도입하는 사례가 된다. 9월 8일 ASML과의 전략적 파트너십 확대에서 확정됐다.
- TSMC: 2030년경 HVM. 이번 분기 실적 콜에서 "기본적으로 확정됐다(basically confirmed)"는 표현이 나왔다. 가장 신중한 행보다.
세 회사의 속도 차이는 각자의 캐팩스 우선순위와 마진 구조를 그대로 보여준다. Intel은 파운드리 재기를 위해 선행 투자를 감수하고, 삼성은 메모리 리더십 방어를 위해 2028년이라는 공격적 목표를 걸었으며, TSMC는 기존 low-NA 멀티 패터닝의 경제성이 아직 살아있기에 2030년까지 기다릴 여유가 있다.
그리고 다음 10년의 로드맵. ASML·TSMC·삼성·Intel은 6인치 포토마스크 표준을 12인치로 전환하는 컨소시엄을 구성했다. 2031년 파일럿 라인, 2033년 양산을 목표로 한다. High-NA의 아나모픽 광학은 노광 필드가 절반으로 줄어들어 대형 AI 칩에는 스티칭(stitching) 노광이 필요한데, 12인치 마스크는 이 제약을 없애고 스캐너 생산성을 높인다. Source: The Register 대당 4억 달러 장비의 경제성을 받쳐주는 인프라 투자다.
주목할 점은 고객들이 "장비는 된다"고 약속했지만 "몇 대를 사겠다"는 약속은 하지 않았다는 것이다. High-NA 수주 대수 카운트가 향후 분기의 핵심 카탈리스트가 될 이유다.
5. 물리적 증설 — 에인트호번의 두 번째 캠퍼스
장비 회사의 증설은 팹 증설보다 느리다. ASML은 9월 8일 에인트호번 BIC North 부지에 제2 캠퍼스 기공식을 열었다. 약 35만㎡ 규모에 최대 2만 명을 수용하는 프로젝트로, 1단계는 2029년 완공 목표다. 2028년 이후의 캐파를 위한 물리적 베팅이 이미 시작된 것이다.
Chase's Take
AI 버블 논쟁은 수요 측의 이야기다. 공급 측에는 논쟁이 없다. 세계 유일의 EUV 메이커가 "2년치 공급이 모자란다"고 선언했는데, 이보다 하드한 시그널은 없다.
여기서 진짜 게임은 '슬롯 할당 정치'다. 2029~2030년 슬롯을 먼저 예약하는 자가 2030년대 칩 패권을 쥔다. TSMC(신중)·삼성(공격적)·Intel(선행)의 High-NA 도입 속도 차이는 단순한 기술 선호가 아니라 각사의 캐팩스 우선순위와 마진 구조의 반영이다. 삼성의 2028년 DRAM High-NA 목표는 메모리 리더십을 지키기 위한 공격적 베팅이고, 그 베팅의 성패는 ASML 슬롯 확보에 달려 있다. 한국 관점에서 보면, 삼성 파운드리와 메모리의 캐파 로드맵을 읽는 가장 빠른 방법은 ASML의 슬롯·수주 동향을 추적하는 것이다.
두 번째로 주목할 것은 ASML의 비즈니스 모델 전환이다. IBM(서비스·업그레이드) 매출이 분기 32.9억 유로로 마진의 핵심이 됐다. 장비를 파는 회사가 아니라 웨이퍼 캐파를 파는 회사로의 진화다. 장비 사이클의 변동성을 서비스 반복 매출로 완충하는 구조는, 투자자 입장에서는 ASML의 이익 질(quality of earnings)이 한 단계 올라갔다는 의미다.
마지막으로 가격 결정력. 인상 협상이 끝났고 효과는 2028년부터 풀 반영된다. 공급 부족과 가격 인상이 같은 해에 겹친다. 2028년 ASML의 마진은 사상 최고를 다시 쓸 가능성이 크다.
Implications
투자 시사점. 세 가지 카탈리스트를 추적하라. 첫째, 2028년 캐파의 추가 증설 발표 여부(연간 EUV 110대 이상 생산 검토 보도가 힌트다). 둘째, High-NA EXE 시스템의 분기별 수주 대수 — 고객들은 도입을 약속했지만 대수는 약속하지 않았다. 셋째, 2027~2028년 가격 인상 효과의 실적 반영. 장비 슬롯 확보는 파운드리 캐파의 선행 지표이므로, ASML의 수주·출하 동향은 TSMC·삼성·Intel의 캐파 가이던스를 읽는 지름길이다. 리스크는 AI 캐팩스 둔화 시 주문 연기·취소이며, 이는 ASML 공식 발표에도 명시된 리스크다.
경영 시사점. 팹리스와 파운드리 고객에게 EUV 캐파의 멀티소싱은 불가능하다. 장기 예약과 생산성 업그레이드 계약이 캐파 확보의 유일한 길이다. DUV immersion 수요도 견조하다 — 2027년 인도분부터 330wph 업그레이드가 적용된다. 메모리 업체에게는 삼성의 2028년 High-NA DRAM 목표가 시사하는 바가 크다. 메모리에도 EUV 미세화 경쟁이 본격화되면, D램 캐파의 EUV 전환 속도가 원가 구조를 가를 것이다.
FAQ
Q1. ASML 3분기 실적의 핵심은 무엇인가? 매출 116.6억 유로, 순이익 49.6억 유로, 매출총이익률 57.5%로 모두 사상 최대다. 신규 노광 시스템 113대를 판매했고, 서비스·업그레이드 매출(IBM) 32.9억 유로가 가이던스를 상회하며 마진을 끌어올렸다. 연간 가이던스는 440~450억 유로로 올해 세 번째 상향됐다.
Q2. 사상 최대 실적에도 미국 주가가 하락한 이유는? 매크로 덮어쓰기다. 9월 미국 CPI가 예상을 상회했고 필라델피아 반도체지수가 6일 연속 하락하는 와중에 발표됐다. 암스테르담 상장주는 +1.2% 올랐지만 미국 ADR은 -3.9% 하락했다. 펀더멘털이 아니라 금리 공포가 주가를 움직인 하루였다.
Q3. "2027~2028년 공급 부족" 선언이 갖는 의미는? EUV의 대체재가 없기 때문에, 이 선언은 전 세계 첨단 반도체 캐파 상한이 2년간 고정됐다는 의미와 같다. 2027년 +30%, 2028년 +30%의 증설 계획으로도 부족하며, 회사는 2028년 캐파를 더 늘리는 방안을 검토 중이다. 고객들은 이미 2029~2030년 슬롯 예약을 문의하고 있다.
Q4. High-NA EUV 도입 현황은 어떻게 되는가? Intel이 18A 일부 레이어에 양산 적용 중(100만 장 이상 처리), 삼성이 2028년 DRAM 양산을 목표로 하고, TSMC는 2030년경 도입을 사실상 확정했다. EXE 시스템 한 대 가격은 약 4억 달러다. 12인치 포토마스크 컨소시엄(2031년 파일럿, 2033년 양산)이 다음 10년 로드맵을 받친다.
더 읽어보기
반도체 공급망의 지정학과 비즈니스를 다룬 책으로 크리스 밀러의 『Chip War』가 있다. ASML의 독점 구조가 어떻게 만들어졌는지 배경을 이해하는 데 도움이 된다. Amazon에서 보기 — 이 링크로 구매 시 수수료가 발생할 수 있습니다.
본 글은 정보 제공을 목적으로 하며 투자 조언이 아닙니다. 수치는 2026년 10월 14일자 ASML 공식 발표 기준입니다.[^1]
[^1]: 일부 전망치(2028년 캐파 검토 규모 등)는 보도 및 실적 콜 발언을 인용한 것으로, 실제 결과와 다를 수 있습니다.