VLSI Korea
인텔 CPU 최대 20% 인상, 2027년 노트북 가격 오르나? 반도체 비용 전가 체인 분석
인텔 CPU 최대 20%, 퀄컴 10% 인상 — TSMC의 2027년 웨이퍼 인상(3~6%, 보도 기준)이 PC까지 번지고 있다. $900 노트북 원가의 68%가 CPU·DRAM·SSD인 지금, 2027년 브랜드는 가격 인상·마진 흡수·스펙 다운 중 하나를 골라야 한다. 반도체 비용 전가 체인의 끝에는 결국 소비자가 있다.


인텔 CPU 최대 20% 인상, 2027년 노트북 가격 오르나? 반도체 비용 전가 체인 분석
핵심 요약: 2026년 10월 대만 서플라이체인 언론 보도에 따르면 인텔은 Panther Lake 최대 20%를 포함한 3개 CPU 세대의 가격을 인상했고(2025년 말 이후 세 번째 인상), 퀄컴 Snapdragon X/X2 Elite도 10% 올랐다. AMD의 조정도 보도됐으나 미확인 상태다. 여기에 TSMC의 2027년 웨이퍼 가격 인상(3~6%, 보도 기준)과 ASML의 EUV·DUV 교체 부품 10% 인상(삼성·SK하이닉스 대상, 2027년 1월 인도분부터)이 겹치면서, $900 노트북 원가의 68%를 차지하는 CPU·DRAM·SSD 비용이 일제히 오르고 있다. 2027년 PC 브랜드 앞에는 가격 인상·마진 흡수·스펙 다운 중 하나를 골라야 하는 트릴레마가 놓여 있다. 본 글의 수치 중 일부 인상안은 아직 공식 확인되지 않았다.
30초 요약
- 인텔: Panther Lake +15~20%(2026-09-01 발효), Meteor Lake·Arrow Lake +5~10%, Alder Lake·Twin Lake +10~20% 인상 보도 — 2025년 말 이후 세 번째 가격 인상이다. (Source)
- 퀄컴·AMD: Snapdragon X·X2 Elite +10%(2026-10-01 발효), AMD는 일부 Ryzen·EPYC 조정 준비 중이라는 보도(규모·범위·시기 미확인). (Source)
- TSMC: 2027년 웨이퍼 가격 3~6% 인상 보도. 선단 노드 5~10%, 첨단 패키징 10~15%, 2nm는 2027년 1분기 추가 6~8% 인상 전망도 있다 — 모두 보도·애널리스트 추정치이며 TSMC 공식 확인은 없다. (Source)
- ASML: 삼성·SK하이닉스 대상 EUV·DUV 교체 부품 10% 인상, 2027년 1월 인도분부터 적용, 9월 협의 끝에 수용. installed-base 매출은 전체의 약 25%(2025년 EUR 8.19B / EUR 32.67B)이며 올해 +30% 성장이 예상된다. (Source)
- 노트북 BOM: $900 노트북 기준 CPU+DRAM+SSD가 원가의 68%(2026년 3분기). DRAM 칩 계약가는 $25로 전년 대비 4.4배, NAND 칩은 $30.50으로 약 9배다. (Source)
- 2027년 전망: 출하량은 기준 시나리오에서 한 자릿수 초반 % 감소, 비용을 전가하면 한 자릿수 후반 % 감소. 중국 생산 비중은 80%를 넘을 전망이다. (Source)
- 판단: 이번 인상 파동은 일시적 현상이 아니라 AI 수요가 촉발한 반도체 공급망 전체의 구조적 cost pass-through다. 가격은 희소성이 있는 upstream에서 결정되고, 부담은 downstream으로 흐른다.
배경: 메모리 다음은 CPU였다
2026년은 '메모리의 해'였다. AI 데이터센터가 conventional DRAM 물량을 빨아들이면서 DRAM 칩 계약가는 1년 새 4.4배로 뛰었고, DDR4 8Gb 스팟 가격은 2026년 8월 10일 $42.50까지 찍었다(스팟가와 계약가는 구분해야 한다 — 아래에서 다시 정리한다). NAND 칩도 약 $30.50으로 전년 대비 9배 수준이 됐다. PC·스마트폰 브랜드는 이미 메모리발(發) 원가 압박에 시달리고 있었다. (Source)
그런데 2026년 10월 12일경, 대만 서플라이체인 언론(Commercial Times/CTEE 계열)의 보도가 외신을 타고 퍼졌다. 인텔이 Panther Lake를 최대 20% 인상했다는 것이다. 내용을 정리한 Wccftech·VideoCardz·Gadgets360의 보도에 따르면 인상 폭은 세대별로 차등 적용됐다. Panther Lake +15~20%(2026년 9월 1일 발효), Meteor Lake·Arrow Lake +5~10%, Alder Lake·Twin Lake +10~20%. 퀄컴의 Snapdragon X·X2 Elite도 10월 1일부터 10% 올랐고, AMD 역시 일부 Ryzen·EPYC 제품의 조정을 준비 중이라는 보도가 나왔다(규모·범위·시기는 미확인). (Source) (Source) (Source)
주목할 점은 인텔이 2025년 말 이후 벌써 세 번째 가격을 올렸다는 사실이다. 분기 실적을 의식한 일회성 조정이 아니라, cost push가 구조화되고 있다는 신호다. 메모리 다음 타자는 CPU였고, 이제 $900짜리 노트북 원가의 68%를 차지하는 세 축(CPU·DRAM·SSD)이 동시에 오르는 국면에 들어섰다. (Source)
중요한 전제를 먼저 밝힌다. 인텔·퀄컴·AMD·TSMC 중 어느 누구도 이번 인상안을 공식 확인하지 않았다. 아래의 모든 수치는 언론 보도와 애널리스트 추정치를 인용한 것이며, 일부는 서플라이체인 언론 특유의 '협상용 풍선 띄우기'일 가능성도 배제할 수 없다. 그럼에도 체인의 방향성 자체는 여러 독립 소스에서 교차 확인된다.
Business Deep Dive
(a) 전가 체인 해부: 웨이퍼에서 소매가까지
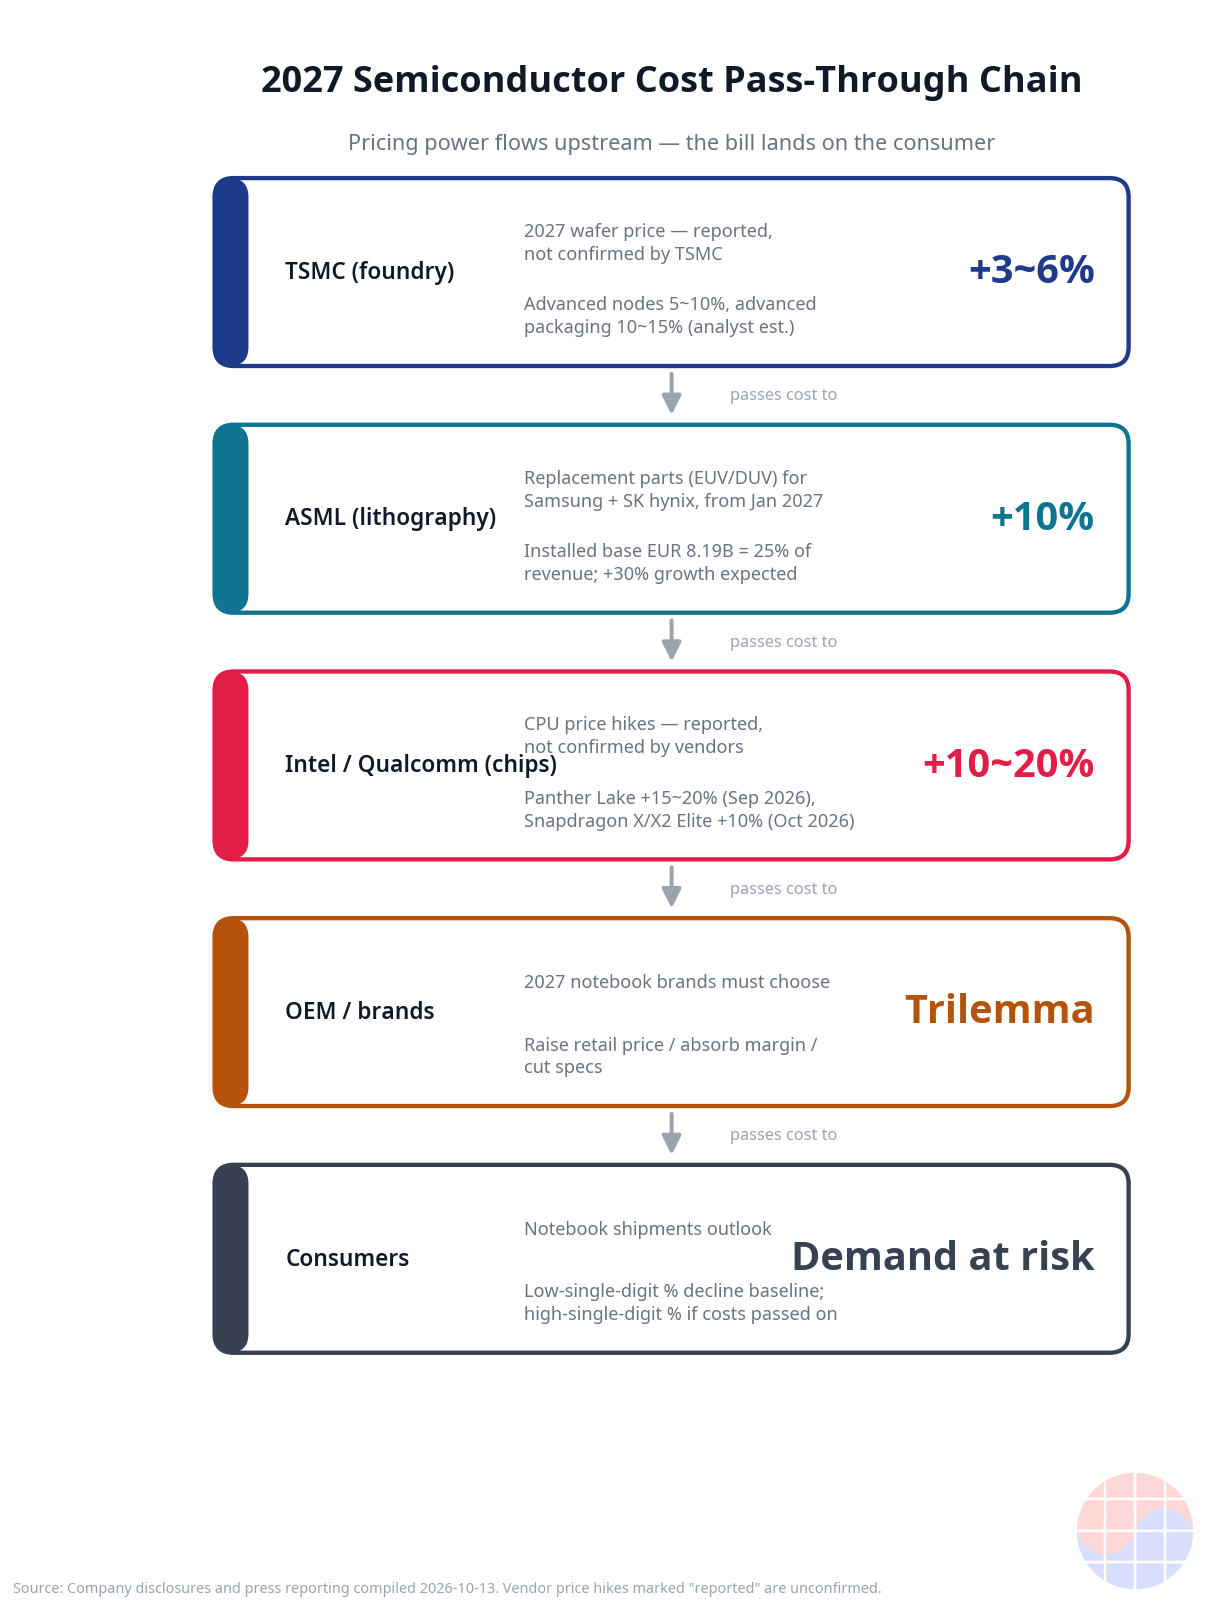
반도체 cost pass-through 체인은 이렇게 생겼다.
1단계 — 파운드리: TSMC의 2027년 웨이퍼 가격 인상은 아직 보도 단계다. 대만 언론은 전체 3~6% 인상을 전했고, 애널리스트 추정치는 선단 노드 5~10%, 첨단 패키징 10~15%, mature 노드 3~5%다. SemiMedia는 2nm 웨이퍼 가격이 2027년 1분기에 추가로 6~8% 오를 수 있다고 전했다. TSMC의 공식 확인은 없다. 수치의 구간이 넓다는 것 자체가 '확정된 가격표'가 아니라 협상이 진행 중임을 시사한다. (Source) (Source)
2단계 — 장비 부품: ASML은 삼성과 SK하이닉스에 EUV·DUV 교체 부품(replacement parts) 가격을 10% 인상하겠다고 통보했고, 양사는 9월 협의를 거쳐 이를 수용했다. 2027년 1월 인도분부터 적용된다. ASML은 지난 7월 중국 고객에게도 DUV 장비 10% 인상을 통보한 바 있다. 장비 '본체'가 아니라 '부품' 가격을 올렸다는 점이 포인트다. 부품은 소모성·반복 구매라 인상분이 매년 recurring revenue로 쌓인다. (Source) (Source)
3단계 — CPU: 인텔 +15~20%(Panther Lake), 퀄컴 +10%(Snapdragon X/X2 Elite), AMD 조정 준비 중(미확인). 파운드리 인상률(3~6%)보다 CPU 인상률(10~20%)이 크다는 점에 주목해야 한다. 웨이퍼 가격 5% 상승이 칩 가격 5% 상승으로 끝나지 않는 이유는 각 단계가 원가 상승분을 '그대로' 넘기는 게 아니라 자사 마진 확대분을 얹어서 넘기기 때문이다. cost pass-through가 아니라 cost pass-through + margin expansion의 적층이다. 이것이 2027년 소매가 충격이 웨이퍼 인상률 헤드라인보다 크게 느껴질 수밖에 없는 구조적 이유다. (VLSI 분석)
4단계 — OEM → 소비자: 아래 (b)에서 다룬다.
(b) $900 노트북 BOM 워터폴: 68%의 무게
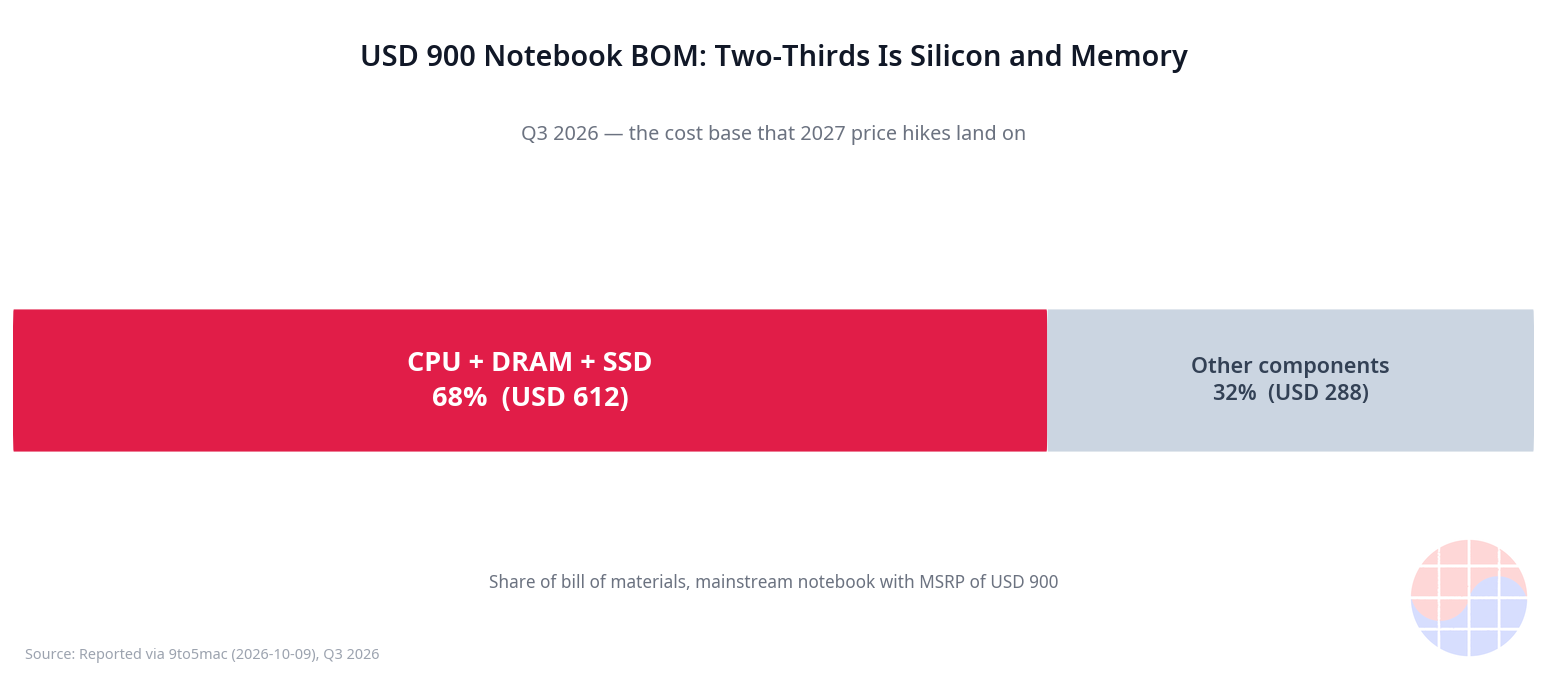
외신 보도(9to5mac, 2026-10-09)에 따르면 2026년 3분기 기준 $900 노트북의 BOM에서 CPU·DRAM·SSD 세 품목이 차지하는 비중은 68%에 달한다. 세 품목이 동시에 오르는 지금, 이 68%가 바로 2027년 가격 결정의 전장이다. (Source)
메모리부터 정리하자. 수치 혼동을 막기 위해 계약가와 스팟가를 엄격히 구분한다. 2026년 8월 기준 기본 DRAM 칩의 계약가는 약 $25로 전년 동기 대비 4.4배다. 같은 등급 칩의 스팟가는 2026년 8월 10일 $42.50까지 치솟았다(DDR4 8Gb 기준). 4GB DDR4 계약가는 2026년 1월 기준으로 이미 전년 대비 4배를 넘겼고, NAND 칩은 약 $30.50으로 전년 대비 9배 수준이다. Seoul Economic Daily가 인용한 DRAMeXchange 집계에서는 DDR4 8Gb의 8월 평균 계약가가 $25로 전월 대비 4.2% 상승했고, 국내 언론(MK) 보도에 따르면 같은 칩이 작년 3월 $1.35에서 올해 8월 $25가 됐다 — 17개월 만의 일이다. (Source) (Source)
여기에 CPU 인상분이 얹힌다. 간단한 민감도 분석을 해보자(아래는 자체 가정에 기반한 예시이며 확정 BOM이 아니다). $900 노트북의 BOM을 약 $620으로 가정하면 실리콘 3품목 원가는 약 $422(68%)다. 이 중 CPU가 절반이라 가정하면 CPU 원가는 약 $211이고, 15% 인상 시 대당 약 $32의 추가 부담이 발생한다. 메모리가 이미 4배 이상 오른 상태에서의 추가 $32는 PC OEM이 조용히 흡수하기 어려운 규모다. 그래서 보도는 2027년 브랜드의 선택지를 셋으로 정리한다. 소매가 인상(수요 위축 감수) / 마진 흡수 / 스펙 다운. 출하량 전망도 엇갈린다. 비용을 흡수하는 기준 시나리오에서는 한 자릿수 초반 % 감소, 비용을 전가하면 한 자릿수 후반 % 감소가 예상된다. 다시 말해 업계는 이미 '물량을 희생할 각오'를 하고 있다는 뜻이다. (Source)

그림: $900 노트북 BOM 내 CPU·DRAM·SSD 비중(68%, 2026년 3분기 기준)과 2027년 비용 전가 시나리오별 출하량 영향. Source: 9to5mac report (2026-10-09); 시나리오 막대는 VLSI 추정치
(c) OEM의 전략 옵션과 경쟁 구도
트릴레마의 각 선택지를 뜯어보자.
첫째, 가격 인상. 가장 정직하지만 가장 위험하다. 먼저 올리는 브랜드가 점유율을 잃는 first-mover disadvantage가 존재한다. 모두가 올리길 기다리면서 눈치보는 coordination game이 벌어지고, 그 사이 분기 실적이 흔들린다.
둘째, 마진 흡수. PC는 박리다매 사업이다. 메모리 4.4배 + CPU 15~20% 인상을 동시에 흡수할 체력이 있는 브랜드는 드물다. 단기적으로는 프리미엄 라인업의 마진으로 저가 라인을 보조하는 내부 교차보조(cross-subsidy)가 나타날 수 있다.
셋째, 스펙 다운. 가장 조용한 선택지다. 소매가는 그대로 두고 SSD 용량을 512GB에서 256GB로, 디스플레이 등급을 낮추는 식의 '스텔스 다운그레이드'가 이미 업계의 단골 메뉴다. 소비자가 체감하기까지 시차가 있어 단기적으로 가장 선호되는 옵션이다. (VLSI 분석)
넷째, 생산지 이전. 보도는 또 하나의 레버를 지목한다. 글로벌 노트북 생산에서 중국이 차지하는 비중은 2025년 76%, 2026년 79%에 이어 2027년에는 80%를 넘을 전망이다. 관세 압박이 동인이다. 관세가 더 오르지 않는다는 전제 하에, 일부 생산을 중국으로 되돌려 원가를 낮추는 선택지도 테이블 위에 있다. (Source)
경쟁 구도도 주목할 만하다. 인텔이 2025년 말 이후 세 번째 가격을 올렸다는 것은 cost push가 구조화됐다는 신호이자, 동시에 AMD에게 가격 격차를 벌릴 기회를 준다. AMD의 조정이 '보도' 수준에 머물러 있는 지금, AMD가 인상 폭을 인텔보다 낮게 가져가면 DIY와 기업용 시장에서 점유율 이동이 발생할 수 있다. 퀄컴은 Snapdragon X/X2 Elite를 10% 올렸는데, ARM 기반 PC가 막 스케일업하려는 시점의 역풍이다. 프리미엄 Copilot+ PC의 가격 경쟁력이 흔들리면 x86 진영의 반격 여지가 생긴다. (VLSI 분석)
메모리 쪽에서는 한 가지 확실한 것과 한 가지 희망이 있다. 확실한 것은 마이크론의 가이던스다. 2027년 메모리 공급량의 75%가 이미 판매됐고, 회계연도 2027년까지 완만한 가격 상승이 이어질 전망이다. OEM이 '기다리면 내려간다'에 베팅하기 어려운 구조다. 희망은 NAND다. 신규 캐파 가동으로 2027년 하반기부터는 수급 제약이 완화될 전망이다. SSD 원가에는 하반기의 숨통이 트일 수 있다. 반면 DRAM은 AI 수요를 근거로 2027년에도 타이트할 전망이다. (Source)
(d) ASML installed-base: 경기 역행의 숨은 승자
이번 파동에서 가장 조용히 웃는 쪽은 ASML이다. 2025년 실적 공시에 따르면 installed-base(설치 기반) 관련 매출은 EUR 8.19B로 전체 매출 EUR 32.67B의 약 25%를 차지한다. 그리고 올해는 30% 성장이 예상된다. 신규 장비 판매가 경기에 민감한 것과 달리, 부품·서비스·업그레이드는 반복 구매형 recurring revenue다. 신규 투자가 주춤하면 기존 장비의 가동 연한이 길어지고, 오히려 부품 수요는 늘어난다 — 전형적인 countercyclical 비즈니스다. (Source)
가격 결정력의 원천은 단일 공급원(single source)이다. EUV에는 대체재가 없고, DUV 부품 역시 장비와의 정합성 때문에 사실상 잠긴(lock-in) 구조다. 그래서 ASML은 '장비 본체'가 아니라 '교체 부품' 가격을 올리는 방식을 택했다. 본체 가격 인상은 고객의 차세대 투자 의사결정을 건드리지만, 부품 인상은 가동 중인 팹의 운영비에 스며들어 저항이 작다. 10%라는 인상률이 통했다는 사실 자체가 이 비즈니스의 해자를 증명한다. (VLSI 분석)
(e) 교섭력의 비대칭: TSMC는 버티고, 삼성·SK는 수용했다
같은 10% 통보를 두고 반응이 갈렸다. 보도에 따르면 TSMC는 ASML의 장비 가격 인상에 이의를 제기하며 맞선 반면, 삼성과 SK하이닉스는 9월 협의를 거쳐 수용했다. ("reportedly" — 단일 소스 relay이므로 단정하지 않는다.) (Source)
왜 갈렸을까. 구조적으로 보면 bilateral monopoly(쌍방 독점)의 양상이 다르다. TSMC는 ASML EUV의 최대 전략 고객이다. 최선단 노드의 증설이 곧 EUV 추가 발주로 이어지는 관계에서, ASML도 TSMC를 잃을 수 없다. 협상의 여지가 있는 것이다. 반면 메모리 2사는 리소그래피 비용이 전체 원가에서 차지하는 비중이 로직 대비 작고(메모리는 etch·deposition 비중이 크다), 무엇보다 DRAM 가격 결정력을 쥐고 있다. 10% 부품 인상을 받아들이고 DRAM 계약가(전년 대비 4.4배)로 회수하면 되는 계산이다. 수용이 '굴복'이 아니라 '계산된 선택'일 수 있다는 뜻이다. (VLSI 분석)
한국적 관점에서 정리하면 이렇다. 삼성·SK하이닉스는 장비 앞에서는 price-taker지만, 메모리 앞에서는 price-maker다. ASML 부품 10% 인상은 막대한 웨이퍼 물량에 분산되는 고정비 성격이라 감내 가능하고, 회수는 DRAM 과점 구조에서 이뤄진다. 진짜 고통은 중간에 낀 PC OEM과 최종 소비자에게 집중된다. 반도체 cost pass-through 체인의 법칙 — 희소성을 쥔 upstream이 가격을 정하고, downstream이 부담을 나눠 갖는다 — 가 이번에도 관철되고 있다.

그림: TSMC 웨이퍼(보도 기준 +3~6%) → ASML 교체 부품(+10%) → CPU(+10~20%) → OEM → 소비자로 이어지는 비용 전가 체인. 각 단계에서 마진 확대분이 적층된다. Source: VLSI analysis based on reported figures (Wccftech, SemiMedia, Seeking Alpha)
Chase's Take
세 가지 해석을 내놓는다.
첫째, pricing power는 가장 희소한 노드로 흐른다. 2026~2027년의 교훈은 명확하다. EUV(대체재 없음), 선단 파운드리 캐파(TSMC), DRAM 공급(과점 + AI발 conventional 물량 잠식). 희소성을 쥔 쪽이 가격을 정하고, 나머지는 어떤 독약을 마실지 고른다. 인텔의 CPU 인상도 같은 문법이다. 인텔이 2025년 말 이후 세 번째 가격을 올렸다는 것은 분기 실적용 기회주의가 아니라 cost floor 자체가 올라갔다는 선언이다. incumbent가 1년에 세 번 올릴 때는 원가 구조가 바뀐 것이다.
둘째, 2027년 PC 트릴레마는 사실 수요 관리 문제다. 출하량 전망(기준 시나리오 한 자릿수 초반 % 감소, 전가 시 한 자릿수 후반 % 감소)은 업계가 이미 물량 희생을 각오했다는 뜻이다. 합리적 브랜드의 플레이는 고통의 '구간 분할'이다. 가격 탄력성이 낮은 프리미엄에서는 가격을 올리고, 탄력성이 높은 엔트리에서는 스펙을 내린다. 전부 올리거나 전부 흡수하는 '단일 전략'은 2027년에 통하지 않는다.
셋째, 한국은 이번 체인에서 '방어 가능한 위치'에 있다. 삼성·SK의 메모리 price-maker 지위는 ASML발 충격을 흡수하는 방파제다. 다만 한국 소비자와 삼성·LG의 PC 사업부는 같은 트릴레마 앞에 선다. 그리고 한 가지 더. 이번 파동이 보여준 것은 한국 반도체의 아픈 지점이기도 하다. 장비(price-taker)와 메모리(price-maker) 사이의 비대칭은, 결국 '장비를 만들지 못하는 나라'가 치러야 하는 세금의 다른 이름이다.
반론과 검증 포인트도 함께 둔다. 첫째, TSMC 인상안은 미확인이다. 서플라이체인 언론 보도는 협상용 풍선 띄우기일 수 있다. 둘째, AMD의 조정도 미확인이다. AMD가 가격을 동결하면 인텔의 인상분은 점유율로 새어나간다. 셋째, AI 수요가 꺾이거나 2027년 하반기 NAND 완화가 현실화되면 체인은 느슨해진다. 2027년 1분기, 2nm 웨이퍼의 '추가 6~8%'가 실제로 찍히는지 보라. 그 숫자가 이 체인의 진위를 가르는 리트머스다.
Implications
투자자 체크리스트 1. 2027년의 pricing power는 downstream 브랜드가 아니라 upstream(장비·서비스, 선단 파운드리, 메모리)에 있다. 마진율 방어 능력을 기준으로 종목을 가려라. 2. 인텔 vs AMD의 가격 격차를 주시하라. 격차가 벌어지면 DIY·기업용 시장의 점유율 이동이 뒤따른다. 3. NAND는 2027년 하반기 완화 전망(디플레이션 요인), DRAM은 타이트 지속(인플레이션 요인). 메모리 믹스에 따라 수혜가 갈린다. 4. 노트북 출하량 전망치(한 자릿수 초반 vs 후반 % 감소)는 수요 건강도의 게이지다. 전가 시나리오로 기울면 소비재 전반의 경고등이다. 5. ASML의 installed-base 성장률(+30% 전망)은 경기 역행 헤지 수단으로서의 장비 서비스 비즈니스를 재평가하는 지표다. (Source)
경영진 테이크어웨이 1. 메모리 물량을 먼저 잠가라. 마이크론 기준 2027년 공급량의 75%가 이미 팔렸다. '기다리면 내려간다'는 베팅은 2027년에 통하지 않는다. (Source) 2. 트릴레마를 가격대별로 쪼개라. 프리미엄은 가격 인상, 엔트리는 스펙 다운. 단일 전략은 실패한다. 3. 단일 공급원(single source)과의 재협상은 2027년 1월 인도분 적용 전에 끝내라. ASML 부품 10% 수용 사례가 선례가 됐다. 4. 생산지 포트폴리오를 점검하라. 중국 비중 80%+ 시대의 관세 시나리오별 원가 민감도를 미리 계산해 둬야 한다. (Source)
FAQ
2027년에 노트북 가격이 정말 오를까?
오를 가능성이 높지만, 형태는 제각각일 전망이다. $900 노트북 원가의 68%를 차지하는 CPU·DRAM·SSD가 동시에 오르고 있어, 브랜드는 소매가 인상·마진 흡수·스펙 다운 중 하나를 택해야 한다. 외신 보도는 비용을 전가할 경우 출하량이 한 자릿수 후반 % 감소할 것으로 전망하는데, 이는 업계가 물량 희생을 각오하고 있다는 뜻이다. 프리미엄 제품은 가격 인상이, 엔트리 제품은 스펙 다운이 유력한 시나리오다. (Source)
CPU 가격 인상의 근본 원인은 무엇인가?
직접 원인은 인텔·퀄컴의 가격 정책이지만, 근본 원인은 체인 전체의 cost push다. TSMC의 2027년 웨이퍼 인상 보도(3~6%), ASML의 교체 부품 10% 인상(삼성·SK하이닉스, 2027년 1월 인도분부터), 그리고 AI 수요발 메모리 폭등(DRAM 계약가 전년 대비 4.4배)이 겹쳤다. 각 단계가 원가에 자사 마진을 얹어 넘기는 '적층 구조'라서, 웨이퍼 인상률보다 최종 CPU 인상률(10~20%)이 크게 나타난다. (Source) (Source)
인텔·AMD·퀄컴 중 누가 가장 유리한가?
단기적으로는 가격을 덜 올리는 쪽이 유리하다. 인텔이 2025년 말 이후 세 번째 인상을 단행한 가운데, AMD의 조정은 아직 보도 단계(미확인)에 머물러 있다. AMD가 인상 폭을 낮게 가져가면 DIY·기업용 시장에서 점유율 이동이 가능하다. 퀄컴은 Snapdragon X/X2 Elite를 10% 올렸는데, ARM 기반 PC가 스케일업하는 시점의 역풍이라 프리미엄 PC 가격 경쟁력에 부담이다. 중장기적으로는 TSMC발 원가 상승을 제품 믹스로 흡수할 수 있는 포트폴리오가 관건이다. (Source)
메모리 가격 폭등은 언제 끝나나?
DRAM과 NAND의 시계가 다르다. DRAM은 AI 수요를 근거로 2027년에도 공급이 타이트할 전망이고, 마이크론은 2027년 공급량의 75%가 이미 판매됐다며 회계연도 2027년까지 완만한 가격 상승을 가이던스로 제시했다. 반면 NAND는 신규 캐파 가동으로 2027년 하반기부터 수급 제약이 완화될 전망이다. SSD 원가에는 하반기의 숨통이 트일 수 있지만, DRAM발 압박은 2027년 내내 이어질 가능성이 크다. (Source)
함께 읽으면 좋은 책
반도체 공급망의 지정학과 가격 결정력이 어떻게 맞물리는지 이해하고 싶다면 Chris Miller의 "Chip War"를 권한다. TSMC·ASML·인텔의 패권 구조를 역사적으로 정리한 책이라, 이번 cost pass-through 파동의 배경을 읽는 데 직접 도움이 된다. (Chip War — Amazon)
이 링크로 구매 시 수수료가 발생할 수 있습니다.
더 읽을거리
- TSMC 2nm 수율과 웨이퍼 가격의 관계: 선단 노드일수록 수율이 가격 결정에 미치는 영향
- ASML installed-base 비즈니스의 경제학: 왜 장비 회사는 불황에도 웃는가
- 2026년 DRAM 4.4배 폭등의 전말: AI가 삼킨 conventional DRAM과 HBM의 Gb당 원가 구조
본 글의 주요 수치는 언론 보도와 애널리스트 추정치를 인용하며, 일부 인상안은 아직 공식 확인되지 않았습니다. 투자 판단 전 원문을 확인하십시오.