VLSI Korea
DUV 수출통제: EUV보다 무서운 '구형 장비' 카드의 실체
EUV 수출 금지는 끝난 얘기다. 지금 반도체 공급망의 진짜 전선은 DUV 액침 노광장비로 옮겨가고 있다. ASML 2026년 3분기 시스템 매출의 39%(약 32.7억 유로)가 DUV 액침이며, 중국에 깔린 첨단 스캐너는 약 296대. MATCH Act(2026-10-18 현재 입법 제안 단계)는 장비 판매를 넘어 유지보수 서비스까지 겨냥한다. 장비 본체가 아니라 서비스가 진짜 레버인 이유와 삼성 시안·SK하이닉스 우시/다롄 팹까지의 파장을 숫자로 풀어본다.


DUV 수출통제: EUV보다 무서운 '구형 장비' 카드의 실체
30초 요약
EUV(극자외선) 노광장비의 중국 수출 금지는 이미 끝난 얘기다. 지금 반도체 공급망의 진짜 전선은 한 세대 전 기술로 취급받던 DUV(심자외선) 액침 노광장비로 옮겨가고 있다. ASML의 2026년 3분기(2026-10-14 발표) 시스템 매출 중 DUV 액침이 차지하는 비중은 39%(약 32.7억 유로)로 EUV(49%)에 이어 두 번째로 크다. 중국에 깔린 첨단 액침 DUV 스캐너는 약 296대에 달한다는 분석이 나왔고(2026-10-05 공개 보고서), 미국 의회의 MATCH Act(입법 제안 단계, 2026-10-18 현재 미시행)는 장비 판매 금지를 넘어 이미 설치된 장비의 유지보수 서비스까지 겨냥한다. 장비 본체가 아니라 서비스가 진짜 레버인 이유, 그리고 그 파장이 삼성 시안·SK하이닉스 우시/다롄 팹까지 어떻게 번지는지를 숫자로 풀어본다.
Background: EUV 금지는 끝났다, 전쟁은 DUV로
2018년부터 이어진 미국의 EUV 대중국 수출 차단은 사실상 완료형이다. ASML의 EUV 장비는 단 한 대도 중국에 들어가지 못했고, SMIC를 비롯한 중국 파운드리는 EUV 없이 7nm급을 양산하는 길을 택했다. 그 길의 이름이 DUV 액침(immersion) 노광장비 + 멀티패터닝이다.
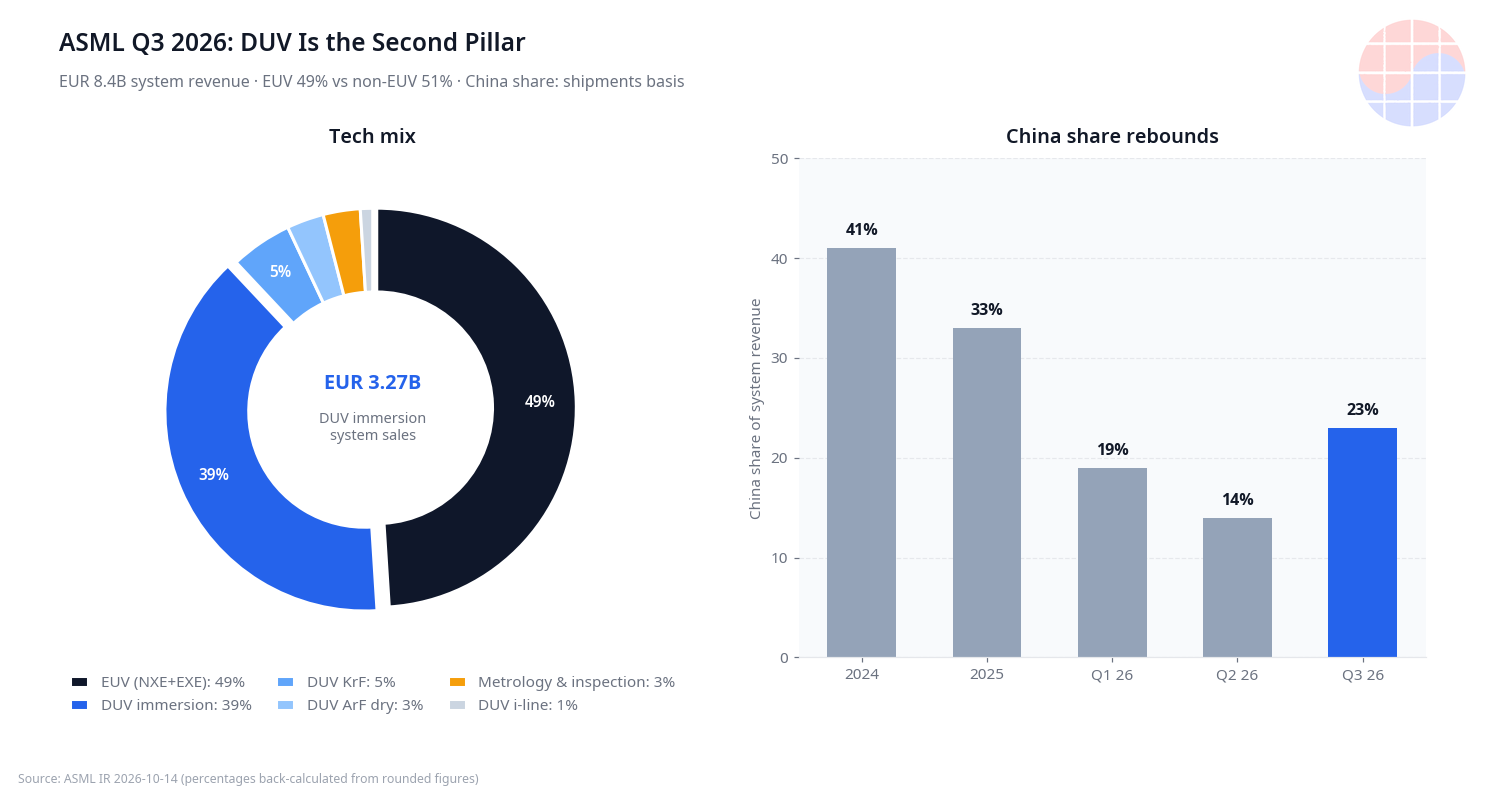
문제는 여기서 시작된다. EUV가 막히자 중국의 DUV 수요가 폭발했고, ASML의 중국 매출은 DUV가 떠받치게 됐다. 2026년 3분기 기준 ASML 시스템 매출의 지역 믹스는 대만 32% / 한국 31% / 중국 23% / 미국 13%다. 중국의 분기 추이를 보면 2024년 41% → 2025년 33% → 2026년 1분기 19% → 2분기 14% → 3분기 23%로, 규제 강화로 꺾였다가 다시 반등하는 중이다. ASML은 2026년 연간 중국 비중을 약 20%로 예상하고 있다.
워싱턴은 이 흐름을 "허점"으로 본다. 2026년 4월 2일 발의된 MATCH Act(Multilateral Alignment of Technology Controls on Hardware Act)는 4월 22일 하원 외교위원회를 44대0 만장일치로 통과했고, 상원 동반법안(S. 4281)은 2026년 4월 13일 상원 은행위원회에 회부된 상태다(2026년 9월 9일 기준 마크업 일정 없음). 핵심은 두 가지다. 첫째, 중국 전역 대상 DUV 액침 노광장비 및 기타 병목(chokepoint) 장비의 판매 전면 금지. 둘째, 이미 설치된 장비를 대상으로 ASML이 유지보수 서비스를 제공하려면 허가를 받도록 요구하는 조항이다. 법안 본문에 SMIC·CXMT·YMTC가 명시되어 있다. 단, 2026-10-18 현재 이 법안은 입법 제안 단계로 시행되지 않았다. 네덜란드 정부의 기존 허가제(2023년 9월 NXT:2000i 이상급 적용 → 2024년 9월 NXT:1980i로 확대, 케이스바이케이스 승인 가능)와 미국 상무부의 2024-12-02 통제 패키지(24종 반도체 제조장비·3종 소프트웨어·HBM 통제, 140개 Entity List 추가)는 별개로 시행 중이다.
Deep Dive 1: 숫자 — DUV는 ASML의 두 번째 기둥이다
ASML 2026년 3분기 실적(2026-10-14 발표)을 뜯어보면 DUV의 위상이 드러난다. 총 매출 117억 유로(전년 동기 대비 +55%), 그중 시스템 매출 84억 유로다. 시스템 매출의 기술 믹스는 EUV(NXE+EXE) 49%(41억 유로, High-NA 1대 포함) / DUV 액침 39%(약 32.7억 유로) / DUV ArF 드라이 3% / DUV KrF 5% / DUV i-line 1% / 계측·검사 3%다(발표된 반올림 %에서 역산한 추정치).
DUV 액침 시스템의 평균판매가(ASP)는 대당 약 3,000만~7,000만 유로 수준이다. EUV 한 대(약 2억 유로 안팎)에 비하면 싸지만, 물량이 받쳐준다. 그리고 더 중요한 숫자가 따로 있다. 설치 기반 관리(서비스·업그레이드) 매출이다. 2026년 3분기 33억 유로로 가이던스를 약 4억 유로 상회했고, ASML은 2026년 연간 설치 기반 관리 매출 성장률을 약 50%로 전망한다. CFO는 EUV·DUV 모두에서 생산성 업그레이드 수요가 견인했다고 설명했다. 장비 회사의 본질은 점점 "장비를 파는 회사"가 아니라 "설치된 장비를 평생 관리하며 돈을 버는 회사"로 바뀌고 있다. 바로 이 지점이 수출통제의 다음 표적이 된다.
Deep Dive 2: 기술 — 왜 '구형' 장비로 7nm를 찍는가
DUV 액침 노광의 원리는 단순하다. ASML의 대표 기종 TWINSCAN NXT:2050i(ASML 공식 제품 페이지 기준)는 193nm ArF 광원에 렌즈와 웨이퍼 사이를 초순수 물로 채우는 액침 방식을 쓴다. 물의 굴절률 덕분에 유효 NA가 1.0을 넘어서고, 이 기종의 NA는 1.35로 업계 최고 수준이다. 양산 해상도는 40nm(C-quad 조명) / 38nm(dipole 조명), 시간당 295장(295 wph) 처리, 듀얼스테이지 구조다. EUV(13.5nm 반사광학·진공)와 달리 투과형 광학계라 성숙한 레지스트·프로세스 스택을 그대로 재사용할 수 있다. ASML 스스로 이 장비를 "멀티패터닝 요구사항에 대응하는 비용효율적 솔루션"으로 포지셔닝한다.
단일 노광의 한계(약 38~40nm)를 넘는 미세 패턴은 한 레이어를 여러 번 나누어 노광하는 멀티패터닝(LELE, SADP/SAQP)으로 구현한다. 38nm급 단일 패터닝을 3~4회 겹치면 유효 피치가 절반 이하로 축소되어 7nm급 트랜지스터와 배선을 만들 수 있다. 대가는 명확하다. 마스크 수와 공정 스텝이 늘어나 수율 관리 난도와 원가가 상승하고, 오버레이 정밀도 요구가 급증한다(NXT:2050i가 오버레이 성능을 앞세우는 이유다). 메모리(DRAM·NAND)에서는 EUV 없이 DUV 액침 멀티패터닝만으로 첨단 셀을 양산하는 것이 이미 업계 표준 관행이다. 다시 말해 DUV는 구형이 아니라, 중국이 EUV 없이도 첨단 반도체를 만들 수 있게 해주는 "실질적 병목"이다.
Deep Dive 3: 통제의 진짜 레버 — 본체 판매가 아니라 서비스다
통제 찬성론의 핵심 논거는 세 가지다.
논거 1 — 군사 현대화·AI 패권 차단. Bill Huizenga 미 하원의원(공화·미시간, 하원 수출통제 소위원장)은 2026년 4월 15일 "중국이 미국과 동맹국의 칩 제조장비에 대한 접근을 악용해 군을 현대화하고 글로벌 AI 패권을 추구하는 모습을 봐왔다"며 초당적 MATCH Act를 지지했다.
논거 2 — 허점 폐쇄. Maggie Goodlander 미 하원의원(민주·뉴햄프셔)은 같은 날 "중국이 악용해온 위험한 허점을 닫는 법안"이라고 했다. 2026-10-05 공개된 싱크탱크 보고서는 이 허점을 구체적으로 지목한다. 성숙 노드용으로 판매된 장비라도 추가 비용을 들이면 7nm급 생산 라인으로 전용(repurpose)·이전이 가능하다는 것이다. 부분 통제는 구조적으로 샌다는 주장이다.
논거 3 — 판매 금지는 이미 무력화됐고, 서비스 통제가 유일한 레버다. 업계 분석(2026-10)에 따르면 CXMT·YMTC는 차단 시점부터 향후 3년치 확장 물량을 커버할 DUV를 이미 비축했다. 신규 판매 금지 조항은 비축 앞에서 실질적으로 선제 무력화됐다는 것이다. 반면 비축으로 막을 수 없는 것이 있다. 서비스와 기술지원 금지다. 설치된 DUV는 약 6개월마다 ASML이 직접 현장에서 수행하는 전문 유지보수가 필요하다. 예비부품이 끊기고 엔지니어의 손이 닿지 않으면, 깔려 있는 296대의 스캐너는 서서히 멈춘다. 외부 분석(Bank of America 추정치)에 따르면 DUV 판매+서비스 전면 금지 시 ASML 매출에 14~15%, 영업이익에 16~17%의 타격이 예상된다. 설치 기반 관리 사업의 비중이 그만큼 크다는 뜻이다.
반론도 만만치 않다. ASML CFO Roger Dassen은 2026년 10월 14일 3분기 실적 후 기자 콜(로이터 보도)에서 MATCH Act에 공개 반대했다. "법안이 통과되면 중국의 자체 대체기술 개발을 가속화할 것"이라며 "상식이 승리할 것(common sense will prevail)"이라고 말했다. 차단은 단기적으로 중국의 생산능력을 옥죄지만, 장기적으로는 중국 장비 산업의 자립을 앞당기는 역설 — 공급망 무기화의 고전적 딜레마다.
Deep Dive 4: 피해 지도 — 296대의 스캐너와 한국 팹
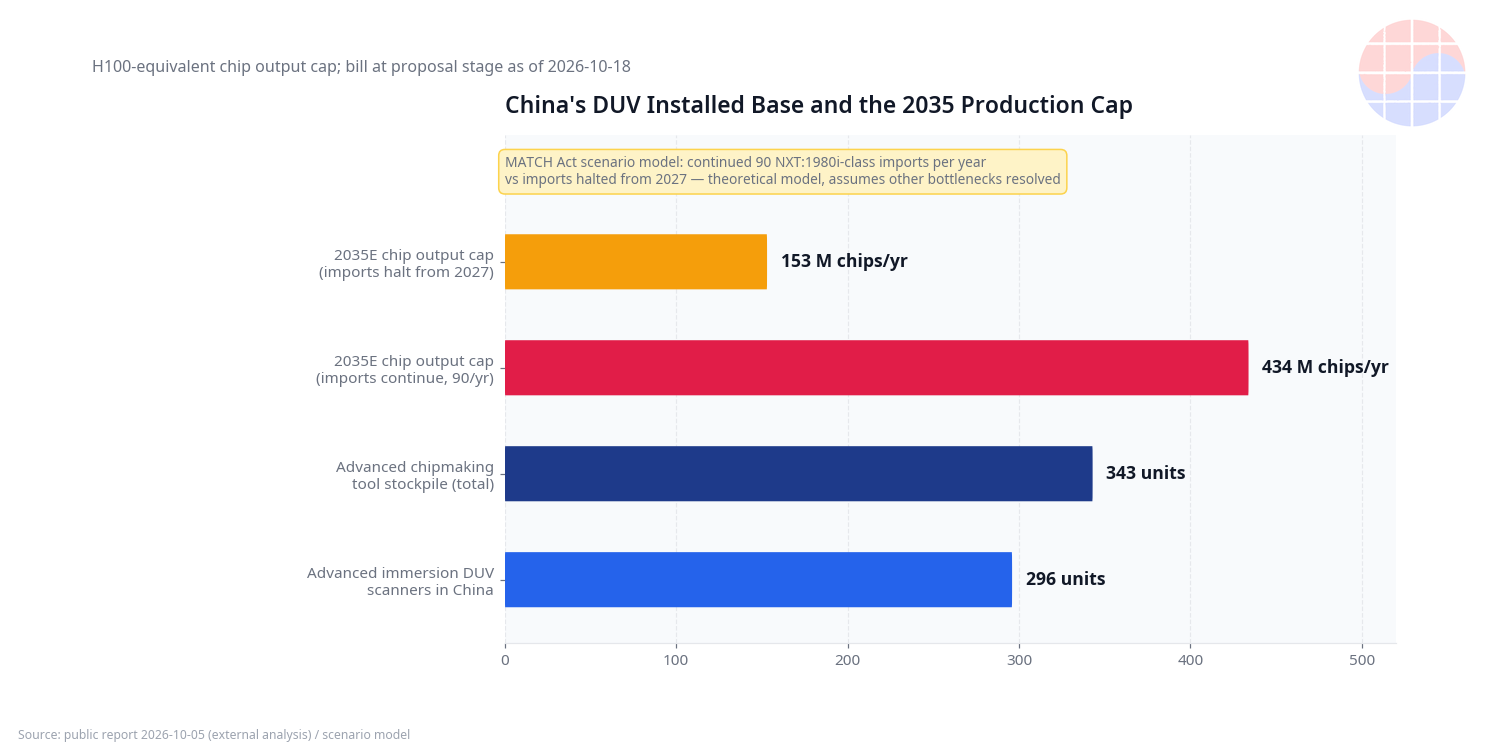
2026-10-05 공개 보고서는 중국 팹이 약 296대의 첨단 액침 DUV 스캐너를 확보했고, 중국이 총 343대의 첨단 칩 제조장비를 비축했다고 분석했다. 같은 보고서의 모델 추정치는 이렇게 말한다. 연간 약 90대의 NXT:1980i급 수입이 지속되면 중국의 DUV 플릿이 2035년까지 연간 최대 4억 3,400만 개(H100급 AI 칩 환산)의 생산을 뒷받침할 수 있다. 2027년부터 신규 수입을 중단하면 상한은 1억 5,300만 개로 제한된다. 이론적 모델 추정치이며 다른 병목 해소를 가정한 값이지만, "판매 금지"와 "수입 중단"이 그리는 미래가 얼마나 다른지를 보여준다.
중국 메모리 업체들의 행보는 비축을 넘어선다. CXMT는 2026년 9월 28일 총 349억 위안(약 6.7조 원) 규모의 신규 투자 계획을 발표했다. 이 중 241억 위안 규모의 기술 R&D 프로젝트에서 92.9%를 장비 구매에 배정했다. 외부 분석에 따르면 CXMT의 2026년 2분기 글로벌 DRAM 매출 점유율은 약 10%로 1년 전 4%에서 상승했다. DUV 기반 메모리 증산이 숫자로 확인되는 대목이다.
피해 지도는 한국 기업의 중국 팹까지 그어진다. 미국 상무부는 2025년 말 삼성·SK하이닉스 중국 공장의 VEU(Validated End User, 포괄 승인) 지위를 철회하고, 2025년 12월 30일부터 연간 라이선스 체제로 전환했다. 이 라이선스는 2026년 12월 31일 만료된다. 삼성 시안 낸드 공장(아시아 최대급 메모리 생산기지 중 하나)의 미국산 장비 반입이 이 연간 라이선스에 의존하고, SK하이닉스 우시 D램 팹·다롄 낸드 공장도 같은 체제다.
SK하이닉스 다롄 Mod B는 상징적인 사례다. 로이터 보도(2026-10-14)에 따르면 다롄 공장은 Solidigm SSD용 192단 플로팅게이트 3D NAND를 생산하는 세계 유일의 시설이다. 2023년 완공된 Mod B 동은 메모리 불황으로 장비가 다 들어가지 못했으나, 2026년 8월 건설·장비 반입을 재개해 2027년 상반기 양산을 목표로 NAND 생산능력을 약 50% 확대할 계획이다. Solidigm이 다롄 Mod B 유휴 공간에 추가 장비를 넣기 위한 수출 라이선스를 신청했고, 미 상무부의 2026년 라이선스는 장비 수량을 제한하며 생산능력 확대·기술 업그레이드용 장비는 승인하지 않겠다는 입장이다. SK하이닉스는 "Mod B 작업은 미 정부 승인 범위 내이며 생산능력 확대를 추진하는 것이 아니다"라고 밝혔다. SK하이닉스가 미국 내 NAND 공장 건설 계획을 중국 수출 승인 연계 조건으로 제시했다는 보도도 같은 날 나왔다.
삼성·SK하이닉스 모두 향후 통제가 신규 장비뿐 아니라 이미 설치된 서방 장비의 서비스·수리·교체부품으로 확대될 가능성을 우려하고 있다(로이터, 2026년 8월). 양사가 중국 AMEC의 식각 장비를 삼성 시안·SK하이닉스 다롄·우시 공장에서 테스트 중이라는 보도가 있으나 양사 모두 공식 부인했다. AMEC 장비는 서방 장비 대비 20~30% 저렴하다는 게 업계 분석이다. NAND 가격이 2023년 중반 이후 약 700% 상승한(AI 데이터센터발 메모리 쇼티지) 시장에서는, 공급 제약이 곧 가격 상승으로 직결된다.
Chase's Take: 통제의 대상은 장비가 아니라 '장비+서비스 번들'이다
VLSI+MBA 관점에서 이 사안을 보면, 수출통제 논쟁의 프레임 자체가 바뀌어야 한다.
첫째, 장비 회사의 비즈니스 모델이 통제의 레버를 정의한다. ASML의 2026년 3분기 설치 기반 관리 매출은 33억 유로, 연간 성장률 전망은 약 50%다. 장비 판매는 일회성 캐시카우지만, 서비스·업그레이드는 영속적인 반복매출이자 고객을 묶어두는 락인(lock-in)이다. MATCH Act가 서비스 조항을 넣은 것은 우연이 아니다. 통제의 설계자들은 ASML의 손익계산서를 읽었다. 지정학이 비즈니스 모델의 가장 수익성 좋은 부분을 정확히 겨냥한 셈이다.
둘째, chokepoint는 '가장 첨단'이 아니라 '가장 대체 불가능'한 지점이다. EUV는 첨단이지만 중국에 한 대도 없으니 통제할 것이 없다. DUV 액침은 한 세대 전 기술이지만 296대가 이미 깔려 있고, 그 위에서 7nm급 양산이 돌아간다. 병목의 정의는 기술의新旧가 아니라 의존의 깊이다. MBA식으로 말하면, 공급망에서 권력은 희소성이 아니라 전환비용(switching cost)에서 나온다.
셋째, Dassen의 경고는 ASML의 이익 대변을 넘어선 구조적 진실이다. 공급 차단은 단기적으로 중국의 생산 상한을 낮추지만(2035년 4.34억 개 → 1.53억 개 시나리오), 장기적으로는 중국 장비 업체의 TAM(유효 시장)을 열어준다. 중국이 DUV를 못 사면 중국 장비 회사가 DUV를 만든다. 통제 강도가 셀수록 자립의 경제성이 좋아지는 자기강화 루프다. 이는 반도체 장비뿐 아니라 모든 기술 통제 정책이 안고 있는 근본적 트레이드오프다.
넷째, 한국 관점에서 중국 팹은 '기한부 자산'이 됐다. VEU 철회 → 연간 라이선스(2026-12-31 만료) 체제에서 삼성 시안·SK하이닉스 우시/다롄은 매년 워싱턴의 도장을 받아야 돌아간다. 서비스 통제로 확대되면 유지보수 비용 상승과 가동률 리스크가 직접 손익에 반영된다. 삼성·SK가 중국 장비 테스트에 나서는 것은 이념이 아니라 헤지다. 국내 장비사 입장에서는 지정학이 열어준 기회 창(window of opportunity)이다.
다섯째, 가격 메커니즘을 잊지 말자. 통제가 강화될수록 메모리 공급은 더 빡빡해진다. NAND +700%는 AI 수요만의 결과가 아니라, 공급 측 제약이 가격에 얼마나 비탄력적으로 반영되는지를 보여주는 선행 지표다. DUV 통제의 최종 청구서는 중국 팹이 아니라 전 세계 메모리 구매자에게 돌아갈 수 있다.
Implications: 투자자와 경영자가 지금 봐야 할 것
투자자 관점
- ASML: 2026년 3분기 중국 비중 23% 회복은 단기 호재지만, 정책 리스크는 이제 상수가 됐다. 외부 분석의 하방 시나리오(DUV 판매+서비스 전면 금지 시 매출 -14~-15%, 영업이익 -16~-17%)를 밸류에이션에 반영할 필요가 있다. 반대로 설치 기반 관리 매출의 연간 +50% 성장 전망은 서비스 비즈니스의 방어력을 보여준다.
- 메모리: 공급 제약이 가격을 떠받치는 구조가 굳어지고 있다. CXMT의 DRAM 점유율 10%(외부 추정치, 2026년 2분기)는 중국 내수 대체의 속도계다. 중국 메모리 증산이 DUV 비축에 의존한다는 점은, 통제 강화 시나리오에서 메모리 가격 상승 압력으로 읽힌다.
- 장비 섹터 전반: 통제는 장비 수요를 없애지 않고 지역을 옮긴다. 중국의 자립 투자는 중국 장비 업체의 수주로, 동맹국 리쇼어링은 미국·일본·유럽 팹 투자로 연결된다.
경영자·엔지니어 관점
- 조달 이중화: 노광뿐 아니라 식각·증착 등 전 공정에서 중국산 대체재의 검증(qualification)을 서두를 필요가 있다. 삼성·SK의 AMEC 테스트 보도는 그 신호다.
- 서비스 계약의 지정학 조항: 장비 도입 시 유지보수·예비부품 공급의 제재 리스크를 계약에 반영하는 것이 표준이 될 것이다.
- 한국 장비사의 기회: DUV는 ASML의 영역이지만, 그 주변 공정(식각·세정·계측)의 국산화는 지정학 수요와 맞물려 있다. 주성엔지니어링의 ALD, 원익IPS의 증착 등 메모리 CAPEX 사이클의 수혜선상에 있는 업체들에게 통제는 우호적 변수다.
FAQ
Q1. DUV 수출통제는 지금 시행되고 있나? 네덜란드의 수출허가제는 시행 중이다. 2023년 9월부터 NXT:2000i 이상급 액침 DUV에 적용됐고, 2024년 9월 NXT:1980i로 확대됐다(케이스바이케이스 승인 가능). 미국의 MATCH Act는 2026년 4월 하원 외교위를 만장일치로 통과했으나, 상원 절차가 남아 있어 2026-10-18 현재 입법 제안 단계로 시행되지 않았다. 미국의 기존 통제 패키지(2024-12-02 발표, 24종 장비·HBM 통제와 140개 Entity List 추가)는 별개로 시행 중이다.
Q2. EUV 없이 DUV만으로 7nm를 정말 만들 수 있나? 가능하다. 193nm ArF 광원 + 액침 방식으로 NA 1.35를 확보한 NXT:2050i급 장비는 양산 해상도 38~40nm를 내고, 한 레이어를 3~4회 나누어 노광하는 멀티패터닝(SADP/SAQP)을 겹치면 유효 피치를 절반 이하로 줄일 수 있다. 대가로 마스크 수·공정 스텝·오버레이 정밀도 요구가 급증해 원가와 수율 관리 부담이 커진다. 메모리(DRAM·NAND)에서는 EUV 없이 DUV 액침 멀티패터닝만으로 첨단 셀을 양산하는 것이 업계 표준 관행이다.
Q3. ASML에는 얼마나 타격인가? 외부 분석(Bank of America 추정치)에 따르면 DUV 판매+서비스 전면 금지 시 매출 -14~-15%, 영업이익 -16~-17%다. 2026년 3분기 기준 DUV 액침은 시스템 매출의 39%(약 32.7억 유로), 중국은 지역 믹스의 23%를 차지한다. 다만 ASML CFO는 2026-10-14 기자 콜에서 MATCH Act가 중국의 자체 대체기술 개발을 가속화할 것이라며 공개 반대했다.
Q4. 한국 기업에는 어떤 영향인가? 삼성 시안 낸드 공장, SK하이닉스 우시 D램 팹·다롄 낸드 공장은 2025년 12월 30일부터 연간 라이선스 체제로 운영되며, 라이선스는 2026년 12월 31일 만료된다. 통제가 신규 장비에서 설치 장비의 서비스·예비부품으로 확대되면 유지보수 비용 상승과 가동률 리스크가 직접화된다. SK하이닉스 다롄 Mod B(192단 플로팅게이트 3D NAND 세계 유일 생산시설, Solidigm SSD용)는 2026년 8월 장비 반입을 재개해 2027년 상반기 양산을 목표로 하며, 추가 장비의 수출 라이선스가 쟁점이다.
※ 본문에 인용된 시장 모델·추정치(비축 장비 대수, 생산 상한 시나리오, 매출 영향 추정치, 시장 점유율 등)는 공개 보고서와 외부 분석에 근거한 것으로 실제 결과와 다를 수 있다. MATCH Act는 2026-10-18 현재 입법 제안 단계이며 시행된 조치가 아니다.
Sources: ASML TWINSCAN NXT:2050i 제품 스펙 · ASML 투자자 정보 — 실적 수치는 ASML 2026-10-14 발표 기준. 법안·발언·보도 내용은 본문에 명시된 날짜의 공개 자료 기준.
<!-- CHART-SPECS chart-duv-revenue-mix (막대/도넛 차트):
- ASML 2026년 3분기 시스템 매출 기술 믹스 (ASML 2026-10-14 발표, 반올림 % 역산 추정치):
EUV(NXE+EXE) 49% / DUV 액침 39% (약 32.7억 유로) / DUV ArF 드라이 3% / DUV KrF 5% / DUV i-line 1% / 계측·검사 3%
- 지역 믹스 (출하 기준 시스템 매출 비중): 대만 32% / 한국 31% / 중국 23% / 미국 13%
- 중국 분기 추이: 2024년 41% → 2025년 33% → 2026 Q1 19% → Q2 14% → Q3 23% (ASML 실적 발표)
chart-china-duv-base (지도/인포그래픽):
- 중국 내 첨단 액침 DUV 스캐너 약 296대, 첨단 칩 제조장비 비축 총 343대 (2026-10-05 공개 보고서, 외부 분석)
- MATCH Act 시나리오 모델 추정치: 연간 90대 NXT:1980i급 수입 지속 시 2035년 H100급 환산 연 4.34억 개 생산 상한 / 2027년부터 신규 수입 중단 시 1.53억 개로 제한 (이론적 모델, 다른 병목 해소 가정)
- 한국 팹: 삼성 시안 NAND / SK하이닉스 우시 DRAM·다롄 NAND — 연간 라이선스 체제, 2026-12-31 만료
-->