VLSI Korea
Market Bulletin: 서버 CPU가 다시 중심으로 - AMD 데이터센터 매출 USD 67억 두 배 성장, 에이전트가 랙을 다시 쓰다
AMD 데이터센터 매출이 2026년 2분기 USD 67억으로 전년 대비 107% 늘며 전체의 58%를 차지했다. 서버 CPU 매출 점유율 46.2%, AWS 신규 CPU 용량의 절반 이상이 Arm, NVIDIA Vera의 단독 CPU 진입까지, 에이전트형 AI가 서버 CPU 수요를 키운다.


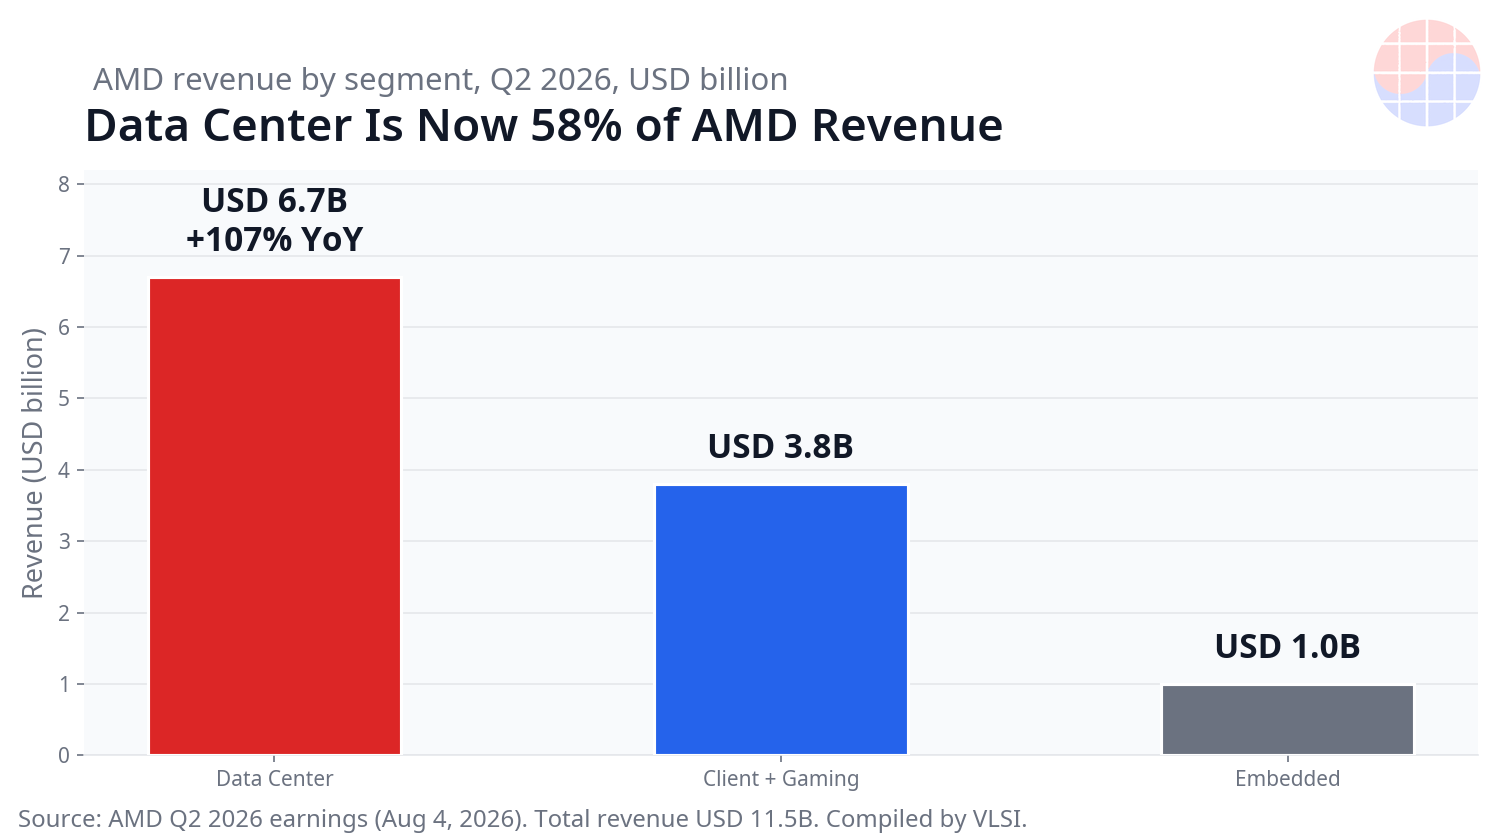
서버 CPU가 다시 성장 시장의 중심에 섰다. 동력은 에이전트형 AI다. AMD는 2026년 2분기 매출 USD 115억, 전년 동기 대비 50% 증가를 발표했고, 데이터센터 매출은 USD 67억으로 107% 늘며 두 배 이상 성장했다 (eeNews Europe, 2026년 8월 5일). 데이터센터 비중은 1년 전 42%에서 58%로 뛰었고, 서버 CPU 매출은 5분기 연속 사상 최대를 기록했다. 클라우드와 기업용 서버 매출이 각각 70% 이상 늘었다 (Zacks, 2026년 8월 5일). 이유는 워크로드 구조에 있다. GPU와 ASIC가 모델을 돌리지만, 그 사이사이에서 코드를 실행하고 도구를 호출하고 데이터를 옮기고 결과를 검증하는 조정 작업은 CPU가 맡는다. 에이전트가 늘수록 가속기 한 대당 필요한 호스트 CPU도 늘어난다.
Key Highlights
- AMD 데이터센터 매출 두 배: 2026년 2분기 USD 67억, 전년 동기 대비 107% 증가. 전체 매출은 USD 115억으로 50% 늘었고 비일반회계 기준 매출총이익률은 56%였다 (AMD 2026년 2분기 실적 보도, 2026년 8월 5일).
- 서버 CPU 매출 5분기 연속 최대: 클라우드와 기업용 EPYC 매출이 각각 전년 동기 대비 70% 이상 증가했다 (AMD 실적 보도, 2026년 8월 5일).
- x86 내부 점유율 이동: 2026년 2분기 AMD의 x86 서버 CPU 출하 점유율은 넓은 기준 34.5%, EPYC와 Xeon 핵심 제품만 비교하면 46.4%였다. 서버 CPU 매출 점유율은 2026년 1분기 46.2%에 달했다 (Mercury Research 데이터, TweakTown 경유, 2026년).
- CPU 시장 자체가 재평가: AMD는 서버 CPU 전체 시장 규모 전망을 2030년 USD 2,000억 이상으로 올렸다. 9개월 새 세 번째 상향으로, 에이전트형 워크로드가 CPU 수요를 끌어올린 결과다 (AMD Advancing AI 2026 보도, 2026년).
- Arm은 실험이 아니라 물량: AWS는 지난 3년간 추가한 신규 CPU 용량의 절반 이상이 Graviton이라고 밝혔다. 자체 실리콘 사업의 연간 환산 매출은 USD 200억을 넘었다 (AWS Graviton5 보도, 2026년 6월).
Market Update
돈의 흐름부터 보자. 1년 전 AMD 매출에서 데이터센터가 차지하는 비중은 42%였다. 2026년 2분기에는 58%가 됐고, 부문 매출 성장률 107%는 회사 전체 성장률 50%의 두 배가 넘는다 (eeNews Europe, 2026년 8월 5일). 서버 CPU와 데이터센터 가속기가 반도체 시장 평균보다 빠르게 크고 있다는 가장 깨끗한 공개 증거다. AMD는 3분기 매출 가이던스를 약 USD 130억으로 제시했고, 데이터센터 매출이 하반기에도 가속해 2027년에는 더 높은 베이스에서 다시 두 배 이상 늘 것으로 내다봤다.
제품 경쟁은 수요가 어디로 가는지를 보여준다. 플래그십 코어 수는 소켓당 88개에서 288개까지 벌어졌지만, 설계 철학은 둘로 갈린다. 클라우드 처리량을 겨냥한 최대 스레드 밀도와, 에이전트 조정에 필요한 코어당 성능과 가속기 결합력이다. 아래 표는 각 벤더가 공개한 플래그십을 자체 분류로 정리한 것이다.
| 벤더 | 플래그십 서버 CPU | 코어 / 스레드 | 공정 | 2026년 상태 |
|---|---|---|---|---|
| AMD | EPYC Venice (Zen 6) | 256 / 512 | TSMC 2nm급 | 샘플링과 초기 생산, 물량은 Genoa와 Turin이 담당 |
| Intel | Clearwater Forest (Xeon 6+) | 288 / 288 | Intel 18A | 2026년 출시, Diamond Rapids는 2027년으로 연기 |
| NVIDIA | Vera (Olympus) | 88 / 176 | TSMC 3nm급 | 2026년부터 단독 판매, 가을부터 서버 업체 출하 |
| AWS | Graviton5 | 192 / 192 | TSMC 3nm | EC2 인스턴스군으로 2026년 내내 확대 배포 |
| Microsoft | Cobalt 200 | 132 / 132 | TSMC 3nm | 첫 양산 서버 가동, 2026년 확대 배포 |
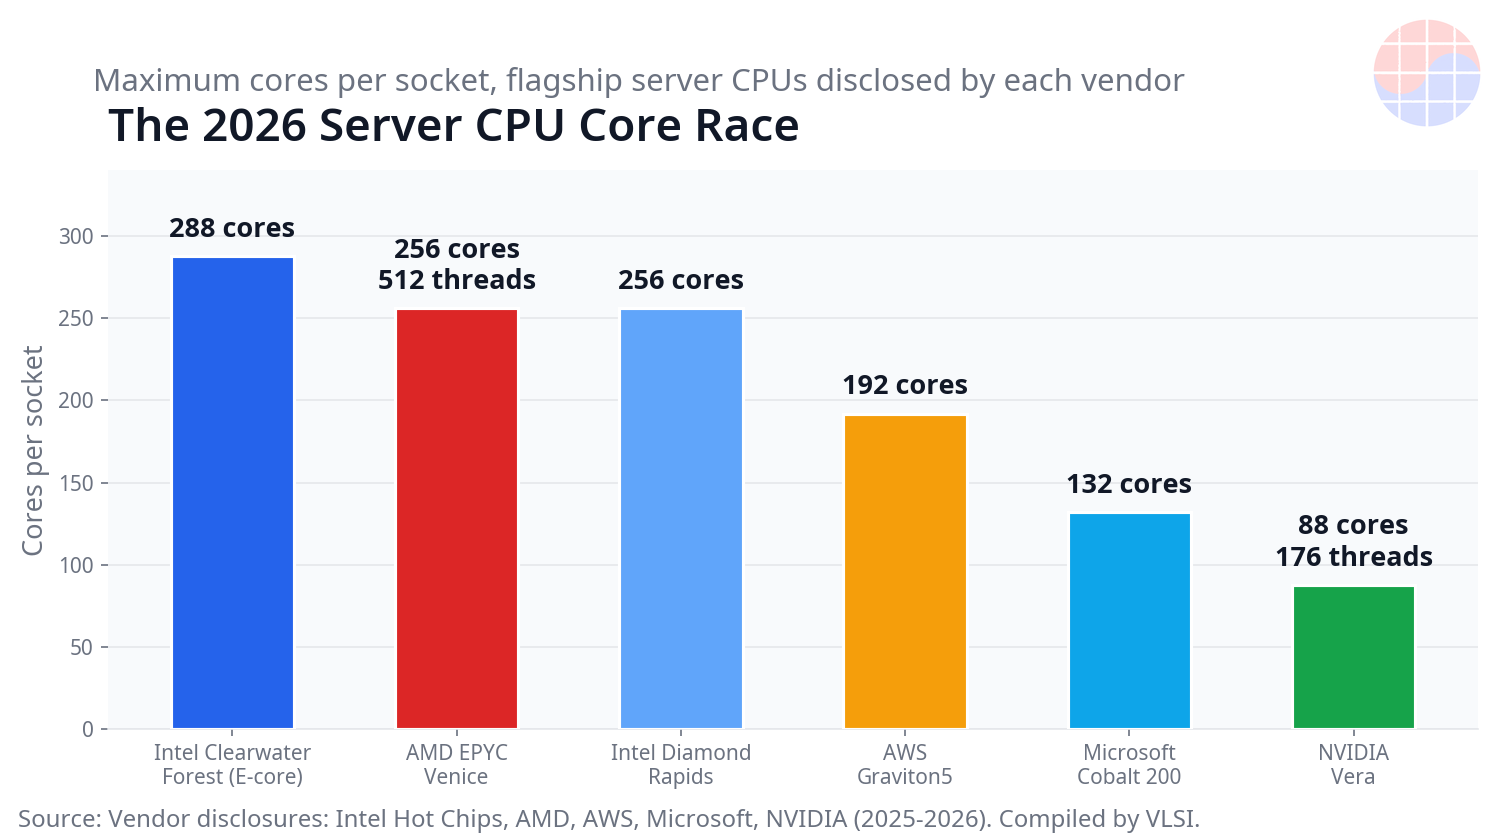
공급 측면의 사실 세 가지가 스펙만큼 중요하다. 첫째, NVIDIA는 Vera를 GPU 랙의 호스트로만 팔지 않고 단독 CPU로 판매한다. Vera는 자체 설계 Olympus Arm 코어 88개, 메모리 대역폭 1.2 TB/s, Rubin GPU와의 NVLink-C2C 연결 1.8 TB/s를 갖췄고, Dell과 HPE, Lenovo, Supermicro를 통해 2026년 가을부터 공급된다 (TechSpot, 2026년 3월). 둘째, 하이퍼스케일러 자체 실리콘이 대규모로 출하 중이다. AWS Graviton5는 3nm급 공정에 192코어를 담았고 (TechTimes, 2026년 6월), Microsoft Cobalt 200은 132코어로 전작 대비 50% 성능 향상을 내세우며 첫 양산 서버가 이미 가동 중이다 (Data Centre Dynamics, 2026년). 셋째, Intel의 최고 성능 P코어 제품인 Diamond Rapids는 최대 256코어 구성에도 불구하고 2027년으로 밀려, 2026년은 Clearwater Forest와 Granite Rapids가 버텨야 한다 (The Register, 2026년 8월 25일).
VLSI's View
구조적 변화는 CPU와 가속기의 비율이다. 학습 클러스터는 적은 수의 호스트 CPU에 고밀도 GPU 랙을 붙였다. 에이전트형 추론은 이 비율을 일부 뒤집는다. 에이전트 세션마다 코드 실행, 검색, 도구 호출, 평가 루프가 생기고, 이 작업들은 직렬적이고 지연에 민감하며 CPU에 묶인다. AMD가 추론이 AI 시장의 더 큰 절반이라고 말하며 CPU 시장 전망을 9개월에 세 번 올린 것은 일반 서버 교체 사이클이 아니라 이 비율 변화를 가격에 반영한 것이다 (AMD Advancing AI 2026 보도, 2026년).
📩 이 주제, 계속 추적 중이신가요?
실적·리포트·HBM 수급 후속 분석을 매일 10:30 메일로 보내드립니다. 무료 구독 →
승자와 패자는 발표 자료가 아니라 공급으로 갈린다. AMD는 EPYC 로드맵이 일정대로 출하되고 TSMC 물량이 유지되는 동안 이긴다. Arm 진영은 하이퍼스케일러가 소프트웨어 스택을 통제하는 곳에서 소켓을 가져간다. Graviton과 Axion, Cobalt은 공개 시장을 이기지 않아도 물량이 나온다. 가장 위험한 신규 진입자는 NVIDIA다. Vera는 이미 팔린 랙을 발판으로 GPU 강자를 CPU 벤더로 바꾼다. Intel의 리스크는 타이밍이다. 288코어 효율형 제품은 좋은 클라우드 상품이지만, P코어 플래그십의 연기는 가치가 가장 높은 에이전트와 HPC 소켓을 1년 더 열어 둔다.
한국 관점의 연결 고리는 메모리와 패키징이다. 랙당 CPU 소켓이 늘면 가속기용 HBM 수요에 더해 서버 DRAM과 첨단 패키징 수요도 시스템당 함께 는다. 삼성전자와 SK하이닉스는 새 비율의 양쪽에 모두 판매한다. 국내 CPU 설계 생태계는 작지만, 소켓 확대는 AI 랙으로 들어가는 서버 플랫폼과 보드, 열과 전력 부품의 가치도 함께 끌어올린다.
Chase's Take: 10년 동안 서버 CPU는 AI 자재 명세서에서 아무도 이야기하지 않는 부품이었다. 그 시대는 끝났다. 에이전트 스택은 CPU를 AI 팩토리의 지휘자로 만들었고, 지휘자는 돈을 번다. AMD의 서버 매출 연속 기록과 Vera의 첫 단독 배치를 함께 보자. 둘 다 2027년 초까지 유지되면 CPU는 가속기에 이어, HBM과 나란히 AI 인프라의 두 번째 수익 풀이 된다.
Outlook
- 2026년 3~4분기 실적: AMD 서버 CPU 매출 최대 기록이 6~7분기 연속으로 이어지는지, Intel이 Xeon 공급 상황을 어디까지 공개하는지.
- Vera 단독 배치: 2026년 가을 시스템 출하 이후, CPU 전용 랙에서 NVIDIA Vera의 첫 실명 양산 배치 사례.
- 하이퍼스케일러 실리콘 주기: Graviton5 인스턴스 확대, Cobalt 200 일반 공급, 차세대 Google Axion.
- Intel의 2027년 창구: Diamond Rapids 샘플링과 가격, 그 사이 Granite Rapids 가격 인하가 점유율 하락을 늦추는지.
- 파운드리 배분: Venice와 Vera, Graviton, Cobalt이 AI 가속기와 HBM 베이스 다이와 함께 선단 TSMC 물량을 놓고 경쟁한다.
Sources: AMD Q2 2026 earnings and earnings-call reporting (August 2026), Mercury Research shipment data reported by TweakTown (2026), AMD Advancing AI 2026 disclosures reported by Wccftech (2026), NVIDIA Vera disclosures reported by TechSpot (March 2026), AWS Graviton5 reporting by TechTimes (June 2026), Microsoft Cobalt 200 reporting by Data Centre Dynamics (2026), Intel Diamond Rapids reporting by The Register (August 25, 2026). Figures are company disclosures and reported shipment estimates compiled by VLSI; forward-looking statements are the issuing companies' own.
📩 오늘 놓친 분석, 내일 아침엔 메일함에서
매일 10:30 Daily Silicon과 실적·IB 리포트 핵심 해설을 가장 먼저 보내드립니다. 삼성전자·SK하이닉스·TSMC·HBM 수급까지, 현직 엔지니어 관점으로 정리합니다. 이미 300명 이상이 받고 있습니다.
무료로 구독하기 →
무료 · 스팸 없음 · 언제든 해지 가능