VLSI Korea
마켓 불레틴: 실리콘 웨이퍼 가격 40% 상승 향해 - ASP 92달러에서 166달러로, 가동률 99% 도달
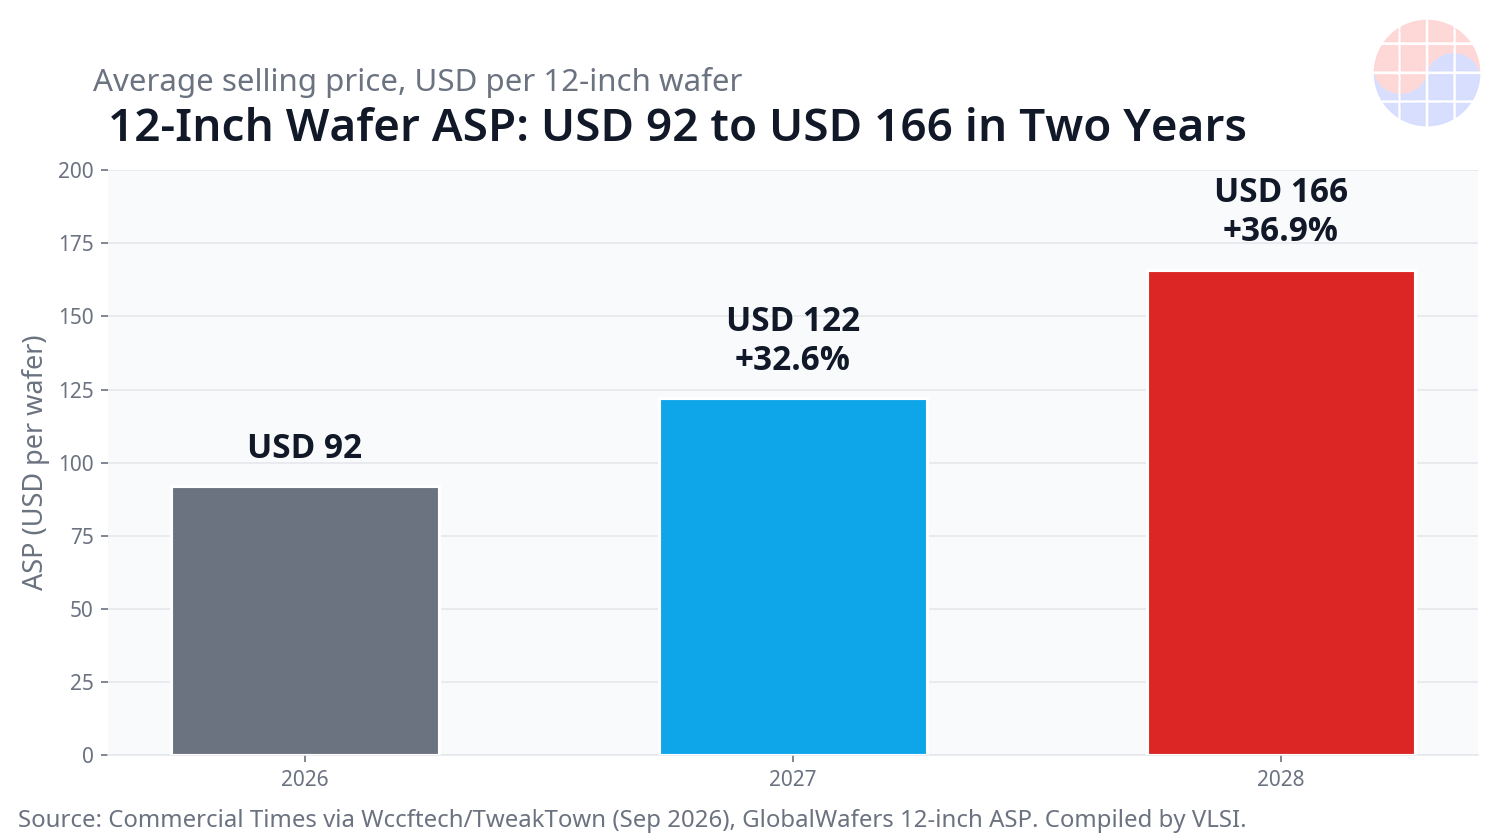
12인치 실리콘 웨이퍼 ASP가 2026년 92달러에서 2027년 122달러, 2028년 166달러로 오른다. 연마 웨이퍼 장기공급 가격은 40% 넘게 오르고 가동률은 2028년 99%에 닿으며, 공급사는 작은 인상으론 신규 투자가 안 된다고 말한다.


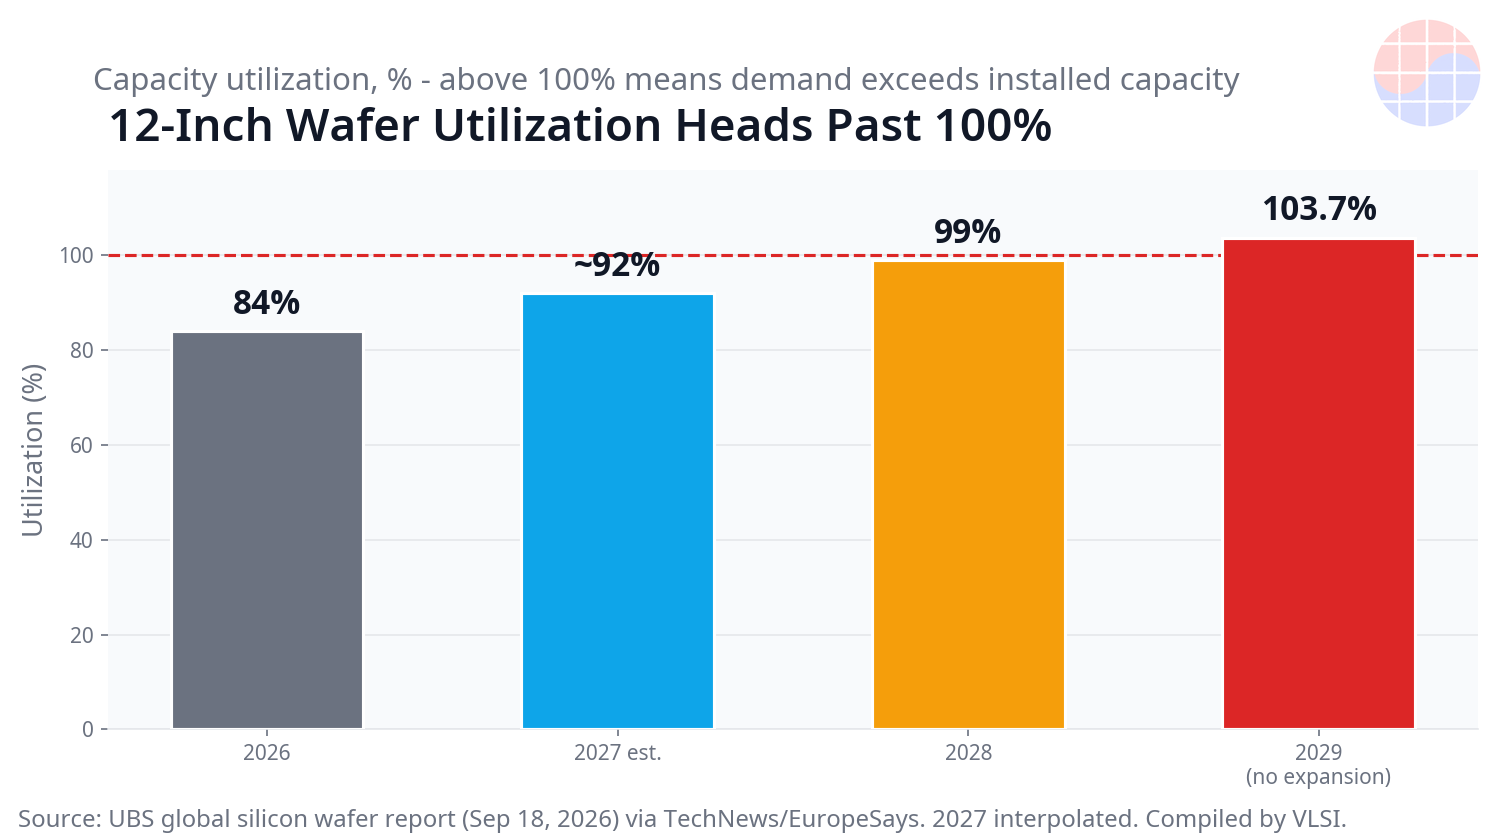
칩 스택에서 가장 싼 층이 더는 싸지 않게 된다. GlobalWafers의 12인치 실리콘 웨이퍼 평균판매단가(ASP)는 2026년 92달러에서 2027년 122달러로 32.6% 오르고, 2028년에는 다시 36.9% 오른 166달러에 이를 것으로 전망된다 (대만 공상시보 보도, Wccftech 경유, 2026년 9월). 로직과 메모리에 두루 쓰이는 연마(polished) 웨이퍼의 장기공급계약(LTA) 가격은 2027년에 40% 넘게 오르고, 첨단 AI 칩용 에피택셜(epitaxial) 웨이퍼는 15~25% 오른다. 공급사가 가격결정력을 쥔 이유는 가동률이다. 12인치 웨이퍼 가동률은 2026년 84%에서 2028년 99%로 오르고, 신규 증설이 없으면 2029년에는 103.7%에 닿는다.
Key Highlights
- ASP 92달러에서 166달러로: GlobalWafers의 12인치 ASP는 2027년 122달러로 32.6%, 2028년 166달러로 36.9% 오른다. 분기 웨이퍼 출하량은 2026년 1,190만 장에서 2027년 1,610만 장, 2028년 2,170만 장으로 늘어날 전망이다 (Wccftech, 2026년 9월).
- 연마 웨이퍼가 인상을 이끈다: 연마 웨이퍼 계약 가격은 2027년에 40% 넘게 올라 에피택셜 웨이퍼의 15~25%를 앞선다. 일부 2선 고객은 50% 넘는 인상에 직면하고, 2026년 4분기 현물 가격은 기존 LTA 가격을 넘어설 것으로 보인다 (TweakTown, 2026년 9월).
- 가동률 99% 도달: 12인치 웨이퍼 가동률은 2026년 84%에서 2028년 99%로 오른다. 수요 증가율은 고객의 재고 재축적과 DRAM 증설 가속으로 2026년 11%, 2027년 14%, 2028년 13%로 상향됐다 (TechNews, 2026년 9월 24일).
- 수요의 산수가 가혹하다: CoWoS 패키징 생산능력은 2027년에 전년 대비 70.9% 늘고, GPU와 맞춤형 AI ASIC 출하는 44.9%, 상위 3사의 CPU 출하는 36% 늘지만 DRAM 비트 공급 증가율은 22%에 그친다 (Wccftech, 2026년 9월).
- 구매자는 일찍 물량을 묶는다: 2026년 7월 GlobalWafers와 Micron은 첨단 실리콘 웨이퍼에 대한 10년 장기공급 프레임워크를 발표했고, Micron은 AI 메모리와 데이터센터 수요를 위해 5억 달러의 전략적 금융을 함께 제공했다 (SemiMedia, 2026년 9월 25일).
Market Update
실리콘 웨이퍼는 직접 사보려 하기 전까지는 범용 소재처럼 보인다. 일본의 Shin-Etsu Chemical과 SUMCO, 대만의 GlobalWafers, 독일의 Siltronic 네 곳이 고순도 웨이퍼의 대부분을 공급하고, 인증(qualification)에는 수년이 걸리며, 새 웨이퍼 공장은 한 번의 가격 사이클 안에 지을 수 없다. 그래서 갱신 일정이 중요하다. 팬데믹 시기에 맺은 LTA 다수가 지금 만료되고 있고, 그 계약들은 원자재와 전기, 팹 건설 비용이 오르기 전 2~3년의 세계에서 체결됐다. 공급사는 갱신 창구를 가격 재설정의 기회로 쓰고 있고, 현물 시장을 기다리는 구매자는 더 나쁜 신호와 마주한다. 현물 가격이 이미 새 계약 수준을 향해 오르고 있기 때문이다.
| 2026년 (현재) | 2027~2028년 (전망) | |
|---|---|---|
| 12인치 웨이퍼 ASP (GlobalWafers) | 92달러 | 2027년 122달러 (+32.6%), 2028년 166달러 (+36.9%) |
| 연마 웨이퍼 LTA 가격 | 팬데믹 시기 LTA 수준 | 2027년 40% 초과 상승 |
| 에피택셜 웨이퍼 LTA 가격 | 팬데믹 시기 LTA 수준 | 2027년 15~25% 상승 |
| 12인치 가동률 | 84% | 2028년 99%, 증설 없으면 2029년 103.7% |
| 분기 웨이퍼 출하량 | 1,190만 장 | 2027년 1,610만 장, 2028년 2,170만 장 |
| CoWoS 능력 / GPU+ASIC 출하 | 2026년 기준 | 2027년 CoWoS +70.9%, GPU+ASIC +44.9% |
ASP와 출하량, CoWoS 수치는 2026년 9월에 보도된 공상시보 추정치다. 가동률과 수요 증가율은 2026년 9월 18일자 UBS 추정치다. 전망은 실적이 아니다.
공급사 스스로의 말이 40%라는 숫자가 탐욕이 아니라 산수임을 설명한다. SUMCO 사장은 2026년 8월에 5~10%의 가격 인상으론 신규 투자 비용을 도저히 감당할 수 없다고 말했고, 회사는 그린필드 증설에 여전히 신중하다. 업계를 담당하는 애널리스트들은 문턱을 더 높게 본다. 웨이퍼 업체가 신규 증설을 정당화하려면 40~50%의 인상이 필요할 수 있고, 2027년에 20% 넘게 올라도 증설이 따라오지 않으면 2029년 부족이 다음 병목이 된다. 중국 공급사가 첨단 공정에서 그 간극을 메우지도 못한다. 중국 최대 업체의 ASP는 약 54달러로 업계 범위인 100~120달러와 거리가 있는데, 이는 비패브급(non-fabrication-grade) 웨이퍼 비중이 큰 제품 믹스를 반영하고, 재인증 장벽이 첨단 로직과 메모리 라인에서의 사용을 제한한다.
VLSI's View
병목이 기판으로 내려간다. 3년간 AI 공급 논쟁은 가속기와 HBM, 패키징 능력에 집중됐다. 웨이퍼는 그 셋 모두의 아래에 있다. 모든 GPU와 HBM 스택, 서버 CPU는 연마 또는 에피택셜 웨이퍼에서 시작하므로, CoWoS 능력 70.9% 증가와 가속기 출하 44.9% 증가는 그대로 웨이퍼 투입(wafer start)으로 번역된다. 가동률이 99%를 넘으면 수율 변동이나 재작업, 단일 공급사의 사고를 흡수할 완충이 남지 않는다.
한국 관점은 메모리 웨이퍼다. 한국의 메모리 제조사 두 곳은 HBM이 되는 웨이퍼를 포함해 DRAM과 NAND용 연마 웨이퍼의 세계 최대 구매자에 속한다. 92달러에서 166달러로의 이동이, 자체 계약 가격을 두 자릿수로 올리는 메모리 사업을 무너뜨리지는 않는다. 그러나 2027년과 2028년에 출하되는 모든 비트의 원가 구조를 바꾸고, 장기 프레임워크를 일찍 맺은 구매자에게 보상을 준다. 7월의 GlobalWafers와 Micron 프레임워크가 그 본보기다. 금융과 기간을 내주고 물량을 확보하는 교환이다.
가격은 이제 비용이 아니라 능력의 신호다. 웨이퍼 공급에서 더 높은 가격은 두 가지 일을 동시에 한다. 오늘의 부족한 생산량을 배분하고, 공급사 이사회가 수년짜리 공장을 승인하도록 설득할 수 있는 유일한 논거가 된다. 2027년 LTA 라운드를 단순한 인플레이션으로 읽으면 두 번째 일을 놓친다. 라운드가 너무 낮게 settle되면 업계는 2027년에 더 싼 웨이퍼를 사고 2029년에 더 거친 부족을 산다.
Chase's Take: 칩 구현(implementation)에서 기판은 실패하기 전까지 아무도 말하지 않는 플로어플랜(floorplan)이다. 배치와 배선을 몇 달 최적화해도 다이 크기와 패키지가 처음부터 틀렸으면 하위 공정 어디에서도 고칠 수 없다. 실리콘 웨이퍼는 2027년 계약 라운드에서 결정되는, 업계의 2029년 플로어플랜 결정이다. 웨이퍼 LTA를 구매 서류작업으로 여기는 팀은 2년 뒤, 그것이 사실상 자신들의 생산능력 상한에 서명한 일이었음을 알게 될 것이다.
Outlook
- 2026년 4분기 현물 가격: 예상대로 현물이 기존 LTA 가격을 넘어서는지가 2027년 갱신의 기준선을 굳힐 것이다.
- 2027년 LTA 타결: 연마와 에피택셜의 최종 인상률, 그리고 큰 인상과 확정적인 증설 약속을 묶는 공급사가 나오는지 볼 차례다.
- 공급사 설비투자 신호: 대형 4사의 그린필드나 대규모 브라운필드 발표는 2029년 가동률 산수를 바꾼다.
- 메모리 업체 프레임워크: 2026년 7월 본보기를 따르는 대형 DRAM과 NAND 구매자의 추가 장기 웨이퍼 계약이 관전 포인트다.
FAQ
실리콘 웨이퍼 가격은 2027년에 얼마나 오르는가? 연마 12인치 웨이퍼 장기 가격은 2027년에 40% 넘게 오를 전망이고, 에피택셜 웨이퍼는 15~25% 오른다. GlobalWafers의 12인치 ASP는 2026년 92달러에서 2027년 122달러, 2028년 166달러로 오를 것으로 예상된다 (공상시보, 2026년 9월).
실리콘 웨이퍼 가격은 왜 오르는가? AI 인프라 수요가 로직과 DRAM, NAND의 웨이퍼 투입을 동시에 끌어올리고 있다. 가동률은 2026년 84%에서 2028년 99%로 오르고, 팬데믹 시기 장기계약이 만료되며, 투입 비용과 건설 비용은 그 계약들이 체결될 때보다 높아졌다.
실리콘 웨이퍼는 누가 만드는가? 일본의 Shin-Etsu Chemical과 SUMCO, 대만의 GlobalWafers, 독일의 Siltronic이 파운드리와 메모리 업체에 공급되는 세계 고순도 실리콘 웨이퍼의 대부분을 공급한다.
가격이 오르면 새 웨이퍼 능력이 생기는가? 자동으로는 아니다. 공급사는 5~10% 인상으로는 신규 투자에 턱없이 부족하다고 말하고, 애널리스트는 증설을 정당화하려면 40~50% 인상이 필요할 수 있다고 본다. 증설이 없으면 가동률은 2029년 103.7%에 닿아 부족을 뜻한다.
📩 VLSI Korea 뉴스레터 구독하기
매일 발행되는 반도체 심층 분석을 이메일로 가장 먼저 받아보세요. 구독은 무료입니다.