VLSI Korea
Nomura: escassez de memória até 2028 — preço-alvo da Samsung em 670 mil wones e da SK hynix em 4,7 milhões, mantidos (HBM, DRAM)
O relatório global de memória da Nomura, de 19 de outubro, afirma que a demanda por memória superará a oferta pelo menos até 2028. A casa manteve a recomendação de compra para Samsung Electronics (670 mil wones) e SK hynix (4,7 milhões).


Resumo em 30 segundos
- A conclusão primeiro: a Nomura mantém Buy em Samsung Electronics e SK hynix e não corta nenhum dos dois preços-alvo. No relatório de 19 de outubro de 2026, «AI market concerns and the memory outlook», a Nomura mantém o preço-alvo da Samsung em 670.000 wones e o da SK hynix em 4.700.000 wones, apresentando as duas como papéis a acompanhar (Fnnews).
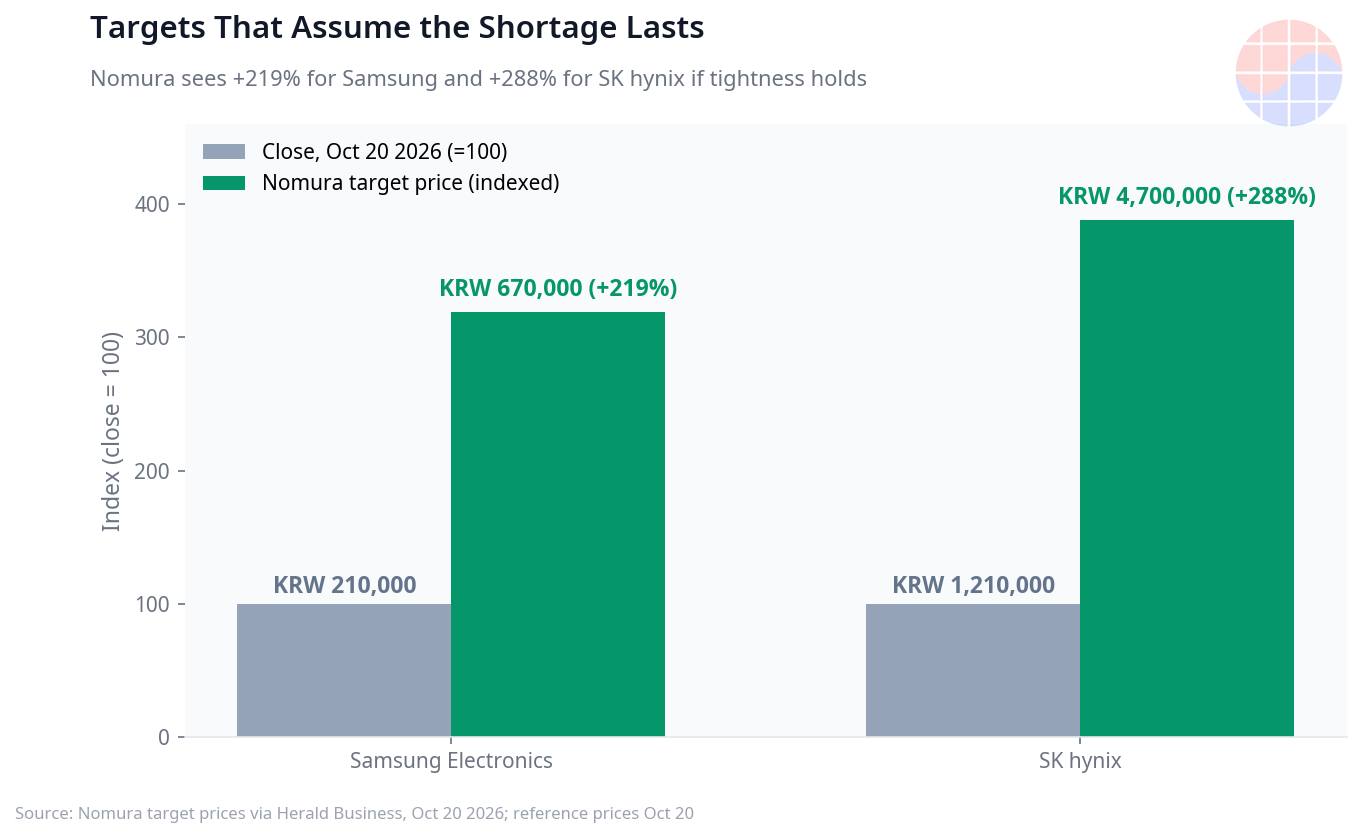
- O potencial implícito é extraordinário e deve ser lido como uma tese de vários anos, não como uma previsão de um trimestre. Frente aos preços de referência de 20 de outubro, em torno de 210.000 wones na Samsung e 1.210.000 wones na SK hynix, os alvos implicam um percurso aproximado de +219% e +288%, respectivamente.
- A escassez dura, no mínimo, até 2028. A Nomura sustenta que o crescimento da demanda por memória superará o crescimento da oferta pelo menos até 2028, que o gargalo persistirá e que o ambiente continuará favorável aos preços de DRAM e HBM.
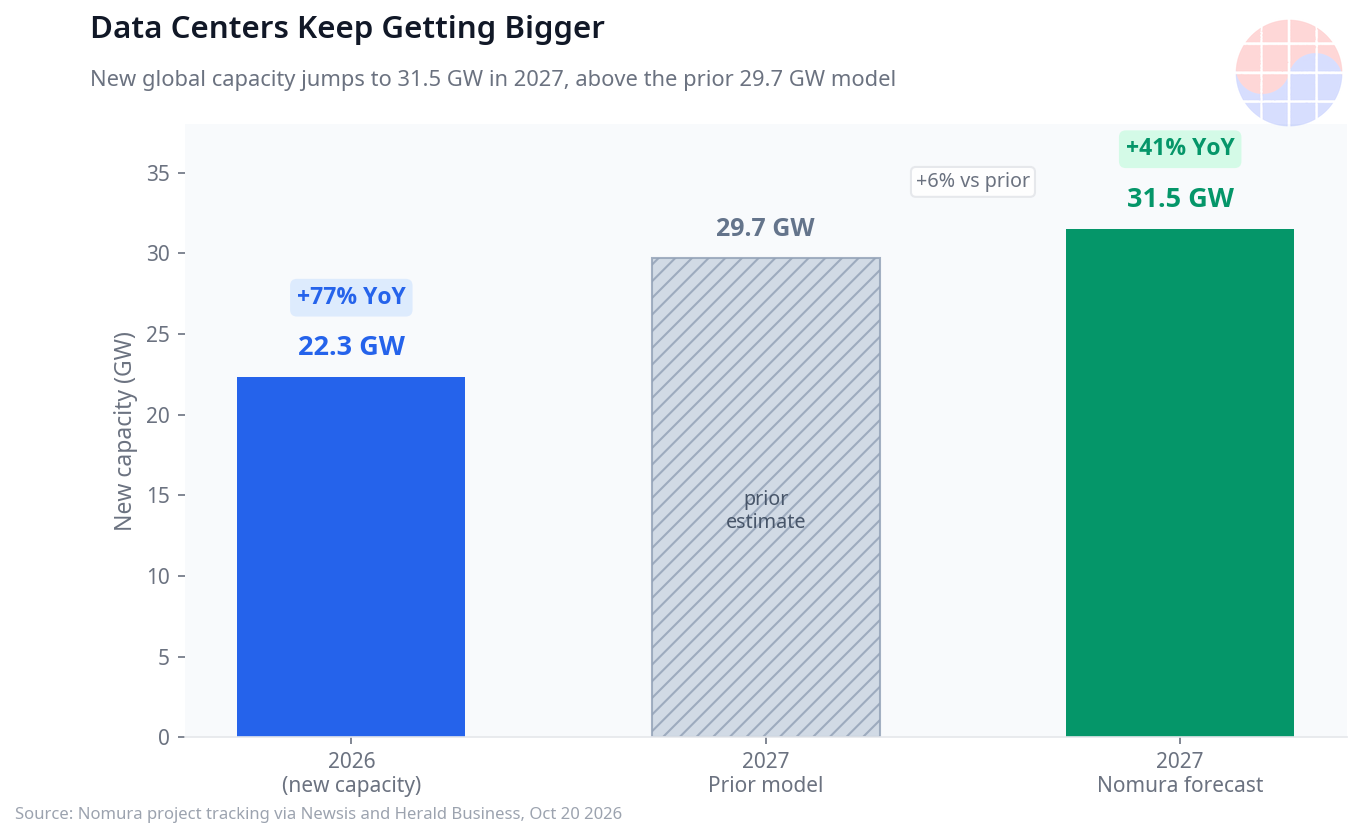
- A demanda se mede em gigawatts e em receita de IA. A nova capacidade global de centro de dados somaria 22,3 GW em 2026, +77% na comparação anual, e 31,5 GW em 2027, +41% e 6% acima do modelo anterior da própria Nomura, de 29,7 GW. A receita combinada estimada de OpenAI e Anthropic no terceiro trimestre teria crescido +507% na comparação anual.
- As três preocupações dominantes são, para a Nomura, excessivas. A desaceleração da receita de IA, o financiamento de operadores como a CoreWeave e o avanço da célula 4F2 da CXMT não quebram a tese, porque um centro de dados já construído e seu equipamento podem ser assumidos por outro operador.
- O mercado reagiu em alta na manhã seguinte. Em 21 de outubro pela manhã, a Samsung subia +5,20%, para 222.500 wones, e a SK hynix subia +6,54%, para 1.303.000 wones (Money Today).
Todos os números da Nomura citados neste artigo vêm de cobertura secundária — Fnnews e Money Today. O relatório original é restrito a clientes e não foi verificado diretamente: original não verificado diretamente. Cada número-chave traz seu link de fonte, e a análise distingue dado repercutido de interpretação própria.
Introdução: um relatório que responde ao medo, não ao ciclo
O relatório da Nomura de 19 de outubro chega em um momento preciso. O mercado acabava de punir com dureza as ações de memória, alimentado por três temores repetidos em cada conversa: que a receita da inteligência artificial cresce mais devagar do que exige o investimento, que alguns operadores de centro de dados não conseguirão financiar o que anunciaram e que a China, por meio da CXMT e de sua arquitetura de célula 4F2, encurtará a escassez antes do previsto.
A Nomura não ignora esses temores. Ela os nomeia, examina um a um e conclui que são excessivos. E faz isso sem mover o que há de mais visível na sua chamada: nem a recomendação Buy sobre Samsung Electronics e SK hynix, nem os preços-alvo de 670.000 wones e 4.700.000 wones. Manter um preço-alvo também é uma decisão, e neste caso é a decisão central do relatório, porque esses alvos já estavam muito acima dos preços de mercado antes da queda.
Este artigo destrincha o relatório em três episódios: os números de demanda, a aritmética dos preços-alvo frente à Mirae Asset e as três preocupações com a reação do mercado em 21 de outubro.
Episódio 1: A demanda, medida em gigawatts, receita e caixa
A tese de escassez até 2028 não repousa sobre uma frase. Ela repousa sobre três blocos de números: quanta capacidade de centro de dados está sendo adicionada, quanto faturam os dois laboratórios de IA que mais empurram o consumo de memória e quanto caixa a própria indústria de semicondutor acumula.
Primeiro bloco: a capacidade de centro de dados. A Nomura estima que a nova capacidade global de centro de dados alcançará 22,3 GW em 2026, +77% na comparação anual, e 31,5 GW em 2027, mais +41%. O dado de 2027 merece atenção por um segundo motivo: ele está 6% acima do modelo anterior da própria Nomura, de 29,7 GW. A revisão não é para baixo. Cada gigawatt novo exige DRAM convencional, flash NAND e, sobretudo, HBM para os aceleradores de IA que o povoam, portanto revisar para cima essa variável é revisar para cima a demanda física de memória em toda a cadeia de suprimentos.
Segundo bloco: a receita de OpenAI e Anthropic. A Nomura estima que a receita combinada de OpenAI e Anthropic no terceiro trimestre cresceu +507% na comparação anual. Sobre essa base, ela apresenta duas leituras para o quarto trimestre. Para alcançar a expectativa de mercado de cerca de US$ 100 bilhões de receita conjunta no exercício de 2026, as duas companhias precisariam de em torno de US$ 43,9 bilhões no quarto trimestre, +61% frente ao trimestre anterior. Em um cenário de ritmo anualizado mais conservador, o número seria de cerca de US$ 29,7 bilhões, o que ainda assim representaria um crescimento de +291% na comparação anual. Ninguém discute que o crescimento é de três dígitos; discute-se se ele basta para justificar o ritmo de investimento anunciado. A Nomura apresenta os dois números e mantém sua tese, porque até o cenário baixo implica uma demanda por computação — e, portanto, por HBM — muito superior à de um ano antes.
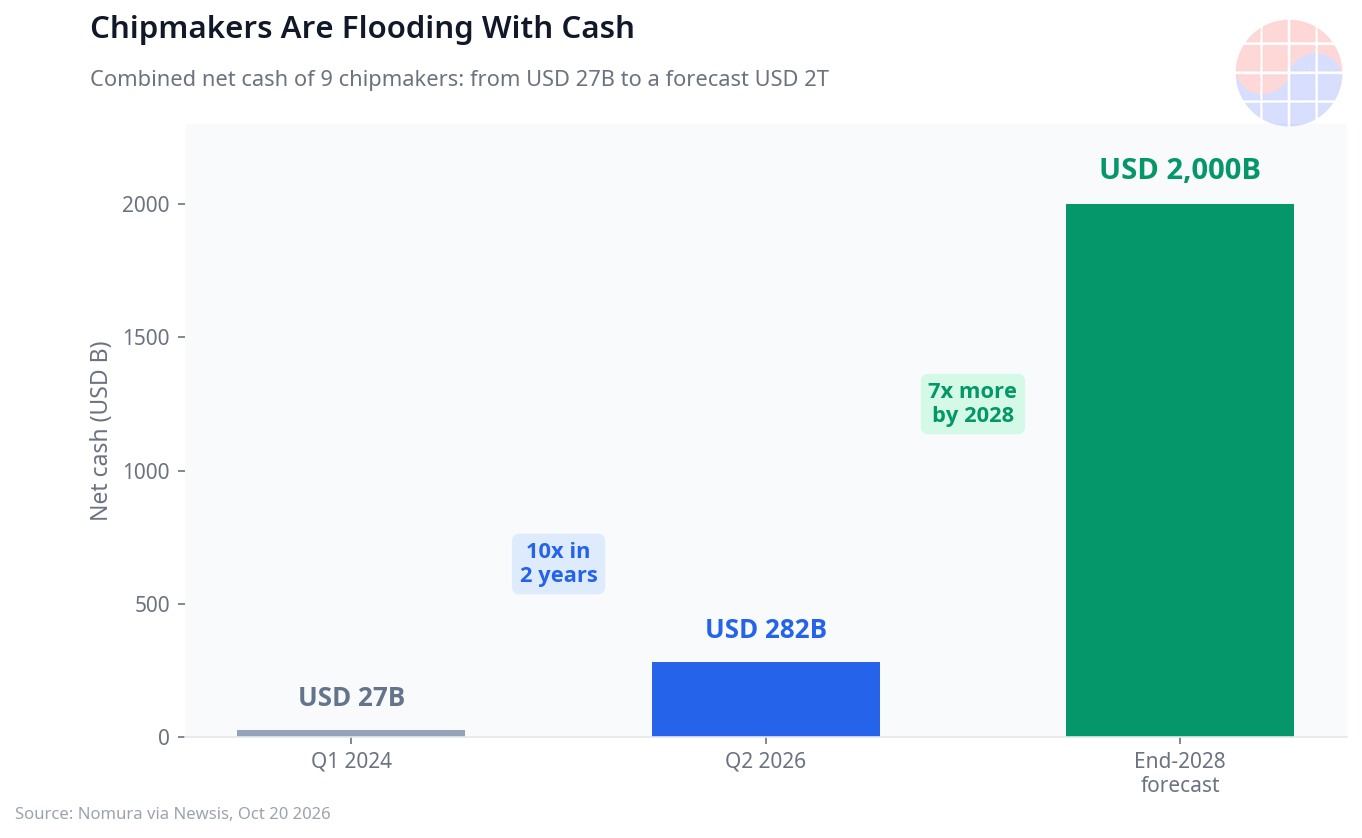
Terceiro bloco: o caixa da indústria. Segundo o relatório, o caixa líquido conjunto de nove fabricantes de chips passou de US$ 27 bilhões no primeiro trimestre de 2024 para US$ 282 bilhões no segundo trimestre de 2026 e chegaria a em torno de US$ 2 trilhões no fim de 2028, segundo sua previsão. A cadeia de IA não opera, no agregado, com balanços frágeis: ela acumula caixa e ganha capacidade para financiar o capex.
Encadeados, os três blocos explicam a frase central do relatório: a demanda supera a oferta pelo menos até 2028 e o ambiente de preços continuará favorável.
Episódio 2: Preços-alvo mantidos — 670 mil e 4,7 milhões frente ao mercado
Manter um preço-alvo quando o mercado cai tem um significado diferente de fixá-lo quando o mercado sobe. No primeiro caso, o analista está dizendo que seu modelo não mudou, embora o preço tenha mudado. É exatamente isso que a Nomura faz.
A aritmética. Com os preços de referência de 20 de outubro — em torno de 210.000 wones para a Samsung e 1.210.000 wones para a SK hynix —, o preço-alvo de 670.000 wones implica um potencial aproximado de +219% na Samsung, e o de 4.700.000 wones implica em torno de +288% na SK hynix. São potenciais raros em grande capitalização: um alvo assim descreve o valor se o cenário de escassez se cumprir por vários exercícios; se falhar, não protege de nada.
A comparação com a própria Nomura de maio de 2026. Em maio de 2026, a Nomura fixou um alvo para o KOSPI entre 10.000 e 11.000 pontos, com preços-alvo de 590.000 wones para a Samsung e 4.000.000 de wones para a SK hynix. Os alvos atuais — 670.000 e 4.700.000 — são superiores aos daquela chamada já otimista. A sequência importa: não se trata de um banco que descobre a memória em outubro, mas de um banco que há meses vem elevando a própria aposta e que, depois da correção, decide não baixá-la.
O contraste com a Mirae Asset. A Mirae Asset mantém preços-alvo de 400.000 wones para a Samsung e 3.100.000 wones para a SK hynix, abaixo dos da Nomura, embora também muito acima dos preços de 20 de outubro. O leque entre as duas casas resume o debate: quantos anos de lucros excepcionais capitalizar se a escassez durar até 2028, e com que desconto por risco.
Um matiz positivo adicional: a Anthropic. A Nomura avalia positivamente o investimento de Samsung e SK hynix na Anthropic. A leitura é estratégica: estar no capital de um grande laboratório de IA aproxima os dois do planejamento de seu cliente mais exigente em HBM, onde a qualificação se decide com anos de antecedência.
Episódio 3: Três preocupações excessivas, um alerta e a reação coreana
O relatório dedica sua parte mais argumentada a responder às objeções. A Nomura classifica como excessivas as três preocupações dominantes, mas também escreve a condição que a obrigaria a se revisar. Esse detalhe separa um relatório sério de um panfleto.
Preocupação 1: a desaceleração da receita de IA. A Nomura responde com seus próprios números: mesmo no cenário de ritmo anualizado, com cerca de US$ 29,7 bilhões no quarto trimestre, o crescimento conjunto de OpenAI e Anthropic continuaria em +291% na comparação anual. Uma desaceleração a partir de +507% não é uma contração. Enquanto a receita crescer a três dígitos, a pressão sobre a oferta de HBM não desaparece; no máximo, muda o ritmo em que a escassez se agrava.
Preocupação 2: o financiamento dos operadores de centro de dados. O caso citado é a CoreWeave e, por extensão, qualquer operador que constrói capacidade com dívida. O argumento da Nomura é de ativo, não de balanço: um centro de dados já construído, com seu equipamento instalado, pode ser assumido por outro operador se o primeiro não puder continuar. A demanda por memória já incorporada nessa capacidade não evapora com um problema de financiamento; ela muda de dono. O argumento protege a memória já instalada, menos os anúncios sem financiamento fechado.
Preocupação 3: a CXMT e a célula 4F2. O avanço da chinesa CXMT rumo a uma célula DRAM 4F2 mais densa alimentou o temor de que a oferta chinesa encurte a escassez. A posição da Nomura se inscreve na sua tese geral: a demanda cresce mais do que a oferta pelo menos até 2028, mesmo levando esse avanço em conta. Entre uma arquitetura de célula anunciada e um volume de memória de servidor qualificado por um hiperescalador, com rendimento (yield) estável em produção, há um processo de anos. Densidade é uma variável; volume qualificado é outra.
O alerta da própria Nomura. O relatório fixa sua linha de revisão: seria preciso reexaminar a tese se os planos de centro de dados fossem cortados de forma repetida ou se os projetos já financiados sofressem atrasos importantes. É o indicador a acompanhar: não uma manchete isolada, mas cortes repetidos e atrasos em projetos com financiamento.
A reação coreana. Na manhã de 21 de outubro, o mercado votou na mesma direção do relatório, ao menos por um dia: a Samsung subiu +5,20%, para 222.500 wones, e a SK hynix subiu +6,54%, para 1.303.000 wones (Money Today). Um pregão não valida uma tese de três anos, mas mostra compradores para a exposição que a Nomura defende. A distância continua enorme: a Samsung negocia a menos de um terço do seu alvo e a SK hynix muito abaixo do seu.
Chase's Take
Trabalho dentro da indústria de semicondutor, e deste relatório eu fico com uma palavra: mantidos.
Elevar um preço-alvo é fácil quando tudo sobe. Manter 670.000 wones na Samsung e 4.700.000 wones na SK hynix depois de uma correção severa, com os preços em torno de 210.000 e 1.210.000, é outra coisa: é dizer por escrito que seu modelo de escassez até 2028 vale mais do que o preço desta semana. Respeito essa clareza, e também que o relatório escreva sua própria condição de saída — cortes repetidos de planos de centro de dados ou atrasos graves em projetos financiados. Um analista que diz o que o faria mudar de opinião entrega uma ferramenta, não só uma opinião.
Minha ênfase está na cadeia física. A HBM se qualifica com anos de antecedência e seu rendimento (yield) se demonstra em produção, não em uma apresentação. Um centro de dados pode mudar de operador, mas cada gigawatt novo continua precisando de memória qualificada de muito poucos fornecedores.
No curto prazo, o preço será movido pelo posicionamento e pelas manchetes. No longo, os preços de contrato de DRAM e HBM confirmarão ou não a tese trimestre a trimestre. Acompanhe os cortes de capacidade, não o ruído de uma semana.
FAQ
O que exatamente a Nomura recomenda sobre Samsung e SK hynix?
A Nomura mantém a recomendação Buy em Samsung Electronics e em SK hynix, apresentadas como papéis a acompanhar, e mantém sem mudanças seus preços-alvo: 670.000 wones para a Samsung e 4.700.000 wones para a SK hynix, segundo seu relatório de 19 de outubro de 2026 repercutido pela Fnnews (Fnnews). O relatório original é restrito a clientes e não foi verificado diretamente.
Até quando durará a escassez de memória segundo a Nomura?
Pelo menos até 2028. A Nomura sustenta que o crescimento da demanda por memória superará o crescimento da oferta durante esse período, que o gargalo persistirá e que o ambiente continuará favorável aos preços. Sua estimativa de nova capacidade global de centro de dados é de 22,3 GW em 2026 e 31,5 GW em 2027.
Por que a Nomura considera excessivas as preocupações sobre IA e CXMT?
Porque a receita combinada estimada de OpenAI e Anthropic cresceu +507% na comparação anual no terceiro trimestre e, mesmo em um cenário conservador, cresceria +291% na comparação anual no quarto; porque um centro de dados construído e equipado pode ser assumido por outro operador se seu promotor tiver problemas de financiamento, como no debate sobre a CoreWeave; e porque o avanço da célula 4F2 da CXMT não equivale, na sua tese, a um volume qualificado que feche a diferença entre demanda e oferta antes de 2028.
O que faria a Nomura mudar de opinião e como ela se compara a outros alvos?
O próprio relatório fixa a condição: cortes repetidos dos planos de centro de dados ou atrasos importantes em projetos já financiados obrigariam a revisar a tese. Em comparação, os alvos atuais da Nomura superam os seus de maio de 2026 — 590.000 wones para a Samsung e 4.000.000 para a SK hynix, com um alvo de KOSPI de 10.000 a 11.000 — e estão acima dos da Mirae Asset, de 400.000 e 3.100.000 wones, respectivamente.
Este artigo tem finalidade informativa e não constitui recomendação de investimento. Os números do relatório da Nomura têm como base cobertura secundária, e o original, restrito a clientes, não foi verificado diretamente. Decisões de investimento devem ser tomadas por sua conta e responsabilidade.
📩 Assine a newsletter da VLSI Korea
Receba primeiro no seu e-mail as nossas análises diárias de semicondutores. Assinatura gratuita.