VLSI Korea
Cổ phiếu chip giảm 8 phiên liên tiếp, dự báo lợi nhuận lại tăng: nút thắt chuyển từ silicon sang tín dụng
SOX giảm 8 phiên liên tiếp và KOSPI mất hơn 20%, nhưng TSMC nâng triển vọng và EPS kỳ hạn của KOSPI được điều chỉnh tăng. Vì sao giá và lợi nhuận đi ngược nhau, và năm tín hiệu sẽ biến đợt repricing tín dụng này thành một chu kỳ giảm thực sự.


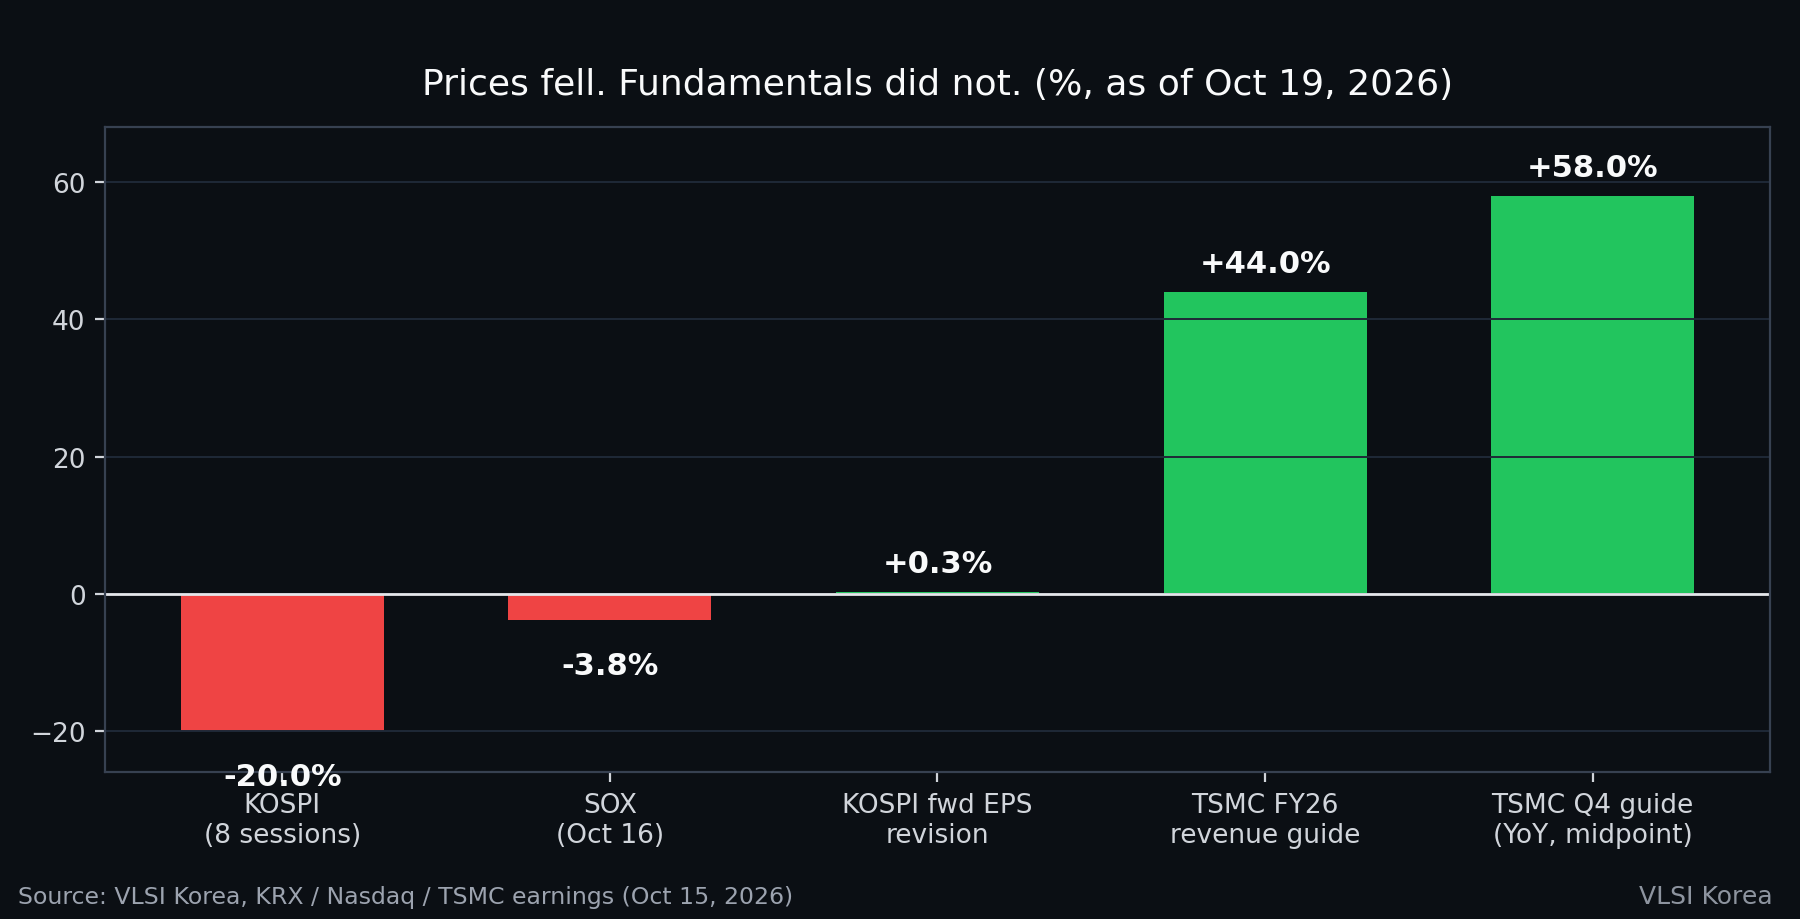
Kết luận trước: tính đến ngày 19 tháng 10 năm 2026, đợt bán tháo chất bán dẫn là một đợt định giá lại tín dụng, không phải sự đổ vỡ nhu cầu. Chỉ số Philadelphia Semiconductor (SOX) đã giảm trong tám phiên liên tiếp, chuỗi giảm dài nhất kể từ cuộc khủng hoảng tài chính năm 2008. KOSPI đã mất hơn 20% trong tám phiên giao dịch. Tuy nhiên, trong cùng khoảng thời gian đó, TSMC báo cáo quý thứ sáu liên tiếp đạt lợi nhuận kỷ lục và nâng triển vọng, và ước tính lợi nhuận 12 tháng tới của KOSPI được điều chỉnh tăng, chứ không phải giảm. Giá và các yếu tố cơ bản đang di chuyển theo hai hướng ngược nhau — và biến số đã thay đổi không phải là nguồn cung silic. Đó là chi phí và mức độ an toàn được cảm nhận của khoản nợ tài trợ cho quá trình xây dựng AI.
Sự phân biệt đó quyết định điều gì sẽ xảy ra tiếp theo. Một sự đổ vỡ nhu cầu sẽ cắt giảm đơn hàng, tape-out và capex. Một đợt định giá lại tín dụng sẽ cắt giảm hệ số định giá trước, và chỉ chạm tới đơn hàng nếu căng thẳng tài trợ lan từ các bên vay cận biên sang các hyperscaler tự tài trợ. Bài viết này trình bày các con số đã được kiểm chứng, kênh truyền dẫn, và năm tín hiệu sẽ làm thay đổi kết luận.
Các con số, tính đến ngày 19 tháng 10 năm 2026
| Tín hiệu | Mức đọc | Ngày |
|---|---|---|
| KOSPI mở cửa | 5.488,41, giảm 179,64 điểm (-3,17%) | 19/10/2026 |
| KOSPI, 8 phiên | Hơn -20% | 2-19/10/2026 |
| Chuỗi giảm của SOX | 8 phiên liên tiếp, dài nhất kể từ năm 2008 | Tính đến 16/10/2026 |
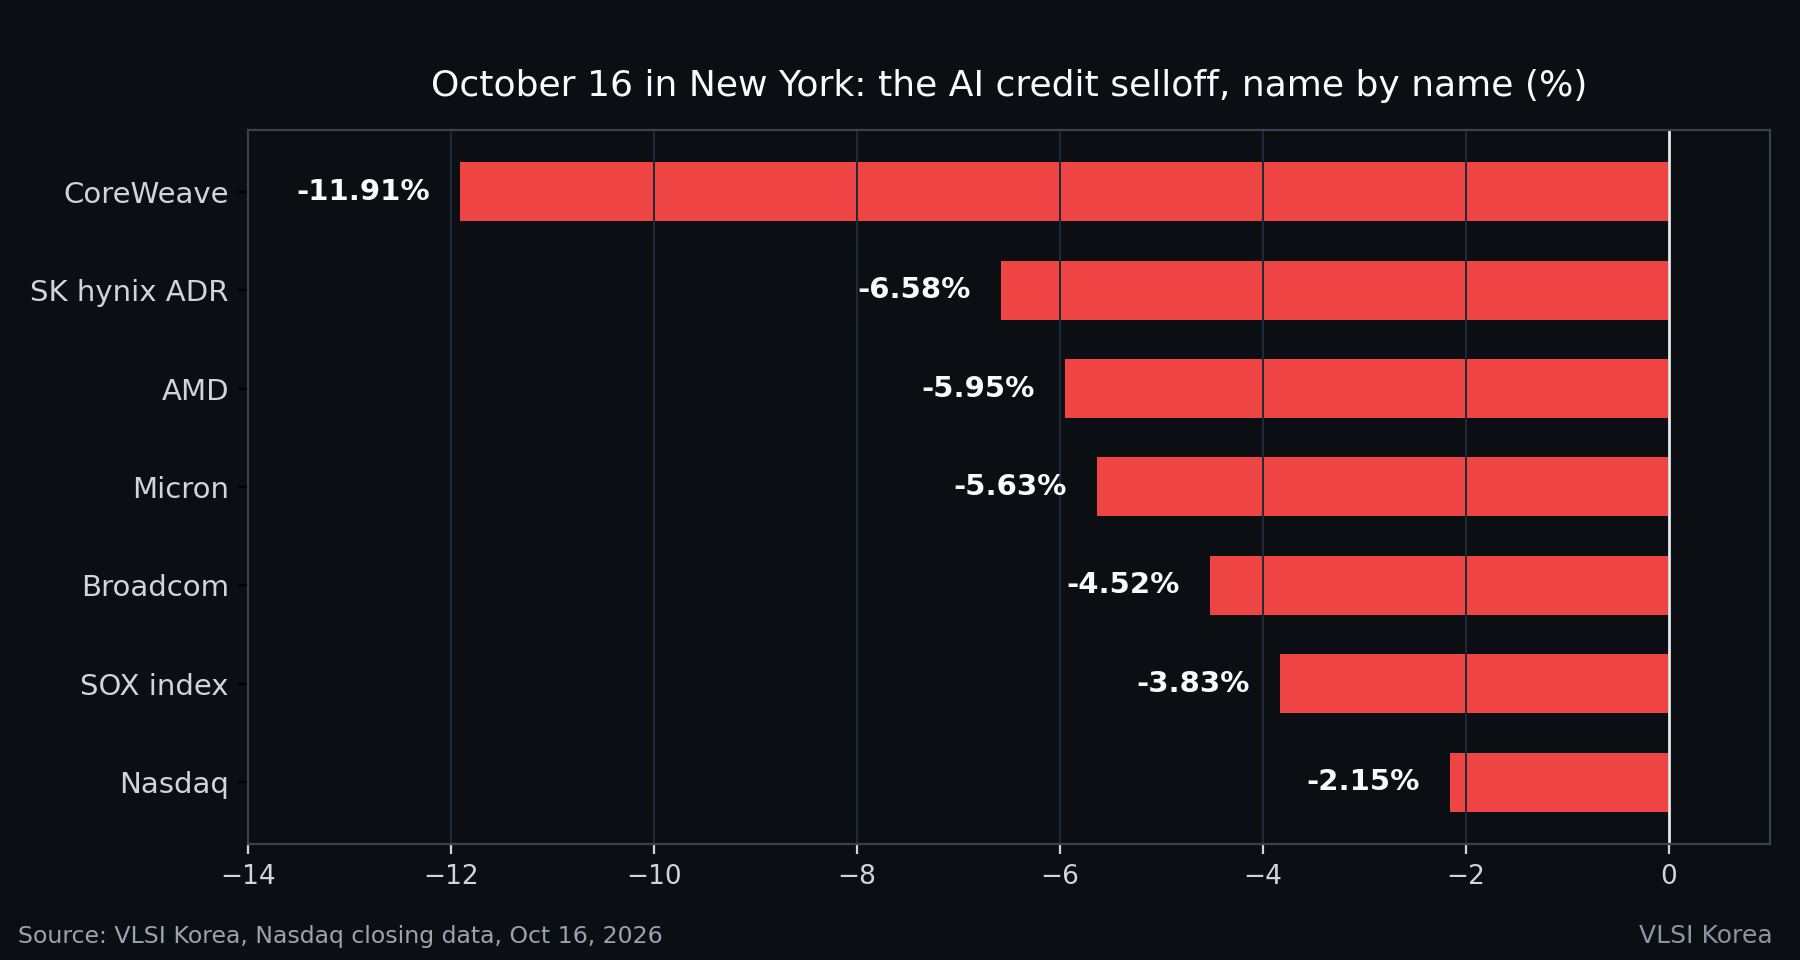
| Cổ phiếu CoreWeave, một ngày | -11,91% | 16/10/2026 |
| CDS 5 năm của CoreWeave | Trên 1.100 điểm cơ bản | Tuần 12/10/2026 |
| EPS dự phóng 12 tháng của KOSPI | Điều chỉnh tăng +0,3% | 19/10/2026 |
| Thu nhập ròng Q3 2026 của TSMC | NT$763,06 tỷ, +68,7% so với cùng kỳ năm trước | 15/10/2026 |
| Hướng dẫn doanh thu Q4 2026 của TSMC | US$52,3-54,3 tỷ, khoảng +58% so với cùng kỳ năm trước tại điểm giữa | 15/10/2026 |
Vào thứ Sáu, ngày 16 tháng 10 tại New York, Nasdaq giảm 2,15% xuống 26.140,03 và SOX giảm 3,83%. Đợt bán tháo do các mã gần nhất với tín dụng hạ tầng AI dẫn dắt: CoreWeave giảm 11,91%, ADR của SK hynix giảm 6,58%, AMD giảm 5,95%, Micron giảm 5,63% và Broadcom giảm 4,52%. Vào thứ Hai, ngày 19 tháng 10 tại Seoul, KOSPI mở cửa giảm 3,17% ở mức 5.488,41 và KOSDAQ mở cửa giảm 2,73% ở mức 773,06. Samsung Electronics và SK hynix giảm 5-6% trong giao dịch trước giờ mở cửa trước khi lực mua bắt đáy của nhà đầu tư nước ngoài và tổ chức thu hẹp mức giảm; đến 9 giờ 06 sáng, Samsung Electronics giảm 1,16% ở mức 213.000 won và SK hynix giảm 1,97% ở mức 1.247.000 won. Các mã Nhật Bản gắn với cùng chuỗi cung ứng, bao gồm các nhà cung cấp tấm wafer silic và kiểm tra mặt nạ quang EUV, cũng giảm khoảng 6% trong phiên sáng.
Điều thực sự đã thay đổi: giá của nợ AI
Ba sự kiện giải thích mức độ dữ dội của đợt biến động này, và không sự kiện nào trong số đó là một đơn hàng chip bị hủy.
Thứ nhất, thị trường bắt đầu định giá bên vay, chứ không phải chip. CoreWeave, bên mua lớn sử dụng đòn bẩy cao nhất đối với năng lực tính toán AI, đã chứng kiến chênh lệch hợp đồng hoán đổi rủi ro tín dụng (CDS) 5 năm của mình vượt 1.100 điểm cơ bản trong tuần ngày 12 tháng 10 năm 2026. Chênh lệch CDS ở mức đó là cách thị trường tín dụng nói rằng rủi ro vỡ nợ của một bên vay không còn là lý thuyết. Các nhà đầu tư cổ phiếu sau đó định giá lại mọi công ty có doanh thu phụ thuộc vào việc các bên mua sử dụng đòn bẩy tiếp tục vay nợ — mà trong chuỗi cung ứng AI, đó là gần như tất cả mọi người.
Thứ hai, cấu trúc chỉ số của Hàn Quốc đã khuếch đại một yếu tố toàn cầu thành một sự kiện chỉ số quốc gia. KOSPI tập trung nặng vào chất bán dẫn bộ nhớ. Khi một yếu tố tín dụng toàn cầu tấn công cổ phiếu chip, KOSPI không pha loãng cú sốc qua các ngành; nó tập trung cú sốc đó. Goldman Sachs lưu ý trong bản Korea Weekly Kickstart ngày 19 tháng 10 năm 2026 rằng các đợt giảm hơn 20% trong tám phiên chỉ xảy ra trong các giai đoạn căng thẳng cực đoan — khủng hoảng tài chính châu Á, khủng hoảng tài chính toàn cầu và đợt bùng phát COVID-19 — đồng thời cho rằng đợt này xuất phát từ lạm phát cao hơn kỳ vọng, lo ngại tín dụng liên quan đến AI và sự không chắc chắn về nguồn cung DRAM của Trung Quốc, chứ không phải do lợi nhuận của Hàn Quốc sụp đổ.
Thứ ba, yếu tố vĩ mô đổ thêm dầu vào lửa. Dầu thô WTI trên US$100 mỗi thùng và số liệu lạm phát cao hơn kỳ vọng đã làm tăng tỷ lệ chiết khấu áp dụng chính xác cho các dòng tiền dài hạn, nặng capex mà cổ phiếu hạ tầng AI đại diện. Yuanta Securities Korea tóm tắt đợt điều chỉnh ngày 19 tháng 10 là bắt nguồn "không phải từ lợi nhuận của các công ty niêm yết mà từ nguồn tài trợ cho chu kỳ đầu tư AI và việc định giá lại các mức định giá."
Phía bên kia của sổ sách: TSMC, bốn ngày trước đó
Vào ngày 15 tháng 10 năm 2026 — ngay giữa chuỗi giảm của SOX — TSMC báo cáo thu nhập ròng quý ba là NT$763,06 tỷ (khoảng US$23,6 tỷ), tăng 68,7% so với cùng kỳ năm trước, trên doanh thu US$46,72 tỷ, cao hơn hướng dẫn của chính công ty. Công ty hướng dẫn doanh thu quý bốn ở mức US$52,3-54,3 tỷ, nâng tăng trưởng doanh thu cả năm 2026 lên khoảng 44% tính theo đô la Mỹ, và giữ capex năm 2026 ở mức US$60-64 tỷ. Điện toán hiệu năng cao, bao gồm các bộ tăng tốc AI, chiếm 68% doanh thu; nút công nghệ 2nm đã chiếm 8% doanh số wafer. CEO C.C. Wei cho biết tăng trưởng nhu cầu bộ tăng tốc AI đến năm 2029 "có thể sẽ cao hơn" mức CAGR từ giữa đến cuối 50% đã hướng dẫn trước đó, và nhu cầu vẫn vượt xa khả năng cung ứng của TSMC.
TSMC cũng cho biết công ty đang kiểm tra xem khách hàng có đủ nguồn tài trợ và các linh kiện hỗ trợ để triển khai hệ thống AI hay không — và rằng ngay cả sau những kiểm tra đó, nhu cầu vẫn vượt nguồn cung. Câu nói đó quan trọng đối với đợt bán tháo này: nhà cung cấp trung tâm của ngành đang kiểm tra sức chịu đựng một cách rõ ràng đối với nguồn tài trợ của khách hàng, và vẫn không theo kịp.
Đây là mô hình của một đợt thiết lập lại định giá, không phải một bước ngoặt chu kỳ — cho đến nay. Trong một sự đổ vỡ nhu cầu thực sự, trình tự diễn ra theo chiều ngược lại: đơn hàng bị cắt trước, hướng dẫn theo sau, và chỉ sau đó hệ số định giá mới thu hẹp. Ở đây, hệ số định giá thu hẹp trước trong khi hướng dẫn tăng lên.
Điều này trông như thế nào từ sàn thiết kế
Từ bàn signoff, đường ống vật lý không định giá lại chỉ sau một đêm. Các chip đang tape-out trong quý này đã được bắt đầu cách đây 12-24 tháng; lịch trình thẩm định HBM, đặt chỗ đế đóng gói và thời gian chờ thiết bị di chuyển theo quý, không phải theo phiên giao dịch. Một sự kiện tín dụng chạm tới đường ống này qua đúng một cánh cửa: đơn đặt hàng và phê duyệt capex tại bên mua. Đó là lý do đơn vị giám sát đúng không phải là giá cổ phiếu mà là sổ đơn hàng của bên mua cận biên.
Mức độ phơi nhiễm cũng phân bổ không đều, và thị trường biết điều đó. Các hyperscaler tài trợ capex AI phần lớn từ dòng tiền hoạt động; quá trình xây dựng của họ tiếp tục ngay cả khi thị trường tín dụng đóng cửa. Các neocloud và nhà vận hành trung tâm dữ liệu hạng hai tài trợ bằng nợ; họ là những bên mua cận biên đối với GPU, mạng và, gián tiếp, HBM — và họ là những bên đầu tiên tạm dừng khi chênh lệch bùng nổ. Do đó, một đợt chậm lại do tín dụng dẫn dắt không tấn công chuỗi một cách đồng đều. Nó tấn công trước hết năng lực merchant và các nhà cung cấp phơi nhiễm với thị trường giao ngay, và sau cùng mới tới năng lực HBM theo hợp đồng và năng lực foundry nút công nghệ tiên tiến theo hợp đồng. Bảng điểm ngày 16 tháng 10 — bên mua sử dụng đòn bẩy giảm 11,91%, các mã neo vào foundry giảm ít hơn — đã phản ánh thứ tự đó.
Cũng có một bài học về thời điểm từ các chu kỳ trước. Trong đợt xây dựng viễn thông năm 2000, sự đổ vỡ tín dụng đến trước và sự sụp đổ đơn hàng thiết bị theo sau khoảng hai quý, vì các nhà mạng tiếp tục chi capex đã cam kết cho đến khi việc tái tài trợ thực sự thất bại. Độ trễ đó chính là cơ hội: các tín hiệu dưới đây có thể quan sát được trước khi đơn hàng di chuyển.
Năm tín hiệu sẽ làm thay đổi kết luận này
Hãy coi đợt hiện tại là một đợt định giá lại tín dụng trừ khi ít nhất hai trong số các điều sau đây được kích hoạt:
- TSMC cắt giảm capex hoặc hướng dẫn. Kế hoạch capex năm 2026 trị giá US$60-64 tỷ và triển vọng tăng trưởng 44% đã được nâng lên là những sự kiện chịu lực của lập luận "các yếu tố cơ bản vẫn nguyên vẹn". Một đợt cắt giảm sẽ phá vỡ lập luận đó.
- Một hyperscaler cắt giảm hướng dẫn capex AI trong vòng báo cáo kết quả kinh doanh sắp tới của Big Tech. Việc các bên mua tự tài trợ tạm dừng sẽ có nghĩa là vấn đề là nhu cầu hoặc lợi nhuận, không phải tín dụng.
- Giá hợp đồng HBM được đàm phán lại theo hướng giảm. Giá hợp đồng HBM cho năm 2027 là phần thắt chặt nhất của chuỗi; một đợt đàm phán lại theo hướng giảm sẽ cho thấy căng thẳng đã chạm tới sổ đơn hàng cốt lõi.
- Căng thẳng tín dụng lan rộng ra ngoài bên vay cận biên. Hãy theo dõi xem chênh lệch CDS và trái phiếu có nới rộng đối với các hyperscaler hạng đầu tư và thị trường high-yield rộng hơn hay không, chứ không chỉ đối với các mã hạ tầng AI sử dụng đòn bẩy.
- Đơn hàng thiết bị bị đẩy lùi. Việc đẩy lùi backlog tại các nhà cung cấp hàng đầu về quang khắc, lắng đọng và kiểm tra sẽ xác nhận kênh tín dụng đã chạm tới các đơn hàng vật lý.
Cho đến lúc đó, bản tóm tắt trung thực của ngày 19 tháng 10 năm 2026 là khó chịu nhưng chính xác: nút thắt của quá trình xây dựng AI đã di chuyển. Trong ba năm, nút thắt đó là silicon — wafer, các stack HBM, đóng gói tiên tiến. Tháng này, lần đầu tiên, ràng buộc mang tính quyết định đang được định giá lại là bảng cân đối kế toán chi trả cho silicon đó. Các kỹ sư đã giải quyết nút thắt đầu tiên. Nút thắt thứ hai thuộc về CFO.
Câu hỏi thường gặp
Nhu cầu chất bán dẫn có giảm vào tháng 10 năm 2026 không?
Không, dựa trên dữ liệu có sẵn tính đến ngày 19 tháng 10 năm 2026. TSMC đã nâng triển vọng tăng trưởng doanh thu cả năm 2026 lên khoảng 44% và hướng dẫn doanh thu quý bốn cao hơn khoảng 58% so với cùng kỳ năm trước vào ngày 15 tháng 10 năm 2026, và ước tính EPS dự phóng 12 tháng của KOSPI được điều chỉnh tăng 0,3%. Giá cổ phiếu giảm; nhu cầu được báo cáo thì không.
Tại sao KOSPI giảm hơn 20% trong tám phiên?
Vì một cú sốc tín dụng AI toàn cầu đã tấn công một chỉ số tập trung vào chất bán dẫn bộ nhớ. KOSPI mở cửa ngày 19 tháng 10 năm 2026 giảm 3,17% ở mức 5.488,41 sau khi SOX giảm trong tám phiên liên tiếp. Các nhà phân tích cho rằng đợt giảm xuất phát từ lo ngại tín dụng AI tập trung vào CoreWeave, lạm phát cao hơn kỳ vọng, giá dầu trên US$100 và sự không chắc chắn về nguồn cung DRAM của Trung Quốc.
Vai trò của CoreWeave trong đợt bán tháo chip là gì?
CoreWeave là bên mua lớn sử dụng đòn bẩy cao nhất đối với năng lực tính toán AI, vì vậy tín dụng của công ty này là thước đo căng thẳng của thị trường đối với capex AI được tài trợ bằng nợ. Cổ phiếu của công ty giảm 11,91% vào ngày 16 tháng 10 năm 2026 và chênh lệch CDS 5 năm của công ty tăng trên 1.100 điểm cơ bản, khiến nhà đầu tư định giá lại các nhà cung cấp có doanh thu phụ thuộc vào các bên mua sử dụng đòn bẩy.
Điều gì sẽ biến đợt bán tháo này thành một chu kỳ suy giảm chất bán dẫn thực sự?
Bằng chứng từ sổ đơn hàng: TSMC cắt giảm capex hoặc hướng dẫn, một hyperscaler cắt giảm capex AI, giá hợp đồng HBM được định giá lại theo hướng giảm, căng thẳng tín dụng lan sang các bên mua hạng đầu tư, hoặc đơn hàng thiết bị bị đẩy lùi. Hai hoặc nhiều điều trong số này sẽ cho thấy kênh tín dụng đã chạm tới nhu cầu vật lý.
Tiết lộ: Bài viết này là một phân tích về dữ liệu thị trường và công ty được báo cáo công khai tính đến ngày 19 tháng 10 năm 2026 (dữ liệu sàn giao dịch, bản công bố kết quả kinh doanh và cuộc gọi của TSMC ngày 15 tháng 10 năm 2026, và bình luận của các công ty môi giới được công bố ngày 19 tháng 10 năm 2026). Đây không phải là lời khuyên đầu tư. Các con số là như được các nguồn được trích dẫn báo cáo vào các ngày đã nêu và có thể được điều chỉnh.
📩 Đăng ký bản tin VLSI Korea
Nhận phân tích bán dẫn chuyên sâu mỗi ngày qua email trước tiên. Đăng ký miễn phí.