VLSI Korea
Samsung vượt SK hynix về doanh thu HBM: 5 sự thật đằng sau cú đảo chiều quý 3 (HBM4)
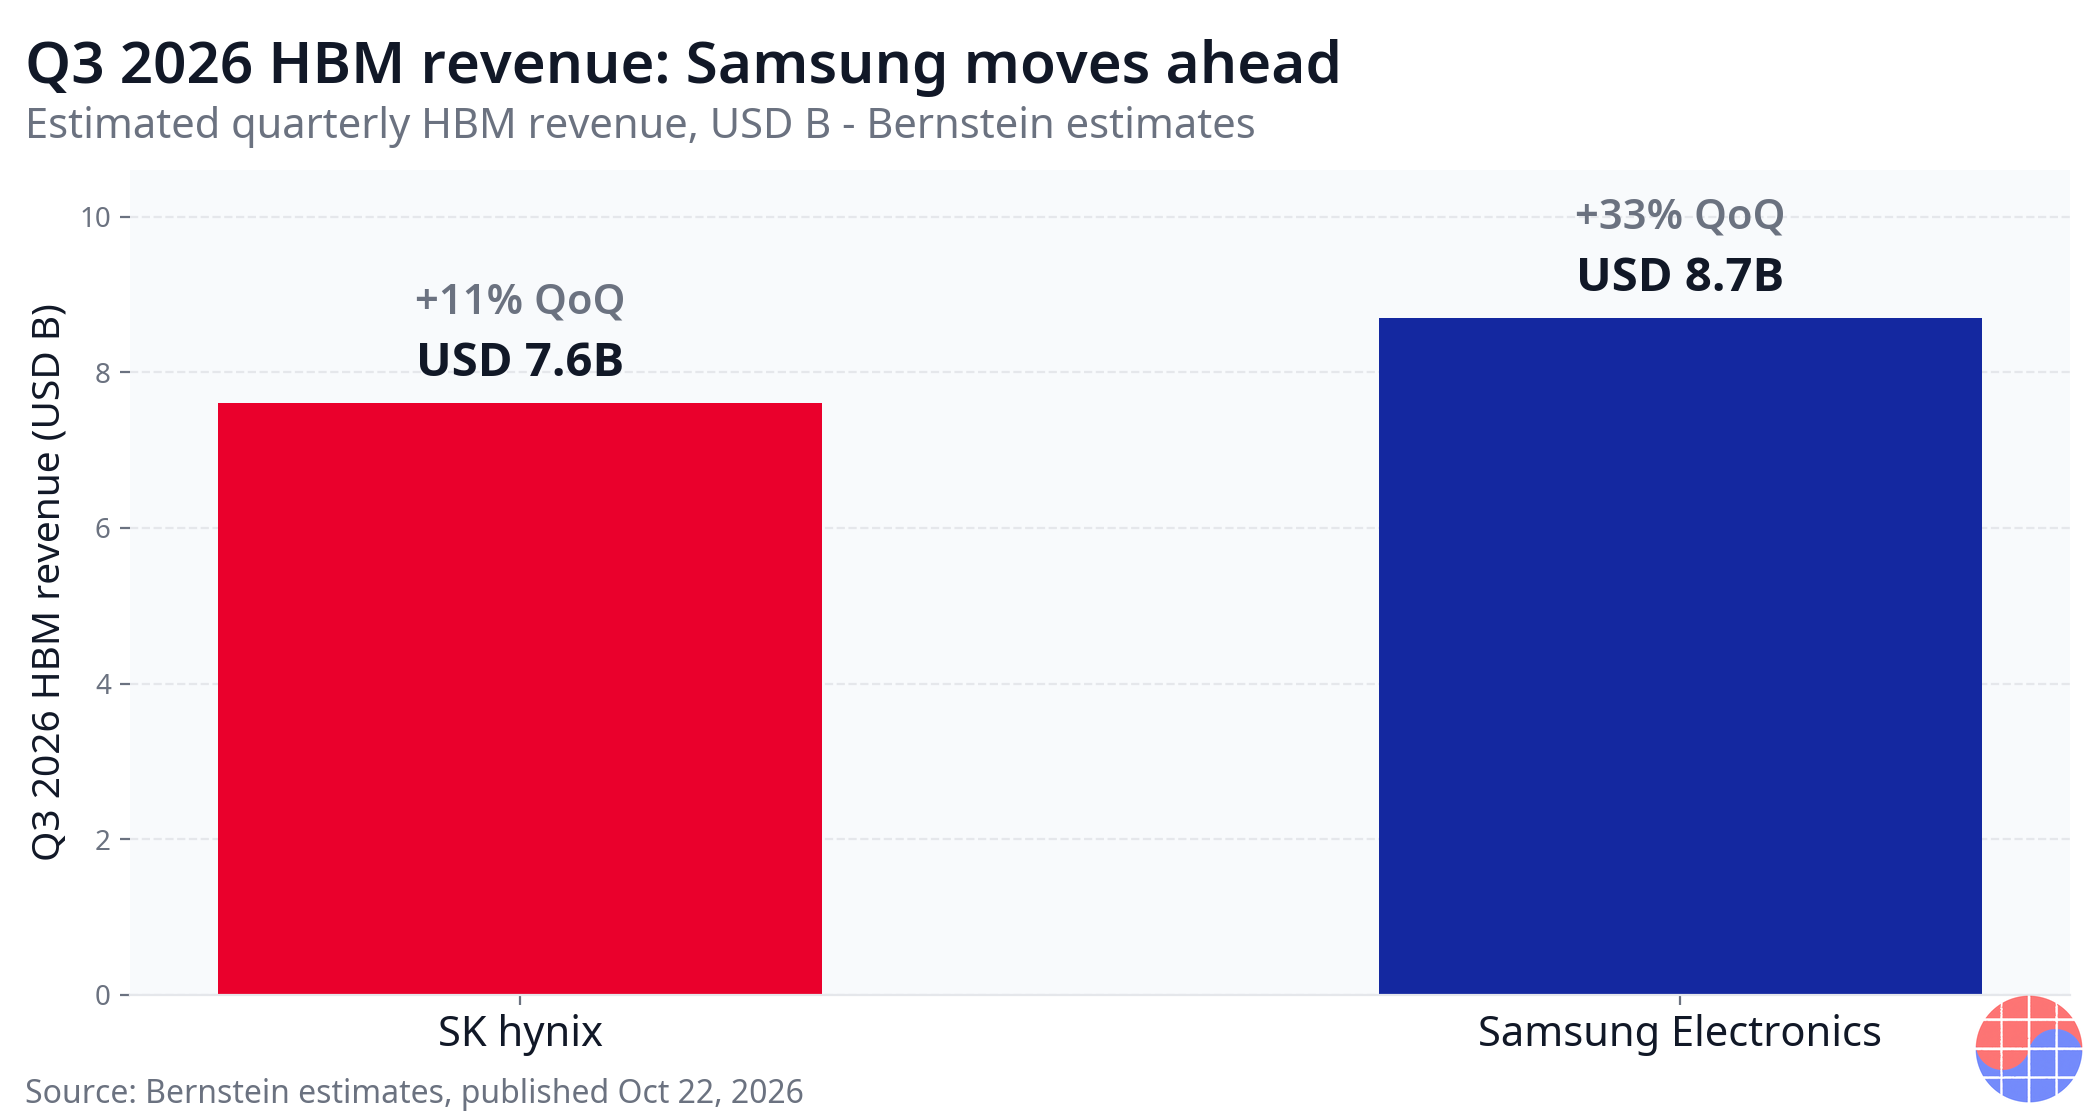
Ước tính của Bernstein đặt doanh thu HBM quý 3 năm 2026 ở mức USD 8,7 tỷ đối với Samsung so với USD 7,6 tỷ của SK hynix. Khoảng cách thị phần thu hẹp từ 37 xuống 17 điểm và HBM4 là động lực của cú đảo chiều.


Theo ước tính của Bernstein công bố ngày 22 tháng 10 năm 2026, Samsung Electronics ghi nhận doanh thu HBM quý 3 năm 2026 là USD 8,7 tỷ, so với USD 7,6 tỷ của SK hynix. Đây là lần đầu tiên trong chu kỳ AI này, vị trí dẫn đầu về doanh thu HBM theo quý thay đổi. Đây là cú đảo chiều về doanh thu, chưa phải về lợi nhuận.
Tóm tắt 30 giây
- Ước tính của Bernstein công bố ngày 22 tháng 10 năm 2026 đặt doanh thu HBM quý 3 năm 2026 ở mức USD 8,7 tỷ đối với Samsung Electronics (+33% so với quý trước) và USD 7,6 tỷ đối với SK hynix (+11% so với quý trước). Cả hai con số đều là ước tính bên ngoài, không phải kết quả do hai công ty công bố.
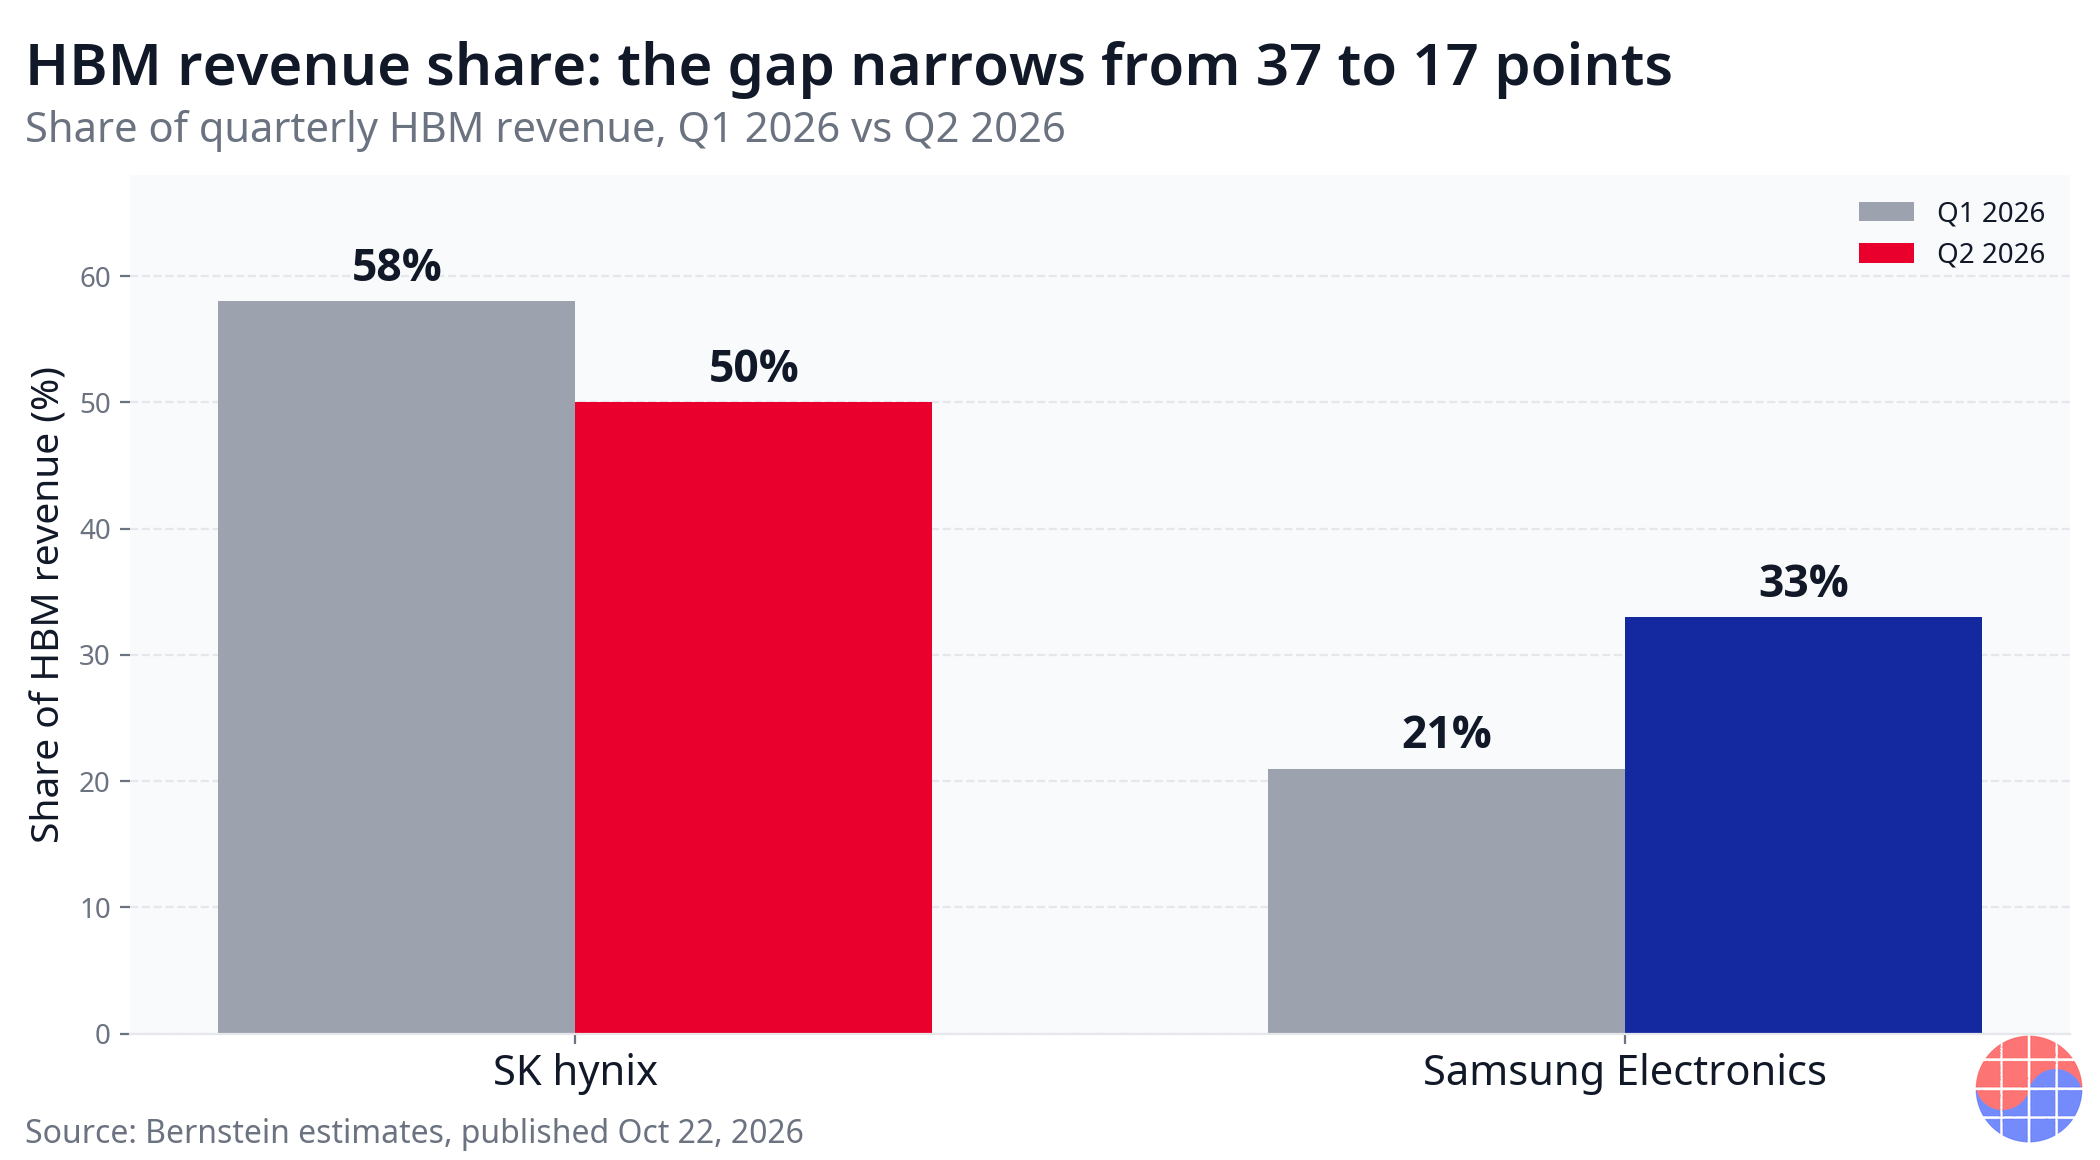
- Sự dịch chuyển thị phần đã diễn ra từ quý 2. Thị phần của SK hynix trong doanh thu HBM giảm từ 58% trong quý 1 năm 2026 xuống 50% trong quý 2, trong khi Samsung Electronics tăng từ 21% lên 33%, thu hẹp khoảng cách từ 37 điểm phần trăm xuống 17 điểm phần trăm.
- HBM4 là động lực của cú đảo chiều. Trong cuộc gọi công bố kết quả quý 2, Samsung Electronics cho biết doanh thu HBM4 quý 3 sẽ tăng hơn gấp ba so với quý trước và HBM4 sẽ chiếm hơn 60% doanh thu HBM của hãng trong nửa cuối năm 2026.
- Các quan điểm tương lai khác nhau về phương pháp nhưng thống nhất về hướng đi. JPMorgan dự báo thị phần HBM của SK hynix giảm từ 60% năm 2025 xuống 46% năm 2026 và 41% năm 2027, trong khi UBS kỳ vọng Samsung Electronics dẫn đầu lượng bit xuất xưởng năm 2027 với tỷ lệ 41% so với 39%.
- Điểm kiểm tra tiếp theo là kết quả kinh doanh: SK hynix công bố kết quả quý 3 vào ngày 28 tháng 10 năm 2026 và Samsung Electronics vào ngày 29 tháng 10 năm 2026.
Background
HBM, bộ nhớ băng thông cao được xếp chồng bên cạnh các bộ tăng tốc AI, đã có một nhà cung cấp tiêu chuẩn trên thực tế trong suốt chu kỳ AI này: SK hynix. Hãng này vượt qua vòng kiểm định đầu tiên với khách hàng bộ tăng tốc AI hàng đầu, bắt đầu cung cấp số lượng lớn đầu tiên ở mỗi thế hệ mới, và nhờ đó duy trì thị phần đa số trong doanh thu HBM suốt nhiều năm. Ngược lại, Samsung Electronics là kẻ thách thức bực bội nhất của chu kỳ. Việc kiểm định HBM3E của hãng bị chậm, thị phần dậm chân ở mức thấp của vùng 20%, và thị trường trong một thời gian dài định giá HBM theo một tiền đề đơn giản: đây là thị trường của SK hynix.
Bước chuyển thế hệ sang HBM4 đã thay đổi điều kiện cạnh tranh. HBM4 tăng gấp đôi độ rộng giao diện lên 2048-bit và đưa logic vào base die, khiến sản phẩm không còn được quyết định chỉ bởi năng lực sản xuất bộ nhớ. Tiêu chuẩn kiểm định của khách hàng, năng lực cung cấp turnkey và quy mô công suất lại trở thành trung tâm của cuộc cạnh tranh. Samsung Electronics là nhà cung cấp duy nhất hội tụ bộ nhớ, foundry và đóng gói tiên tiến dưới một mái nhà. Công ty từng tụt lại ở HBM3E bỗng nhiên ở vào vị thế vẽ lại bản đồ ở HBM4.
Các con số quý 3 là lần đầu tiên sự dịch chuyển cấu trúc đó thể hiện trong doanh thu. Chúng vẫn là ước tính, và các con số có thể thay đổi khi cả hai công ty công bố kết quả. Nhưng vì thị phần đã dịch chuyển đều đặn trong suốt quý 1 và quý 2, cú đảo chiều này nên được hiểu là kết quả tích lũy của nhiều quý chuyển động, thay vì một tai nạn của riêng một quý.
5 sự thật
Sự thật 1. Thứ hạng đã đảo ngược trong doanh thu ước tính quý 3
Ước tính của Bernstein công bố ngày 22 tháng 10 năm 2026 đặt doanh thu HBM quý 3 năm 2026 của Samsung Electronics ở mức USD 8,7 tỷ, tăng 33% so với quý trước, so với USD 7,6 tỷ của SK hynix, tăng 11%. Cả hai công ty đều tăng trưởng; họ tăng trưởng với tốc độ khác nhau, và sự khác biệt về tốc độ đó đã thay đổi thứ hạng. Đây là lần đầu tiên trong chu kỳ AI này Samsung Electronics dẫn trước SK hynix về doanh thu HBM theo quý. Cần nhấn mạnh một lần nữa: đây là ước tính của Bernstein, không phải con số do hai công ty công bố, và mọi chênh lệch so với kết quả thực tế sẽ rõ ràng khi báo cáo tài chính được công bố vào cuối tháng 10.
Sự thật 2. Khoảng cách thị phần giảm một nửa trong sáu tháng, từ 37 điểm xuống 17 điểm
Trong quý 1 năm 2026, thị phần doanh thu HBM là 58% đối với SK hynix và 21% đối với Samsung Electronics — khoảng cách 37 điểm phần trăm. Đến quý 2 năm 2026, con số là 50% so với 33%, khoảng cách 17 điểm. Samsung Electronics giành được 12 điểm thị phần chỉ trong một quý. Với hướng đi và tốc độ dịch chuyển đã được xác lập, cú đảo chiều doanh thu trong quý 3 không gây bất ngờ về mặt hướng đi. Điều gây bất ngờ là nó đến sớm như vậy.
Sự thật 3. Động lực trực tiếp là đợt tăng sản lượng HBM4
Trong cuộc gọi công bố kết quả quý 2, Samsung Electronics trực tiếp cho biết doanh thu HBM4 quý 3 sẽ tăng hơn gấp ba so với quý trước. Hãng cũng cho biết HBM4 sẽ chiếm hơn 60% doanh thu HBM của mình trong nửa cuối năm 2026. Định hướng do chính công ty đưa ra chỉ về cùng một hướng với các ước tính quý 3. Các báo cáo ngành đặt tỷ lệ đạt (yield) HBM4 của Samsung Electronics ở khoảng 80%, nhưng con số đó là ước tính của ngành, không phải con số được công ty xác nhận. Dù vậy, ước tính doanh thu HBM4 tăng gấp ba cho thấy quá trình kiểm định và tăng sản lượng đã tiến triển đồng thời.
Sự thật 4. Các dự báo 2027 khác nhau về phương pháp nhưng hội tụ ở khoảng cách thu hẹp
JPMorgan dự báo thị phần HBM của SK hynix giảm theo từng nấc: 60% năm 2025, 46% năm 2026 và 41% năm 2027. UBS, khi xem xét lượng bit xuất xưởng năm 2027, kỳ vọng Samsung Electronics ở mức 41% và SK hynix ở mức 39% — Samsung Electronics dẫn trước. Hai dự báo đo lường những thứ khác nhau: JPMorgan theo dõi thị phần doanh thu, UBS theo dõi lượng bit xuất xưởng. Chúng không thể được đặt cạnh nhau như cùng một thước đo, nhưng điều đáng chú ý là ít nhất hai tổ chức lớn đang chỉ về cùng một hướng: lợi thế áp đảo của SK hynix đang phai nhạt.
Sự thật 5. Các quân bài đáp trả của SK hynix vẫn rất mạnh
Đảo chiều doanh thu không đồng nghĩa với mất vị thế dẫn đầu. Theo các bản tin, SK hynix vẫn là nhà cung cấp duy nhất xuất xưởng số lượng lớn các stack HBM 16 lớp dày đặc hơn cho Rubin. Stack cao nhất là sản phẩm khó chế tạo nhất, và vị thế cung cấp độc quyền ở phân khúc đó chuyển hóa thành ASP cao cấp và đòn bẩy với khách hàng. Bức tranh lợi nhuận cũng chỉ về cùng hướng. DS Investment ước tính lợi nhuận hoạt động quý 3 năm 2026 của SK hynix là 70,1 nghìn tỷ KRW, và IBK Investment & Securities ước tính 75,1 nghìn tỷ KRW. Việc mất vị trí dẫn đầu về doanh thu không làm đảo ngược thứ hạng lợi nhuận trong cùng một quý.
Business Deep Dive
Thị phần đã dịch chuyển như thế nào
| Chỉ số | Q1 2026 | Q2 2026 | Thay đổi |
|---|---|---|---|
| Thị phần của SK hynix trong doanh thu HBM | 58% | 50% | -8 điểm |
| Thị phần của Samsung Electronics trong doanh thu HBM | 21% | 33% | +12 điểm |
| Khoảng cách giữa hai hãng | 37 điểm | 17 điểm | -20 điểm |
| Tất cả nhà cung cấp còn lại cộng lại | 21% | 17% | -4 điểm |
Bảng này cho thấy vấn đề lớn hơn một cuộc tranh chấp tay đôi. Trong 12 điểm mà Samsung Electronics giành được, 8 điểm đến từ SK hynix và phần còn lại đến từ các nhà cung cấp khác. Nói cách khác, sự dịch chuyển của quý 2 mang hình thức hai hãng dẫn đầu hấp thụ thị phần của mọi bên còn lại đồng thời thu hẹp khoảng cách giữa họ. Thị trường HBM đang cứng lại thành một thế độc quyền đôi của Hàn Quốc ngay tại thời điểm cán cân quyền lực bên trong thế độc quyền đôi đó bắt đầu dịch chuyển.
📩 Đang theo dõi chủ đề này?
Nhận phân tích tiếp nối — kết quả kinh doanh, báo cáo và nguồn cung HBM — mỗi ngày lúc 10:30 KST. Đăng ký miễn phí →
So sánh các dự báo
| Nguồn | Chỉ số | 2025 | 2026 | 2027 |
|---|---|---|---|---|
| Dự báo của JPMorgan | Thị phần HBM của SK hynix | 60% | 46% | 41% |
| Dự báo của UBS | Thị phần lượng bit xuất xưởng 2027 | — | — | Samsung Electronics 41% / SK hynix 39% |
| Ước tính của Bernstein (22/10/2026) | Doanh thu HBM quý 3 | — | Samsung Electronics USD 8,7 tỷ / SK hynix USD 7,6 tỷ | — |
Theo quỹ đạo của JPMorgan, SK hynix nhường 19 điểm thị phần trong hai năm nhưng vẫn giữ vị trí dẫn đầu về thị phần doanh thu đến năm 2027. Trên cơ sở lượng bit xuất xưởng của UBS, Samsung Electronics vươn lên dẫn trước vào năm 2027. Hai dự báo không mâu thuẫn nhau; chúng trả lời những câu hỏi khác nhau. «Ai bán được nhiều giá trị hơn?» và «ai xuất xưởng nhiều bit hơn?» là hai câu hỏi khác nhau, và việc hai đáp án chệch nhau tự nó là bằng chứng cho thấy cạnh tranh ở thế hệ HBM4 mang tính đa tầng.
Đảo chiều doanh thu không phải đảo chiều lợi nhuận
Đây là điểm thường bị bỏ qua nhất. Doanh thu bằng sản lượng nhân với giá; lợi nhuận cộng thêm cơ cấu sản phẩm và cơ cấu chi phí lên trên. SK hynix giữ vị thế cung cấp độc quyền đối với sản phẩm có thông số cao nhất, stack 16 lớp, và điều đó nâng đỡ mức ASP cao cấp. Ngược lại, bước nhảy doanh thu quý 3 của Samsung Electronics mang theo hiệu ứng sản lượng lớn đặc trưng của giai đoạn tăng sản lượng ban đầu, và các giai đoạn đầu như vậy thường đè nặng lên biên lợi nhuận vì chi phí ổn định tỷ lệ đạt (yield) và đầu tư trả trước. Ước tính 70,1 nghìn tỷ KRW của DS Investment và 75,1 nghìn tỷ KRW của IBK cho lợi nhuận hoạt động quý 3 của SK hynix cùng nói lên một điều: trong quý mà thứ hạng doanh thu thay đổi, trọng tâm lợi nhuận vẫn nằm ở SK hynix.
Cơ cấu kinh doanh cũng quan trọng. Thế mạnh của Samsung Electronics là cung cấp turnkey: bộ nhớ, một foundry logic cho base die và đóng gói tiên tiến trong cùng một gói, giúp đơn giản hóa chuỗi cung ứng của khách hàng. Từ HBM4 trở đi, khi base die được chế tạo trên một quy trình logic, thế mạnh đó lớn dần theo mỗi thế hệ. Thế mạnh của SK hynix là hồ sơ thực thi. Việc vượt qua kiểm định đầu tiên và xuất xưởng đầu tiên qua từng thế hệ để lại dấu ấn trong đánh giá rủi ro của khách hàng, và các khách hàng lớn không dễ dàng thay thế một nhà cung cấp đã được chứng minh trong các thỏa thuận dài hạn. Đó là lý do cơ cấu hợp đồng làm chậm tốc độ mà sự dịch chuyển thị phần thể hiện trong kết quả.
Hệ quả hữu hình nhất của việc mất thị phần đối với SK hynix là quyền định giá. Một nhà cung cấp thống trị duy nhất với thị phần trên 50% trên thực tế đặt ra điểm tham chiếu trong các cuộc đàm phán giá. Khi thị phần trượt xuống vùng 40%, phép tính thay đổi: khách hàng có thể dùng nguồn cung thứ hai làm đòn bẩy đàm phán, và việc phân bổ sản lượng trong các thỏa thuận dài hạn bắt đầu giống với đấu thầu cạnh tranh. Đối với Samsung Electronics, thị phần tăng chuyển trực tiếp thành tiếng nói mạnh hơn trong vòng kiểm định thế hệ tiếp theo. Từ HBM4E trở đi, khách hàng ngày càng có khả năng cơ cấu sản lượng xoay quanh nhiều nhà cung cấp đã đạt kiểm định ngay từ đầu.
Chase's Take
Bản chất của cú đảo chiều này không phải là một bất ngờ về công nghệ. Đó là sự thay đổi trong cách vòng kiểm định tạo ra lãi kép. Cho đến thế hệ HBM3E, cuộc chơi gần như hoàn toàn xoay quanh câu hỏi «ai vượt qua kiểm định đầu tiên», và SK hynix thắng cuộc chơi đó mọi lần. HBM4 mở rộng luật chơi. Với giao diện rộng hơn và logic nằm trong base die, cạnh tranh mở rộng từ riêng tỷ lệ đạt (yield) của bộ nhớ sang một gói gồm bộ nhớ, logic và đóng gói. Một cuộc chơi lớn hơn ưu ái người chơi nắm giữ tài sản turnkey. Quý 3 của Samsung Electronics là quý đầu tiên sự thay đổi cấu trúc đó được chuyển thành con số.
Từ góc nhìn Hàn Quốc, việc đóng khung đây là cuộc chiến giữa hai nhà vô địch trong nước sẽ bỏ lỡ một nửa bức tranh. Cộng lại, thị phần của hai công ty trong doanh thu HBM thực tế đã tăng, từ 79% trong quý 1 năm 2026 lên 83% trong quý 2 năm 2026. Trung tâm nguồn cung bộ nhớ AI của thế giới nằm ở Hàn Quốc, và thực tế đó không thay đổi — nó còn mạnh lên. Điều đang thay đổi là sự phân chia nội bộ. Đối với cả nhà đầu tư lẫn chính sách công nghiệp, sự phân chia giờ đây quan trọng hơn tổng số, bởi quy mô chi tiêu vốn (capex), hồ sơ biên lợi nhuận và danh mục khách hàng của hai công ty đã bắt đầu di chuyển theo những hướng khác nhau.
Một lưu ý lạnh lùng đáng được nhấn mạnh. Bằng chứng cho cú đảo chiều này vẫn là một ước tính. Việc các con số của Bernstein được xác nhận hay bị điều chỉnh sẽ được quyết định vào ngày 28 và 29 tháng 10 năm 2026. Coi một cú đảo chiều ở giai đoạn ước tính như sự thật đã an bài là một sai lầm. Nhưng hướng dịch chuyển của thị phần khớp với dòng chảy đã đo được trong quý 1 và quý 2, vì vậy ngay cả khi thứ hạng doanh thu quý 3 in ra khác với ước tính, bức tranh lớn hơn — khoảng cách thu hẹp — khó có khả năng bị đảo ngược.
Implications
- Tách vương miện doanh thu khỏi vương miện lợi nhuận. Quý 3 năm 2026 nhiều khả năng là quý mà thứ hạng doanh thu thay đổi trong khi thứ hạng lợi nhuận giữ nguyên. Việc gộp hai thứ thành một «cuộc đổi ngôi» đơn giản sẽ khiến ta bỏ lỡ cách cạnh tranh ở thế hệ HBM4 thực sự vận hành.
- Theo dõi sự dịch chuyển của quyền định giá. Nếu đà trượt của SK hynix xuống vùng 40% được xác nhận, điểm tham chiếu trong đàm phán giá HBM sẽ chuyển từ cấu trúc nhà cung cấp duy nhất sang cấu trúc đa nhà cung cấp. Điều khoản phân bổ sản lượng trong các thỏa thuận dài hạn là nơi tín hiệu đó xuất hiện đầu tiên.
- Năng lực turnkey trở thành tấm vé vào cửa cho thế hệ tiếp theo. Từ HBM4E trở đi, hàm lượng logic của base die tăng thêm nữa. Việc đáp ứng bước chuyển thế hệ chỉ bằng năng lực bộ nhớ trở nên khó hơn, điều này nâng rào cản gia nhập đối với các nhà cung cấp đến sau.
- Điểm kiểm tra tiếp theo là ngày 28-29 tháng 10 năm 2026. Kết quả quý 3 của SK hynix và Samsung Electronics — bình luận về doanh thu HBM, cơ cấu HBM4 và định hướng quý 4 — sẽ quyết định liệu cú đảo chiều ở giai đoạn ước tính có cứng lại thành sự thật hay không.
FAQ
Q1. Samsung Electronics đã thực sự vượt qua SK hynix chưa? Theo ước tính của Bernstein công bố ngày 22 tháng 10 năm 2026 thì đúng là vậy: doanh thu HBM quý 3 năm 2026 được ước tính là USD 8,7 tỷ đối với Samsung Electronics và USD 7,6 tỷ đối với SK hynix. Đây là ước tính, không phải kết quả đã công bố. Sự xác nhận sẽ đến cùng kết quả của SK hynix vào ngày 28 tháng 10 năm 2026 và của Samsung Electronics vào ngày 29 tháng 10 năm 2026.
Q2. Điều gì gây ra cú đảo chiều? Đợt tăng sản lượng HBM4. Trong cuộc gọi công bố kết quả quý 2, Samsung Electronics cho biết doanh thu HBM4 quý 3 sẽ tăng hơn gấp ba so với quý trước và HBM4 sẽ vượt 60% doanh thu HBM nửa cuối năm 2026. Thị phần doanh thu của hãng cũng đã tăng từ 21% trong quý 1 năm 2026 lên 33% trong quý 2.
Q3. Đảo chiều doanh thu có nghĩa là đảo chiều lợi nhuận không? Không. DS Investment ước tính lợi nhuận hoạt động quý 3 năm 2026 của SK hynix là 70,1 nghìn tỷ KRW và IBK Investment & Securities là 75,1 nghìn tỷ KRW. SK hynix cũng vẫn là, theo các bản tin, nhà cung cấp duy nhất xuất xưởng số lượng lớn stack 16 lớp cho Rubin, vì vậy thứ hạng doanh thu và lợi nhuận có thể di chuyển khác nhau trong một thời gian.
Q4. Cần theo dõi điều gì tiếp theo? Kết quả quý 3 vào ngày 28 tháng 10 năm 2026 (SK hynix) và ngày 29 tháng 10 năm 2026 (Samsung Electronics). Kiểm tra đầu tiên là liệu bình luận HBM của cả hai công ty có khớp với ước tính của Bernstein hay không. Trong trung hạn, hãy theo dõi liệu quỹ đạo thị phần SK hynix của JPMorgan (60% năm 2025, 46% năm 2026, 41% năm 2027) và quan điểm lượng bit xuất xưởng 2027 của UBS (Samsung Electronics 41%, SK hynix 39%) có xuất hiện trong các hợp đồng thực tế và việc phân bổ sản lượng hay không.
Nguồn
- Ước tính doanh thu HBM của Bernstein, công bố ngày 22 tháng 10 năm 2026
- Dự báo thị phần HBM của JPMorgan, 2025-2027
- Dự báo lượng bit xuất xưởng HBM 2027 của UBS
- Bình luận trong cuộc gọi công bố kết quả quý 2 năm 2026 của Samsung Electronics
- Ước tính của DS Investment và IBK Investment & Securities cho lợi nhuận hoạt động quý 3 năm 2026 của SK hynix
Bài viết này chỉ nhằm mục đích thông tin và không phải là khuyến nghị mua hoặc bán bất kỳ chứng khoán nào. Các con số doanh thu HBM quý 3 là ước tính của Bernstein và có thể khác với kết quả do mỗi công ty chính thức công bố.
📩 Bỏ lỡ phân tích hôm nay? Nhận bản ngày mai qua email
Daily Silicon lúc 10:30 KST cùng các điểm chính từ báo cáo kết quả kinh doanh và phân tích, sớm nhất. Khi đăng ký, bạn chọn bản tin tiếng Hàn, Anh hoặc Nhật; phân tích tiếng Việt đăng mỗi ngày trên trang.
Đăng ký miễn phí →
Miễn phí · Không spam · Hủy bất cứ lúc nào