VLSI Korea
Micron 深度解析:技術研討會全解讀 — 垂直 HBM、1-delta 與 G11 路線圖,以及對 4F² 的判定
Micron 10 月 21 日技術研討會全解讀:接合在處理器之上的垂直 HBM、2027 年下半年的 1-delta DRAM 與 400 層以上 G11 NAND、以 3D DRAM 取代 4F²,以及至少兩年的供給吃緊宣言。


30 秒摘要
- 2026 年 10 月 21 日,Micron 以只保留給路線圖級宣示的專屬技術研討會,把未來十年的技術路線寫入正式紀錄。主講者是總裁暨技術與產品長(CTPO)Scott DeBoer。
- 新產品的頭條是垂直 HBM:不再把 HBM 放在處理器旁邊,而是把記憶體直接接合在處理器正上方;同時公開的還有鎖定機器人與汽車的姊妹產品——垂直邊緣推論記憶體。
- 路線圖定案。1-delta(1δ)DRAM 製程節點將於 2027 年下半年在 Boise(博伊西)開始量產爬坡,位元密度提升約 20% 中段;NAND 則從第 9 代直接跳到 G11——400 層以上、位元密度 2 倍、I/O 速度 1.5 倍,同樣在 2027 年下半年爬坡。
- DeBoer 公開宣判了競爭對手正在推進的 4F² DRAM 死刑:Micron 發明了 4F²、研究了 20 年,結論是其密度優勢「多少是個迷思」。取而代之的是排在 1-zeta(1ζ)與 1-eta(1η)之間的 3D DRAM。
- 記憶體供給吃緊至少再持續兩年,且看不到供需平衡點。垂直產品每位元消耗的晶圓比傳統 DRAM 更多——「交換比率持續上升」——AI 記憶體擴產吞噬通用記憶體供給的結構就此固化。
- 市場反應正面:Micron 股價當日上漲約 2%,收在約 915 美元;Cantor Fitzgerald 維持增持評級與 2,000 美元目標價。
發表概要:Micron 到底發表了什麼
這場研討會的預告只有兩天——10 月 19 日的新聞稿。相對於短促的預告期,內容卻是 Micron 今年最完整的技術聲明。這不是財報會議,也不是產品發表會;這是一場對分析師、客戶——以及毫不掩飾地對競爭對手——的路線圖證詞。
| 項目 | 內容 |
|---|---|
| 活動 | Micron 技術研討會(多世代技術路線圖) |
| 時間 | 2026 年 10 月 21 日(週三)上午 8:00(美國山地時間) |
| 主講者 | Scott DeBoer,總裁暨技術與產品長 |
| 預告 | 2026 年 10 月 19 日新聞稿 |
| 形式 | 簡報 + 分析師問答,於 IR 網站直播 |
| 範圍 | DRAM、HBM、NAND 路線圖;客戶共同設計;長期研究 |
| 核心主張 | 「記憶體已成為 AI 的瓶頸」——容量與頻寬決定系統效能與每 token 成本 |
DeBoer 以 Micron 歷來最強勢的定位語句開場:公司正處於「歷史上最強的位置」。接著依序走過 DRAM、HBM、NAND 三大技術家族,最後收在供給、研究,以及 Micron 自身研發流程中的 AI 應用。UBS 的 Tim Arcuri 在問答中追問 4F²,產生了當天最被引用的發言。
閱讀以下內容前,有一項揭露需要注意:這場研討會沒有新的財務指引。以下數字都是技術與路線圖數字;財務背景另闢一節,明確標示來源為 9 月 30 日財報與 10 月的申報文件。
DRAM:2027 年的 1-delta,之後是接合,然後是 3D
Micron 的 DRAM 故事有四層:現在出貨的節點、2027 年爬坡的節點、再下一代節點,以及隨之而來的架構轉折。
目前的旗艦是 1-gamma(1γ)。未來一年,它承載伺服器 DRAM、LPDDR 等核心產品線,以及 HBM4E 家族的核心晶粒。繼承者是 1-delta(1δ),DeBoer 稱之為 Micron 連續第五個業界領先的 DRAM 節點。爬坡時間是 2027 年下半年,起點是愛達荷州的 Boise——正是新美國廠第一批 DRAM 晶圓預定 2027 年中產出的同一基地。位元密度改善幅度被定在較前代約 20% 中段,且該節點從設計之初就是為了 HBM5 與垂直 HBM 兩個產品。校準基準也有:據報 Samsung 的同等節點以 2027 年底為目標。也就是說,Micron 至少宣稱了在 DRAM 最前線的同步爬坡,並用一場全球研討會把這句話說出口。
1δ 之後,路線圖的性格改變。被形容為開發「進展順利」的 1-epsilon(1ε)導入晶圓接合——不是純光微影微縮,而是更接近 3D 堆疊做法的 DRAM 節點。其後的 1-zeta(1ζ)與 1-eta(1η)處於探路(pathfinding)階段,High-NA EUV 與新材料都在探索清單上。而在 1ζ 與 1η 之間,Micron 這次正式放上了 3D DRAM:一條在經濟性成立時才插入的平行開發路徑,目標是當商業上說得通時「隨時可投入」。
| 節點 | 狀態(2026 年 10 月 21 日) | 時程 | 要點 |
|---|---|---|---|
| 1-gamma(1γ) | 量產中 | 現在至 2027 年 | 未來一年核心產品線;HBM4E 核心晶粒;DDR6、LPDDR6 開發基礎 |
| 1-delta(1δ) | 路線圖詳細公開 | 2027 年下半年爬坡,Boise 起跑 | 位元密度提升約 20% 中段;為 HBM5 與垂直 HBM 設計 |
| 1-epsilon(1ε) | 開發進展順利 | 1δ 之後 | 導入晶圓接合 |
| 1-zeta(1ζ) | 探路階段 | — | 探索 High-NA EUV、新材料 |
| 3D DRAM | 平行路徑,位於 1ζ 與 1η 之間 | 依經濟性 | 目標是保持可投入狀態 |
| 1-eta(1η) | 探路階段 | — | 在 3D DRAM 插入窗口之後 |
HBM:從每堆疊 2.8 TB/s,到處理器之上的記憶體
HBM 章節從強勢開始。HBM4 已進入大量量產:每堆疊頻寬超過 2.8 TB/s,每 pin 速度超過 11 Gb/s。出貨中的產品是為 NVIDIA Vera Rubin 平台打造的 36GB 12 層堆疊,48GB 16 層版本已在送樣。與 HBM3E 相比,頻寬約 2.3 倍、功耗效率改善超過 20%,Micron 也維持其長年主張:頻寬翻倍可帶來約 2.6 倍的 LLM 推論吞吐量。DeBoer 還加了修辭:大約 100 個這樣的堆疊,就等於全球網際網路的總頻寬。
下一步 HBM4E 把核心晶粒換到 1γ,並於 2027 年爬坡。同時改變的,還有基底晶粒——堆疊最底層的邏輯層——由誰製造。HBM4 用的是自研基底晶粒;HBM4E 家族(包括與 NVIDIA 共同設計的客製化 NV-HBM)改用晶圓代工製程製作的基底晶粒,據報是台積電的 3 奈米級製程。這件事不只關乎 Micron:NVIDIA 8 月公布的 NVHBM 架構把 NVIDIA 自家的客製化記憶體控制器放進基底晶粒,據報 NVIDIA 已要求三家記憶體供應商統一採用台積電基底晶粒加上第六代(1c 級)核心晶粒。客製化 HBM 不再只是「加了邏輯配菜的記憶體產品」;基底晶粒本身正在成為一門獨立的外包晶片生意。
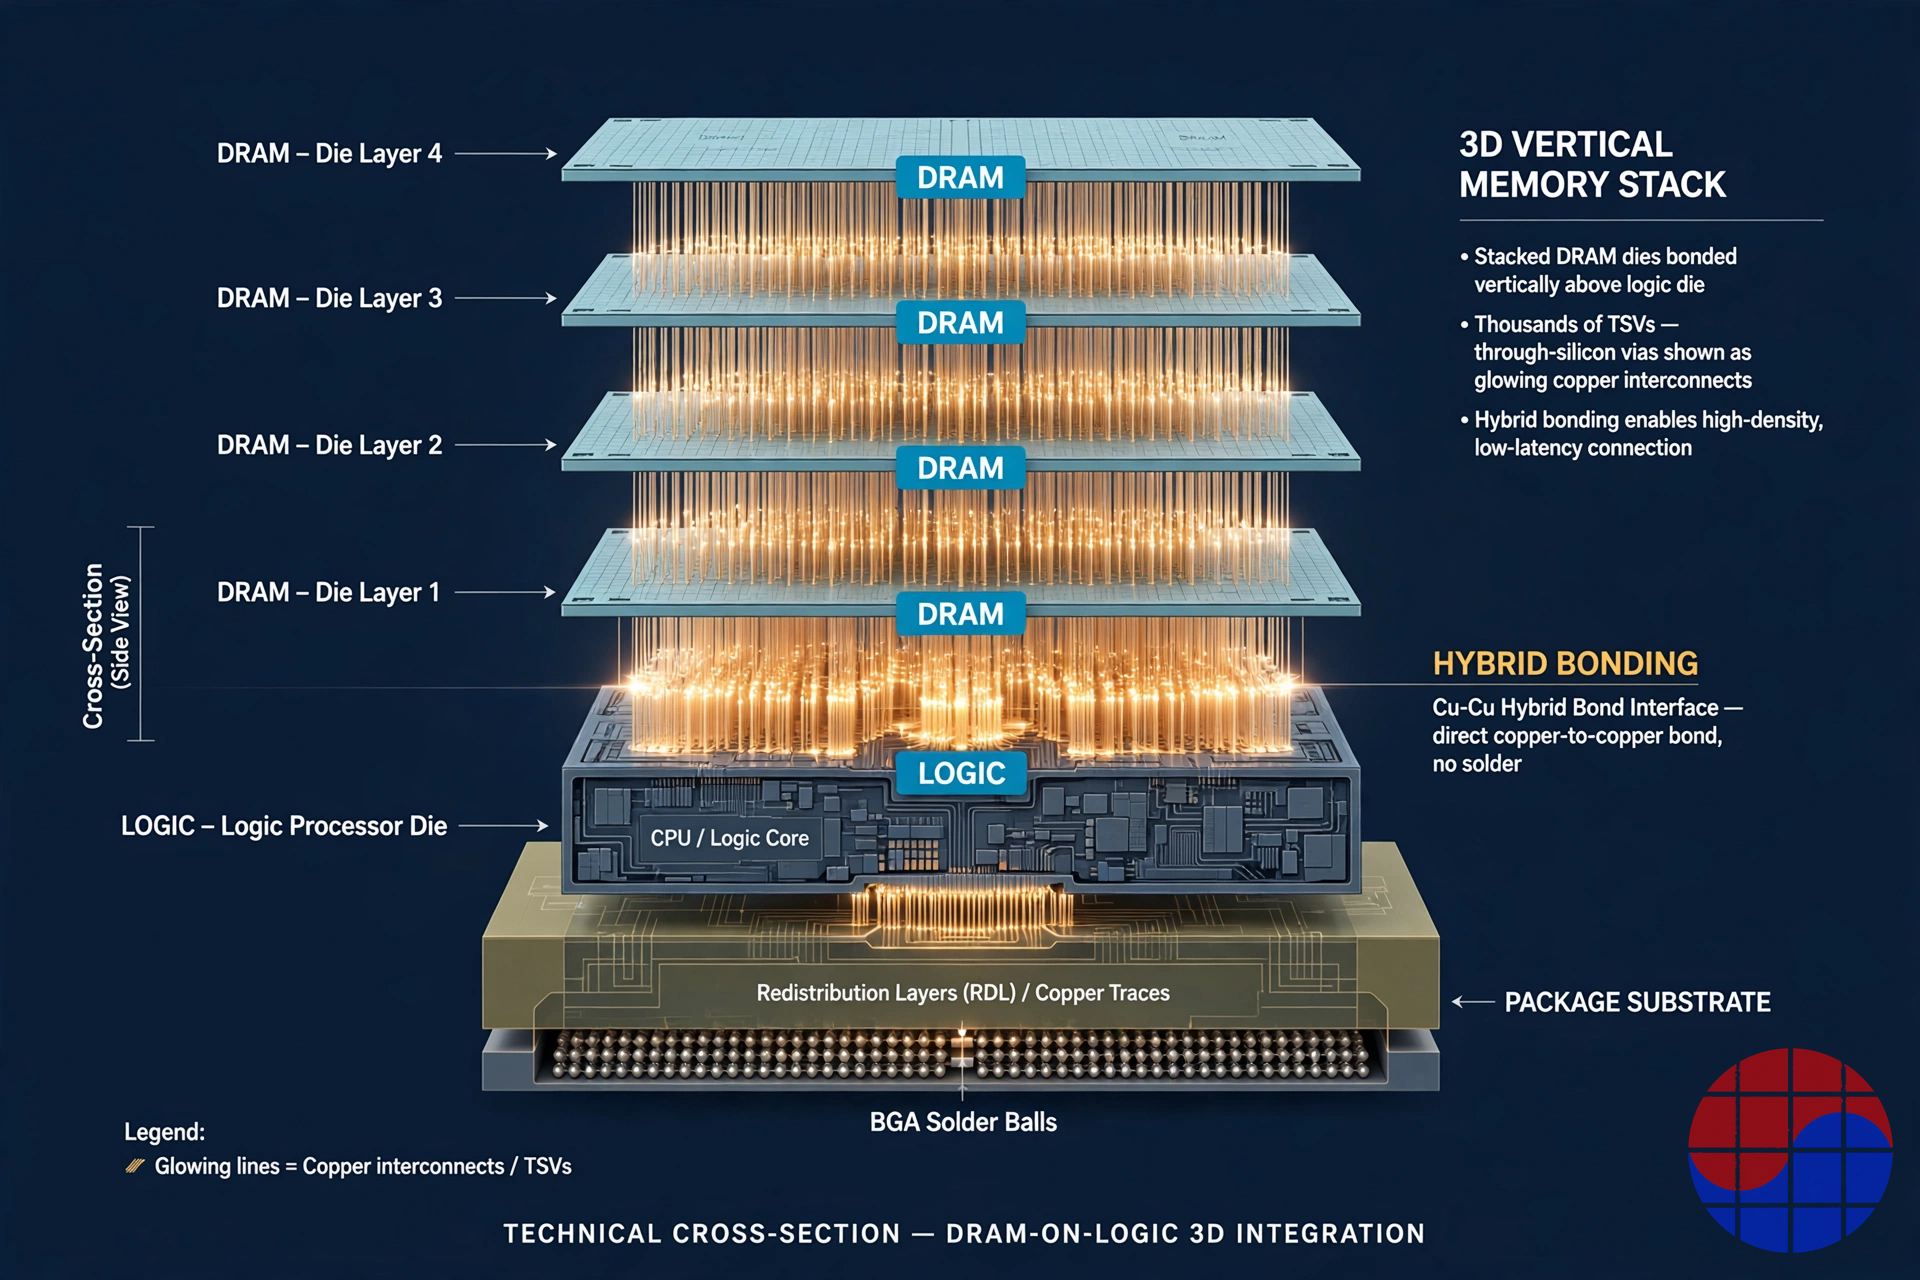
然後是真正的新產品。垂直 HBM 把記憶體直接實作在處理單元正上方:不再把堆疊立在中介層上、XPU 旁邊,而是讓記憶體登上處理器,以間距細得多的混合接合連接。用 DeBoer 的話,它「結合共同設計,提供終極頻寬」,而且在許多系統中會與放在 XPU 邊緣的傳統 HBM 並存。姊妹產品**垂直邊緣推論記憶體(垂直 EIM)**把低功耗 DRAM 堆在邏輯晶粒上,鎖定機器人、汽車等邊緣裝置;DeBoer 主張它的頻寬高於 PIM(記憶體內運算)設計,並補充說 Micron 兩條路都在走。
| 產品 | 規格 | 狀態 | 關鍵數字 |
|---|---|---|---|
| HBM4 | 36GB 12 層 | 大量量產中 | 每堆疊超過 2.8 TB/s;每 pin 超過 11 Gb/s;頻寬約為 HBM3E 的 2.3 倍;功耗效率改善超過 20% |
| HBM4 | 48GB 16 層 | 送樣中 | 大容量,面向長上下文推論 |
| HBM4E(標準) | 核心晶粒 1γ;代工基底晶粒 | 2027 年爬坡 | JEDEC 標準家族 |
| NV-HBM | 與 NVIDIA 共同設計的客製化 HBM4E | 開發中 | 基底晶粒整合 NVIDIA 控制器;基底晶粒採台積電製程(據報 3 奈米級) |
| 垂直 HBM | 記憶體接合於 XPU 之上 | 新公開 | 混合接合;許多系統與邊緣 HBM 並存 |
| 垂直 EIM | 邏輯晶粒上堆低功耗 DRAM | 新公開 | 鎖定機器人、車輛、邊緣推論;主張頻寬優於 PIM |
戰略上的陷阱是晶圓。兩個垂直產品每位元消耗的晶圓都比傳統 DRAM 多,DeBoer 明說「交換比率持續上升」。Micron 以前就量化過這個數字:依 Hot Chips 2026 與 2026 年 3 月的揭露,HBM3E 在同一節點、同一容量下,消耗的晶圓已約是 DDR5 的 3 倍。頻寬階梯每往上爬一階,同一批晶圓廠產能裡的通用 DRAM 供給就少一塊。比任何單一產品更重要的是,這道算術正是 Micron 認為短缺會延續到預測期之外的理由。
NAND:跳過一個世代,直達 400 層以上
NAND 拿到最大膽的一頁。Micron 將從第 9 代直接跳到 G11,整整跳過一個世代名稱。DeBoer 稱之為「全球最先進的 NAND」。配方是 400 層以上堆疊、晶圓對晶圓接合、位元密度為第 9 代的 2 倍、I/O 速度 1.5 倍。爬坡目標是 2027 年下半年——與 1δ DRAM 同一窗口,讓 2027 年下半年成為 Micron 全公司的技術轉換期。
| 指標 | 第 9 代(現行) | G11(2027 年下半年爬坡) |
|---|---|---|
| 堆疊層數 | 現行世代堆疊 | 400 層以上 |
| 位元密度 | 基準 | 第 9 代的 2 倍 |
| I/O 速度 | 基準 | 第 9 代的 1.5 倍 |
| 架構 | — | 晶圓對晶圓接合 |
| 世代命名 | 第 9 代 | 跳過一個世代到 G11 |
NAND 這一跳瞄準的是 AI 儲存。正如下文所述,Micron 表示 AI 輔助開發讓它把一整顆資料中心 SSD 的設計時間縮短了約 60%。當晶圓產能被 DRAM 與 HBM 吸走時,用接合式架構把密度翻倍,是守住企業級 SSD 經濟性的辦法。
對 4F² 的判定:當天最具後續效應的論證
問答環節產出了最可能迴響久遠的評論。UBS 的 Tim Arcuri 問:為什麼 Micron 認為 4F² DRAM 沒有可行的路——那種把 DRAM 單元佔位面積從 6F² 縮到 4F²、競爭對手正在追的佈局。
DeBoer 的回答是一場帶著權威主張的拆解。他說,Micron 發明了 4F²、研究了二十年,然後決定不商業化。他給出的物理是:DRAM 密度由電容之間的間距決定,而不是圖面上的單元佈局,因此 4F² 相對 6F² 所謂的密度優勢「多少是個迷思」。Micron 能在舊節點做出 4F²,但成本與複雜度更高——而在最前沿,「4F² 的微縮有根本性的問題。最終進場的會是 3D DRAM,而不是 4F²。」
從戰略上讀,這是 Micron 在不點名的情況下,對 Samsung 公開研究中的 4F²/垂直通道電晶體路線開火,同時把自家路線圖重新定位為務實的那一條:1δ 與 1ε 走平面單元、1ε 導入接合,然後在經濟性成立時上真正的 3D DRAM。DeBoer 對不對,是產業將在 2028–2029 年前後回答的經驗問題;今天重要的是,美國最大的記憶體廠已經公開表態反對這個設計,這提高了任何 champion 它的人的聲譽成本。
| 議題 | Micron 的立場(10 月 21 日) | 所針對的競爭路線 |
|---|---|---|
| 4F² 單元佈局 | 自行發明、研究 20 年、不商業化;密度優勢「多少是迷思」 | Samsung 的 4F²/垂直通道電晶體研究 |
| 平面之後的 DRAM | 3D DRAM,置於 1ζ 與 1η 之間,時程依經濟性 | — |
| 客製化 HBM 基底晶粒 | HBM4E/NV-HBM 採代工(台積電)基底晶粒 | 三家供應商面對同樣的 NVIDIA NVHBM 要求 |
| 下一代 DRAM 節點時程 | 1δ 於 2027 年下半年爬坡(Boise) | Samsung 同等節點據報以 2027 年底為目標 |
Micron 內部的 AI,以及財務背景
兩項輔助揭露為簡報收尾。第一,Micron 正在自家研發中實踐 AI:一顆新的資料中心 SSD 控制器的矽片到流片時間砍半,一整顆資料中心 SSD 的開發速度比上一代快約 60%。第二,長期賭注:對 Micron 研究實驗室的 100 億美元、10 年承諾,以及越來越提前的客戶共同設計——DeBoer 舉了與 Meta 關於 LPDDR6 的聯合白皮書為例,DDR6 也在開發中。
這場研討會沒有新指引,但背景異常強勁。以下來自 9 月 30 日財報與其後申報(非出自研討會本身):
| 數字 | 數值 | 來源 |
|---|---|---|
| FY2026 第四季營收 | 542.3 億美元 | 財報,2026 年 9 月 30 日 |
| FY2026 營收 | 1,331.9 億美元(FY2025 為 373.8 億美元) | 財報,2026 年 9 月 30 日 |
| FY2027 第一季營收指引 | 約 615 億美元 | 財報指引 |
| FY2027 第一季 Non-GAAP 毛利率指引 | 約 86.25% | 財報指引 |
| 策略客戶協議(SCA) | 已簽 16 份,其中 14 份定價已定;預計覆蓋未來營收約 50% | Cantor Fitzgerald 研究 note,10 月 20–21 日 |
| SCA 項下客戶押金 | 現金 127.5 億美元 + 信用狀 70 億美元 | FY2026 Form 10-K(10 月 9 日申報) |
| 股票回購授權 | 提高至 351.6 億美元,2026 年 12 月 9 日生效 | Form 10-K |
| 美國投資承諾 | 2035 年前晶圓廠與技術逾 2,500 億美元;美國供應鏈最高 30 億美元 | 10 月 20 日公告(對 Indium Corporation 的投資) |
當天 MU 股價上漲約 2.1%,收在 914.78 美元(前收 896.07 美元)。脈絡對多空都不寬容:股價在研討會前光 10 月就跌了超過 17%,且仍遠低於 6 月的歷史高點 1,255 美元,因此這波漲勢應解讀為止穩,而非狂熱。Cantor Fitzgerald 的 C.J. Muse 在 10 月 20–21 日重申增持與 2,000 美元目標價,正是立基於研討會強化的兩大支柱——16 份策略客戶協議(14 份定價已定,預計覆蓋未來營收約一半),以及 2027 年供需比 2026 年更緊、瓶頸延續到 2028 年。分析師平均目標價則在 1,586 美元附近。
Chase's Take
這場研討會中,一年後仍然重要的有三件事。
第一,垂直 HBM 重畫了 HBM 地圖。迄今每一代 HBM 都是在處理器旁邊跑的競賽——更寬的介面、更高的堆疊、更好的基底晶粒。垂直 HBM 把記憶體搬到處理器之上,把封裝問題變成共同設計合約:誰的記憶體坐在 XPU 上,誰就從架構的第一張草圖被設計進去,而不是最後才被驗證。這對客戶工程陣容最深的供應商有利,也解釋了 Micron 為何把產品揭露與 LPDDR6 共同設計論文、100 億美元研究室綁在一起。正在挖的護城河不是規格,而是客戶設計桌上的一個席位。
第二,對 4F² 的攻擊是一場提早開打的標準戰。DeBoer 駁斥競爭對手的研究方向,本季量不到任何好處;他得到的是在決定 2028–2029 年平台的房間裡的敘事位置。如果架構師們內化了「4F² 是迷思、3D DRAM 才是正道」,Micron 的路線圖就成為競爭者必須反駁的預設立場。這個主張可被證偽,而他還附上了自家的發明主張、寫入紀錄——這暗示的不只是定位,而是真正的信念。
第三,交換比率那一句才是真正的供給預測。把產品名稱全部拿掉,這場研討會最重要的句子是:交換比率持續上升,而供給至少兩年吃緊、看不到平衡點。每一片垂直 HBM 與 HBM5 晶圓,都是好幾片沒出貨的傳統 DRAM 晶圓。對 Samsung 與 SK hynix,同樣的物理同樣成立——這就是為什麼這場由三巨頭中最小的一家主講的研討會,能成為全產業的定價訊號:這個市場頂端的人,沒有一個在為供給緩解做計畫。
風險與未說出口的事
- **最重要的新產品沒有日期。**垂直 HBM 與垂直 EIM 公開時,既沒有發表客戶,也沒有量與時程。架構已宣布;生意尚未成形。
- 3D DRAM 沒有簡報級的細節。「置於 1ζ 與 1η 之間、時程依經濟性」是方向,不是計畫。如果 4F² 比 3D DRAM 就緒更早撞上它的問題,產業會有一個 Micron 尚未完整回答的密度缺口。
- **執行集中在 2027 年底。**1δ DRAM(Boise)、G11 NAND 與 HBM4E 都在同一窗口爬坡,並與 Idaho 新廠的第一批 DRAM 晶圓產出重疊。任何一項滑期都會複合其他項。
- **未定價的項目。**對 Indium Corporation 的投資(10 月 20 日)與垂直產品都沒有揭露金額;351.6 億美元的回購是授權,不是承諾。
- **勞資未決。**本篇深度解析刻意不再重述 Micron 的台灣勞資爭議——該議題在同一週仍在變動(台中工會已於 10 月 21 日達成協議,桃園的一日警示罷工則定於 10 月 22 日)。它已在我們的半導體罷工專題中完整報導;此處僅標記一點:台灣是 Micron 生產大部分 DRAM 的地方,任何長期停工都會收緊這場研討會所描述的供給圖景。
FAQ
Q: Micron 在 2026 年 10 月 21 日到底發表了什麼? A: 一份多世代技術路線圖,由 Scott DeBoer 在專屬研討會上發表。新項目包括垂直 HBM(把記憶體接合在處理器之上)、垂直邊緣推論記憶體、G11 NAND 世代(400 層以上,2027 年下半年爬坡)、1-delta DRAM 節點敲定 2027 年下半年爬坡、3D DRAM 被放上 1-zeta 與 1-eta 節點之間的路線圖,以及公開否定 4F² DRAM。
Q: 什麼是垂直 HBM?它與 HBM4 有何不同? A: HBM4 把 DRAM 晶粒堆疊在中介層上、處理器旁邊,每堆疊提供超過 2.8 TB/s。垂直 HBM 用混合接合把記憶體直接接合在處理晶粒正上方,進一步縮短路徑,讓頻寬超越邊緣配置的上限。Micron 表示兩者常會並存——XPU 上是垂直記憶體,邊緣周圍是傳統 HBM 堆疊。
Q: 為什麼 Micron 說 4F² DRAM 是「迷思」? A: DeBoer 主張,DRAM 密度由電容間距決定,而不是名義上的單元佔位面積,因此把佈局從 6F² 縮到 4F² 並不會帶來所暗示的密度收益——同時還增加成本與複雜度,並在最前沿撞上根本性的微縮問題。他並指出,Micron 發明了 4F²、研究了二十年,才決定不將其商業化。
Q: Micron 預期記憶體短缺會持續多久? A: 至少兩年,且看不到供需重新平衡的時點——這是 DeBoer 沿用執行長 Sanjay Mehrotra 的說法。垂直與 HBM 產品每位元消耗的晶圓比傳統 DRAM 多(HBM3E 約為 DDR5 的 3 倍),DeBoer 說這些交換比率還在上升,這從結構上限制了供給能多快回應。
Q: 這場研討會之後要盯哪些關鍵日期? A: 2027 年曆年的 HBM4E 爬坡(包括與 NVIDIA 的 NV-HBM);2027 年下半年 1-delta DRAM 從 Boise 開始爬坡,以及 G11 NAND 爬坡;2026 年 12 月 9 日,擴大後的 351.6 億美元回購授權生效;以及 Micron FY2027 第一季的結算——指引營收約 615 億美元。
📩 訂閱 VLSI Korea 電子報
每日半導體深度分析,第一時間寄到您的信箱。免費訂閱。