VLSI Korea
Market Bulletin: 矽晶圓價格邁向40%上漲 - ASP從92美元升至166美元,稼働率達99%
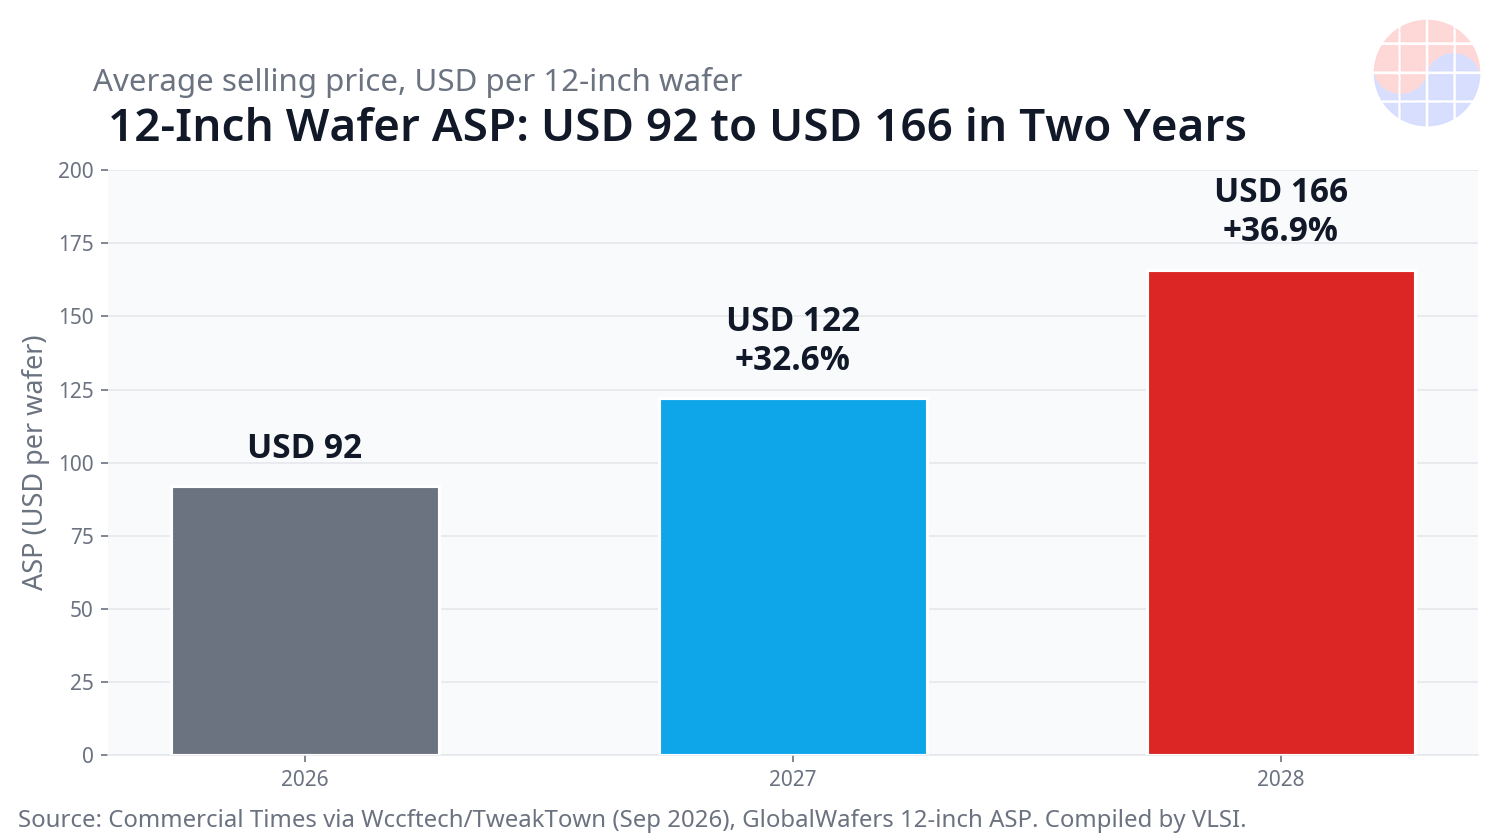
12吋矽晶圓ASP將從2026年的92美元升至2027年的122美元、2028年的166美元。拋光晶圓長約價格上漲逾40%,稼働率在2028年達99%,供應商表示小幅漲價無法支撐新投資。


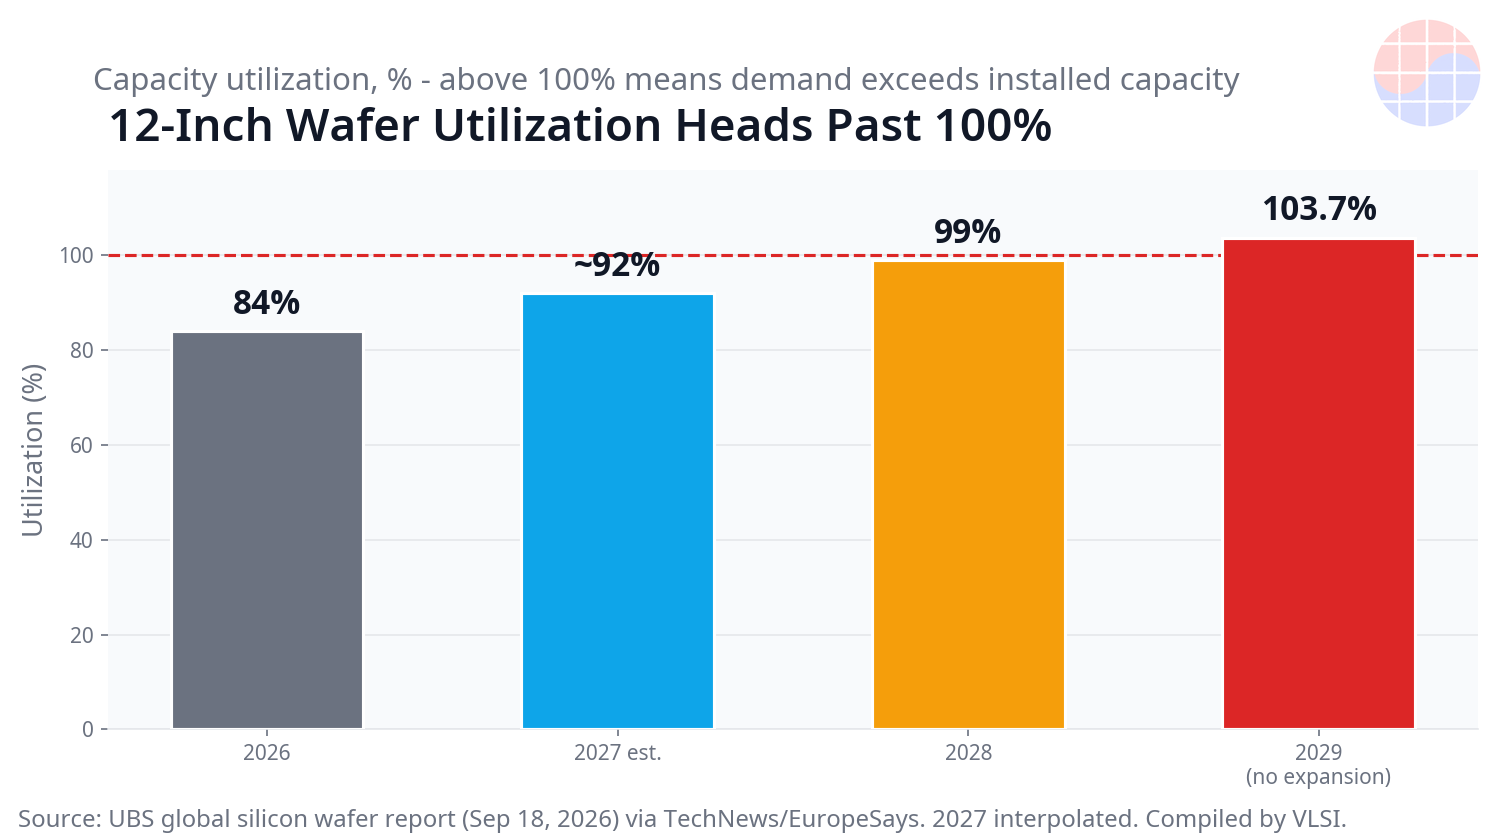
晶片堆疊中最便宜的一層,即將不再便宜。 環球晶圓12吋矽晶圓的平均售價(ASP)預計從2026年的92美元升至2027年的122美元,上漲32.6%,並在2028年再上漲36.9%至166美元(工商時報報導,經Wccftech轉載,2026年9月)。用於邏輯與記憶體的拋光晶圓長期合約(LTA)價格在2027年上漲逾40%,先進AI晶片用的磊晶晶圓則上漲15%至25%。供應商掌握定價權的原因在於稼働率:12吋晶圓稼働率從2026年的84%升至2028年的99%,若無新增產能,2029年將達103.7%。
Key Highlights
- ASP從92美元升至166美元: 環球晶圓12吋ASP在2027年升至122美元,上漲32.6%,2028年升至166美元,上漲36.9%。單季晶圓出貨量預計從2026年的1190萬片增至2027年的1610萬片、2028年的2170萬片(Wccftech,2026年9月)。
- 拋光晶圓領漲: 拋光晶圓合約價格在2027年上漲逾40%,高於磊晶晶圓的15%至25%。部分二線客戶面臨逾50%的漲幅,2026年第四季現貨價格預計將高於既有LTA價格(TweakTown,2026年9月)。
- 稼働率達99%: 12吋晶圓稼働率從2026年的84%升至2028年的99%。需求成長率因客戶回補庫存與DRAM擴產加速,上修為2026年11%、2027年14%、2028年13%(TechNews,2026年9月24日)。
- 需求算術毫不留情: CoWoS封裝產能在2027年年增70.9%,GPU與客製化AI ASIC出貨成長44.9%,前三大廠商CPU出貨合計成長36%,而DRAM位元供給僅成長22%(Wccftech,2026年9月)。
- 買方提早鎖定供給: 2026年7月,環球晶圓與美光宣布先進矽晶圓的10年長期供給框架,美光並提供5億美元策略融資,用於AI記憶體與資料中心需求(SemiMedia,2026年9月25日)。
Market Update
矽晶圓看起來像大宗商品,直到你試圖買更多為止。日本信越化學與SUMCO、台灣環球晶圓、德國Siltronic四家供應商供應了全球絕大多數高純度晶圓,認證需要數年時間,新晶圓廠也無法在單一價格週期內建成。因此續約時程至關重要:許多疫情期間簽訂的LTA如今到期,而那些合約是在原物料、電力與晶圓廠建造成本上漲前兩到三年的世界裡簽下的。供應商正利用續約窗口重置價格,等待現貨市場的買方則面臨更差的訊號,因為現貨價格已經朝新合約水準上漲。
| 2026年(目前) | 2027至2028年(預測) | |
|---|---|---|
| 12吋晶圓ASP(環球晶圓) | 92美元 | 2027年122美元(+32.6%),2028年166美元(+36.9%) |
| 拋光晶圓LTA價格 | 疫情期間LTA水準 | 2027年上漲逾40% |
| 磊晶晶圓LTA價格 | 疫情期間LTA水準 | 2027年上漲15%至25% |
| 12吋稼働率 | 84% | 2028年99%,無擴產時2029年103.7% |
| 單季晶圓出貨量 | 1190萬片 | 2027年1610萬片,2028年2170萬片 |
| CoWoS產能與GPU加ASIC出貨 | 2026年基準 | 2027年CoWoS年增70.9%,GPU加ASIC成長44.9% |
ASP、出貨量與CoWoS數字為2026年9月報導的工商時報估計。稼働率與需求成長為2026年9月18日的UBS估計。預測並非已公布業績。
供應商自己的說法說明了40%這個數字不是貪婪,而是算術。SUMCO社長在2026年8月表示,5%至10%的漲價遠不足以支應新投資的成本,公司對綠地擴產仍持謹慎態度。追蹤此產業的分析師把門檻看得更高:晶圓廠可能需要40%至50%的漲幅,才能證明新產能合理;若2027年漲幅逾20%卻未引發擴產,2029年的短缺將成為下一個瓶頸。中國供應商在先進製程上也無法補上缺口:中國最大廠商的ASP約為54美元,與產業區間100至120美元差距甚大,反映其產品組合偏重非晶圓製造級晶圓,且重新認證限制了其在先進邏輯與記憶體產線的使用。
VLSI's View
瓶頸下移至基板。 三年來,AI供給的辯論聚焦於加速器、HBM與封裝產能。晶圓位於這三者之下。每顆GPU、每個HBM堆疊與每顆伺服器CPU都始於拋光或磊晶晶圓,因此CoWoS產能成長70.9%與加速器出貨成長44.9%,會直接轉化為晶圓投片量。當稼働率超過99%,良率波動、重工或單一供應商事故便沒有緩衝可以吸收。
韓國視角在於記憶體晶圓。 韓國兩大記憶體廠是全球最大的拋光晶圓買家之一,包括成為HBM的晶圓。從92美元走向166美元,不會擊垮一個正以雙位數調高自身合約價格的記憶體事業,但會改變2027年與2028年出貨的每一個位元的成本結構,並獎勵提早簽訂長期框架的買家。7月環球晶圓與美光的框架就是範本:以融資與年期換取確保的數量。
價格如今是產能訊號,不只是成本。 在晶圓供給中,更高的價格同時做兩件事:分配今日稀缺的產出,以及成為唯一能說服供應商董事會批准多年期工廠的論據。把2027年LTA回合只讀成通膨,會錯過第二件事。若回合以過低水準定案,產業買到的是2027年更便宜的晶圓,以及2029年更嚴重的短缺。
Chase's Take: 在晶片實作中,基板是失敗之前沒人談論的佈局規劃。你可以花數月最佳化佈置與繞線,但若裸晶尺寸與封裝在一開始就錯了,下游再多工程也修不好。矽晶圓就是產業在2027年合約回合中做出的2029年佈局決定。把晶圓LTA當成採購文書的團隊,兩年後會發現,他們簽下的其實是自己的產能上限定案。
Outlook
- 2026年第四季現貨價格: 現貨是否如預期高於既有LTA價格,將決定2027年續約基準線的硬度。
- 2027年LTA定案: 拋光與磊晶的最終漲幅,以及是否有供應商把大幅漲價與確定的產能承諾綁在一起。
- 供應商資本支出訊號: 四大供應商任何綠地或大型棕地擴產宣布,都會改變2029年稼働率的算術。
- 記憶體廠框架: 繼2026年7月範本之後,大型DRAM與NAND買家的後續長期晶圓協議值得關注。
FAQ
矽晶圓價格在2027年會上漲多少? 拋光12吋晶圓長期價格預計在2027年上漲逾40%,磊晶晶圓上漲15%至25%。環球晶圓12吋ASP預計從2026年的92美元升至2027年的122美元、2028年的166美元(工商時報,2026年9月)。
矽晶圓價格為什麼上漲? AI基礎設施需求同時拉高邏輯、DRAM與NAND的晶圓投片量。稼働率從2026年的84%升至2028年的99%,疫情期間的長期合約到期,投入成本與建造成本也高於那些合約簽訂時的水準。
矽晶圓由誰製造? 日本信越化學與SUMCO、台灣環球晶圓、德國Siltronic,供應全球絕大多數供應給晶圓代工廠與記憶體廠的高純度矽晶圓。
價格上漲會帶來新晶圓產能嗎? 不會自動帶來。供應商表示5%至10%的漲幅遠低於新投資所需,分析師估計可能需要40%至50%的漲幅才能證明擴產合理。若無擴產,稼働率將在2029年達103.7%,意味著短缺。
📩 訂閱 VLSI Korea 電子報
每日半導體深度分析,第一時間寄到您的信箱。免費訂閱。