VLSI Korea
Synthara 딥다이브: SRAM 안에서 연산하는 ComputeRAM, 100배 주장과 1,600만 달러의 현실
Synthara가 파는 것은 연산하는 SRAM 매크로다. 드롭인 SRAM 안에서 돌아가는 디지털 인메모리 컴퓨팅, 시뮬레이션에 기대는 100배 주장, 이름이 공개된 유일한 고객 Bosch, 그리고 4억 5,000만 달러를 모은 경쟁사와 대비되는 약 1,600만 달러의 현실을 해부한다.


결론 먼저
- Synthara는 칩을 파는 회사가 아니라 SRAM 매크로 IP를 파는 회사다. 취리히의 이 스타트업이 만든 ComputeRAM은 일반 SRAM과 똑같은 인터페이스를 가진 드롭인 매크로인데, 메모리 안에 디지털 연산 로직을 밀착시켜 행렬 연산을 데이터가 있는 자리에서 처리한다. 폰 노이만 구조의 데이터 이동 비용을 줄이는 것이 핵심 베팅이다.
- 기술의 차별점은 '디지털'이라는 데 있다. Mythic이나 IBM의 아날로그 CIM(컴퓨트 인 메모리)이 비트셀 자체의 물리량으로 연산하는 것과 달리, Synthara는 파운드리가 제공하는 표준 비트셀을 건드리지 않는다. 주변회로에 연산 로직을 붙이는 대가로 면적이 약 5~10% 늘지만(회사 설명), 공정 포팅과 검증이 일반적인 디지털 플로우를 따른다.
- 숫자는 회사 주장을 그대로 읽어야 한다. Cortex-M0 데모에서 기존 SRAM 대비 최대 139배 속도, 158배 에너지 효율이라는 수치는 회사 발표이며, 독립 기관의 양산 실리콘 벤치마크가 아니다. 테스트칩은 GlobalFoundries 22FDX로 나왔고, 양산 고객 이름은 Bosch가 얼리 클라이언트로 공개된 것이 사실상 전부다.
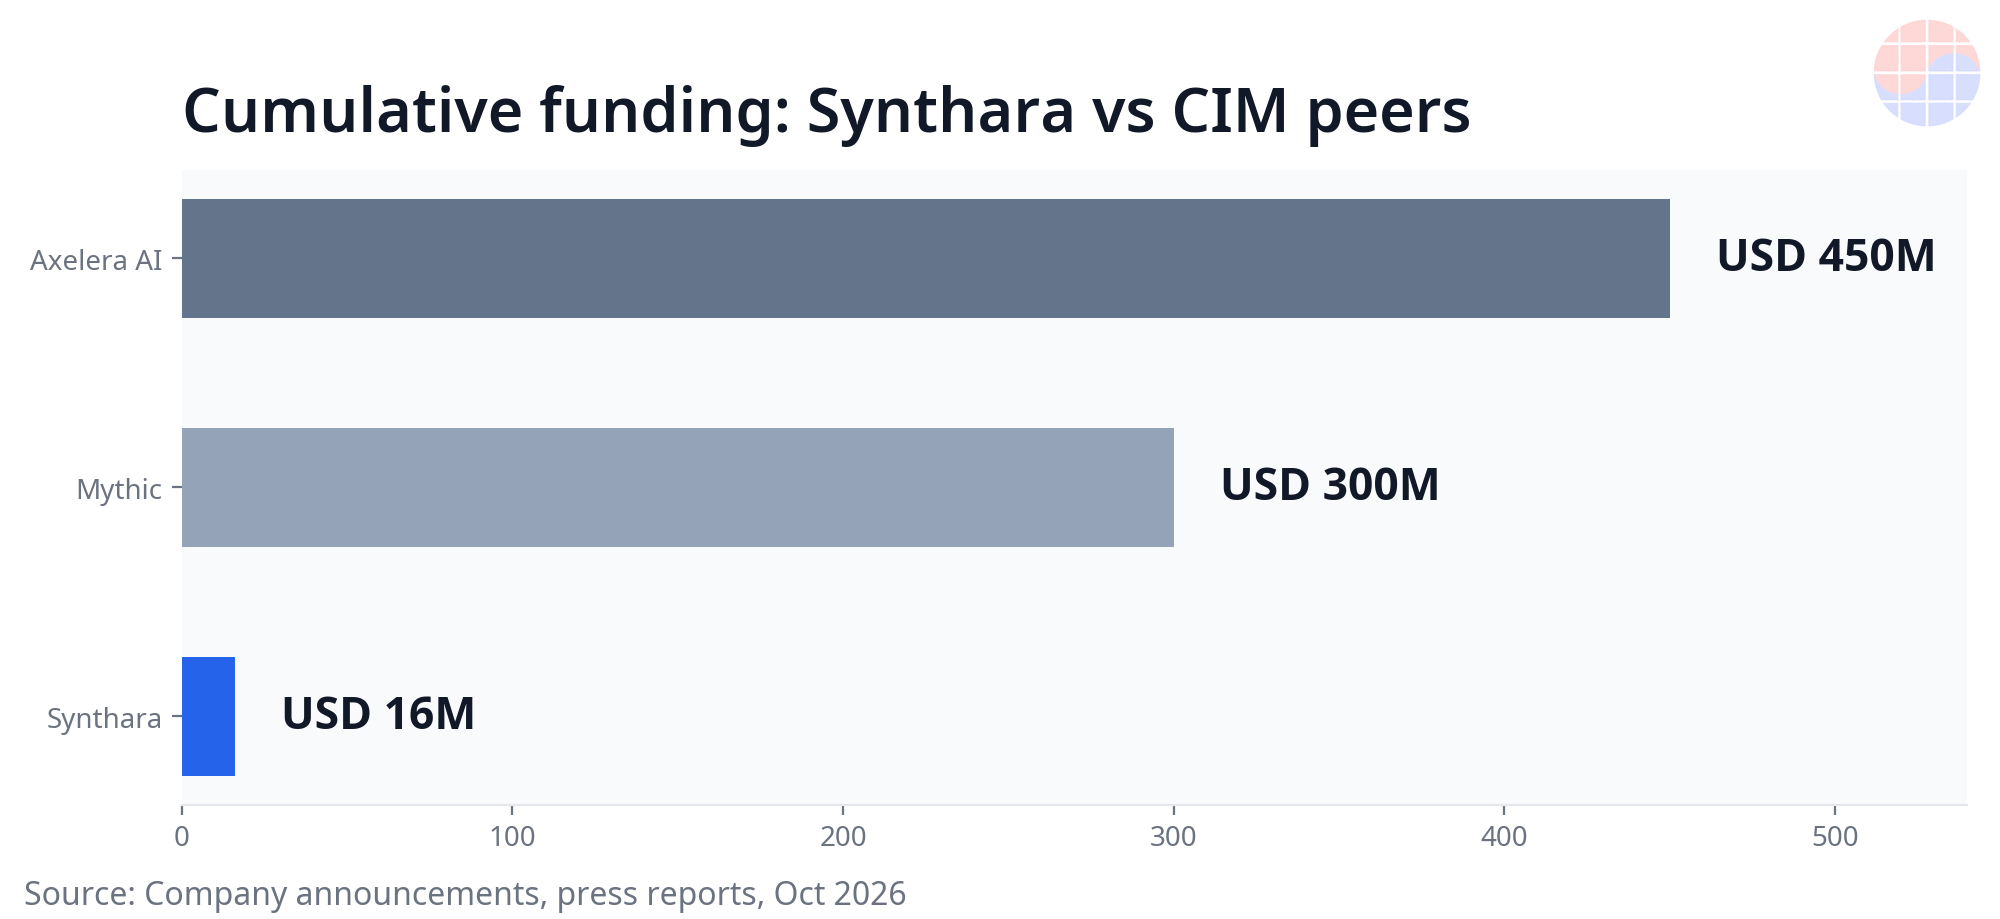
- 자금력이 가장 얇다. 누적 조달은 약 1,600만 달러 수준으로 추정되며, 2024년 6월 1,100만 달러 라운드(지분 550만 + 보조금 590만) 이후 신규 라운드가 확인되지 않는다. 같은 무대의 Axelera는 누적 4억 5,000만 달러, Mythic은 약 3억 달러를 조달했다. 팀은 약 20명이다.
- 판단: 기술 방향은 옳고 진입 방식이 영리하지만, 이 회사의 운명은 자본이 아니라 '대형 MCU 업체의 디자인인 한 건'에 달려 있다. 그 한 건이 로열티로 바뀌기까지 버틸 현금이 있는지가 진짜 질문이다.
회사 개요
| 항목 | 내용 |
|---|---|
| 설립 | 2019년, 스위스 취리히 (Institute of Neuroinformatics, ETH Zurich·취리히대 스핀오프) |
| 창업자 | Manu V Nair (CEO), Alessandro Aimar (CTO) — 두 사람의 박사 연구가 창업의 기반 |
| Nair 이력 | Analog Devices, Apical Imaging에서 칩 설계 후 Manchester MPhil, Institute of Neuroinformatics 박사 (뉴로모픽 컴퓨팅) |
| Aimar 이력 | Imagination Technologies에서 PowerVR GPU 검증·아키텍처 (2014~), 이후 에너지 효율 AI 연산으로 박사 |
| 제품 | ComputeRAM (SRAM 기반 인메모리 컴퓨팅 IP 매크로 + SDK) |
| 실리콘 | GlobalFoundries 22FDX 테스트칩 (18kB 매크로, 2x2mm 데모 칩 보도). 메모리 컴파일러와 FinFET 버전은 개발 중이라고 회사는 설명 |
| 팀 규모 | 약 20명 (2024년 6월 보도 기준) |
| 누적 조달 | 약 1,600만 달러 수준으로 추정 (2024년 라운드 1,100만 달러 + 시드 라운드와 보조금. 정확한 누적액은 회사가 공개하지 않음) |
| 매출 | 미공개. 양산 로열티 단계 이전으로 추정 |
| 주요 인물 | 어드바이저 Hermann Hauser (Arm 공동창업자), 이사회 의장 Sean Mitchell (Movidius 공동창업자, 2023년 보도 기준) |
창업사: 신경형 컴퓨팅 연구실에서 나온 '반(反)아날로그' 결정
Synthara는 2016년 1월, 같은 날 Institute of Neuroinformatics에서 박사를 시작한 두 연구자의 만남에서 출발한다. Manu Nair와 Alessandro Aimar는 모두 AI와 효율적인 연산에 끌려 학계로 돌아온 칩 엔지니어였다. 연구소의 본령은 뉴로모픽 컴퓨팅, 즉 뇌의 구조를 닮은 연산 방식이다. 그런데 두 창업자가 2019년 회사를 세우며 내린 결정은 연구소의 정통 노선과 반대였다.
아날로그 CIM은 매력적인 물리를 쓴다. 비트셀에 흐르는 전류 자체가 곱셈과 덧셈을 수행하니 이론적인 에너지 효율이 압도적이다. 대가는 제조와 검증이다. 아날로그 회로는 공정 노드가 바뀔 때마다 다시 설계에 가깝게 손봐야 하고, 온도·전압·공정 편차에 대한 보정이 제품 수명 내내 따라다닌다. Nair의 주장은 단순하다. 업계는 아날로그를 원하지 않는다는 것이다. 고객인 MCU 업체가 원하는 것은 자기들의 검증된 디지털 플로우에 그대로 들어가는 매크로이며, 데이터 경로를 극단적으로 줄이는 것만으로 이득의 대부분을 얻을 수 있다는 것이 Synthara의 베팅이다.
이 판단은 ETH 취리히 생태계의 산물이기도 하다. 취리히는 Google의 유럽 최대 거점, ETH와 취리히대의 뉴로모픽·로보틱스 연구, 그리고 이를 뒷받침하는 스위스의 보조금 체계(Innosuisse, Swiss Accelerator)가 겹친 도시다. Synthara는 Silicon Catalyst, Intel Ignite 같은 글로벌 액셀러레이터를 거쳤고, 2023년에는 스위스 최고 권위의 기술 스타트업 상인 ZKB Pionierpreis Technopark(상금 10만 프랑)를 받았다. 다만 취리히의 생태계는 인재와 보조금에는 강해도, 대형 팹리스 고객과 후기 단계 자본에서는 미국·네덜란드 축에 밀린다. 이 비대칭이 이 회사의 재무 구조에 그대로 나타난다.
ComputeRAM 해부: 비트셀을 건드리지 않는 인메모리 컴퓨팅
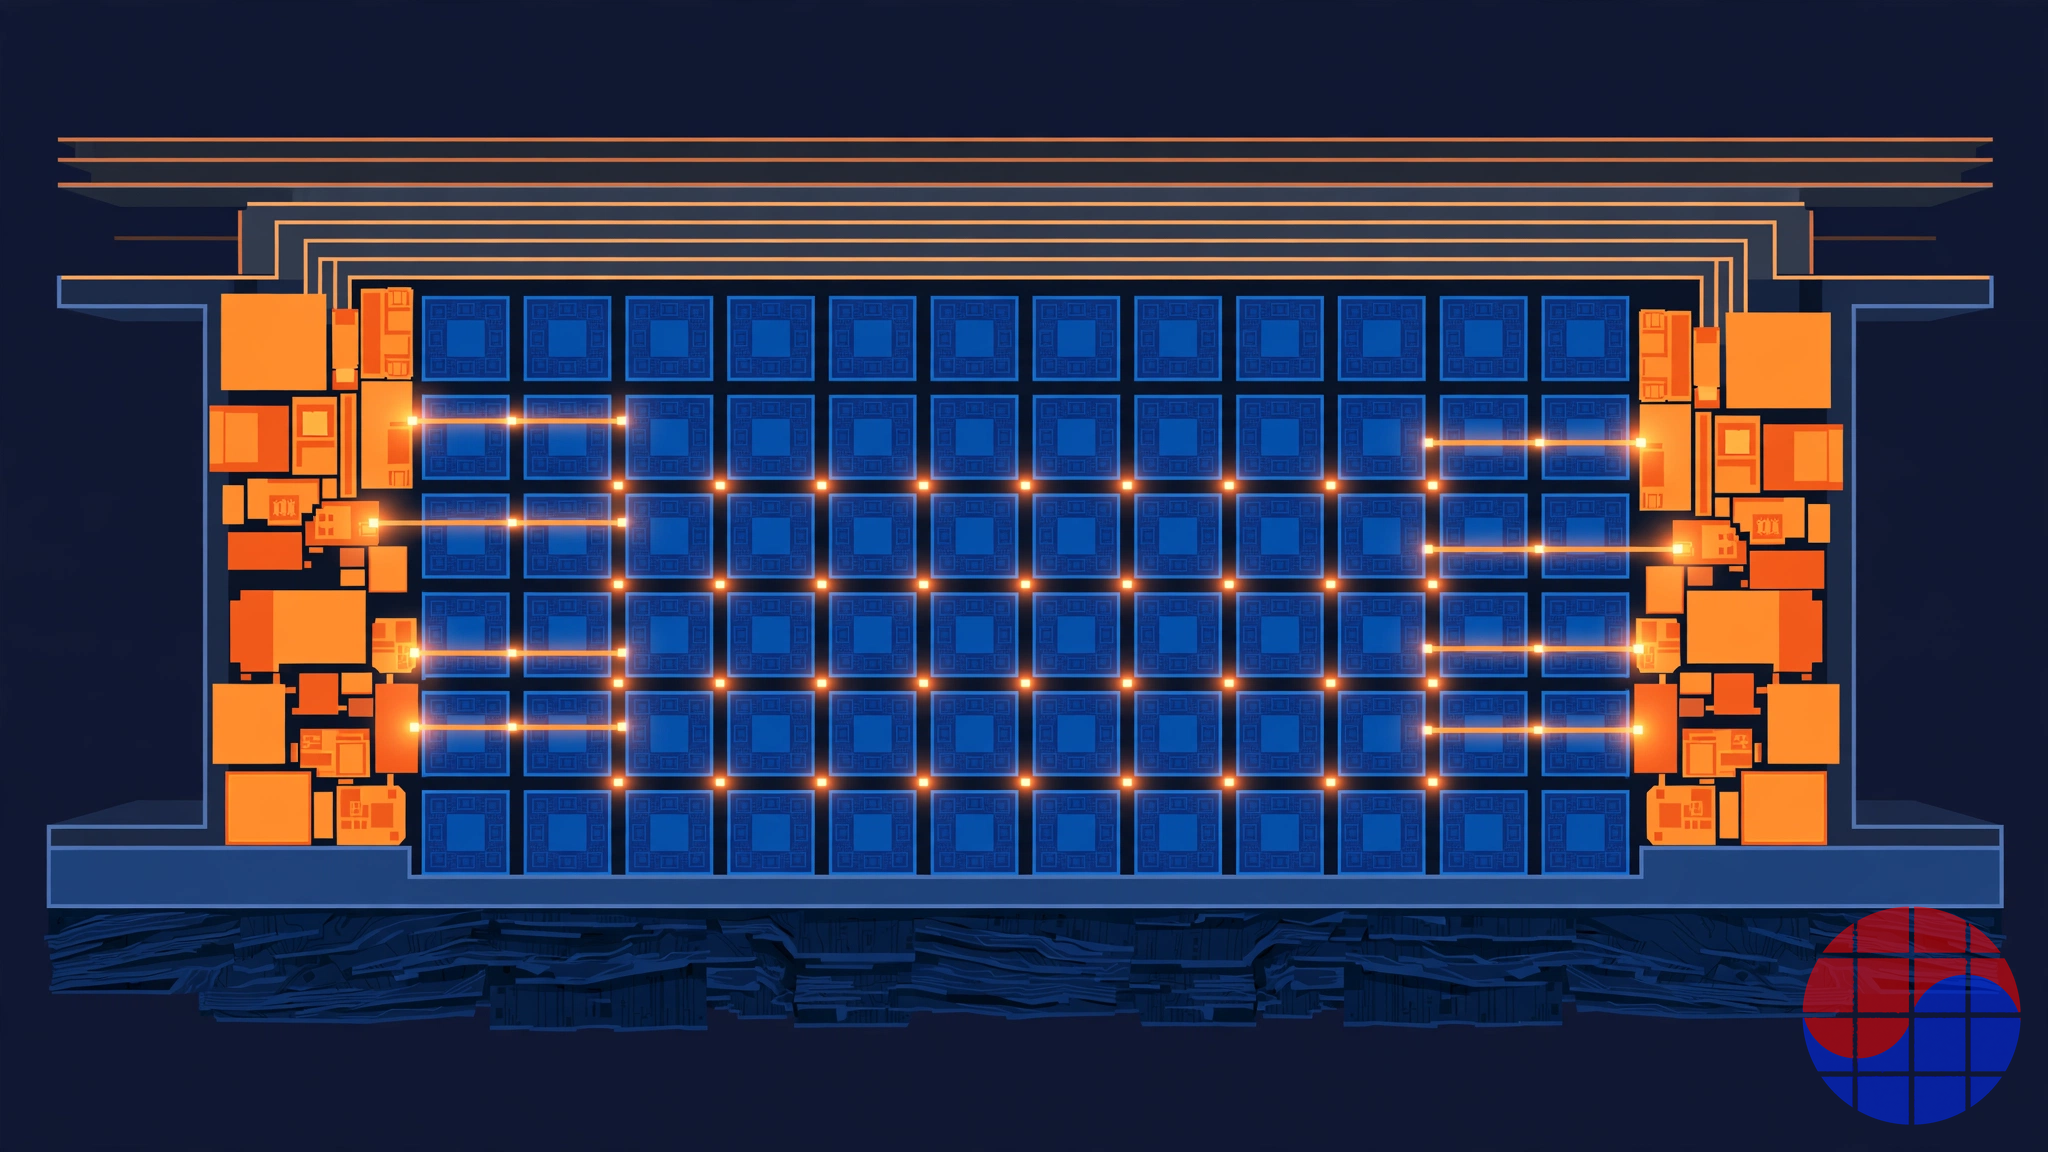
ComputeRAM의 구조를 분해하면 세 층이다.
1. 매크로는 SRAM처럼 생겼다. ComputeRAM 매크로는 일반 SRAM과 동일한 메모리 인터페이스를 유지한다. 고객의 SoC 입장에서는 메모리 맵에 매크로를 놓고 평소처럼 읽고 쓰는 것이 기본 동작이다. 여기에 연산 명령이 얹힌다. 회사가 파는 것은 '새로운 가속기'가 아니라 '연산할 줄 아는 메모리'라는 프레이밍이며, 이것이 도입 장벽을 낮추는 핵심이다.
2. 연산 원시 단위는 내적(dot product)이다. 일반적인 MAC(곱셈-누산) 어레이와 달리 ComputeRAM의 하위 연산 단위는 내적이라고 회사는 설명한다. 가중치는 메모리에 상주하고, 입력 벡터가 들어오면 매크로 내부에서 행렬-벡터 곱이 수행된다. AI 추론과 DSP 워크로드의 대부분이 행렬-벡터 곱으로 환원되므로, 모델 연산의 최대 99%를 메모리 쪽으로 오프로드한다는 것이 회사 주장이다. 버스 활동이 줄면 지연과 에너지가 함께 줄어든다는 논리다.
3. 디지털 로직은 주변회로에 산다. 비트셀은 파운드리가 제공하는 표준 셀, 또는 컴파일된 메모리 어레이를 그대로 쓴다. 추가되는 것은 어레이 경계에 붙는 디지털 연산 로직으로, 면적 오버헤드는 약 5~10%라고 회사는 설명한다. 전면 CMOS 호환이며, 데이터 타입은 정수와 blockFP를 지원하고 완전한 부동소수점은 아직 지원하지 않는다고 창업자가 밝힌 바 있다. 런타임에 동적으로 재구성 가능하다는 점도 강조된다.
실증 단계는 이렇다. Synthara는 GF 22FDX 공정으로 SRAM 기반 테스트칩을 만들었고, 샘플은 소수 고객에게 제공됐다고 보도됐다. 22FDX의 바디 바이어스 기능은 ComputeRAM 동작에 필요하지 않다고 창업자는 밝혔다. TSMC 공정으로의 포팅은 리드 고객의 요구에 따라 결정되는 구조로, 2024년 말까지 포팅을 예상한다는 발언이 있었다. 2026년 10월 현재, 그 포팅의 완료 여부나 FinFET 버전의 테이프아웃은 공개적으로 확인되지 않는다. 이 침묵 자체가 후술할 리스크 섹션의 재료다.
디지털 대 아날로그: CIM 접근법 비교
| 항목 | Synthara ComputeRAM (디지털) | Mythic (아날로그, Flash) | IBM 연구 라인 (아날로그, PCM) | Samsung HBM-PIM (디지털 근접) |
|---|---|---|---|---|
| 연산 위치 | SRAM 어레이 경계의 디지털 로직 | Flash 어레이 내부, 전류 합산 | PCM 어레이 내부, 전도도 합산 | HBM 다이 내부 연산 유닛 |
| 비트셀 | 파운드리 표준 셀 그대로 | 독자 Flash 셀 운용 | 독자 PCM 소자 | 표준 DRAM + 로직 추가 |
| 정밀도 | 정수·blockFP, 결정론적 디지털 | 아날로그 근사, 보정 필요 | 아날로그 근사, 드리프트 관리 필요 | 디지털, 고정소수점 중심 |
| 공정 포팅 | 디지털 플로우 준용, 상대적으로 용이 | 노드마다 재특성화 부담 | 소자 공정 의존성 큼 | 자사 DRAM 공정 내재화 |
| 검증·타이밍 | 표준 STA·디지털 검증 체계 적용 가능 | 아날로그 검증 + 캘리브레이션 체계 별도 | 연구 단계 검증 | 대기업 내부 검증 체계 |
| 사업 형태 | IP 라이선스 | 자체 칩 판매 | 연구 프로그램 (제품 아님) | 자사 제품 내장 |
| 누적 조달·자원 | 약 1,600만 달러 (추정) | 약 3억 달러 (보도 합산) | IBM 연구 예산 | 삼성전자 내부 예산 |
표가 말하는 것은 우열이 아니라 트레이드오프다. 아날로그는 물리에서 효율을 뽑는 대신 제조·보정·포팅의 빚을 진다. 디지털은 효율의 상한이 낮을 수 있지만, 고객의 기존 설계 자산과 검증 체계를 그대로 재활용한다. Synthara의 승부수는 성능 지표의 절대값이 아니라 도입 비용이다. 다만 이 표에는 함정이 하나 있다. '도입이 쉽다'는 주장은 고객의 입에서 확인돼야 하며, 현재 공개된 고객 측 증언은 거의 없다.
소프트웨어 스택: 하드웨어 문제를 프로그래밍 문제로
Synthara 스스로 꼽는 혁신은 회로가 아니라 추상화다. 회사의 표현대로, 인메모리 컴퓨팅을 '프로그래밍의 문제'로 바꾸는 것이 목표다.
- SDK와 라이브러리. ComputeRAM SDK는 최적화된 AI·DSP 빌딩 블록 라이브러리를 제공하고, TensorFlow Lite, PyTorch, ONNX 등 표준 프레임워크와의 호환을 표방한다. 제품 브리프 기준으로는 BLAS 계열 라이브러리 확장이 가능하다고 설명한다.
- 자동 분할. 알고리즘을 메모리 내 연산과 CPU 연산으로 나누는 분할과 동기화를 툴체인이 자동화한다는 것이 회사 설명이다. 프로그래머가 ComputeRAM을 의식하지 않고 기존 코드를 돌릴 수 있게 하는 것이 목표다.
- 프로그래밍 모델. 제품 브리프의 예제 코드는 의도적으로 평범하다. 행렬을 메모리에 복사해 두면, 입력 벡터를 넣는 것만으로 연산이 스스로 트리거된다. 메모리처럼 쓰고 메모리처럼 프로그램한다는 것이다.
회사 발표 성능 수치도 이 소프트웨어 맥락에서 읽어야 한다. 제품 브리프에 따르면 64x256 행렬-벡터 곱(8비트 가중치/입력)을 Cortex-M0에서 수행한 합성 후 게이트 레벨 시뮬레이션에서 최대 130배 지연 개선, 150배 에너지 개선이 나왔고, MLPerf Tiny에서는 최우수 가속기 제출작 대비 최대 30배 지연, 32배 에너지 개선을 시뮬레이션으로 제시했다. 2024년 회사 발표는 이를 139배 속도, 158배 에너지로 인용한다. 전부 시뮬레이션과 회사 측정 기준이며, 양산 실리콘에서의 독립 검증은 아직 공개되지 않았다.
고객·파트너십 실증: 공개된 것과 공개되지 않은 것
확인 가능한 실증은 네 가지다.
- Bosch (얼리 클라이언트, 2023년 보도). eeNews Europe의 2023년 12월 보도는 Bosch가 Synthara의 얼리 클라이언트로 공개됐다고 전했다. 어느 사업부, 어떤 칩에 들어가는지는 공개되지 않았다.
- 이사회와 어드바이저. 같은 보도는 Movidius 공동창업자 Sean Mitchell이 이사회 의장을 맡고 있다고 전했다. Movidius는 2016년 Intel에 인수된 컴퓨터 비전 칩 회사다. 2024년에는 Arm 공동창업자 Hermann Hauser가 어드바이저로 합류했다. 두 사람 모두 '엣지 AI 칩의 상용화'를 한 번씩 겪은 인물이라는 점에서, 네트워크의 질은 팀 규모에 비해 높다.
- Siemens Cre8Ventures PAVE360 (2024년 10월). Siemens EDA의 Cre8Ventures가 자사 자동차 디지털 트윈 마켓플레이스 PAVE360을 통해 Synthara와 협력한다고 발표했다. 자동차 ADAS와 전기차 효율을 겨냥한 포지셔닝이며, 실제 차량 프로그램 채택과는 다른, 생태계 진입 단계의 파트너십이다.
- Arm 케이스 스터디. Arm은 ComputeRAM을 Cortex-M 계열과 결합하는 케이스 스터디를 공개했다. Arm 생태계 안에서 '검증된 조합'으로 소개되는 것은 MCU 고객에게 심리적 장벽을 낮추는 효과가 있다.
반대쪽 목록도 명확하다. 양산 중인 고객 제품명, 출하량, 로열티 매출, 디자인인 파이프라인의 규모는 어느 것도 공개된 적이 없다. 2023년 수상 당시 회사는 '향후 12개월 내 첫 제품 판매'를 목표로 제시했다. 2026년 10월 현재 그 판매가 어떤 형태로 실현됐는지는 회사 발표로 확인되지 않는다.
재무·펀딩 해부: 보조금 절반의 자본 구조
| 시기 | 내용 | 금액 |
|---|---|---|
| 2020~2021 | 시드 라운드 (High-Tech Gruenderfonds, Zuercher Kantonalbank 등) | 비공개 |
| 2022 | 시드 익스텐션 마감 | 비공개 |
| 2023년 6월 | ZKB Pionierpreis Technopark 수상 | CHF 100,000 (상금) |
| 2023년 4월 | Swiss Accelerator 선정 (Innosuisse) | CHF 2.5M (보조금, 후술 라운드에 포함) |
| 2024년 6월 | 성장 라운드: 지분 USD 5.5M (Vsquared Ventures 주도, OTB Ventures, Onsight Ventures, Deep Tech Labs, HTGF, DeepIE, Excellis, ZKB, Sandeep Raju 참여) + 유럽·스위스 보조금 USD 5.9M | 합산 USD 11M+ |
| 2024년 이후 | 신규 라운드 | 확인되지 않음 (2026년 10월 기준) |
누적 조달은 시드와 보조금을 합쳐 약 1,600만 달러 수준으로 추정하는 것이 보도 기반의 합리적 상한이다. 회사가 누적액을 공식 수치로 제시한 적은 없다.
구조적으로 봐야 할 것은 금액보다 조성이다. 2024년 라운드의 절반이 보조금이다. 보조금은 희석이 없다는 장점이 있지만, 용도가 연구개발 과제에 묶이고 집행 속도가 느리며, 무엇보다 '시장이 가격을 매긴 돈'이 아니다. EU 프로젝트 REBECCA, CENTRIC, TRISTAN 참여도 같은 성격이다. 명망 있는 컨소시엄의 일원이라는 신호이지만, 매출의 대체재는 아니다.
런웨이 산수는 냉정하다. 취리히에서 20명의 반도체 엔지니어 팀을 굴리는 비용은 보조금 집행을 감안해도 연 수백만 프랑 단위다. 2024년 중반의 현금에 시드 잔여분을 더해도, 2026년 말이면 다음 조달이나 매출 전환이 필요한 구간에 들어가는 것이 자연스러운 추정이다. 신규 라운드 소식이 없다는 것은 두 가지로 읽힌다. 아직 현금이 남아 있거나, 조달 과정이 길어지고 있거나. 어느 쪽이든 다음 발표가 이 회사의 상태를 결정한다.
경쟁 지도: 네 개의 진영
디지털 IMC로 칩을 직접 파는 진영 — Axelera AI. 네덜란드 아인트호벤의 Axelera는 디지털 인메모리 컴퓨팅 아키텍처로 엣지 AI 칩(Metis)과 칩렛(Titania)을 직접 판매한다. 2026년 2억 5,000만 달러 이상의 라운드로 누적 조달은 4억 5,000만 달러에 달했고, 고객 500곳을 주장한다. Synthara와 기술 철학은 가깝지만 사업 모델이 정반대다. Axelera는 자본으로 물량을 사서 시장을 만들고, Synthara는 남의 칩에 들어가려 한다.
아날로그 CIM 진영 — Mythic, IBM. Mythic은 2022년 말 자금난으로 구조조정을 겪은 뒤 2025년 1억 2,500만 달러 라운드로 부활했다. 아날로그 CIM의 가능성과 고통을 모두 보여주는 선행 사례다. IBM의 PCM 기반 연구는 학술적 상한을 제시하지만 제품은 아니다. 이 진영의 존재는 Synthara에게 양날이다. CIM 시장 자체를 교육해주지만, '아날로그의 대안'이라는 Synthara의 포지션은 아날로그가 실패할 때만 빛난다.
대기업 내재화 진영 — Samsung HBM-PIM, MCU 대기업. Samsung의 HBM-PIM은 메모리 대기업이 PIM을 자사 제품에 내장하는 길을 보여줬다. MCU 시장의 NXP, Infineon, STMicroelectronics, Renesas는 모두 자체 NPU와 가속 전략을 갖고 있다. 이들이 외부 IP를 사는 이유는 속도뿐이며, 핵심 차별점으로 판단하면 내재화하거나 인수한다. Synthara 같은 IP 스타트업의 엑싯 시나리오 상당수는 사실 이 진영으로의 인수다.
근접 대안 진영 — 근메모리와 소프트웨어 최적화. 전용 NPU IP(Ceva, Arm Ethos 계열), 그리고 '그냥 더 좋은 컴파일러'로 MCU의 한계를 미는 소프트웨어 회사들이 같은 예산을 두고 경쟁한다. 고객 입장에서는 매크로를 바꾸는 것보다 컴파일러를 바꾸는 쪽이 싸게 먹히는 경우가 많다.
한국 반도체 관점: STA와 사업 모델의 눈으로
한국 독자에게 Synthara가 흥미로운 이유는 세 가지다.
첫째, 타이밍 클로저의 문제 구조다. 아날로그 CIM이 고객에게 지우는 가장 무거운 짐은 검증이다. 공정 코너와 온도에 따라 움직이는 아날로그 거동을 signoff 체계 안에 넣는 일은, PrimeTime 중심의 디지털 signoff 방법론에 익숙한 조직에게는 이질적인 부담이다. 비트셀을 건드리지 않는 디지털 매크로는 기존 STA, 등가 검증, DFT 체계를 그대로 재활용한다. 즉 Synthara의 기술 선택은 성능 경쟁인 동시에 '고객의 검증 조직을 설득하는 비용'의 경쟁이다. 한국 파운드리와 팹리스의 signoff 문화가 보수적인 점을 감안하면, 이 보수성이 오히려 디지털 CIM에 유리하게 작동할 수 있다.
둘째, 메모리 강국의 인접성이다. 한국은 SRAM 매크로 자체보다 HBM과 PIM의 나라다. ComputeRAM의 무대는 온칩 SRAM이지만, '데이터가 있는 곳에서 연산한다'는 명제는 HBM-PIM과 같은 방향을 본다. 한국 MCU·엣지 SoC 팹리스(자동차, 가전, 센서 허브)가 유럽 IP를 검토할 때 비교 대상은 언제나 내재 개발과 Arm 생태계 IP이며, Synthara는 그 사이에서 '차별화 한 끗'을 파는 위치다.
셋째, 사업 모델의 교훈이다. IP 라이선싱은 초기 라이선스료와 수년 뒤의 로열티로 구성되며, 디자인인에서 로열티까지의 간극이 스타트업의 사망 계곡이다. Synthara의 보조금 중심 자본 구조는 이 계곡을 공공 자금으로 건너려는 유럽식 해법이다. 한국의 딥테크 스타트업이 자주 쓰는 TIPS·초격차 같은 공공 프로그램과 구조가 닮아 있어, '보조금은 런웨이를 늘리지만 시장의 심판을 미룰 뿐'이라는 명제를 검증하는 관찰 대상이 된다.
반론·리스크
- 성능 수치의 검증 부재. 100배, 139배, 158배는 전부 회사 발표와 시뮬레이션이다. 양산 실리콘에서의 독립 벤치마크가 나오기 전까지 이 숫자들은 마케팅 자료로 분류해야 한다.
- 침묵의 기간. TSMC 포팅 예상(2024년 말), 첫 제품 판매 목표(2023년 수상 당시 12개월) 등 회사가 스스로 제시한 이정표들의 후속 발표가 없다. 스타트업의 침묵은 통상 나쁜 소식이 아니라 지연의 신호다. 다만 지연이 곧 자금 소진과 연결되는 규모에서는 가볍게 볼 수 없다.
- IP 사업의 긴 회수 기간. 디자인인을 따내도 고객의 칩이 양산에 들어가 로열티가 쌓이기까지 2~4년이 걸린다. 그 사이 팀을 유지할 자본이 경쟁사 대비 한 자릿수 얇다.
- 대기업 내재화. MCU 대기업이 CIM을 전략 기술로 규정하는 순간, 외부 IP의 자리는 파트너가 아니라 인수 대상 또는 내재 개발의 벤치마크로 좁혀진다.
- 시장 타이밍. 엣지 AI 예산의 상당 부분은 현재 NPU와 소프트웨어 최적화로 흡수되고 있다. CIM이 '있으면 좋은 것'에서 '없으면 지는 것'이 되는 전환점은 아직 오지 않았다.
- 지정학·생태계. 유럽 소버린 반도체 정책(CHIPS Act, EU 프로젝트)은 우호적이지만, 실제 물량을 만드는 고객 기반은 아시아와 미국에 있다. 스위스 본사 20명 팀이 시차와 규모를 넘어 글로벌 고객 지원을 감당할 수 있는지도 실무적 리스크다.
공정하게 적으면, 반대 증거도 있다. 7년을 버틴 팀, Hermann Hauser와 Sean Mitchell 같은 무게감 있는 주변 인물, Bosch라는 실명 고객 하나, 그리고 아날로그의 고통을 정확히 겨냥한 기술 선택. 이 조합은 무모한 스타트업의 프로필이 아니다. 문제는 언제나 타이밍과 현금이 먼저 바닥나는 쪽이다.
타임라인
| 시기 | 이정표 |
|---|---|
| 2016년 1월 | Nair와 Aimar, Institute of Neuroinformatics에서 같은 날 박사 시작 |
| 2019년 | Synthara 설립 (ETH Zurich·취리히대 스핀오프). 일부 매체는 법인 설립을 2020년으로 표기 |
| 2020~2021 | 시드 라운드 (HTGF, ZKB 등). Silicon Catalyst 등 액셀러레이터 참여 |
| 2022년 | 시드 익스텐션 마감. GF 22FDX 기반 ComputeRAM 테스트칩 공개 단계 |
| 2023년 4월 | Swiss Accelerator 선정, CHF 2.5M |
| 2023년 6월 1일 | ZKB Pionierpreis Technopark 2023 수상 (CHF 100,000) |
| 2023년 12월 | Bosch 얼리 클라이언트 공개 보도, Sean Mitchell 이사회 의장 보도 |
| 2024년 6월 | USD 11M+ 라운드 (지분 5.5M + 보조금 5.9M, Vsquared 주도). Hermann Hauser 어드바이저 합류 |
| 2024년 10월 | Siemens Cre8Ventures, PAVE360 파트너십 발표 |
| 2024년 말 | TSMC 포팅 예상 시점으로 창업자가 언급 (완료 여부는 2026년 10월 현재 미확인) |
| 2025년 2월 | Venture Leaders Mobile 대표단 등 대외 활동 지속 |
| 2026년 10월 | 신규 펀딩·양산 고객 발표 없음. electronica 2026 스타트업 스포트라이트 참가 예정 보도 |
FAQ
Q: Synthara는 무엇을 파는 회사인가? A: 칩이 아니라 IP를 판다. ComputeRAM은 일반 SRAM과 같은 인터페이스를 가진 인메모리 컴퓨팅 매크로로, MCU나 엣지 SoC 설계 회사가 라이선스해 자기 칩에 통합한다. 여기에 SDK와 최적화 라이브러리가 붙는다.
Q: ComputeRAM이 아날로그 CIM과 다른 점은 무엇인가? A: 비트셀을 연산에 쓰지 않는다는 점이다. Mythic이나 IBM 방식이 메모리 셀 자체의 전류·전도도로 연산하는 아날로그 방식인 반면, ComputeRAM은 파운드리의 표준 비트셀을 그대로 두고 어레이 경계에 디지털 연산 로직을 붙인다. 회사 설명으로 면적은 약 5~10% 늘지만, 공정 포팅과 디지털 검증 체계를 그대로 쓸 수 있다.
Q: 100배 빠르다는 수치는 믿을 수 있는가? A: 회사 발표 수치로 읽어야 한다. Cortex-M0에 ComputeRAM을 붙이면 기존 SRAM 대비 최대 139배 속도, 158배 에너지 효율이라는 것이 회사 설명이며, 세부 수치는 합성 후 시뮬레이션과 회사 측정에 기반한다. 양산 실리콘 기준의 독립 벤치마크는 2026년 10월 현재 공개되지 않았다.
Q: 확인된 고객은 누구인가? A: 실명으로 공개된 것은 Bosch뿐이다. 2023년 보도에서 얼리 클라이언트로 소개됐고, 어떤 제품에 들어가는지는 공개되지 않았다. 이 외에 Siemens PAVE360 생태계 파트너십과 Arm 케이스 스터디가 확인 가능한 대외 실증이다.
Q: 자금 사정은 어떤가? A: 누적 조달은 약 1,600만 달러 수준으로 추정되며, 그 절반가량이 스위스·유럽 보조금이다. 마지막으로 확인된 라운드는 2024년 6월의 1,100만 달러다. 경쟁사인 Axelera AI(누적 4억 5,000만 달러), Mythic(약 3억 달러)과 비교하면 자본력이 크게 얇고, 다음 조달 또는 매출 전환이 회사의 분기점이다.
Q: 이 회사가 성공하면 어떤 모습인가? A: 대형 MCU 업체 한두 곳의 양산 칩에 ComputeRAM이 들어가 로열티가 쌓이거나, 그 과정에서 전략적 인수자가 등장하는 모습이다. 반대로 실패 시나리오는 기술이 틀려서가 아니라, 디자인인이 로열티로 바뀌기 전에 자본이 먼저 소진되는 전형적인 IP 스타트업의 경로다.
이 글의 사실관계는 2026년 10월 22일 기준 회사 발표(제품 브리프 포함)와 독립 보도(startupticker.ch, eeNews Europe, Electronics Weekly, Embedded.com, Siemens)를 교차검증했다. '회사 주장', '회사 발표'로 표기한 수치는 회사 측 자료 그대로이며 독립 검증을 거치지 않았다. Synthara는 비상장사로 재무제표를 공개하지 않으며, 누적 조달액과 매출 관련 수치는 보도 기반 추정치다.
📩 VLSI Korea 뉴스레터 구독하기
매일 발행되는 반도체 심층 분석을 이메일로 가장 먼저 받아보세요. 구독은 무료입니다.