VLSI Korea
Normal Computing 딥다이브: Google 출신이 만든 AI EDA와 열역학 칩 CN101, Samsung Catalyst가 리드한 8,500만 달러
노이즈를 적으로 보지 않고 연산 자원으로 쓰는 회사. Google Brain 출신이 2022년 뉴욕에 세운 Normal Computing의 AI EDA, 세계 최초 열역학 칩 CN101의 실증과 한계, Samsung Catalyst가 리드한 누적 8,500만 달러의 의미를 해부한다.


30초 요약
- Normal Computing은 노이즈를 연산 자원으로 쓰는 회사다. 일반 칩은 트랜지스터의 요동과 열 노이즈를 억제해 결정론적 0과 1을 유지하는 데 에너지를 쓴다. 이 회사의 Carnot 아키텍처는 정반대다. 물리 시스템이 스스로 평형으로 풀어지는 동역학에 확률 연산을 맡기고, 답을 분포에서 샘플링한다. 회사는 이를 physics-based ASIC이라 부른다.
- 돈이 되는 엔진은 칩이 아니라 EDA다. Normal EDA는 LLM과 형식 논리를 결합한 auto-formalization으로 스펙을 형식 모델로 바꾸고, 설계와 검증을 자동화하는 AI 네이티브 플랫폼이다. 회사에 따르면 매출 기준 세계 10대 반도체 기업 중 절반 이상이 파트너이고, 커스텀 실리콘의 시장 출시를 오늘 기준으로 2배 앞당기는 것이 목표다.
- 실리콘 실증은 실재하지만 규모는 작다. CN101은 2025년 7월 테이프아웃된, 회사가 '세계 최초의 열역학 컴퓨팅 칩'이라 부르는 디지털 CMOS 테스트 칩이다. Hot Chips 2026에서 회사가 공개한 결과는 MNIST 손글씨 생성(단일 칩)과 CIFAR-10 이미지 생성(칩 6개) 수준이다. 회사 스스로 '작은 규모의 결과'라고 표현한다.
- 1,000배는 측정값이 아니라 로드맵이다. 최대 1,000배 에너지 효율은 타깃 워크로드에 대한 회사의 목표치이자 주장이다. 아직 상용 제품에서 제3자가 검증한 수치가 아니다. 2026년 CN201, 2027년 말에서 2028년 초 CN301이 그 주장을 증명해야 하는 칩들이다.
- 삼성전자의 전략 펀드가 이 라운드를 리드했다. 2026년 3월 Samsung Catalyst Fund가 주도한 5,000만 달러 조달로 누적 조달액은 8,500만 달러를 넘었고, 회사는 한국 확장을 공식 발표했다. 이 회사를 읽는 한국 관점의 핵심이 여기에 있다.
회사 개요
| 항목 | 내용 |
|---|---|
| 설립 | 2022년, 미국 뉴욕 본사 |
| 창업자 | Faris Sbahi (CEO), Matthias Tan, Antonio Martinez |
| 팀 배경 | Google Brain, Google X, Palantir 출신 창업. 팀 전체로는 Meta, Apple, NVIDIA, Broadcom, Graphcore, 미국 국립연구소 출신 포함 (회사 소개 기준) |
| 직원 수 | 소스마다 상이. PitchBook은 30명으로, 일부 채용 플랫폼은 51~200명 구간으로 표기. 회사는 정확한 수치를 공개하지 않음 |
| 거점 | 뉴욕 본사, 샌프란시스코·런던·코펜하겐 오피스. 한국 확장은 2026년 3월 발표에서 'future expansion in Korea'로 명시 |
| 사업 1 | Normal EDA: auto-formalization 기반 AI 네이티브 반도체 설계 플랫폼 (현재 DV와 RTL 자동화 중심) |
| 사업 2 | Carnot 프로그램: 열역학 컴퓨팅 physics-based ASIC (CN101, CN201, CN301) |
| 누적 조달 | 8,500만 달러 이상 (2026년 3월 기준, 회사 발표) |
| 주요 투자자 | Samsung Catalyst Fund, Celesta Capital, Drive Capital, First Spark Ventures (Eric Schmidt), Micron Ventures, Galvanize, Brevan Howard Macro Venture Fund, ArcTern Ventures |
| 정부 프로그램 | 영국 ARIA Scaling Compute Programme의 지원을 일부 받음 (열역학 매트릭스 인버전 프로젝트) |
| 파트너 | 매출 기준 세계 10대 반도체 기업 중 절반 이상과 파트너십 (회사 주장, 기업명 비공개) |
창업사: 확률 AI에서 반도체로
Normal Computing은 2022년 뉴욕에서 출발했다. 창업자 Faris Sbahi, Matthias Tan, Antonio Martinez는 Google Brain과 Google X, Palantir에서 대규모 AI 시스템을 만들던 엔지니어들이다. 2023년 초 회사가 내세운 첫 번째 깃발은 반도체가 아니라 '확률 AI'였다. 생성형 AI의 환각, 즉 그럴듯하게 틀리는 문제를 확률 모델로 통제하겠다는 것이었고, 2023년 1월 클로징된 850만 달러 시드 라운드(Celesta Capital과 First Spark Ventures 공동 주도, Micron Ventures 참여)의 설명도 그 방향이었다.
그런데 같은 시기 회사는 두 번째 씨앗을 이미 뿌리고 있었다. 2023년 초 발표한 논문 'Thermodynamic AI and the Fluctuation Frontier'는 diffusion 모델, 베이지안 신경망, 몬테카를로, 시뮬레이티드 어닐링을 하나의 확률 연산 클래스로 묶고, 그 전부를 가속할 수 있는 확률 하드웨어를 제안했다. 이후 회사의 무게중심은 빠르게 반도체로 이동했다. 확률 연산을 가장 절실하게 필요로 하고, 틀리면 수천만 달러 리스핀으로 돌아오는 산업이 반도체 설계였기 때문이다.
전환의 논리는 이렇다. 칩 설계는 본질적으로 불확실성 아래의 의사결정이다. 스펙은 불완전하고, 검증은 끝나지 않으며, 첫 실리콘 성공률은 낮다. 여기에 AI를 붙이되, LLM의 출력이 맞는지 틀리는지 증명할 수 없는 방식으로는 양산 실리콘을 맡길 수 없다. 그래서 Normal이 고른 답이 형식 방법과의 결합, 즉 auto-formalization이다. 그리고 그 설계 도구로 남의 칩만 돕는 것이 아니라, 기존 EDA가 가장 다루기 어려운 종류의 칩, 즉 자기네 열역학 칩을 직접 설계해 도구 자체의 증명으로 삼는 구조를 만들었다.
Normal EDA 해부: auto-formalization이란 무엇인가
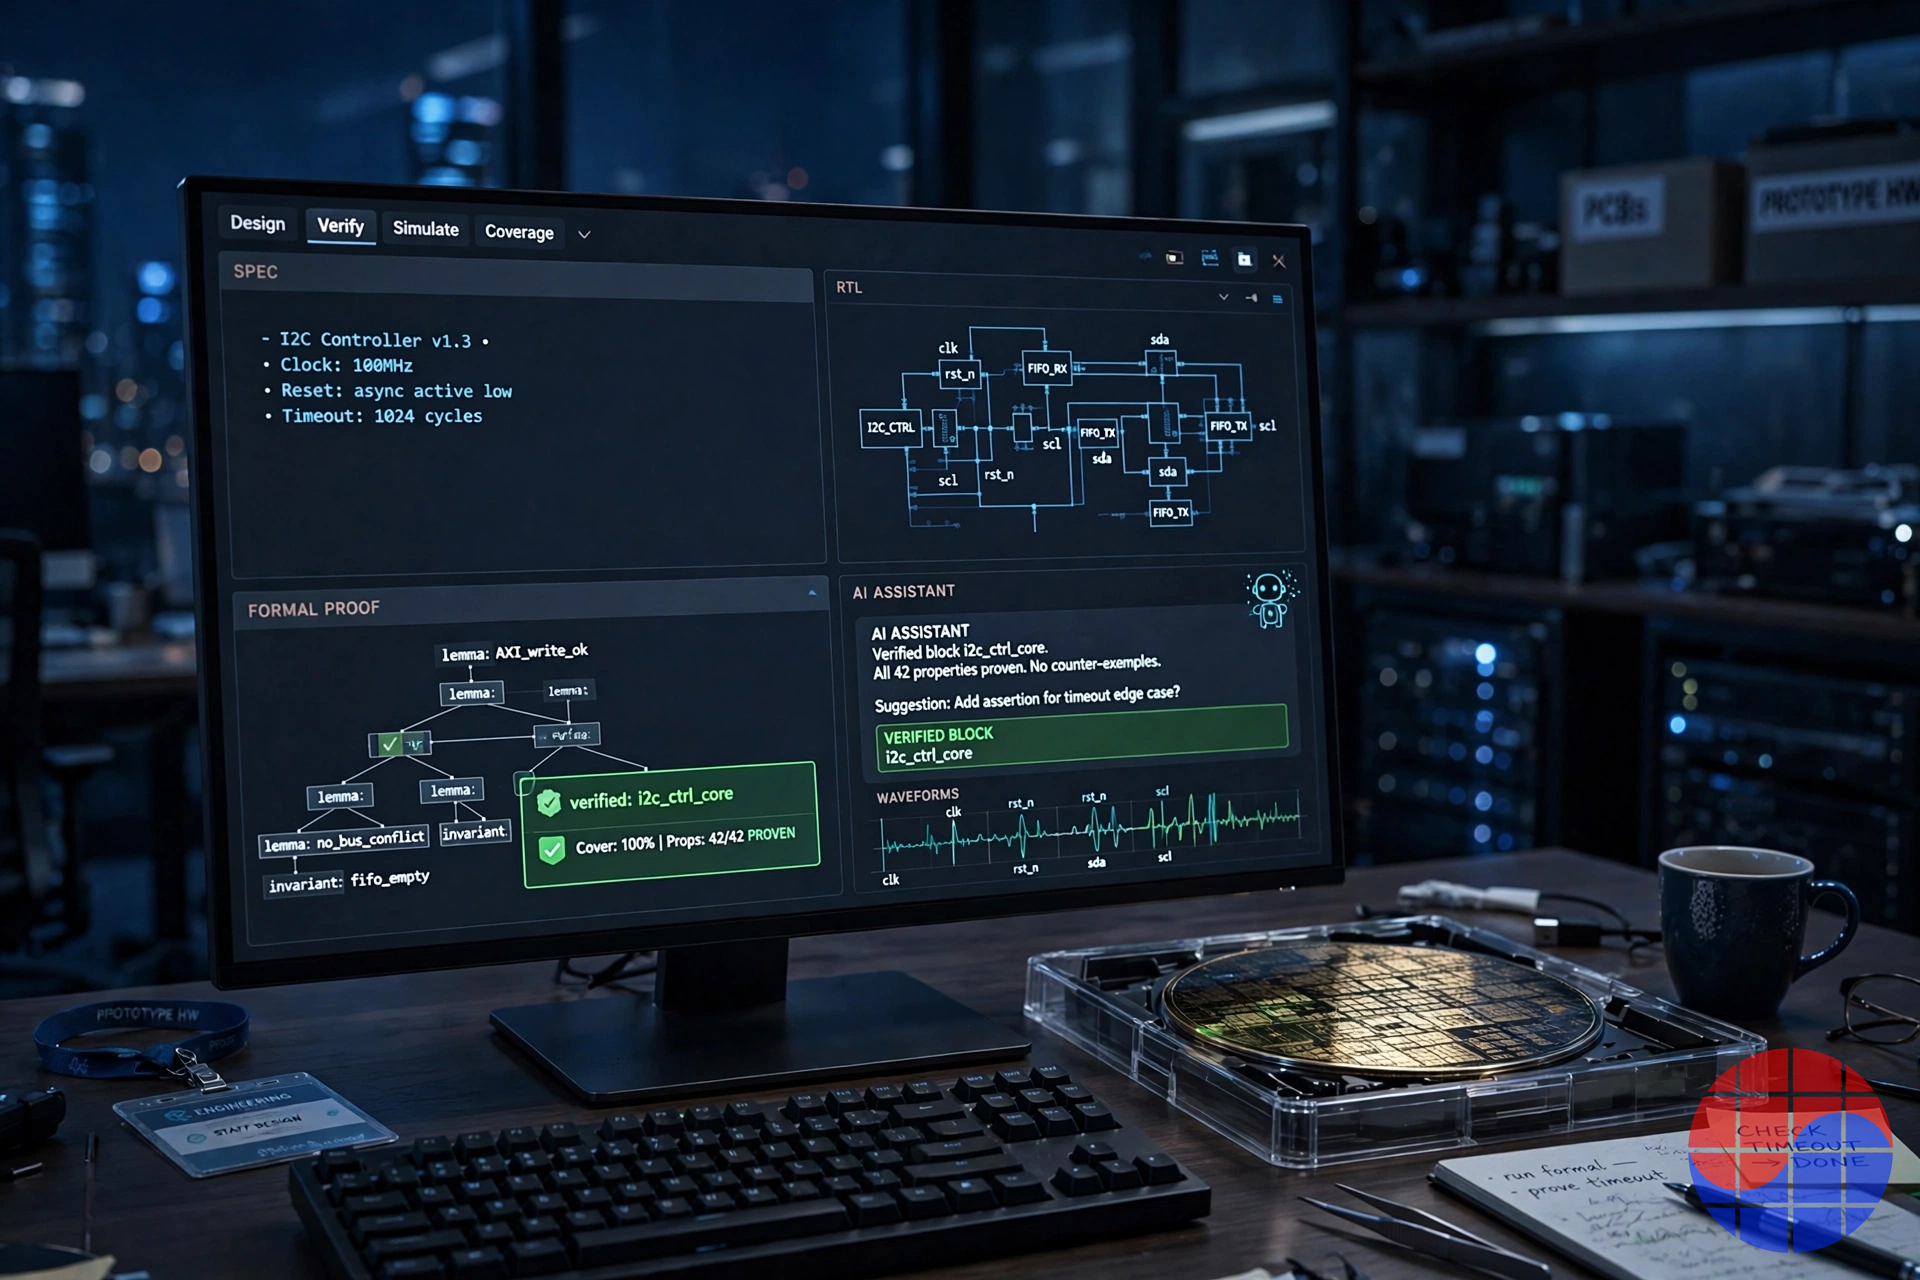
Normal EDA의 핵심 개념인 auto-formalization은 AI 연구의 최전선 용어다. 원래는 수학 정리를 자연어에서 형식 언어로 자동 번역하는 연구를 가리킨다. Normal은 이를 반도체 설계에 이식했다. LLM이 아키텍처 문서부터 마이크로아키텍처 기술서, 진리표, 타이밍 다이어그램까지 다양한 형태의 스펙을 읽고, 그 의도를 형식 논리의 모델로 변환한다. 형식 모델이 되면 이야기가 달라진다. 설계가 스펙을 만족하는지를 '그럴듯함'이 아니라 증명으로 물을 수 있기 때문이다.
회사 설명을 종합하면 플랫폼의 동작은 네 단계다. 첫째, 스펙과 기존 검증 자산을 통째로 학습해 팀의 의도와 목표를 내부 표현으로 구축한다. 둘째, 타이밍 다이어그램이나 파형 이미지 같은 비텍스트 입력도 멀티모달로 해석해 자극과 체크를 자동 도출한다. 셋째, 그 형식 모델 위에서 설계를 생성하고 최적화하며 정확성을 증명한다. 넷째, 스펙의 빈 곳이나 모호한 부분은 likely behavior를 추론해 테스트를 제안하고, 엔지니어가 승인하거나 고치는 human-in-the-loop 루프를 돌린다. 현재 상용 범위는 DV(설계 검증)와 RTL 자동화이고, 회사는 종단 간 설계와 비전통 실리콘 워크플로로 확장하겠다고 말한다.
이 포지셔닝이 기존 EDA와 충돌하는 지점은 명확하다. Synopsys와 Cadence의 agentic EDA도 LLM 에이전트를 설계 흐름에 넣고 있지만, 출발점은 수십 년 쌓인 자사 툴 체인 위의 자동화다. Normal의 주장은 순서가 반대라는 것이다. 증명 가능한 형식 모델을 중심에 놓고, AI는 그 주변에서 일한다. 검증이 제품의 중심인 회사답게, Normal은 Si2(Silicon Integration Initiative) LLM Benchmarking Coalition의 창립 멤버로 AI EDA 평가 표준 작업에도 참여하고 있다.
솔직한 한계도 있다. 파트너 기업명은 공개되지 않았고, '10대 기업 중 절반 이상'이라는 수치도 회사 발표 그대로다. 설계 기간을 수년에서 수개월로 줄인다는 목표와 오늘 기준 2배 가속이라는 CEO 발언 사이에는 아직 간극이 있다. 다만 PitchBook이 이 회사를 매출 발생 단계로 분류하고, Samsung Catalyst가 실사 뒤에 리드 투자자로 나섰다는 사실은, 플랫폼이 최소한 유료 파일럿 단계를 넘어섰다는 간접 신호로 읽힌다.
열역학 컴퓨팅의 원리: 결정론의 세 가지 비용
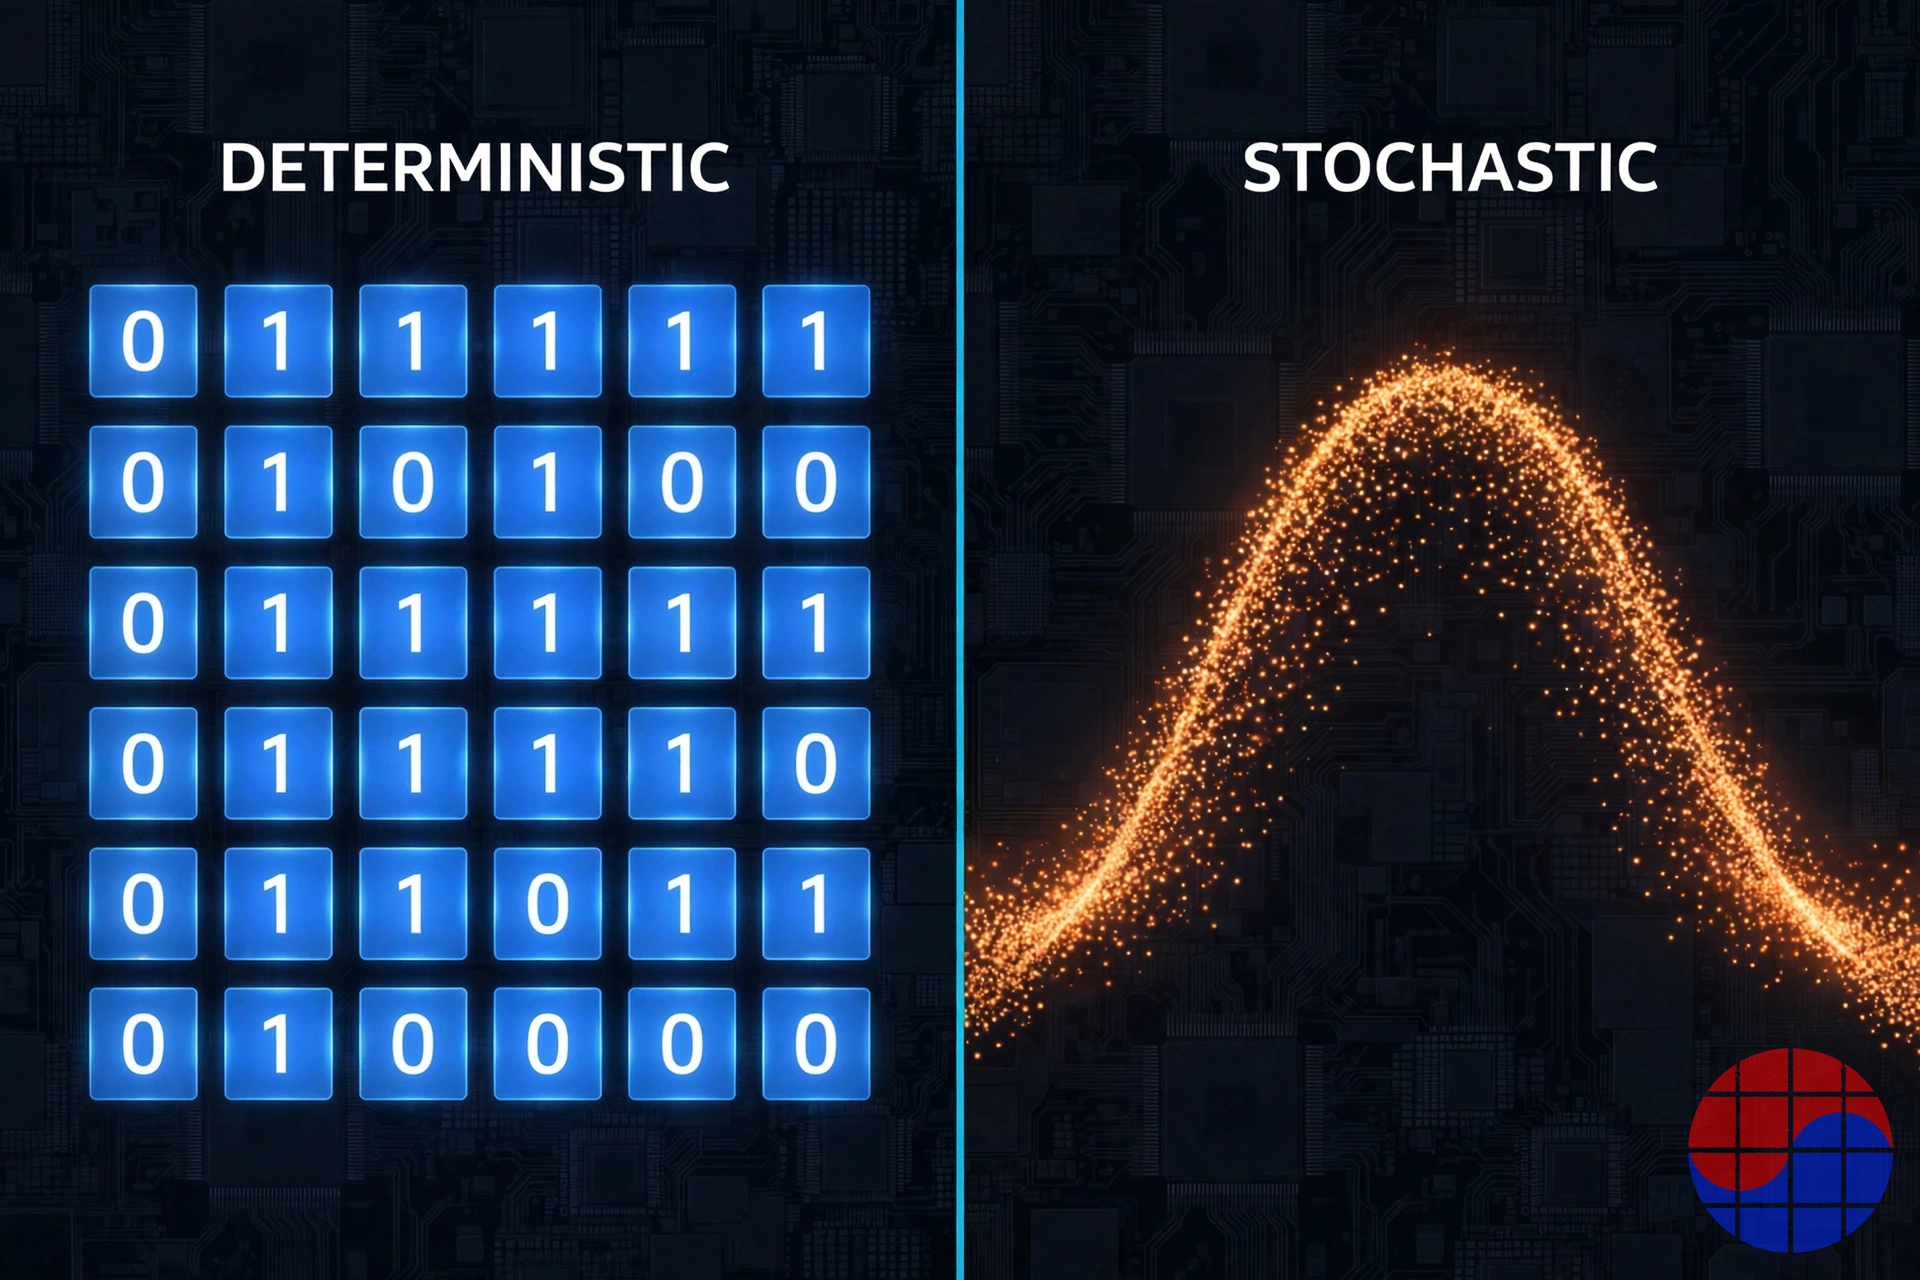
Carnot 프로그램을 이해하려면 일반 칩이 확률에 지불하는 비용부터 봐야 한다. 회사와 창업팀의 논문들이 반복하는 프레임은 '결정론은 세 번 청구된다'는 것이다.
첫째, 억제의 비용. 트랜지스터는 본래 요동친다. 디지털 회로가 안정적인 0과 1을 유지하는 것은 노이즈 마진을 확보하고 오류를 눌러두는 대가이며, 그 대가는 에너지다. 둘째, 생성의 비용. diffusion 같은 확률 알고리즘은 노이즈 항을 필요로 한다. 결정론적 기계는 이 무작위성을 소프트웨어 난수 생성으로 비싸게 흉내 낸다. 셋째, 동기의 비용. 확률적 의미 구조에는 필요 없는 락스텝 동기화에 에너지와 지연을 쓴다.
열역학 컴퓨팅은 이 세 청구서를 모두 거부한다. 물리 시스템이 가진 요동, 소산, 확률성을 억제하는 대신, 시스템이 에너지 지형을 따라 평형 분포로 풀어지는 과정 자체를 연산으로 쓴다. 샘플링이 답인 문제, 즉 확률분포에서 표본을 뽑는 것이 본업인 문제에서는 이 방식이 원리적으로 싸다. diffusion 모델의 지배 방정식이 백색 노이즈 항으로 끝난다는 점이 상징적이다. 알고리즘에 어차피 필요한 노이즈를, 하드웨어가 원래 가진 노이즈로 충당할 수 있기 때문이다.
포지션을 정확히 하자. 이 칩은 GPU의 대체재가 아니다. 정확한 결정론 연산, 예를 들어 회계나 운영체제는 여전히 디지털의 영역이다. Carnot이 노리는 것은 샘플링, 선형대수, 베이지안 추론, 생성 모델 추론처럼 확률이 본질인 워크로드의 가속기 자리다. CPU와 GPU 옆에 붙는 이종 가속기, 양자컴퓨터가 노리는 자리와 이웃하지만 상온의 표준 CMOS로 만든다는 점이 다르다.
CN101: 실리콘 실증과 그 한계
CN101 이전에 회사는 2025년 Nature Communications에 첫 실험용 열역학 컴퓨터를 발표했다. PCB 위의 아날로그 셀 8개를 결합한 SPU(Stochastic Processing Unit)로, 열역학 AI의 원리를 하드웨어로 보인 프로토타입이었다. CN101은 이를 디지털 CMOS 칩으로 옮긴 첫 구현이다. 회사 설명으로는 표준 공정으로 양산할 수 있고, 타일이 각자 로컬 클록으로 비동기 동작한다.
공개된 CN101의 제원은 겸손하다. 컴퓨트 타일 4개, 타일당 상태 변수 64개로 256차원 문제를 다루고, 상태 변수는 32비트이며, 타일 간 통신은 재구성 가능한 NoC가 맡는다. 회사는 이를 테스트 칩이라고 명시한다. 저속 I/O를 달고 있고, 목적은 상용 성능이 아니라 확장 가능한 열역학 컴퓨팅이 실리콘에서 성립하는지의 검증이다. 타깃 연산은 두 가지다. 선형대수와 행렬 연산, 그리고 자체 이산화 기법인 LRW(Lattice Random Walk)를 쓰는 확률 샘플링이다. LRW는 확률미분방정식의 표준 이산화인 Euler-Maruyama와 같은 수렴 보장을 갖도록 설계됐고, 관련 논문이 npj Unconventional Computing에 채택됐다고 회사는 밝혔다.
Hot Chips 2026에서 회사가 공개한 결과는 다음과 같다. 조건부 VAE(Variational Autoencoder)가 단일 CN101 칩 위에서 MNIST 손글씨 숫자를 생성했다. 컨볼루션 flow-matching 모델은 칩 6개를 하나의 시스템으로 묶어 CIFAR-10 이미지를 생성했고, 부동소수점 기준 구현과 픽셀 오차 약 0.06 수준으로 일치했다. 10개 층 네트워크를 10개 적분 스텝으로 펼친 100개 층 깊이의 생성에서, 전 층을 동시에 풀어지게 하는 동시 실행이 순차 실행 대비 같은 화질에 도달하는 데 62배 적은 사이클을 썼다(회사 발표). 학술 논문 버전에는 알라닌 다이펩타이드의 자유에너지 추정 같은 과학 계산 결과도 포함됐다.
정직하게 읽어야 할 대목은 규모다. MNIST와 CIFAR-10은 2026년의 실전 워크로드가 아니라 교과서 벤치마크다. 회사 스스로 이 결과를 '작은 규모의 결과'라 부르며, 검증된 것은 원리 요소, 즉 확률적 상태 진화가 디지털 CMOS에서 동작하고 생성 모델로 조립된다는 점이라고 선을 긋는다. 62배라는 수치도 에너지가 아니라 특정 실행 방식 비교에서의 사이클 수다. 1,000배 에너지 효율 주장은 이 칩에서 측정된 것이 아니다.
로드맵: CN201과 CN301이 증명해야 할 것
| 칩 | 시기 (회사 발표) | 목표 | 검증 포인트 |
|---|---|---|---|
| CN101 | 2025년 7월 테이프아웃 | 열역학 선형대수와 샘플링의 디지털 CMOS 실증 | 원리 검증 완료 단계. MNIST·CIFAR-10급 생성 실증 |
| CN201 | 2026년 | 고해상도 diffusion 모델, 확장된 AI 워크로드. 더 촘촘한 상호작용 행렬, 다수 타일 NoC, 온칩 제어와 캐싱 | 중규모 생성형 AI 태스크에서 기존 하드웨어 대비 의미 있는 성능·전력 우위 |
| CN301 | 2027년 말~2028년 초 | 대규모 비디오 diffusion 모델 | 수 자릿수 성능 향상이라는 회사 주장의 성립 여부 |
로드맵의 구조는 명확하다. CN101이 '되는가'를 묻는 칩이라면, CN201은 '쓸 만한가'를 묻는 칩이고, CN301은 '게임을 바꾸는가'를 묻는 칩이다. 투자 관점에서 분기점은 CN201이다. 고해상도 diffusion에서 GPU 대비 전력 우위가 독립적으로 확인 가능한 형태로 나오면, 열역학 컴퓨팅은 논문 주제에서 조달 주제로 바뀐다. 나오지 않으면 이 프로그램은 긴 연구 과제로 남는다.
재무와 펀딩: Samsung Catalyst가 리드했다는 것의 의미
| 라운드 | 시기 | 금액 | 주도·주요 참여 |
|---|---|---|---|
| 시드 | 2023년 1월 클로징, 6월 발표 | 850만 달러 | Celesta Capital, First Spark Ventures 공동 주도. Micron Ventures 참여 |
| 시리즈 A | 2024년 4월 | 비공개 | 비공개 (PitchBook 라운드 기록 기준) |
| 시리즈 B | 2026년 3월 | 5,000만 달러 | Samsung Catalyst Fund 주도. Galvanize, Brevan Howard Macro Venture Fund, ArcTern Ventures 신규 참여. Celesta, Drive Capital, First Spark, Micron Ventures 재참여 |
| 누적 | 2026년 3월 기준 | 8,500만 달러 이상 | 회사 발표 |
이 캡 테이블에서 읽어야 할 것은 금액보다 구성이다. Samsung Catalyst Fund는 삼성전자와 삼성 계열의 전략 투자를 담당하는 펀드다. 그 펀드의 수장 Dede Goldschmidt는 투자 발표에서 Normal의 플랫폼이 '가장 까다로운 칩 설계 고객들에게 더 빠른 시장 출시를 제공할 잠재력'을 언급했다. 재무 투자자가 아니라 잠재 고객이자 생태계 주인인 삼성 조직이 리드했다는 것은, 최소한 삼성 내부의 실사 과정에서 EDA 플랫폼이 실물로 평가받았다는 뜻으로 읽힌다. Micron Ventures가 시드부터 시리즈 B까지 따라온 것도 같은 결이다. 메모리 회사 두 곳이 초기부터 주주 명단에 있다.
영국 정부의 ARIA가 Scaling Compute Programme으로 이 회사의 열역학 작업을 지원한다는 점도 특이하다. 미국 회사인데 영국의 고위험 연구 프로그램이 자금을 대고, ARIA 프로그램 디렉터가 'CN101에서 동작하는 실리콘을 내놓은 것은 이 정도 야심의 작업에서는 예외적으로 드문 성과'라고 공개 평가했다. 정부 보조금은 매출이 아니지만, 기술 실사의 한 형태로 읽을 수 있다.
밸류에이션은 공개되지 않았다. 조달 규모와 단계로 보면 Normal은 아직 '플랫폼 매출을 증명하는 구간'에 있고, 하드웨어 프로그램은 그 매출 엔진이 번 시간으로 자금을 조달하는 구조다.
경쟁 지도
| 진영 | 대표 주자 | 접근 | Normal과의 차이 |
|---|---|---|---|
| 열역학 컴퓨팅 (비평형) | Extropic | p-bit 기반 TSU(Thermodynamic Sampling Unit). X0 칩과 XTR-0 플랫폼 공개, Z1 개발 중. 2026년 미 상무부와 최대 7,500만 달러 CHIPS R&D 자금 LOI 체결 (회사 발표) | Extropic은 주입된 노이즈로 동작하는 확률 소자 자체에 집중. Normal은 평형 동역학 + 디지털 CMOS + EDA 사업을 병행 |
| 기존 EDA 대형사 | Synopsys, Cadence | 수십 년의 툴 체인 위에 agentic AI를 얹는 전략. 번들 판매와 지원 조직이 강점 | Normal은 형식 모델 중심의 AI 네이티브를 주장. 흐름 전체가 아니라 DV·RTL과 증명에서 진입 |
| 오픈소스·에이전트 EDA | 오픈소스 흐름과 다수의 스타트업 | 공개 스펙과 CIRCT 같은 인프라 위에서 AI 에이전트로 검증·설계 자동화를 시도 | 진입 장벽이 낮아지는 영역. Normal의 차별화는 고객 데이터로 후학습된 플랫폼과 대형 고객 레퍼런스 (회사 주장) |
| 결정론 가속기 | GPU와 데이터센터 ASIC | 확률 워크로드를 결정론 하드웨어에서 시뮬레이션 | Carnot의 직접 비교 대상. Normal은 이 시뮬레이션 자체의 에너지 비용을 공격 |
경쟁의 본질은 두 층이다. EDA 층에서는 'AI가 설계를 돕는다'는 명제가 이미 업계 표준 방향이 됐고, 승부는 누가 양산 실리콘의 신뢰를 먼저 얻는가로 갈린다. 하드웨어 층에서는 Extropic이라는 같은 패러다임의 라이벌이 있고, 그 뒤에는 IBM 같은 대형 연구 조직의 아날로그·확률 컴퓨팅 연구가 있다. Normal의 독특함은 두 층을 한 회사가 쥐고 서로를 증명에 쓴다는 데 있다.
한국 반도체 관점과 MBA 관점
한국 관점에서 이 회사가 흥미로운 이유는 세 가지다. 첫째, 리드 투자자가 삼성의 전략 펀드이고, 회사가 한국 확장을 공식 명시했다. 한국 오피스가 생기면 그 역할은 뻔하다. 삼성 파운드리와 시스템LSI, 메모리 사업부라는 세계 최대급 설계·제조 고객과의 공동 작업, 그리고 한국의 설계·검증 인력 채용이다. 이는 아직 발표된 사실이 아니라 회사 발표에서 도출되는 합리적 추론으로 읽어야 한다. 둘째, Normal EDA의 고객 구도다. '10대 반도체 기업 중 절반 이상'이라는 회사 주장이 사실이라면, 그 명단에는 한국 기업이 포함될 개연성이 높다. 셋째, HBM 이후의 메모리 컴퓨팅이다. 확률 연산과 PIM(프로세싱 인 메모리)은 서로 다른 층위지만, '데이터 이동을 줄이고 물리에 가까운 곳에서 연산한다'는 문제의식은 같다. Micron이 초기 투자자로 있는 것도 이 접점과 무관하지 않다.
MBA 관점에서는 이 회사의 구조 자체가 교재감이다. Normal은 전형적인 투 엔진 모델이다. 엔진 1인 EDA는 구독과 파일럿 매출, 대형 고객 레퍼런스, 그리고 무엇보다 '시간'을 만든다. 엔진 2인 열역학 칩은 성공하면 회사의 정체성을 바꾸지만, 실패 확률이 높고 회수까지 수년이 걸린다. 엔진 2를 엔진 1으로 설계한다는 결정, 즉 dogfooding을 증명 장치로 쓰는 설계는 이 구조의 백미다. 자체 EDA로 만든 칩이 실리콘으로 동작하면 EDA 영업의 가장 강한 증거가 되고, EDA 고객의 워크플로가 쌓이면 어떤 칩을 만들어야 할지 알게 된다.
반대의 리스크도 구조에서 온다. 두 엔진은 인재 시장도, 영업 사이클도, 성공의 정의도 다르다. EDA 고객인 대형 반도체 회사들은 동시에 하드웨어 로드맵의 경쟁 심판이기도 하다. 그리고 이 모델은 엔진 1이 실제로 돈을 벌 때만 성립한다. EDA 매출이 파일럿에서 본계약으로 넘어가지 못하면, 회사는 비싼 연구 조직 하나로 되돌아간다.
반론과 리스크
- 패러다임의 초기성. 이 분야 연구자들 사이에서는 현재의 열역학 컴퓨팅을 '양자컴퓨팅의 1990년대'에 비유하는 평가가 있다. 원리는 보였지만 유용한 규모의 문제까지는 먼 길이라는 뜻이다. Normal의 로드맵이 그 간격을 2028년까지 닫겠다는 계획이라는 점을 감안하고 읽어야 한다.
- 1,000배 주장의 검증 부재. 최대 1,000배 에너지 효율은 타깃 워크로드에 대한 회사의 목표이자 주장이다. CN101 결과는 사이클 수와 소규모 생성 품질의 실증이지, 상용 워크로드에서의 전력 측정 비교가 아니다. CN201의 독립 검증이 첫 번째 진짜 시험이다.
- 확률 칩의 검증 문제. 답이 분포인 칩은 기존 signoff 방법론으로 검증할 수 없다. 타이밍과 기능의 결정론적 보장을 전제로 쌓인 검증 체계 위에, 통계적 보장을 받아들이는 새로운 방법론이 필요하다. 이는 Normal에게 리스크이자, 역설적으로 자사 EDA가 팔아야 할 문제이기도 하다.
- 소프트웨어 생태계의 부재. 아무리 효율적인 칩도 PyTorch 위에서 돌아가지 않으면 팔리지 않는다. 프로그래밍 모델, 컴파일러, 라이브러리의 성숙도가 실리콘만큼 중요하고, 이 층은 스타트업에게 가장 비싼 층이다.
- 고객 로드맵 종속. EDA 매출은 소수 대형 고객의 설계 일정에 묶인다. 고객 한 곳의 프로그램 지연이 분기 실적을 흔들 수 있는 구조다.
- 자본 소모. CN301까지 가는 길에는 추가 대규모 조달이 필요하다. 2026년 라운드가 만든 활주로가 CN201의 결과를 보기 전에 끝나면, 회사는 불리한 조건에서 다시 시장에 나가야 한다.
- 대형사의 번들. EDA 대형사가 agentic 기능을 기존 번들에 포함해 사실상 무상 제공하기 시작하면, 독립 EDA 스타트업의 가격 결정력은 빠르게 좁아진다.
타임라인
| 시기 | 이정표 |
|---|---|
| 2022년 | 뉴욕에서 설립. 액셀러레이터 프로그램 참여 (PitchBook 기록) |
| 2023년 초 | 'Thermodynamic AI and the Fluctuation Frontier' 논문. 확률 하드웨어 방향 제시 |
| 2023년 1월·6월 | 시드 850만 달러 클로징·발표 (Celesta, First Spark 주도, Micron Ventures 참여) |
| 2024년 4월 | 시리즈 A (금액 비공개) |
| 2025년 | Nature Communications에 첫 실험용 열역학 컴퓨터 (SPU) 발표 |
| 2025년 7월 | CN101 테이프아웃 (회사 발표 기준). 디지털 CMOS 첫 열역학 칩 |
| 2025년 8월 12일 | CN101 테이프아웃 공식 발표. CN201(2026), CN301(2027년 말~2028년 초) 로드맵 공개 |
| 2026년 3월 25일 | 시리즈 B 5,000만 달러 발표 (Samsung Catalyst Fund 주도, 누적 8,500만 달러 이상, 한국 확장 명시) |
| 2026년 8월 | Hot Chips 2026에서 CN101 결과 발표 (MNIST 단일 칩, CIFAR-10 6칩 생성 결과) |
| 2026년 (예정) | CN201: 고해상도 diffusion 타깃 |
| 2027년 말~2028년 초 (예정) | CN301: 대규모 비디오 diffusion 타깃 |
FAQ
Q: Normal Computing은 정확히 무엇을 파나? A: 두 가지를 판다. 하나는 Normal EDA라는 AI 네이티브 칩 설계 플랫폼으로, 스펙을 형식 모델로 바꾸는 auto-formalization으로 설계와 검증을 자동화한다. 다른 하나는 Carnot 프로그램의 열역학 컴퓨팅 칩으로, 아직 상용 판매 단계가 아니라 CN101 테스트 칩 단계다.
Q: 열역학 컴퓨팅이란 무엇인가? A: 칩의 물리적 요동과 노이즈를 억제하지 않고 연산에 직접 쓰는 방식이다. 물리 시스템이 평형 분포로 풀어지는 과정으로 샘플링과 확률 연산을 수행한다. 확률분포에서 표본을 뽑는 것이 본질인 diffusion 모델, 베이지안 추론, 선형대수 같은 워크로드에 유리하다고 회사는 주장한다.
Q: 1,000배 에너지 효율은 검증된 수치인가? A: 아니다. 최대 1,000배는 타깃 워크로드에 대한 회사의 목표이자 주장이다. CN101에서 공개된 실측 성격의 결과는 MNIST와 CIFAR-10 생성의 소규모 실증과, 동시 실행이 순차 실행보다 62배 적은 사이클을 썼다는 회사 발표뿐이다. 상용 규모 워크로드의 전력 비교는 CN201 이후의 과제다.
Q: auto-formalization은 기존 EDA의 AI 기능과 무엇이 다른가? A: 출발점이 다르다. 기존 대형 EDA의 agentic AI는 자사 툴 체인 위에서 자동화를 더하는 방식이다. Normal은 LLM으로 스펙을 형식 논리의 모델로 먼저 번역하고, 그 모델 위에서 설계의 정확성을 증명 가능하게 만드는 것을 중심에 둔다고 주장한다. 현재 상용 범위는 DV와 RTL 자동화다.
Q: Samsung Catalyst Fund가 투자한 이유는 무엇인가? A: 공식 발언 기준으로는 설계 플랫폼의 시장 출시 단축 잠재력이다. 펀드 수장은 Normal의 플랫폼이 가장 까다로운 칩 설계 고객들에게 더 빠른 시장 출시를 제공할 잠재력을 언급했다. 여기에 회사의 한국 확장 계획이 겹치면서, 삼성 생태계와의 공동 작업 가능성이라는 해석이 따라붙는다. 구체적인 공동 프로젝트는 공개되지 않았다.
Q: 열역학 칩이 GPU를 대체하나? A: 아니다. 결정론적 정확 연산은 디지털 하드웨어의 영역으로 남는다. Carnot 칩이 노리는 자리는 확률 워크로드 전용 이종 가속기다. CPU와 GPU 옆에서 샘플링과 생성 추론을 맡는 구조를 회사는 그리고 있다.
이 글의 사실관계는 2026년 10월 22일 기준 회사 발표, Hot Chips 2026 공개 자료, 학술 논문과 독립 보도를 교차검증했다. '회사 주장', '회사 발표'로 표기된 수치와 파트너 현황은 그 출처 그대로이며, Normal Computing은 비상장사로 감사 재무제표를 공개하지 않는다. 직원 수와 시리즈 A 금액처럼 소스마다 다르거나 비공개인 항목은 본문에 그 취지를 명시했다.
📩 VLSI Korea 뉴스레터 구독하기
매일 발행되는 반도체 심층 분석을 이메일로 가장 먼저 받아보세요. 구독은 무료입니다.