VLSI Korea
玻璃核心基板竞赛 — ABF之后的下一代范式为何是玻璃
随着AI封装大型化,ABF核心的翘曲极限显现,玻璃核心基板竞赛全面展开。分析英特尔、台积电、三星电机、Absolics、LG伊诺特的量产目标(2027~2030)、TGV与CTE工程门槛,以及韩国显示玻璃遗产的意义。


TL;DR
先进封装基板的核心材料开始发生变化。随着AI封装大型化,有机ABF核心已触及翘曲(warpage)极限,而热膨胀系数(CTE)可调至接近硅、平坦度与尺寸稳定性出色的玻璃,正成为接班材料的领跑者。截至2026年10月20日,玻璃核心基板尚未有任何一家进入量产阶段,已报道的量产目标集中在2027年下半年至2030年之间。英特尔于2023年9月公开了玻璃基板研究,并据报道于2026年1月22日在NEPCON Japan展示了将EMIB与玻璃核心结合的首个样品。胜负不取决于谁先发布,而取决于谁能通过核心AI客户的资格认证(qualification)——而三星电机、Absolics(SKC)、LG伊诺特等韩国企业,凭借在显示玻璃领域积累的能力,手握异常强势的筹码。
Background
封装基板是位于芯片与印刷电路板之间的板材。它将芯片的密集连接展开为系统其余部分可使用的形态,其核心材料决定了封装的尺寸、平坦度与布线微细化水平。在上一代高性能计算中,这一核心采用有机材料,代表性的是用于大型CPU与AI加速器封装的ABF积层薄膜叠层结构。
在封装尺寸适中的时代,这一结构已足够。AI加速器改变了其几何形态。如今的AI封装将大型逻辑裸晶与多个HBM堆叠结合在中介层之上,每一代的整体封装面积都在扩大。封装越大,其下方基板就越需要在更大面积上保持平坦,在整个面积内维持更精细的布线,并且在反复热循环中仅产生有限翘曲,以免焊料接合断裂或上方裸晶承受应力。
这正是玻璃从研究层面的好奇对象跃升为产业竞赛的背景。玻璃本身并非新的工业材料——显示制造已数十年大规模处理大型玻璃面板。新的是将玻璃用作封装基板的核心,并钻出让信号与电力垂直穿过核心的TGV(through-glass via,玻璃通孔)。2023~2024年的玻璃核心工作大多停留在研究公开层面,但2025年以后,据企业发布报道,其性质已转变为中试线、合资公司与带有明确日期的量产目标。
在此明确范围。围绕ABF基板供需与价格的短期话题另行存在,并非本文主题。本文讨论的是核心材料本身的长期转换——其时点、资格认证的门槛与工程风险。
Deep Dive 1: 为何选择玻璃 — 翘曲、CTE、精细布线
玻璃的依据在于三项物理特性。
第一,翘曲。将热膨胀率不同的材料贴合后加热,叠层结构就会翘曲。有机核心与硅的膨胀率差异相当大,因此在其上构建的大型封装在工艺过程中、以及在运行中反复加热与冷却时,都倾向于翘曲。封装越大,翘曲越严重,而AI封装是业界迄今制造过的最大封装。玻璃可通过调整成分,使CTE远为接近硅。与其上裸晶以几乎相同比率膨胀的核心能保持更平坦,这能保护凸点接合,并如企业公开资料所阐述的逻辑,使更大封装也能以可接受的良率组装。
第二,平坦度与尺寸稳定性。玻璃坚硬且光滑。坚硬的核心在工艺中不易弯曲,尺寸保持稳定,这在数千个精细连接必须在大面积上精确落位时至关重要。相比之下,有机核心在制造过程中可能发生微小移动或变形,布线密度越高,这种移动越会成为良率问题。
第三,通过TGV实现精细布线。玻璃核心的垂直连接由穿透玻璃钻孔并金属化的TGV形成。玻璃是出色的电绝缘体且尺寸稳定,因此TGV结构可支持穿过核心本身的密集、细间距互连。英特尔在2023年9月发布玻璃基板研究时,按当时公司发布基准,提出了在本十年后期实现约为有机基板10倍互连密度的路径。这一密度路径正是战略奖品——涉及小芯片间带宽扩大、通过核心的供电强化,以及超大型多裸晶封装的设计自由度提升。
当然,这一切并不意味着玻璃是可立即替换的材料。仅意味着其物理特性与封装尺寸的发展方向相契合。
Deep Dive 2: 参与者与已报道的时间线
有四个集团在竞赛,起点各不相同。
英特尔最早公开。2023年9月发布玻璃核心基板研究,将玻璃定位为本十年后期的技术。2026年1月22日在NEPCON Japan,据活动报道展示了被报道为首个将内置桥接互连EMIB与玻璃核心结合的样品——光罩2倍尺寸芯片、凸点间距45µm、测试中未发现微裂纹。这一组合意义重大。EMIB本就是将硅桥嵌入基板内的方式。将该方式置于玻璃核心之上,表明玻璃已被指定为支撑英特尔最先进封装架构的材料,而非附带实验。
台积电通过面板级封装切入玻璃。其CoPoS平台以310×310mm面板规格为中心,在子公司采钰科技(VisEra)设有中试线,据公司路线图公开报道,目标为2027年试产、2028年下半年量产。台积电的进入之所以重要,是因为其客户定义了AI封装路线图。若最大晶圆代工厂的面板平台采用玻璃核心路径,资格认证需求将随之而来。
三星电机是韩国在玻璃核心基板领域最领先的进入者。其在世宗运营中试线。据报道,2025年11月在东京宣布与住友化学集团(Dongwoo Fine-Chem)推进玻璃核心合资项目,这是基板制造能力与玻璃材料专业能力的结合。三星电机已报道的量产目标为2027年下半年,并有报道称其正与包括博通在内的客户推进资格认证。值得关注的正是资格认证。中试线证明工艺可运行,而资格认证意味着客户愿意将产品押注于此。
SKC子公司Absolics是最进取的纯粹参与者。其位于美国佐治亚州Covington的工厂将玻璃基板置于美国供应链之内。公司以公司主张形式提出相对于有机基板在厚度与电力方面的优势。据2026年报道,SKC实施了规模达1.2万亿韩元的增资,并向Absolics追加出资5896亿韩元,且有报道称其正与美国客户开展原型项目。Absolics已报道的时间线指向2027年。
LG伊诺特正与UTI共同开发玻璃基板,据报道量产目标为2027~2028年。另据报道,三星电子正在研讨玻璃中介层,这是相关但不同的部件,将在后续章节中讨论。
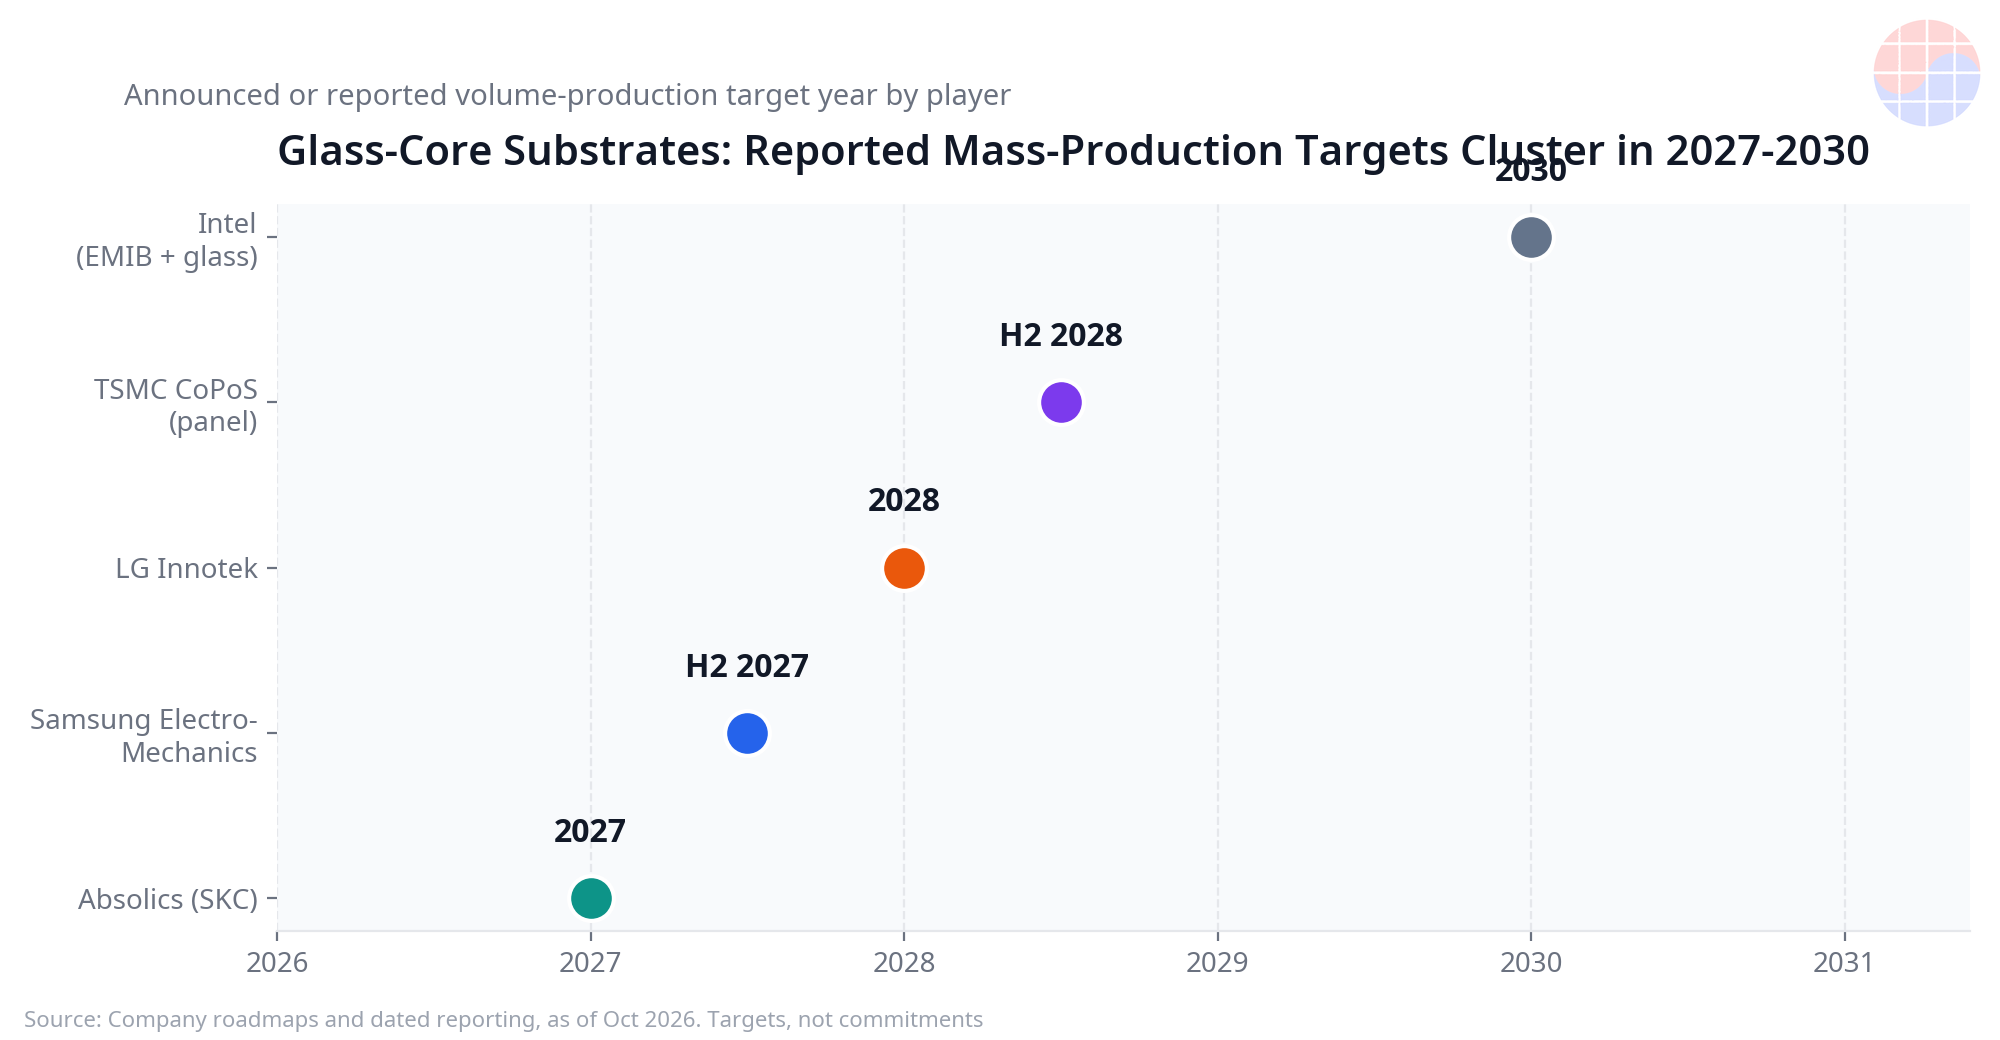
时间线必须诚实解读。这场竞赛的量产目标全部位于2027年至2030年之间,尚无任何一个已经实现。在基板项目中,已公布目标因资格认证或良率耗时延长而推迟的历史并不少见。
Deep Dive 3: 面板规格 — 为何尺寸是关键
玻璃核心基板与面板级封装共同前进的原因在于,两者都是对同一问题的回答——封装正超越圆形晶圆与小型基板持续变大。
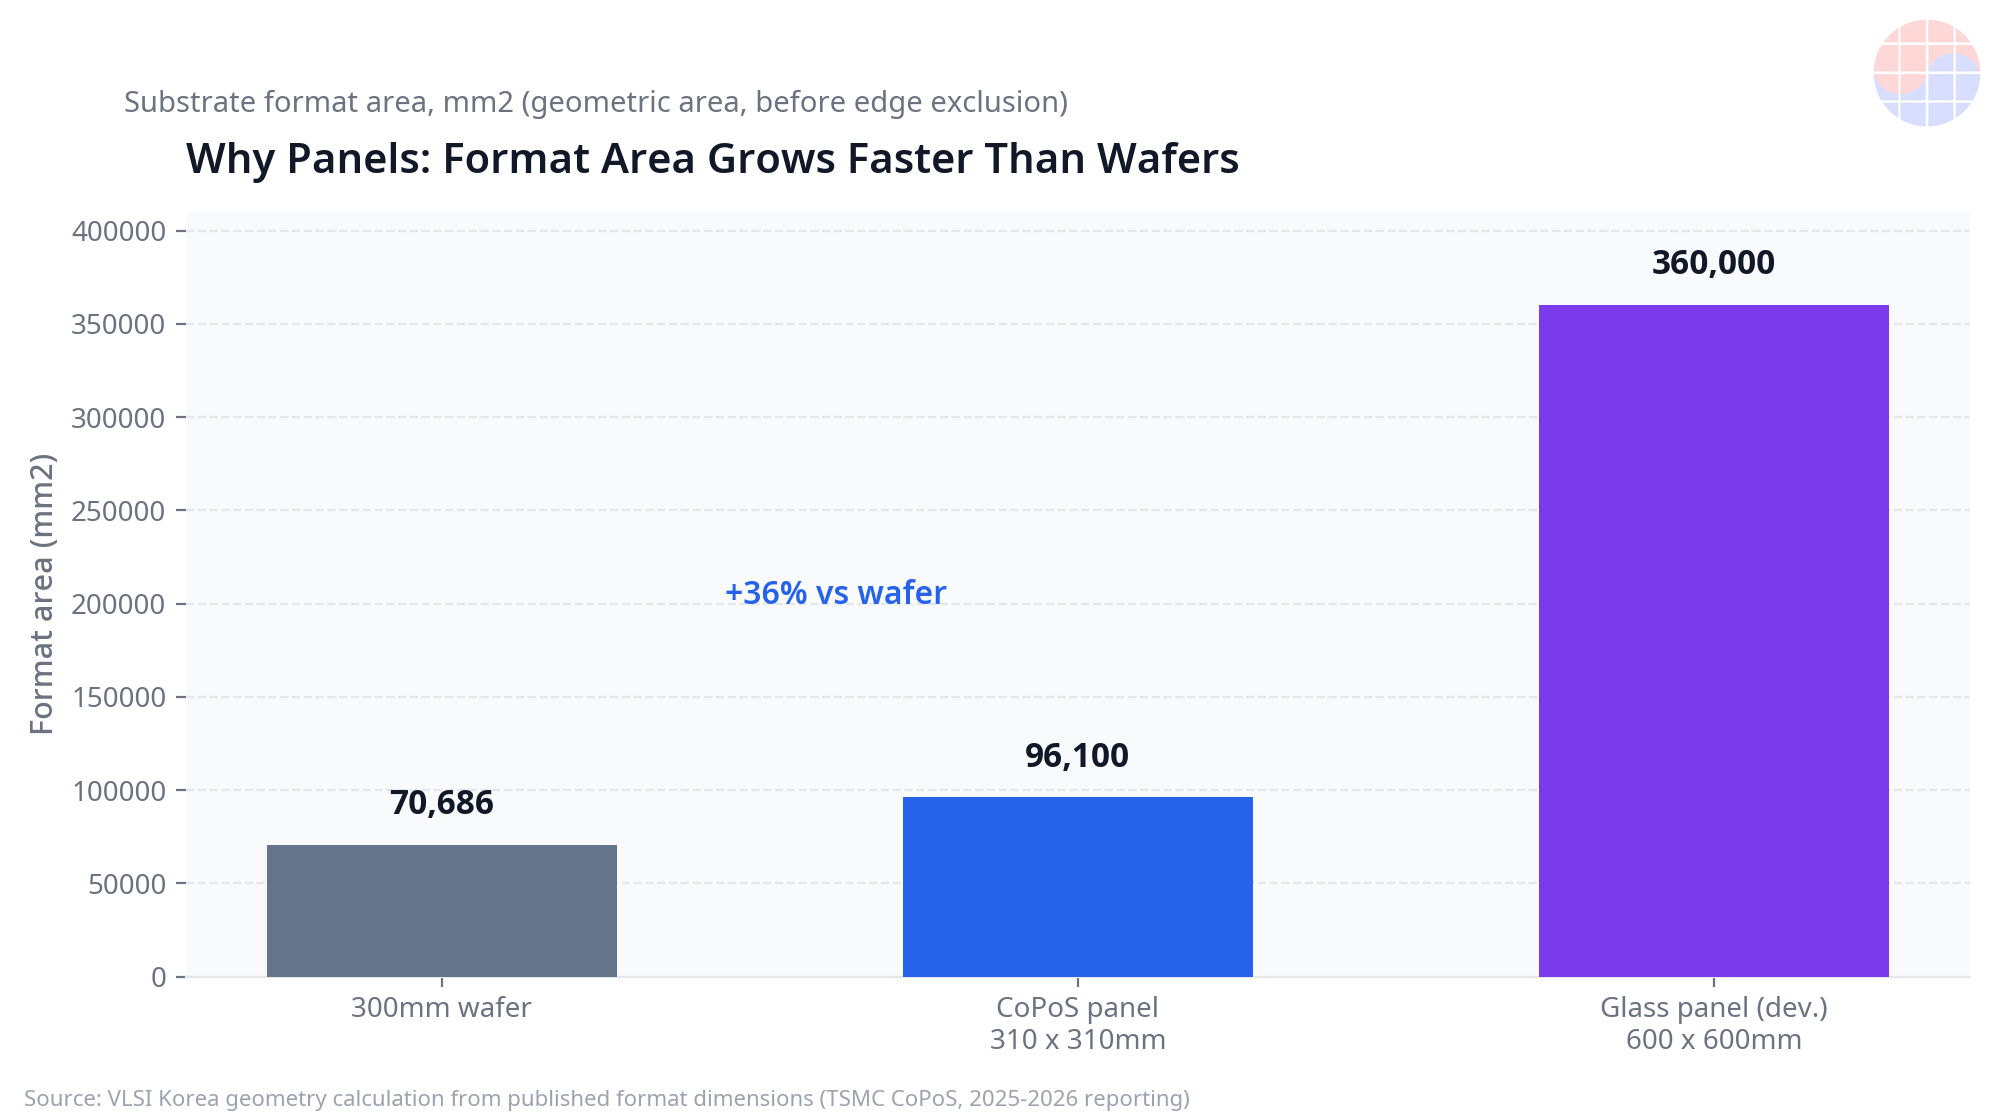
算术是简单的几何学。直径300mm圆形晶圆的面积约为70,686mm²。台积电的CoPoS面板310×310mm提供96,100mm²,且因其为矩形,在排布矩形封装时面积浪费远小于圆形。显示玻璃基础设施已经熟练处理的600×600mm面板规格面积达360,000mm²。这是几何计算而非展望,但它说明了移动方向——规格每提升一级,产线每通过一次所生产的大型封装数量就翻倍,从而降低单位成本。
韩国的产业遗产在此具有意义。处理薄而易碎的大型玻璃片而不使其破裂——搬运、对准、加工、检测——正是韩国显示产业数十年积累的这一能力。面板规格不仅仅是封装决策,而是关于哪个国家既有工厂技术能够迁移的决策。构建在大型玻璃面板之上的基板技术,与韩国制造商已在邻近产业大规模运用的工艺知识直接相连。
尺寸也朝相反方向起作用,下一章节将认真讨论这一点——玻璃面板越大,单张易碎片材上集中的价值就越多,每一个搬运环节都成为失去整张片材的机会。
Deep Dive 4: 诚实的门槛 — 脆性、良率、不成熟的生态系统
玻璃存在真实弱点,任何关于这场竞赛的可信叙述都应将这些弱点计入价格。
第一是脆性。玻璃不会弯曲——它会破裂。穿过晶圆厂的玻璃核心必须经受组装、运输、电路板贴装,以及在数据中心多年的热循环。检测中未显现的边缘缺陷与微裂纹可能在后期扩展。英特尔2026年1月样品结果——据报道测试中未发现微裂纹——之所以令人鼓舞,是因为裂纹正是所有人都在关注的已知失效模式。
第二是TGV良率。在玻璃上大规模钻出精细通孔并金属化,同时避免通孔壁周围出现微裂纹,并实现可靠的铜填充,这是一个成倍放大的良率问题。一块大型基板包含数量庞大的通孔,实际上必须全部合格,基板才可用。与玻璃片材本身相比,通孔相关良率可能才是量产的真正关口。
第三是生态系统。有机基板受益于数十年成熟的搬运设备、检测工具、材料与操作人员经验。相比之下,玻璃核心的搬运与设备生态系统与之相比尚不成熟——载体、搬运方式、钻孔与电镀设备、检测标准都仍在与产品同步构建之中。不成熟的生态系统会以新闻稿中不会显现的方式拖延进度。
第四是竞争格局,它为简单的替代叙事踩下刹车。既有ABF基板制造商揖斐电(Ibiden)、新光电气工业(Shinko Electric Industries)、欣兴电子(Unimicron)也在自行投资玻璃。因此,玻璃将首先作为补充材料进入翘曲绝对无法容忍的封装堆叠最顶层,而在更低层级,有机核心将继续使用。即便替代发生,也不会是一次性转换,而是渐进、分层的过程。而且,既然量产目标集中在2027~2030年,这场竞赛的所有项目都带有延迟风险——一次资格认证失败就可能将目标推迟一年。
Chase's Take
解读这场竞赛的方法在于,基板正停止成为通用品(commodity)。数十年间,基板是相对被动的载体——制定规格、采购,在价值链中大体不可见。玻璃核心改变了这一地位。当核心材料决定最大封装尺寸、互连密度与面板规格时,基板就成为平台层——客户整个多裸晶架构所依赖的技术表面。
价值随之转移——流向将玻璃核心、TGV工艺与周边面板生态系统捆绑持有的那一方。仅出售玻璃片材能获取的价值有限。出售在客户晶圆厂已验证、资格认证完成的玻璃核心平台的一方,将占据难以撼动的位置。因为对客户而言,重新对基板平台进行资格认证既缓慢又充满风险。
韩国在这场博弈中的筹码之所以罕见,源于显示玻璃。三星电机带来基板制造与材料合资,Absolics带来美国工厂、意志明确的母公司SKC以及纯粹参与者的专注,LG伊诺特带来精密部件制造。三家公司都立足于处理大型玻璃的国家级工艺遗产之上。然而,遗产不是采购订单。一家核心AI客户的资格认证决定,将比任何中试线或新闻稿更能决定胜负——这正是三星电机与博通资格认证进展之类报道比已公布设备规模更重要的原因。
有一点需要精确区分。两个角色经常被混淆。三星电机是玻璃核心基板参与者,基板就是其产品。另据报道,三星电子正在研讨玻璃中介层,中介层是位于裸晶与基板之间的不同部件。两个三星名称,封装的两个不同层,两个不同的竞赛。
我的基准情景如下。玻璃核心将在2027~2028年区间通过一两次核心资格认证,从AI封装堆叠最顶层进入,与ABF核心共存多年,并且仅随着TGV良率与搬运生态系统成熟的速度向下扩展。竞赛真实存在,但计分依据不是发布,而是资格认证。
Implications
- AI封装路线图视角:若资格认证成功,2027~2028年区间的玻璃核心可用性将降低封装尺寸方面的翘曲天花板,无需奇特的变通方案即可实现更大的多裸晶设计。
- 基板在位者视角:揖斐电、新光电气工业、欣兴电子的玻璃投资是补充优先而非替代的信号,在整个过渡期内ABF设备将保持战略相关性。
- 韩国供应商视角:三星电机、Absolics(SKC)、LG伊诺特正将显示玻璃遗产转化为封装地位,但将地位转化为收入的里程碑不是设备发布,而是核心客户资格认证。
- 投资者视角:已报道的量产目标集中在2027~2030年并带有延迟风险。可验证的检查点不是目标日期,而是资格认证发布与中试线良率公开。
- 设备与材料供应商视角:不成熟的玻璃搬运、钻孔、电镀、检测生态系统本身就是机会——这一转换中相当于镐与铲的那一层仍在构建之中。
本文是基于截至2026年10月20日的企业公开资料与标明日期的公开报道的独立分析,已报道的目标与主张均已注明出处并标示,且可能发生变化。
FAQ
Q: 玻璃核心基板何时进入量产? A: 截至2026年10月20日,已报道的目标集中在2027年下半年至2030年之间。Absolics目标为2027年,三星电机为2027年下半年,LG伊诺特为2027~2028年,台积电CoPoS为2028年下半年,英特尔将玻璃定位于本十年后期。全部都带有延迟风险。
Q: 玻璃会完全替代ABF基板吗? A: 从近期依据来看并非如此。既有ABF制造商揖斐电、新光电气工业、欣兴电子正在自行投资玻璃,这一点表明,玻璃将首先作为最大且对翘曲最敏感的封装的补充材料进入,有机核心将在其余领域继续使用。
Q: 玻璃为何有助于翘曲与精细布线? A: 玻璃可将CTE调配至接近硅,使大型封装比在有机核心之上更均匀地膨胀并保持更平坦。刚性与尺寸稳定性支持精细布线,TGV(through-glass via)提供穿透核心的密集垂直互连。
Q: 哪些韩国企业参与其中,三星电机与三星电子有何不同? A: 三星电机(世宗中试线、2025年11月公布的玻璃核心合资推进、2027年下半年量产目标)、SKC的Absolics(佐治亚州Covington工厂)、LG伊诺特(与UTI共同开发)是韩国的基板参与者。三星电机制造玻璃核心基板,而据报道三星电子另行研讨的是不同部件——玻璃中介层。
📩 今天错过的分析,明天早上发到您的邮箱
每天10:30(KST)Daily Silicon与财报·机构报告核心解读抢先送达。订阅后可选择韩语/英语/日语新闻通讯,中文深度分析每日在网站更新。
免费订阅 →
免费 · 无垃圾邮件 · 随时退订