VLSI Korea
Western Digital财报8个事实 — 下一季指引比营收增长55%更强
Western Digital 2027财年第1季度营收43.81亿美元(同比增长55%)、调整后EPS 4.64美元,双双超出市场预期;下一季指引(营收51亿美元、EPS 5.80美元、毛利率60.5%)差距更大。8个事实与专家解读。


先说结论。Western Digital(WD,Nasdaq: WDC)于2026年10月22日美国股市收盘后公布2027财年第1季度(截至2026年10月2日)财报,营收与利润双双超出市场预期,而下一季度的指引与预期之间的差距更大。在半导体指数单日下跌5.4%的这一天,盘后公布的这组数字证实了一件事: AI数据中心的支出不会停在GPU与HBM,而是延伸到数据实际累积的存储层。
本文所有数字均来自公司自行发布的新闻稿(BusinessWire,2026年10月22日)。市场预期为FactSet汇总数据,财报前华尔街的看法参考摩根士丹利相关报道(Edaily,2026年10月22日)。
核心数字一览
| 项目 | 实际 / 指引 | 市场预期 | 结果 |
|---|---|---|---|
| 第1季度营收 | 43.81亿美元 | 41.5亿美元 | 超出预期 |
| 第1季度调整后EPS | 4.64美元 | 4.10美元 | 超出预期 |
| 第1季度调整后毛利率 | 58.1% | 公司指引 55-56% | 超出预期 |
| 第2季度营收指引 | 51亿美元(中值) | 45.7亿美元 | +11.6% |
| 第2季度调整后EPS指引 | 5.80美元(中值) | 4.84美元 | +19.8% |
| 第2季度调整后毛利率指引 | 60.5%(中值) | - | 较第1季度 +2.4个百分点 |
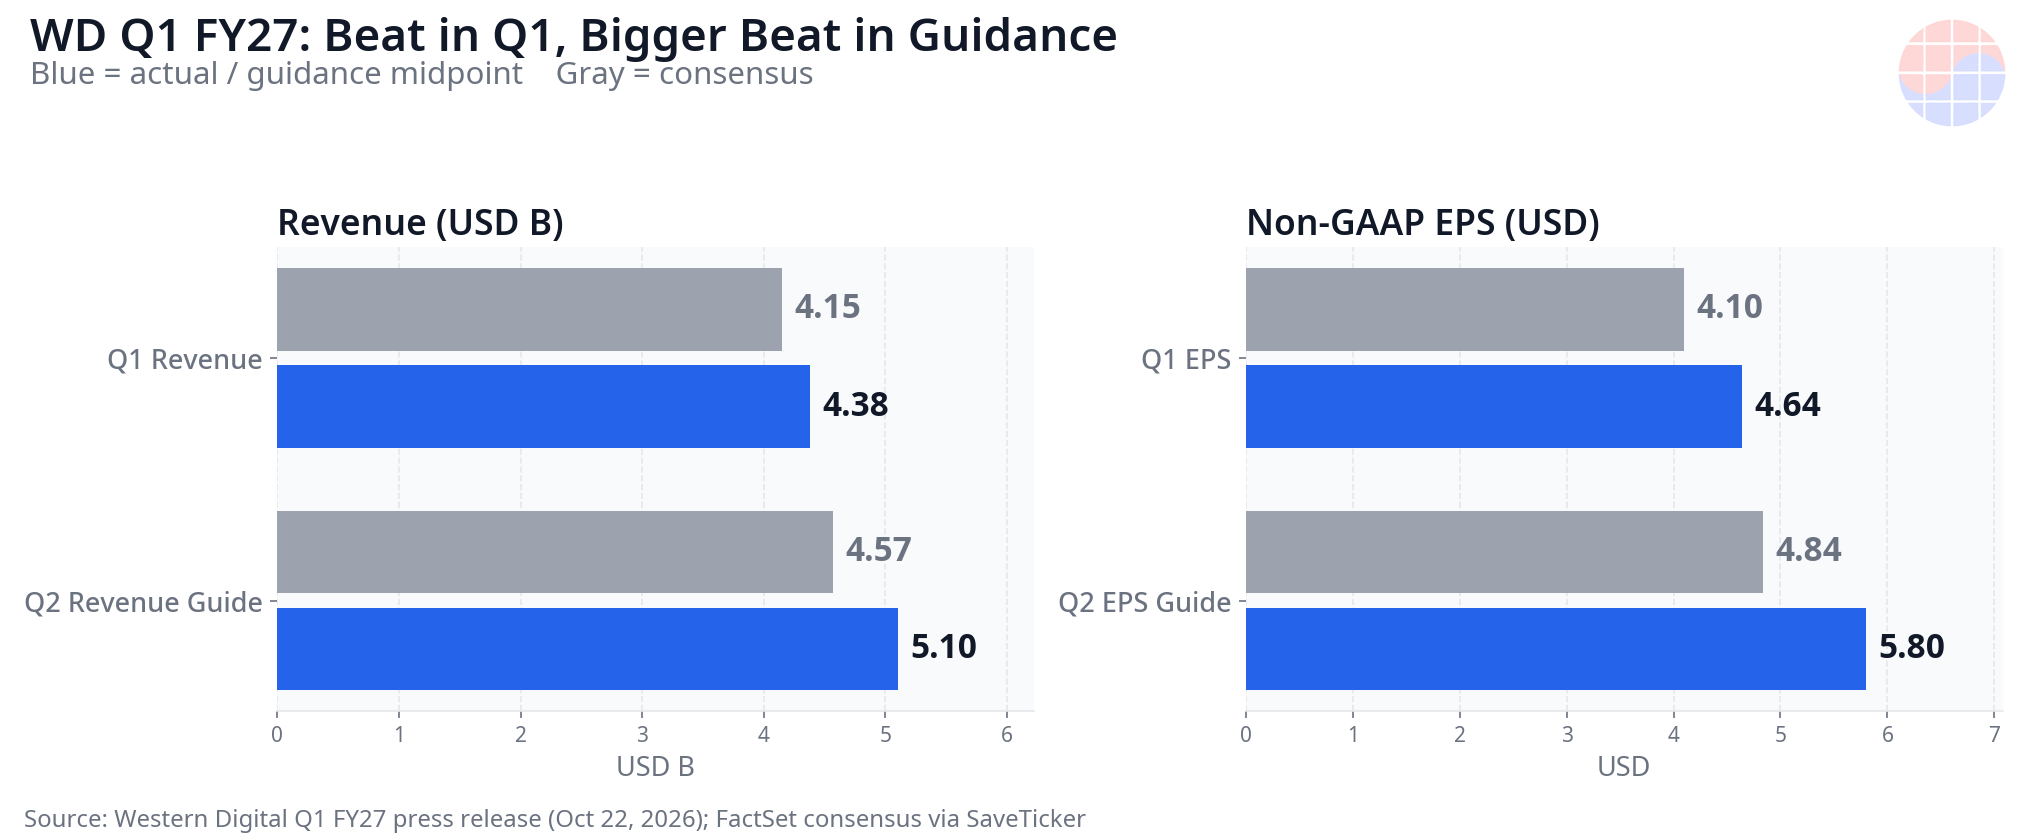
实际业绩与指引都高于市场预期。来源: 公司新闻稿、FactSet市场预期。
Western Digital财报8个事实
- 营收43.81亿美元,同比增长55%。环比也增长17%,高于市场预期的41.5亿美元。一年前的同一季度营收为28.18亿美元。
- 调整后EPS 4.64美元,同比增长161%。不仅高于市场预期的4.10美元,也高于公司自家指引4.00美元(±0.15美元)。GAAP EPS为4.63美元。
- 调整后毛利率58.1%。较一年前的43.9%上升14.2个百分点,也高于公司指引区间55-56%的上沿。公司将增长动能归因于稳健的客户需求与价格改善。
- 调整后营业利润21.53亿美元,同比增长152%。调整后营业利润率达到49.1%,等于每1美元营收有近一半成为营业利润。
- 下一季度营收指引51亿美元(±1亿美元)。较FactSet市场预期45.7亿美元高出11.6%。指引超出的幅度,比本季度实际业绩超出预期的幅度还大。
- 下一季度EPS指引5.80美元(±0.20美元),毛利率指引60-61%。EPS高于市场预期4.84美元达19.8%,毛利率中值60.5%也比本季度的58.1%再往上走一阶。
- 自由现金流13.77亿美元。是一年前的5.99亿美元的2.3倍。公司本季度还回购了10.01亿美元的自家股票。
- 季度股息上调17%,每股0.175美元。股息将于2026年12月17日发放,股权登记日为12月4日。在公布财报的同时上调股息,表明管理层对现金流的持续性有信心。
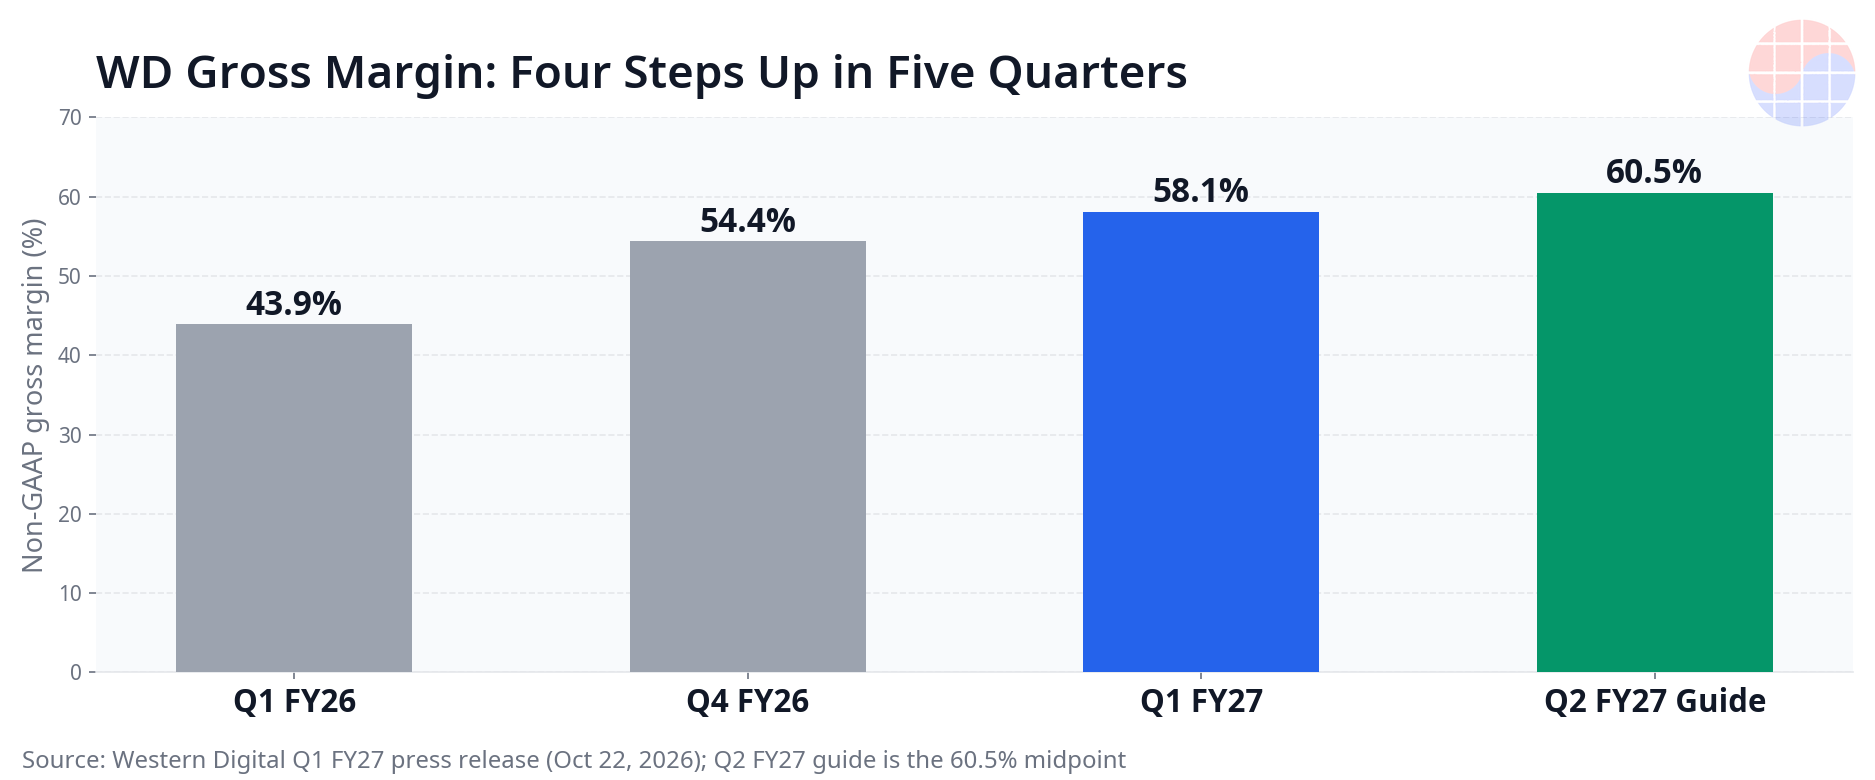
毛利率在五个季度内从43.9%升至60.5%(指引中值)。来源: 公司新闻稿。
Chase's Take
第一,这份财报确认的是AI支出的方向。当市场整天在争论Lam Research的供应限制与大型科技公司的资本支出纪律、并抛售半导体股的同一天,WD在盘后交出的数字讲的是相反的故事。训练数据、checkpoint与推理日志最终都要存放在某个地方,而大容量数据的默认选项仍然是nearline HDD。GPU与HBM确实是瓶颈,但存储价格已悄悄加入瓶颈清单。
第二,关键不在出货量,而在定价能力。公司自己点名的增长动能是稳健需求加上价格改善,毛利率一年内跳升14.2个百分点。HDD供给是由WD、Seagate、Toshiba三家瓜分的寡头市场,而与hyperscaler的长期合约正把价格从每季议价变成年约承诺。毛利率60.5%的指引,就是公司宣示这一结构下一季度仍然成立。
📩 在持续关注这个主题吗?
财报·报告·HBM供需的后续分析,每天10:30(KST)发到您的邮箱。 免费订阅 →
第三,也因此争论焦点转向: 60%的毛利率究竟是结构,还是高点。如此的利润水平会引来供给端的反应。事实上,财报季前就有报道指出Toshiba计划大幅扩充数据中心HDD产能。摩根士丹利在财报前的报告中预期WD将超出预期、指引也会高于共识,却仍以竞争加剧与AI资金不确定性为由,将目标价从676美元下调至643美元。数字很强,而强数字本身会召唤下一波供给。这个张力就是下一季度之前的股价题材。
下一轮日程要确认什么
对韩国存储投资人而言,这份财报是下周的先行指标。SK海力士将于10月28日、三星电子将于10月29日公布财报。要确认两件事: enterprise SSD需求是否与WD所说的存储需求强度同方向,以及各公司如何描述存储层级的需求(hot tier是SSD,warm/cold tier是HDD)。HDD的强劲不是NAND被取代的信号,而是共存的信号。AI数据正分成热数据与冷数据同时增长,两个层级的出货量都在增加。
相关文章: 半导体股为何全线下跌: SOX -5.4% 与七大原因(Lam、Meta、Tesla、电力)
风险与观察点
- 客户集中: 公司自行披露的第一项风险,就是营收集中于云端市场与少数大客户。只要几家hyperscaler调整订单,单季度数字就会晃动。
- 供给反应: 若Toshiba的扩产报道成真,2027年之后定价能力能否维持的争论将升温。
- 库存上升: 库存从7月3日的15.11亿美元升至10月2日的17.81亿美元。若需求转弱,这会是最先显现压力的项目。
- 现金流细节: 自由现金流13.77亿美元低于市场预期约15亿美元。评估盈利质量时,这是需要一并跟踪的数字。
FAQ
Western Digital 2027财年第1季度财报的重点是什么?
营收43.81亿美元(同比增长55%)与调整后EPS 4.64美元(同比增长161%),营收与利润均高于FactSet市场预期(营收41.5亿美元、EPS 4.10美元)。
Western Digital下一季度指引是多少?
2027财年第2季度指引为营收51亿美元(±1亿美元)、调整后EPS 5.80美元(±0.20美元)、调整后毛利率60-61%,营收与EPS都大幅高于市场预期(45.7亿美元、4.84美元)。
为什么一家HDD公司会受益于AI支出?
AI训练与推理会产生大量数据,其中相当一部分存放在成本效益高的大容量nearline HDD上。WD表示,hyperscaler需求与价格改善使其毛利率升至58.1%。
这份财报对三星电子与SK海力士有什么信号?
它确认了AI数据中心内部存储需求的强度。不过HDD与NAND属于不同的存储层级,是共存而非替代关系,因此需要在10月28日SK海力士与10月29日三星电子的财报中,一并确认enterprise SSD需求的说明。
来源
Western Digital, "WD Reports Fiscal First Quarter 2027 Financial Results", BusinessWire, 2026年10月22日(截至2026年10月2日之季度)。市场预期为FactSet汇总(SaveTicker整理,2026年10月22日)。摩根士丹利看法参考Edaily报道(2026年10月22日)。本文仅供信息参考,不构成投资建议。
📩 今天错过的分析,明天早上发到您的邮箱
每天10:30(KST)Daily Silicon与财报·机构报告核心解读抢先送达。订阅后可选择韩语/英语/日语新闻通讯,中文深度分析每日在网站更新。
免费订阅 →
免费 · 无垃圾邮件 · 随时退订