 VLSI Korea
半导体股为何全线下跌:SOX -5.4% 与七大原因(Lam、Meta、Tesla、电力)
SOX 下跌 -5.40%,所追踪的 32 只美国半导体股全线下跌。用数字梳理七大原因:Lam 指引、Tesla 下调资本开支、Meta 首次 FCF 赤字、油价、韩国资金流、电网延误与仓位调整。


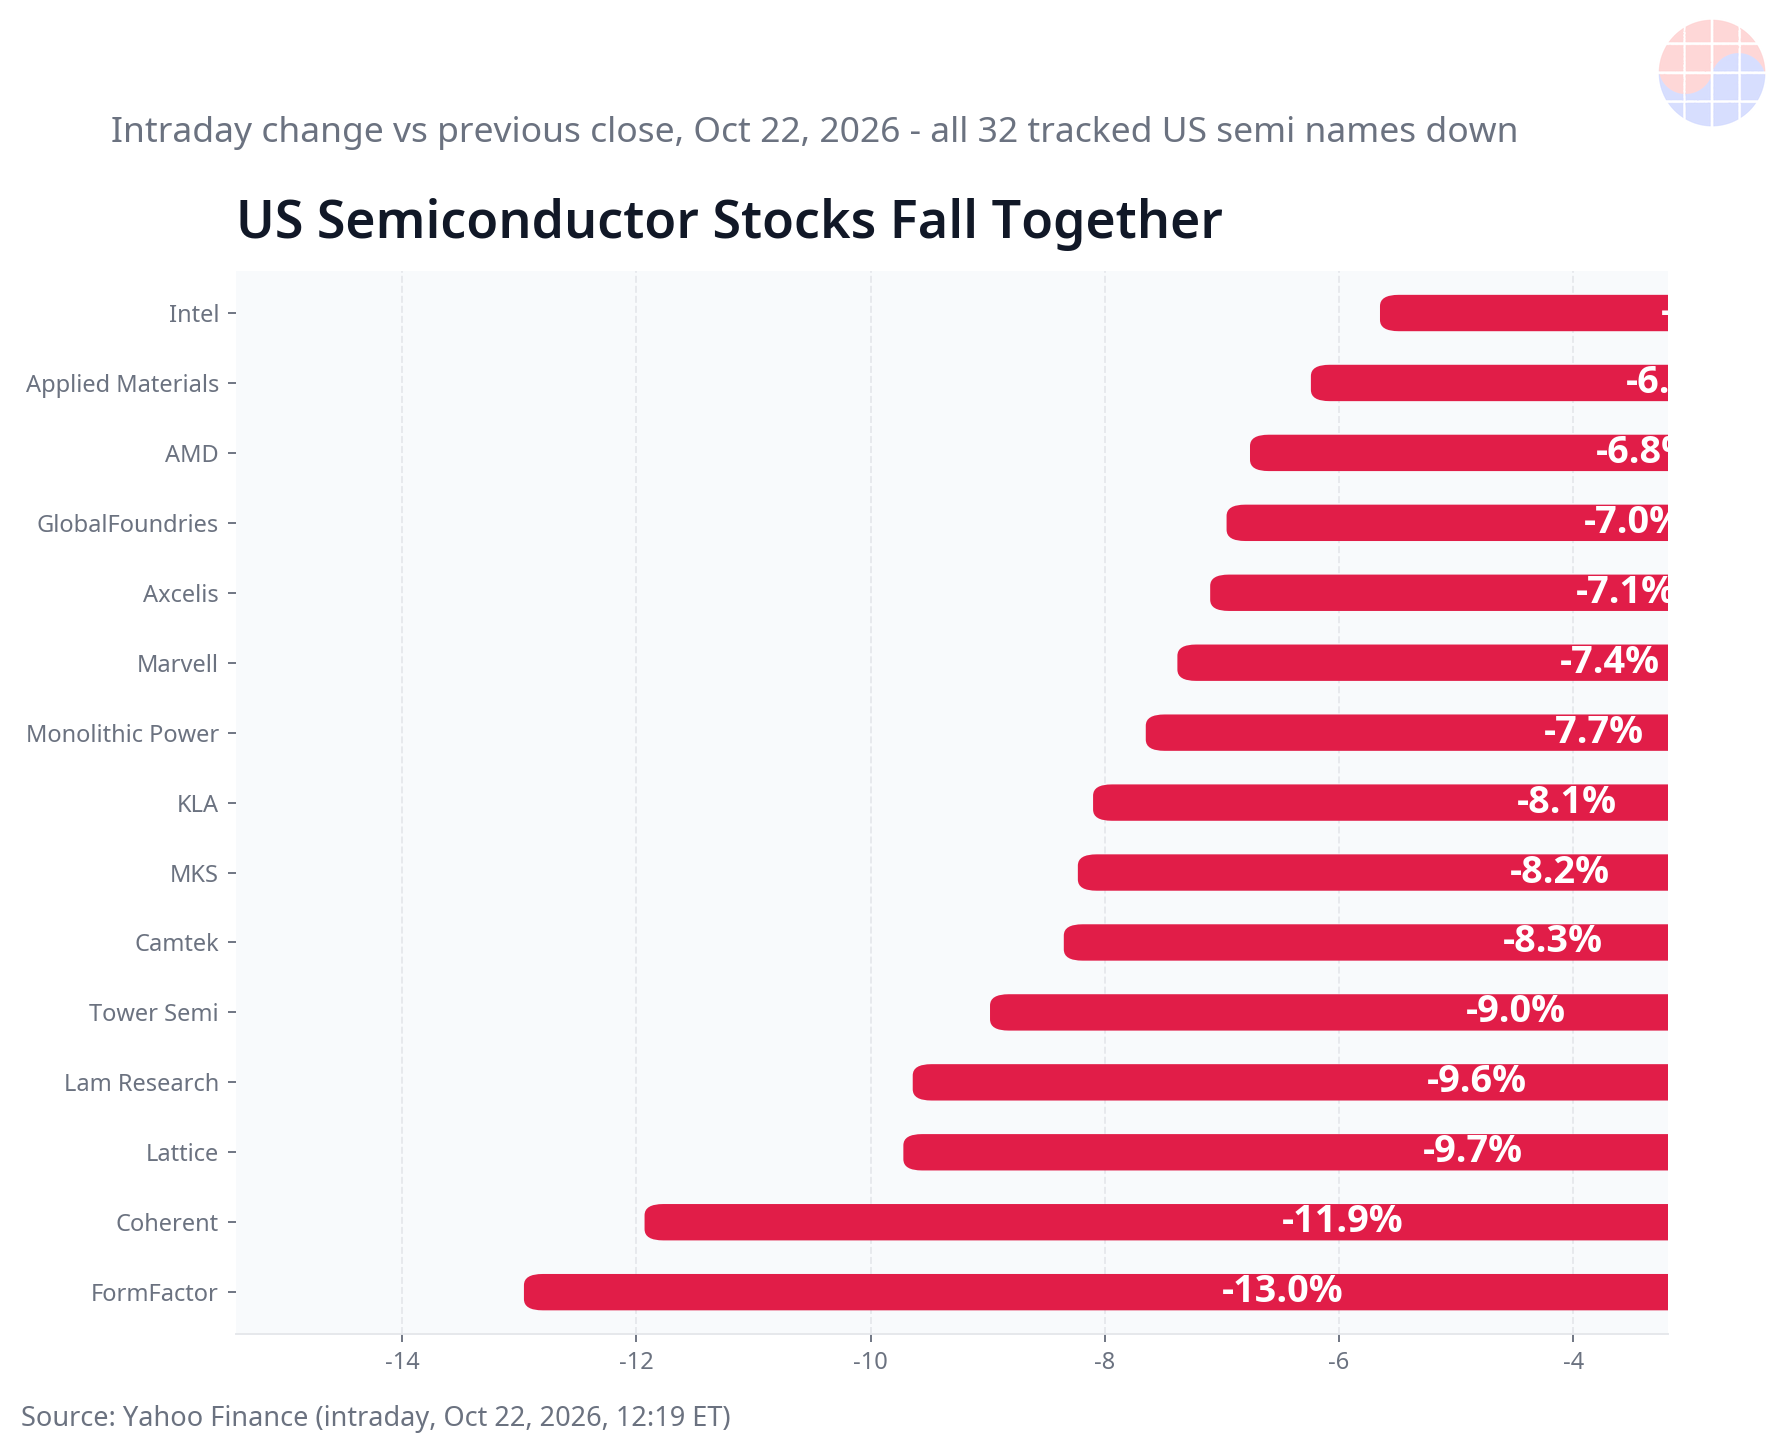
这波抛售不是 AI 需求崩盘。在 2026 年 10 月 22 日美东时间 12:19(韩国时间 10 月 23 日 01:19),费城半导体指数(SOX)下跌 -5.40%,SOXX 下跌 -5.39%。所追踪的 32 只美国半导体股全线下跌,其中 16 只跌幅超过 -5%。六重压力同时压在昂贵的估值上:Lam Research 的指引、Tesla 下调资本开支、Meta 的现金流赤字、油价上涨、韩国回购支撑到期,以及电网延误。
关键事实:指数与领跌个股
| 项目 | 涨跌 | 基准 |
|---|---|---|
| SOX | -5.40%(11,505.56 → 10,883.97) | 10 月 22 日盘中 |
| SOXX / 纳斯达克 / S&P 500 | -5.39% / -1.98% / -1.01% | 10 月 22 日盘中 |
| 跌幅最大 | FormFactor -12.96%、Coherent -11.93%、Lattice -9.72%、Lam Research -9.64% | 按 Yahoo Finance 日线计算 |
| 大盘股 | KLA -8.10%、AMD -6.76%、Applied Materials -6.24%、Intel -5.65%、ASML -5.05%、Micron -4.88%、TSMC ADR -4.41%、NVIDIA -3.99%、Broadcom -3.79% | 10 月 22 日盘中 |
| Meta / Tesla | Meta -5.96%、Tesla 盘中 -1.28% | 10 月 22 日盘中 |
原因 1:Lam Research——业绩创纪录,指引却持平
Lam 是导火索。营收 82.2 亿美元好于市场共识的 81.4–81.8 亿美元,EPS 为 2.20 美元,营收同比增长 +54%,但 12 月季度指引仅为 86 亿美元 ±4 亿美元,只与共识持平。首席财务官 Doug Bettinger 表示,短期供应链限制压制了指引,部分出货推迟到 3 月。中国占 9 月季度营收的 35%,并预告 12 月将明显下滑。
美国银行点出关键:这是供给受限,不是需求受限。尽管如此,Morgan Stanley 将目标价下调至 339 美元,Needham 下调至 290 美元。正如 Deutsche Bank 与 Jefferies 所指出的,对于一个习惯了「超预期再上调」的市场来说,没有真正的上调本身就是卖出理由。
原因 2:Tesla 将资本开支目标下调 20%
Tesla 将全年资本开支目标从 250 亿美元下调至 200 亿美元(-20%),财务长称这是为了高效配置资本。MarketWatch 将其列为当日两大原因之一。反方观点同样重要:JPMorgan 与 StoneX 认为这是推迟到 2027–2028 年——用于 robotaxi、Optimus 与 Terafab 的支出只是时间表后移,需求并未消失。
原因 3:Meta——2012 年 IPO 以来首次季度 FCF 赤字
最沉重的数字来自 Meta。第三季度经营现金流为 327.9 亿美元,但包含融资租赁本金偿还的资本开支达到 349.1 亿美元,使自由现金流降至 -21.2 亿美元——据 Dow Jones Market Data(经 FXStreet 援引),这是 2012 年 IPO 以来首次季度 FCF 赤字。
在 10 月 22 日美股开盘前,Bloomberg 解读其 10-Q 后指出,未来承诺总额约为 8,250 亿美元,高于 7 月的约 7,000 亿美元:包括延续至 2036 年、尚未起算的租赁 3,557 亿美元、不可撤销合同 4,545 亿美元,以及附条件云承诺 147 亿美元。Meta 的 5 年期 CDS 上涨约 8.9 个基点,至接近 119.3 个基点的历史高位。信用市场也开始为这种支出速度定价。
平衡的看法不可少。Meta 持有 824.5 亿美元现金及有价证券,第三季度营收同比增长 +26% 至 646 亿美元。这不是财务困境,只是支出增长快于现金创造。大信证券分析师李庚民指出,Meta 与 Tesla 虽都好于预期,却未能缓解市场对 AI 盈利能力的担忧;XTB 则指出,不对外销售算力的 Meta,其 ROI 故事最难证明。
原因 4:油价与中东局势把贴现率推了回去
沙特阿拉伯一处油田遭无人机袭击,造成 2 人死亡,达兰一带机场设施也受袭,美国国务院撤离了部分外交人员家属。布伦特原油上涨 +2.59% 至每桶 111.64 美元,接近五个月高位,WTI 达到 99.39 美元。通胀与加息担忧重燃,VIX 升破 18,而美联储正处于 10 月 27–28 日会议前的缄默期,12 月加息再度被讨论。对高市盈率科技股而言,贴现率上升就是即时的估值压力。
原因 5:亚洲先跌,韩国的回购支撑也到期了
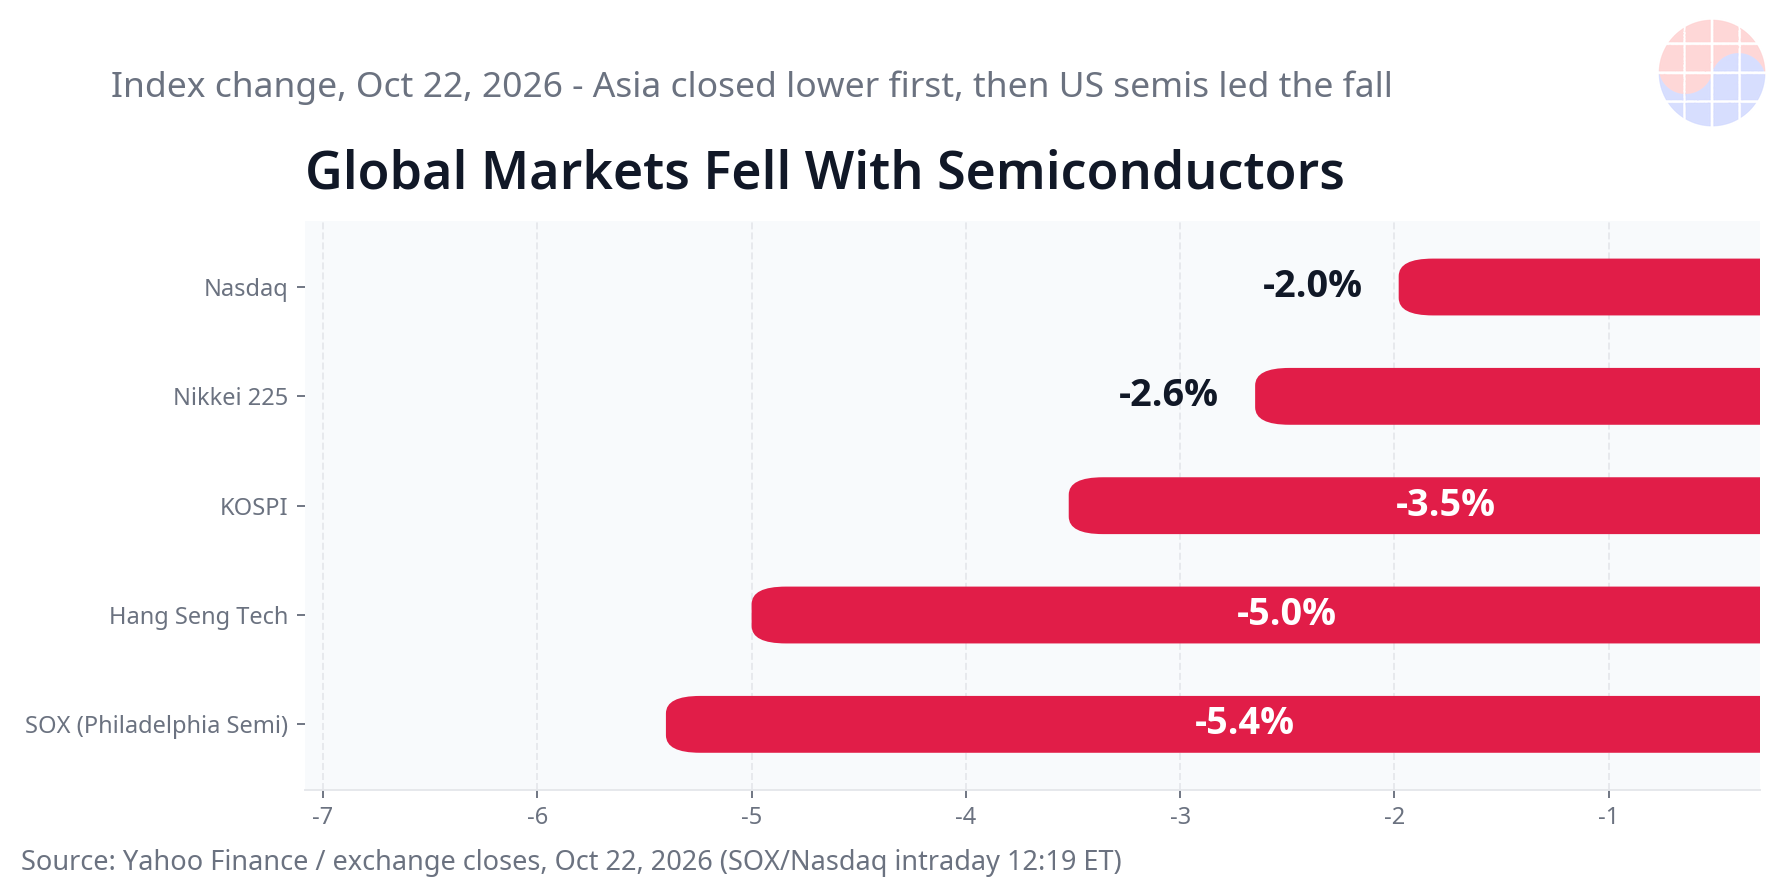
KOSPI 于 10 月 22 日收跌 -3.52% 至 5,533.77,一天就抹去了前一日 +3.29% 的反弹。KOSDAQ 下跌 -3.62%,Samsung Electronics 下跌 -4.03% 至 214,500 韩元,SK hynix 下跌 -5.49% 至 1,223,000 韩元,外资与机构投资者大量净卖出(亚洲经济日报估计外资净卖出约 3,991 亿韩元、机构约 6,835 亿韩元)。
据大信证券,SK hynix 约 40 万亿韩元的库存股回购于 10 月 21 日结束,Samsung Electronics 约 15 万亿韩元的回购也于 10 月 6 日结束。当获利了结卖压来袭时,支撑已经消失。韩国央行 10 月 22 日将利率维持在 3.0%,但保留进一步加息空间,亚洲经济日报指出这构成额外压力。日本日经 225 下跌 -2.65%,Kioxia -6.77%,SoftBank -6.86%。中国沪深 300 下跌 -1.8% 至 4,036.30,已较 6 月 22 日高点下跌 -20.2%,进入熊市;CSI 半导体指数下跌 -3.6%,CSI AI -3.3%,创业板指数 -4.4%,恒生指数 -3%,恒生科技指数 -5%。
📩 在持续关注这个主题吗?
财报·报告·HBM供需的后续分析,每天10:30(KST)发到您的邮箱。 免费订阅 →
原因 6:电网如今决定 AI 的时间表——neocloud 的裂缝
最新的压力来自电力。Microsoft 退出了 Nscale 位于英国 Essex 郡 Loughton 站点的主力租户协议,因为电网接入被推迟到 2030 年代。据 Bloomberg 报道,该站点原规划部署 23,040 颗 NVIDIA GB300。
这里精确性很重要。Microsoft 表示这是单一站点的决定,合作关系仍在延续。Nscale 的在手订单为 1,034 亿美元,Microsoft 约占 42%,但 Loughton 只是其中一部分。投资者仍对此消息给予负面评价:据报道,Nscale 目标 IPO 估值 300 亿美元,而投资者给出的水平仅 160–190 亿美元。Jensen Huang 在柏林 GTC 上敦促 Nscale「日夜赶工(work around the clock)」的发言(Bloomberg)更凸显了同一论点:电力与建设如今决定 AI 的时间表。在澳大利亚,Firmus 于本月初撤回了 ASX 上市申请,搁置了 50 亿美元融资。没有电力的需求,不会变成数据中心。
原因 7:循环融资疑虑、空头仓位拥挤,以及 B300 的监管引爆点
每日经济新闻报道 NVIDIA 与 Tesla 将投资 28 亿美元于包括 Samsung Electro-Mechanics FC-BGA 工厂在内的设施,再次引发循环融资质疑——AI 公司相互资助需求(TipRanks)。据 XTB,对冲基金的全球空头敞口处于五年高位,上周纳斯达克 -5.5% 是 2025 年 4 月以来最大单周跌幅。XTB 的核心观点正是正确的框架:没有单一催化剂,五重以上压力同时压在昂贵的估值上。
监管面也添了一个短暂引爆点。The Information 于 10 月 22 日报道,以色列安全公司 Lava 通过一个未经认证、暴露在外的 NVIDIA DCGM Exporter,在与 China Telecom 相关的 IP 地址上识别出 32 颗 NVIDIA B300。仅凭 IP 关联并不能证明实物所有权或所在地,这一点保留很重要。即便如此,这已足以重燃出口管制收紧的担忧。
AI 需求崩坏了吗?没有——这是估值倍数的重置
- Lam 仍预计 2027 年晶圆厂设备支出将超过 2,000 亿美元。供给受限不等于需求受限。
- Tesla 的资本开支削减有可信的「推迟」解读:支出只是右移,并未消失。
- 即便 Lam 的中国营收占比下滑,中国以外营收仍可算出两位数增长(TIKR 分析)。
- Meta 营收增长 +26%,并持有 824.5 亿美元现金与证券。问题在于回收时点,而非生存。
结论是:这是估值倍数与仓位调整,加上已被证实的供给限制与电力时间表的现实——而不是 AI 需求崩盘。
下一个观察点
- Intel 财报:据报于 10 月 22 日美股收盘后公布——设备股的第一重考验。
- KLA 财报:10 月 28 日。SK hynix 第三季度法说会:10 月 28 日韩国时间 09:00。Samsung Electronics 第三季度确认业绩与法说会:10 月 29 日韩国时间 10:00。
- FOMC:10 月 27–28 日。油价与利率路径将决定估值倍数的修复速度。
常见问题
为什么半导体股在 2026 年 10 月 22–23 日全线下跌?
Lam 持平的指引、Tesla 下调资本开支 -20%、Meta IPO 以来首次季度 FCF 赤字、油价飙升、韩国回购到期与电网延误同时发生。SOX 盘中下跌 -5.40%,所追踪的 32 只美国半导体股全线下跌。
AI 需求见顶了吗?
没有。Lam 预计 2027 年晶圆厂设备支出将超过 2,000 亿美元,美国银行也将 Lam 的问题归类为供给面而非需求面。这波是估值与仓位的重置。
为什么 Meta 的 FCF 赤字会冲击芯片股?
Meta 第三季度 FCF 为 -21.2 亿美元,是 2012 年 IPO 以来首次季度赤字,承诺总额升至约 8,250 亿美元。若最大买家的回收期拉长,GPU、存储与设备的估值将被一并重估。
接下来的催化剂有哪些?
10 月 22 日收盘后的 Intel 财报、10 月 28 日的 KLA 财报与 SK hynix 法说会、10 月 29 日的 Samsung Electronics 业绩,以及 10 月 27–28 日的 FOMC。
📩 今天错过的分析,明天早上发到您的邮箱
每天10:30(KST)Daily Silicon与财报·机构报告核心解读抢先送达。订阅后可选择韩语/英语/日语新闻通讯,中文深度分析每日在网站更新。
免费订阅 →
免费 · 无垃圾邮件 · 随时退订


