VLSI Korea
Ascend 950 và HBM tự phát triển: 5 sự thật về canh bạc 160.000 chip của DeepSeek và nút thắt bộ nhớ (HBM·SuperPoD)
Huawei đặt cược vào HBM tự phát triển HiBL/HiZQ cho Ascend 950, nhưng Atlas 350 chỉ có 112GB và 1.4 TB/s so với lộ trình 128GB và 1.6 TB/s. DeepSeek đồng thiết kế với TileLang và supernode 128 chip.


🆓 Bài viết miễn phí · Bất kỳ ai cũng có thể đọc miễn phí
Cuộc chiến giành Ascend 950 sẽ không được quyết định bởi năng lực tính toán, mà bởi băng thông HBM tự phát triển — và thiết kế đồng bộ Huawei–DeepSeek là nỗ lực phá vỡ nút thắt đó bằng quy mô.
Tóm tắt 30 giây
- Kết luận trước: Huawei đã công bố tại Huawei Connect vào tháng 9 năm 2025 rằng Ascend 950PR sẽ ra mắt vào quý 1 năm 2026 và Ascend 950DT vào quý 4 năm 2026, theo nhịp thế hệ hằng năm.
- Các con số chính: 950PR được công bố với HBM tự phát triển HiBL 1.0 dung lượng 128GB và 1.6 TB/s, nhưng card thương mại Atlas 350 được báo cáo vào ngày 20 tháng 3 năm 2026 lại có 112GB và 1.4 TB/s. Khoảng cách giữa lộ trình và thông số thương mại là điểm kiểm chứng đầu tiên.
- DeepSeek đã công bố qua WeChat chính thức vào ngày 30 tháng 9 năm 2026 rằng họ đã mở mã nguồn một ngăn xếp lập trình Ascend bao gồm TileLang, cùng với giải pháp "supernode" chung kết nối 128 chip Ascend 950.
- Quy mô: một báo cáo ngày 4 tháng 9 năm 2026 mô tả DeepSeek đang lên kế hoạch xây dựng một trung tâm dữ liệu khoảng 1GW tại Ulanqab, Nội Mông, xây dựng xung quanh 160.000 chip Ascend trở lên. Đây là một báo cáo, không phải thông báo đã được công ty xác nhận.
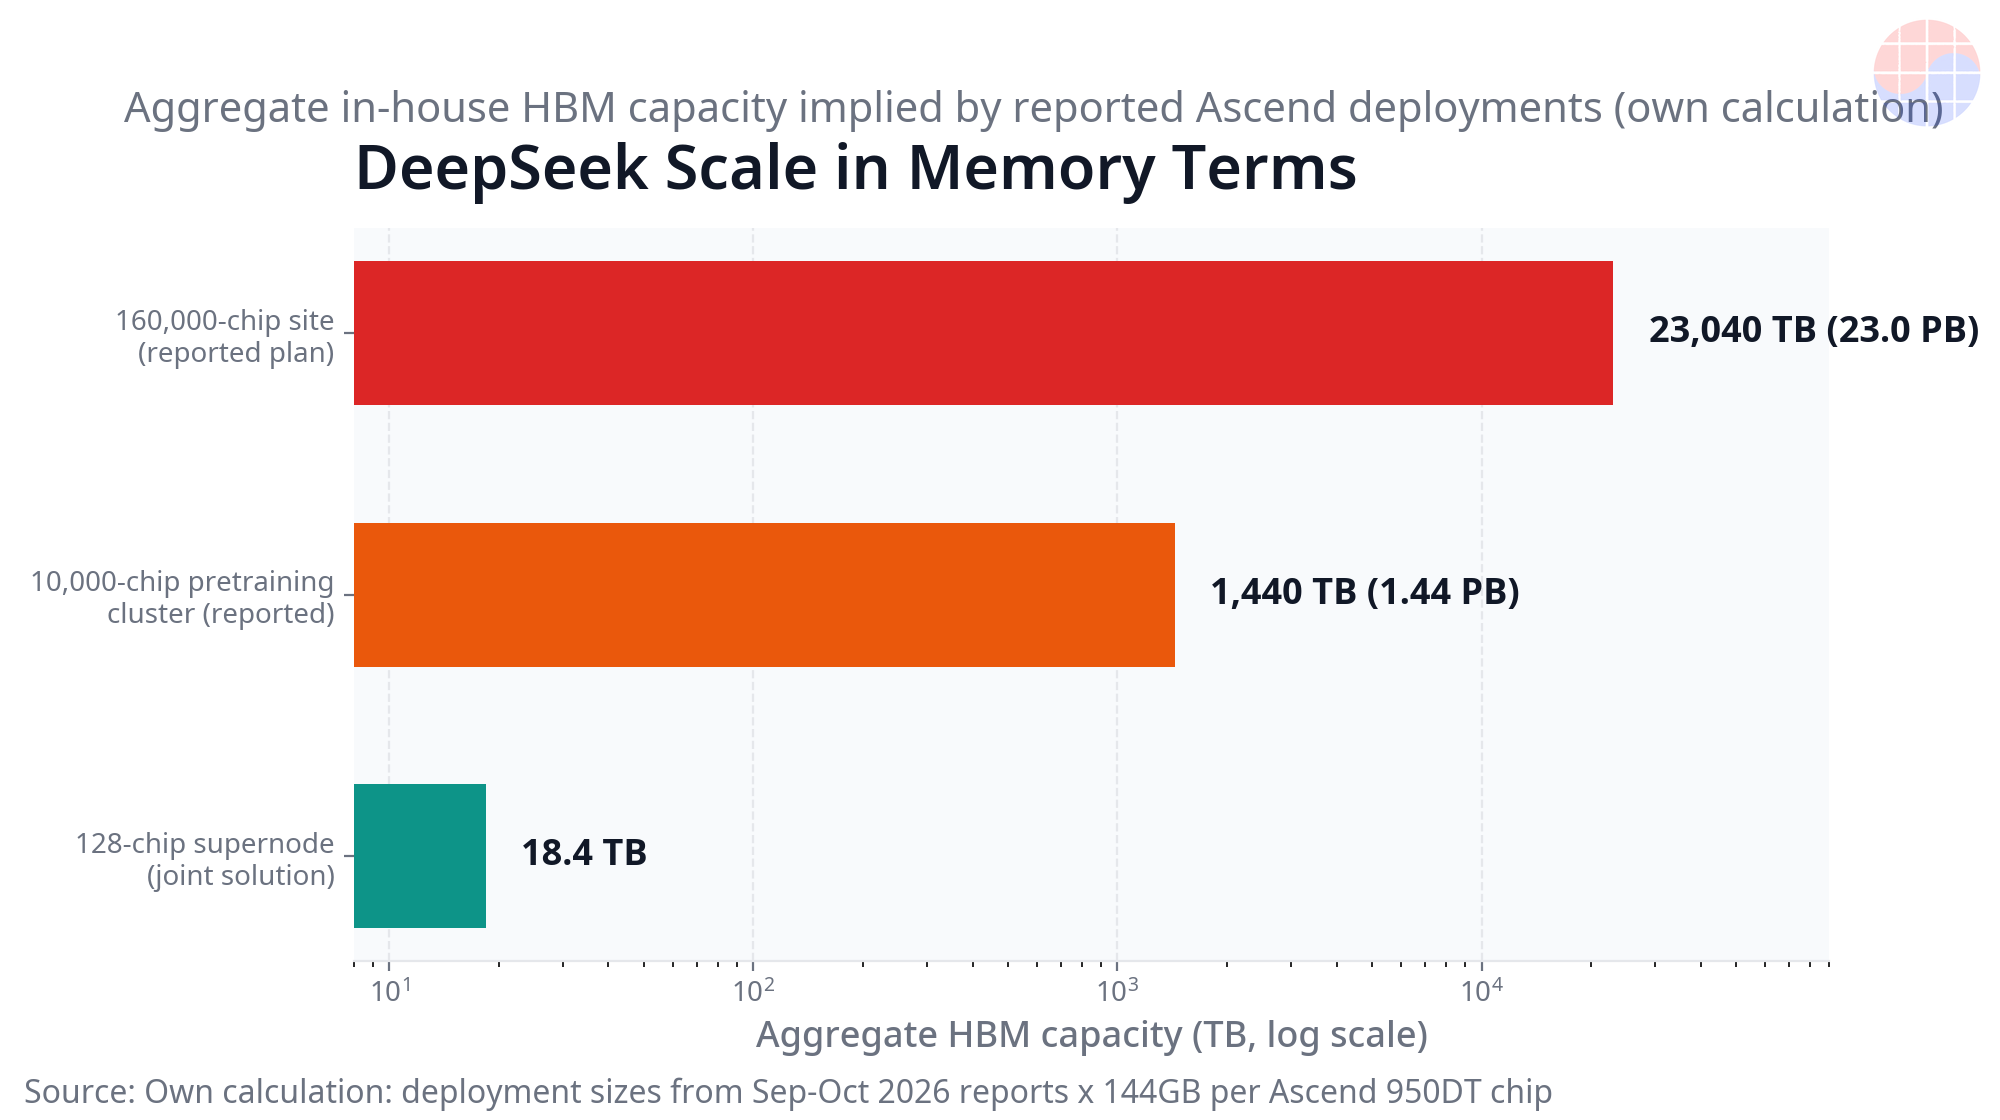
- Tính toán riêng: với 144GB cho mỗi chip 950DT, một địa điểm 160.000 chip tương ứng với 23.0PB tổng dung lượng bộ nhớ (tính toán riêng).
Bối cảnh
Thế hệ trước, Ascend 910C, đã bước vào sản xuất hàng loạt vào quý 1 năm 2025 với khoảng 800 TFLOPS FP16, băng thông bộ nhớ 3.2 TB/s và dung lượng 128GB — sử dụng HBM mua ngoài. Thay đổi lớn nhất trong thế hệ 950 không phải là lõi tính toán, mà là chính nguồn cung bộ nhớ. Bằng cách đồng thiết kế HBM tự phát triển — mang thương hiệu HiBL 1.0 và HiZQ 2.0 — cùng với die logic, Huawei đang chuyển việc mua sắm bộ nhớ từ các chuỗi cung ứng bên ngoài sang lộ trình của chính mình.
Các biện pháp kiểm soát xuất khẩu đứng sau sự chuyển dịch này. Quy định HBM của BIS tháng 12 năm 2024 đã hạn chế xuất khẩu HBM tiên tiến sang Trung Quốc, vì vậy Samsung Electronics và SK hynix không thể bán HBM cho Huawei. Do đó, việc mở rộng Ascend không trực tiếp lấy đi các đơn hàng HBM của Hàn Quốc. Câu hỏi thực sự mang tính thứ cấp: nếu logic, bộ nhớ và phần mềm đều trưởng thành bên trong Trung Quốc như một ngăn xếp tự cung duy nhất, một trong những nguồn cầu HBM tương lai lớn nhất có thể cứng lại bên ngoài thị trường có thể tiếp cận — và trở thành một tiêu chuẩn hệ sinh thái cạnh tranh.
CEO NVIDIA Jensen Huang đã phát biểu trong các tuyên bố công khai năm 2026 rằng các hạn chế xuất khẩu của Mỹ đã đẩy thị phần của NVIDIA trên thị trường chip AI tiên tiến của Trung Quốc từ khoảng 95% xuống gần như bằng không, và doanh số H200 sang Trung Quốc chiếm dưới 1% doanh thu trung tâm dữ liệu trong quý kết thúc ngày 26 tháng 7 năm 2026. Câu hỏi cốt lõi là tổ hợp Huawei–DeepSeek có thể lấp đầy khoảng trống đó nhanh đến mức nào — và xa đến đâu.
Phần mềm cũng di chuyển theo cùng hướng. TileLang, DeepGEMM, DeepEP, FlashMLA, TileKernels và DeepSelect — được DeepSeek mở mã nguồn — được ánh xạ một-một với các đối tác trong ngăn xếp NVIDIA, và DeepSeek định vị TileLang là dễ lập trình hơn CUDA. Mục tiêu đã tuyên bố là một hệ sinh thái phần mềm GPU độc lập, tự kiểm soát.
Phân tích chuyên sâu
1. Nhịp hằng năm chia thành hai hướng — 950PR cho prefill, 950DT cho decode và huấn luyện
Kết luận: Huawei không thiết kế một chip duy nhất, mà là hai biến thể bộ nhớ được tinh chỉnh cho các khối lượng công việc khác nhau. Theo lộ trình do chủ tịch luân phiên Eric Xu trình bày tại Huawei Connect vào tháng 9 năm 2025, Ascend 950PR được lên lịch cho quý 1 năm 2026 với 1 PFLOPS FP8, 2 PFLOPS FP4, kết nối liên chip 2 TB/s và HBM tự phát triển HiBL 1.0 dung lượng 128GB và 1.6 TB/s, nhắm tới prefill cộng suy luận đề xuất. Ascend 950DT được lên lịch cho quý 4 năm 2026 với 144GB HiZQ 2.0 ở mức 4.0 TB/s, nhắm tới decode và huấn luyện. Cùng thông báo đó đặt Ascend 960 vào quý 4 năm 2027 với 288GB và 9.6 TB/s với khoảng gấp đôi năng lực tính toán của 950, và Ascend 970 vào quý 4 năm 2028 (các con số lộ trình, theo thông báo của Huawei).
2. Card thương mại Atlas 350 so với lộ trình — các tuyên bố của Huawei phải được đọc tách biệt khỏi các điểm kiểm chứng
Kết luận: sản phẩm thương mại được báo cáo thấp hơn các con số lộ trình, và mọi so sánh hiệu năng đều phải được đọc như một tuyên bố của Huawei. Tại Huawei China Partner Conference vào ngày 20 tháng 3 năm 2026, người đứng đầu mảng Ascend Zhang Dixuan đã ra mắt Atlas 350, một card thương mại dựa trên Ascend 950PR, được báo cáo có 1.56 PFLOPS FP4, 112GB HBM tự phát triển, băng thông bộ nhớ 1.4 TB/s và 600W. Huawei tuyên bố card này mang lại năng lực tính toán FP4 gấp 2.8x so với H20 của NVIDIA, dung lượng HBM gấp 1.16x và tốc độ tạo đa phương thức nhanh hơn tới 60%. Đây là các tuyên bố của nhà sản xuất, không phải benchmark độc lập. Khoảng cách giữa lộ trình tháng 9 năm 2025 (128GB, 1.6 TB/s) và card thương mại tháng 3 năm 2026 (112GB, 1.4 TB/s) không phải là lỗi cần che giấu — đó là điểm kiểm chứng, và câu hỏi là liệu khoảng cách có thu hẹp trên biến thể DT hay không.
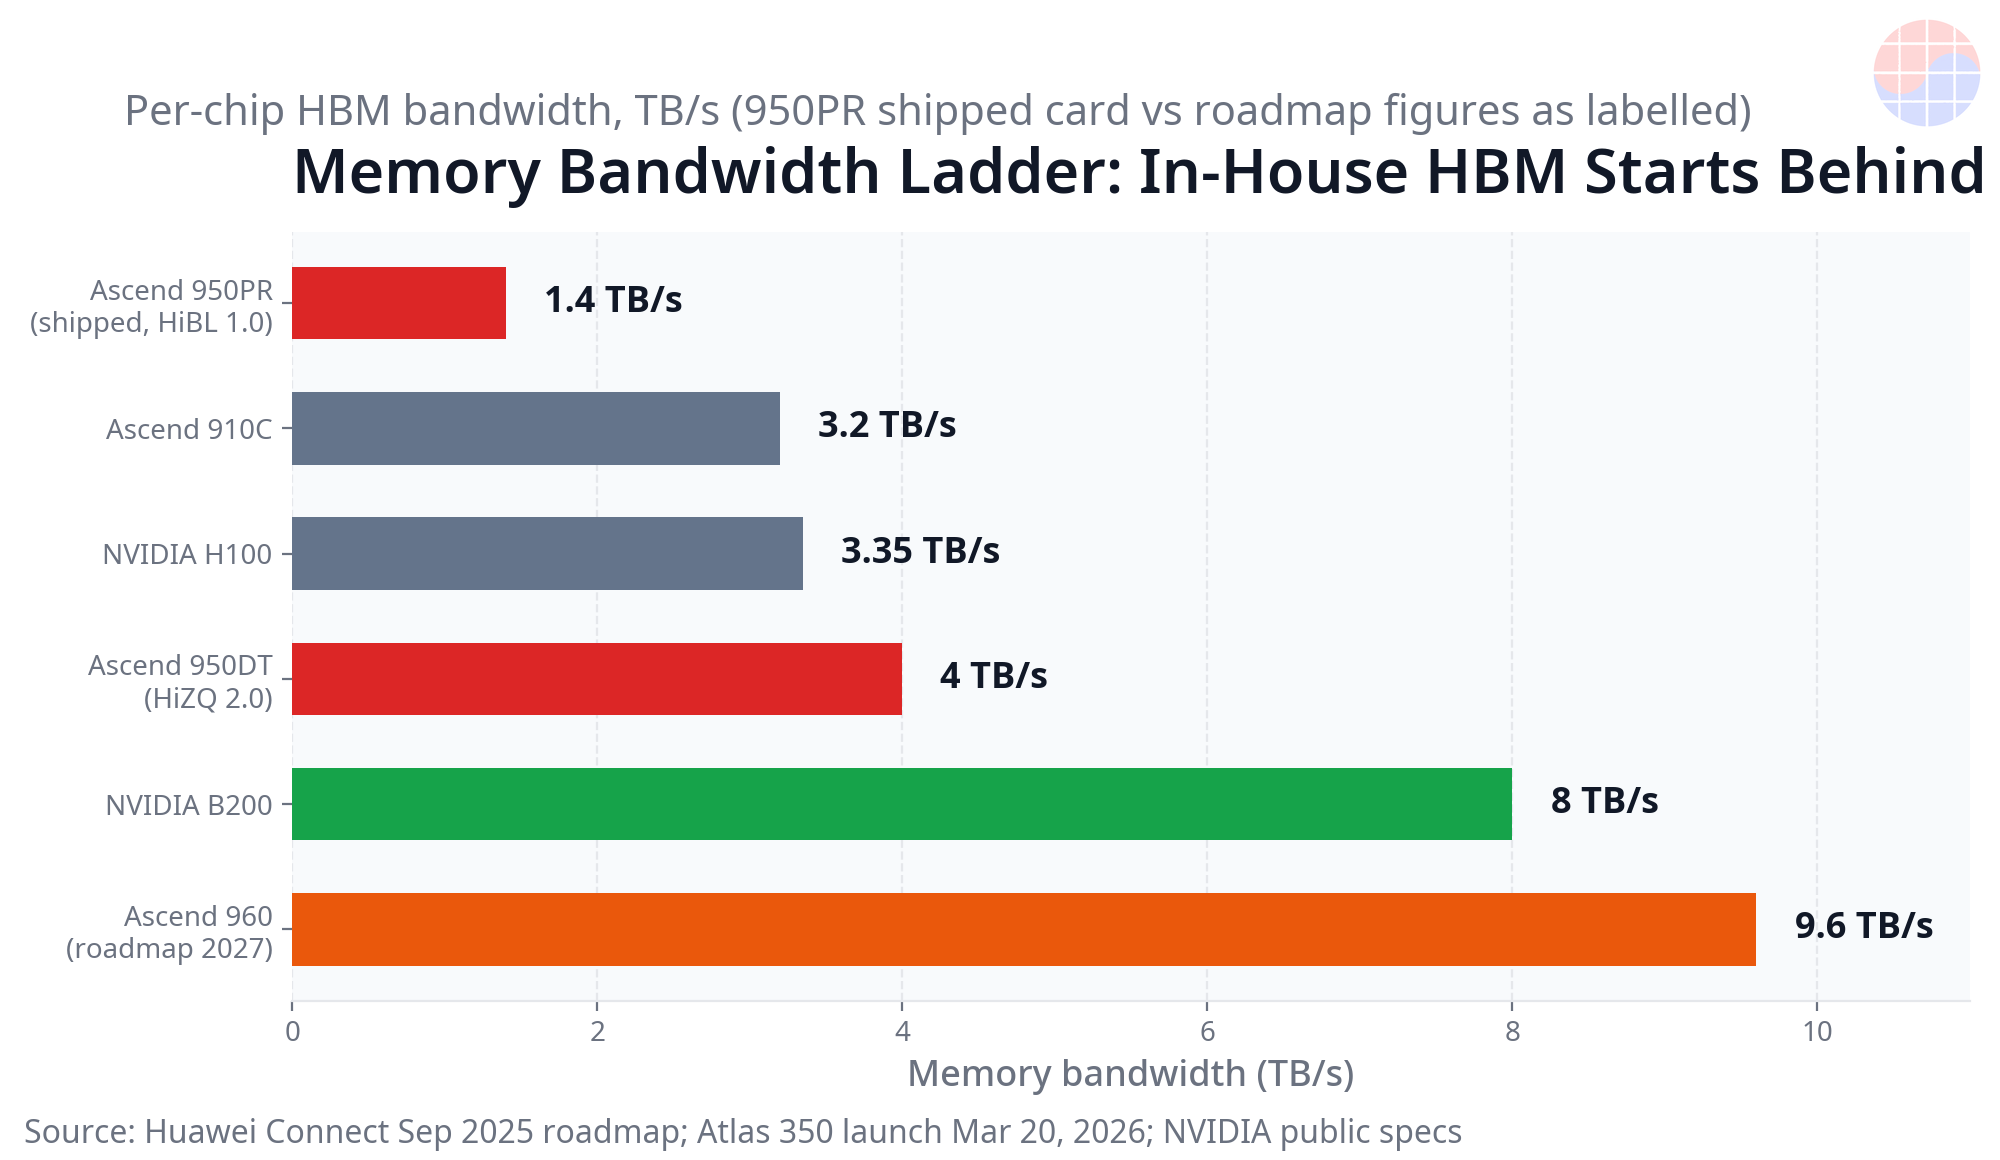
3. Thế hệ HBM tự phát triển đầu tiên chậm hơn HBM mua ngoài — băng thông đánh đổi lấy an ninh nguồn cung
Kết luận: thế hệ HBM tự phát triển đầu tiên lùi bước về băng thông, và lộ trình chỉ thu hẹp khoảng cách đó ở HiZQ 2.0. Thang băng thông, được lập như một tính toán riêng neo theo ngày công bố, như sau. Ascend 910C ở mức 3.2 TB/s (quý 1 năm 2025), 950PR thương mại ở mức 1.4 TB/s (báo cáo ngày 20 tháng 3 năm 2026; HiBL 1.0), 950DT ở mức 4.0 TB/s (dự kiến quý 4 năm 2026; HiZQ 2.0) và lộ trình 960 ở mức 9.6 TB/s (quý 4 năm 2027). Để tham chiếu, thông số công khai của NVIDIA đặt H100 ở mức 3.35 TB/s và B200 ở mức 8.0 TB/s. Cấu trúc tính toán-băng thông của 950PR thương mại — 1.56 PFLOPS FP4 so với 1.4 TB/s (tính toán riêng) — chỉ ra cùng một kết luận. Prefill rất đói băng thông, vì vậy hệ thống bộ nhớ của PR tự nó là ràng buộc; đó chính là lý do biến thể DT tồn tại. Tóm lại, thế hệ HBM tự phát triển đầu tiên đã mua quyền kiểm soát nguồn cung và trả giá bằng băng thông.
4. Mã nguồn mở TileLang của DeepSeek và supernode 128 chip — phần mềm đã đi vào bên trong thiết kế chip
Kết luận: DeepSeek đã ngừng chỉ là khách hàng và trở thành nhà đồng thiết kế, mở mã nguồn ngăn xếp lập trình và kiến trúc supernode cùng nhau. Trong thông báo WeChat chính thức vào ngày 30 tháng 9 năm 2026, DeepSeek đã mở mã nguồn TileLang (một ngôn ngữ cấp cao và trình biên dịch), DeepGEMM, DeepEP, FlashMLA, TileKernels và DeepSelect, được ánh xạ một-một với các phiên bản ngăn xếp NVIDIA của chúng. Trong cùng thông báo, với sự hỗ trợ đầy đủ từ Huawei, hai công ty đã trình bày giải pháp "supernode" chung kết nối 128 chip Ascend 950 và tối ưu hóa tính toán và truyền thông cùng nhau. Các báo cáo từ tháng 2 đến tháng 4 năm 2026 mô tả DeepSeek cho Huawei quyền truy cập sớm vào V4 trước các nhà cung cấp Mỹ, bản xem trước V4 được điều chỉnh cho chip Huawei, Huawei tuyên bố chip của họ đã được sử dụng trong một phần huấn luyện V4, và DeepSeek V4-Flash được tối ưu cho chip Huawei. Mỗi mục này nên được đọc như một báo cáo có ghi ngày.
5. Báo cáo triển khai 160.000 chip và kế hoạch tiền huấn luyện hơn 10.000 chip — chiến thắng bằng tổng thể, không phải theo từng chip
Kết luận: câu trả lời của Huawei không phải là ngang bằng theo từng chip, mà là mở rộng quy mô ngang thông qua SuperPoD và SuperCluster, với DeepSeek được báo cáo là nhu cầu neo. Trong thông báo tháng 9 năm 2025 của Huawei, Atlas 950 SuperPoD liên kết 8,192 NPU Ascend thành một đơn vị logic duy nhất vào quý 4 năm 2026, và Atlas 960 SuperPoD mở rộng lên tới 15,488 NPU vào quý 4 năm 2027. Quy mô SuperCluster được công bố ở mức hơn 500.000 chip cho thế hệ 950 và hơn 1.000.000 cho thế hệ 960. Một báo cáo ngày 4 tháng 9 năm 2026 mô tả DeepSeek đang lên kế hoạch xây dựng trung tâm dữ liệu khoảng 1GW tại Ulanqab, Nội Mông, xây dựng xung quanh 160.000 chip Ascend trở lên, với các chip đó phục vụ khối lượng công việc suy luận tại đó. Một báo cáo ngày 19 tháng 10 năm 2026 mô tả các kỹ sư Huawei được cử tới văn phòng DeepSeek đưa các yêu cầu huấn luyện vào thiết kế chip thế hệ tiếp theo, DeepSeek lên kế hoạch bắt đầu tiền huấn luyện trên Ascend 950DT vào cuối năm 2026, một lần chạy đầy đủ có thể cần hơn 10.000 chip chạy trong nhiều tuần, và Huawei dự kiến phân bổ phần lớn nguồn cung Ascend 960DT cho DeepSeek với giao hàng từ quý 1 năm 2027. Tất cả đều là báo cáo, không phải thông báo đã xác nhận. Quy đổi như một tính toán riêng: với 144GB cho mỗi chip 950DT, một supernode 128 chip chứa 18.4TB, một cụm tiền huấn luyện 10.000 chip chứa dung lượng 1.44PB với băng thông bộ nhớ tổng hợp 40 PB/s (ở mức 4.0 TB/s cho mỗi chip), và một địa điểm 160.000 chip chứa 23.0PB. Các ước tính độc lập của bên thứ ba đặt năng lực tính toán thô của B300 của NVIDIA ở mức khoảng gấp 7x một chip Ascend 950 đơn lẻ — một ước tính — vì vậy khoảng cách theo từng chip vẫn lớn ngay cả khi chiến lược chuyển cuộc cạnh tranh sang quy mô hệ thống.
Nhận định của Chase
Nút thắt đã dịch chuyển. Ở FP4 và FP8, các die logic đã đủ gần để tốt cho suy luận; các ràng buộc trói buộc hiện nay là băng thông bộ nhớ cho mỗi chip, độ trưởng thành của phần mềm huấn luyện ở quy mô 10.000 chip, và sản lượng. Từ góc nhìn của một người làm STA/EDA, bản thân chip hiếm khi là thứ thất bại đầu tiên — mà là bộ nhớ và kết nối liên chip xung quanh chip, và liệu việc huấn luyện có duy trì ổn định trong nhiều tuần thay vì nhiều ngày ở quy mô đó hay không. Tôi sẽ đặt ít trọng lượng hơn vào các con số tính toán tiêu đề và nhiều hơn vào nhật ký ổn định của tuần thứ ba, những thứ mà chúng ta không được nhìn thấy.
SuperPoD là một đánh đổi ở cấp hệ thống: chấp nhận khoảng cách theo từng chip và chiến thắng bằng tổng thể thông qua kết nối liên chip cộng phần mềm được đồng thiết kế với khách hàng neo. Việc các yêu cầu kỹ thuật của DeepSeek chảy trực tiếp vào thiết kế chip của Huawei phản ánh mô hình đồng thiết kế hyperscaler-ASIC. Khi nhu cầu định nghĩa thông số kỹ thuật, lãng phí lộ trình thu hẹp — nhưng chính sách bảo hiểm cũng thu hẹp, vì silicon được tinh chỉnh cho khối lượng công việc của một khách hàng duy nhất.
Độc giả có thể nén việc kiểm chứng thành bốn câu hỏi. Thứ nhất, 950DT có thực sự xuất xưởng vào quý 4 năm 2026 ở mức 4.0 TB/s trong sản phẩm, không phải trên lộ trình? Thứ hai, lần chạy tiền huấn luyện được báo cáo cho cuối năm 2026 có hoàn thành và được công bố không? Thứ ba, TileLang có giữ được sự ổn định huấn luyện vượt qua 10.000 chip không? Thứ tư, khoảng cách card thương mại 112GB so với 128GB có thu hẹp trên biến thể DT không?
Hàm ý
Đối với nhà đầu tư, đây không phải là câu chuyện về doanh thu HBM của Hàn Quốc bị lấy đi hôm nay. Kể từ quy định tháng 12 năm 2024, Samsung Electronics và SK hynix dù sao cũng không thể bán HBM tiên tiến cho Huawei. Hàm ý là thị trường có thể tiếp cận trong dài hạn đang thu hẹp: nếu một ngăn xếp tự cung gồm logic Ascend, bộ nhớ HiBL/HiZQ và DRAM nội địa trưởng thành bên trong Trung Quốc, một trong những nguồn cầu tương lai lớn nhất sẽ cứng lại thành một tiêu chuẩn mà các nhà cung cấp bên ngoài không thể chạm tới. Một hệ sinh thái phần mềm lấy TileLang làm trung tâm và một tiêu chuẩn kết nối SuperPoD sẽ đẩy nhanh sự khóa chặt đó.
Đối với ban lãnh đạo, biến số CXMT thuộc cùng một khung. Nếu HBM tự phát triển của Huawei bao phủ phân khúc cao cấp nhưng sản lượng bộ nhớ nội địa không theo kịp, việc triển khai 160.000 chip vẫn chỉ là kế hoạch trên giấy. Nếu sản lượng theo kịp, cuộc thảo luận chuyển từ hiệu năng chip đơn lẻ sang tổng chi phí sở hữu của trung tâm dữ liệu, điện năng và chi phí chuyển đổi phần mềm.
Đối với NVIDIA, các con số thị phần đã kể câu chuyện: theo các tuyên bố của Jensen Huang năm 2026, vị thế của họ trên thị trường tiên tiến của Trung Quốc đã biến mất một cách hiệu quả. Cuộc cạnh tranh đang dịch chuyển vào trong — tới việc ai trở thành tiêu chuẩn bên trong Trung Quốc. Nếu tổ hợp Huawei–DeepSeek khép kín vòng huấn luyện một cách ổn định, nhãn "lựa chọn thay thế chỉ cho suy luận" sẽ không còn đứng vững.
Câu hỏi thường gặp
H: Sự khác biệt giữa Ascend 950PR và 950DT là gì? Đ: Theo lộ trình tháng 9 năm 2025 của Huawei, 950PR được lên lịch cho quý 1 năm 2026 với 128GB HiBL 1.0 ở mức 1.6 TB/s cho prefill và suy luận đề xuất, trong khi 950DT được lên lịch cho quý 4 năm 2026 với 144GB HiZQ 2.0 ở mức 4.0 TB/s cho decode và huấn luyện. Card Atlas 350 xuất xưởng ngày 20 tháng 3 năm 2026 được báo cáo có 112GB và 1.4 TB/s, vì vậy khoảng cách giữa thông số lộ trình và thông số thương mại phải được theo dõi.
H: Tuyên bố hiệu năng gấp 2.8x H20 của Huawei đã được kiểm chứng chưa? Đ: Chưa. Năng lực tính toán FP4 gấp 2.8x, dung lượng HBM gấp 1.16x và tốc độ tạo đa phương thức nhanh hơn tới 60% được công bố ngày 20 tháng 3 năm 2026 là các tuyên bố của Huawei, không phải các con số được benchmark độc lập. Mọi so sánh hiệu năng trong bài viết này đều được gắn nhãn là tuyên bố của Huawei.
H: Việc triển khai 160.000 chip của DeepSeek đã được xác nhận chưa? Đ: Đây không phải là thông báo đã xác nhận. Một báo cáo ngày 4 tháng 9 năm 2026 mô tả một kế hoạch khoảng 1GW tại Ulanqab, Nội Mông, xung quanh hơn 160.000 chip Ascend, và một báo cáo ngày 19 tháng 10 năm 2026 mô tả DeepSeek lên kế hoạch bắt đầu tiền huấn luyện trên Ascend 950DT vào cuối năm 2026. Như một tính toán riêng, 160.000 chip 950DT tương ứng với dung lượng bộ nhớ 23.0PB.
H: Việc mở rộng Ascend có gây hại trực tiếp cho Samsung Electronics và SK hynix không? Đ: Không ở đơn hàng trực tiếp. Quy định HBM của BIS tháng 12 năm 2024 đã cấm xuất khẩu HBM tiên tiến sang Trung Quốc, vì vậy cả hai công ty đều không thể bán HBM cho Huawei. Rủi ro mang tính thứ cấp: một ngăn xếp tự cung của Trung Quốc đang trưởng thành sẽ cứng lại một nguồn cầu HBM tương lai bên ngoài thị trường có thể tiếp cận, và tiến độ HBM của CXMT là yếu tố bổ sung về sản lượng cần theo dõi.
Các con số trong bài viết này dựa trên các thông báo của Huawei, thông báo của DeepSeek, các tuyên bố của NVIDIA và các báo cáo có ghi ngày như đã đánh dấu; các so sánh hiệu năng của Huawei là tuyên bố của Huawei, các mục triển khai và tiền huấn luyện là báo cáo, và các con số quy đổi là tính toán riêng.
Bài viết liên quan
- Suy luận AI không cần HBM? Canh bạc LPDDR5X 480GB của Intel và cuộc…
- Citi giữ mục tiêu SK hynix 3 triệu won: suy luận AI thúc đẩy nhu cầu…
- Nomura: Thiếu hụt bộ nhớ đến 2028 — Mục tiêu Samsung 670.000 won và SK…
- Suy luận chia làm hai: 5 sự thật (Giải mã SRAM so với HBM)
- Nút thắt ẩn của HBM là kiểm tra: bức tường kiểm định sau stack 16 lớp
📩 Bỏ lỡ phân tích hôm nay? Nhận bản ngày mai qua email
Daily Silicon lúc 10:30 KST cùng các điểm chính từ báo cáo kết quả kinh doanh và phân tích, sớm nhất. Khi đăng ký, bạn chọn bản tin tiếng Hàn, Anh hoặc Nhật; phân tích tiếng Việt đăng mỗi ngày trên trang.
Đăng ký miễn phí →
Miễn phí · Không spam · Hủy bất cứ lúc nào