VLSI Korea
BofA: «La valoración de las acciones de memoria tocó el suelo del ciclo» — PER de 2-3x frente a beneficios de superciclo (HBM·DRAM)
BofA afirmó el 16 de octubre de 2026 que la valoración de las acciones de memoria alcanzó el suelo del ciclo. Samsung y SK hynix caen más del 50% desde junio, pero cotizan a 2,99x y 2,72x los beneficios de 2027, con precios y márgenes de superciclo previstos hasta 2028.


🆓 Artículo gratuito · Cualquiera puede leerlo gratis
Resumen en 30 segundos
- Conclusión primero: Bank of America (BofA) concluyó en su informe del 16 de octubre de 2026 que los múltiplos de valoración de las acciones de memoria ya han entrado en la zona de suelo del ciclo. Según el banco, la corrección bursátil no refleja un deterioro de los fundamentos, sino una preocupación excesiva por un ciclo de auge y caída (boom-bust) de la memoria para IA (TradingView/Seeking Alpha, Kaohoon International).
- Dato bursátil 1: Samsung Electronics y SK hynix han caído más de un 50% desde sus máximos de junio. El periodo de corrección es de unos tres meses y medio, y la caída de SK hynix se situó en el 57% (TradingView/Seeking Alpha, TechFlow).
- Dato bursátil 2: sobre la base de los beneficios esperados para 2027, el PER es de 2,99x para Samsung Electronics, 2,72x para SK hynix y 4,96x para Micron. Sobre la base del consenso para 2027-2028, ambas compañías coreanas se sitúan en el rango de 2-3x, un descuento de entre más del 30% y más del 50% frente al rango de 4-7x de los ciclos alcistas anteriores (Kaohoon International).
- Dato bursátil 3: el PBR ha descendido hasta aproximadamente 1,0x sobre el valor contable esperado para 2027-2028. BofA vincula este nivel con las características de los mínimos de ciclo como los de 2019 y 2023, cuando coincidieron un exceso de inventario, una caída de más del 50% en los precios de DRAM, grandes pérdidas operativas y un elevado coste de endeudamiento — y su argumento es que hoy no se cumple ninguna de esas condiciones (Kaohoon International).
- Dato de beneficios: BofA espera que el ASP, los ingresos y los márgenes mantengan niveles de superciclo desde el cuarto trimestre de 2026 hasta 2028. Incluso si el EPS de 2028 cae un dígito frente al año anterior, los niveles absolutos de ingresos, beneficio operativo y EPS se mantendrían cerca del pico de 2027 y de los máximos históricos (TradingView/Seeking Alpha).
- Las mismas cifras, la lectura opuesta: Morgan Stanley interpretó el 13 de octubre ese mismo múltiplo bajo como una señal de pico del ciclo. La diferencia entre ambas casas no está en el múltiplo, sino en el supuesto sobre cuánto durarán los beneficios. El análisis anterior está disponible en análisis de la «trampa de valoración» de Morgan Stanley.
Todas las cifras del informe citadas en este artículo se basan en coberturas de segunda mano. El informe original es exclusivo para clientes y no se pudo verificar directamente — «original no verificado». Cada cifra lleva su fuente, y los datos de BofA, UBS y JPMorgan solo se incluyeron cuando se pudieron contrastar en fuentes distintas.
Introducción: el problema no es el tamaño de la caída, sino la dirección opuesta de la caída y de los beneficios
El 16 de octubre de 2026, Bank of America abrió su informe afirmando que la reciente corrección de las acciones de memoria «está en gran medida desconectada de los fundamentos de la memoria y refleja una preocupación excesiva por un ciclo de auge y caída de la memoria para IA» (TradingView/Seeking Alpha).
Vista en cifras, la brecha es evidente. Samsung Electronics y SK hynix cayeron más de un 50% desde sus máximos de junio, y la corrección duró unos tres meses y medio. Sin embargo, en el mismo periodo las estimaciones de beneficios no se derrumbaron. La previsión que mantiene BofA es de precios, ingresos y márgenes en niveles de superciclo desde el cuarto trimestre de 2026 hasta 2028. La cotización lleva la etiqueta de precio de un suelo de ciclo, mientras que las previsiones de beneficios mantienen las cifras de un pico de ciclo — esa brecha es el núcleo de este informe.
Esta lectura importa porque, con solo una semana de diferencia, apareció la interpretación exactamente opuesta. Morgan Stanley, en su nota de fin de semana del 13 de octubre, leyó el bajo PER adelantado en sí mismo como una señal de pico: «el dinero fácil ya pasó». Tres días después, BofA presentó ese mismo múltiplo como prueba de un suelo. Cuál de las dos casas tiene razón no lo decidirá el múltiplo, sino cuánto tiempo se mantengan realmente elevados los beneficios de 2027-2028.
1. Disección de las cifras: la valoración está en el suelo, las previsiones de beneficios en el pico
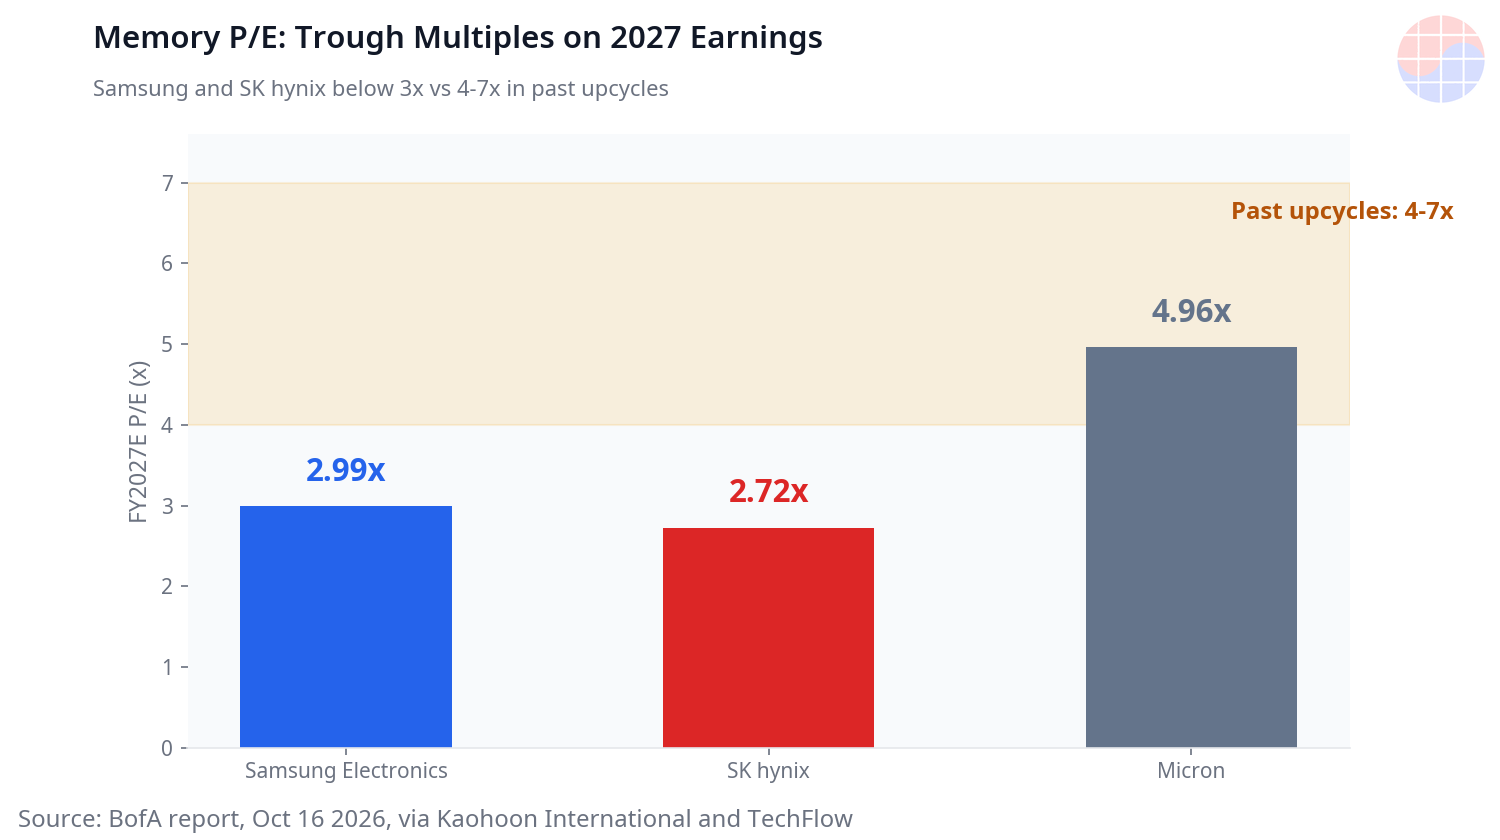
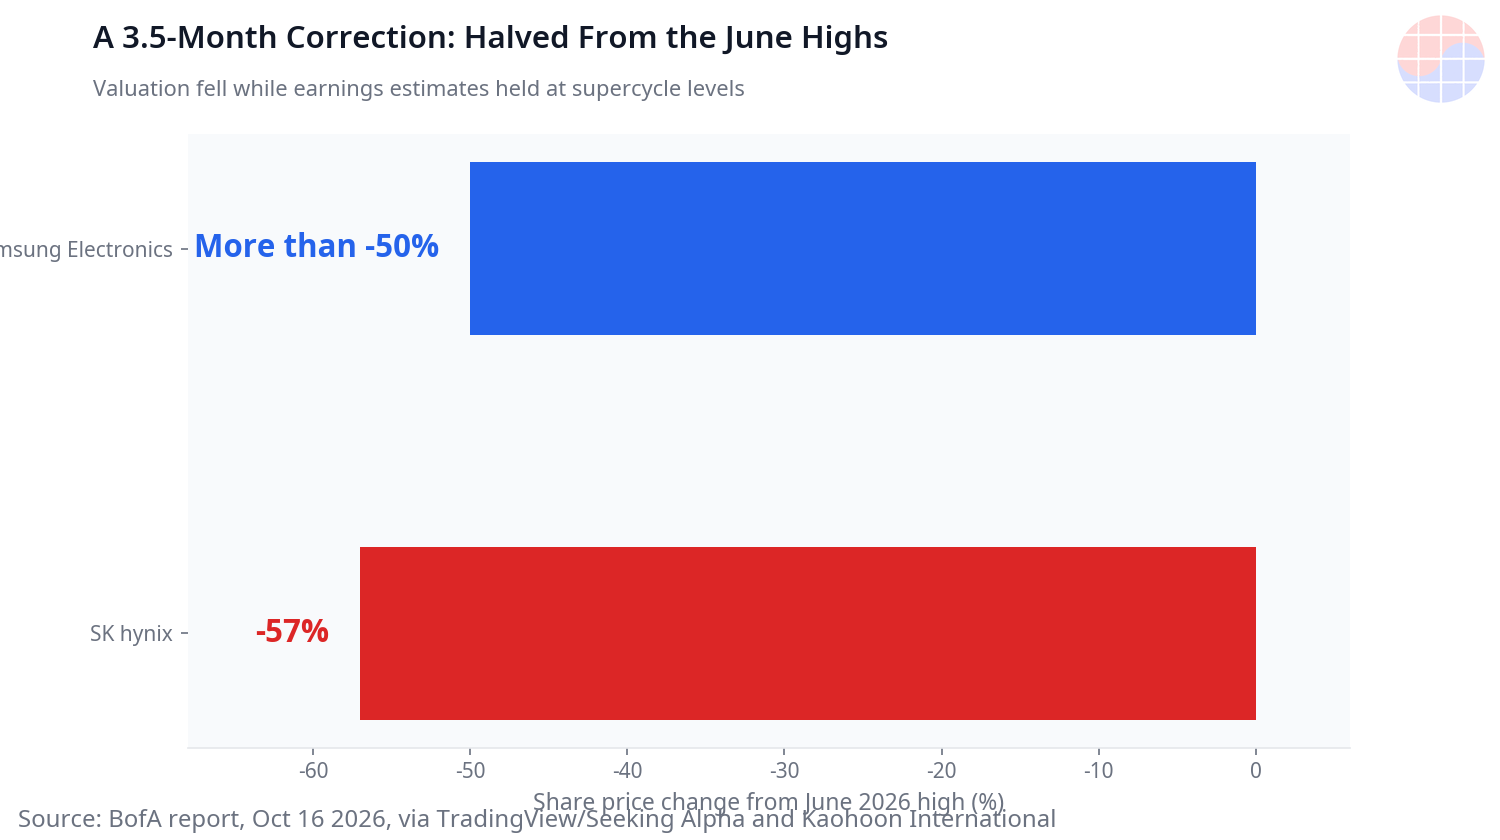
El marco de BofA tiene dos capas. La primera capa es la valoración. Sobre la base del EPS de consenso para 2027-2028, el PER de Samsung Electronics y SK hynix es de 2-3x. Por compañía, para 2027 se presentaron 2,99x para Samsung Electronics, 2,72x para SK hynix y 4,96x para Micron (Kaohoon International, TechFlow). En las fases alcistas anteriores, ese múltiplo era de 4-7x. El múltiplo actual supone un descuento de entre más del 30% y más del 50% frente a ese rango.
La segunda capa es el valor contable. El PBR de ambas compañías ha bajado hasta aproximadamente 1,0x sobre el BVPS esperado para 2027-2028, y hay coberturas que lo sitúan en 0,9x para 2028 (TechFlow). BofA señala en qué fases ha aparecido históricamente un PBR en torno a 1x: fases en las que se acumulaba el inventario, el precio medio de venta (ASP) de DRAM caía más de un 50%, se registraban grandes pérdidas operativas y el coste de endeudamiento era alto — 2019 y 2023 son los ejemplos (Kaohoon International). Hoy la memoria está en el lado opuesto. La oferta es escasa, los precios suben y los beneficios están en la zona de máximos históricos.
En la capa de beneficios, BofA también admite una desaceleración. El crecimiento secuencial a lo largo de 2027 será limitado, y el EPS de 2028 podría caer un dígito frente al año anterior. Pero lo que importa es el nivel absoluto tras esa caída. BofA espera que en 2028 los ingresos, el beneficio operativo y el EPS se mantengan cerca del pico de 2027 y de los máximos históricos (Kaohoon International). Es decir, distingue entre que el crecimiento se quiebre y que los beneficios se derrumben. El mercado ha puesto en precio lo segundo; BofA solo admite lo primero.
Las cifras coreanas apuntan en la misma dirección. Según una cobertura del 22 de octubre, el PER esperado para 2027 es de 3,3x para Samsung Electronics y 2,7x para SK hynix, y también en PER adelantado a 12 meses — 3,5x para Samsung Electronics y 2,8x para SK hynix — un análisis señaló que ambas cotizan por debajo del mínimo histórico de los ciclos bajistas anteriores (Newdaily). Las fuentes difieren, pero el orden de magnitud del múltiplo coincide.
| Indicador (base: previsiones 2027) | Samsung Electronics | SK hynix | Micron |
|---|---|---|---|
| PER | 2,99x | 2,72x | 4,96x |
| PBR (previsiones 2027-28) | aprox. 1,0x | aprox. 1,0x | — |
| Caída desde el máximo de junio | más de -50% | -57% | — |
Tabla: según la cobertura del informe de BofA del 16 de octubre de 2026 (Kaohoon International, TechFlow). Original no verificado.
2. Implicaciones estructurales: qué respalda esta lectura y qué la pone en riesgo
La base sobre la que BofA afirma que «los fundamentos no se han quebrado» son las evidencias actuales de precios y demanda. El precio de contrato mensual de DRAM para PC sube más de un 15% y el precio spot es estable. La taiwanesa Nanya Technology ya ha ofrecido unas perspectivas positivas para el cuarto trimestre (TradingView/Seeking Alpha). La composición de la demanda también se amplía. La demanda de sustitución de memoria para IA en centros de datos incluye LPDDR5, SOCAMM, HBM y eSSD, y a medida que las GPU y los ASIC se vuelven más avanzados, aumenta la cantidad de memoria instalada por sistema (TechFlow).
La fecha de verificación más cercana son los resultados de SK hynix del 28 de octubre. BofA esperaba que SK hynix ofreciera una guía sólida para el cuarto trimestre, con subidas del ASP y de los márgenes, y llegó a mencionar la expansión de la producción de HBM4 de 12 capas y la posibilidad de un dividendo extraordinario en efectivo (TradingView/Seeking Alpha). Según la síntesis de BofA, la guía del cuarto trimestre y los datos de precios son las variables decisivas que confirmarán el veredicto de suelo de valoración.
La evidencia contraria también está dentro del informe. El feedback de los inversores que BofA conoció en Singapur fue dispar. Los fondos de cobertura (hedge funds) eran bajistas; los inversores a largo plazo, en general, alcistas. El lado bajista citó tres preocupaciones: el elevado coste de endeudamiento de las empresas de nube de IA, el aumento de la oferta de memoria procedente de China y la posibilidad de una desaceleración del gasto en IA (TradingView/Seeking Alpha). Esas tres son la misma lista que las preocupaciones del argumentario de pico de Morgan Stanley, y las mismas que Nomura calificó de «excesivas» al refutarlas en su informe del 19 de octubre.
📩 ¿Sigues este tema?
Recibe el análisis de seguimiento — resultados, informes y oferta de HBM — cada día a las 10:30 KST. Suscribirme gratis →
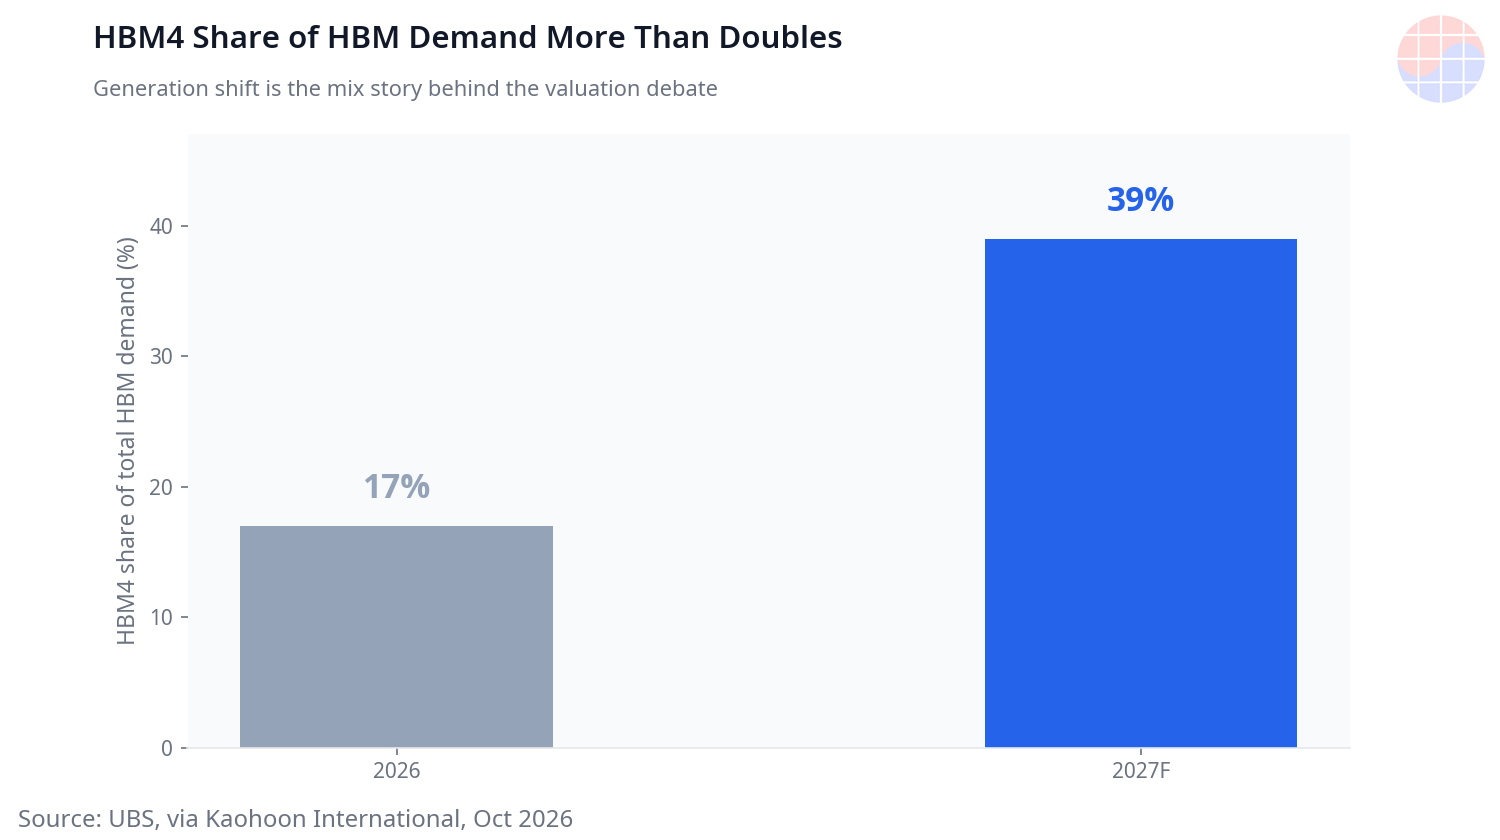
Las lecturas contemporáneas de otras casas cargan el peso hacia el lado de BofA. UBS vio la caída del 19% de las acciones de memoria no como prueba de un fracaso del ciclo, sino como una oportunidad de compra, y previó que la expansión de los agentes de IA reforzaría los pedidos de DDR5 para servidores hasta 2027. UBS estimó que la proporción de HBM4 dentro de la demanda de HBM saltaría del 17% en 2026 al 39% en 2027, y juzgó que incluso si Samsung Electronics añade una capacidad de DRAM de 120.000 obleas (wafer) al mes hasta finales de 2027, el efecto real sobre la oferta no aparecería hasta finales de 2028 (Kaohoon International). JPMorgan, en su informe de estrategia temática de Asia, mantuvo la sobreponderación en Corea y Taiwán, y estimó que las acciones relacionadas con la IA representan más del 50% de los índices asiáticos y aportarían alrededor del 70% del crecimiento de beneficios de 2027. Su previsión es que el beneficio neto del ecosistema asiático de hardware de IA superará 1 billón de dólares en 2028 (The Korea Herald).
3. Ganadores y perdedores, y la perspectiva coreana
Si esta lectura es correcta, el orden de los ganadores está definido. Los primeros son los tres fabricantes de memoria con poder de fijación de precios. En una fase de oferta escasa, un PER de 2-3x pone en precio el supuesto de que los beneficios están en el pico; si ese supuesto es erróneo, solo la normalización del múltiplo ya crea recorrido para la cotización. Los segundos son el eje beneficiado por la transición a HBM4. En un mercado donde la proporción de HBM4 salta del 17% al 39% en un año, mejora más rápido el mix de quien haya superado antes el cambio de generación. El tercero es el mercado coreano en su conjunto. Como señaló JPMorgan, Corea sostiene un eje de la cadena de suministro asiática de hardware de IA a través de la memoria y la HBM, y la contribución a los beneficios de las acciones relacionadas con la IA decide la dirección de todo el índice.
En el lado perdedor, lo que hay en juego no es la lógica, sino la posición. Las posiciones de los hedge funds que apuestan por la caída pueden quedar bajo presión con una sola guía durante la temporada de resultados del 28 y 29 de octubre. A la inversa, si la lectura de BofA es errónea, el perdedor está claro. Si la caída del EPS de 2028 se amplía de un dígito a dos dígitos, o si la oferta china derrumba primero los precios de la DRAM de uso general y no los de HBM, quedará demostrado que el PER de 2-3x no era la etiqueta de precio de un suelo, sino la de un pico, como leyó Morgan Stanley.
Desde la perspectiva coreana, hay tres fechas que vigilar. En los resultados de SK hynix del 28 de octubre y su guía del cuarto trimestre, cómo se formulan el ASP, los márgenes, la rampa de HBM4 y la retribución al accionista. En los resultados de Samsung Electronics del 29 de octubre, si se confirman el precio de la memoria y el avance en la calificación (qualification) de HBM4. Y si el precio de contrato mensual de DRAM sigue subiendo dos dígitos. Si esos tres puntos se confirman en la dirección de BofA, es muy probable que el múltiplo actual quede registrado como la etiqueta de precio de un suelo de ciclo.
Chase's Take
Desde una posición en activo, mirando a la vez las obleas (wafer) y las etiquetas de precio, el núcleo de este debate no es el múltiplo, sino la duración. La cifra de un PER de 2,7x no significa por sí misma que algo esté barato. Esa cifra comprime la frase del mercado: «estos beneficios durarán como mucho uno o dos años». Morgan Stanley y BofA leyeron la misma frase y respondieron de forma distinta. Morgan Stanley miró la segunda derivada de los beneficios, es decir, el punto en el que se quiebra el ritmo de revisión al alza de las estimaciones; BofA miró las cantidades físicas: precios, contratos y capacidad.
Quiero dar la mano al lado de las cantidades físicas por tres razones. Primera, la capacidad no miente. El cálculo de UBS de que incluso el añadido de 120.000 obleas mensuales de Samsung no contará como oferta hasta finales de 2028 es, para quien conoce el plazo de entrega (lead time) de una nueva sala limpia, la confirmación de algo obvio. Segunda, los contratos de suministro a largo plazo (LTA) y los contratos con clientes estratégicos (SCA) han cambiado la forma de los beneficios. Cuando el suelo de volumen y precio queda fijado por contrato, la propia volatilidad de los beneficios se reduce, y la lógica del «ciclo» que justificaba un múltiplo bajo se debilita. Tercera, a medida que productos como HBM4E, cuyo consumo de obleas por bit llega a ser cuatro veces el de la DRAM de uso general, llenan el mix, el precio unitario del beneficio que sale de la misma oblea sube de forma estructural.
Por supuesto, el otro lado tampoco es débil. En un punto en el que las estimaciones de beneficios ya han subido en magnitudes del +400%, decir que «el nivel absoluto es alto» siempre fue cierto también en los picos. Por eso, en lugar del debate de múltiplos, yo miro el calendario. Si en la guía del 28 de octubre las frases sobre la rampa de HBM4 y el ASP son contundentes, gana el marco de BofA; si la desaceleración del ritmo de subida de precios pasa a encabezar las frases, gana el marco de Morgan Stanley. La respuesta no la dará un informe, sino los próximos resultados.
FAQ — Preguntas frecuentes
¿Qué afirmó exactamente BofA?
BofA afirmó en su informe del 16 de octubre de 2026 que los múltiplos de valoración de las acciones de memoria han entrado en la zona de suelo del ciclo y que la reciente corrección refleja en exceso la preocupación por un auge y caída de la memoria para IA, y no los fundamentos. Sobre la base del consenso para 2027-2028, el PER de Samsung Electronics y SK hynix se presentó en 2-3x y el PBR en aproximadamente 1,0x. Este artículo se basa en coberturas de segunda mano y el original no ha sido verificado.
¿Cuál es el PER esperado para 2027 de Samsung Electronics, SK hynix y Micron, respectivamente?
Según las cifras del informe de BofA transmitidas por Kaohoon International, 2,99x para Samsung Electronics, 2,72x para SK hynix y 4,96x para Micron. En los ciclos alcistas anteriores ese múltiplo era de 4-7x, y el múltiplo actual se presentó como un descuento de entre más del 30% y más del 50% frente a ese rango.
¿En qué se diferencia la advertencia de «trampa de valoración» de Morgan Stanley de la lectura de BofA?
Morgan Stanley, en su nota del 13 de octubre de 2026, leyó el bajo PER adelantado como una señal de pico del ciclo y consideró que para subidas adicionales haría falta un gran aumento del precio de contrato de DRAM. BofA, en su informe del 16 de octubre, tres días después, leyó ese mismo múltiplo como una característica de suelo del ciclo y sostuvo que, aunque el EPS de 2028 caiga un dígito, el nivel absoluto se mantendría cerca de los máximos históricos. La diferencia no está en el múltiplo, sino en el supuesto sobre la duración de los beneficios.
¿Cuál es la fecha más cercana para comprobar si la lectura de BofA es correcta?
La publicación de resultados de SK hynix del 28 de octubre de 2026 y su guía para el cuarto trimestre. BofA esperaba una guía sólida que incluyera subidas del ASP y de los márgenes y la expansión de la producción de HBM4 de 12 capas, y señaló que la guía del cuarto trimestre y los datos de precios son las variables decisivas para el veredicto de suelo de valoración. Los resultados de Samsung Electronics del 29 de octubre son el mismo eje de verificación.
Este artículo tiene fines informativos y no constituye asesoramiento de inversión. Las cifras de los informes citados se basan en coberturas de segunda mano y el original no ha sido verificado directamente. Tome sus decisiones de inversión bajo su propio criterio y responsabilidad.
📩 ¿Te perdiste el análisis de hoy? Recibe el de mañana en tu correo
Daily Silicon a las 10:30 KST y los puntos clave de resultados e informes, primero. Al suscribirte eliges la newsletter en coreano, inglés o japonés; el análisis en español se publica cada día en el sitio.
Suscribirme gratis →
Gratis · Sin spam · Cancela cuando quieras