VLSI Korea
BofA: Định giá cổ phiếu bộ nhớ chạm đáy chu kỳ — P/E 2-3x đối mặt lợi nhuận siêu chu kỳ (HBM·DRAM)
BofA nhận định trong báo cáo ngày 16/10/2026 rằng định giá cổ phiếu bộ nhớ đã chạm đáy chu kỳ. Samsung và SK hynix giảm hơn 50% từ đỉnh tháng 6, nhưng chỉ giao dịch ở P/E 2027 là 2,99x và 2,72x, trong khi giá và biên lợi nhuận siêu chu kỳ được dự báo kéo dài đến 2028.


🆓 Bài viết miễn phí · Bất kỳ ai cũng có thể đọc miễn phí
Tóm tắt 30 giây
- Kết luận trước tiên: Bank of America (BofA) nhận định trong báo cáo ngày 16 tháng 10 năm 2026 rằng hệ số định giá của cổ phiếu bộ nhớ đã bước vào vùng đáy của chu kỳ. Theo BofA, đợt điều chỉnh giá cổ phiếu không phản ánh sự xấu đi của yếu tố cơ bản, mà phản ánh những lo ngại quá mức về chu kỳ bùng nổ–suy thoái (boom-bust) của bộ nhớ AI (TradingView/Seeking Alpha, Kaohoon International).
- Sự thật về giá cổ phiếu 1: Samsung Electronics và SK hynix mỗi công ty đều giảm hơn 50% so với đỉnh tháng 6. Giai đoạn điều chỉnh kéo dài khoảng ba tháng rưỡi, và mức giảm của SK hynix được nêu là 57% (TradingView/Seeking Alpha, TechFlow).
- Sự thật về giá cổ phiếu 2: Trên cơ sở ước tính lợi nhuận năm 2027, P/E của Samsung Electronics là 2,99x, SK hynix là 2,72x và Micron là 4,96x. Trên cơ sở đồng thuận 2027–2028, cả hai công ty Hàn Quốc đều nằm trong khoảng 2–3x, tức chiết khấu từ 30% đến hơn 50% so với khoảng 4–7x trong các chu kỳ tăng trước đây (Kaohoon International).
- Sự thật về giá cổ phiếu 3: P/B đã giảm xuống khoảng 1,0x so với giá trị sổ sách ước tính 2027–2028. BofA liên hệ mức này với đặc điểm của các đáy chu kỳ như năm 2019 và 2023, khi dư thừa hàng tồn kho, giá DRAM giảm hơn 50%, lỗ hoạt động lớn và chi phí vay cao cùng xuất hiện — và điểm mấu chốt là hiện nay không điều kiện nào trong số đó đúng cả (Kaohoon International).
- Sự thật về kết quả kinh doanh: BofA cho rằng ASP, doanh thu và biên lợi nhuận sẽ duy trì ở mức siêu chu kỳ từ quý 4 năm 2026 đến năm 2028. Ngay cả khi EPS năm 2028 giảm một chữ số so với năm trước, mức tuyệt đối của doanh thu, lợi nhuận hoạt động và EPS dự kiến vẫn ở gần đỉnh năm 2027 và mức cao kỷ lục mọi thời đại (TradingView/Seeking Alpha).
- Cùng một con số, cách đọc trái ngược: Morgan Stanley vào ngày 13 tháng 10 đã đọc cùng hệ số thấp đó như một tín hiệu đỉnh chu kỳ. Sự khác biệt giữa hai hãng không nằm ở hệ số, mà nằm ở giả định về thời gian lợi nhuận duy trì. Phân tích trước đó có thể xem tại phân tích 'bẫy định giá' của Morgan Stanley.
Mọi số liệu báo cáo trong bài viết này đều dựa trên tin tức thứ cấp. Báo cáo gốc chỉ dành cho khách hàng nên chúng tôi không thể kiểm tra trực tiếp — "bản gốc chưa được xác minh". Mỗi số liệu đều ghi nguồn, và số liệu của BofA, UBS, JPMorgan chỉ được đăng sau khi đối chiếu chéo từ các nguồn khác nhau.
Mở đầu: Vấn đề không phải độ lớn của đợt giảm, mà là hướng đi trái ngược của giá và lợi nhuận
Ngày 16 tháng 10 năm 2026, Bank of America mở đầu báo cáo bằng câu nhận định rằng đợt điều chỉnh gần đây của cổ phiếu bộ nhớ "phần lớn tách rời khỏi yếu tố cơ bản của bộ nhớ và phản ánh những lo ngại quá mức về chu kỳ boom-bust của bộ nhớ AI" (TradingView/Seeking Alpha).
Nhìn vào các con số, khoảng cách này rất rõ ràng. Samsung Electronics và SK hynix giảm hơn 50% so với đỉnh tháng 6, và đợt điều chỉnh kéo dài khoảng ba tháng rưỡi. Thế nhưng trong cùng giai đoạn, ước tính lợi nhuận không sụp đổ. Triển vọng mà BofA duy trì là giá, doanh thu và biên lợi nhuận ở mức siêu chu kỳ kéo dài từ quý 4 năm 2026 đến năm 2028. Giá cổ phiếu đã được gắn nhãn giá của đáy chu kỳ, trong khi triển vọng kết quả kinh doanh vẫn giữ những con số của đỉnh chu kỳ — khoảng cách này chính là cốt lõi của báo cáo lần này.
Lý do cách đọc này quan trọng là vì một cách diễn giải hoàn toàn trái ngược đã xuất hiện chỉ cách nhau khoảng một tuần. Morgan Stanley, trong ghi chú cuối tuần ngày 13 tháng 10, đã đọc chính mức P/E forward thấp đó như một tín hiệu đỉnh rằng "tiền dễ kiếm đã qua". Ba ngày sau, BofA trình bày cùng hệ số đó như bằng chứng của đáy. Phía nào đúng sẽ không do hệ số quyết định, mà do lợi nhuận 2027–2028 thực tế duy trì ở mức cao trong bao lâu.
1. Giải phẫu con số: Định giá ở đáy, triển vọng lợi nhuận ở đỉnh
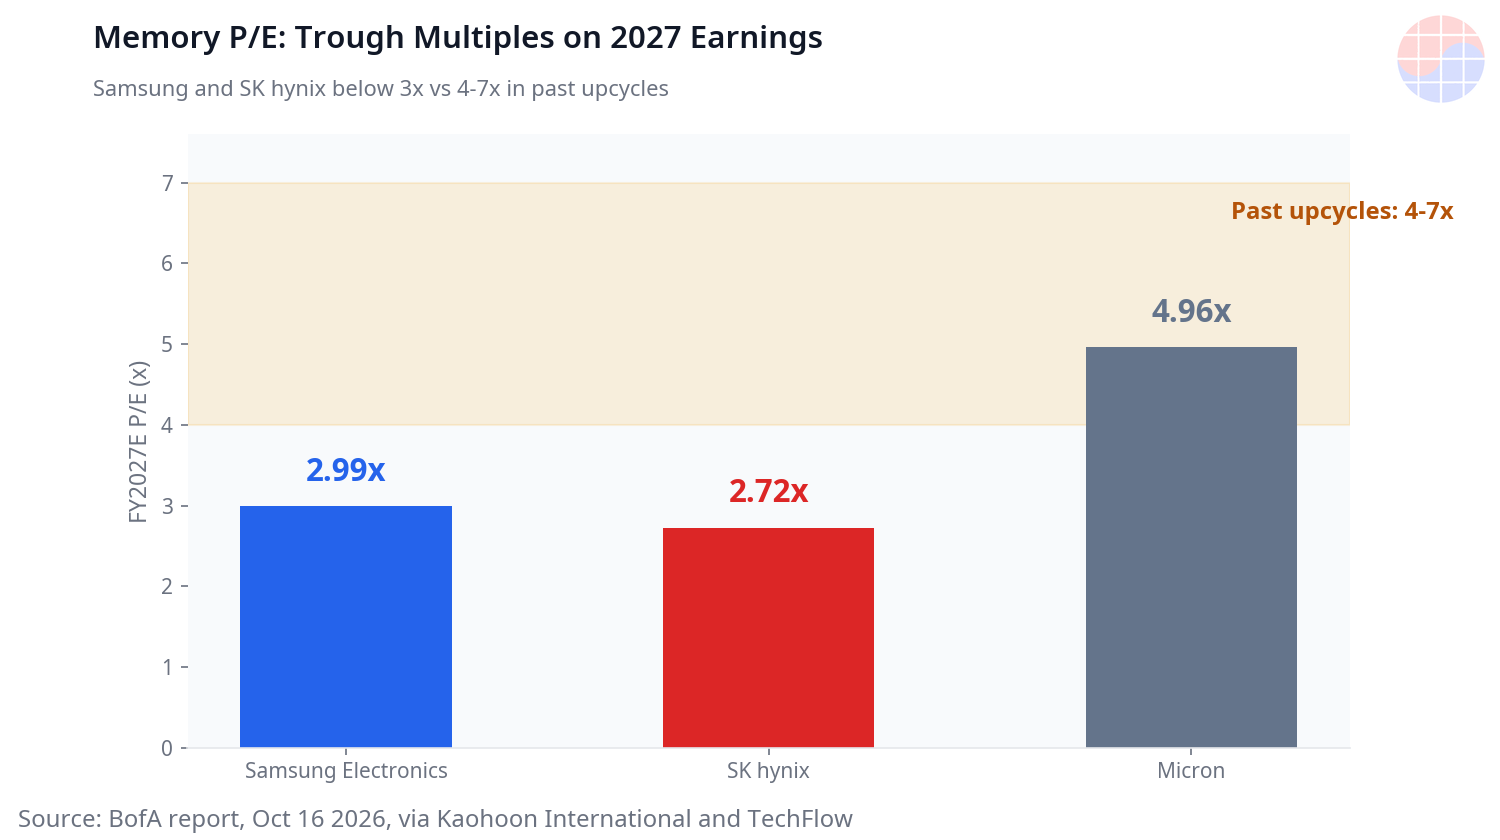
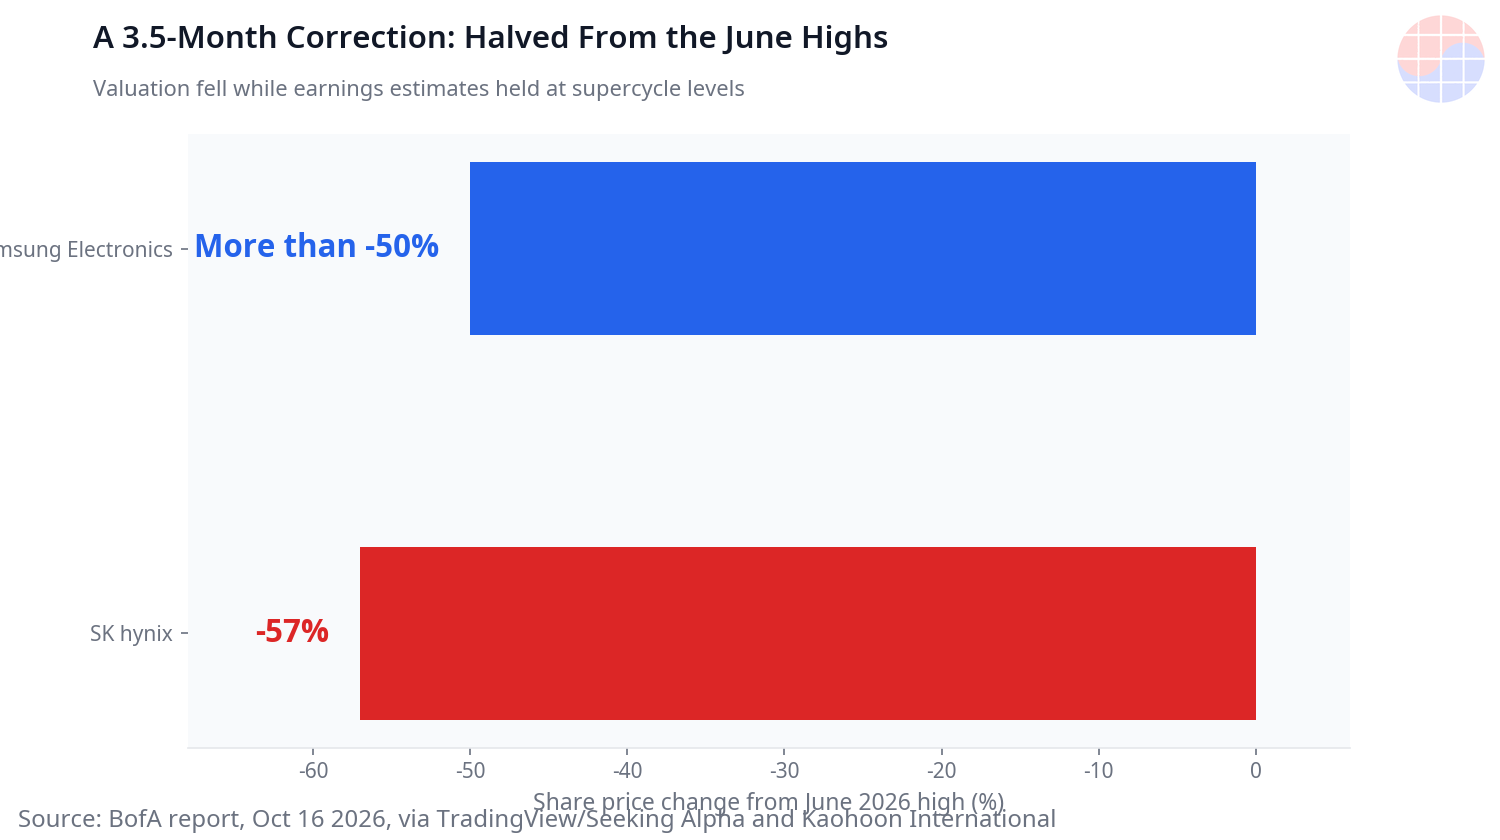
Khung phân tích của BofA gồm hai tầng. Tầng thứ nhất là định giá. Trên cơ sở EPS đồng thuận 2027–2028, P/E của Samsung Electronics và SK hynix là 2–3x. Theo từng công ty, trên cơ sở 2027, Samsung Electronics được nêu là 2,99x, SK hynix 2,72x và Micron 4,96x (Kaohoon International, TechFlow). Trong các giai đoạn tăng trước đây, hệ số này nằm trong khoảng 4–7x. Hệ số hiện tại là mức chiết khấu từ 30% đến hơn 50% so với khoảng đó.
Tầng thứ hai là giá trị sổ sách. P/B của cả hai công ty đã giảm xuống khoảng 1,0x so với BVPS ước tính 2027–2028, và cũng có tin tức nêu mức 0,9x trên cơ sở 2028 (TechFlow). BofA chỉ ra P/B quanh 1x trong lịch sử xuất hiện ở những giai đoạn như thế nào. Đó là giai đoạn hàng tồn kho chất đống, giá bán DRAM giảm hơn 50%, lỗ hoạt động lớn xảy ra và chi phí vay đắt đỏ — năm 2019 và 2023 là những ví dụ (Kaohoon International). Hiện nay bộ nhớ đang ở phía đối ngược. Nguồn cung thiếu hụt, giá tăng và lợi nhuận đang ở vùng cao nhất mọi thời đại.
Ở tầng kết quả kinh doanh, BofA cũng thừa nhận sự chậm lại. Trong năm 2027, biên độ tăng trưởng tuần tự bị hạn chế, và EPS năm 2028 có thể giảm một chữ số so với năm trước. Tuy nhiên, vấn đề là mức tuyệt đối sau khi giảm. BofA cho rằng ngay cả trong năm 2028, doanh thu, lợi nhuận hoạt động và EPS vẫn sẽ ở gần đỉnh năm 2027 và mức cao kỷ lục mọi thời đại (Kaohoon International). Nói cách khác, tăng trưởng chậm lại khác với lợi nhuận sụp đổ. Thị trường đã đưa kịch bản thứ hai vào giá, còn BofA chỉ thừa nhận kịch bản thứ nhất.
Số liệu trong nước Hàn Quốc cũng chỉ cùng một hướng. Theo tin tức ngày 22 tháng 10, P/E ước tính năm 2027 là 3,3x đối với Samsung Electronics và 2,7x đối với SK hynix, và ngay cả theo P/E forward 12 tháng — 3,5x đối với Samsung Electronics và 2,8x đối với SK hynix — cũng có phân tích cho rằng cả hai đều nằm dưới mức thấp nhất lịch sử của các chu kỳ suy giảm (Newdaily). Nguồn khác nhau, nhưng bậc độ lớn của hệ số thì trùng khớp.
| Chỉ số (cơ sở ước tính 2027) | Samsung Electronics | SK hynix | Micron |
|---|---|---|---|
| PER | 2,99x | 2,72x | 4,96x |
| PBR (ước tính 2027–28) | khoảng 1,0x | khoảng 1,0x | — |
| Mức giảm so với đỉnh tháng 6 | hơn -50% | -57% | — |
Bảng: Dựa trên tin tức về báo cáo của BofA ngày 16 tháng 10 năm 2026 (Kaohoon International, TechFlow). Bản gốc chưa được xác minh.
2. Hàm ý cấu trúc: Điều gì ủng hộ cách đọc này và điều gì làm nó lung lay
Căn cứ để BofA cho rằng "yếu tố cơ bản chưa gãy" là những bằng chứng hiện tại về giá và nhu cầu. Giá hợp đồng tháng của DRAM cho PC đang tăng hơn 15% và giá giao ngay ổn định. Nanya Technology của Đài Loan đã đưa ra triển vọng quý 4 tích cực (TradingView/Seeking Alpha). Cơ cấu nhu cầu cũng đang mở rộng. Nhu cầu thay thế bộ nhớ AI cho trung tâm dữ liệu bao gồm LPDDR5, SOCAMM, HBM và eSSD, và khi GPU cùng ASIC ngày càng tiên tiến, lượng bộ nhớ lắp đặt trên mỗi hệ thống càng tăng (TechFlow).
Lịch kiểm chứng gần nhất là kết quả kinh doanh của SK hynix vào ngày 28 tháng 10. BofA dự đoán SK hynix sẽ đưa ra định hướng quý 4 mạnh mẽ với ASP và biên lợi nhuận tăng, đồng thời còn đề cập đến việc mở rộng sản xuất HBM4 12 lớp và khả năng chia cổ tức tiền mặt đặc biệt (TradingView/Seeking Alpha). Kết luận của BofA là định hướng quý 4 và dữ liệu giá là biến số quyết định sẽ chứng minh phán định đáy định giá này.
Bằng chứng phía ngược lại cũng nằm trong báo cáo. Phản hồi từ các nhà đầu tư mà BofA gặp tại Singapore còn chia rẽ. Các quỹ phòng hộ (hedge fund) bi quan, trong khi nhà đầu tư dài hạn nhìn chung lạc quan. Phía bi quan nêu ba lo ngại: chi phí vay cao của các doanh nghiệp đám mây AI, nguồn cung bộ nhớ gia tăng từ Trung Quốc, và khả năng chi tiêu AI chậm lại (TradingView/Seeking Alpha). Ba điều này là cùng một danh sách với luận điểm đỉnh chu kỳ của Morgan Stanley, và cũng là chính những lo ngại mà Nomura đã bác bỏ là "quá mức" trong báo cáo ngày 19 tháng 10.
📩 Đang theo dõi chủ đề này?
Nhận phân tích tiếp nối — kết quả kinh doanh, báo cáo và nguồn cung HBM — mỗi ngày lúc 10:30 KST. Đăng ký miễn phí →
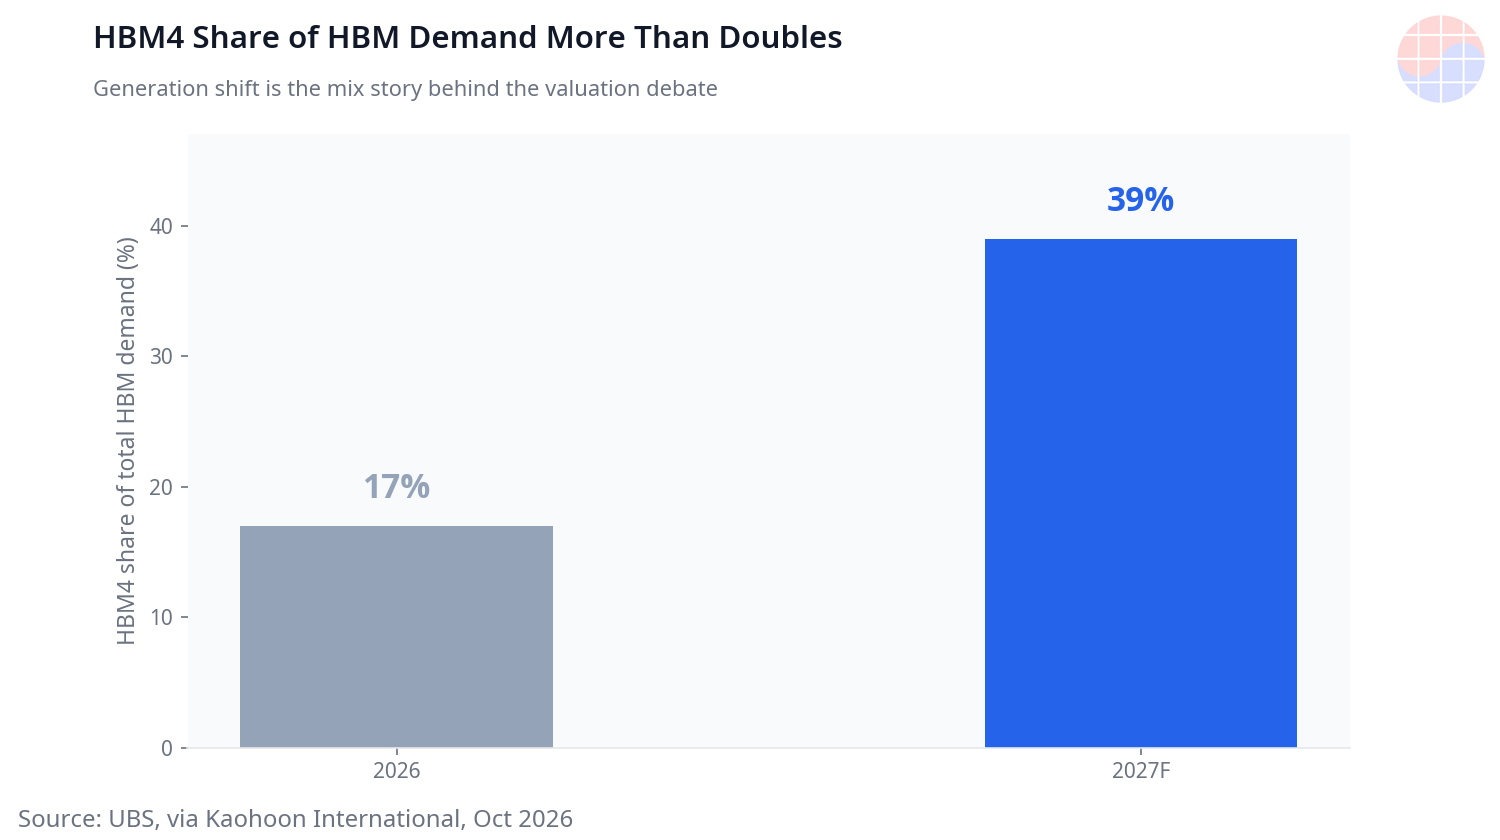
Cách đọc của các hãng khác trong cùng thời kỳ tiếp thêm trọng lượng cho phía BofA. UBS nhìn đợt giảm 19% của cổ phiếu bộ nhớ không phải là bằng chứng chu kỳ thất bại, mà là cơ hội mua, và dự đoán sự lan rộng của tác nhân AI (AI agent) sẽ củng cố đơn đặt hàng DDR5 cho máy chủ đến năm 2027. UBS dự đoán tỷ trọng của HBM4 trong nhu cầu HBM sẽ nhảy vọt từ 17% năm 2026 lên 39% năm 2027, và nhận định rằng ngay cả khi Samsung Electronics bổ sung công suất DRAM 120.000 tấm wafer mỗi tháng đến cuối năm 2027, hiệu ứng nguồn cung thực tế cũng chỉ xuất hiện vào cuối năm 2028 (Kaohoon International). JPMorgan, trong báo cáo chiến lược chủ đề châu Á, duy trì khuyến nghị tăng tỷ trọng (overweight) đối với Hàn Quốc và Đài Loan, đồng thời ước tính cổ phiếu liên quan đến AI sẽ vượt 50% chỉ số châu Á và đóng góp khoảng 70% tăng trưởng lợi nhuận năm 2027. Lợi nhuận ròng của hệ sinh thái phần cứng AI châu Á được dự báo sẽ vượt 1 nghìn tỷ đô la Mỹ vào năm 2028 (Korea Herald).
3. Bên thắng, bên thua và góc nhìn Hàn Quốc
Nếu cách đọc này đúng, thứ tự bên thắng đã rõ ràng. Thứ nhất là ba nhà sản xuất bộ nhớ có quyền định giá. Trong giai đoạn nguồn cung thiếu hụt, P/E 2–3x có nghĩa là giá đã phản ánh giả định lợi nhuận đã đạt đỉnh, và nếu giả định đó sai, dư địa tăng giá cổ phiếu sẽ xuất hiện chỉ từ việc hệ số trở lại bình thường. Thứ hai là trục hưởng lợi từ chuyển đổi HBM4. Trong một thị trường mà tỷ trọng HBM4 nhảy vọt từ 17% lên 39% chỉ trong một năm, sự cải thiện cơ cấu sản phẩm của doanh nghiệp vượt qua chuyển đổi thế hệ trước sẽ diễn ra nhanh hơn. Thứ ba là toàn bộ thị trường Hàn Quốc. Như JPMorgan chỉ ra, Hàn Quốc đảm nhiệm một trục của chuỗi cung ứng phần cứng AI châu Á thông qua bộ nhớ và HBM, và đóng góp lợi nhuận của cổ phiếu liên quan đến AI quyết định hướng đi của toàn bộ chỉ số.
Ở phía bên thua, vấn đề không phải logic mà là vị thế. Các vị thế quỹ phòng hộ đặt cược vào xu hướng giảm có thể chịu áp lực chỉ bởi một định hướng trong mùa công bố kết quả kinh doanh ngày 28–29 tháng 10. Ngược lại, nếu cách đọc của BofA sai, bên thua rất rõ ràng. Nếu mức giảm EPS năm 2028 phình to không phải một chữ số mà là hai chữ số, hoặc nếu nguồn cung Trung Quốc làm sụp đổ giá DRAM phổ thông — chứ không phải HBM — trước, thì cách đọc của Morgan Stanley rằng P/E 2–3x không phải là đáy mà là nhãn giá của đỉnh sẽ được chứng minh là đúng.
Từ góc nhìn Hàn Quốc, có ba lịch trình cần kiểm chứng. Trong kết quả kinh doanh của SK hynix ngày 28 tháng 10 và định hướng quý 4, cách diễn đạt về ASP, biên lợi nhuận, việc tăng sản lượng (ramp) HBM4 và hoàn trả cổ đông sẽ xuất hiện như thế nào. Trong kết quả kinh doanh của Samsung Electronics ngày 29 tháng 10, liệu tiến triển về giá bộ nhớ và chứng nhận chất lượng (qualification) HBM4 có được xác nhận hay không. Và liệu giá hợp đồng DRAM hàng tháng có tiếp tục tăng hai chữ số hay không. Nếu cả ba đều được xác nhận theo hướng của BofA, khả năng cao hệ số hiện tại sẽ được ghi lại như nhãn giá của đáy chu kỳ.
Chase's Take
Từ vị trí một người trong ngành vừa nhìn tấm wafer vừa nhìn bảng giá, cốt lõi của cuộc tranh luận này không phải hệ số, mà là thời gian. Con số P/E 2,7x tự nó không có nghĩa là rẻ. Con số đó nén lại câu nói của thị trường rằng "lợi nhuận này tối đa chỉ kéo dài một đến hai năm". Morgan Stanley và BofA đọc cùng một câu và trả lời khác nhau. Morgan Stanley nhìn vào đạo hàm bậc hai của lợi nhuận, tức điểm mà tốc độ nâng ước tính bắt đầu gãy, còn BofA nhìn vào các đại lượng vật lý là giá, hợp đồng và công suất.
Có ba lý do khiến tôi muốn nghiêng về phía đại lượng vật lý. Thứ nhất, công suất không nói dối. Tính toán của UBS rằng ngay cả phần bổ sung 120.000 tấm wafer mỗi tháng của Samsung cũng chỉ được tính là nguồn cung vào cuối năm 2028 là điều hiển nhiên đối với bất kỳ ai hiểu thời gian chờ (lead time) của một phòng sạch mới. Thứ hai, hợp đồng cung cấp dài hạn (LTA) và hợp đồng khách hàng chiến lược (SCA) đã thay đổi hình dạng của chính lợi nhuận. Khi mức sàn của sản lượng và giá bị ràng buộc bởi hợp đồng, chính biến động của lợi nhuận giảm xuống, và logic "chu kỳ" vốn biện minh cho hệ số thấp trở nên yếu đi. Thứ ba, khi những sản phẩm như HBM4E — với mức tiêu thụ wafer trên mỗi bit lên tới gấp bốn lần DRAM phổ thông — lấp đầy cơ cấu sản phẩm, đơn giá lợi nhuận thu được từ cùng một tấm wafer sẽ tăng lên về mặt cấu trúc.
Dĩ nhiên phía ngược lại cũng không hề yếu. Ở vị trí mà ước tính lợi nhuận đã tăng tới bậc +400%, câu nói "mức tuyệt đối cao" luôn đúng ngay cả ở đỉnh. Vì vậy, thay vì tranh luận hệ số, tôi nhìn vào lịch. Nếu trong định hướng ngày 28 tháng 10, câu chữ về ramp HBM4 và ASP mạnh mẽ, khung phân tích của BofA thắng; nếu sự chậm lại của tốc độ tăng giá xuất hiện ở đầu câu, khung phân tích của Morgan Stanley thắng. Câu trả lời sẽ không do báo cáo đưa ra, mà do kỳ công bố kết quả kinh doanh tiếp theo.
FAQ
BofA chính xác đã khẳng định điều gì?
BofA khẳng định trong báo cáo ngày 16 tháng 10 năm 2026 rằng hệ số định giá của cổ phiếu bộ nhớ đã bước vào vùng đáy chu kỳ, và đợt điều chỉnh gần đây phản ánh quá mức lo ngại về boom-bust của bộ nhớ AI chứ không phải yếu tố cơ bản. Trên cơ sở đồng thuận 2027–2028, P/E của Samsung Electronics và SK hynix được nêu là 2–3x và P/B khoảng 1,0x. Bài viết này dựa trên tin tức thứ cấp và bản gốc chưa được xác minh.
P/E ước tính năm 2027 của Samsung Electronics, SK hynix và Micron lần lượt là bao nhiêu?
Dựa trên số liệu báo cáo BofA do Kaohoon International truyền đạt, Samsung Electronics là 2,99x, SK hynix là 2,72x và Micron là 4,96x. Trong các chu kỳ tăng trước đây, hệ số này nằm trong khoảng 4–7x, và hệ số hiện tại được nêu là mức chiết khấu từ 30% đến hơn 50% so với khoảng đó.
Cảnh báo 'bẫy định giá' của Morgan Stanley khác với cách đọc của BofA như thế nào?
Morgan Stanley, trong ghi chú ngày 13 tháng 10 năm 2026, đã đọc mức P/E forward thấp như một tín hiệu đỉnh chu kỳ và cho rằng để tăng thêm cần có mức tăng lớn của giá hợp đồng DRAM. BofA, trong báo cáo ba ngày sau đó vào ngày 16 tháng 10, đã đọc cùng hệ số đó như đặc điểm của đáy chu kỳ, và cho rằng ngay cả khi EPS năm 2028 giảm một chữ số, mức tuyệt đối vẫn ở gần mức cao kỷ lục mọi thời đại. Sự khác biệt không nằm ở hệ số, mà ở giả định về thời gian duy trì lợi nhuận.
Lịch trình gần nhất để kiểm chứng cách đọc của BofA có đúng không là gì?
Đó là công bố kết quả kinh doanh của SK hynix vào ngày 28 tháng 10 năm 2026 và định hướng quý 4. BofA dự đoán một định hướng mạnh mẽ bao gồm ASP và biên lợi nhuận tăng cùng việc mở rộng sản xuất HBM4 12 lớp, và cho biết định hướng quý 4 cùng dữ liệu giá là biến số quyết định đối với phán định đáy định giá. Kết quả kinh doanh của Samsung Electronics ngày 29 tháng 10 cũng là cùng một trục kiểm chứng.
Bài viết này nhằm mục đích cung cấp thông tin và không phải là lời khuyên đầu tư. Các số liệu báo cáo được trích dẫn dựa trên tin tức thứ cấp và bản gốc không được kiểm tra trực tiếp. Vui lòng đưa ra quyết định đầu tư dựa trên phán đoán và trách nhiệm của chính bạn.
📩 Bỏ lỡ phân tích hôm nay? Nhận bản ngày mai qua email
Daily Silicon lúc 10:30 KST cùng các điểm chính từ báo cáo kết quả kinh doanh và phân tích, sớm nhất. Khi đăng ký, bạn chọn bản tin tiếng Hàn, Anh hoặc Nhật; phân tích tiếng Việt đăng mỗi ngày trên trang.
Đăng ký miễn phí →
Miễn phí · Không spam · Hủy bất cứ lúc nào