VLSI Korea
BofA"存储股估值已触及周期底部" — 市盈率 2~3 倍与超级周期盈利的背离 (HBM·DRAM)
BofA 在 2026 年 10 月 16 日的报告中判断,存储股估值已进入周期底部区间。Samsung 与 SK hynix 较 6 月高点下跌逾 50%,但 2027 年预估市盈率仅 2.99 倍与 2.72 倍,盈利展望至 2028 年仍维持超级周期水平。


🆓 免费文章 · 任何人都可以免费阅读
30 秒摘要
- 先说结论: 美国银行 (BofA) 在 2026 年 10 月 16 日的报告中判断,存储股的估值倍数已经进入周期底部区间。 股价调整反映的不是基本面恶化,而是对 AI 存储荣枯 (boom-bust) 的过度担忧 (TradingView/Seeking Alpha, Kaohoon International)。
- 股价事实 1: 三星电子与 SK 海力士自 6 月高点以来各自下跌超过 50%。 调整期间约为三个半月,SK 海力士的跌幅列为 57% (TradingView/Seeking Alpha, TechFlow)。
- 股价事实 2: 以 2027 年预期盈利计算的市盈率分别为三星电子 2.99 倍、SK 海力士 2.72 倍、美光 4.96 倍。 以 2027~2028 年市场预期来看,两家公司都在 2~3 倍区间,相较过去上升周期的 4~7 倍,折价幅度达 30% 到超过 50% (Kaohoon International)。
- 股价事实 3: 市净率已降至 2027~2028 年预期每股净资产约 1.0 倍。 BofA 将此水平与 2019 年和 2023 年等周期低点的特征联系起来 — 当时库存过剩、DRAM 价格下跌超过 50%、大规模营业亏损与高成本借款同时出现 — 重点是现在这些条件都不成立 (Kaohoon International)。
- 盈利事实: BofA 认为 2026 年第四季度到 2028 年,ASP、营收与利润率将维持超级周期水平。 即使 2028 年 EPS 较上一年下滑个位数,营收、营业利润与 EPS 的绝对水平仍将停留在 2027 年高峰与历史最高水平附近 (TradingView/Seeking Alpha)。
- 同一个数字,相反的解读: 摩根士丹利在 10 月 13 日将同样低的倍数解读为周期高峰的信号。 两家机构的差异不在倍数,而在对盈利持续期间的假设。上一篇分析可参考摩根士丹利"估值陷阱"分析。
本文的报告数值全部以二手报道为基准。报告原文仅供客户使用,无法直接确认 —"原文未确认"。每个数值都标注了来源,BofA、UBS、JPMorgan 的数值仅采用经不同来源交叉确认者。
前言: 问题不在跌幅大小,而在下跌与盈利的方向
2026 年 10 月 16 日,美国银行以这句话开启报告:存储股近期的调整"与存储基本面大致脱节,反映的是对 AI 存储荣枯周期的过度担忧" (TradingView/Seeking Alpha)。
从数字来看,背离很明显。三星电子与 SK 海力士自 6 月高点下跌超过 50%,调整持续了约三个半月。但在同一期间,盈利预期并未崩塌。BofA 维持的展望是:2026 年第四季度到 2028 年,价格、营收与利润率将维持超级周期水平。股价贴上了周期低点的价格标签,盈利展望却维持周期高峰的数字 — 这份报告的核心就是这个落差。
这个解读之所以重要,是因为相隔一周出现了完全相反的解读。摩根士丹利在 10 月 13 日的周末报告中,将低的远期市盈率本身解读为"容易赚的钱已经过去"的顶部信号。BofA 在三天后将同一个倍数提出作为底部的证据。哪一方正确,不由倍数决定,而由 2027~2028 年盈利实际能在高水平停留多久决定。
1. 数字解剖: 估值在低点,盈利展望在高峰
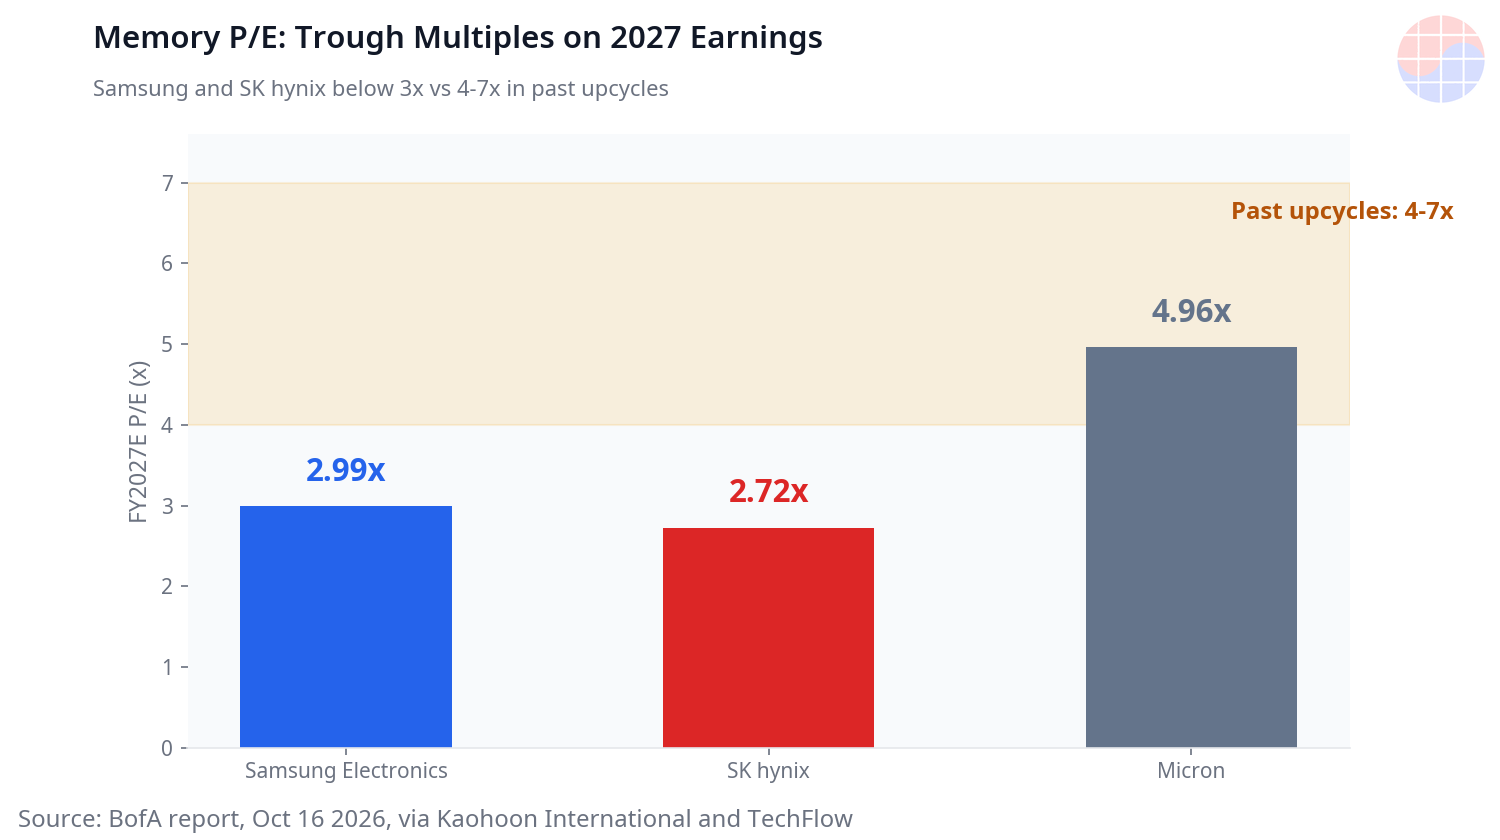
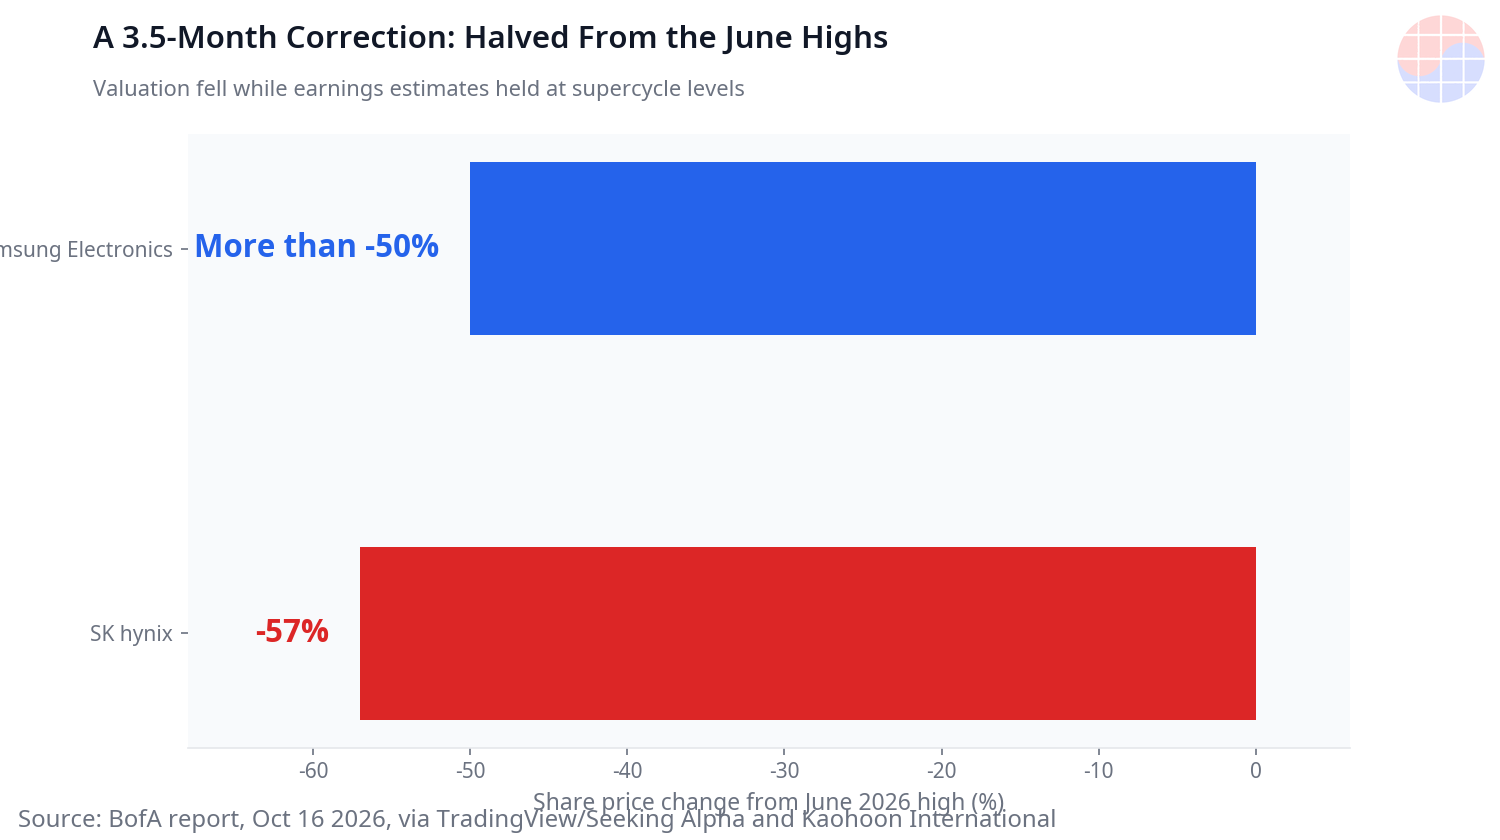
BofA 的框架由两层构成。第一层是估值。以 2027~2028 年市场预期 EPS 计算,三星电子与 SK 海力士的市盈率为 2~3 倍。按公司来看,以 2027 年为基准,三星电子为 2.99 倍、SK 海力士为 2.72 倍、美光为 4.96 倍 (Kaohoon International, TechFlow)。在过去的上升阶段,这个倍数是 4~7 倍。目前的倍数相较该区间折价 30% 到超过 50%。
第二层是净资产。两家公司的市净率已降至 2027~2028 年预期 BVPS 约 1.0 倍,也有报道指 2028 年基准为 0.9 倍 (TechFlow)。BofA 指出市净率在 1 倍附近在历史上出现在什么样的阶段。库存堆积、DRAM 售价下跌超过 50%、出现大规模营业亏损、借款成本高昂的阶段 — 2019 年与 2023 年就是例子 (Kaohoon International)。现在的存储处在相反的一侧。供给不足、价格上涨、盈利处于历史最大区间。
在盈利层面,BofA 也承认放缓。2027 年的逐季增长幅度有限,2028 年 EPS 可能较上一年下滑个位数。但问题在于下滑之后的绝对水平。BofA 认为,即使到 2028 年,营收、营业利润与 EPS 仍将停留在 2027 年高峰与历史最高水平附近 (Kaohoon International)。也就是说,增长趋缓与盈利崩塌是两回事。市场把后者计入了价格,而 BofA 只承认前者。
韩国国内的数字也指向同一个方向。根据 10 月 22 日的报道,以 2027 年预期市盈率来看,三星电子为 3.3 倍、SK 海力士为 2.7 倍;以 12 个月远期市盈率来看,三星电子为 3.5 倍、SK 海力士为 2.8 倍,有分析指出这低于历次下行周期的最低点 (Newdaily)。来源不同,但倍数的数量级一致。
| 指标 (2027 年预期基准) | 三星电子 | SK 海力士 | 美光 |
|---|---|---|---|
| 市盈率 | 2.99 倍 | 2.72 倍 | 4.96 倍 |
| 市净率 (2027~28 年预期) | 约 1.0 倍 | 约 1.0 倍 | — |
| 自 6 月高点跌幅 | 超过 -50% | -57% | — |
表: 以 BofA 2026 年 10 月 16 日报告的报道为基准 (Kaohoon International, TechFlow)。原文未确认。
2. 结构性含义: 什么支撑这个解读,什么会动摇它
BofA 认为"基本面没有转折"的依据,是价格与需求的当前证据。PC DRAM 月合约价上涨超过 15%,现货价稳定。台湾的南亚科技已经给出了正面的第四季度展望 (TradingView/Seeking Alpha)。需求的构成也在扩大。数据中心 AI 存储的换购需求涵盖 LPDDR5、SOCAMM、HBM、eSSD 全部品类,GPU 与 ASIC 越先进,每个系统的存储搭载量就越多 (TechFlow)。
最近的验证日程是 10 月 28 日的 SK 海力士财报。BofA 认为 SK 海力士将给出包含 ASP 与利润率上升的强劲第四季度指引,甚至提到了 12 层堆叠 HBM4 产能扩张与特别现金股息的可能性 (TradingView/Seeking Alpha)。BofA 的结论是,第四季度指引与价格数据是证明估值底部判断的决定性变量。
反面的证据也在报告里。BofA 在新加坡接触的投资者反馈出现分歧。对冲基金偏空,长期投资者则大致偏多。偏空一方提出的担忧有三点。AI 云企业的高借款成本、来自中国的存储供给增加、AI 支出放缓的可能性 (TradingView/Seeking Alpha)。这三点与摩根士丹利的顶部论、以及野村在 10 月 19 日报告中反驳为"过度"的正是同一份担忧清单。
📩 在持续关注这个主题吗?
财报·报告·HBM供需的后续分析,每天10:30(KST)发到您的邮箱。 免费订阅 →
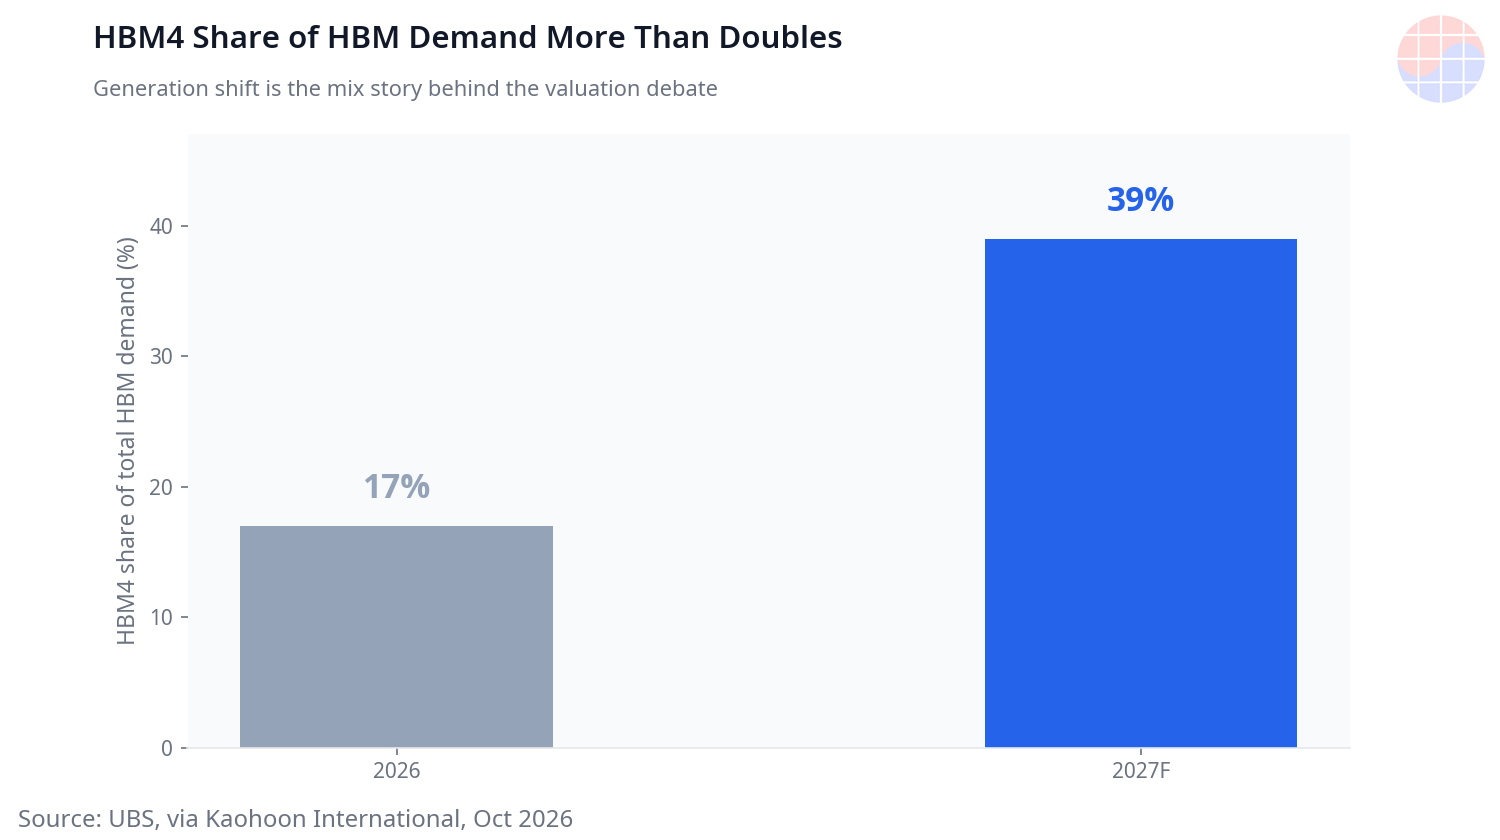
其他机构同期的解读为 BofA 一方增添了分量。UBS 将存储股 19% 的下跌视为买入机会,而非周期失败的证据,并预期 AI 智能体的普及将强化服务器 DDR5 订单至 2027 年。UBS 认为 HBM4 在 HBM 需求中的占比将从 2026 年的 17% 跃升至 2027 年的 39%,并判断即使三星电子在 2027 年底前新增每月 120,000 片的 DRAM 产能,实际供给效果也要到 2028 年底才会出现 (Kaohoon International)。JPMorgan 在亚洲主题策略报告中维持对韩国与台湾的超配,估计 AI 相关股票占亚洲指数超过 50%,并贡献 2027 年盈利增长的约 70%。亚洲 AI 硬件生态系统的净利润预计在 2028 年超过 1 万亿美元 (The Korea Herald)。
3. 赢家与输家,以及韩国视角
如果这个解读正确,赢家的顺序已经排定。第一是拥有定价权的存储三巨头。在供给不足的阶段,市盈率 2~3 倍是把盈利已到顶的假设计入了价格,若该假设错误,光是倍数正常化就足以产生股价空间。第二是 HBM4 转换的受益轴。在 HBM4 占比一年内从 17% 跃升至 39% 的市场中,率先通过世代转换的企业,其产品组合改善更快。第三是整个韩国市场。正如 JPMorgan 所指出,韩国以存储与 HBM 承担亚洲 AI 硬件供应链的一轴,AI 相关股票的盈利贡献度左右着整个指数的方向。
输家一方不是逻辑,而是仓位。押注下跌的对冲基金仓位,在 10 月 28~29 日的财报季,可能因一份指引就受到压力。反之,若 BofA 的解读错误,输家就很明确。如果 2028 年 EPS 的下滑不是个位数而是两位数,或者中国供给先从通用 DRAM 而非 HBM 的价格开始击垮,那么市盈率 2~3 倍就不是底部而是顶部的价格标签,摩根士丹利的解读就是对的。
从韩国视角需要确认的日程有三个。10 月 28 日 SK 海力士财报与第四季度指引中,ASP、利润率、HBM4 产能爬坡、股东回报的措辞如何。10 月 29 日三星电子财报中,是否确认存储价格与 HBM4 qualification 的进展。以及每月 DRAM 合约价是否延续两位数上涨。如果这三点都朝 BofA 的方向确认,目前的倍数很有可能被记录为周期低点的价格标签。
Chase's Take
以在现职同时看晶圆与价格标签的立场来看,这场争论的核心不是倍数,而是期间。市盈率 2.7 倍这个数字本身并不意味着便宜。这个数字压缩了市场的一句话:"这份盈利最多维持 1~2 年。"摩根士丹利与 BofA 读了同一句话,给出了不同的回答。摩根士丹利看的是盈利的二阶导数,也就是预期上调速度转折的时点;BofA 看的是价格、合约、产能这些物理量。
我想支持物理量一方的理由有三个。第一,产能不会说谎。连三星每月新增 120,000 片也要到 2028 年底才计入供给的 UBS 计算,对了解新建洁净室交期的人来说,只是常识被确认而已。第二,长期供给合约 (LTA) 与战略客户合约 (SCA) 改变了盈利的形状。当数量与价格的下限被合约绑定,盈利的波动性本身就会降低,过去用来合理化低倍数的"周期"逻辑就会减弱。第三,像 HBM4E 这样每比特晶圆消耗达到通用 DRAM 4 倍的产品越是填满产品组合,同样一片晶圆产出的盈利单价就越是结构性上升。
当然,反方也不弱。在盈利预期已经以 +400% 的量级上升的位置上,"绝对水平很高"这句话在顶部时也永远是真的。所以我不看倍数争论,而是看日历。如果 10 月 28 日的指引中 HBM4 产能爬坡与 ASP 的措辞强劲,BofA 的框架就获胜;如果价格涨幅放缓出现在措辞之前,摩根士丹利的框架就获胜。答案不是报告给的,而是下一份财报给的。
FAQ
BofA 到底主张了什么?
BofA 在 2026 年 10 月 16 日的报告中主张,存储股的估值倍数已进入周期底部区间,近期调整过度反映了对 AI 存储荣枯的担忧,而非基本面。以 2027~2028 年市场预期来看,三星电子与 SK 海力士的市盈率列为 2~3 倍,市净率约 1.0 倍。本文以二手报道为基准,未确认原文。
三星电子、SK 海力士、美光的 2027 年预期市盈率各是多少?
依据 Kaohoon International 转述的 BofA 报告数值,三星电子 2.99 倍、SK 海力士 2.72 倍、美光 4.96 倍。在过去的上升周期中,这个倍数是 4~7 倍,目前的倍数被列为相较之下折价 30% 到超过 50%。
摩根士丹利的"估值陷阱"警告与 BofA 的解读有何不同?
摩根士丹利在 2026 年 10 月 13 日的报告中将低的远期市盈率解读为周期高峰的信号,并认为进一步上涨需要 DRAM 合约价大幅上升。BofA 在三天后的 10 月 16 日报告中将同一个倍数解读为周期底部的特征,并认为即使 2028 年 EPS 下滑个位数,绝对水平仍停留在历史最高水平附近。差异不在倍数,而在对盈利持续期间的假设。
确认 BofA 解读是否正确的最近日程是什么?
2026 年 10 月 28 日 SK 海力士的财报发布与第四季度指引。BofA 预期其将给出包含 ASP 与利润率上升、12 层堆叠 HBM4 产能扩张的强劲指引,并表示第四季度指引与价格数据是估值底部判断的决定性变量。10 月 29 日的三星电子财报也是同一个验证轴。
本文仅供信息参考,不构成投资建议。引用的报告数值以二手报道为基准,未直接确认原文。投资决策请依自身判断并自行负责。
📩 今天错过的分析,明天早上发到您的邮箱
每天10:30(KST)Daily Silicon与财报·机构报告核心解读抢先送达。订阅后可选择韩语/英语/日语新闻通讯,中文深度分析每日在网站更新。
免费订阅 →
免费 · 无垃圾邮件 · 随时退订