VLSI Korea
BofA: Valuasi Saham Memori Sentuh Dasar Siklus — PER 2-3x Berhadapan dengan Laba Supersiklus (HBM·DRAM)
BofA menilai dalam laporan 16 Oktober 2026 bahwa valuasi saham memori telah mencapai dasar siklus. Samsung dan SK hynix turun lebih dari 50% dari puncak Juni, namun diperdagangkan pada PER 2027 sebesar 2,99x dan 2,72x, dengan harga dan margin supersiklus diperkirakan bertahan hingga 2028.


🆓 Artikel gratis · Siapa pun dapat membaca artikel ini secara gratis
Ringkasan 30 Detik
- Kesimpulan terlebih dahulu: Bank of America (BofA) menilai dalam laporannya tertanggal 16 Oktober 2026 bahwa kelipatan valuasi saham memori telah memasuki zona dasar siklus. Menurut BofA, koreksi harga saham bukan mencerminkan memburuknya fundamental, melainkan kekhawatiran yang berlebihan terhadap siklus boom-bust memori AI (TradingView/Seeking Alpha, Kaohoon International).
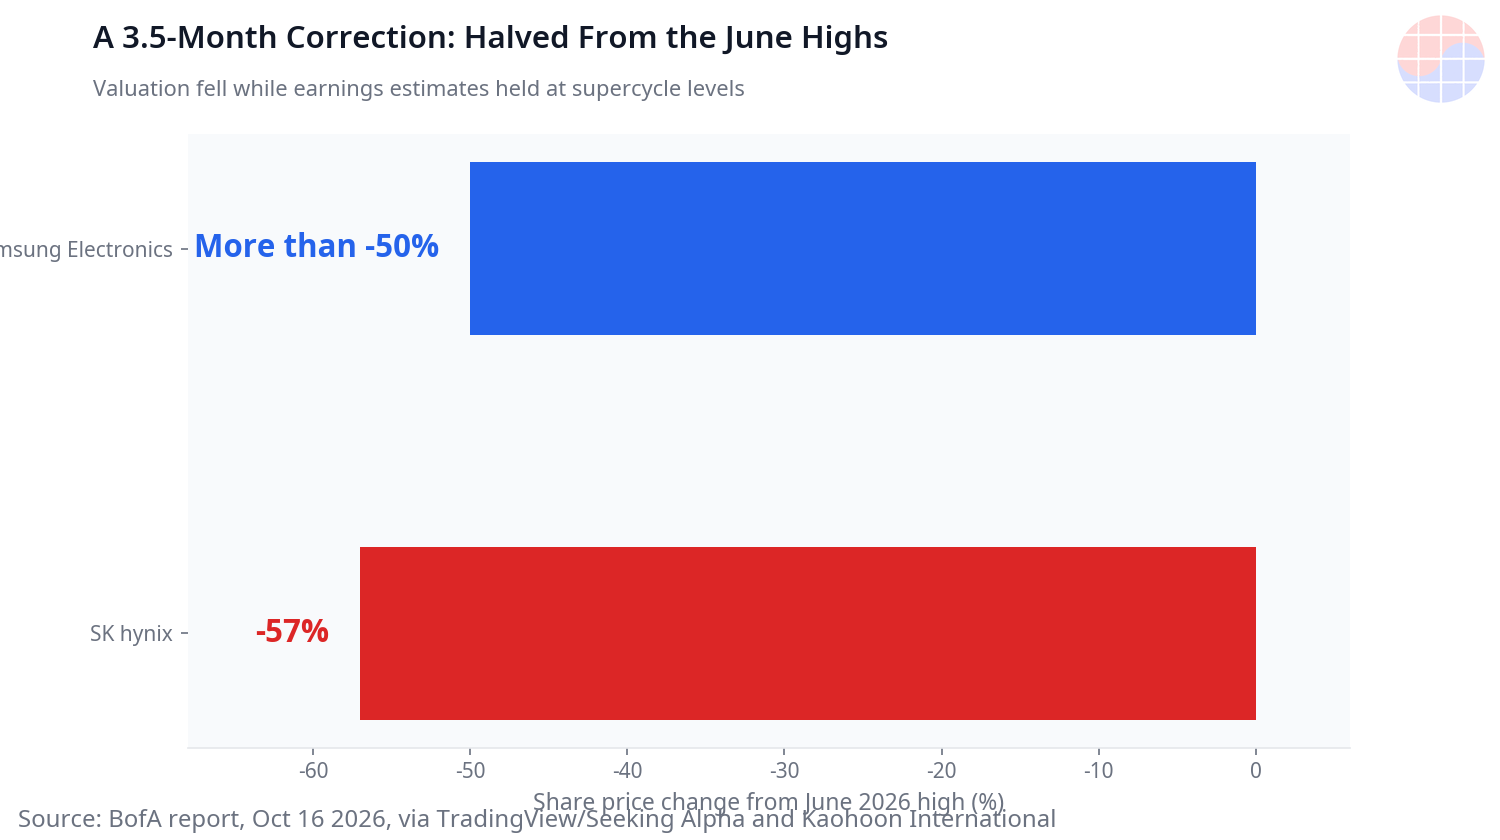
- Fakta harga saham 1: Samsung Electronics dan SK hynix masing-masing turun lebih dari 50% dari level tertinggi Juni. Periode koreksi berlangsung sekitar tiga setengah bulan, dan penurunan SK hynix disebutkan sebesar 57% (TradingView/Seeking Alpha, TechFlow).
- Fakta harga saham 2: Berdasarkan estimasi laba 2027, PER Samsung Electronics adalah 2,99x, SK hynix 2,72x, dan Micron 4,96x. Berdasarkan konsensus 2027–2028, kedua perusahaan Korea berada di kisaran 2–3x, yang merupakan diskon sebesar 30% hingga lebih dari 50% dibandingkan kisaran 4–7x pada siklus kenaikan sebelumnya (Kaohoon International).
- Fakta harga saham 3: PBR telah turun hingga sekitar 1,0x terhadap estimasi nilai buku 2027–2028. BofA mengaitkan level ini dengan ciri-ciri titik terendah siklus seperti pada 2019 dan 2023, ketika kelebihan inventaris, penurunan harga DRAM lebih dari 50%, kerugian operasional besar, dan biaya pinjaman yang tinggi terjadi bersamaan — dan pokok argumennya adalah bahwa tidak satu pun kondisi tersebut berlaku saat ini (Kaohoon International).
- Fakta kinerja: BofA memandang ASP, pendapatan, dan margin akan tetap berada pada level supersiklus dari kuartal keempat 2026 hingga 2028. Bahkan jika EPS 2028 turun satu digit dibandingkan tahun sebelumnya, level absolut pendapatan, laba operasional, dan EPS diperkirakan tetap berada di dekat puncak 2027 dan rekor tertinggi sepanjang masa (TradingView/Seeking Alpha).
- Angka yang sama, pembacaan yang berlawanan: Morgan Stanley pada 13 Oktober membaca kelipatan rendah yang sama sebagai sinyal puncak siklus. Perbedaan kedua rumah riset ini bukan terletak pada kelipatannya, melainkan pada asumsi tentang berapa lama laba akan bertahan. Analisis sebelumnya dapat dilihat di analisis 'jebakan valuasi' Morgan Stanley.
Seluruh angka laporan dalam artikel ini berdasarkan pemberitaan sekunder. Laporan aslinya khusus untuk klien sehingga tidak dapat kami periksa secara langsung — "laporan asli tidak terverifikasi". Setiap angka dilengkapi sumbernya, dan angka dari BofA, UBS, dan JPMorgan hanya dimuat setelah diperiksa silang dari sumber yang berbeda.
Pendahuluan: Masalahnya Bukan Besarnya Penurunan, Melainkan Arah Penurunan dan Laba yang Berlawanan
Pada 16 Oktober 2026, Bank of America membuka laporannya dengan kalimat bahwa koreksi terkini saham memori "sebagian besar terlepas dari fundamental memori dan mencerminkan kekhawatiran yang berlebihan terhadap siklus boom-bust memori AI" (TradingView/Seeking Alpha).
Dilihat dari angkanya, kesenjangan itu jelas. Samsung Electronics dan SK hynix turun lebih dari 50% dari level tertinggi Juni, dan koreksinya berlangsung sekitar tiga setengah bulan. Namun dalam periode yang sama, estimasi laba tidak runtuh. Prospek yang dipertahankan BofA adalah harga, pendapatan, dan margin pada level supersiklus yang berlanjut dari kuartal keempat 2026 hingga 2028. Harga saham telah diberi label harga titik terendah siklus, sementara prospek kinerja mempertahankan angka puncak siklus — itulah kesenjangan yang menjadi inti laporan ini.
Alasan pembacaan ini penting adalah karena interpretasi yang sepenuhnya berlawanan muncul hanya berselang sekitar satu minggu. Morgan Stanley, dalam catatan akhir pekannya pada 13 Oktober, membaca rendahnya PER forward itu sendiri sebagai sinyal puncak bahwa "uang mudah sudah lewat". Tiga hari kemudian, BofA menyajikan kelipatan yang sama sebagai bukti dasar siklus. Mana yang benar tidak akan ditentukan oleh kelipatannya, melainkan oleh berapa lama laba 2027–2028 benar-benar bertahan pada level tinggi.
1. Bedah Angka: Valuasi di Titik Terendah, Prospek Laba di Puncak
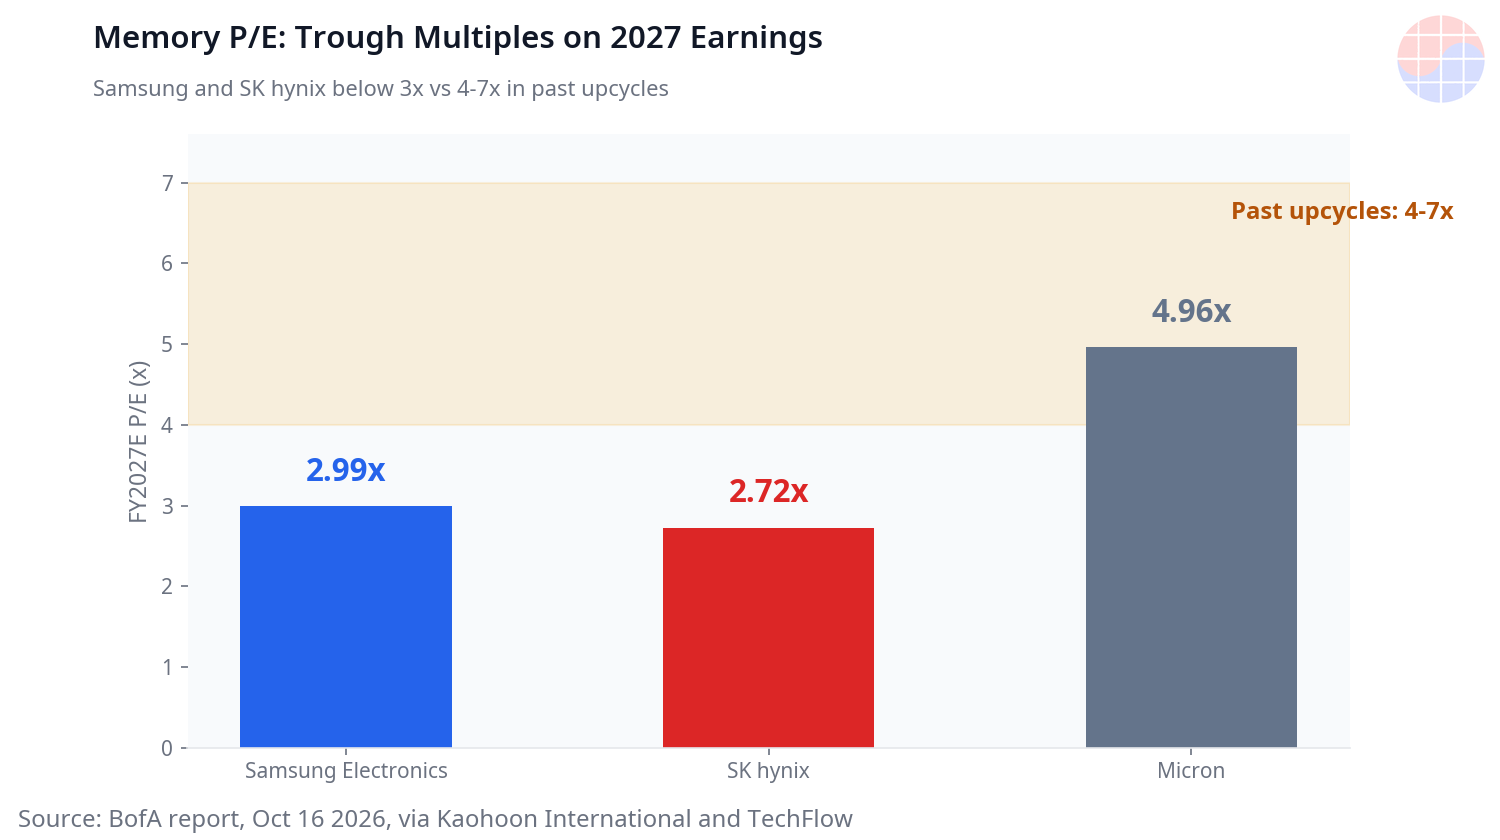
Kerangka BofA terdiri dari dua lapisan. Lapisan pertama adalah valuasi. Berdasarkan EPS konsensus 2027–2028, PER Samsung Electronics dan SK hynix adalah 2–3x. Per perusahaan, untuk basis 2027 disebutkan Samsung Electronics 2,99x, SK hynix 2,72x, dan Micron 4,96x (Kaohoon International, TechFlow). Pada fase kenaikan sebelumnya, kelipatan ini berada di kisaran 4–7x. Kelipatan saat ini merupakan diskon sebesar 30% hingga lebih dari 50% dibandingkan kisaran tersebut.
Lapisan kedua adalah nilai buku. PBR kedua perusahaan telah turun hingga sekitar 1,0x terhadap estimasi BVPS 2027–2028, dan ada pula pemberitaan yang menyebutkan 0,9x untuk basis 2028 (TechFlow). BofA menyoroti pada fase seperti apa PBR di sekitar 1x secara historis muncul. Fase ketika inventaris menumpuk, harga jual DRAM jatuh lebih dari 50%, kerugian operasional besar terjadi, dan biaya pinjaman mahal — 2019 dan 2023 adalah contohnya (Kaohoon International). Saat ini memori justru berada di sisi sebaliknya. Pasokan kekurangan, harga naik, dan laba berada di kisaran tertinggi sepanjang masa.
Pada lapisan kinerja, BofA pun mengakui adanya perlambatan. Sepanjang 2027, ruang pertumbuhan sekuensial terbatas, dan EPS 2028 bisa turun satu digit dibandingkan tahun sebelumnya. Namun yang menjadi persoalan adalah level absolut setelah penurunan itu. BofA memandang bahwa pada 2028 pun pendapatan, laba operasional, dan EPS akan tetap berada di dekat puncak 2027 dan rekor tertinggi sepanjang masa (Kaohoon International). Dengan kata lain, ada perbedaan antara pertumbuhan yang melambat dan laba yang runtuh. Pasar telah memasukkan skenario kedua ke dalam harga, sedangkan BofA hanya mengakui skenario pertama.
Angka domestik Korea juga mengarah ke arah yang sama. Berdasarkan pemberitaan 22 Oktober, estimasi PER 2027 adalah 3,3x untuk Samsung Electronics dan 2,7x untuk SK hynix, dan bahkan berdasarkan PER forward 12 bulan — 3,5x untuk Samsung Electronics dan 2,8x untuk SK hynix — muncul analisis bahwa keduanya berada di bawah titik terendah historis pada siklus penurunan (Newdaily). Sumbernya berbeda, tetapi orde besaran kelipatannya sama.
| Indikator (basis estimasi 2027) | Samsung Electronics | SK hynix | Micron |
|---|---|---|---|
| PER | 2,99x | 2,72x | 4,96x |
| PBR (estimasi 2027–28) | sekitar 1,0x | sekitar 1,0x | — |
| Penurunan dari level tertinggi Juni | lebih dari -50% | -57% | — |
Tabel: Berdasarkan pemberitaan laporan BofA tertanggal 16 Oktober 2026 (Kaohoon International, TechFlow). Laporan asli tidak terverifikasi.
2. Implikasi Struktural: Apa yang Mendukung Pembacaan Ini dan Apa yang Menggoyahkannya
Dasar BofA menyatakan "fundamental belum patah" adalah bukti-bukti terkini mengenai harga dan permintaan. Harga kontrak bulanan DRAM PC naik lebih dari 15% dan harga spot stabil. Nanya Technology dari Taiwan telah menyampaikan prospek kuartal keempat yang positif (TradingView/Seeking Alpha). Komposisi permintaan juga semakin luas. Permintaan penggantian memori AI di pusat data mencakup LPDDR5, SOCAMM, HBM, dan eSSD, dan seiring GPU serta ASIC menjadi semakin canggih, jumlah memori yang terpasang per sistem pun meningkat (TechFlow).
Jadwal verifikasi terdekat adalah laporan keuangan SK hynix pada 28 Oktober. BofA memperkirakan SK hynix akan menyampaikan panduan kuartal keempat yang kuat dengan kenaikan ASP dan margin, dan bahkan menyebutkan perluasan produksi HBM4 12 lapis serta kemungkinan dividen tunai khusus (TradingView/Seeking Alpha). Kesimpulan BofA adalah bahwa panduan kuartal keempat dan data harga merupakan variabel penentu yang akan membuktikan penilaian dasar valuasi ini.
Bukti dari sisi sebaliknya juga ada di dalam laporan tersebut. Umpan balik dari para investor yang ditemui BofA di Singapura beragam. Dana lindung nilai (hedge fund) bersikap bearish, sedangkan investor jangka panjang umumnya bullish. Sisi bearish menyebutkan tiga kekhawatiran: tingginya biaya pinjaman perusahaan cloud AI, meningkatnya pasokan memori dari Tiongkok, dan kemungkinan perlambatan belanja AI (TradingView/Seeking Alpha). Ketiga hal ini adalah daftar yang sama dengan teori puncak dari Morgan Stanley, dan juga kekhawatiran yang sama yang dibantah Nomura sebagai "berlebihan" dalam laporannya pada 19 Oktober.
📩 Mengikuti topik ini?
Terima analisis lanjutannya — laporan keuangan, riset dan pasokan HBM — setiap hari pukul 10:30 KST. Berlangganan gratis →
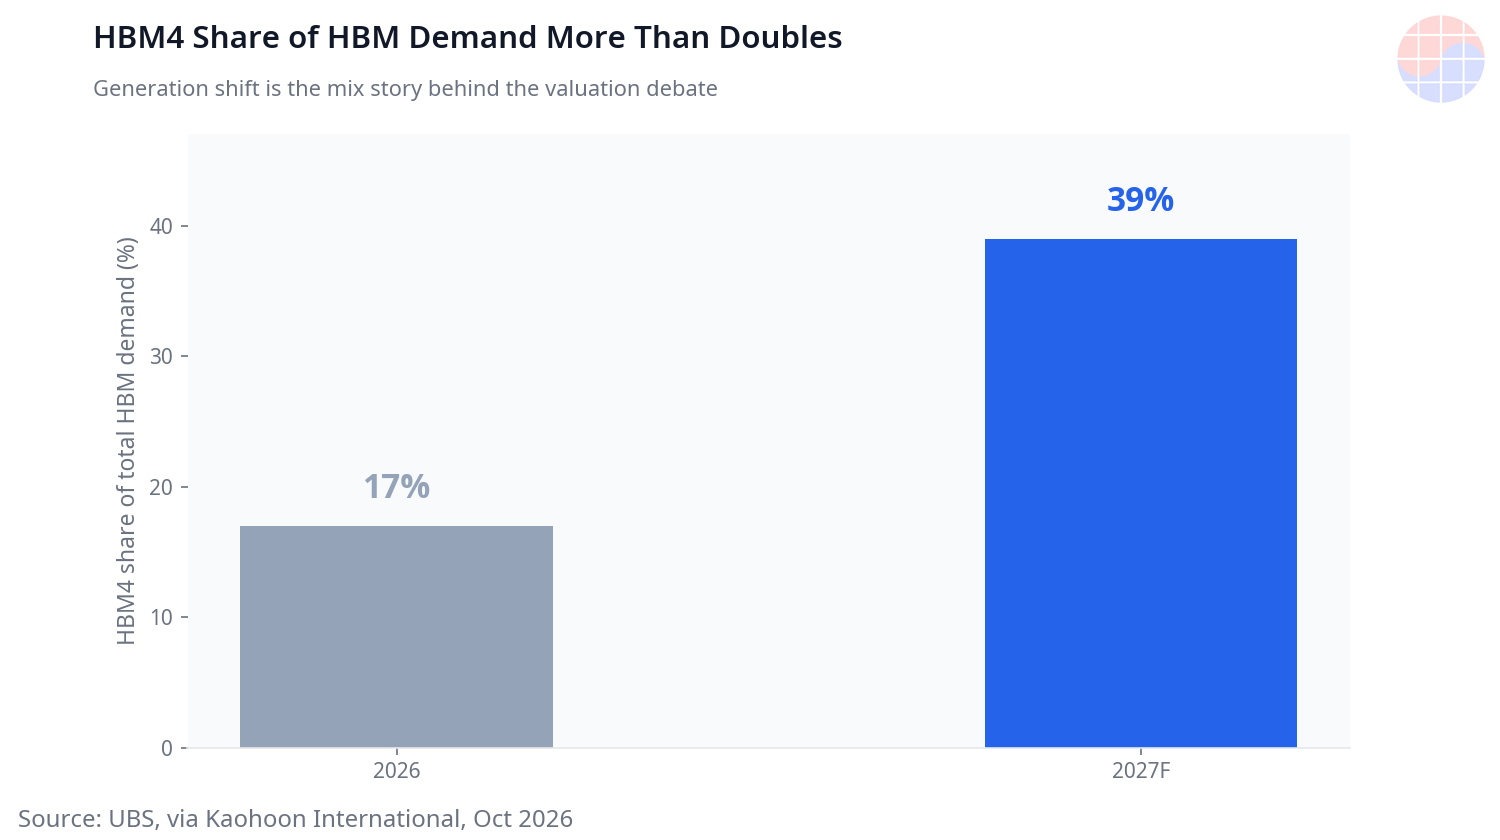
Pembacaan rumah riset lain pada periode yang sama memberi bobot pada sisi BofA. UBS memandang penurunan saham memori sebesar 19% bukan sebagai bukti kegagalan siklus, melainkan sebagai peluang beli, dan memperkirakan penyebaran agen AI akan memperkuat pesanan DDR5 server hingga 2027. UBS memandang porsi HBM4 dalam permintaan HBM akan melonjak dari 17% pada 2026 menjadi 39% pada 2027, dan menilai bahwa sekalipun Samsung Electronics menambah kapasitas DRAM sebesar 120.000 wafer per bulan hingga akhir 2027, efek pasokan yang sebenarnya baru akan muncul pada akhir 2028 (Kaohoon International). JPMorgan, dalam laporan strategi tema Asia, mempertahankan rekomendasi overweight untuk Korea dan Taiwan, serta memperkirakan saham terkait AI akan melampaui 50% dari indeks Asia dan menyumbang sekitar 70% dari pertumbuhan laba 2027. Laba bersih ekosistem perangkat keras AI Asia diperkirakan akan melampaui 1 triliun dolar AS pada 2028 (Korea Herald).
3. Pemenang dan Pecundang, serta Perspektif Korea
Jika pembacaan ini benar, urutan pemenangnya sudah jelas. Pertama adalah tiga produsen memori yang memiliki kekuatan penetapan harga. Pada fase kekurangan pasokan, PER 2–3x berarti harga telah memasukkan asumsi bahwa laba telah mencapai puncak, dan jika asumsi itu keliru, ruang kenaikan harga saham akan muncul hanya dari normalisasi kelipatan. Kedua adalah poros penerima manfaat transisi HBM4. Di pasar di mana porsi HBM4 melonjak dari 17% menjadi 39% hanya dalam satu tahun, perbaikan bauran produk dari perusahaan yang lebih dulu melewati transisi generasi akan berlangsung lebih cepat. Ketiga adalah pasar Korea secara keseluruhan. Seperti ditunjukkan JPMorgan, Korea memegang satu poros rantai pasok perangkat keras AI Asia melalui memori dan HBM, dan kontribusi laba saham terkait AI menentukan arah indeks secara keseluruhan.
Di sisi pecundang, persoalannya bukan logika melainkan posisi. Posisi hedge fund yang bertaruh pada penurunan dapat tertekan hanya oleh satu panduan pada musim laporan keuangan 28–29 Oktober. Sebaliknya, jika pembacaan BofA keliru, pecundangnya jelas. Jika penurunan EPS 2028 membesar bukan satu digit melainkan dua digit, atau jika pasokan Tiongkok meruntuhkan harga DRAM serbaguna — bukan HBM — terlebih dahulu, maka pembacaan Morgan Stanley bahwa PER 2–3x bukanlah dasar melainkan label harga puncak akan terbukti benar.
Dari perspektif Korea, ada tiga jadwal yang perlu dipastikan. Pada laporan keuangan SK hynix 28 Oktober dan panduan kuartal keempatnya, bagaimana redaksi mengenai ASP, margin, peningkatan produksi (ramp) HBM4, dan pengembalian kepada pemegang saham akan muncul. Pada laporan keuangan Samsung Electronics 29 Oktober, apakah kemajuan harga memori dan kualifikasi (qualification) HBM4 terkonfirmasi. Dan apakah harga kontrak DRAM bulanan melanjutkan kenaikan dua digit. Jika ketiganya terkonfirmasi ke arah BofA, kemungkinan besar kelipatan saat ini akan tercatat sebagai label harga titik terendah siklus.
Chase's Take
Dari posisi orang dalam industri yang melihat wafer dan daftar harga secara bersamaan, inti perdebatan ini bukan kelipatan, melainkan durasi. Angka PER 2,7x dengan sendirinya tidak berarti murah. Angka itu memadatkan kalimat pasar bahwa "laba ini paling lama bertahan satu hingga dua tahun". Morgan Stanley dan BofA membaca kalimat yang sama dan menjawabnya secara berbeda. Morgan Stanley melihat turunan kedua dari laba, yaitu titik ketika kecepatan kenaikan estimasi mulai patah, sedangkan BofA melihat besaran fisik berupa harga, kontrak, dan kapasitas.
Ada tiga alasan saya cenderung berpihak pada sisi besaran fisik. Pertama, kapasitas tidak berbohong. Perhitungan UBS bahwa bahkan tambahan 120.000 wafer per bulan dari Samsung pun baru akan tercatat sebagai pasokan pada akhir 2028 adalah sesuatu yang masuk akal bagi siapa pun yang memahami lead time ruang bersih (cleanroom) baru. Kedua, kontrak pasokan jangka panjang (LTA) dan kontrak pelanggan strategis (SCA) telah mengubah bentuk laba itu sendiri. Jika batas bawah volume dan harga terikat oleh kontrak, volatilitas laba itu sendiri berkurang, dan logika "siklus" yang selama ini membenarkan kelipatan rendah menjadi melemah. Ketiga, seiring produk seperti HBM4E — yang konsumsi wafer per bit-nya mencapai empat kali lipat DRAM serbaguna — mengisi bauran produk, harga satuan laba yang dihasilkan dari wafer yang sama akan naik secara struktural.
Tentu saja sisi sebaliknya juga tidak lemah. Di posisi di mana estimasi laba telah naik hingga orde +400%, pernyataan "level absolutnya tinggi" selalu benar bahkan di puncak sekalipun. Karena itu, alih-alih perdebatan kelipatan, saya melihat kalender. Jika pada panduan 28 Oktober kalimat mengenai ramp HBM4 dan ASP kuat, kerangka BofA yang menang; jika perlambatan laju kenaikan harga muncul di awal kalimat, kerangka Morgan Stanley yang menang. Jawabannya tidak akan diberikan oleh laporan, melainkan oleh laporan keuangan berikutnya.
FAQ
Apa tepatnya yang diklaim BofA?
BofA mengklaim dalam laporannya tertanggal 16 Oktober 2026 bahwa kelipatan valuasi saham memori telah memasuki zona dasar siklus, dan bahwa koreksi terkini lebih mencerminkan kekhawatiran boom-bust memori AI secara berlebihan ketimbang fundamental. Berdasarkan konsensus 2027–2028, PER Samsung Electronics dan SK hynix disebutkan sebesar 2–3x dan PBR sekitar 1,0x. Artikel ini berdasarkan pemberitaan sekunder dan laporan aslinya belum terverifikasi.
Berapa estimasi PER 2027 masing-masing untuk Samsung Electronics, SK hynix, dan Micron?
Berdasarkan angka laporan BofA yang disampaikan Kaohoon International, Samsung Electronics 2,99x, SK hynix 2,72x, dan Micron 4,96x. Pada siklus kenaikan sebelumnya, kelipatan ini berada di kisaran 4–7x, dan kelipatan saat ini disebutkan sebagai diskon sebesar 30% hingga lebih dari 50% dibandingkan kisaran tersebut.
Apa perbedaan peringatan 'jebakan valuasi' Morgan Stanley dengan pembacaan BofA?
Morgan Stanley, dalam catatannya pada 13 Oktober 2026, membaca rendahnya PER forward sebagai sinyal puncak siklus dan memandang bahwa kenaikan lebih lanjut membutuhkan kenaikan besar harga kontrak DRAM. BofA, dalam laporannya tiga hari kemudian pada 16 Oktober, membaca kelipatan yang sama sebagai ciri dasar siklus, dan memandang bahwa sekalipun EPS 2028 turun satu digit, level absolutnya akan tetap berada di dekat rekor tertinggi sepanjang masa. Perbedaannya bukan pada kelipatan, melainkan pada asumsi tentang durasi laba.
Apa jadwal terdekat untuk memastikan apakah pembacaan BofA benar?
Pengumuman laporan keuangan SK hynix pada 28 Oktober 2026 dan panduan kuartal keempatnya. BofA memperkirakan panduan yang kuat yang mencakup kenaikan ASP dan margin serta perluasan produksi HBM4 12 lapis, dan menyatakan bahwa panduan kuartal keempat dan data harga merupakan variabel penentu bagi penilaian dasar valuasi. Laporan keuangan Samsung Electronics pada 29 Oktober juga merupakan poros verifikasi yang sama.
Artikel ini bertujuan untuk memberikan informasi dan bukan merupakan nasihat investasi. Angka laporan yang dikutip berdasarkan pemberitaan sekunder dan laporan aslinya tidak diperiksa secara langsung. Keputusan investasi harap diambil berdasarkan penilaian dan tanggung jawab Anda sendiri.
📩 Melewatkan analisis hari ini? Terima yang besok di email Anda
Daily Silicon pukul 10:30 KST plus poin penting laporan keuangan dan riset, lebih dulu. Saat berlangganan, pilih newsletter Korea, Inggris, atau Jepang; analisis Bahasa Indonesia terbit setiap hari di situs.
Berlangganan gratis →
Gratis · Tanpa spam · Berhenti kapan saja